- Market Value (2025): USD 43.2 Bn
- Estimated Value (2026): USD 44.8 Bn
- Forecast Value (2036): USD 65.2 Bn
- CAGR (2026-2036): 3.8%
Quelle est la valeur prévue du marché de la farine à pain d’ici 2036 ?
USD 43.2 milliards en 2025 ; USD 44.8 milliards en 2026 à USD 65.2 milliards d’ici 2036 à un 3.8% CAGR.
- Selon Fact.MR analyse, le marché de la farine à pain était évalué àUSD 43.2 milliards en 2025.
- La demande passera de USD 44.8 milliards en 2026 à USD 65.2 milliards d’ici 2036.
- Fact.MR estime un CAGR 3.8% de 2026 à 2036, alors que les boulangeries commerciales et les clients ménagers continuent d’acheter de la farine pour la production quotidienne de pain.
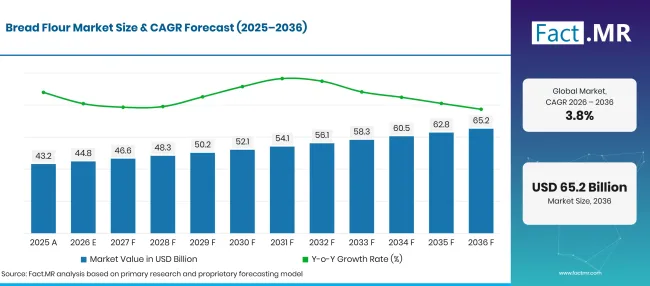
Factmr Bread Flour Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 43.2 |
| 2026 | Estimation | 44.8 |
| 2036 | Prévisions | 65.2 |
| CAGR 2026 à 2036 | Période de prévision | 3.8% |
Source : analyse Fact.MR. Mis à jour le 13 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché de la farine à pain ?
USD 20.4 milliards d’opportunités absolues d’ici 2036, menées par la farine blanche, les applications de boulangerie et la vente au détail en supermarché.
- Moteurs de la demande sur le marché
- Les boulangeries commerciales achètent régulièrement de la farine car la qualité du pain dépend d’une teneur constante en protéines et d’une performance de la pâte.
- Le Département britannique de l’Environnement, de l’Alimentation et des Affaires rurales a déclaré 5.526 millions de tonnes de blé destinées à la mouture de la farine, y compris les usages du bioéthanol et de l’amidon, en 2025 [1].
- Les moulins à farine combinent le blé national et le blé importé pour obtenir la texture nécessaire aux produits de pain emballés.
- Segments clés analysés
- Par type de produit : La farine blanche détient 42.3% part en 2026, sa texture fine et sa performance constante de pâte adaptées à la production quotidienne de pain.
- Par application : La boulangerie représente 48.2% part en 2026 car la fabrication professionnelle du pain nécessite des livraisons régulières de farine et des résultats de boulangerie répétables.
- Par canal de vente : Supermarchés/Hypermarchés captent 48.7% part de marché en 2026, car les clients peuvent comparer des qualités de farine emballées familières lors de leurs visites régulières aux courses.
- Avis de l’analyste à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « La constance est un facteur clé lorsque les boulangeries choisissent un fournisseur de farine régulier, car les variations de la qualité de la pâte peuvent affecter la production quotidienne. Les acheteurs domestiques font des choix différents, comparant souvent le type de farine, la taille des paquets et le prix d’étagère avant d’acheter. »
- Implications stratégiques
- Les meuniers peuvent organiser les catégories de farine à pain selon la performance constante de la pâte et expliquer clairement l’utilisation la plus adaptée à la pâtisserie pour chaque produit.
- Les boulangers industriels doivent vérifier les performances de la farine sur plusieurs séries de production avant de choisir un nouveau fournisseur.
- Les détaillants peuvent stocker de la farine blanche standard ainsi que des variétés de blé entier et de multicéréales tout en gardant les tailles de paquets faciles pour les clients.
- Les commerçants de blé doivent surveiller la qualité des cultures et la performance de la mouture aussi attentivement que les volumes globaux des récoltes lorsqu’ils discutent de l’approvisionnement futur en farine.
Les États-Unis prendront la tête à 4.9% CAGR, soutenus par la demande commerciale de boulangerie, les achats récurrents de farine et une activité de mouture établie. Le Japon suivra à 4.5%, où les spécifications détaillées de la boulangerie et la qualité constante de la farine soutiendront les ventes. Le Royaume-Uni enregistrera 4.1% alors que les boulangeries commerciales continuent de dépendre de qualités de mouture stables et d’un approvisionnement fiable. L’Allemagne atteindra 3.7%, soutenue par des formats de pain variés et une base établie de mouture du blé. Le Brésil progressera à 2.8%, où la disponibilité nationale du blé et les besoins en boulangerie influenceront l’achat de farine.
Comment le marché de la farine à pain se répartit-il par segment ?
La farine blanche dirige le type de produit à 42.3%; La boulangerie dirige l’application à 48.2%; Les supermarchés/hypermarchés mènent le canal de vente à 48.7%.
Quel type de produit domine ?
White Flour devrait détenir une part 42.3% en 2026.
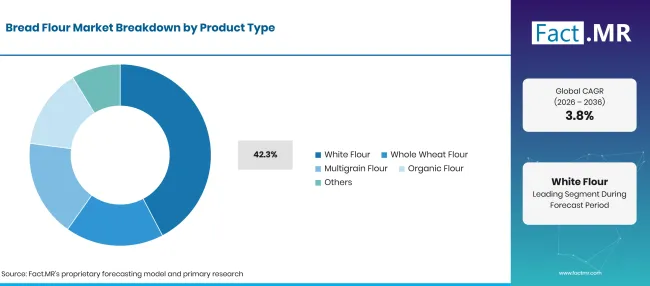
Factmr Bread Flour Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Farine blanche (segment principal) | 42.3% |
| D’autres segments combinés | 57.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 13 octobre 2026
La farine blanche reste le choix le plus courant pour de nombreuses boulangeries car elle offre une qualité de pâte constante pour les produits de pain quotidiens. Les boulangers choisissent différents niveaux de protéines en fonction du type de pain qu’ils fabriquent, donc une seule qualité de farine ne convient pas à toutes les recettes. La farine de blé entier contient le son et le germe, donnant au pain un goût et une texture différents. La farine multigrains est utilisée dans des recettes qui combinent le blé avec d’autres céréales, tandis que la farine biologique séduit les acheteurs à la recherche de méthodes de production certifiées.
Qu’est-ce qui mène le segment Application ?
Fact.MR prévoit que la boulangerie représente une part 48.2% en 2026.
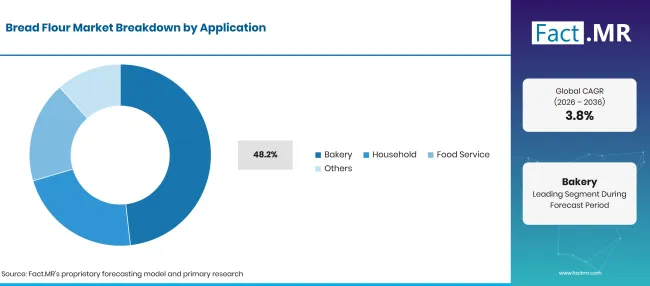
Factmr Bread Flour Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Boulangerie (segment principal) | 48.2% |
| D’autres segments combinés | 51.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 13 octobre 2026
Les boulangeries achètent régulièrement de la farine à pain et s’attendent à la même qualité de pâte à chaque livraison. Un changement de farine peut affecter le temps de mélange, l’absorption d’eau et les résultats de levage. Le volume de récolte joue un rôle dans l’approvisionnement en matières premières, mais les meuniers ont toujours besoin d’un blé qui réponde aux exigences de qualité des producteurs de pain.
Comment les canaux de vente influencent-ils les achats de farine ?
Fact.MR prévoit que les supermarchés/hypermarchés détiennent une part de 48.7% en 2026.
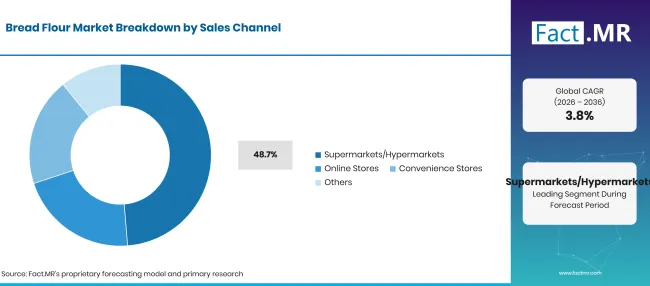
Factmr Bread Flour Market Breakdown Sales Channel | Source: Fact.MR
| Canal de vente | Partager (2026) |
|---|---|
| Supermarchés/Hypermarchés (Segment principal) | 48.7% |
| D’autres segments combinés | 51.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 13 octobre 2026
Les supermarchés et hypermarchés permettent aux acheteurs de comparer différents types de farine et de tailles de paquets lors de leurs courses habituelles. Les boutiques en ligne sont pratiques pour les achats répétés et les farines spécialisées, surtout lorsque certains produits ne sont pas facilement disponibles dans les magasins locaux.
Qu’est-ce qui accélère l’adoption du marché de la farine à pain, et qu’est-ce qui la freine ?
Les achats répétés dans les boulangeries soutiennent les ventes de farine à pain, tandis que les différences de qualité du blé et les variations de coût influencent les décisions d’achat de la farine.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Utilisation répétée de la farine dans la production commerciale de pain | +1.0% | Mondial | À long terme |
| Des pentes constantes pour les lignes de boulangerie industrielle | +0.8% | Amérique du Nord, Europe | Moyen terme |
| Achats au détail pour la pâtisserie maison | +0.6% | Mondial | Moyen terme |
| Choix de farine plus large pour le pain complet | +0.5% | Mondial | À long terme |
| Approvisionnement et mélange des grains plus efficaces | +0.4% | Mondial | Moyen terme |
Source : analyse Fact.MR. Mis à jour le 13 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Catégories de farine pour les lignes de pain industriel | +0.7% | Amérique du Nord, Europe de l’Ouest | Moyen terme |
| Petits paquets pour les boulangers domestiques | +0.5% | Mondial | À court terme |
| Formulations multigrains spécialisées | +0.4% | Mondial | Moyen terme |
| Planification plus rapprochée du moulin à la boulangerie | +0.3% | Mondial | À long terme |
Source : analyse Fact.MR. Mis à jour le 13 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Récolte du blé et variations de grade | -0.7% | Mondial | À court terme |
| Dépenses d’énergie et de transport | -0.5% | Mondial | Moyen terme |
| Concurrence des prix sur la farine standard | -0.4% | Mondial | Moyen terme |
| Limites de stockage et de durée de vie | -0.3% | Mondial | À court terme |
Source : analyse Fact.MR. Mis à jour le 13 octobre 2026
Quels pays étendent le marché de la farine à pain jusqu’en 2036 ?
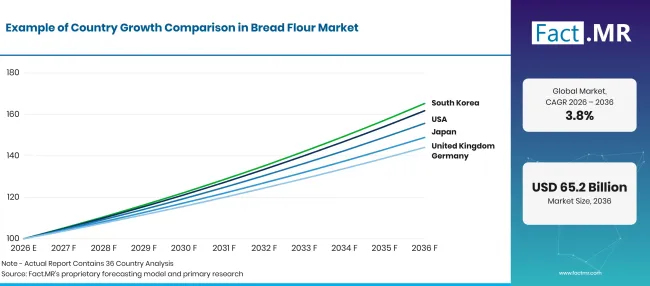
Factmr Bread Flour Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| États-Unis | 4.9% |
| Japon | 4.5% |
| Royaume-Uni | 4.1% |
| Allemagne | 3.7% |
| Brésil | 2.8% |
Source : analyse Fact.MR. Mis à jour le 13 octobre 2026
Comment les États-Unis développent-ils les ventes de farine à pain ?
4.9% CAGR, soutenue par la boulangerie commerciale et la mouture à farine établie.
Les moulins à farine américains fournissent des boulangeries commerciales qui dépendent d’une performance constante de la pâte sur les productions régulières. Le Service de recherche économique du Département de l’Agriculture des États-Unis a estimé 960 millions de boisseaux de blé destinés à l’alimentation en 2025/26 [5]. La qualité constante de la farine, les achats répétés dans les boulangeries et la facilité d’accès en supermarché contribuent à maintenir les ventes de farine à pain.
Qu’est-ce qui soutient l’achat de farine à pain au Japon ?
4.5% CAGR, soutenu par des spécifications détaillées de la boulangerie et une qualité constante de la farine.
Les boulangeries japonaises choisissent la farine en fonction de la performance de la pâte, de la douceur du pain et de la texture du produit final. Le ministère de l’Agriculture, des Forêts et des Pêches a déclaré 1.031 millions de tonnes de blé récoltées en 2025 [2]. Les moulins utilisent les stocks de blé disponibles et des qualités de farine spécialisées pour répondre aux besoins des boulangeries nécessitant une manipulation et des résultats de cuisson constants.
Qu’est-ce qui façonne les ventes de farine à pain au Royaume-Uni ?
4.1% CAGR, façonné par le débit de mouture et un approvisionnement fiable en blé.
Les boulangeries commerciales britanniques reposent sur de la farine qui offre des résultats constants lors du mélange, du levage et de la cuisson. Le Department for Environment, Food & Rural Affairs a rapporté 11.958 millions de tonnes de blé récoltées en 2025 [3]. La production nationale de blé offre aux meuniers une base d’approvisionnement solide pour les mélanges de farine de boulangerie, tandis que les emballages de détail restent populaires pour la fabrication de pain maison.
Comment l’Allemagne soutient-elle la production de farine à pain ?
3.7% CAGR, soutenu par des formats variés de pain et une base établie de mouture du blé.
Les boulangeries allemandes utilisent différents types de farine pour fabriquer une grande variété de pains et soutenir différentes méthodes de fermentation. L’Office fédéral de la statistique a rapporté 22.6 millions de tonnes de blé d’hiver récoltées en 2025 [4]. Un approvisionnement local solide en céréales offre aux moulins plus de flexibilité lors de la production de farine blanche, de farine de blé entier et d’autres mélanges de farine à pain pour les boulangeries commerciales et les consommateurs domestiques.
Qu’est-ce qui influence l’achat de farine à pain au Brésil ?
2.8% CAGR, façonné par l’approvisionnement domestique en blé et les décisions d’approvisionnement des moulins.
Les moulins brésiliens ajustent leur approvisionnement en blé pour maintenir une qualité de farine constante à mesure que la disponibilité des cultures et les sources de céréales changent. Les boulangeries valorisent la farine qui performe de manière fiable dans la production quotidienne, tandis que les ventes domestiques dépendent de tailles de paquets abordables et d’une qualité de produit constante.
Qui dirige le marché de la farine à pain ?
La concurrence de la farine à pain inclut des fournisseurs desservant des boulangeries commerciales ainsi que des marques vendant directement aux boulangers amateurs. Archer Daniels Midland Company, Ardent Mills et Bay State Milling opèrent dans la transformation des céréales et la mouture de farine. King Arthur Baking et Bob’s Red Mill fournissent de la farine de boulangerie aux clients détaillants. La qualité constante des produits et les prix compétitifs influencent les décisions d’achat sur les deux marchés.
General Mills participe via ses marques de farine et son réseau de distribution établi, tandis que Cargill fournit des céréales et des ingrédients aux fabricants alimentaires. Conagra Brands et Hain Celestial se concentrent principalement sur les aliments emballés et ne font pas partie du groupe principal des fournisseurs de meulerie à farine. Les producteurs de farine rivalisent en offrant une qualité de farine constante et les qualités adaptées à différentes applications de boulangerie
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises incluent Archer-Daniels-Midland Company (ADM) ; General Mills, Inc. ; King Arthur Baking Company, Inc. ; Bob’s Red Mill Natural Foods Inc.; Bay State Milling Company ; Ardent Mills, LLC ; et Cargill Incorporated.
- Compagnie Midland Archer Daniels
- General Mills Inc.
- King Arthur Baking Company Inc.
- Bob est Red Mill Natural Foods Inc.
- Compagnie de Mouture de l’État de la Baie
- Ardent Mills LLC
- Cargill Incorporated
Bibliographie
- [1] Département de l’Environnement, de l’Alimentation et des Affaires Rurales. (2026, juillet 9). L’agriculture au Royaume-Uni 2025 : Chapitre 7, Cultures.
- [2] Ministère de l’Agriculture, des Forêts et des Pêches. (2026). [Livre blanc FY2025 sur l’alimentation, l’agriculture et les zones rurales].
- [3] Département de l’Environnement, de l’Alimentation et des Affaires rurales. (2026, octobre 8). Production de céréales et d’oléagineux au Royaume-Uni 2025.
- [4] Statistisches Bundesamt (Destatis). (s.d.). Récolte de céréales et de pommes de terre 2025 : 45 millions de tonnes de céréales et 14 millions de tonnes de pommes de terre.
- [5] Département de l’Agriculture des États-Unis, Service de recherche économique. (2026, mai 14). Perspectives sur le blé : mai 2026.
- [6] Statistisches Bundesamt (Destatis). (s.d.). Stocks agricoles au 31 décembre 2025.
- [7] ADM. (2026). Farines et céréales spécialisées. ADM.
- [8] Société de boulangerie King Arthur. (2024, juin 14). Sir Lancelot hi-gluten flour : fiche d’information sur les produits.
Ce rapport répond
- Le rapport évalue les dépenses liées à la farine à pain par type de produit, application et canal de vente.
- L’analyse de segments explique comment la farine blanche, les boulangeries commerciales et les magasins de détail en supermarché influencent les achats de produits.
- L’analyse par pays examine les différences d’approvisionnement en blé, de besoins en fabrication de pain et d’achat de farine.
- L’analyse concurrentielle examine les spécialistes de la mouture et les marques de farine de détail actives dans les catégories de produits pertinentes.
- L’analyse de la chaîne d’approvisionnement examine la sélection du blé, les qualités de mouture, la manutention et la livraison de la farine.
Que couvre le Marché de la Farine à Pain ?
Le Bread Flour Market couvre la farine fabriquée et vendue pour la production de pain dans les boulangeries commerciales, la restauration et l’usage domestique. Les produits de mélange à pain offrent un aperçu des mélanges de boulangerie préparés sans changer la limite du marché de la farine uniquement.
Qu’est-ce qui est inclus dans le périmètre ?
Le champ d’application inclut la farine blanche, de blé entier, de multigrains et de farine à pain biologique achetée comme produits finis de moulure. Les ingrédients fonctionnels de la boulangerie ne sont discutés que lorsqu’ils aident à expliquer les besoins d’achat de la boulangerie.
Qu’est-ce qui est exclu de la portée ?
Les grains de blé non remplis, le pain fini et les mélanges de boulangerie vendus comme ingrédients composés préparés sont exclus des revenus de la farine à pain. Les aliments et céréales pâtissés se trouvent en aval de la farine fournie aux boulangeries.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
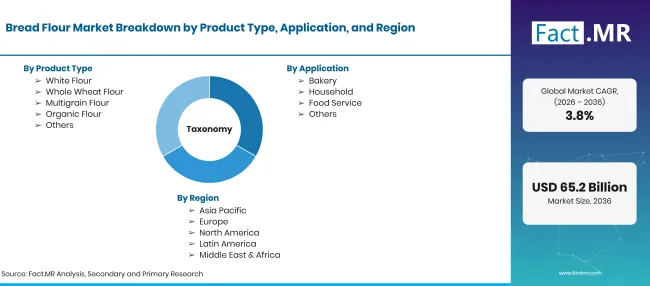
Factmr Bread Flour Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 à USD milliards d’ici 2036 d’un CAGR |
| Définition du marché | La farine à pain vendue pour la production de boulangerie, la boulangerie maison et les services alimentaires. |
| Type de produit | Farine blanche ; Farine de blé complet ; Farine multigrains ; Farine biologique ; Autres |
| Application | Boulangerie ; Ménage ; Service alimentaire ; Autres |
| Canal de vente | Supermarchés/hypermarchés ; Boutiques en ligne ; Supérettes ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | États-Unis; le Japon ; Royaume-Uni; Allemagne; Brésil |
| Période de prévision | 2026 à 2036 |
| Approche | Analyse du mélange de produits de farine à pain, de la meuture du blé, des usages en boulangerie, des canaux de vente au détail et des conditions au niveau du pays |
Source : analyse Fact.MR. Mis à jour le 13 octobre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Farine blanche
- Farine de blé complet
- Farine multigrain
- Farine biologique
- Autres
-
Par application
- Boulangerie
- Foyer
- Service alimentaire
- Autres
-
Par canal de vente
- Supermarchés/Hypermarchés
- Boutiques en ligne
- Épiceries
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché de la farine à pain en 2026 ?
Quel est le CAGR du marché de la farine à pain de 2026 à 2036 ?
Quel type de produit domine le marché de la farine à pain ?
Quel canal de vente domine le marché de la farine à pain ?
Quelles entreprises fournissent de la farine à pain ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF