- Market Value (2025): USD 18.2 Bn
- Estimated Value (2026): USD 19.1 Bn
- Forecast Value (2036): USD 31.1 Bn
- CAGR (2026-2036): 5.0%
Quelle est la valeur prévue du marché des turbines à combustion d’ici 2036 ?
USD 19.1 milliards en 2026 à USD 31.1 milliards d’ici 2036 à 5.0% CAGR.
- Le marché des turbines à combustion était estimé à USD 18.2 milliards en 2025.
- Les chiffres d’affaires devraient passer de USD 19.1 milliards en 2026 à USD 31.1 milliards d’ici 2036, à mesure que les promoteurs ajoutent la production au gaz et remplacent les équipements vieillissants.
- Le marché devrait croître à un 5.0% CAGR de 2026 à 2036, le calendrier des commandes étant étroitement lié aux calendriers des centrales électriques et à l’économie de l’exploitation.
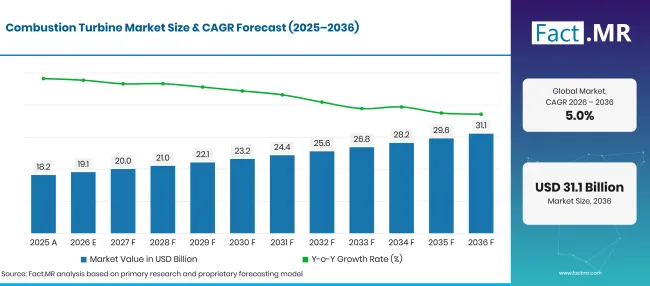
Combustion Turbine Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 18.2 |
| 2026 | Estimation | 19.1 |
| 2036 | Prévisions | 31.1 |
| 2026 à 2036 | CAGR | 5.0% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des turbines à combustion ?
Entre 2026 et 2036, la prévision ajoute USD 12.0 milliards de dollars de valeur marchande annuelle.
- Moteurs de la demande sur le marché
- Les planificateurs des services publics ont besoin de production dispatchable lorsque la production éolienne et solaire varie. Dans son Short-Term Energy Outlook de janvier 2026, la U.S. Energy Information Administration a projeté une production d’électricité au gaz naturel à 1,696 milliards de kWh pour 2026 [1].
- Les opérateurs de réseau ont besoin de machines capables de démarrer lorsque la production est insuffisante. Les installations flexibles en cycle ouvert répondent aux besoins d’approvisionnement de courte durée, tandis que les centrales à cycle combiné conviennent à des périodes de fonctionnement plus longues.
- Les propriétaires industriels recherchent des approvisionnements électriques adaptés au fonctionnement de l’usine. Les dispositifs combinés de chaleur et d’électricité peuvent consommer l’énergie d’échappement, tandis que les turbines plus petites peuvent soutenir la production sur site.
- Les fournisseurs de gaz et les développeurs d’électricité évaluent la disponibilité des infrastructures de transport avant de choisir les sites. La sécurité du carburant influence les termes des contrats et l’utilisation des turbines.
- Segments clés analysés
- Par technologie : Le cycle combiné devrait représenter 58.2% en 2026, car la chaleur d’échappement est utilisée pour une production supplémentaire d’électricité.
- Par application : La production d’électricité compte 64.3% en 2026, car les services publics ont besoin d’équipements capables de desservir les charges du réseau.
- Par capacité : Moins de 40 MW détiennent 40.8% en 2026 sur les petites installations industrielles et distribuées.
- Par type de combustible : Le gaz naturel représente 71.5% en 2026 en raison de son rôle établi dans les centrales à turbines.
- Par utilisateur final : Les compagnies d’électricité mènent avec 59.9% en 2026, puisque l’approvisionnement en électricité à l’échelle des services publics reste une utilisation principale.
- Avis de l’analyste à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Le test commercial pour une turbine à combustion concerne son cycle de service, son approvisionnement en carburant et sa flexibilité opérationnelle. Une centrale nécessaire à la production quotidienne fait face à des difficultés économiques différentes de celles gardées en réserve. Les promoteurs sont censés privilégier des équipements et des dispositifs de service adaptés à leurs engagements du réseau et aux horaires d’exploitation justifiés par les prix locaux de l’électricité. »
- Implications stratégiques
- Les fabricants de turbines doivent adapter la production et la performance au démarrage des produits aux plannings d’exploitation des centrales électriques individuelles.
- Les services publics devraient évaluer les besoins du réseau en parallèle avec la disponibilité du gaz avant de choisir entre des conceptions à cycle combiné et à cycle ouvert.
- Les responsables d’usines industrielles devraient comparer les coûts de vie des turbines avec la valeur de la fiabilité utilisable de la chaleur et de l’électricité dans les procédés.
- Les prestataires de services doivent planifier la capacité d’inspection et la disponibilité des pièces en fonction des conditions de fonctionnement de chaque parc de turbines.
Le Brésil devrait enregistrer 6.4% CAGR jusqu’en 2036, la production thermique soutenant la planification des systèmes électriques. L’Allemagne suit à 6.1% où la capacité flexible au gaz est évaluée par rapport aux produits renouvelables. Les États-Unis progressent à 5.7% avec des applications établies dans les services publics et les industries établies. Le Royaume-Uni est projeté à 4.3% alors que les actifs gaziers continuent de répondre aux besoins dispensables. Le Japon est prévu à 3.7% dans un contexte de changements dans la production thermique et l’économie des combustibles importés.
Comment le marché des turbines à combustion se répartit-il par segment ?
Technologie des leads à cycle combiné à 58.2%; La production d’énergie mène l’application à 64.3%; Moins de 40 MW conduit Capacité à 40.8%; Gaz naturel mène Type de combustible à 71.5%; Fournisseur d’électricité Lead Utilisateur final à 59.9%.
Quelle technologie domine ?
Le cycle combiné représente 58.2% de la valeur technologique en 2026.
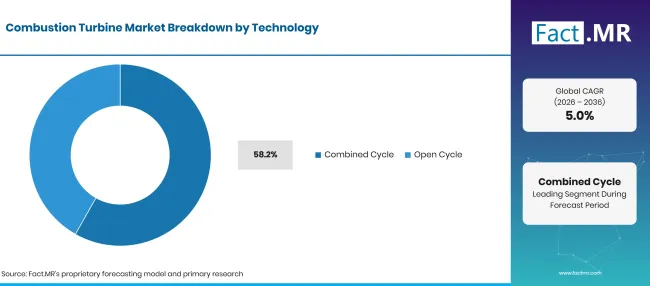
Combustion Turbine Market Breakdown Technology | Source: Fact.MR
| Technologie | Partager (2026) |
|---|---|
| Cycle combiné (segment principal) | 58.2% |
| D’autres segments combinés | 41.8% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Les centrales à cycle combiné récupèrent la chaleur des gaz d’échappement des turbines pour alimenter des équipements de production supplémentaires. Cette conception convient aux sites où la turbine fonctionne suffisamment d’heures pour récupérer le coût des systèmes supplémentaires de la centrale. Les équipements à cycle ouvert utilisent moins de composants liés et peuvent être sélectionnés pour un démarrage rapide ou une utilisation moins fréquente. Les opérateurs comparent les coûts totaux du projet et la production requise plutôt que d’évaluer la turbine seule.
Qu’est-ce qui mène le segment Application ?
La production d’énergie est en tête avec 64.3% de la valeur de l’application 2026.
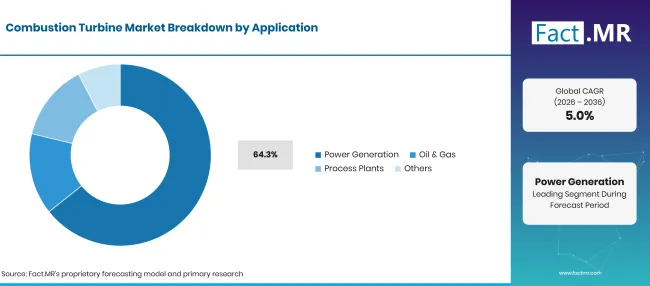
Combustion Turbine Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Production d’électricité (segment principal) | 64.3% |
| D’autres segments combinés | 35.7% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
La production d’électricité représente le chiffre d’affaires principal des turbines car les grands projets électriques achètent des équipements de production complets. Les sites pétroliers et gaziers utilisent également des turbines pour les entraînements mécaniques et l’alimentation sur site. Les usines de procédé évaluent la cogénération lorsque la chaleur récupérée a une utilisation directe en production. Le profil opérationnel varie selon ces clients, de sorte que la conception des ensembles et les conditions de service influencent les décisions d’achat.
Comment la capacité façonne-t-elle la demande ?
Moins de 40 MW détiennent 40.8% de la valeur de capacité 2026.
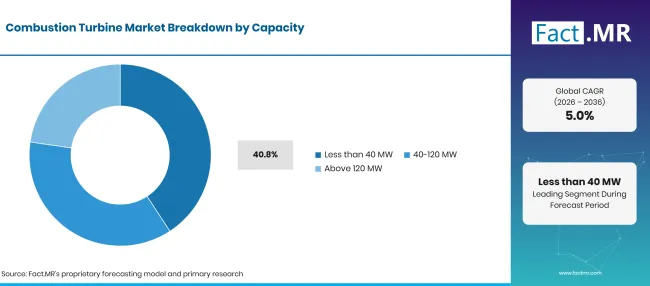
Combustion Turbine Market Breakdown Capacity | Source: Fact.MR
| Capacité | Partager (2026) |
|---|---|
| Moins de 40 MW (segment de tête) | 40.8% |
| D’autres segments combinés | 59.2% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Les unités inférieures à 40 MW s’adressent aux sites industriels et aux projets de production plus petits où les besoins énergétiques sont inférieurs à ceux des grands blocs utilitaires. Le support 40-120 MW couvre des installations intermédiaires avec différents plans d’usines. Les équipements supérieurs à 120 MW sont associés à des réseaux électriques plus grands et à une infrastructure de site étendue. La sélection de la capacité doit refléter les besoins réels en charge et les plans d’expansion du client.
Quel type de carburant représente le segment principal ?
Le gaz naturel représente 71.5% de la valeur du type de carburant 2026.
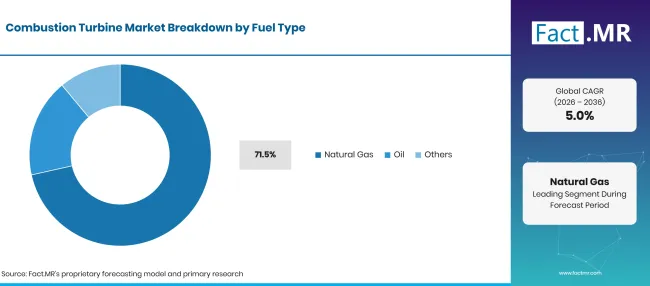
Combustion Turbine Market Breakdown Fuel Type | Source: Fact.MR
| Type de carburant | Partager (2026) |
|---|---|
| Gaz naturel (segment principal) | 71.5% |
| D’autres segments combinés | 28.5% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Le gaz naturel reste le combustible établi dans les centrales à turbines à combustion car de nombreux modèles et systèmes de turbines à gaz sont construits autour de ses propriétés. Les configurations au fioul peuvent répondre à des besoins spécifiques en matière de sécurité énergétique lorsque cela est autorisé. D’autres carburants nécessitent des contrôles de combustion et d’émissions adaptés à leur composition. Le ministère japonais de l’Économie, du Commerce et de l’Industrie a rapporté en avril 2026 que la production thermique, à l’exclusion de la biomasse, représentait 67.5% de la production d’électricité de l’exercice 2024 [3].
Quels comptes utilisateurs finaux représentent la part principale ?
Les services publics captent 59.9% de la valeur utilisateur finale de 2026.
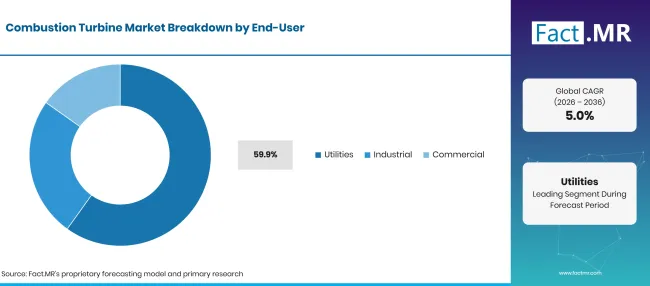
Combustion Turbine Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Services publics (segment principal) | 59.9% |
| D’autres segments combinés | 40.1% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Les compagnies d’électricité achètent des turbines à combustion pour desservir la capacité du système électrique et répondre aux obligations d’exploitation lors des périodes de demande changeantes. Les clients industriels évaluent les équipements en fonction des temps d’arrêt de production et des besoins en chaleur de procédé. Les utilisateurs commerciaux considèrent généralement des systèmes plus petits ou spécifiques au site où une alimentation électrique fiable est nécessaire.
Qu’est-ce qui accélère l’adoption du marché des turbines à combustion et qu’est-ce qui la freine ?
Les besoins en production dispatchable et en énergie industrielle soutiennent l’achat de turbines. Les prix du carburant, les exigences en matière d’émissions et les calendriers de construction limitent l’approbation des projets.
Analyse de l’impact du pilote
| PILOTE | IMPACT INDICATIF CAGR (pp) | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Capacité de production dispatchable | +1.2% | États-Unis ; Royaume-Uni ; Allemagne | Moyen terme |
| Nouvelles centrales thermiques dans les réseaux émergents | +0.9% | Brésil ; Asie | À long terme |
| Efficacité en cycle combiné | +0.7% | Mondial | Moyen terme |
| Électricité industrielle sur site | +0.5% | Mondial | Moyen terme |
| Remplacement et entretien de la flotte | +0.4% | États-Unis ; Japon ; Europe | À long terme |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | IMPACT INDICATIF CAGR (pp) | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Unités de pointe flexibles | +0.7% | États-Unis ; Europe | Moyen terme |
| Systèmes industriels de déchets combustibles | +0.5% | Asie de l’Est | À long terme |
| Projets électriques à gaz | +0.4% | Brésil | Moyen terme |
| Offres d’équipements liés au service | +0.3% | Mondial | À long terme |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | IMPACT INDICATIF CAGR (pp) | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Variations du coût du carburant | -0.7% | Mondial | À court terme |
| Règles sur le carbone et la qualité de l’air | -0.6% | Europe ; Japon | À long terme |
| Autorisations de centrales et connexion au réseau | -0.5% | Mondial | Moyen terme |
| Investissements énergétiques concurrents | -0.4% | Mondial | À long terme |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Qui dirige le marché des turbines à combustion ?
GE Vernova et Siemens Energy fournissent des équipements pour des projets à grande échelle. Mitsubishi Power fournit des systèmes à cycle combiné plus grands et des turbines industrielles sélectionnées.
Ansaldo Energia et Kawasaki Heavy Industries répondent à différents besoins en turbines. Solar Turbines et Baker Hughes opèrent dans les applications industrielles et énergétiques, tandis que Doosan Enerbility travaille dans les équipements électriques. Destinus Energy et Capstone Energy+ desservent des configurations de turbines plus petites ou spécialisées.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises incluent GE Vernova Inc., Siemens Energy AG, Mitsubishi Power, Ltd., Ansaldo Energia S.p.A., Kawasaki Heavy Industries, Ltd., Solar Turbines Incorporated (Caterpillar Inc.), Baker Hughes Company, Doosan Enerbility Co., Ltd., Destinus Energy (Destinus OPRA B.V.), et Capstone Energy+, Inc.
- GE Vernova Inc.
- Siemens Energy AG
- Mitsubishi Power, Ltd.
- Ansaldo Energia S.p.A.
- Kawasaki Heavy Industries, Ltd.
- Solar Turbines Incorporated (Caterpillar Inc.)
- Baker Hughes Company
- Doosan Enerbility Co., Ltd.
- Énergie du Destinus (Destinus OPRA B.V.)
- Capstone Energy+, Inc.
Bibliographie
- [1] Administration américaine de l’information sur l’énergie. (2026, janvier 16). La production d’énergie solaire stimule la croissance de la production d’électricité au cours des deux prochaines années.
- [2] Administration américaine de l’information sur l’énergie. (2026, octobre 21). Electric Power Annual : données 2025.
- [3] Ministère de l’Économie, du Commerce et de l’Industrie. (2026, avril 14). Rapport sur l’offre et la demande d’énergie pour l’exercice 2024 (rapport révisé).
- [4] Empresa de Pesquisa Energética. (juin 32026 ). Faits saillants : Annuaire statistique de l’électricité 2026.
- [5] Gás Natural Açu. (s.d.). TPP GNA II
- [6] GE Vernova. (2025, juillet 22). GE Vernova et Crusoe annoncent un accord majeur de turbines à gaz à dérivés aérodérivés 29pour fournir de l’énergie aux centres de données IA
Ce rapport répond
- Comment les choix de conception à cycle combiné et à cycle ouvert se rapportent aux calendriers de production et aux coûts des centrales.
- Pourquoi le gaz naturel représente le segment principal des combustibles et où les carburants alternatifs à combustion sont utilisés.
- Comment les achats de services publics diffèrent des décisions d’investissement dans les turbines industrielles et commerciales.
- Quelles conditions d’exploitation et de carburant influencent les projets d’éoliennes au Brésil, en Allemagne, aux États-Unis, au Royaume-Uni et au Japon.
- Comment les fournisseurs de turbines rivalisent grâce aux classes d’équipement pertinentes et au support du cycle de vie.
Que couvre le marché des turbines à combustion ?
Le marché couvre les turbines à combustion achetées pour la production d’électricité et les tâches industrielles pertinentes. Les équipements se distinguent par leur technologie, leur capacité et leur carburant. Le chiffre d’affaires concerne les équipements de turbines dans le champ du marché, et non toute l’électricité produite à partir de centrales à gaz.
Qu’est-ce qui est inclus dans le périmètre ?
De nouvelles turbines à combustion à cycle combiné et à cycle ouvert sont incluses. La production d’électricité, le pétrole et le gaz, les usines de procédé et d’autres applications pertinentes sont couvertes dans les groupes de capacité spécifiée et d’utilisateurs finaux.
Qu’est-ce qui est exclu de la portée ?
Les turbines à vapeur, les éoliennes et les turbines hydroélectriques sont exclues. Les approvisionnements autonomes en carburant et les ventes d’électricité ne sont pas liés aux revenus d’équipement. L’entretien de routine vendu de manière indépendante se distingue des ventes de nouvelles unités d’éoliennes.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Quels pays développent le marché de la blockchain pour la chaîne d’approvisionnement jusqu’en 2036 ?
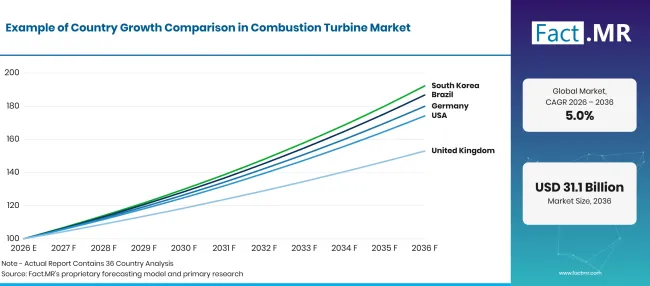
Combustion Turbine Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 44.3% |
| Brésil | 40.4% |
| USA | 36.6% |
| Royaume-Uni | 32.7% |
| Japon | 28.9% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
44.3% CAGR, soutenue par sa vaste base de production et les exigences croissantes de traçabilité au niveau des produits dans le cadre des initiatives européennes de passeports de produit numériques.
Allemagne' la blockchain pour le marché de la chaîne d’approvisionnement est soutenue par son écosystème industriel et automobile bien établi. Selon l’Allemagne' l’Office fédéral de la statistique, l’Allemagne a enregistré des exportations de biens ajustées saisonnièrement et calendrier de 138.2 milliards d’euros en juillet 2026, soit une augmentation 6.1% par rapport à juillet 2025. Ce mouvement transfrontalier étendu de biens manufacturés crée une demande de documentation fiable des fournisseurs et de vérification au niveau des produits. De plus, le Registre numérique des passeports de produits de la Commission européenne et de la Commission européenne et de la39; est devenu opérationnel le 20 juillet 2026, établissant une infrastructure pour l’identification et l’enregistrement des produits à travers l’UE. Ces développements créent des opportunités pour les plateformes blockchain soutenant l’authentification des composants et la provenance des matériaux à travers les réseaux d’approvisionnement industriels. [11] [12]
Comment le Brésil développe-t-il l’adoption de la blockchain ?
40.4% CAGR, façonné par l’expansion des exportations agricoles et le besoin d’une traçabilité fiable à travers les réseaux internationaux d’approvisionnement alimentaire.
Le marché du Brésil' S est soutenu par des opportunités d’amélioration de la traçabilité agricole, de la provenance alimentaire et de la transparence des chaînes d’approvisionnement à l’exportation. Les producteurs, transformateurs et distributeurs agricoles opèrent à travers des réseaux d’approvisionnement géographiquement dispersés. Les plateformes basées sur la blockchain peuvent aider à maintenir des registres vérifiables de l’origine, du mouvement et de la gestion des produits. Les fournisseurs technologiques proposant des intégrations avec des systèmes logistiques et d’inventaire peuvent répondre aux besoins des entreprises recherchant une plus grande visibilité dans la chaîne d’approvisionnement.
Selon les statistiques officielles du commerce extérieur du Bré39sil ; les exportations du secteur agricole ont atteint environ USD 64.84 milliards entre janvier et septembre 2026, en hausse 8.89% par rapport à la période correspondante en 2025. Cette activité d’exportation crée une demande de documents vérifiables couvrant l’origine des produits et le déplacement des exploitations vers les installations de transformation et les acheteurs internationaux. [13]
Qu’est-ce qui soutient l’adoption par les États-Unis ?
36.6% CAGR, stimulé par l’ampleur de l’activité de fabrication et de distribution et la demande croissante de visibilité des stocks à travers les réseaux d’approvisionnement des entreprises.
Le marché américain bénéficie de la numérisation des entreprises et de la demande pour une gestion renforcée des risques de la chaîne d’approvisionnement. Les entreprises de fabrication, de distribution, de santé et de distribution alimentaire ont besoin de dossiers produits fiables et d’informations sur les fournisseurs. Les plateformes blockchain peuvent soutenir l’authentification des produits et la transparence des transactions entre partenaires commerciaux. Les fournisseurs développent également des intégrations avec les systèmes IoT et les applications d’entreprise pour améliorer le suivi des actifs et la visibilité opérationnelle.
Le marché américain bénéficie d’opérations de fabrication et de distribution étendues qui nécessitent des registres de produits précis et une gestion coordonnée des stocks. Selon le Bureau du recensement américain, les ventes commerciales distributives combinées et fabricants' les expéditions ont atteint environ USD 2.12 trillion en août 2026, augmentant 10.2% année après année. Les stocks de fabricants' et commerciaux s’élevaient à environ USD 2.82 trillion à la fin du même mois. L’ampleur de ces opérations crée des opportunités pour des plateformes blockchain qui améliorent la visibilité des transactions et soutiennent l’authentification des produits auprès des fournisseurs et partenaires de distribution. [14]
Comment le Royaume-Uni construit-il l’adoption ?
32.7% CAGR, soutenue par un commerce international étendu de marchandises et une demande croissante pour une documentation transparente des approvisionnements et des expéditions.
Le marché britannique est soutenu par la demande d’approvisionnement transparent, d’authentification des produits et d’une meilleure coordination logistique. Les détaillants et les fabricants ont besoin d’informations fiables sur l’origine des produits et les activités des fournisseurs. Les applications blockchain peuvent prendre en charge la documentation de provenance et les enregistrements partagés des transactions à travers les réseaux d’achats et de distribution. Les solutions cloud et les capacités d’intégration d’entreprise peuvent améliorer l’accessibilité pour les organisations disposant de multiples partenaires de la chaîne d’approvisionnement.
Le marché britannique est soutenu par l’activité commerciale internationale et la nécessité d’un échange d’informations fiable entre fabricants et partenaires de distribution. Selon l’Office for National Statistics, les exportations britanniques de biens ont atteint 34.4 milliards de GBP en août 2026, tandis que les exportations totales de biens se sont élevées à 104.6 milliards de GBP au cours des trois mois jusqu’en août 2026. Les relations commerciales du pays ' les relations commerciales créent des exigences pour des enregistrements d’expédition précis et une vérification des fournisseurs à travers les chaînes d’approvisionnement nationales et internationales. [15]
Qu’est-ce qui soutient l’adoption par le Japon ?
28.9% CAGR, soutenue par ses exportations manufacturières à forte valeur ajoutée et des initiatives gouvernementales favorisant la normalisation logistique et la résilience de la chaîne d’approvisionnement.
Le marché du Japon' S est influencé par son écosystème de fabrication avancé et la demande de traçabilité fiable des composants. Les fabricants automobiles, électroniques et d’équipements industriels exigent des enregistrements précis des mouvements des pièces et des informations sur les fournisseurs. Les plateformes blockchain peuvent prendre en charge l’authentification des produits et la documentation du cycle de vie à travers des réseaux de production complexes. L’intégration avec les systèmes d’entreprise existants et les technologies de fabrication restera importante pour une adoption plus large.
Le marché du Japon et du39; États-Unis est influencé par son écosystème manufacturier avancé et la nécessité de maintenir une traçabilité fiable des composants à travers les réseaux de production internationaux. Selon le Ministère des Finances du Japon et du39; les exportations de biens ont atteint environ 63.44 trillion de yens entre avril et septembre 2026, augmentant 18.3% année après année. Les exportations de machines ont représenté environ 11.03 trillions de yens, tandis que les exportations de machines électriques ont atteint 11.90 trillion de yens durant la même période. De plus, le Cabinet japonais et le39; a approuvé le plan général de la politique de distribution physique pour l’exercice 2026–2030, qui met l’accent sur la standardisation logistique et la transformation numérique parallèlement à la résilience de la chaîne d’approvisionnement. [16] [17]
Quels pays développent le marché de la blockchain pour la chaîne d’approvisionnement jusqu’en 2036 ?
Combustion Turbine Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 44.3% |
| Brésil | 40.4% |
| USA | 36.6% |
| Royaume-Uni | 32.7% |
| Japon | 28.9% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
44.3% CAGR, soutenue par sa vaste base de production et les exigences croissantes de traçabilité au niveau des produits dans le cadre des initiatives européennes de passeports de produit numériques.
Allemagne' la blockchain pour le marché de la chaîne d’approvisionnement est soutenue par son écosystème industriel et automobile bien établi. Selon l’Allemagne' l’Office fédéral de la statistique, l’Allemagne a enregistré des exportations de biens ajustées saisonnièrement et calendrier de 138.2 milliards d’euros en juillet 2026, soit une augmentation 6.1% par rapport à juillet 2025. Ce mouvement transfrontalier étendu de biens manufacturés crée une demande de documentation fiable des fournisseurs et de vérification au niveau des produits. De plus, le Registre numérique des passeports de produits de la Commission européenne et de la Commission européenne et de la39; est devenu opérationnel le 20 juillet 2026, établissant une infrastructure pour l’identification et l’enregistrement des produits à travers l’UE. Ces développements créent des opportunités pour les plateformes blockchain soutenant l’authentification des composants et la provenance des matériaux à travers les réseaux d’approvisionnement industriels. [11] [12]
Comment le Brésil développe-t-il l’adoption de la blockchain ?
40.4% CAGR, façonné par l’expansion des exportations agricoles et le besoin d’une traçabilité fiable à travers les réseaux internationaux d’approvisionnement alimentaire.
Le marché du Brésil' S est soutenu par des opportunités d’amélioration de la traçabilité agricole, de la provenance alimentaire et de la transparence des chaînes d’approvisionnement à l’exportation. Les producteurs, transformateurs et distributeurs agricoles opèrent à travers des réseaux d’approvisionnement géographiquement dispersés. Les plateformes basées sur la blockchain peuvent aider à maintenir des registres vérifiables de l’origine, du mouvement et de la gestion des produits. Les fournisseurs technologiques proposant des intégrations avec des systèmes logistiques et d’inventaire peuvent répondre aux besoins des entreprises recherchant une plus grande visibilité dans la chaîne d’approvisionnement.
Selon les statistiques officielles du commerce extérieur du Bré39sil ; les exportations du secteur agricole ont atteint environ USD 64.84 milliards entre janvier et septembre 2026, en hausse 8.89% par rapport à la période correspondante en 2025. Cette activité d’exportation crée une demande de documents vérifiables couvrant l’origine des produits et le déplacement des exploitations vers les installations de transformation et les acheteurs internationaux. [13]
Qu’est-ce qui soutient l’adoption par les États-Unis ?
36.6% CAGR, stimulé par l’ampleur de l’activité de fabrication et de distribution et la demande croissante de visibilité des stocks à travers les réseaux d’approvisionnement des entreprises.
Le marché américain bénéficie de la numérisation des entreprises et de la demande pour une gestion renforcée des risques de la chaîne d’approvisionnement. Les entreprises de fabrication, de distribution, de santé et de distribution alimentaire ont besoin de dossiers produits fiables et d’informations sur les fournisseurs. Les plateformes blockchain peuvent soutenir l’authentification des produits et la transparence des transactions entre partenaires commerciaux. Les fournisseurs développent également des intégrations avec les systèmes IoT et les applications d’entreprise pour améliorer le suivi des actifs et la visibilité opérationnelle.
Le marché américain bénéficie d’opérations de fabrication et de distribution étendues qui nécessitent des registres de produits précis et une gestion coordonnée des stocks. Selon le Bureau du recensement américain, les ventes commerciales distributives combinées et fabricants' les expéditions ont atteint environ USD 2.12 trillion en août 2026, augmentant 10.2% année après année. Les stocks de fabricants' et commerciaux s’élevaient à environ USD 2.82 trillion à la fin du même mois. L’ampleur de ces opérations crée des opportunités pour des plateformes blockchain qui améliorent la visibilité des transactions et soutiennent l’authentification des produits auprès des fournisseurs et partenaires de distribution. [14]
Comment le Royaume-Uni construit-il l’adoption ?
32.7% CAGR, soutenue par un commerce international étendu de marchandises et une demande croissante pour une documentation transparente des approvisionnements et des expéditions.
Le marché britannique est soutenu par la demande d’approvisionnement transparent, d’authentification des produits et d’une meilleure coordination logistique. Les détaillants et les fabricants ont besoin d’informations fiables sur l’origine des produits et les activités des fournisseurs. Les applications blockchain peuvent prendre en charge la documentation de provenance et les enregistrements partagés des transactions à travers les réseaux d’achats et de distribution. Les solutions cloud et les capacités d’intégration d’entreprise peuvent améliorer l’accessibilité pour les organisations disposant de multiples partenaires de la chaîne d’approvisionnement.
Le marché britannique est soutenu par l’activité commerciale internationale et la nécessité d’un échange d’informations fiable entre fabricants et partenaires de distribution. Selon l’Office for National Statistics, les exportations britanniques de biens ont atteint 34.4 milliards de GBP en août 2026, tandis que les exportations totales de biens se sont élevées à 104.6 milliards de GBP au cours des trois mois jusqu’en août 2026. Les relations commerciales du pays ' les relations commerciales créent des exigences pour des enregistrements d’expédition précis et une vérification des fournisseurs à travers les chaînes d’approvisionnement nationales et internationales. [15]
Qu’est-ce qui soutient l’adoption par le Japon ?
28.9% CAGR, soutenue par ses exportations manufacturières à forte valeur ajoutée et des initiatives gouvernementales favorisant la normalisation logistique et la résilience de la chaîne d’approvisionnement.
Le marché du Japon' S est influencé par son écosystème de fabrication avancé et la demande de traçabilité fiable des composants. Les fabricants automobiles, électroniques et d’équipements industriels exigent des enregistrements précis des mouvements des pièces et des informations sur les fournisseurs. Les plateformes blockchain peuvent prendre en charge l’authentification des produits et la documentation du cycle de vie à travers des réseaux de production complexes. L’intégration avec les systèmes d’entreprise existants et les technologies de fabrication restera importante pour une adoption plus large.
Le marché du Japon et du39; États-Unis est influencé par son écosystème manufacturier avancé et la nécessité de maintenir une traçabilité fiable des composants à travers les réseaux de production internationaux. Selon le Ministère des Finances du Japon et du39; les exportations de biens ont atteint environ 63.44 trillion de yens entre avril et septembre 2026, augmentant 18.3% année après année. Les exportations de machines ont représenté environ 11.03 trillions de yens, tandis que les exportations de machines électriques ont atteint 11.90 trillion de yens durant la même période. De plus, le Cabinet japonais et le39; a approuvé le plan général de la politique de distribution physique pour l’exercice 2026–2030, qui met l’accent sur la standardisation logistique et la transformation numérique parallèlement à la résilience de la chaîne d’approvisionnement. [16] [17]
Segmentation
Quel est le champ d’application et la couverture du rapport ?
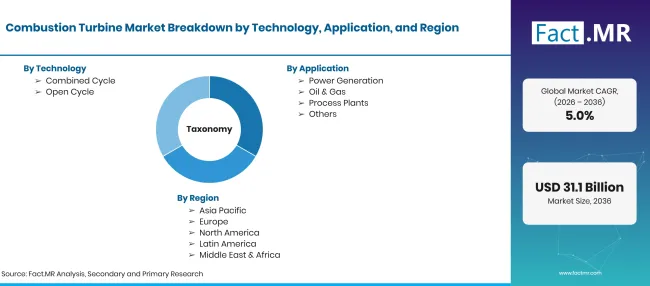
Combustion Turbine Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | Turbines à combustion utilisées pour la production d’électricité et les tâches industrielles pertinentes, évaluées par technologie, capacité, type de combustible, application et utilisateur final. |
| Technologie | Cycle combiné ; Cycle ouvert |
| Application | Production d’énergie ; Pétrole & gaz ; Centrales de traitement ; Autres |
| Capacité | Moins de 40 MW ; 40-120 MW ; Au-dessus de 120 MW |
| Type de carburant | Gaz naturel ; Pétrole ; Autres |
| Utilisateur final | Services publics ; Industriel ; Commercial |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Brésil ; Allemagne; États-Unis ; Royaume-Uni ; Japon |
| Entreprises profilées | GE Vernova Inc.; Siemens Energy AG; Mitsubishi Power, Ltd. ; Ansaldo Energia S.p.A.; Kawasaki Heavy Industries, Ltd. ; Solar Turbines Incorporated (Caterpillar Inc.) ; Société Baker Hughes ; Doosan Enerbility Co., Ltd.; Destinus Energy (Destinus OPRA B.V.) ; Capstone Energy+, Inc. |
| Période de prévision | 2026 à 2036 |
| Approche | Évaluation de la technologie des turbines, des calendriers de projet, des besoins de production, de la disponibilité en carburant, des besoins en capacité et de la participation des fournisseurs dans les applications utilitaires et industrielles. |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Comment le marché est-il segmenté ?
-
Par technologie
- Cycle combiné
- Cycle ouvert
-
Par application
- Production d’électricité
- Pétrole et gaz
- Usines de procédé
- Autres
-
Par capacité
- Moins de 40 MW
- 40-120 MW
- Au-dessus de 120 MW
-
Par type de carburant
- Gaz naturel
- Pétrole
- Autres
-
Par utilisateur final
- Services publics
- Industriel
- Commercial
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des turbines à combustion en 2026 ?
Quelle est la CAGR du marché des turbines à combustion de 2026 à 2036 ?
Quelle technologie domine le marché des turbines à combustion ?
Quelle application domine le marché des turbines à combustion ?
Quelles sont les principales entreprises sur le marché des turbines à combustion ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF