- Market Value (2025): USD 64.80 Bn
- Estimated Value (2026): USD 68.2 Bn
- Forecast Value (2036): USD 113.2 Bn
- CAGR (2026-2036): 5.2%
Quelle est la valeur prévue du marché du câble en cuivre d’ici 2036 ?
USD 68.2 milliards en 2026 à USD 113.2 milliards d’ici 2036 à 5.2% CAGR.
- En 2025, le marché des câbles en cuivre valait USD 64.8 milliards, avec le câblage structuré, la distribution d’électricité et le câblage des centrales fournissant la majeure partie de cette base.
- Les revenus passeront de USD 68.2 milliards en 2026 à USD 113.2 milliards d’ici 2036, à mesure que le renforcement du réseau, l’électrification des usines et les mises à niveau du réseau des entreprises élargiront le carnet de commandes.
- Un CAGR 5.2% reflète un travail de remplacement régulier sur des réseaux vieillissants, combiné à de nouveaux circuits pour les centres de données, points de recharge et lignes de production automatisées.
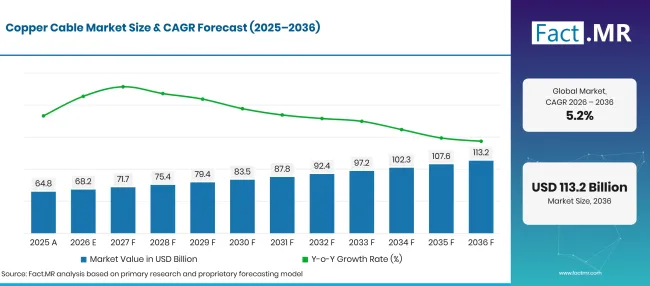
Copper Cable Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 64.8 |
| 2026 | Estimation | 68.2 |
| 2036 | Prévisions | 113.2 |
| CAGR 2026 à 2036 | Période de prévision | 5.2% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché du câble en cuivre ?
La période 2026-2036 ajoutera USD 45.0 milliards de nouvelles valeurs, avec des câbles torsadés et télécommunications transportant les plus grands blocs individuels.
- Moteurs de la demande sur le marché
- L’accès au réseau ne cesse de s’élargir. Environ 6 milliards de personnes étaient en ligne en 2025, tandis que 2.2 milliards sont restées hors ligne, selon l’UIT 1. Chaque nouveau étage de bureaux, campus et nœud d’accès nécessite encore un patch en cuivre et un câblage horizontal entre la fibre et l’appareil terminal.
- Les centres de données attirent de lourds câbles d’énergie et de signal vers de nouveaux sites. Le Département de l’Énergie des États-Unis note que les centres de données ont consommé environ 4.4% de l’électricité américaine en 2023 et pourraient atteindre jusqu’à 12% d’ici 2028 [2]. Chaque rangée de rack ajoute des alimentateurs en cuivre, des connexions de bus et des liaisons à courte portée.
- Les bâtiments restent la charge de base pour les conducteurs en cuivre. L’USGS rapporte que la construction de bâtiments a expliqué 42% de l’utilisation du cuivre américain en 2025 et les produits électriques et électroniques pour une autre 23% [3]. Les codes de câblage qui exigent plus de circuits par logement maintiennent ce volume stable.
- L’automatisation des usines consiste à ajouter des câbles de contrôle, d’instrumentation et de moteurs. Les robots, les variateurs et les réseaux de capteurs nécessitent chacun des passages multiconducteurs blindés, et les modifications des anciennes lignes remplacent souvent les plateaux entiers d’un seul coup. Les propriétaires d’usines préfèrent les câbles avec des capacités d’huile, de chauffage et de flexion correspondant à la machine, ce qui réduit les temps d’arrêt lors des changements.
- Segments clés analysés
- Par type de produit : Le câble à paires torsadées détiendra 38.4% part en 2026, puisque le câblage structuré dans les bureaux, campus et salles de serveurs circule toujours sur des paires cuivre entre les commutateurs et les appareils finaux.
- Par application : Les télécommunications compteront 28.6% de la valeur 2026, car les opérateurs et les entreprises conservent le cuivre dans les liaisons d’accès, d’intérieur des bâtiments et d’équipements lorsque de courtes distances le favorisent.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Le cuivre conservera son rôle partout où l’énergie et les données doivent parcourir de courtes distances vers de nombreux points d’extrémité, ce qui correspond à la plupart des bâtiments, des usines et des salles de serveurs. Les opérateurs de réseau et les constructeurs de centres de données fixeront le rythme des commandes, tandis que les fluctuations des prix du métal détermineront qui protège la marge. Les fournisseurs disposant d’un approvisionnement sécurisé en tiges, de routes de recyclage et de vastes catalogues de câbles basse tension et de données remporteront les contrats à long terme. »
- Implications stratégiques
- Les fabricants de câbles devraient verrouiller l’offre à long terme de tiges de cuivre et étendre la récupération des ferrailles afin que les devis restent stables lorsque les prix des métaux évoluent.
- Les distributeurs d’électricité devraient détenir un stock plus important de câbles industriels de catégorie 6A et blindés, car les entrepreneurs sur les travaux de centres de données et d’usines commandent à court terme.
- Les services publics et les propriétaires de bâtiments devraient planifier le remplacement des câbles par lots liés au réseau et aux programmes de rénovation, ce qui améliore les créneaux tarifaires et de livraison.
- Les investisseurs devraient privilégier les producteurs disposant de capacités basse et moyenne tension proches des centres de demande, car le fret et les délais de livraison pèsent lourdement sur les offres pour câbles en cuivre.
L’Allemagne mènera le groupe des cinq pays à 6.0%, portée par un déploiement du réseau qui est passé de la planification à la construction. Le Brésil suit en 5.5% alors que les enchères de transmission se transforment en travaux de ligne et de sous-stations. Les États-Unis, à 4.9%, bénéficient de la charge des centres de données mais développent une base installée très importante. Le Royaume-Uni publiera 4.4%, les travaux haut débit se déplaçant vers la fibre tandis que le câblage de construction reste stable. Le Japon clôture le groupe à 3.9%, où une consommation d’énergie stable limite les nouveaux circuits et la demande repose sur les modernisations des usines.
Comment le marché du câble en cuivre se répartit-il par segment ?
Câble à paires torsadées mènera le type de produit à 38.4%; Les télécommunications dirigeront l’application à 28.6% en 2026.
Quel type de produit mène ?
Le câble à paires torsadées représente 38.4% des ventes de 2026.
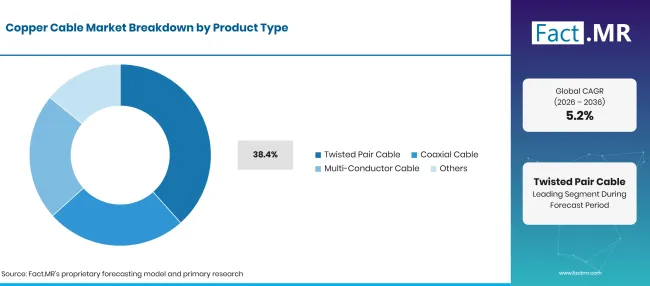
Copper Cable Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Câble à paire torsadée (segment de tête) | 38.4% |
| D’autres segments combinés | 61.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Les installations de bureaux, hôpitaux, écoles et salles de serveurs câblent tous leurs passages horizontaux avec des paires cuivre, et c’est là que ce produit prend son volume. Torsionner les conducteurs coupe la diaphonie et les interférences extérieures, permettant ainsi à un seul câble de transporter des données Ethernet et, via Power over Ethernet, de faire fonctionner des caméras, des points d’accès et de l’éclairage. La demande pour des équipements Ethernet gigabit maintient les câbles de catégorie 6 et 6A sur la plupart des fiches techniques. Le câble coaxial dessert les liaisons de diffusion, de télévision par câble et de radiofréquence, tandis que le câble multi-conducteurs transporte les signaux d’alimentation et de contrôle à l’intérieur des machines et des tableaux. D’autres produits incluent des câbles plats, rubans et câbles spéciaux pour appareils électroménagers et instruments. Les acheteurs des trois groupes choisissent selon la taille du conducteur, le blindage et la capacité de la gaine, et l’industrie du fil et du câble fixe les prix du cuivre et des chaînes composées à payer.
Qu’est-ce qui soutient les télécommunications dans l’application ?
Les télécommunications représentent 28.6% du chiffre d’affaires de 2026.
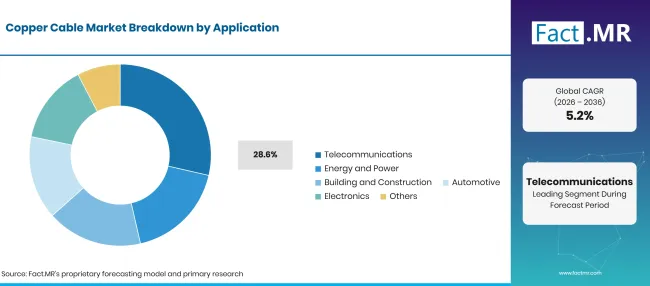
Copper Cable Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Télécommunications (segment principal) | 28.6% |
| D’autres segments combinés | 71.4%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Les opérateurs réseau et les entreprises dépendent toujours du cuivre pour la liaison finale vers le bureau, l’unité radio et l’appareil des locaux clients. La fibre atteint désormais la plupart des armoires et bâtiments, mais les câbles de raccordement en cuivre, les liaisons backplane et les câbles intégrés restent moins coûteux à terminer et à alimenter. La croissance des cartes réseau Ethernet et des ports de commutation ajoute une connexion cuivre à chaque extrémité. Les applications énergétiques et électriques utilisent le cuivre dans les alimentateurs basse et moyenne tension, la mise à la terre et le câblage des postes de transformation. Le bâtiment et la construction absorbent le câblage polyvalent, tandis que l’automobile et l’électronique achètent des fils fins et des câbles de faisceau. La hausse des ventes de la flotte de véhicules électriques augmente la demande de câbles en cuivre haute tension à l’intérieur de chaque voiture et à chaque borne.
Qu’est-ce qui accélère l’adoption du marché du câble cuivre, et qu’est-ce qui la freine ?
Une consommation accrue d’électricité, de nouveaux centres de données, l’automatisation des usines et les travaux de construction ajoutent des circuits en cuivre dans les cinq pays. La conductivité du cuivre et les compétences des installateurs existants le favorisent pour des périodes courtes. Les prix volatils des métaux réduisent les marges, l’aluminium nécessite une partie des câbles électriques, et la fibre optique remplace sans cesse le cuivre dans les liaisons de communication plus longues.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Renforcement du réseau et réseaux de distribution plus larges | +1.1% | Mondial | À long terme (>=4 ans) |
| Exigences pour le câblage de la construction et du bâtiment | +1.0% | Asie-Pacifique, Amérique du Nord, Amérique latine | Moyen terme (2-4 ans) |
| Automatisation des usines et machines connectées | +0.9% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Croissance des entreprises et des réseaux télécoms | +0.7% | Mondial | Moyen terme (2-4 ans) |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Câblage d’alimentation et de signal pour les centres de données | +0.7% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Prolongements de lignes de transmission et de distribution | +0.7% | Europe, Amérique latine, Amérique du Nord | À long terme (>=4 ans) |
| Câbles spécialement conçus pour l’automatisation industrielle | +0.6% | Mondial | Moyen terme (2-4 ans) |
| Remplacement du vieux câble électrique et de communication | +0.5% | Europe, Amérique du Nord, Japon | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Les fluctuations du prix du cuivre augmentent les coûts de production et d’achat | -0.8% | Mondial | À court terme (<=2 ans) |
| La fibre optique remplaçant le cuivre dans les liaisons de communication | -0.5% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | À long terme (>=4 ans) |
| Les conducteurs en aluminium dans certains câbles électriques utilisent | -0.5% | Mondial | Moyen terme (2-4 ans) |
| La concurrence des prix presse les marges des fabricants | -0.4% | Mondial | À court terme (<=2 ans) |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Quels pays étendent le marché des câbles en cuivre jusqu’en 2036 ?
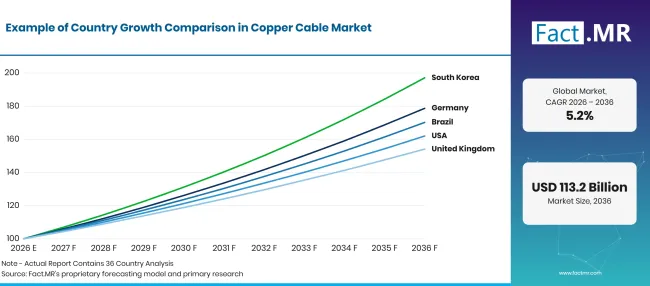
Copper Cable Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 6.0% |
| Brésil | 5.5% |
| États-Unis | 4.9% |
| Royaume-Uni | 4.4% |
| Japon | 3.9% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Qu’est-ce qui soutient l’adoption du câble cuivre en Allemagne ?
6.0% CAGR, stimulée par l’expansion du réseau qui s’est déplacée vers la construction.
Le régulateur du réseau allemand a approuvé environ 2,000 km de lignes électriques en 2025, soit environ 45% de plus qu’en 2024, et a accordé l’autorisation de construire pour les liaisons en courant continu A-Nord, Ultranet, SuedLink et SuedOstLink [4]. Ces corridors nécessitent des stations de conversion et des postes de connexion, chacun câblé avec un câble de contrôle en cuivre, une mise à la terre et un câble basse tension. Les usines de machines et automobiles du pays passent des commandes régulières pour des câbles industriels blindés tout en automatisant les lignes plus anciennes.
Comment le Brésil développe-t-il la demande ?
5.5% CAGR, soutenu par des ventes aux enchères de transmissions et une nouvelle charge industrielle.
Le ministère brésilien des Mines et de l’Énergie a rapporté que sa première vente aux enchères de transport de 2025 couvrait 1,081 km de nouvelles lignes et 2,000 MVA de capacité à travers 12 États, avec un investissement prévu de 5.53 milliards de R$ [5]. Les postes électriques et les câbles de distribution construits autour de ces lignes utilisent des conducteurs en cuivre. Les parcs éoliens et solaires du nord-est ont également besoin de câbles collecteurs et de commande, tandis que les travaux de construction commerciale dans le sud-est continuent de faire avancer les fils.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
4.9% CAGR, aidé par la construction de centres de données et les mises à niveau du réseau.
La production d’électricité américaine a atteint un record d’environ 4,430 milliards de kWh en 2025, en hausse 2.8% par rapport à 2024, selon l’EIA [6]. La consommation de cuivre raffiné a atteint 1,700 mille tonnes métriques en 2025, selon les données de l’USGS [3]. Les centres de données, les nouvelles usines et les programmes de renforcement des services publics maintiennent des commandes élevées pour les câbles d’alimentation et de bâtiments. Les règles de sécurité des produits, y compris la demande pour les produits de sécurité électrique, déterminent également les classifications des câbles achetées par les entrepreneurs.
Comment le Royaume-Uni développe-t-il la demande ?
4.4% CAGR, reflétant une construction régulière et un passage à la fibre optique dans les réseaux d’accès.
Le haut débit compatible gigabit a atteint 88% des locaux britanniques en janvier 2026, contre 84% un an plus tôt, rapporte le gouvernement [7]. Ofcom a constaté que la fibre complète était disponible pour 79% des locaux en Angleterre en 2025 [8]. La fibre transporte désormais le lien d’accès, mais chaque nouvelle maison et bureau a toujours besoin de cuivre pour les points de données internes et les circuits électriques. Les rénovations de logements, d’hôpitaux et d’écoles maintiennent la demande pour la construction de câbles et de câbles structurés.
Qu’est-ce qui soutient l’adoption par le Japon ?
3.9% CAGR, car les améliorations d’usine compensent la consommation d’énergie fixe.
La consommation énergétique finale du Japon a diminué 2.0% en 2024, tandis que la consommation d’électricité a augmenté 0.6%, rapporte METI [9]. Cette tendance indique une augmentation des processus électrifiés dans les foyers et les entreprises, même si la consommation totale d’énergie diminue. Les usines électroniques, semi-conductrices et automobiles achètent des câbles en cuivre à voie fine et haute flexion pour les robots et équipements de test. Les opérateurs ferroviaires et de services publics remplacent les câbles vieillissants sur des cycles fixes, ce qui offre aux constructeurs locaux une base stable. Les règles de conception sismiques poussent également les propriétaires d’immeubles à adopter des conducteurs flexibles et des homologations au feu testées, ajoutant ainsi une valeur par mètre installé.
Qui dirige le marché du câble en cuivre ?
Trois groupes façonnent la concurrence. Les producteurs mondiaux multisegments, menés par Prysmian et Nexans, rivalisent sur l’échelle, l’approvisionnement en métal et allant de la construction de fils aux câbles de réseau. Prysmian a signé un accord à long terme pour les barres de fil en cuivre avec Aurubis en septembre 2026 afin d’assurer l’approvisionnement pour l’électrification et les réseaux numériques [10], et Nexans s’est associé à Vesto en octobre 2026 pour étendre la réutilisation des câbles électriques via son service CableLoop [11].
Des spécialistes régionaux tels que Southwire et LS Cable & System l’emportent en termes de vitesse de livraison et de codes locaux. Southwire a ouvert une nouvelle usine industrielle à Bremen, Indiana, en septembre 2025, desservant les clients industriels, télécoms, centres de données et automatisation industrielle [12], et en novembre 2025, annoncé une expansion de la production de câbles moyenne tension à Heflin, Alabama [13]. Des groupes japonais et chinois, dont Sumitomo Electric, Furukawa Electric, Proterial et Hengtong, rivalisent grâce à la métallurgie des conducteurs et à des portefeuilles combinés de cuivre et de fibre. Jusqu’en 2036, l’approvisionnement sécurisé en cuivre, la capacité de recyclage et la livraison rapide aux projets de centres de données et de réseau distingueront les gagnants des autres.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises du marché du câble en cuivre incluent Prysmian, Nexans, Southwire, LS Cable & System, Sumitomo Electric, Furukawa Electric, Proterial et Hengtong.
- Prysmian
- Nexans
- Southwire
- Câble & Système LS
- Sumitomo Electric
- Furukawa Electric
- Protérielle
- Hengtong
Bibliographie
- [1] Union internationale des télécommunications. (2025, novembre 17). Le nombre mondial d’utilisateurs d’Internet augmente, mais les disparités accentuent les principales fractures numériques.
- [2] Département de l’Énergie des États-Unis. (2025, novembre 13). Les outils de transmission intelligents modernisent le réseau électrique américain.
- [3] Service géologique des États-Unis. (février 2026). Résumés des matières premières minérales 2026 : cuivre.
- [4] Bundesnetzagentur. (2026, janvier 2). La transition énergétique franchit un obstacle crucial : des progrès significatifs dans l’expansion du réseau électrique en 2025.
- [5] Ministério de Minas e Energia. (2025, décembre 12). MME consolida expansion sustentável da infraestrutura elétrica para atender ao crescimento da demanda de energía.
- [6] Administration américaine de l’information sur l’énergie. (2026, mars 5). La production d’électricité américaine en 2025 a encore battu un record.
- [7] GOV.UK. (juillet 132026 ). Rapport annuel des missions de montée de niveau 2025 à 2026 (version accessible).
- [8] Ofcom. (2025, novembre 19). Rapport des nations 2025.
- [9] Ministère de l’Économie, du Commerce et de l’Industrie. (avril 142026). Rapport sur l’offre et la demande d’énergie pour l’exercice 2024 (rapport révisé).
- [10] Prysmian. (2026, septembre 23). Prysmian et Aurubis approfondissent leur partenariat stratégique avec un accord historique à long terme sur le cuivre.
- [11] Nexans. (2026, octobre 15). Nexans et Vesto s’associent pour augmenter la réutilisation des câbles électriques.
- [12] Southwire. (2025, septembre 12). Southwire célèbre la coupure du ruban dans une nouvelle usine industrielle à Bremen, Indiana.
- [13] Southwire. (2025, novembre 12). Southwire va étendre ses opérations à Heflin, Alabama...
Ce rapport répond
- Comment les revenus des câbles en cuivre sont-ils répartis entre paires torsadées, câbles coaxiaux, multi-conducteurs et autres câbles ?
- Pourquoi les paires de cuivre gardent-elles leur place dans les câblages de bureau, de campus et de salle des serveurs ?
- Quelles applications achètent le plus de câbles en cuivre, et quelle part provient des réseaux de télécommunications ?
- Que recherchent les acheteurs industriels, résidentiels et commerciaux en termes de taille de conducteur, de blindage et de qualifications de chemise ?
- Comment les prix du cuivre, les conducteurs d’aluminium et la fibre optique modifient-ils les marges des fournisseurs et les choix de produits ?
- Lequel des cinq pays croîtra le plus rapidement, et quels projets de réseau, de construction et de réseau expliquent ces lacunes ?
Que couvre le marché des câbles en cuivre ?
Cette étude suit des câbles finis construits autour de conducteurs en cuivre qui transportent l’alimentation ou les signaux. Les conceptions à paires torsadées, coaxiales et multi-conducteurs forment les principaux groupes de produits, avec les câbles plats, rubans et les câbles spéciaux regroupés comme les autres.
Les conceptions d’accès hybride comptent également lorsque le cuivre porte la dernière distribution, et les options sans fil telles que l’accès sans fil fixe5G concurrencent le cuivre pour certaines connexions rurales et suburbaines. Le câble vendu pour ces liaisons n’est valorisé que lorsqu’il atteint l’acheteur en tant que produit fini.
Le chiffre d’affaires est mesuré en prix de vente des fabricants dans les télécommunications, l’énergie et l’électricité, le bâtiment et la construction, l’automobile, l’électronique et d’autres applications. La vue de l’utilisateur final couvre les acheteurs industriels, résidentiels et commerciaux.
Qu’est-ce qui est inclus dans le périmètre ?
Câbles conducteurs en cuivre pour la distribution d’électricité, les télécommunications, le câblage des bâtiments et les connexions d’équipement.
Des modèles de câbles en cuivre blindés, blindés et isolés vendus comme des produits complets de câbles. Câbles en cuivre utilisés dans les véhicules, les bornes, les appareils électroménagers et les équipements électroniques. Câbles de données et de contrôle pour usines, usines et salles de serveurs.
Qu’est-ce qui est exclu de la portée ?
Des câbles à fibre optique, qui transportent les signaux sous forme de lumière.
Câbles et conducteurs uniquement en aluminium sans teneur en cuivre. Tiges de cuivre, cathode et fil nu vendus comme matières premières vendues. Connecteurs, équipements de commutation, services d’installation et projets d’infrastructure complets.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
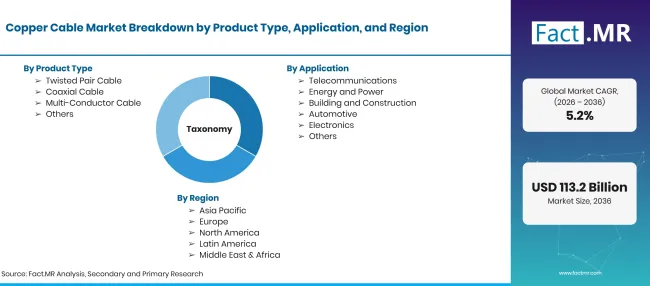
Copper Cable Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à CAGR |
| Définition du marché | Les câbles utilisant des conducteurs en cuivre pour transporter l’alimentation électrique ou les signaux de communication, vendus comme produits de câbles finis. |
| Type de produit | Câble à paires torsadées ; Câble coaxial ; Câble multi-conducteurs ; Autres |
| Application | Télécommunications ; Énergie et Énergie ; Construction et Bâtiment ; Automobile ; Électronique ; Autres |
| Utilisateur final | Industriel ; Résidentiel ; Commercial |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | Prysmian ; Nexans ; Southwire ; LS Cable & System ; Sumitomo Electric ; Furukawa Electric ; Proterial ; Hengtong |
| Période de prévision | 2026 à 2036 |
| Approche | La consommation de câbles de cuivre par application et utilisateur final, vérifiée par rapport à la production du producteur et aux données d’électricité, de construction et de réseau du pays. |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Câble à paire torsadée
- Câble coaxial
- Câble multi-conducteur
- Autres
-
Par application
- Télécommunications
- Énergie et puissance
- Construction et construction
- Automobile
- Électronique
- Autres
-
Par utilisateur final
- Industriel
- Résidentiel
- Commercial
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des câbles en cuivre en 2026 ?
Quel taux de croissance le marché des câbles en cuivre enregistrera-t-il ?
Quel type de produit conduit ?
Quelles applications mènent ?
Quel pays croîtra le plus rapidement ?
Quelles sont les principales entreprises ?
Qu’est-ce qui freine le marché ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF