- Market Value (2025): USD 6.0 Bn
- Estimated Value (2026): USD 6.32 Bn
- Forecast Value (2036): USD 10.6 Bn
- CAGR (2026-2036): 5.3%
Quelle est la valeur prévue du marché du papier éco d’ici 2036 ?
USD 6.3 milliards en 2026 pour USD 10.6 milliards d’ici 2036, à un 5.3% CAGR.
- Selon Fact.MR analyse, le marché du papier écologique a atteint USD 6.0 milliard en 2025.
- La demande passera de USD 6.32 milliards en 2026 à USD 10.6 milliards en 2036.
- Le marché devrait enregistrer un 5.3% CAGR entre 2026 et 2036, les convertisseurs d’emballages et les utilisateurs commerciaux achetant des papiers certifiés et recyclés.
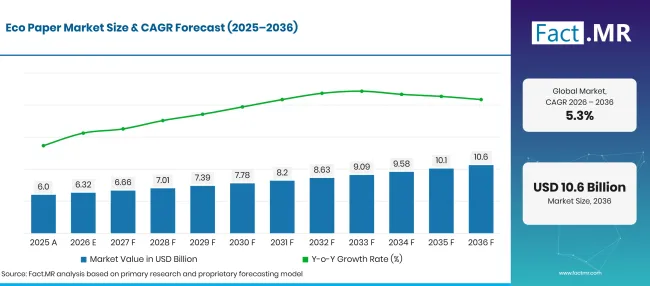
Factmr Eco Paper Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 6.0 |
| 2026 | Estimation | 6.32 |
| 2036 | Prévisions | 10.6 |
| CAGR 2026 à 2036 | Période de prévision | 5.3% |
Source : analyse Fact.MR. Mis à jour le 13 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché de l’Eco Paper ?
USD 4.3 un milliard de chances absolues entre 2026 et 2036, avec le papier et les emballages recyclés constituant la principale base d’achats.
- Moteurs de la demande sur le marché
- Les convertisseurs d’emballage s’appuient de plus en plus sur du papier récupéré qui offre une résistance et une qualité d’impression fiables. Le cadre d’emballage de la Commission européenne ' s porte une attention particulière sur la récupération des matériaux et sur les informations claires sur la recyclabilité. Les qualités qui conservent leurs performances grâce à des productions répétées suscitent un intérêt accru des acheteurs.
- Les équipes d’emballage de marque accordent une plus grande importance aux détails documentés sur l’origine du matériau et la recyclabilité, surtout lorsque plusieurs fournisseurs contribuent à un seul paquet fini. Des dossiers clairs facilitent la comparaison avec les fournisseurs et renforcent les décisions d’achat.
- Les usines utilisent plus largement la fibre recyclée dans les cartons d’emballage et certains papiers commerciaux. Un tri régulier et des calendriers d’approvisionnement fiables permettent aux fabricants de maintenir la production sur la bonne voie lorsque la disponibilité du papier récupéré évolue.
- Les imprimeurs et les acheteurs institutionnels privilégient les papiers soutenus par une certification en fibres transparentes lorsque les normes d’achat doivent être respectées. La qualité d’impression familière et la transparence des sources ont un poids important lors du choix des produits.
- Segments clés analysés
- Par type de produit : Le papier recyclé détient 42.3% part en 2026, car les fibres récupérées fournissent l’emballage et l’impression commerciale de routine.
- Par application : L’emballage représente 54.2% part en 2026 car les convertisseurs de boîte et d’emballage achètent de grands volumes de papier.
- Par utilisateur final : Les utilisateurs industriels représentent 38.6% part en 2026, ce qui reflète les commandes répétées des opérations d’emballage et de transformation.
- Par canal de distribution : Les magasins spécialisés capturent 52.4% part de part en 2026, en reflétant les achats effectués par des papiers spécialisés et des distributeurs spécialisés.
- Avis d’analyste à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « La demande en papier écologique dépend de plus en plus d’un convertisseur ' la capacité à obtenir la même qualité de papier sans perturber la production. Les usines disposant d’un tri fiable des fibres récupérées et de registres de certification clairs sont mieux placés pour servir les acheteurs suivant l’origine du matériau. Les contrôles de résistance et de finition de surface restent essentiels à l’approbation des fournisseurs, les acheteurs comparant la qualité du papier entre les fournisseurs potentiels. »
- Implications stratégiques
- Les papetières sont destinées à offrir une séparation plus claire entre les revendications de contenu recyclé et la certification de chaîne de possession, ainsi que des dossiers liés aux grades de papier spécifiques fournis. Une meilleure documentation donne aux acheteurs une plus grande confiance lors des critiques de produits et des décisions d’achat.
- Les convertisseurs d’emballage évaluent de plus en plus la résistance du matériau et les performances de pliage avant d’introduire de nouvelles qualités de papier sur les chaînes de production à grand volume. Des tests précoces permettent de confirmer que le papier fonctionne comme prévu dans des conditions de fonctionnement normales.
- Les distributeurs accordent une attention accrue à la mise en place de la précision des données en fibres et à la certification afin que les acheteurs commerciaux puissent comparer les qualités de papier plus efficacement. Des informations claires raccourcissent le processus d’évaluation et facilitent la comparaison des fournisseurs.
- Les propriétaires de marques examinent de plus près les choix de papier ainsi que les exigences d’impression et d’emballage avant le début de la production. Une meilleure coordination entre les partenaires fournisseurs réduit le besoin de changements une fois la production lancée.
L’Allemagne est sur le point d’enregistrer un 6.7% CAGR, tandis que le Brésil atteint 6.1% à mesure que l’utilisation du papier récupéré s’étend à travers les chaînes d’approvisionnement en emballage. Les États-Unis affichent 5.5% croissance, soutenue par une demande stable de cartons contenant dans toutes les applications d’emballage. Le Royaume-Uni enregistre 4.9%, tandis que le Japon atteint 4.4%, soutenu par des systèmes de collecte de papier bien établis et une activité de fabrication de carton.
Comment le marché du papier écologique se répartit-il par segment ?
42.3%de papier recyclé ; Emballage 54.2%; 38.6%industrielle ; Magasins spécialisés 52.4% en 2026.
Quel type de produit domine ?
Recycled Paper détient 42.3% part en 2026.
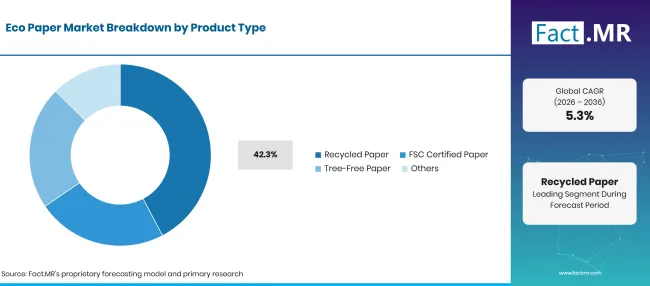
Factmr Eco Paper Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Papier recyclé (segment principal) | 42.3% |
| D’autres segments combinés | 57.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 13 octobre 2026
Le papier recyclé est de plus en plus moulu dans la production de cartons et de panneaux protecteurs, où la résistance constante est importante pour les opérations quotidiennes. Les usines utilisent de plus en plus les fibres récupérées lorsque la qualité correspond aux exigences de résistance et de surface. Le papier certifié FSC attire les acheteurs recherchant des enregistrements clairs de suivi des fibres. Le papier sans arbres offre une source de fibres alternative pour les organisations capables de faire fonctionner ces qualités sur des équipements existants.
Qu’est-ce qui mène le segment Application ?
L’emballage représente 54.2% part de part en 2026.
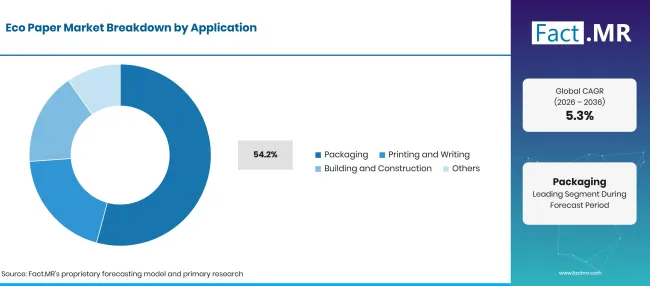
Factmr Eco Paper Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Emballage (Segment principal) | 54.2% |
| D’autres segments combinés | 45.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 13 octobre 2026
Les entreprises d’emballage utilisent du papier éco pour les cartons ondulés et les cartons pliants qui protègent les produits pendant le stockage et la livraison. Les acheteurs de papier d’impression et d’écriture recherchent une surface lisse et une qualité de papier constante pour un usage quotidien. En construction, le papier éco est utilisé pour les revêtements et les matériaux protecteurs lorsque la qualité du papier correspond aux exigences du travail.
Comment l’achat par l’utilisateur final influence-t-il les ventes ?
L’industrie représentera 38.6% part en 2026.
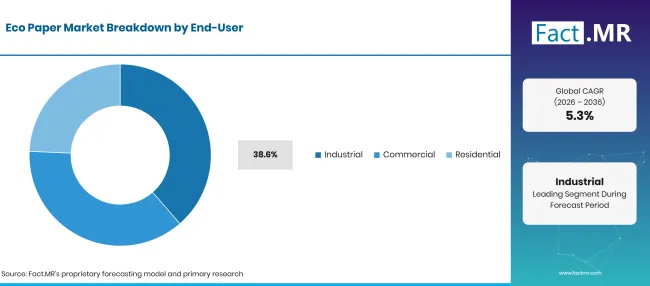
Factmr Eco Paper Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Industriel (segment de tête) | 38.6% |
| D’autres segments combinés | 61.4%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 13 octobre 2026
Les acheteurs industriels achètent régulièrement du papier pour les travaux d’emballage et de conversion. Une résistance constante du papier permet de maintenir un bon déroulement de la production lorsqu’une qualité est remplacée. Les clients commerciaux recherchent généralement des exigences d’impression claire et une qualité fiable du papier. L’usage domestique dépend de la protection du papier, de l’apparence ou de la finition nécessaires au produit.
Quel canal de distribution détient la plus grande part ?
Les magasins spécialisés capturent 52.4% part de part en 2026.
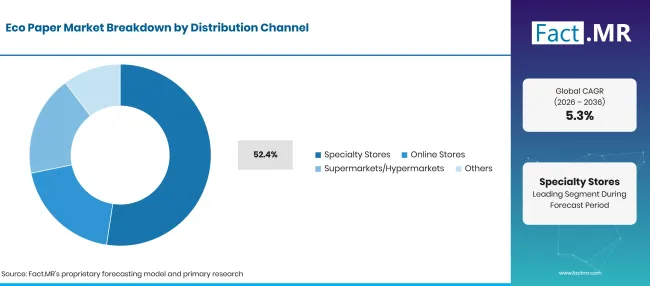
Factmr Eco Paper Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de distribution | Partager (2026) |
|---|---|
| Magasins spécialisés (segment de pointe) | 52.4% |
| D’autres segments combinés | 47.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 13 octobre 2026
Les magasins spécialisés et les papiertiers aident les clients à choisir le bon type, poids et notes certifiées pour leur travail. Ils fournissent également de petites quantités aux imprimeurs qui n’achètent pas directement aux papeteries. Les canaux en ligne facilitent la répétition des commandes pour les grades de papier familières, tandis que les détaillants généralistes se concentrent sur les produits papier du quotidien. Les équipes choisissant les papiers spécialisés recherchent une qualité d’impression cohérente et des informations claires sur les produits pour assurer le bon déroulement de la production.
Qu’est-ce qui accélère l’adoption du marché du papier écologique, et qu’est-ce qui la freine ?
L’approvisionnement constant en fibres récupéré et la demande croissante pour l’emballage favorisent une utilisation plus large du papier écologique. Les différences de qualité du papier et le coût du passage à de nouvelles qualités peuvent ralentir l’adoption.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Applications d’emballage | +1.0% | Mondial | Moyen terme (2–4 ans) |
| Collecte de fibres récupérées | +0.8% | Europe, Amérique du Nord | À court terme (<= 2 ans) |
| Approvisionnement certifié | +0.7% | Europe, Japon | Moyen terme (2–4 ans) |
| Tests de conversion | +0.5% | Mondial | Moyen terme (2–4 ans) |
| Substitution sur papier | +0.4% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 13 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Fibre récupérée de qualité supérieure | +0.8% | Europe, États-Unis | Moyen terme (2–4 ans) |
| Grades certifiés traçables | +0.6% | Mondial | Moyen terme (2–4 ans) |
| Support des spécifications d’emballage | +0.5% | Mondial | À court terme (<= 2 ans) |
| Petites commandes dirigées par des marchands | +0.4% | Mondial | Moyen terme (2–4 ans) |
Source : analyse Fact.MR. Mis à jour le 13 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Fibre récupérée variable | -0.8% | Mondial | À court terme (<= 2 ans) |
| Pression sur les coûts de production | -0.6% | Mondial | Moyen terme (2–4 ans) |
| Frais de conversion de grade | -0.5% | Mondial | Moyen terme (2–4 ans) |
| Revendications environnementales complexes | -0.4% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 13 octobre 2026
Quels pays développent le marché du papier écologique jusqu’en 2036 ?
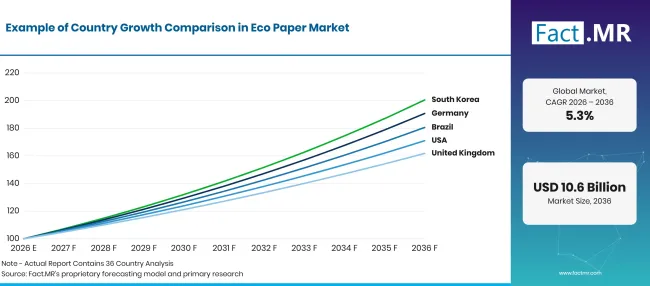
Factmr Eco Paper Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 6.7% |
| Brésil | 6.1% |
| États-Unis | 5.5% |
| Royaume-Uni | 4.9% |
| Japon | 4.4% |
Source : analyse Fact.MR. Mis à jour le 13 octobre 2026
Pourquoi l’Allemagne est-elle en tête de l’adoption des papiers écologiques ?
6.7% CAGR, porté par une solide récupération du papier et une base établie de conversion d’emballages.
Les papeteries allemandes bénéficient de systèmes de collecte et de tri bien établis qui soutiennent la production de papier recyclé. Umweltbundesamt a rapporté qu’environ 5.5 millions de tonnes de déchets d’emballage collectés par les systèmes doubles ont été recyclées en 2024 [3]. Les convertisseurs d’emballage comparent également les grades de papier recyclé et certifié avant de changer de fournisseur.
Comment le Brésil élargit-il l’utilisation du papier écologique ?
6.1% CAGR, façonné par des emballages industriels et une collecte de papier récupéré.
Les convertisseurs d’emballages brésiliens utilisent des fibres récupérées via les réseaux de recyclage locaux et les coopératives. Ponta Grossa a rapporté que son programme Recicla PG a collecté 16,121 kg de papier et de carton en 2026 [4]. Les papetiers fournissent également des grades certifiées en papier aux acheteurs ayant besoin de documents documentés sur les sources.
Qu’est-ce qui motive les ventes de papier écologique aux États-Unis ?
5.5% CAGR, lié à l’utilisation de fibres récupérées dans les cartons d’emballage.
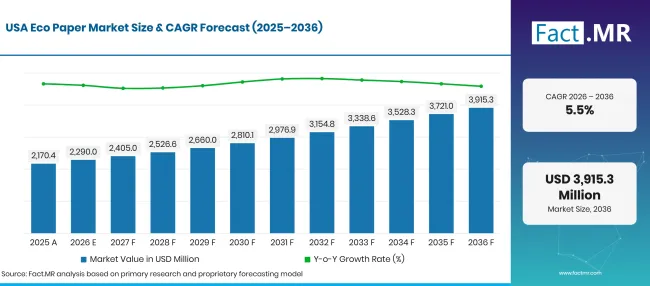
Factmr Eco Paper Market Forecast Usa | Source: Fact.MR
Les papeteries américaines dépendent fortement du papier et du carton récupérés pour produire des qualités d’emballage. AF&PA a rapporté que les usines américaines ont utilisé 31.4 millions de tonnes de papier recyclé en 2025 [1]. Les grands convertisseurs d’emballage recherchent une résistance constante des cartons lors de longues séries de production, tandis que les imprimeurs commerciaux utilisent également des papiers certifiés.
Comment le Royaume-Uni développe-t-il la demande en papier écologique ?
4.9% CAGR, influencé par les flux d’emballage récupérés et les enregistrements matériels.
Les papeteries et les transformateurs britanniques dépendent du papier récupéré collecté grâce à des systèmes de recyclage d’emballages. Defra a rapporté qu’en 2025 2 3.895 millions de tonnes de papier et de carton ont été recyclées. La croissance des achats en ligne crée une demande constante pour les matériaux d’expédition et d’emballage protecteurs. Les imprimeurs commerciaux peuvent se procurer des grades de papier recyclés et certifiés auprès de commerçants spécialisés.
Pourquoi le Japon maintient-il une croissance constante de l’éco du papier ?
4.4% CAGR, influencé par la qualité des notes et le traitement du papier établi.
Les papetières japonaises utilisent à grande échelle des fibres récupérées tout en maintenant la qualité d’impression et d’emballage. L’Association japonaise du papier a rapporté 66.7% utilisation de papier récupéré dans la fabrication de papier et de carton en 2025 [5]. Des systèmes de collecte robustes offrent aux usines un approvisionnement constant en fibres, tandis que les marchands spécialisés en papier aident les petits acheteurs à trouver des qualités adaptées.
Qui dirige le marché du papier écologique ?
Mondi et Stora Enso fournissent des matériaux d’emballage à base de papier, où la qualité du papier et l’approvisionnement en fibres influencent souvent les achats répétés. UPM-Kymmene et Sappi desservent les marchés de l’impression et du papier spécialisé, où la qualité de surface et les registres de certification jouent un rôle dans les décisions d’achat. Nippon Paper Industries et Oji Holdings exploitent des papeteries au Japon, fournissant des qualités de papier répondant aux besoins du marché national tout en gérant les besoins en fibres.
Smurfit Westrock et International Paper fournissent du carton en conteneur et du papier ondulé utilisé dans la production d’emballages. Nine Dragons Paper est active dans la fabrication de carton. La concurrence varie selon le type de papier et l’utilisation finale, plutôt que de se baser sur une seule catégorie de produit.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent Mondi Group ; Stora Enso ; UPM-Kymmene Corporation; Sappi Limited; Nippon Paper Industries Co., Ltd.; Nine Dragons Paper Holdings Limited; Smurfit Westrock plc ; International Paper Company ; et Oji Holdings Corporation.
- Groupe de Mondi
- Stora Enso
- UPM-Kymmene Corporation
- Sappi Limited
- Nippon Paper Industries Co., Ltd.
- Nine Dragons Paper Holdings Limited
- Smurfit Westrock plc
- International Paper Company
- Oji Holdings Corporation
Bibliographie
- [1] Association américaine des forêts et du papier. (août 2026, août 28). L’industrie du papier annonce les taux de recyclage du papier aux États-Unis pour 2025.
- [2] Département de l’Environnement, de l’Alimentation et des Affaires Rurales. (septembre 232026). Statistiques britanniques sur les déchets.
- [3] Umweltbundesamt. (janvier 272026 ). Faits contre les mythes : Le recyclage des déchets d’emballage en Allemagne fonctionne.
- [4] Prefeitura Municipal de Ponta Grossa. (2026, juin 10). Campagne do vidro impulsiona Recicla PG, que ultrapassa marca de 50 toneladas de matériaux reçus.
- [5] Association japonaise du papier. (2026). Utilisation du papier récupéré et taux de collecte.
- [6] Ministère de l’Environnement, Japon. (2026, mars 27). Production et élimination des déchets solides municipaux en exercice 2024.
Ce rapport répond
- Le rapport évalue la sélection de produits entre papier recyclé, certifié et papier à fibres alternatives.
- L’analyse d’application explique pourquoi l’emballage représente la plus grande part spécifiée des achats papier.
- La comparaison par pays examine la relation pratique entre la collecte de fibres et la conversion industrielle du papier.
- L’analyse concurrentielle distingue les entreprises de cartons d’emballage des fournisseurs de papier à imprimer et de papier grand public.
- L’analyse de la distribution montre quand les commerçants spécialisés sont plus utiles que les canaux de vente au détail grand public général.
Que couvre le marché du papier écologique ?
Le marché couvre les produits papier commercialisés sur la base de fibres recyclées, de sources responsables vérifiées ou de fibres végétales alternatives. Il prend en compte le papier utilisé dans les emballages et les produits imprimés ainsi que les applications de construction appropriées. Le contexte plus large inclut l’analyse Fact.MR des matériaux d’emballage en papier et du papier récupéré.
Qu’est-ce qui est inclus dans le périmètre ?
Le périmètre inclut le papier à fibres récupérées et les cartons d’emballage pertinents vendus à des convertisseurs industriels. Le papier certifié entre lorsque le produit spécifique fait l’objet d’une réclamation de chaîne de custòde. Les ventes sont comptabilisées dans les limites du marché du papier et excluent le commerce secondaire des déchets collectés sans production de papier fini.
Qu’est-ce qui est exclu de la portée ?
Le champ d’application exclut les plastiques et les matériaux sans papier commercialisés comme substituts d’emballage. Les frais de collecte des déchets et les équipements des usines de recyclage ne sont pas des ventes de papier fini. Les produits d’hygiène finis ne sont pas dans la catégorie de comparaison de qualité papier même lorsque leurs fabricants exploitent également des entreprises papetières.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
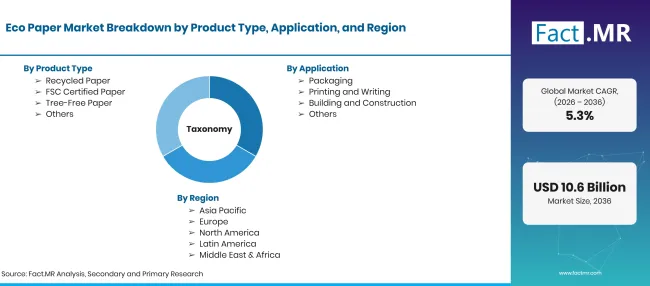
Factmr Eco Paper Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à CAGR |
| Définition du marché | Les produits en papier sont vendus sur la base de fibres récupérées, de fibres certifiées ou de fibres végétales alternatives qualifiées. |
| Type de produit | Papier recyclé ; Papier certifié FSC ; Papier sans arbre ; Autres |
| Application | Emballage ; Impression et rédaction ; Construction et construction |
| Utilisateur final | Industriel ; Commercial ; Résidentiel ; Autres |
| Canal de distribution | Magasins spécialisés ; Magasins en ligne ; Supermarchés/hypermarchés ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | Mondi ; Stora Enso ; UPM ; Sappi ; Papier Nippon ; Neuf Dragons ; Smurfit Westrock ; Journal International ; Oji |
| Période de prévision | 2026 à 2036 |
| Approche | Évaluation des notes de fibre, applications papier, canaux d’achat, perspectives pays et activité des fabricants documentés publiquement |
Source : analyse Fact.MR. Mis à jour le 13 octobre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Papier recyclé
- Papier certifié FSC
- Papier sans arbre
- Autres
-
Par application
- Emballage
- Impression et écriture
- Construction et construction
-
Par utilisateur final
- Industriel
- Commercial
- Résidentiel
- Autres
-
Par canal de distribution
- Magasins spécialisés
- Boutiques en ligne
- Supermarchés/Hypermarchés
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché du papier écologique en 2026 ?
Quel est le CAGR de 2026 à 2036 ?
Quel type de produit conduit ?
Quelles applications mènent ?
Quelles entreprises participent à l’éco-papier ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF