- Market Value (2025): v Bn
- Estimated Value (2026): USD 36.4 Bn
- Forecast Value (2036): USD 57.7 Bn
- CAGR (2026-2036): 4.7 %
Quelle est la valeur prévue du marché des équipements d’endoscopie d’ici 2036 ?
USD 36.4 milliards en 2026 à USD 57.7 milliards d’ici 2036 à 4.7% CAGR.
- Selon Fact.MR analyse, le marché des équipements d’endoscopie était évalué à USD 34.8 milliards en 2025.
- La demande passera de USD 36.4 milliards en 2026 à USD 57.7 milliards d’ici 2036.
- Les résultats du marché 4.7 % CAGR en raison de l’expansion des prestataires de soins de santé utilisant des procédures endoscopiques pour le diagnostic et un traitement mini-invasif.
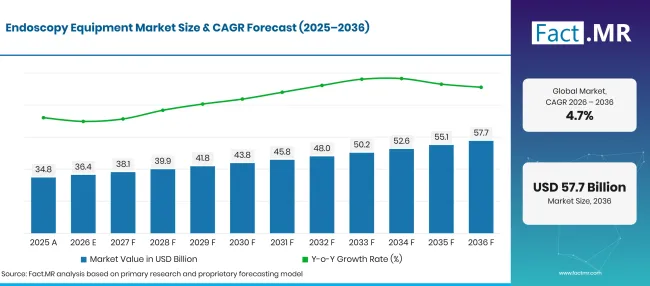
Endoscopy Equipment Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 34.8 |
| 2026 | Estimation | 36.4 |
| 2036 | Prévisions | 57.7 |
| CAGR 2026 à 2036 | Période de prévision | 4.7% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des équipements d’endoscopie ?
USD 21.3 milliards d’opportunités absolues entre 2026 et 2036
- Moteurs de la demande sur le marché
- L’augmentation du volume des interventions mini-invasives a stimulé la croissance du marché. Les professionnels de santé utilisent de plus en plus des procédures endoscopiques pour diagnostiquer des troubles gastro-intestinaux et traiter des affections affectant les systèmes respiratoire, urinaire et digestif. Un vieillissement de la population et une augmentation du fardeau du cancer soutiennent la demande d’interventions diagnostiques et thérapeutiques. Olympus a estimé environ 200 millions de procédures d’endoscopie mondiales actuelles en 2025, indiquant un potentiel important pour une croissance supplémentaire des procédures [10]
- L’expansion des hôpitaux et des centres chirurgicaux ambulatoires a soutenu la croissance du marché. Les hôpitaux et centres chirurgicaux ambulatoires nécessitent du matériel d’endoscopie pour réaliser des examens diagnostiques et des interventions mini-invasives dans plusieurs spécialités. L’expansion des établissements de traitement ambulatoire crée des besoins supplémentaires en équipement, les prestataires recherchant des flux de travail efficaces et des périodes de récupération plus courtes.
- Adoption croissante des endoscopes à usage unique : Les établissements de santé évaluent de plus en plus les endoscopes jetables afin de réduire les besoins en retraitement et de répondre aux préoccupations liées au contrôle des infections. Les technologies à usage unique peuvent soutenir l’efficacité opérationnelle des interventions respiratoires, urologiques et gastro-intestinales. Ambu' s 2024/25 rapport annuel projette une 20% CAGR pour le marché mondial de l’endoscopie à usage unique pour 2025–2030, reflétant l’estimation du marché de l’entreprise ' plutôt que la croissance observée à l’échelle de l’industrie [11]. [11]
- Segments clés analysés
- Par type de produit : Les endoscopes représenteront 42.3% du marché en 2026, reflétant leur rôle central dans les procédures endoscopiques.
- Par application : L’endoscopie gastro-intestinale mène avec une part 35.1% en 2026, soutenue par l’utilisation de l’endoscopie dans le diagnostic et le traitement du tube digestif.
- Par utilisateur final : Les hôpitaux devraient détenir 60.1% du marché en 2026, grâce à leurs vastes capacités procédurales et à leurs investissements dans des équipements spécialisés.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « La demande en équipements d’endoscopie dépendra des besoins des professionnels de santé en matière de visualisation fiable et de flux de travail procéduraux efficaces. Les fabricants qui allient qualité d’image à une intégration pratique des systèmes et un support de service fiable peuvent renforcer leur position auprès des hôpitaux et des établissements ambulatoires. »
- Implications stratégiques
- Les fabricants d’équipements doivent se concentrer sur la qualité de l’image et la fiabilité du système tout en garantissant la compatibilité avec les accessoires endoscopiques couramment utilisés.
- Les hôpitaux doivent évaluer les achats d’équipements par rapport au volume des procédures et aux coûts totaux de propriété, y compris la maintenance et le retraitement.
- Les centres chirurgicaux ambulatoires doivent prioriser les systèmes qui soutiennent des flux de travail efficaces et les procédures qu’ils réalisent le plus fréquemment.
- Les fournisseurs peuvent fournir une formation clinique et un soutien technique pour aider les professionnels de santé à utiliser efficacement le matériel.
L’Allemagne devrait enregistrer un 6.0% CAGR jusqu’en 2036. Le Brésil devrait enregistrer 5.5%, suivi des États-Unis à 4.9%. Le Royaume-Uni devrait progresser à 4.4%, tandis que le Japon devrait croître à 3.9%.
Comment le marché des équipements d’endoscopie se répartit-il par segment ?
Fact.MR constate que les endoscopes mènent le type de produit avec 42.3%; L’endoscopie gastro-intestinale conduit l’application avec 35.1%; et les hôpitaux mènent l’utilisateur final avec 60.1%.
Quel type de produit domine ?
Les endoscopes devraient conserver 42.3% part en 2026.
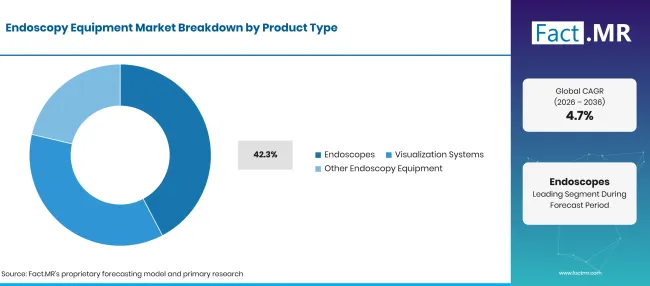
Endoscopy Equipment Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Endoscopes (segment principal) | 42.3% |
| D’autres segments combinés | 57.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Les endoscopes constituent la catégorie principale des équipements car ils permettent aux cliniciens d’examiner les organes internes et les cavités corporelles. Les endoscopes flexibles sont largement utilisés dans les procédures gastro-intestinales et respiratoires, tandis que les endoscopes rigides sont importants pour la laparoscopie, l’arthroscopie et d’autres applications chirurgicales. Les systèmes de visualisation assurent la capture et l’affichage d’images, tandis que d’autres équipements incluent des composants de soutien utilisés lors des procédures endoscopiques.
Quelle application génère la demande ?
L’endoscopie gastro-intestinale devrait représenter 35.1% part en 2026.
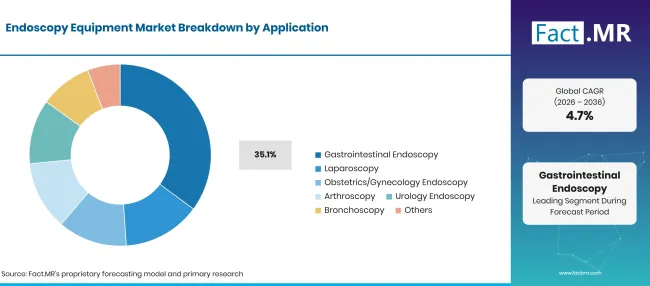
Endoscopy Equipment Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Endoscopie gastro-intestinale (segment principal) | 35.1% |
| D’autres segments combinés | 64.9%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
L’endoscopie gastro-intestinale est utilisée pour examiner le tube digestif et effectuer des procédures diagnostiques ou thérapeutiques. La demande inclut le matériel utilisé pour l’endoscopie et la coloscopie de la haute gastro-entourage, ainsi que des procédures spécialisées telles que l’échographie endoscopique et la cholangiopancréatographie rétrograde endoscopique. La laparoscopie et l’arthroscopie nécessitent un équipement conçu pour la visualisation chirurgicale minimalement invasive, tandis que les applications en urologie et bronchoscopie nécessitent des instruments adaptés à leurs zones anatomiques respectives.
Quel segment utilisateur final est responsable ?
Les hôpitaux devraient représenter 60.1% part en 2026.
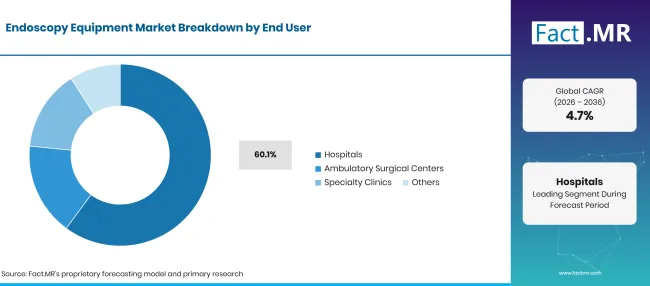
Endoscopy Equipment Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Hôpitaux (segment principal) | 60.1% |
| D’autres segments combinés | 39.9%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Les hôpitaux sont en tête car ils réalisent un large éventail de procédures endoscopiques diagnostiques et thérapeutiques dans plusieurs spécialités. Ils nécessitent également du matériel pour les salles d’opération et des unités dédiées à l’endoscopie. Les cliniques spécialisées se concentrent sur des procédures spécifiques et des groupes de patients, tandis que les centres chirurgicaux ambulatoires utilisent du matériel d’endoscopie pour certaines procédures qui ne nécessitent pas un séjour hospitalier.
Qu’est-ce qui accélère l’adoption sur le marché des équipements d’endoscopie et qu’est-ce qui la freine ?
La demande de procédures mini-invasives et d’amélioration de la visualisation soutient l’investissement en équipements, tandis que des coûts d’acquisition élevés et des exigences de retraitement peuvent freiner l’adoption.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Utilisation croissante des procédures mini-invasives | +1.0% | Mondial | Moyen terme (2–4 ans) |
| Demande pour l’imagerie et la visualisation avancées | +0.8% | Amérique du Nord, Europe, Asie | Moyen terme (2–4 ans) |
| Croissance dans les procédures diagnostiques gastro-intestinales | +0.7% | Mondial | Courte durée (≤ 2 ans) |
| Expansion des centres chirurgicaux ambulatoires | +0.5% | Amérique du Nord, Europe | À long terme (≥ 4 ans) |
| Remplacement des systèmes d’endoscopie vieillissants | +0.4% | Mondial | Moyen terme (2–4 ans) |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Adoption de 4K et de systèmes d’imagerie avancés | +0.8% | Mondial | Moyen terme (2–4 ans) |
| Expansion des endoscopes à usage unique | +0.7% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Intégration de la visualisation assistée par IA | +0.6% | Mondial | À long terme (≥ 4 ans) |
| Croissance des services d’endoscopie ambulatoire | +0.5% | Amériques, Europe, Asie | Moyen terme (2–4 ans) |
| Accès élargi aux procédures endoscopiques dans les marchés émergents | +0.4% | Asie, Amérique latine | À long terme (≥ 4 ans) |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coûts élevés d’acquisition et d’installation d’équipements | -0.8% | Mondial | Courte durée (≤ 2 ans) |
| Besoins complexes de nettoyage et de retraitement | -0.7% | Mondial | Moyen terme (2–4 ans) |
| Risque de dommages aux équipements et coûts de réparation | -0.5% | Mondial | Moyen terme (2–4 ans) |
| Pénurie de professionnels formés en endoscopie | -0.5% | Marchés émergents | À long terme (≥ 4 ans) |
| Contraintes budgétaires dans les établissements de santé publics | -0.4% | Asie, Amérique latine | À court terme (≤ 2 ans) |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Quels pays étendent le marché des équipements d’endoscopie jusqu’en 2036 ?
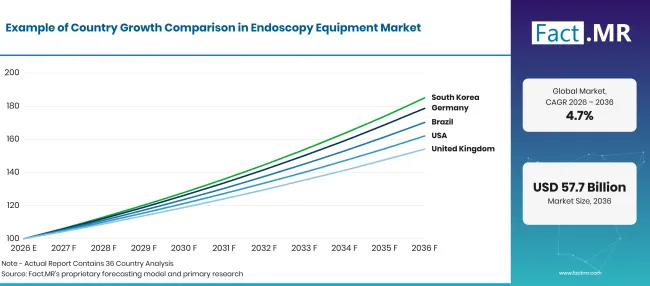
Endoscopy Equipment Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 6.0% |
| Brésil | 5.5% |
| USA | 4.9% |
| Royaume-Uni | 4.4% |
| Japon | 3.9% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
6.0% CAGR, soutenue par une infrastructure hospitalière établie et une demande pour des procédures endoscopiques diagnostiques.
Allemagne ' le système de santé réalise un volume important de procédures endoscopiques dans les milieux hospitaliers. Les données de Destatis sur les procédures hospitalières entièrement hospitalières ont enregistré environ 3.2 millions de procédures endoscopiques diagnostiques en 2023. Les hôpitaux et les prestataires spécialisés ont également besoin d’équipements fiables pour les examens de routine et les interventions complexes. Les fabricants doivent démontrer la qualité de l’image et la fiabilité du système tout en soutenant les besoins d’entretien et de retraitement des équipements. [1]
Comment le Brésil développe-t-il l’adoption des équipements d’endoscopie ?
5.5% CAGR, motivé par la demande de procédures diagnostiques et les efforts visant à élargir l’accès aux soins de santé.
Brésil' les systèmes de santé publics et privés fournissent une base substantielle pour les procédures diagnostiques et thérapeutiques. Le ministère de la Santé a rapporté que plus de 3.2 milliards de procédures de complexité moyenne et élevée ont été réalisées en 2025 dans l’ensemble du système SUS, bien que ce total couvre un large éventail de services et ne soit pas spécifique à l’endoscopie. L’Agence nationale de santé complémentaire a également rapporté environ 2 milliards d’interventions parmi les bénéficiaires de régimes privés en 2025, incluant consultations médicales, examens diagnostiques, thérapies, admissions hospitalières et services dentaires ; ce chiffre ne correspond pas à un décompte spécifique aux procédures d’endoscopie [2] [3] [2][3]
Qu’est-ce qui soutient l’adoption par les États-Unis ?
4.9% CAGR, façonné par un vaste système de santé procédural et un investissement continu dans la visualisation chirurgicale.
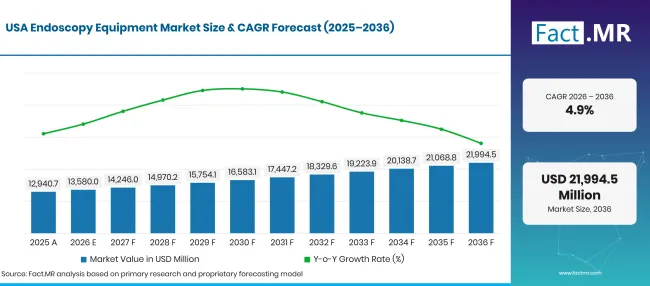
Endoscopy Equipment Market Forecast Usa | Source: Fact.MR
Les États-Unis disposent d’un marché établi pour l’endoscopie diagnostique et thérapeutique dans les hôpitaux et les établissements ambulatoires. Les Centers for Medicare & Medicaid Services ont publié des données de volume de procédures 2025 pour certains services, y compris la coloscopie et l’endoscopie digestive supérieure, via leur initiative de comparaison de cliniciens. La disponibilité des informations d’utilisation au niveau des procédures reflète l’importance de ces services au sein du système Medicare. Les fabricants peuvent répondre à la demande grâce à des plateformes de visualisation avancées et des équipements conçus pour des procédures mini-invasives. [4]
Comment le Royaume-Uni construit-il l’adoption ?
4.4% CAGR, porté par une activité endoscopique soutenue et des efforts visant à améliorer la capacité diagnostique.
Le marché britannique des équipements d’endoscopie est soutenu par un volume soutenu de procédures et des efforts visant à étendre la capacité diagnostique. Les hôpitaux continuent d’investir dans les systèmes d’imagerie, les endoscopes et les équipements associés, tandis que les fabricants peuvent renforcer leur adoption grâce à des mises à niveau des équipements, un soutien à la maintenance et une formation clinique pour les équipes d’endoscopie.
Qu’est-ce qui soutient l’adoption par le Japon ?
3.9% CAGR, soutenue par des services d’endoscopie établis et une utilisation généralisée des examens diagnostiques.
Le Japon dispose d’une base établie d’hôpitaux proposant des endoscopies et coloscopies gastro-intestinales supérieures. Le ministère de la Santé, du Travail et du Bien-être ' l’enquête des établissements médicaux a rapporté que 4,336 hôpitaux généraux ont réalisé une endoscopie haute et 3,705 réalisé une coloscopie en septembre 2023. Les fournisseurs peuvent répondre à la demande grâce à des systèmes d’imagerie fiables et à des équipements adaptés aux procédures gastro-intestinales et autres spécialités. [5]
Qui dirige le marché des équipements d’endoscopie ?
Fact.MR profils Olympus Corporation, KARL STORZ SE & Co. KG, Stryker Corporation, Boston Scientific Corporation, Fujifilm Holdings Corporation, Medtronic plc, HOYA Corporation, Smith & Nephew plc, Richard Wolf GmbH et Cook Medical dans le paysage des équipements d’endoscopie et des technologies associées.
Olympus dispose d’un large portefeuille d’endoscopes gastro-intestinaux et de systèmes d’endoscopie, y compris sa plateforme EVIS X1 [6]. L’entreprise propose également des bronchoscopes et des produits de visualisation chirurgicale. KARL STORZ est un fournisseur reconnu de systèmes et d’instruments d’endoscopie rigide dans les différentes spécialités chirurgicales[7]. Stryker participe via des plateformes de visualisation chirurgicale telles que son système 1688 AIM 4K [8].
HOYA participe via son activité PENTAX Medical, qui fournit des systèmes d’endoscopie gastro-intestinale. Richard Wolf propose des systèmes et instruments endoscopiques pour de multiples spécialités chirurgicales. Smith & Nephew occupe une position forte dans l’arthroscopie et les équipements de médecine du sport. Boston Scientific et Cook Medical sont pertinents pour l’écosystème des équipements d’endoscopie gastro-intestinale grâce à des dispositifs d’endothérapie et des accessoires procéduraux [9]. Medtronic participe à l’endoscopie grâce à des technologies et produits soutenant les procédures gastro-intestinales.
La concurrence commerciale dépend de la performance en imagerie et de l’adéquation des procédures, ainsi que de la fiabilité du produit et du support du service. Les hôpitaux évaluent les équipements en fonction des procédures effectuées et de la compatibilité des endoscopes, processeurs et accessoires. Les fabricants sont également en concurrence grâce à des services de formation et de maintenance qui aident les professionnels de santé à maintenir la disponibilité des équipements.
Quelles entreprises sont les principaux fournisseurs ?
Le marché des équipements d’endoscopie comprend :
- Olympus Corporation
- KARL STORZ SE & Co. KG
- Stryker Corporation
- Boston Scientific Corporation
- Fujifilm Holdings Corporation
- PLC Medtronic
- HOYA Corporation
- Smith & Nephew plc
- Richard Wolf GmbH
- Cook Medical
Bibliographie
- [1] Statistisches Bundesamt (Destatis). (s.d.). Operationen und Prozeduren an vollstationären Patienten : Deutschland, Jahre, Operationen und Prozeduren. GENESIS-Online.
- [2] Ministério da Saúde, Brésil. (2026, mars 25). Rapport de Gestão Integrado 2025.
- [3] Agência Nacional de Santé Supplementar. (2026, juin 30). Planos de santé registram 2 bilhões de procédures em 2025.
- [4] Centres pour les services Medicare et Medicaid. (2025, décembre 11). Données d’utilisation (volume de procédures) publiées sur l’outil de comparaison Medicare.gov : fiche d’information sur les rapports publics des médecins et cliniciens.
- [5] Ministère de la Santé, du Travail et du Bien-être, Japon. (2025). Résumé des résultats : Enquête des établissements médicaux 2023.
- [6] Olympus Corporation. (s.d.). Produits pour les systèmes médicaux.
- [7] KARL STORZ SE & Co. KG. (s.d.). Médicaments pour l’orellle, le nez et la gorge.
- [8] Stryker Corporation. (s.d.). 1688 Modalités avancées d’imagerie (AIM) 4Plateforme K.
- [9] Boston Scientific Corporation. (2026). Catalogue de produits en gastroentérologie.
- [10] Olympus Corporation. (2025, novembre 7). Olympus dévoile la Stratégie d’entreprise : façonner l’avenir des soins endoscopiques grâce à l’innovation et à l’excellence opérationnelle.
- [11] Ambu A/S. (2025). Rapport annuel 2024/25.
Ce rapport répond
- Le rapport décrit comment l’équipement d’endoscopie est utilisé dans les procédures diagnostiques et mini-invasives.
- L’analyse produit compare les endoscopes et les systèmes de visualisation avec d’autres équipements de soutien.
- L’analyse d’application examine l’endoscopie gastro-intestinale et les usages chirurgicaux tels que la laparoscopie et l’arthroscopie.
- L’analyse des utilisateurs finaux compare la demande entre hôpitaux et cliniques spécialisées.
- L’analyse par pays aborde l’Allemagne, le Brésil, les États-Unis, le Royaume-Uni et le Japon, ainsi que les statistiques disponibles sur les procédures médicales.
- L’aperçu concurrentiel dresse les dix entreprises incluses dans l’ensemble des entreprises.
Que couvre le marché du matériel d’endoscopie ?
Le marché couvre les instruments médicaux et les équipements de soutien utilisés pour examiner les organes internes et les cavités corporelles par des procédures mini-invasives. Il comprend des endoscopes et des systèmes de visualisation, ainsi que d’autres équipements utilisés pour les examens gastro-intestinaux et les applications chirurgicales. Le marché couvre également les équipements utilisés en laparoscopie et arthroscopie, ainsi que dans les procédures urologiques et respiratoires.
Qu’est-ce qui est inclus dans le périmètre ?
Le scope comprend des endoscopes flexibles et rigides, des systèmes de visualisation endoscopique et d’autres équipements de soutien utilisés pour les procédures diagnostiques et thérapeutiques.
Les applications incluent l’endoscopie gastro-intestinale et l’endoscopie chirurgicale dans les spécialités listées. Les revenus sont attribués à la catégorie d’équipement plutôt qu’aux procédures médicales réalisées à l’aide de l’équipement.
Qu’est-ce qui est exclu de la portée ?
L’analyse exclut les revenus provenant des procédures endoscopiques et des services cliniques.
Les produits pharmaceutiques et les équipements d’imagerie diagnostique non liés sont hors des limites du marché. Les instruments chirurgicaux généraux non conçus pour un usage endoscopique sont également exclus. Les revenus issus de la construction hospitalière et des équipements de salle d’opération non liés ne sont pas inclus.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec les fabricants d’équipements d’endoscopie, les distributeurs, la disponibilité des équipes hospitalières, les cliniciens, les prestataires de services et les experts du domaine. Ces discussions examinent les priorités d’achat et les préférences d’équipement, ainsi que les exigences procédurales et les considérations de maintenance.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales de santé et les publications réglementaires, les portefeuilles de produits d’entreprise, les rapports annuels, la documentation technique, les publications cliniques et les données des associations industrielles. Les sources utilisées dans l’analyse sont documentées dans la bibliographie.
- Dimensionnement et prévisions du marché : Les estimations du marché combinent les indicateurs historiques de performance et de demande d’équipement, ainsi que les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques et à l’activité de l’entreprise. Les mises à jour régulières passent en revue les lancements de produits et les mises à jour des équipements, les évolutions réglementaires, les partenariats et les évolutions des infrastructures de santé.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
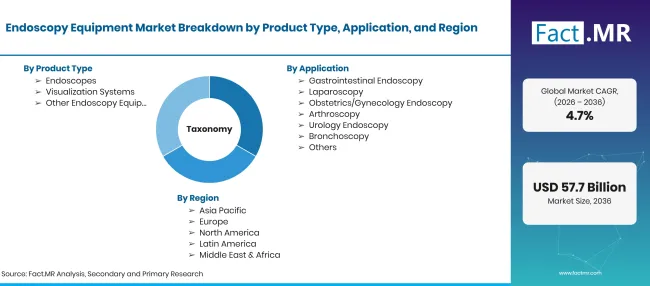
Endoscopy Equipment Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 à USD milliards d’ici 2036, soit CAGR |
| Définition du marché | Le marché des équipements d’endoscopie comprend des instruments médicaux et des systèmes de soutien utilisés pour visualiser, examiner et réaliser des procédures diagnostiques ou thérapeutiques au sein des organes internes et des cavités corporelles. Il comprend des endoscopes, des systèmes de visualisation et des équipements associés utilisés dans les applications gastro-intestinales, chirurgicales, respiratoires et urologiques. |
| Type de produit | Endoscopes ; Systèmes de visualisation ; Autres équipements d’endoscopie |
| Application | Endoscopie gastro-intestinale ; Laparoscopie ; Endoscopie obstétrique/gynécologie ; Arthroscopie ; Endoscopie urologique ; Bronchoscopie ; Autres |
| Utilisateur final | Hôpitaux ; Cliniques spécialisées ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis ; Royaume-Uni ; Japon |
| Entreprises profilées | Olympus Corporation; KARL STORZ SE & Co. KG ; Stryker Corporation; Boston Scientific Corporation; Fujifilm Holdings Corporation; Medtronic plc ; HOYA Corporation; Smith & Nephew plc ; Richard Wolf GmbH; Cook Medical |
| Période de prévision | 2026 à 2036 |
| Approche | Segmentation de marché et analyse basée sur des scénarios soutenus par des portefeuilles d’entreprises, des données sur les procédures de santé et des recherches sectorielles |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Endoscopes
- Systèmes de visualisation
- Autres équipements d’endoscopie
-
Par application
- Endoscopie gastro-intestinale
- Laparoscopie
- Endoscopie en obstétrique/gynécologie
- Arthroscopie
- Endoscopie urologique
- Bronchoscopie
- Autres
-
Par utilisateur final
- Hôpitaux
- Cliniques spécialisées
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des équipements d’endoscopie en 2026 ?
Quel est le CAGR de 2026 à 2036 ?
Quel type de produit détient la plus grande part ?
Quelle application domine le marché ?
Quel segment d’utilisateurs finaux détient la plus grande part ?
Quelles compagnies sont couvertes ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF