- Market Value (2025): USD 35.6 Bn
- Estimated Value (2026): USD 38.0 Bn
- Forecast Value (2036): USD 73.7 Bn
- CAGR (2026-2036): 6.8%
Quelle est la valeur prévue du marché des systèmes d’endoscopie d’ici 2036 ?
USD 38.0 milliards en 2026 pour USD 73.7 milliards d’ici 2036, à un 6.8% CAGR.
- Selon Fact.MR analyse, le marché des systèmes d’endoscopie a atteint USD 35.6 milliards en 2025.
- Les ventes devraient passer de USD 38.0 milliards en 2026 à USD 73.7 milliards d’ici 2036.
- Les prévisions indiquent une 6.8% CAGR entre 2026 et 2036, alors que les hôpitaux et centres chirurgicaux renouvellent les systèmes de visualisation et élargissent les soins mini-invasifs.
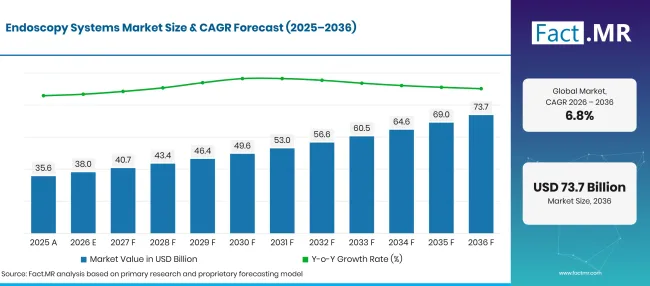
Endoscopy Systems Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 35.6 |
| 2026 | Estimation | 38.0 |
| 2036 | Prévisions | 73.7 |
| CAGR 2026 à 2036 | Période de prévision | 6.8% |
Source : analyse Fact.MR. Mis à jour le 26 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des systèmes d’endoscopie ?
USD 35.6 milliards d’opportunités absolues entre 2026 et 2036, menées par des endoscopes flexibles, des procédures gastro-intestinales et des hôpitaux.
- Moteurs de la demande sur le marché
- Les unités d’endoscopie hospitalière comparent le débit en fonction du temps nécessaire pour nettoyer les endoscopes réutilisables. NHS England a enregistré 275,000 endoscopies supplémentaires grâce à l’investissement dans la capacité diagnostique au cours de 2024/ 25 [2]. Les départements élargissant les créneaux d’examen ont une raison de comparer la compatibilité des processeurs et la couverture des services.
- Les chirurgiens utilisent des systèmes d’imagerie rigides pour observer l’anatomie lors des interventions laparoscopiques et arthroscopiques. Lorsque l’équipement fonctionne dans plusieurs spécialités, un hôpital dispose de plus de flexibilité pour planifier les cas sans déplacer des caméras complètes entre les salles.
- Les équipes d’ingénierie clinique examinent de près le délai de réparation et la régularité de l’image. Une tête de caméra ou une source lumineuse indisponible peut retarder une liste d’opérations, faisant du support technique un critère important d’achat.
- Segments clés analysés
- Par type de produit : Les endoscopes flexibles représentent 38.5% part en 2026, ce qui reflète leur rôle dans l’examen gastro-intestinal et d’autres voies par les ouvertures naturelles.
- Par application : L’endoscopie gastro-intestinale détient 35.7% part en 2026, car les examens diagnostiques et les procédures thérapeutiques nécessitent une visualisation interne directe.
- Par utilisateur final : Les hôpitaux représentent 52.3% part en 2026, soutenus par des flux de travail diagnostiques et chirurgicaux basés sur les hôpitaux.
- Avis d’analyste à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les hôpitaux évaluent plus que la netteté de l’image lorsqu’ils achètent un système d’endoscopie. Les équipes cliniques ont besoin de systèmes qui correspondent aux parcours de traitement établis et disposent d’un soutien à la réparation lorsque la liste des procédures est chargée. Les fournisseurs qui relient les améliorations d’imagerie à des procédés de nettoyage pratiques et à la formation du personnel sont mieux placés pour servir les services remplaçant les équipements plus anciens. »
- Implications stratégiques
- Les responsables hospitaliers doivent examiner le coût total d’une flotte de procédure, y compris les équipements de traitement et les plannings de maintenance, avant de choisir une plateforme pour plusieurs salles de procédure.
- Les équipes de gastroentérologie bénéficient de tester les modes d’image par rapport à leur mélange de cas habituel afin que les nouvelles fonctions du processeur améliorent l’observation sans ajouter des étapes inutiles.
- Les fabricants ont besoin d’instructions cliniques claires pour le nettoyage et d’accessoires compatibles, car la disponibilité des dispositifs dépend de la fiabilité avec laquelle chaque composant est préparé pour le patient suivant.
- Les centres chirurgicaux ambulatoires peuvent envisager des équipements de visualisation compacts lorsque le volume de procédures et les schémas de référence justifient une réutilisation dans un nombre limité de spécialités.
Le Brésil devrait afficher un 8.6% CAGR, reflétant l’intérêt pour la capacité de diagnostic spécialisé. Les États-Unis suivent à 8.2% et le Japon à 7.9%, tandis que l’Allemagne enregistre 6.5%. Le Royaume-Uni est prévu à 4.9% alors que les services de santé gèrent les diagnostics programmés parallèlement aux budgets de remplacement.
Comment le marché des systèmes d’endoscopie se répartit-il par segment ?
Endoscopes flexibles 38.5%; Endoscopie gastro-intestinale 35.7%; Hôpitaux 52.3% en 2026.
Quel type de produit domine ?
Les endoscopes flexibles détiennent 38.5% part en 2026.
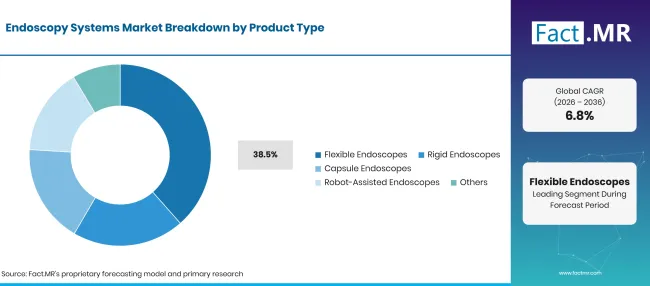
Endoscopy Systems Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Endoscopes flexibles (segment principal) | 38.5% |
| D’autres segments combinés | 61.5% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 26 octobre 2026
Les endoscopes flexibles permettent aux gastro-entérologues d’inspecter le tube digestif tout en suivant ses courbes naturelles. Leur valeur réside dans la combinaison de la navigation avec une vue caméra éclairée et un canal de travail pour certains outils. Les endoscopes rigides restent utiles dans les interventions laparoscopiques et articulaires où une axe de vision stable convient à la voie chirurgicale. Les endoscopes capsules offrent une méthode d’examen différente pour certaines questions gastro-intestinales. Les conceptions assistées par robot ciblent des flux de travail spécialisés où le mouvement précis de l’instrument et une image contrôlée sont au cœur de l’opération.
Qu’est-ce qui mène le segment Application ?
L’endoscopie gastro-intestinale représente 35.7% part en 2026.
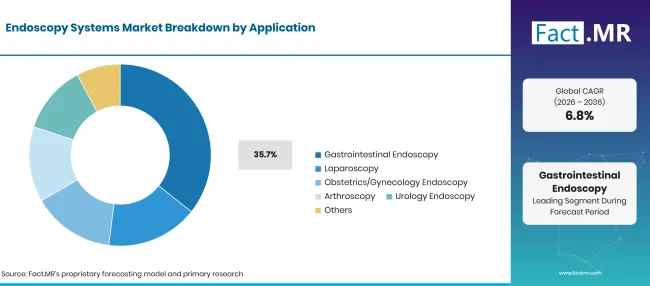
Endoscopy Systems Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Endoscopie gastro-intestinale (segment principal) | 35.7% |
| D’autres segments combinés | 64.3% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 26 octobre 2026
L’endoscopie gastro-intestinale comprend une évaluation visuelle de l’œsophage, de l’estomac ainsi que des examens du côlon. Les programmes de dépistage et les tests de suivi influencent l’entrée des patients dans ces voies. La laparoscopie utilise une voie d’accès différente et dépend d’une vue caméra pendant la chirurgie. Les procédures d’obstétrique, gynécologie et l’arthroscopie reposent également sur des endoscopes adaptés à l’anatomie concernée. L’endoscopie urologique couvre l’examen et certains traitements sélectionnés dans les voies urinaires, qui apportent sa propre taille d’instrument et ses besoins en irrigation.
Comment l’achat par l’utilisateur final influence-t-il les ventes ?
Les hôpitaux représentent 52.3% part en 2026.
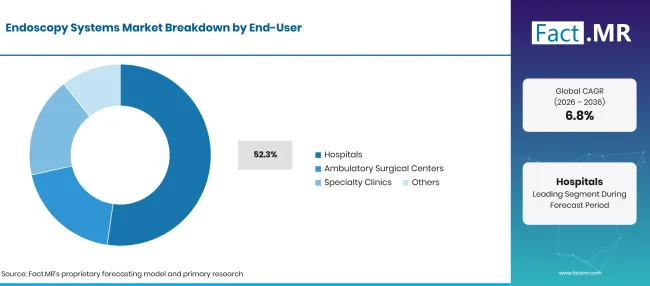
Endoscopy Systems Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Hôpitaux (segment principal) | 52.3% |
| D’autres segments combinés | 47.7% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 26 octobre 2026
Les hôpitaux combinent les services de gastroentérologie avec l’activité en salle d’opération et nécessitent souvent plusieurs types de lunettes (scope). Les plateformes de caméras partagées peuvent simplifier la formation lorsque plusieurs services utilisent du matériel lié. Les centres chirurgicaux ambulatoires se concentrent sur des plannings de rendez-vous prévisibles et des équipements adaptés à leur sélection de cas. Les cliniques spécialisées peuvent se concentrer sur un groupe plus restreint d’examens et choisir des systèmes adaptés à cette charge de travail.
Qu’est-ce qui accélère l’adoption sur le marché des systèmes d’endoscopie et qu’est-ce qui la freine ?
L’activité de dépistage et la visualisation chirurgicale soutiennent les achats ; la capacité de retraitement et les coûts d’investissement limitent le remplacement.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Dépistage gastro-intestinal | +1.0% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Procédures mini-invasives | +0.8% | Mondial | Moyen terme (2–4 ans) |
| Amélioration d’image | +0.7% | Japon, États-Unis | Moyen terme (2–4 ans) |
| Remplacement du système | +0.5% | Mondial | À court terme (<= 2 ans) |
| Accès par endoscopie | +0.4% | Amérique Latine | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 26 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Logiciel d’imagerie intégré | +0.8% | États-Unis, Japon | Moyen terme (2–4 ans) |
| Programmes de service et de réparation | +0.6% | Mondial | À court terme (<= 2 ans) |
| Imagerie chirurgicale spécialisée | +0.5% | Europe, Amérique du Nord | Moyen terme (2–4 ans) |
| Support fournisseur local | +0.4% | Amérique latine, Asie | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 26 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coût d’acquisition d’équipements | -0.8% | Mondial | À court terme (<= 2 ans) |
| Charge de retraitement | -0.6% | Mondial | Moyen terme (2–4 ans) |
| Personnel des procédures | -0.5% | Europe, Amérique du Nord | Moyen terme (2–4 ans) |
| Besoins réglementaires et de services | -0.4% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 26 octobre 2026
Quels pays étendent le marché des systèmes d’endoscopie jusqu’en 2036 ?
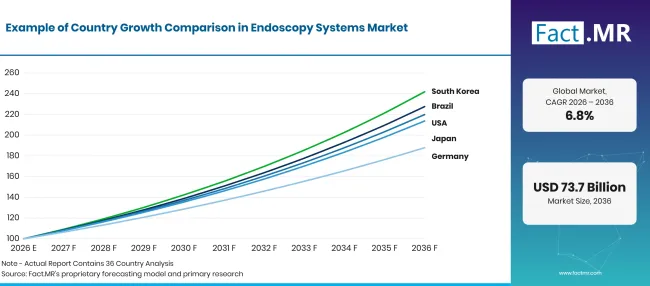
Endoscopy Systems Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Brésil | 8.6% |
| États-Unis | 8.2% |
| Japon | 7.9% |
| Allemagne | 6.5% |
| Royaume-Uni | 4.9% |
Source : analyse Fact.MR. Mis à jour le 26 octobre 2026
Comment le Brésil élargit-il l’accès aux systèmes d’endoscopie ?
8.6% CAGR, lié aux voies diagnostiques colorectales et à la capacité des spécialistes.
Les hôpitaux publics brésiliens élargissent leur attention à l’évaluation colorectale organisée, ce qui crée un besoin clinique clair d’une endoscopie diagnostique fiable. Le suivi de dépistage et les services spécialisés de gastroentérologie devraient soutenir les futures acquisitions de l’endoscope. Les établissements privés sont un autre canal pour les examens gastro-intestinaux, et le renouvellement des équipements offre une raison supplémentaire de comparer les plateformes d’imagerie.
Qu’est-ce qui soutient l’achat d’endoscopies aux États-Unis ?
8.2% CAGR, façonné par le dépistage et le remplacement du matériel hospitalier.
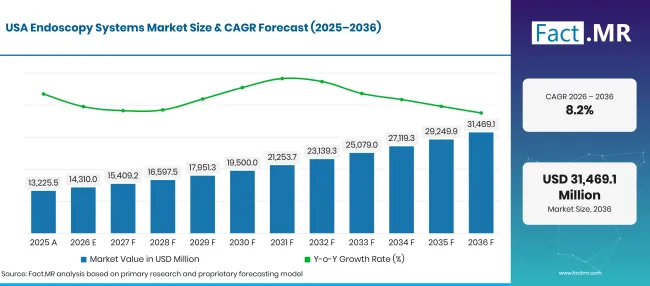
Endoscopy Systems Market Forecast Usa | Source: Fact.MR
Aux États-Unis, les voies de dépistage colorectales établies rendent un besoin récurrent de coloscopie lorsqu’un examen direct est approprié. Les Centers for Disease Control and Prevention ont rapporté en juin 2025 qu’environ sept adultes sur dix âgés de 50 à 75 étaient à jour avec le dépistage colorectal [1]. Les examens de suivi et le remplacement prévu des systèmes d’imagerie du vieillissement influencent tous deux l’achat.
Pourquoi le Japon reste-t-il important pour la technologie d’endoscopie ?
7.9% CAGR, reflétant les exigences en imagerie clinique et le renouvellement des équipements.
La pratique japonaise d’endoscopie gastro-intestinale établie met l’accent sur l’imagerie détaillée des surfaces et la manipulation cohérente des instruments. Olympus a annoncé un mode d’observation NBI+TXI pour son système EVIS X1 en octobre 2025 [3], offrant aux hôpitaux une autre fonction d’imagerie à évaluer.
Comment les hôpitaux allemands évaluent-ils les systèmes d’endoscopie ?
6.5% CAGR, lié aux normes de routine des activités diagnostiques et des équipements chirurgicaux.
Les hôpitaux allemands exploitent des services d’endoscopie dans les services de gastroentérologie diagnostique et de chirurgie, créant des besoins distincts pour des systèmes flexibles et rigides. Le remplacement de portée et les procédures thérapeutiques fournissent des raisons supplémentaires d’examiner la compatibilité des processeurs. Les tableaux de procédures de l’Office fédéral de statistique servent de base pour examiner l’activité hospitalière locale [4].
Qu’est-ce qui façonne les perspectives d’endoscopie au Royaume-Uni ?
4.9% CAGR, lié aux arriérés de diagnostic et à la capacité de service planifiée.
Le Royaume-Uni continue d’intéresser la capacité d’endoscopie car le suivi du dépistage nécessite un accès rapide à la coloscopie et à d’autres examens. NHS England a rapporté en décembre 2025 que 26.3% patients en attente d’un test diagnostique endoscopique en Angleterre avaient attendu au moins six semaines en octobre 2025 [6]. Des séances supplémentaires prévues et le remplacement du matériel vieillissant devraient influencer le choix du matériel.
Qui dirige le marché des systèmes d’endoscopie ?
Olympus Corporation et Fujifilm Holdings Corporation proposent des plateformes d’imagerie endoscopique gastro-intestinale. Stryker Corporation et KARL STORZ sont associés aux systèmes d’imagerie chirurgicale et d’endoscopie rigide. Les hôpitaux comparent l’ajustement des produits et le support de service dans ces catégories car le même département peut avoir besoin à la fois de lunettes réutilisables et de processeurs d’image.
Boston Scientific Corporation fournit des outils d’endoscopie thérapeutique utilisés pour les procédures endoscopiques. Medtronic plc et Intuitive Surgical Inc. participent à des systèmes chirurgicaux mini-invasifs et robotisés associés, tandis que Smith & Nephew plc s’occupe des applications chirurgicales arthroscopiques. Les offres de l’entreprise diffèrent selon les procédures, l’évaluation concurrentielle se concentrant donc sur la compatibilité des produits et le flux de travail clinique plutôt que sur un portefeuille supposé de systèmes d’endoscopie uniformes. Olympus a étendu les arrangements de production de l’EVIS X1 en Chine en novembre 2025 après l’enregistrement réglementaire d’un processeur fabriqué localement [5].
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises incluent Olympus Corporation; Stryker Corporation; KARL STORZ SE & Co. KG ; Boston Scientific Corporation; Medtronic plc ; Fujifilm Holdings Corporation; Smith & Nephew plc ; PENTAX Medical (Groupe HOYA) ; Intuitive Surgical Inc.
- Olympus Corporation
- Stryker Corporation
- KARL STORZ SE & Co. KG
- Boston Scientific Corporation
- PLC Medtronic
- Fujifilm Holdings Corporation
- Smith & Nephew plc
- PENTAX Medical (Groupe HOYA)
- Intuitive Surgical Inc.
Bibliographie
- [1] Centres pour le contrôle et la prévention des maladies. (juin 112025). Utilisation des tests de dépistage du cancer colorectal.
- [2] NHS Angleterre. (2025, octobre 31). Rapport de performance.
- [3] Olympus Corporation. (2025, octobre 29). Olympus introduit le mode observation NBI+TXI™ dans le système d’endoscopie EVIS X1™ CV-1500 Video System Center.
- [4] Statistisches Bundesamt (Destatis). (s.d.). Operationen und Prozeduren an vollstationären Patienten : Deutschland, Jahre, Operationen und Prozeduren (1-4- Steller Hierarchie) [Opérations et procédures sur les patients entièrement hospitalisés : Allemagne, années, opérations et procédures].
- [5] Olympus Corporation. (novembre 282025 ). Olympus accélère la production locale du système d’endoscopie EVIS X1™ en Chine.
- [6] NHS England. (2025, décembre 11). Délais d’attente et activité diagnostiques pour octobre 2025.
Ce rapport répond
- L’analyse explique en quoi les achats de scope flexibles diffèrent des équipements de visualisation chirurgicale rigides.
- La comparaison de produits examine les systèmes réutilisables et capsules dans leurs applications cliniques appropriées.
- Les perspectives pays comparent l’Allemagne, le Brésil, les États-Unis, le Royaume-Uni et le Japon.
- L’évaluation de la demande prend en compte l’examen gastro-intestinal en parallèle de la chirurgie laparoscopique et spécialisée.
- La discussion concurrentielle distingue les systèmes de visualisation complète des instruments endoscopiques spécifiques à chaque procédure.
Que couvre le marché des systèmes d’endoscopie ?
Le marché couvre les équipements et endoscopes d’imagerie utilisés pour l’examen visuel ou le traitement mini-invasif à l’intérieur du corps. Il inclut des configurations flexibles, rigides, en capsule et assistées par robot au sein de la classification de produit indiquée. Le choix des dispositifs dépend de la spécialité clinique et du chemin emprunté pour atteindre la zone examinée.
Qu’est-ce qui est inclus dans le périmètre ?
Le scope inclut les systèmes endoscopiques utilisés par les hôpitaux, les centres chirurgicaux ambulatoires et les cliniques spécialisées. Le marché prend également en compte les fonctions d’équipement essentielles à la visualisation dans la procédure clinique indiquée. Les instruments réutilisables entrent là où une unité d’endoscopie conserve la capacité de retraitement appropriée.
Qu’est-ce qui est exclu de la portée ?
Les équipements chirurgicaux généraux utilisés sans visualisation endoscopique se situent en dehors de cette limite de marché. Les services d’imagerie autonomes et les honoraires ordinaires des patients sont distincts des ventes du système. Les accessoires thérapeutiques ne sont pris en compte que lorsqu’ils font partie du package défini du système d’endoscopie.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
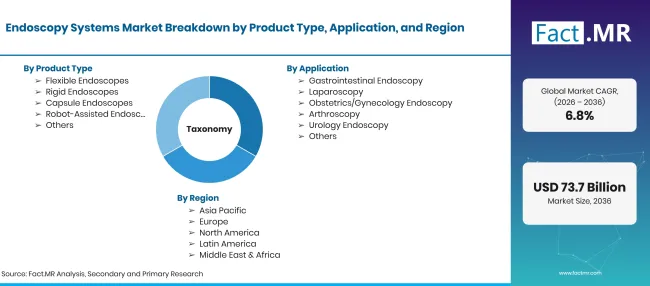
Endoscopy Systems Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 à USD milliards d’ici 2036, soit CAGR |
| Définition du marché | Équipement utilisé pour visualiser l’anatomie interne lors de procédures endoscopiques diagnostiques et thérapeutiques |
| Type de produit | Endoscopes flexibles ; Endoscopes rigides ; Endoscopes en capsule ; Endoscopes assistés par robot ; Autres |
| Application | Endoscopie gastro-intestinale ; Laparoscopie ; Endoscopie obstétrique/gynécologie ; Arthroscopie ; Endoscopie en urologie ; Autres |
| Utilisateur final | Hôpitaux ; Centres chirurgicaux ambulatoires ; Cliniques spécialisées |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | Olympus Corporation; Stryker Corporation; KARL STORZ SE & Co. KG ; Boston Scientific Corporation; Medtronic plc ; Fujifilm Holdings Corporation; Smith & Nephew plc ; PENTAX Medical (Groupe HOYA) ; Intuitive Surgical Inc. |
| Période de prévision | 2026 à 2036 |
| Approche | Évaluation des demandes d’endoscopie, sélection du matériel clinique, exigences de service et indicateurs officiels de procédures |
Source : analyse Fact.MR. Mis à jour le 26 octobre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Endoscopes flexibles
- Endoscopes rigides
- Endoscopes capsulaires
- Endoscopes assistés par robot
- Autres
-
Par application
- Endoscopie gastro-intestinale
- Laparoscopie
- Endoscopie en obstétrique/gynécologie
- Arthroscopie
- Endoscopie urologique
- Autres
-
Par utilisateur final
- Hôpitaux
- Centres chirurgicaux ambulatoires
- Cliniques spécialisées
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des systèmes d’endoscopie en 2026 ?
Quelle est la CAGR du marché des systèmes d’endoscopie de 2026 à 2036 ?
Quel type de produit domine le marché des systèmes d’endoscopie ?
Quelle application domine le marché des systèmes d’endoscopie ?
Quelles sont les principales entreprises sur le marché des systèmes d’endoscopie ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF