- Market Value (2025): USD 498.4 Mn
- Estimated Value (2026): USD 542.8 Mn
- Forecast Value (2036): USD 1273.2 Mn
- CAGR (2026-2036): 8.9%
Quelle est la valeur prévue du marché des systèmes de vision de vol améliorés d’ici 2036 ?
USD 542.8 millions en 2026 pour USD 1,273.2 millions d’ici 2036 à un 8.9% CAGR.
- Selon Fact.MR estimations, le marché des systèmes de vision de vol amélioré était évalué à USD 498.4 millions en 2025.
- La valeur marchande devrait passer de USD 542.8 millions en 2026 à USD 1,273.2 millions d’ici 2036.
- Le marché devrait croître à un 8.9% CAGR de 2026 à 2036, les opérateurs aéronautiques recherchant une meilleure visibilité, une meilleure conscience situationnelle et un soutien pour des opérations approuvées à faible visibilité.
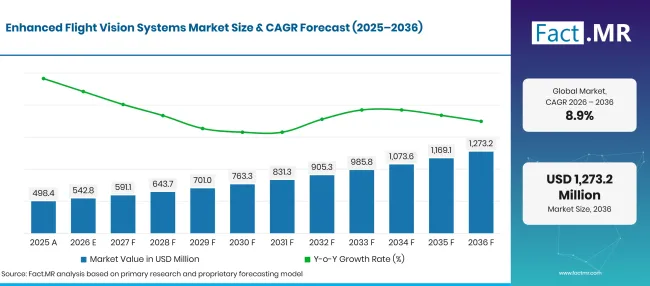
Enhanced Flight Vision Systems Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD millions) |
|---|---|---|
| 2025 | Réel | 498.4 |
| 2026 | Estimation | 542.8 |
| 2036 | Prévisions | 1,273.2 |
| CAGR 2026 à 2036 | Période de prévision | 8.9% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des systèmes de vision de vol améliorés ?
USD 730.4 millions d’opportunités absolues entre 2026 et 2036.
- Moteurs de la demande sur le marché
- Opérations de vol à faible visibilité : Les compagnies aériennes et les opérateurs d’aviation d’affaires ont besoin de technologies aidant les pilotes à identifier des références visuelles lors des approches dans le brouillard, l’obscurité et d’autres conditions difficiles. La Federal Aviation Administration (FAA) maintient des réglementations et des directives dédiées pour l’amélioration des opérations des systèmes de vision de vol, y compris les exigences pour une utilisation approuvée lors des approches aux instruments [1].
- Avancées dans l’imagerie infrarouge et les écrans de cockpit : Les fabricants intègrent des capteurs multispectraux, des caméras infrarouges et des affichages tête haute pour offrir aux pilotes une vue plus claire de l’environnement extérieur. Collins Aerospace' s EVS-3600, par exemple, utilise l’imagerie infrarouge à ondes courtes, infrarouges à ondes longues et à lumière visible pour soutenir la visibilité lors des phases critiques de vol [2]
- Accent croissant sur la sécurité opérationnelle et la conscience situationnelle : Les opérateurs aéronautiques évaluent la vision améliorée et les technologies de vision combinée afin d’améliorer la conscience des pistes, du terrain et des obstacles. Elbit Systems' ClearVision EFVS combine la vision améliorée en temps réel avec la vision synthétique et les informations de guidage de vol [3]
- Segments clés analysés
- Par composant : Les systèmes d’affichage représentent 38.5% du marché en 2026, reflétant l’importance de présenter clairement les images des capteurs et les guidages de vol dans le champ de vision du pilote' s.
- Par technologie : La technologie infrarouge est en tête avec une part 42.7% en 2026, soutenue par sa capacité à fournir des informations visuelles utiles dans l’obscurité et dans des conditions de visibilité réduite.
- Par plateforme : L’aviation commerciale détient une part 39.8% en 2026, portée par la demande d’une meilleure visibilité du poste d’envol sur les opérations d’avions commerciaux.
- Par application : La navigation obtient une part 36.4% en 2026, car les technologies de vision améliorée favorisent l’orientation visuelle et l’identification des références externes pertinentes lors des opérations de vol.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les systèmes de vision de vol améliorés gagnent en importance alors que les opérateurs d’aéronefs recherchent une meilleure visibilité et une meilleure conscience situationnelle lors des phases critiques du vol. Les fournisseurs qui combinent des performances fiables des capteurs avec une intégration pratique du cockpit et le soutien de certification requis sont mieux placés pour répondre aux exigences de l’aviation commerciale et d’affaires. »
- Implications stratégiques
- Les fabricants doivent démontrer les performances des capteurs sous conditions d’éclairage et de météo pertinentes et documenter la compatibilité avec les configurations d’aéronefs approuvées.
- Les intégrateurs avioniques doivent privilégier une présentation claire de l’affichage, une fusion fiable des capteurs et la compatibilité avec les équipements de guidage de vol existants.
- Les exploitants d’aéronefs peuvent évaluer les coûts d’installation, les exigences de formation des pilotes, les besoins de maintenance et les avantages opérationnels disponibles sous les approbations applicables.
- Les développeurs de technologies doivent améliorer l’imagerie infrarouge, l’intégration de la vision synthétique et l’identification des obstacles tout en maintenant la conformité aux exigences de certification aéronautique.
L’Allemagne devrait enregistrer un 7.3% CAGR jusqu’en 2036. Le Brésil devrait afficher un 11.0% CAGR, suivi des États-Unis à 9.3%. Le Royaume-Uni devrait progresser à 11.5%, tandis que le Japon est prévu à 8.4%.
Comment le marché des systèmes de vision de vol améliorés se répartit-il par segment ?
Fact.MR constate que les systèmes d’affichage dirigent le composant à 38.5%; L’infrarouge mène la technologie à 42.7%; L’aviation commerciale mène la plateforme à 39.8%; et l’application des conduits de navigation à 36.4%.
Quel composant domine ?
Display Systems devrait représenter 38.5% du marché en 2026.
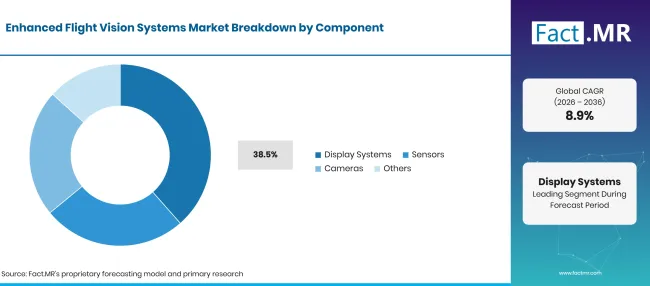
Enhanced Flight Vision Systems Market Breakdown Component | Source: Fact.MR
| Composant | Partager (2026) |
|---|---|
| Systèmes d’affichage (segment principal) | 38.5% |
| D’autres segments combinés | 61.5%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Les systèmes d’affichage présentent des images de capteurs, des symboles de vol et des informations de guidage dans un format que les pilotes peuvent interpréter lors des phases de vol exigeantes. Les affichages tête haute sont particulièrement pertinents car ils permettent aux pilotes de consulter des informations de vol critiques tout en maintenant un champ de vision extérieur. Les capteurs et caméras fournissent les images sous-jacentes, tandis que d’autres composants assurent le traitement des images, l’intégration et le fonctionnement du système.
Qu’est-ce qui mène le segment technologique ?
L’infrarouge devrait représenter 42.7% du marché en 2026.
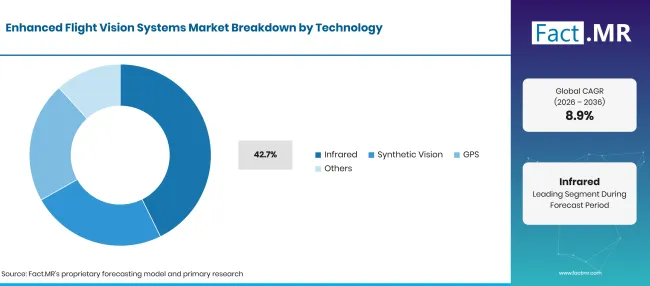
Enhanced Flight Vision Systems Market Breakdown Technology | Source: Fact.MR
| Technologie | Partager (2026) |
|---|---|
| Infrarouge (segment de tête) | 42.7% |
| D’autres segments combinés | 57.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
La technologie infrarouge aide les pilotes à identifier des références visuelles externes lorsque la visibilité naturelle est limitée par l’obscurité, le brouillard ou d’autres conditions atmosphériques. Les caméras infrarouges peuvent capter des informations thermiques qui ne sont pas facilement visibles à l’œil nu. La vision synthétique utilise des bases de données de terrain, d’obstacles et d’aéroports pour générer une vue rendue par ordinateur, tandis que le GPS prend en charge le positionnement et la navigation des avions plutôt que de fournir directement des images optiques améliorées. Ces technologies peuvent se compléter dans des systèmes intégrés de cockpit.
Comment la plateforme façonne-t-elle la demande ?
L’aviation commerciale devrait représenter une part 39.8% en 2026.
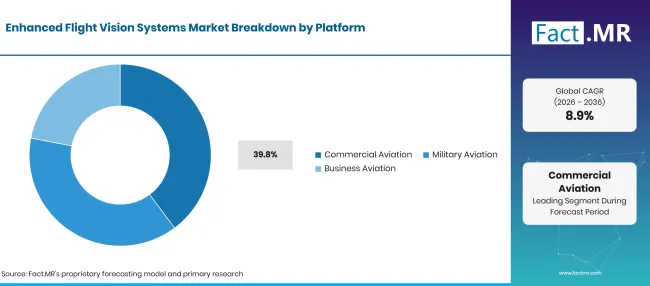
Enhanced Flight Vision Systems Market Breakdown Platform | Source: Fact.MR
| Quai | Partager (2026) |
|---|---|
| Aviation commerciale (segment de premier plan) | 39.8% |
| D’autres segments combinés | 60.2%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Les opérateurs d’aviation commerciale évaluent les systèmes de vision améliorée pour leur potentiel à améliorer la conscience du pont d’envol lors de l’approche et de l’atterrissage. L’aviation d’affaires représente une autre plateforme pertinente car les opérateurs peuvent privilégier l’avionique avancée, les opportunités de modernisation et l’accès aux aéroports dans des conditions météorologiques difficiles. L’aviation militaire a des exigences de mission différentes, notamment les opérations de nuit et la conscience situationnelle spécialisée. Le choix des plateformes dépend de la configuration de l’appareil, des conditions d’exploitation, de la certification et du budget.
Qu’est-ce qui mène le segment Application ?
La navigation devrait représenter 36.4% du marché en 2026.
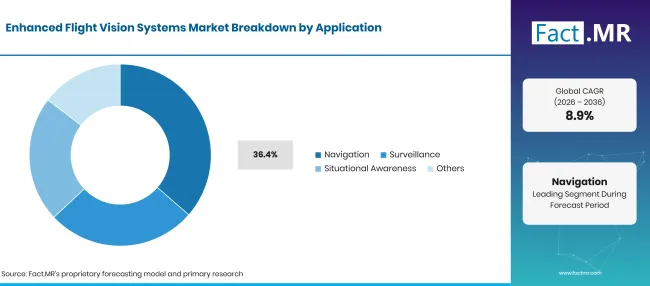
Enhanced Flight Vision Systems Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Navigation (segment de tête) | 36.4% |
| D’autres segments combinés | 63.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Les applications liées à la navigation utilisent des informations de vol améliorées pour aider les pilotes à comprendre leur position par rapport au terrain, aux pistes et à d’autres références visuelles. Les applications de surveillance se concentrent sur l’observation de l’environnement extérieur, tandis que la conscience situationnelle combine des informations pertinentes de vol, de terrain et de capteurs pour soutenir la prise de décision du pilote. Les catégories peuvent se chevaucher dans les suites avioniques intégrées, la segmentation doit donc être interprétée selon la classification définie par le marché ' s.
Qu’est-ce qui accélère l’adoption sur le marché des systèmes de vision de vol améliorés, et qu’est-ce qui la freine ?
L’amélioration des opérations à faible visibilité et les avancées en imagerie multispectrale soutiennent l’adoption, tandis que les coûts de certification, d’intégration et les exigences spécifiques à chaque avion peuvent ralentir le déploiement.
Analyse de l’impact des pilotes
| PILOTE | Impact approximatif sur CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Demande pour des opérations améliorées à faible visibilité | +1.2% | Mondial | Moyen terme (2–4 ans) |
| Avancées dans les capteurs infrarouges et multispectraux | +1.0% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Modernisation du cockpit et modernisations de l’avionique | +0.8% | Mondial | Moyen terme (2–4 ans) |
| Intégration de la vision améliorée et de la vision synthétique | +0.7% | Mondial | À long terme (≥ 4 ans) |
| Modernisations des avions commerciaux et d’affaires | +0.6% | Amérique du Nord, Europe, Asie | À long terme (≥ 4 ans) |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | Environ % d’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Installations de modernisation sur les flottes existantes | +0.9% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Solutions d’affichage tête haute portables | +0.7% | Mondial | Moyen terme (2–4 ans) |
| Améliorations de la caméra multispectrale | +0.6% | Mondial | À long terme (≥ 4 ans) |
| Intégration des systèmes de vision combinés | +0.5% | Mondial | Moyen terme (2–4 ans) |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | Impact approximatif % SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coûts d’installation et de certification des aéronefs | -0.9% | Mondial | Courte durée (≤ 2 ans) |
| Intégration avec l’avionique existante | -0.7% | Mondial | Moyen terme (2–4 ans) |
| Exigences de formation des pilotes et d’approbation opérationnelle | -0.6% | Mondial | Moyen terme (2–4 ans) |
| Compatibilité entre différentes plateformes d’aéronefs | -0.5% | Mondial | À long terme (≥ 4 ans) |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Quels pays étendent le marché des systèmes de vision de vol améliorés jusqu’en 2036 ?
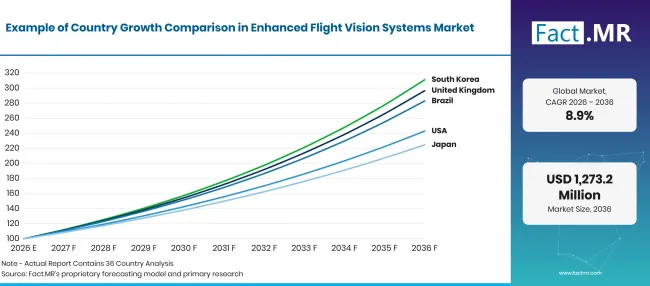
Enhanced Flight Vision Systems Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 7.3% |
| Brésil | 11.0% |
| USA | 9.3% |
| Royaume-Uni | 11.5% |
| Japon | 8.4% |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
7.3% CAGR, motivé par la demande d’avionique avancée et de modernisation du cockpit.
Allemagne' Opportunity est liée à sa base d’ingénierie aérospatiale établie, aux capacités avioniques des aéronefs et à la demande d’équipements avancés pour le pont d’envol. L’adoption dépendra des programmes de modernisation des aéronefs, de la disponibilité de systèmes compatibles et des exigences opérationnelles des compagnies aériennes et des exploitants d’avions d’affaires. Les règles européennes de l’aviation définissent les conditions dans lesquelles des systèmes de vision de vol améliorés approuvés peuvent être utilisés pour des opérations à faible visibilité [4].
Comment le Brésil développe-t-il l’adoption de systèmes de vision de vol améliorés ?
11.0% CAGR, soutenu par l’aviation commerciale et les opérations d’avions d’affaires
Brésil ' S Aviation Opportunity est associée à ses opérations d’aéronefs commerciaux, à son activité d’aviation d’affaires et aux exigences pour des opérations fiables dans des conditions météorologiques et aéroportuaires diverses. La technologie de vision améliorée peut soutenir la sensibilisation des pilotes lors d’approches en cas de visibilité réduite. L’adoption dépend de la compatibilité des aéronefs, des exigences de certification, des décisions d’investissement des opérateurs et des avantages disponibles grâce aux installations approuvées.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
9.3% CAGR, façonné par son industrie avionique établie et ses initiatives de modernisation des cockpits
Les États-Unis bénéficient d’une industrie de l’électronique aéronautique bien établie et d’un cadre réglementaire pour l’amélioration des opérations des systèmes de vision de vol. La FAA fournit des directives sur l’approbation des équipements EFVS, les autorisations opérationnelles et les exigences des pilotes. Ces dispositions fournissent aux opérateurs d’aéronefs un cadre défini pour évaluer les systèmes approuvés et leurs avantages opérationnels.
Comment le Royaume-Uni construit-il l’adoption ?
11.5% CAGR, porté par la demande de technologies avancées de cockpit et de mises à niveau pour l’aviation d’affaires
Le Royaume-Uni' l’opportunité est liée à l’aviation commerciale, aux opérations d’avions d’affaires et à la demande de technologies de cockpit qui soutiennent la conscience situationnelle lors des approches difficiles. Les opérateurs doivent évaluer si une installation répond aux exigences de navigabilité et opérationnelles applicables. Le potentiel d’adoption dépend des priorités de modernisation de la flotte, de l’économie de modernisation de la flotte et de la disponibilité d’équipements approuvés.
Qu’est-ce qui soutient l’adoption par le Japon ?
8.4% CAGR, soutenue par le développement de la technologie aéronautique, la modernisation du pont d’envol et la demande d’une meilleure visibilité des pilotes lors des opérations nocturnes et des approches à visibilité réduite.
Japon' S Opportunity est associée à l’aviation commerciale, au développement de technologies aéronautiques et à l’investissement continu dans les capacités du pont d’envol. Des systèmes de vision améliorés peuvent améliorer la présentation des références visuelles externes dans l’obscurité et la visibilité réduite. Le déploiement plus large dépendra des exigences du programme des aéronefs, de l’intégration des systèmes, de la certification et des évaluations des exploitants concernant les avantages liés aux coûts d’installation et de maintenance.
Qui dirige le marché des systèmes de vision de vol améliorés ?
Fact.MR présente Collins Aerospace, Elbit Systems Ltd., Universal Avionics Systems Corporation, Honeywell International Inc.et Thales Group à travers la vision améliorée, l’affichage du poste de pilotage et la chaîne de valeur avionique associée.
Collins Aerospace propose le système de vision améliorée EVS-3600, qui combine l’infrarouge à ondes courtes, l’infrarouge à ondes longues et l’imagerie à lumière visible. Son portefeuille de systèmes de vision comprend également des technologies de vision synthétique et combinée. Elbit Systems Ltd. développe activement sa famille EFVS ClearVision, intégrant vision améliorée, vision synthétique, symbolique de guidage de vol et technologie d’affichage tête haute. Son portefeuille comprend l’écran portable SKYLENS. Universal Avionics Systems Corporation propose des caméras EVS ClearVision EFVS et multispectrales, y compris les EVS-5000 et EVS-4000. Ses systèmes supportent l’intégration avec des écrans fixes et portables et sont conçus pour être utilisés au décollage, à l’approche et à l’atterrissage [5].
Honeywell International Inc. participe au marché connexe des technologies de cockpit grâce à ses écrans head-up, à l’avionique Primus Epic et à ses capacités de vision synthétique. Thales Group développe des écrans de cockpit d’aviation et des technologies de visualisation des pilotes, y compris son écran Scorpion monté sur casque pour avions militaires. Cela soutient sa pertinence pour l’écosystème plus large des écrans de vision, bien que les preuves citées sur les produits ne définissent pas Scorpion comme un produit EFVS civil [6].
La différenciation concurrentielle dépend des performances des capteurs, de la technologie d’affichage, de l’intégration des avions, des approbations réglementaires et du support tout au long du système installé ' s durée de vie. Les entreprises disposant de produits EFVS dédiés doivent être distinguées des fournisseurs dont la participation se fait principalement par des écrans de cockpit associés, une vision synthétique ou des systèmes militaires de visionnement des pilotes.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent Collins Aerospace ; Elbit Systems Ltd.; Universal Avionics Systems Corporation; Honeywell International Inc.; et Thales Group.
- Collins Aerospace
- Elbit Systems Ltd.
- Universal Avionics Systems Corporation
- Honeywell International Inc.
- Groupe de Thales
Bibliographie
- [1] Administration fédérale de l’aviation. (juillet 212026). Systèmes de vision de vol améliorés (EFVS).
- [2] Collins Aérospatial. (s.d.). Systèmes de vision.
- [3] Elbit Systems. (s.d.). ClearVision™.
- [4] Agence européenne de la sécurité aérienne. (2026, mars 27). Règles d’accès facile pour les opérations aériennes : Révision 24, mars 2026.
- [5] Avionique universelle. (s.d.). Systèmes de vision de vol améliorés (EFVS).
- [6] Groupe Thales. (s.d.). Scorpion pour avions de chasse.
Ce rapport répond
- Le rapport décrit comment les systèmes de vision de vol améliorés soutiennent les opérations aériennes dans des conditions de visibilité réduite.
- L’analyse des composants examine les systèmes d’affichage, les capteurs, les caméras et d’autres équipements de soutien.
- L’analyse technologique compare l’infrarouge, la vision synthétique, le GPS et d’autres technologies au sein de la segmentation.
- L’analyse par pays aborde l’Allemagne, le Brésil, les États-Unis, le Royaume-Uni et le Japon en parallèle des estimations de croissance.
- L’aperçu concurrentiel dresse le portrait de cinq fournisseurs sélectionnés à travers des produits EFVS dédiés et des technologies de vision de cockpit associées.
- L’analyse d’application distingue la navigation, la surveillance et la conscience situationnelle.
Que couvre le marché des systèmes de vision de vol améliorés ?
Le marché couvre les systèmes aéronautiques utilisant des images capteurs en temps réel pour améliorer la vue du pilote' de l’environnement extérieur. Ces systèmes peuvent combiner des caméras infrarouges ou à lumière visible avec les informations de guidage de vol et les affichages du cockpit. Selon la conception et la certification du système, ils peuvent soutenir une meilleure conscience lors de l’approche, de l’atterrissage, du roulage et d’autres phases critiques de vol.
Qu’est-ce qui est inclus dans le périmètre ?
Les produits inclus comprennent des systèmes de vision de vol améliorés, des capteurs d’imagerie et des caméras associés, des équipements d’affichage et des composants du système pertinents.
Le champ de vision prend également en compte les technologies qui intègrent la vision améliorée avec la vision synthétique et le guidage de vol. Les applications couvrent la navigation, la surveillance et la conscience situationnelle sur les plateformes d’aviation commerciale, militaire et d’affaires.
Qu’est-ce qui est exclu de la portée ?
L’analyse exclut les produits d’imagerie grand public autonomes sans rapport avec les opérations aériennes, les caméras polyvalentes sans application aéronautique, et les équipements de surveillance au sol non liés.
Les composants de l’aéronef sans connexion pertinente à une vision de vol améliorée sont hors du marché défini. Les produits de vision synthétique générale ou d’affichage tête haute ne sont pas automatiquement comptés comme produits EFVS dédiés, sauf s’ils font partie de la définition du marché applicable.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire comprend des discussions avec les fabricants, les fournisseurs d’avionique, les opérateurs d’aéronefs, les intégrateurs de systèmes, les distributeurs et les spécialistes de l’aviation. Ces échanges examinent les priorités, les exigences d’installation, les voies de certification, les conditions d’exploitation et les obstacles à l’adoption.
- Recherche de bureau : La recherche de bureau couvre la réglementation aéronautique, les publications gouvernementales, les pages produits de l’entreprise, la documentation technique, les annonces publiques et les informations du secteur. Les sources utilisées pour la vérification des produits et le contexte réglementaire sont documentées dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent les valeurs du marché, la croissance, la part de segment, les prévisions par pays, les modes d’adoption technologique, les exigences de modernisation des avions et les obstacles à l’expansion du marché. La valorisation 2025 est dérivée de l’estimation et de l' CAGR2026.
- Cycle de validation et de mise à jour des données : Les résultats sont vérifiés par rapport aux informations sur les produits de l’entreprise et à la documentation réglementaire. Les profils concurrentiels distinguent les fabricants ayant des produits EFVS directement identifiés des fournisseurs disposant d’avioniques et de capacités d’affichage adjacentes.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
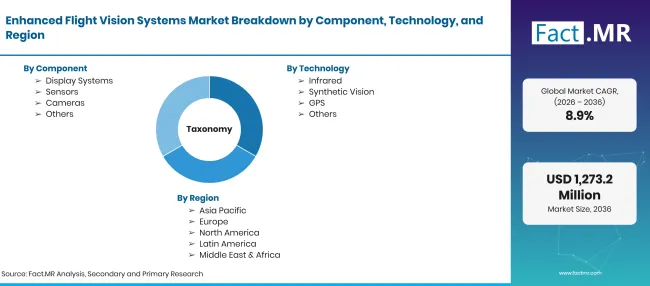
Enhanced Flight Vision Systems Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD millions |
| Définition du marché | Le marché des systèmes de vision de vol améliorés couvre les systèmes embarqués sur aéronefs utilisant des capteurs, en particulier des technologies infrarouges et autres technologies d’imagerie, afin d’offrir aux pilotes une vue améliorée des conditions extérieures lors d’opérations à faible visibilité. |
| Composant | Systèmes d’affichage ; Capteurs ; Caméras ; Autres |
| Technologie | Infrarouge ; Vision synthétique ; GPS ; Autres |
| Quai | Aviation commerciale ; Aviation militaire ; Aviation d’affaires |
| Application | Navigation ; Surveillance ; Conscience de la situation ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis ; Royaume-Uni ; Japon |
| Entreprises profilées | Collins Aerospace ; Elbit Systems Ltd.; Universal Avionics Systems Corporation; Honeywell International Inc.; Groupe Thales |
| Période de prévision | 2026 à 2036 |
| Approche | Segmentation du marché et analyse basée sur des scénarios soutenus par des documents réglementaires et des informations sur les produits de l’entreprise |
Source : analyse Fact.MR. Mis à jour le 2 novembre 2026
Comment le marché est-il segmenté ?
-
Par composant
- Systèmes d’affichage
- Capteurs
- Appareils photo
- Autres
-
Par technologie
- Infrarouge
- Vision synthétique
- GPS
- Autres
-
Par plateforme
- Aviation commerciale
- Aviation militaire
- Aviation d’affaires
-
Par application
- Navigation
- Surveillance
- Connaissance de la situation
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des systèmes de vision de vol améliorés en 2026 ?
Quel est le CAGR de 2026 à 2036 ?
Quel composant a la plus grande part ?
Quelle technologie domine le marché ?
Quelle plateforme détient la plus grande part ?
Quel pays a le plus haut CAGR?
Quelles compagnies sont couvertes ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF