- Market Value (2025): USD 98.6 Bn
- Estimated Value (2026): USD 115.6 Bn
- Forecast Value (2036): USD 567.5 Bn
- CAGR (2026-2036): 17.2%
Quelle est la valeur prévue du marché des batteries pour véhicules électriques d’ici 2036 ?
USD 115.6 milliards en 2026 à USD 567.5 milliards d’ici 2036 à 17.2% CAGR.
- La valorisation du marché des batteries pour véhicules électriques était deUSD 98.6 milliards en 2025, avec des packs pour voitures particulières électriques à batterie constituant la base de revenus.
- Les revenus passeront de USD 115.6 milliards en 2026 à USD 567.5 milliards d’ici 2036, à mesure que de nouvelles centrales cellulaires seront mises en service en Europe, en Amérique du Nord et en Asie.
- Un CAGR 17.2% reflète une production plus élevée des véhicules électriques, un choix de modèles plus large et des gains réguliers de densité énergétique par paquet.
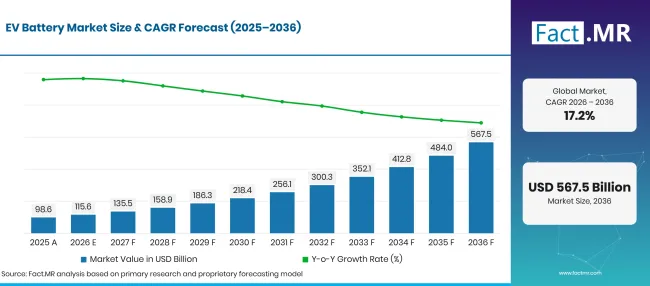
Ev Battery Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 98.6 |
| 2026 | Estimation | 115.6 |
| 2036 | Prévisions | 567.5 |
| CAGR 2026 à 2036 | Période de prévision | 17.2% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des batteries électriques ?
La période 2026-2036 ajoutera USD 451.9 milliards de nouveaux éléments, portés par des cellules lithium-ion installées sur les voitures particulières de la gamme 50à110 kWh.
- Moteurs de la demande sur le marché
- Les ventes de voitures électriques ont augmenté de 20% dans le monde pour dépasser 20 millions d’unités en 2025, donc une voiture neuve sur quatre vendues était électrique [1]. Chacun de ces véhicules nécessite une batterie de traction, qui relie directement les revenus de la batterie à la production du véhicule.
- Le financement public vise la chaîne d’approvisionnement des batteries. Le Plan d’action industriel de la Commission européenne pour le secteur automobile, publié en mars 2025, consacre 1.8 milliards d’euros à une chaîne d’approvisionnement sécurisée des matières premières pour batteries [2].
- Les règles de traçabilité augmentent la valeur de chaque paquet. Selon le règlement européen sur les batteries, les batteries des véhicules électriques doivent porter un code QR lié à un passeport de batterie numérique à partir du 18 février 2027 [3].
- Les flottes de camions et de bus passent à la transmission électrique, et ces véhicules utilisent des packs plusieurs fois plus grands qu’une voiture particulière. Une capacité par véhicule plus élevée augmente les revenus même lorsque les volumes d’unités restent modestes.
- Segments clés analysés
- Par type de batterie : Le lithium-ion détiendra 71.4% part en 2026, car sa densité énergétique et ses lignes de production matures conviennent à presque toutes les plateformes de véhicules électriques.
- Par type de véhicule : Les voitures particulières représentent 58.3% de la valeur 2026, car les acheteurs privés et les flottes de covoiturage passent à des modèles électriques à batterie.
- Par application : Les véhicules électriques atteindront 40.5% en 2026, étant donné que la conduite entièrement électrique nécessite la plus grande capacité de batterie par véhicule.
- Par capacité de batterie : 50-110 kWh représentera 42.6% du chiffre d’affaires 2026, car cette bande offre aux voitures grand public une autonomie utilisable sans poids excessif en bloc.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Le coût de la batterie par kilowattheure déterminera le rythme auquel les voitures électriques égaleront les modèles à combustion en termes de prix. Les fabricants de cellules capables de passer de la chimie LFP à des produits chimiques riches en nickel sur la même ligne remporteront davantage de programmes constructeurs automobiles. Les cellules à semi-conducteurs seront les premières en première dans les modèles premium, tandis que les packs lithium-ion conserveront le volume jusqu’en 2036. »
- Implications stratégiques
- Les fabricants de cellules devraient installer de nouvelles capacités près des usines d’assemblage automobiles, réduisant ainsi les coûts de fret et respectant les règles de contenu local.
- Les constructeurs automobiles devraient qualifier au moins deux chimies cellulaires par plateforme afin que l’offre en paquet puisse suivre les variations des prix des minéraux.
- Les fournisseurs de matériaux devraient garantir une vente à long terme pour le lithium, le nickel et le graphite, car les usines cellulaires verrouillent leur approvisionnement des années avant le début de la production.
- Les investisseurs devraient évaluer la capacité de recyclage et de seconde vie, car les règles de récupération et de passeport de batterie transformeront les paquets usés en une ressource suivie.
La croissance sera la plus large en Allemagne à 19.8%, où une grande industrie automobile convertit ses gammes de modèles en traction électrique à batterie. Le Brésil suit à 18.1%, aidé par un nouveau programme de véhicules qui lie le traitement fiscal à l’efficacité et à la recyclabilité. Les États-Unis croisseront à 16.3%, une grande base de véhicules rencontrant des incitations inégales pour les acheteurs. Le Royaume-Uni croîtra à 14.6% car la capacité gigafactory arrivera plus tard que dans l’Europe continentale. Le Japon ferme la gamme à 12.9%, car les hybrides représentent toujours une grande partie de ses ventes de voitures neuves et l’adoption des véhicules entièrement électriques part de base.
Comment le marché des batteries électriques se répartit-il par segment ?
Le lithium-ion sera le type de batterie à 71.4%; Les voitures particulières seront en tête du type de véhicule à 58.3%; Les véhicules électriques seront en tête de l’application à 40.5%; 50-110 kWh conserveront la capacité de batterie à 42.6% en 2026.
Quels types de câbles de batterie ?
Le lithium-ion détient 71.4% des ventes de 2026.
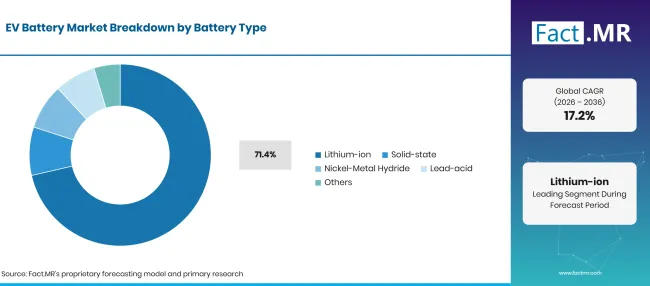
Ev Battery Market Breakdown Battery Type | Source: Fact.MR
| Type de batterie | Partager (2026) |
|---|---|
| Lithium-ion (segment de tête) | 71.4% |
| D’autres segments combinés | 28.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Les constructeurs automobiles choisissent les cellules lithium-ion car elles stockent plus d’énergie par kilogramme que les anciennes chimies et sont fabriquées à l’échelle mondiale. Dans ce groupe, les cellules lithium-fer phosphate gagnent en part dans les modèles d’entrée, car elles coûtent moins cher et résistent à la surchauffe. Les cellules riches en nickel conservent leur place dans les voitures longue portée et performantes. Le choix des cellules cathodes est une grande part du coût des cellules, ce qui explique pourquoi la demande pour les cathodes de batteries lithium-ion suit de près le mélange chimique. La production est fortement concentrée, la Chine ayant représenté plus de 80% de la production de cellules de batterie en 2025 [1]. Des packs nickel-hydrure métallique subsistent dans certains hybrides, et les unités plomb-acide desservent les véhicules à basse vitesse. L’intérêt pour la technologie des batteries à semi-conducteurs est en hausse, bien que la production en volume reste limitée.
Qu’est-ce qui prend en charge les voitures particulières dans le type de véhicule ?
Les voitures particulières représentent 58.3% des revenus de 2026.
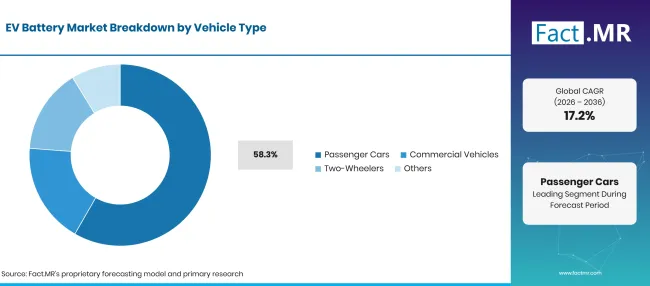
Factmr Ev Battery Market Breakdown Vehicle Type | Source: Fact.MR
| Type de véhicule | Partager (2026) |
|---|---|
| Voitures voyageurs (segment de tête) | 58.3% |
| D’autres segments combinés | 41.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Les acheteurs de voitures privées trouvent désormais des modèles électriques dans presque toutes les catégories de taille, des petites hayons aux SUV sept places. Chaque nouveau modèle apporte un design de pack dédié, et les constructeurs automobiles s’approvisionnent souvent en cellules auprès de deux fournisseurs. La croissance de l’industrie plus large des véhicules électriques alimente donc les commandes de batteries bien avant l’arrivée des voitures dans les concessionnaires. Les véhicules utilitaires sont la prochaine source de volume. Les camions électriques ont atteint 9% des ventes mondiales de camions en 2025 [1], et les exploitants municipaux continuent d’ajouter des unités à la flotte de bus électriques. Les deux-roues utilisent de petits packs mais se vendent en grand nombre en Asie du Sud et du Sud-Est, ce qui fait du segment des deux-roues électriques un point de vente important pour les cellules compactes.
Comment Application façonne-t-elle la demande ?
Les véhicules électriques représentent 40.5% de la valeur de 2026.
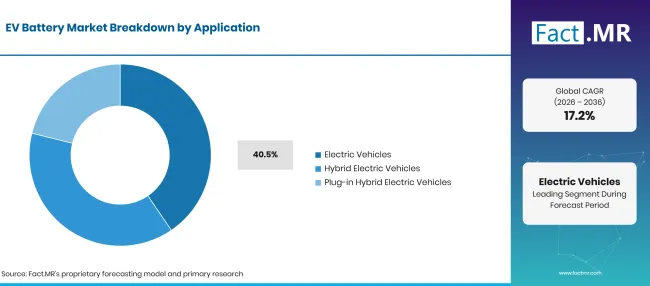
Ev Battery Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Véhicules électriques (segment principal) | 40.5% |
| D’autres segments combinés | 59.5%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Les véhicules entièrement électriques ne sont pas équipés de moteur à combustion, donc la batterie fournit toute l’énergie de propulsion. Ce design nécessite la plus grande capacité par véhicule et le contrôle thermique le plus exigeant. Les packs reposent également sur un système de gestion de batterie pour équilibrer les cellules, suivre la santé et se protéger contre la surcharge. Les véhicules hybrides et hybrides rechargeables utilisent des packs plus petits, mais ils continuent à se vendre en volume. Les modèles hybrides, électriques à batterie et hybrides rechargeables ont représenté environ 22% des ventes de véhicules légers aux États-Unis en 2025, contre 20% en 2024 [4]. Les besoins en batterie de ces véhicules dépendent de la distance que chaque modèle peut parcourir uniquement à l’électricité.
Qu’est-ce qui mène le segment de la capacité des batteries ?
50-110 kWh prend 42.6% de la demande de 2026.
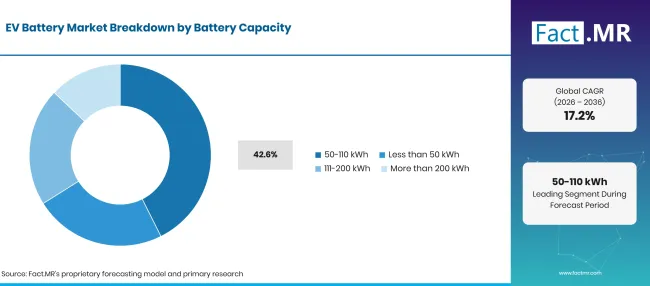
Ev Battery Market Breakdown Battery Capacity | Source: Fact.MR
| Capacité de la batterie | Partager (2026) |
|---|---|
| 50-110 kWh (segment principal) | 42.6% |
| D’autres segments combinés | 57.4%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Les voitures électriques grand public ont besoin d’assez d’énergie stockée pour une journée complète de conduite mixte, et les packs de cette gamme la délivrent. Aller plus grand ajoute du poids, du coût et du temps de charge. De nombreux constructeurs proposent deux packs dans cette gamme sur le même modèle. Les packs inférieurs à 50 kWh desservent les citadins, les hybrides rechargeables et les plateformes de deux-roues. Les bandes 111-200 kWh et plus de 200 kWh appartiennent principalement aux fourgonnettes, camions et bus, où le kilométrage quotidien justifie cette capacité supplémentaire.
Qu’est-ce qui accélère l’adoption du marché des batteries électriques, et qu’est-ce qui la freine ?
La hausse des ventes de véhicules électriques, les nouvelles usines à cellules et les gains constants en chimie stimulent la demande. Les contraintes proviennent du capital nécessaire pour une gigausine et des fluctuations des prix du lithium et du nickel. La concentration de la production de cellules et de matériaux dans quelques pays ajoute un risque d’approvisionnement pour les constructeurs automobiles en Europe et en Amérique du Nord.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Plus de voitures de tourisme électriques à batterie quittant les chaînes de production dans le monde entier | +4.2% | Mondial | Moyen terme (2-4 ans) |
| Nouvelles usines de cellules lithium-ion près des sites d’assemblage des constructeurs automobiles | +3.1% | Asie de l’Est, Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Packs à densité énergétique plus élevée et charge plus rapide | +2.4% | Mondial | À long terme (>=4 ans) |
| Camionnettes, bus et camions de livraison passant à la transmission électrique | +1.8% | Mondial | Moyen terme (2-4 ans) |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Cellules à semi-conducteurs entrant en production pour les modèles haut de gamme | +1.2% | Japon, Corée du Sud, Europe | À long terme (>=4 ans) |
| Des packs LFP à moindre coût portent les voitures électriques à des prix d’entrée | +0.9% | Mondial | Moyen terme (2-4 ans) |
| Données de passeport de batterie soutenant les services de seconde vie et de recyclage | +0.6% | Europe, Amérique du Nord, Asie de l’Est | À long terme (>=4 ans) |
| Packs lourds conçus pour camions et bus électriques | +0.4% | Mondial | Moyen terme (2-4 ans) |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Investissement important en capital pour une nouvelle usine de fabrication de cellules | -1.2% | Mondial | À court terme (<=2 ans) |
| Les fluctuations de prix du lithium, du nickel et d’autres minéraux de batteries | -1.0% | Mondial | Moyen terme (2-4 ans) |
| La production de cellules et de matériaux est concentrée dans quelques pays | -0.7% | Mondial | À long terme (>=4 ans) |
| Risques de sécurité thermique dans les packs à haute capacité | -0.4% | Mondial | Moyen terme (2-4 ans) |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Quels pays développent le marché des batteries électriques jusqu’en 2036 ?
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 19.8% |
| Brésil | 18.1% |
| États-Unis | 16.3% |
| Royaume-Uni | 14.6% |
| Japon | 12.9% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Qu’est-ce qui soutient l’adoption des batteries pour véhicules électriques en Allemagne ?
19.8% CAGR, soutenue par des conversions de modèles automobiles et de nouvelles usines de cellules domestiques.
Les constructeurs automobiles allemands déplacent des gammes complètes vers des plateformes électriques par batterie, et les fournisseurs ajoutent l’assemblage en pack près de leurs usines. Un peu plus de 545,100 voitures électriques à batterie ont été nouvellement immatriculées en Allemagne en 2025, soit 19.1% de toutes les immatriculations de voitures neuves [5]. Les voitures électriques à batterie et hybrides rechargeables ont ensemble 30.0% de nouvelles immatriculations, contre 20.3% en 2024 [5]. Cette hausse en un an montre à quel point la demande locale en packs augmente rapidement.
Comment le Brésil développe-t-il la demande ?
18.1% CAGR, aidée par le programme MOVER et de nouveaux investissements dans les lignes de véhicules électrifiés.
L’industrie automobile brésilienne ajoute des modèles hybrides et électriques sur les chaînes de production locales. Le décret n° 12,435 du 15 avril 2025 réglemente le Programme de Mobilité Verte et d’Innovation (MOVER) et fixe les exigences d’efficacité énergétique et de recyclabilité pour les véhicules neufs vendus ou importés à partir de 1 juin 2025 [6]. Les exigences d’empreinte carbone du berceau à la tombe s’appliqueront à partir du 1 janvier 2027 sous le même décret [6].
Qu’est-ce qui soutient l’adoption par les États-Unis ?
16.3% CAGR, soutenue par une grande base de véhicules et une nouvelle capacité de cellules domestiques.
Les États-Unis disposent d’une grande flotte de véhicules légers et d’un réseau croissant d’usines de cellules dans le Midwest et le Sud. Les véhicules électriques à batterie ont 7.2% de la production de véhicules pour l’année modèle 2024, et les hybrides rechargeables ont ajouté 2.5%, selon l’EPA [7]. La demande des acheteurs s’est affaiblie après l’expiration des crédits d’impôt fin 2025, ce qui freine la croissance à court terme [4]. Les ventes d’hybrides continuent d’augmenter, ce qui augmente encore la demande pour des packs plus petits.
Comment le Royaume-Uni développe-t-il la demande ?
14.6% CAGR, reflétant une flotte zéro émission en croissance et une nouvelle capacité de gigaustensie.
Le Royaume-Uni avait 1,505,000 voitures zéro émission sous licence fin juin 2025, 38% soit plus d’un an plus tôt [8]. L’approvisionnement en cellules locales s’étend également. En mai 2025, le gouvernement a annoncé un financement de 1 milliards de livres sterling pour une nouvelle gigausine AESC à Sunderland capable de fournir des batteries jusqu’à 100,000 véhicules électriques par an [9]. L’usine créera 1,000 emplois et augmentera six fois la capacité nationale [9].
Qu’est-ce qui soutient la croissance des batteries pour véhicules électriques au Japon ?
12.9% CAGR, grâce aux cibles nationales de batteries et à la recherche sur l’état solide.
Le Japon possède une grande expérience en chimie des cellules et fournit des batteries aux constructeurs automobiles du monde entier. Les hybrides occupent encore une grande partie du marché domestique, donc la demande pour les batteries entièrement électriques croît à partir d’une base plus faible. En juin 2026, METI a révisé sa stratégie de batteries sous le nom de Stratégie de l’industrie des batteries et de l’énergie, qui vise une base de production nationale de 150 GWh par an entre 2030 et le milieu des années 2030 [10]. Elle vise également la commercialisation à grande échelle des batteries entièrement à semi-conducteurs vers 2030 [10].
Qui dirige le marché des batteries pour véhicules électriques ?
La concurrence se fait sur trois fronts : le coût par kilowattheure, la densité énergétique et la capacité à construire des usines où les constructeurs automobiles assemblent des voitures. Les fabricants chinois de cellules CATL, BYD et CALB rivalisent sur l’échelle et le coût LFP, et ils commercialisent désormais ce modèle à l’étranger. CATL a commencé ses opérations d’essai dans son nouveau bâtiment de cellules à Debrecen, en Hongrie, en septembre 2026 [11].
L’usine est conçue pour 100 GWh une fois terminée [11]. Des fournisseurs coréens et japonais tels que LG Energy Solution, Samsung SDI et Panasonic Energy ont renforcé leurs positions sur des cellules riches en nickel pour les voitures longue portée et des contrats d’approvisionnement à long terme avec des constructeurs occidentaux. LG Energy Solution a élargi son offre avec des cellules de pochette LFP pour Ampere, l’unité EV du groupe Renault, son premier contrat de fourniture à grande échelle de LFP pour les VE [12]. A123 Systems et GS Yuasa destiennent des niches plus spécifiques, notamment les packs hybrides haute tension et les systèmes 48V. Jusqu’en 2036, l’avantage sera attribué à des fournisseurs capables de faire fonctionner plusieurs produits chimiques sur une même ligne et de maintenir les coûts des packs à la baisse.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises du marché des batteries pour véhicules électriques incluent CATL, BYD, LG Energy Solution, Panasonic Energy, Samsung SDI, CALB, A123 Systems et GS Yuasa.
- CATL
- BYD
- Solution énergétique LG
- Panasonic Energy
- Samsung SDI
- CALB
- A123 Systèmes
- GS Yuasa
Bibliographie
- [1] Agence internationale de l’énergie. (2026). Perspectives mondiales des véhicules électriques 2026 : résumé exécutif.
- [2] Commission européenne. (2025, mars 5). La Commission renforce la compétitivité mondiale de l’industrie automobile européenne.
- [3] Parlement européen et Conseil de l’Union européenne. (2025, juillet 31). Règlement (UE) 2023/1542 concernant les batteries et les batteries de déchets, version consolidée.
- [4] Administration américaine de l’information sur l’énergie. (2026, février 9). Les ventes de véhicules électriques ont diminué alors que les ventes de véhicules hybrides ont continué d’augmenter en 2025.
- [5] Statistisches Bundesamt (Destatis). (2026, janvier 22). E-Autos und Plug-in-Hybrid : Ausstattung in Haushalten hängt stark vom Einkommen ab.
- [6] Senado Federal. (2025, avril 15). Décret nº 12.435, de 15 d’avril 2025.
- [7] Agence américaine de protection de l’environnement. (février 2026). Le rapport 2025 sur les tendances automobiles de l’EPA : économie de carburant et technologie depuis 1975.
- [8] Département des Transports. (2025, octobre 15). Statistiques de permis de conduire : avril à juin 2025.
- [9] Trésor de Sa Majesté. (2025, mai 9). Un autre coup de pouce pour l’industrie automobile britannique avec1 milliards de livres sterling assurés pour la nouvelle gigausine de Sunderland.
- [10] Ministère de l’Économie, du Commerce et de l’Industrie. (juin 22026). « Stratégie de l’industrie des batteries » révisée en « Stratégie de l’industrie des batteries et de l’énergie ».
- [11] CATL. (2026, septembre 22). CATL Debrecen lance les opérations d’essai dans son nouveau bâtiment de cellules.
- [12] Solution énergétique LG. (2026, octobre 15). Plongée approfondie sur les batteries LFP : Faire progresser l’innovation des batteries pour les VE et les applications ESS.
Ce rapport répond
- Comment le chiffre d’affaires est-il réparti entre batteries lithium-ion, solide, nickel-métal hydrure et batteries au plomb-acide ?
- Pourquoi les voitures particulières supportent-elles la plupart des dépenses de batteries, et à quelle vitesse les camions et les bus rattrapent-ils leur retard ?
- Qu’est-ce qui distingue la demande en batteries des véhicules entièrement électriques des hybrides et hybrides rechargeables ?
- Quelles tailles de pack conviennent aux citadins, aux modèles grand public et aux véhicules lourds ?
- Comment la chimie des LFP, les cellules à semi-conducteurs et les règles sur les passeports de batterie changent-elles le choix des fournisseurs ?
- Où en Allemagne, au Brésil, aux États-Unis, au Royaume-Uni et au Japon la demande de batteries va-t-elle croître, et quelles mesures politiques la soutiendront ?
Que couvre le marché des batteries pour véhicules électriques ?
Cette étude suit les batteries rechargeables qui alimentent les véhicules routiers grâce à l’énergie électrique stockée. Les batteries lithium-ion, à l’état solide, nickel-métal hydrure et plomb-acide forment les principaux groupes chimiques.
La valeur est mesurée au niveau des cellules et packs complets vendus aux constructeurs de véhicules. Le chiffre d’affaires est réparti par type de véhicule, par application et sur quatre bandes de capacité, allant de moins de 50 kWh à plus de 200 kWh.
Qu’est-ce qui est inclus dans le périmètre ?
Cellules et modules de batteries de traction vendus aux constructeurs automobiles pour les véhicules électriques à batterie, hybrides et hybrides rechargeables.
Packs de batteries complets installés sur les voitures particulières, véhicules commerciaux, bus et deux-roues. Composants de gestion de batterie et de contrôle thermique lorsqu’ils sont vendus comme partie intégrante d’un pack de traction. Packs de traction de remplacement vendus via les réseaux de service des constructeurs automobiles.
Qu’est-ce qui est exclu de la portée ?
Minéraux bruts et raffinés pour batteries tels que lithium, nickel, cobalt, graphite et manganèse. Batteries stationnaires de stockage d’énergie et cellules électroniques grand public non conçues pour la propulsion de véhicules.
Stations de recharge, moteurs électriques, onduleurs et services d’assemblage de véhicules. Recyclage autonome des batteries et services de seconde vie.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
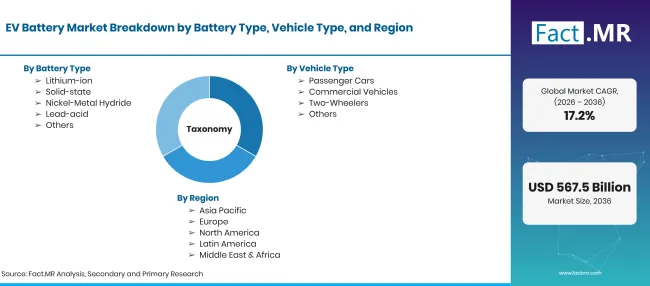
Ev Battery Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | Des batteries de traction rechargeables, sous forme de cellules et de packs assemblés, qui stockent et fournissent de l’énergie pour la propulsion des véhicules routiers électriques et électrifiés. |
| Type de batterie | Lithium-ion ; À l’état solide ; Nickel-Hydrure métallique ; Plomb-acide ; Autres |
| Type de véhicule | voitures particulières ; véhicules utilitaires ; deux-roues ; autres |
| Application | Véhicules électriques ; Véhicules hybrides électriques ; Véhicules hybrides électriques rechargeables |
| Capacité de la batterie | Moins de 50 kWh ; 50-110 kWh ; 111-200 kWh ; Plus de 200 kWh |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | CATL ; BYD ; LG Energy Solution ; Panasonic Energy ; Samsung SDI ; CALB ; A123 Systèmes ; GS Yuasa |
| Période de prévision | 2026 à 2036 |
| Approche | Modèle hybride descendant et ascendant, construit à partir de la production de véhicules électriques par pays, capacité de sac par véhicule, mélange chimique et capacité d’usine de cellules. |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Comment le marché est-il segmenté ?
-
Par type de batterie
- Lithium-ion
- Semi-conducteurs
- Nickel-Hydrure métallique
- Plomb-acide
- Autres
-
Par type de véhicule
- Voitures voyageurs
- Véhicules commerciaux
- Deux-roues
- Autres
-
Par application
- Véhicules électriques
- Véhicules hybrides électriques
- Véhicules hybrides électriques rechargeables
-
Par capacité de batterie
- Moins de 50 kWh
- 50-110 kWh
- 111-200 kWh
- Plus de 200 kWh
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des batteries pour véhicules électriques en 2026 ?
Quel taux de croissance le marché des batteries pour véhicules électriques enregistrera-t-il ?
Quel type de câbles de batterie ?
Quel type de véhicule mène ?
Quelles applications mènent ?
Quelles sont les bornes de la capacité de la batterie ?
Quel pays croîtra le plus rapidement ?
Quelles sont les principales entreprises ?
Qu’est-ce qui freine le marché ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF