- Market Value (2025): USD 786.8 Mn
- Estimated Value (2026): USD 823.8 Mn
- Forecast Value (2036): USD 1309.0 Mn
- CAGR (2026-2036): 4.7%
Quelle est la valeur prévue du marché des émetteurs de température montés sur le champ d’ici 2036 ?
USD 823.8 millions en 2026 pour USD 1,309.0 millions d’ici 2036 à 4.7% CAGR.
- Le marché des émetteurs de température montés sur le terrain était évalué àUSD 786.8 millions en 2025, les émetteurs RTD représentant la plus grande part parmi les types de produits.
- Les opérateurs industriels qui modernisent les systèmes de mesure de la température feront passer les revenus de USD 823.8 millions en 2026 à USD 1,309.0 millions d’ici 2036.
- D’ici 2036, le marché se consolidera à 4.7% CAGR, alors que les industries de procédé modernisent l’instrumentation et privilégient une surveillance fiable de la température.
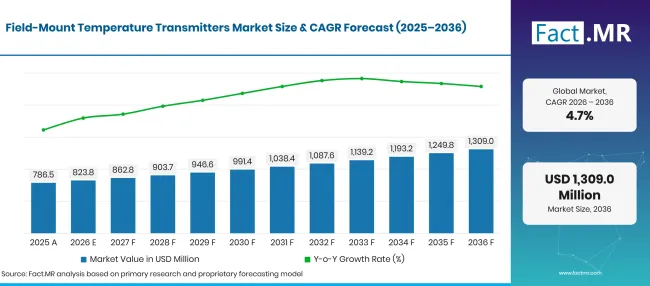
Mount Temperature Transmitters Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD millions) |
|---|---|---|
| 2025 | Réel | 786.8 |
| 2026 | Estimation | 823.8 |
| 2036 | Prévisions | 1,309.0 |
| CAGR (2026–2036) | Période de prévision | 4.7% |
Source : analyse Fact.MR. Mis à jour le 28 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des émetteurs de température montés sur le terrain ?
Entre 2026 et 2036, le marché gagnera USD 485.2 millions de dollars à mesure que les installations industrielles remplaceront les instruments vieillissants, renforceront la surveillance des procédés et rapprocheront les transmetteurs de température avec les systèmes de contrôle de l’usine.
- Moteurs de la demande sur le marché
- Les exigences en matière de contrôle des procédés industriels stimulent la demande d’émetteurs de température montés sur le terrain. Les raffineries de pétrole et gaz ainsi que les usines chimiques reposent sur des relevés de température précis pour maintenir la stabilité des procédés, gérer les risques opérationnels et respecter les spécifications de production. Ces besoins soutiennent l’investissement continu dans des instruments de terrain fiables.
- Le besoin de mesures précises et stables renforce la demande pour les émetteurs de température RTD. Les thermocouples et les émetteurs universels servent des procédés avec différentes plages de température et besoins de capteurs, offrant aux acheteurs industriels la flexibilité de choisir des instruments adaptés à des conditions de fonctionnement spécifiques.
- La compatibilité avec l’infrastructure de contrôle existante influence les décisions d’achat. Les installations industrielles privilégient souvent les émetteurs qui s’intègrent aux systèmes d’usine établis afin d’éviter des modifications coûteuses des réseaux de contrôle. Les projets de modernisation créent également des opportunités pour les technologies de communication numérique, notamment les solutions de bus de terrain et sans fil.
- L’expansion et la modernisation dans la production d’électricité, la transformation alimentaire et le traitement de l’eau augmentent le besoin d’une surveillance constante de la température. Les opérateurs utilisent des instruments de terrain pour maintenir la qualité des produits, suivre la performance des procédés et réduire les perturbations causées par des lectures inexactes.
- Des conditions d’exploitation difficiles et le coût des temps d’arrêt imprévus favorisent l’investissement dans des équipements durables montés sur le terrain. Des émetteurs fiables avec des fonctions de protection et de diagnostic adaptées des enceintes aident les installations industrielles à gérer les besoins de maintenance et à soutenir les opérations dans des environnements complexes de l’usine.
- Segments clés analysés
- Par type de produit : Les émetteurs de température RTD représentent 42.3% du marché en 2026, en raison de leur adaptation aux applications industrielles exigeant des relevés de température stables et précis.
- Par protocole de communication : HART détient une part 38.4% en 2026, reflétant son utilisation continue sur les réseaux d’instrumentation industrielle établis et de contrôle des procédés.
- Par secteur utilisateur final : le secteur pétrolier et gazier contribue à 24.8% du marché en 2026, grâce aux besoins de surveillance de la température dans les opérations de transformation, de raffinage et connexes.
- Avis d’un analyste à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Le marché des émetteurs de température montés sur le terrain continuera de s’étendre à mesure que les installations industrielles remplacent les instruments vieillissants et renforcent la surveillance des procédés. Les exigences croissantes en matière de mesures précises de la température, de cohérence opérationnelle et de fiabilité des équipements stimulent la demande dans le secteur pétrolier et gazier, de traitement chimique et de production d’énergie. »
- Implications stratégiques
- La précision des mesures, le support flexible des capteurs et la conception robuste des boîtiers confèrent aux fabricants une position plus solide dans les environnements industriels exigeants.
- Les réseaux de communication existants influencent les décisions de remplacement des émetteurs. Les acheteurs doivent vérifier la compatibilité avec HART, Foundation Fieldbus et Profibus avant de moderniser l’instrumentation installée.
- Les distributeurs bénéficient d’un avantage concurrentiel en combinant la disponibilité des produits avec des services d’étalonnage, des conseils d’installation et des options de remplacement adaptées aux besoins de l’usine.
- L’adoption croissante des systèmes de surveillance à l’échelle de l’usine crée des opportunités pour les entreprises d’instrumentation. Les émetteurs offrant une connectivité simple et des diagnostics efficaces aident les opérateurs à améliorer la visibilité des procédés et l’efficacité de la maintenance.
L’Allemagne est en tête 5.9% CAGR sur la modernisation du contrôle. Les États-Unis suivent 5.5% pour le pétrole, le gaz, la chimie et l’énergie. Le Brésil affiche 5.1% alors que les usines renouvellent les équipements de surveillance. Le Japon gagne 4.4% sur les besoins de mesure de la production. Le Royaume-Uni ajoute 3.4% via des mises à niveau des procédés.
Comment le marché des émetteurs de température montés sur le terrain se répartit-il par segment ?
RTD Thermal Transmitters est en tête du type de produit à 42.3%; HART dirige le protocole de communication à 38.4%; Le secteur pétrole et gaz occupe la première place dans l’industrie utilisateur finale à 24.8%.
Quel type de produit mène ?
Les transmetteurs de température RTD représentent 42.3% de la valeur marchande de 2026.
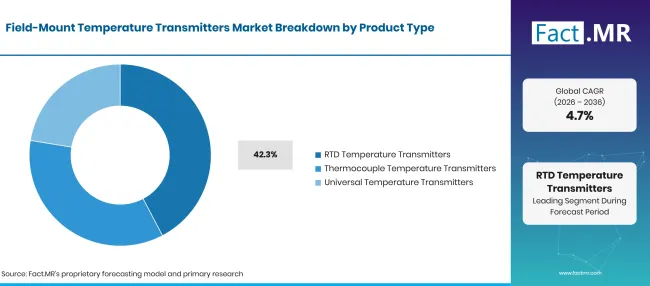
Field Mount Temperature Transmitters Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Émetteurs de température RTD (segment principal) | 42.3% |
| D’autres segments combinés | 57.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 28 octobre 2026
Les émetteurs de température RTD sont en tête du segment car les installations industrielles valorisent leur stabilité de mesure, leur précision et leur performance fiable dans la surveillance de processus de routine. Ces instruments conviennent aux applications où des relevés de température constants aident à maintenir la qualité du produit, à contrôler les conditions de fonctionnement et à prévenir les déviations de procédé.
Leur utilisation établie dans le pétrole et le gaz, le traitement chimique, la production d’électricité et la fabrication soutient également une adoption plus large. Les thermocouples et les émetteurs universels répondent à des plages de température spécifiques et à des besoins spécifiques des capteurs, tandis que les modèles RTD restent un choix courant pour des applications privilégiant des mesures précises et répétables.
Qu’est-ce qui prend en compte HART dans le cadre du protocole de communication ?
HART représente 38.4% de la valeur marchande de 2026.
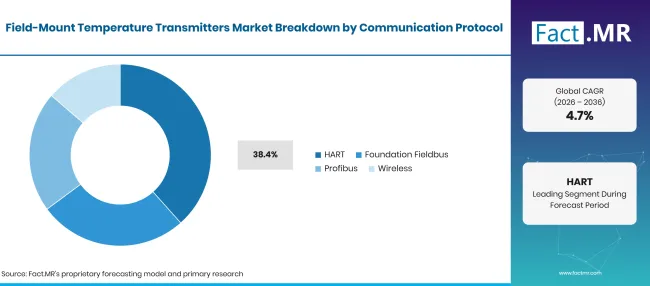
Field Mount Temperature Transmitters Market Breakdown Communication Protocol | Source: Fact.MR
| Protocole de communication | Partager (2026) |
|---|---|
| HART (Segment principal) | 38.4% |
| D’autres segments combinés | 61.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 28 octobre 2026
La compatibilité avec les systèmes de contrôle industriels existants confère à HART une position forte dans le segment des protocoles de communication. De nombreuses usines de procédé utilisent déjà des instruments compatibles HART, facilitant les mises à niveau sans modifications majeures de l’infrastructure établie. Le protocole permet également aux opérateurs d’accéder aux données de mesure et aux diagnostics des dispositifs en parallèle des signaux analogiques standards, aidant les équipes de maintenance à identifier les problèmes et à gérer les performances des équipements.
Foundation Fieldbus, Profibus et la communication sans fil répondent à des conceptions spécifiques de réseaux et à des besoins de modernisation, tandis que HART reste un choix pratique pour les installations recherchant une connectivité fiable et des mises à niveau d’instrumentation soucieuses des coûts.
Comment l’industrie des utilisateurs finaux façonne-t-elle la demande ?
Le secteur pétrolier et gazier 24.8% de la valeur marchande de 2026.
| Industrie des utilisateurs finaux | Partager (2026) |
|---|---|
| Pétrole & gaz (Segment de premier plan) | 24.8% |
| D’autres segments combinés | 75.2%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 28 octobre 2026
La surveillance continue de la température est essentielle dans l’ensemble des opérations pétrolières et gazières, où le raffinage, le traitement du gaz et les activités de pipeline dépendent de conditions de fonctionnement contrôlées. Les émetteurs de température montés sur le terrain aident les opérateurs à suivre les températures des procédés, à maintenir la performance des équipements et à identifier les écarts avant qu’ils ne perturbent la production.
Des environnements d’exploitation rigoureux et des exigences strictes de sécurité des procédés renforcent encore le besoin d’instruments fiables. Bien que le traitement chimique, la production d’électricité, la production alimentaire et le traitement de l’eau nécessitent également un contrôle de la température, les exigences de surveillance étendues dans les installations pétrolières et gazières confèrent à cette industrie une position de premier plan dans la demande du marché.
Qu’est-ce qui accélère l’adoption sur le marché des émetteurs de température montés sur le champ, et qu’est-ce qui la freine ?
L’automatisation industrielle, le remplacement d’instruments vieillissants et la nécessité de mesures fiables de la température font évoluer la demande vers les émetteurs montés sur le terrain. Les défis d’intégration, les coûts d’installation et la nécessité de maintenir la compatibilité avec l’infrastructure de contrôle existante peuvent retarder une part des décisions d’achat.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Centrales remplaçant les transmetteurs de température vieillissants | +1.5% | Mondial | Courte durée (≤ 2 ans) |
| Besoins croissants en automatisation et en surveillance des processus | +1.1% | Mondial | Moyen terme (2–4 ans) |
| Besoin de relevés précis et stables dans les processus critiques | +0.8% | Mondial | Moyen terme (2–4 ans) |
| Connexion plus facile des instruments de terrain aux réseaux d’usines existants | +0.5% | Mondial | Moyen terme (2–4 ans) |
Source : analyse Fact.MR. Mis à jour le 28 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Remplacement d’instruments anciens contre des émetteurs connectés numériquement | +0.6% | Mondial | Moyen terme (2–4 ans) |
| Surveillance sans fil à des points difficiles à câbler | +0.5% | Mondial | Moyen à long terme |
| Émetteurs universels fonctionnant avec de nombreux types de capteurs | +0.3% | Mondial | Moyen terme (2–4 ans) |
| Reliement des émetteurs aux systèmes de surveillance et de diagnostic de l’usine | +0.2% | Mondial | À long terme (≥ 4 ans) |
Source : analyse Fact.MR. Mis à jour le 28 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coûts d’installation et de mise en service lors des modernisations | -0.3% | Mondial | Courte durée (≤ 2 ans) |
| Problèmes de compatibilité avec les systèmes et protocoles de contrôle hérités | -0.2% | Mondial | À court et moyen terme |
| Travaux de calibration et de maintenance en cours | -0.2% | Mondial | Moyen terme (2–4 ans) |
| Dépenses d’investissement retardées dans les installations industrielles | -0.1% | Mondial | À court terme (≤ 2 ans) |
Source : analyse Fact.MR. Mis à jour le 28 octobre 2026
Quels pays étendent le marché des émetteurs de température montés sur le terrain jusqu’en 2036 ?
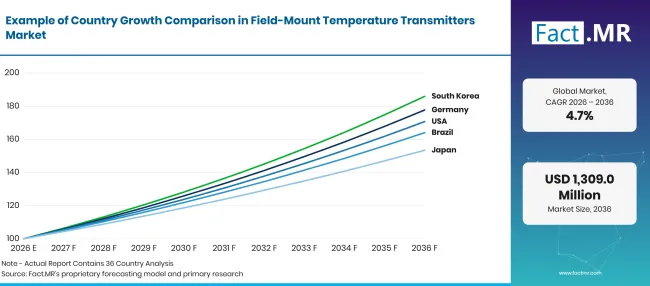
Factmr Field Mount Temperature Transmitters Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 5.9% |
| Brésil | 5.1% |
| États-Unis | 5.5% |
| Royaume-Uni | 3.4% |
| Japon | 4.4% |
Source : analyse Fact.MR. Mis à jour le 28 octobre 2026
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
La solide base industrielle allemande et la modernisation continue des usines soutiennent la demande d’émetteurs de température montés sur le terrain. Les usines chimiques, les installations énergétiques et les fabricants s’appuient sur des mesures de procédé précises pour maintenir les normes de production et la fiabilité des équipements.
Destatis a déclaré une production industrielle en décembre 2025 à 0.6% de moins que l’année précédente, mais la production d’octobre à décembre a dépassé 0.9% les trois mois précédents [1]. Le remplacement d’instruments plus anciens et la mise à niveau des systèmes de contrôle automatisés créent de nouvelles opportunités pour des émetteurs compatibles et haute performance.
Comment le Brésil développe-t-il la demande ?
Les secteurs de l’énergie et de la transformation industrielle au Brésil nécessitent une surveillance fiable de la température à travers les opérations de production et de raffinage. L’IBGE a rapporté que la production industrielle désaisonnalisée a diminué 1.2% en décembre 2025 par rapport à novembre, tandis que la production était 0.4% au-dessus de décembre 2024 [2].
L’investissement dans les équipements de l’usine, le remplacement d’instruments vieillissants et l’amélioration du contrôle des procédés encouragent l’achat d’émetteurs montés sur le terrain. La facilité d’installation et les exigences de maintenance gérables influencent également le choix des équipements.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
L’infrastructure pétrolière et gazière étendue à travers les États-Unis crée une demande soutenue pour des mesures fiables de la température. Selon la U.S. Energy Information Administration, la capacité opérationnelle de distillation atmosphérique dans les raffineries américaines s’élevait à 18.2 millions de barils par jour calendaire le 1janvier 2026, soit environ 1% de moins qu’un an plus tôt [5].
Les transformateurs chimiques, les centrales électriques et les fabricants utilisent également des émetteurs pour surveiller les conditions de fonctionnement critiques. Le remplacement des instruments, les projets d’automatisation et l’intégration avec les systèmes de surveillance industrielle contribuent également à la croissance du marché.
Comment le Royaume-Uni est-il en train de faire évoluer la demande ?
La modernisation des installations de procédé établies crée une demande pour des émetteurs de température montés sur le terrain à travers le Royaume-Uni.
Les données de l’ONS montrent que les ventes totales des fabricants britanniques s’élèvent à452.0 milliards de livres sterling en 2025, en baisse 1.8% par rapport à 2024, l’alimentation étant la plus grande division à 22.9% [4]. Les fabricants dans les secteurs de la chimie, de l’énergie et de la transformation alimentaire exigent des mesures fiables pour maintenir les normes de fonctionnement. Les cycles de remplacement et les mises à niveau des systèmes de contrôle encouragent les achats, en particulier lorsque de nouveaux instruments fonctionnent avec l’infrastructure existante de l’usine.
Comment le Japon se comporte-t-il ?
L’accent mis par le Japon sur la précision de la fabrication et la fiabilité de la production soutient la demande d’émetteurs de température montés sur le terrain. Le rapport révisé de METI a fixé l’indice de production désaisonnier à 101.8 en décembre 2025, une baisse 0.1% par rapport à novembre [3].
Les opérateurs industriels ont besoin de mesures constantes pour maintenir la qualité des procédés et limiter les interruptions de production. Le remplacement des instruments installés et les mises à niveau des systèmes de contrôle automatisés soutiennent l’activité d’achat dans les industries manufacturières et de procédés.
Qui dirige le marché des émetteurs de température montés sur le terrain ?
La concurrence sur le marché des émetteurs de température montés sur le terrain se concentre sur la précision des mesures, le support des capteurs, les protocoles de communication et l’intégration avec les systèmes de contrôle industriels. Emerson Electric Co., ABB Ltd., Siemens AGet Honeywell International Inc. proposent des technologies d’automatisation industrielle et de contrôle de procédés, y compris des solutions de mesure de température.
Yokogawa Electric Corporation et Endress+Hauser Group desservent les industries de procédé grâce à l’instrumentation de température et aux systèmes de mesure associés. WIKA Alexander Wiegand SE & Co. KG est spécialisée dans la mesure de la température et de la pression, tandis que PR Electronics A/S se concentre sur le conditionnement et l’isolation du signal. Moore Industries International, Inc. propose des émetteurs de température et des produits d’interface de signal industriel, et Azbil Corporation dessert des applications d’automatisation et de mesure.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises incluent Emerson Electric Co. ; ABB Ltd.; Siemens AG; Honeywell International Inc.; Yokogawa Electric Corporation; Groupe Endress+Hauser ; WIKA Alexander Wiegand SE & Co. KG ; A/S en électronique de relations publiques ; Moore Industries International, Inc. ; et Azbil Corporation.
- Emerson Electric Co.
- ABB Ltd.
- Siemens AG
- Honeywell International Inc.
- Yokogawa Electric Corporation
- Groupe Endress+Hauser
- WIKA Alexander Wiegand SE & Co. KG
- A/S en électronique de relations publiques
- Moore Industries International, Inc.
- Azbil Corporation
Bibliographie
- [1] Statistisches Bundesamt (Destatis). (2026, février 6). Production en décembre 2025 : -1.9% par rapport au mois précédent. Source Destatis
- [2] Instituto Brasileiro de Geografia e Estatística. (février 2026, 3). La production industrielle recule 1.2% en décembre. https://agenciadenoticias.ibge.gov.br/agencia-sala-de-imprensa/2013-agencia-de-noticias/releases/45788-producao-industrial-récua-1-2-em-décembreIBGE source
- [3] Ministère de l’Économie, du Commerce et de l’Industrie. (2026, février 16). Indices de la production industrielle : rapport révisé pour décembre 2025. Gouvernement du Japon. Source METI
- [4] Bureau national des statistiques. (2026, juillet 24). Ventes des fabricants britanniques par produit : 2025. Source ONS
- [5] Administration américaine de l’information sur l’énergie. (2026, juin 29). La capacité de raffinage américaine a diminué en 2025. https://www.eia.gov/todayinenergy/detail.php?id=67807source EIA
Ce rapport répond
- Le chiffre d’affaires du marché devrait passer de USD 823.8 millions en 2026 à USD 1,309.0 millions d’ici 2036.
- RTD Temperature Transmitters, HART et Oil & Gas mènent leurs segments respectifs sur la base des parts de 2026.
- L’automatisation industrielle, la fiabilité des mesures et le remplacement des instruments influencent la demande dans les industries de procédé.
- Les CAGRau niveau des pays expliquent les différences dans les perspectives de croissance pour l’Allemagne, le Brésil, les États-Unis, le Royaume-Uni et le Japon.
- Les entreprises d’automatisation industrielle et les fabricants spécialisés d’instrumentation se disputent sur les performances de mesure, la compatibilité des capteurs, les options de communication et les exigences d’intégration.
Que couvre le marché des émetteurs de température montés sur le champ ?
Les émetteurs de température montés sur le terrain convertissent les relevés des capteurs de température en signaux utilisés par les systèmes industriels de surveillance et de contrôle. Leur rôle s’étend aux opérations pétrolières et gazières, à la transformation chimique, à la production alimentaire et des boissons, à la production d’électricité, ainsi qu’au traitement de l’eau et des eaux usées, où des données fiables sur la température contribuent à maintenir la stabilité des procédés et la qualité du produit.
L’étude considère les émetteurs montés sur le terrain par des entrées capteurs supportées, y compris les modèles compatibles RTD, compatibles thermocouples et entrées universelles. Ces types nécessitent des règles de classification mutuellement exclusives pour éviter le double comptage. Elle évalue également les protocoles de communication, y compris HART, Foundation Fieldbus, Profibus, les technologies sans fil et d’autres options. L’évaluation du marché couvre la période 2026–2036.
Qu’est-ce qui est inclus dans le périmètre ?
L’analyse se concentre sur les émetteurs de température montés sur le terrain utilisés dans la mesure de la température industrielle et le contrôle des procédés.
Elle examine la demande à travers les catégories de produits spécifiées, les protocoles de communication, les industries des utilisateurs finaux et les marchés géographiques, ainsi que les positions concurrentielles des fabricants identifiés.
Les considérations du marché incluent le remplacement des instruments installés, la compatibilité avec les réseaux de contrôle existants, les besoins des capteurs et l’intégration des équipements de mesure de température dans les systèmes d’automatisation industrielle. Ces facteurs aident à expliquer les priorités d’achat dans différents environnements d’exploitation.
Qu’est-ce qui est exclu de la portée ?
Les capteurs de température autonomes sans fonctionnalité d’émetteur sont exclus. Les émetteurs montés sur la tête et sur panneau ne sont également pas soumis à l’évaluation, sauf s’ils font partie d’une offre de produits montés sur le terrain éligible.
Les contrôleurs logiques programmables, les systèmes de contrôle distribués, les instruments de procédé non liés et les équipements d’automatisation industrielle généraux ne sont pas pris en compte comme faisant partie du marché. Leur pertinence se limite aux situations où la compatibilité système ou les exigences d’intégration influencent les décisions concernant les émetteurs de température montés sur le terrain.
Comment l’analyse a-t-elle été construite ?
L’évaluation prend en compte la recherche publique, les portefeuilles d’entreprises, les données sectorielles et les indicateurs géographiques de la demande. Les quantités de documents sources et d’entretiens nécessitent une confirmation à partir des dossiers internes de recherche.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
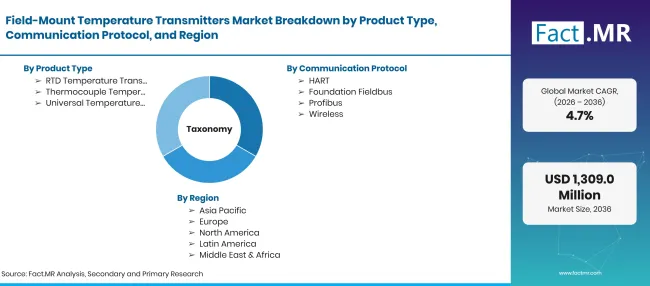
Field Mount Temperature Transmitters Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD millions |
| Définition du marché | Des émetteurs de température montés sur le terrain servent à convertir les signaux des capteurs de température en sorties pour la surveillance industrielle et le contrôle des procédés. |
| Type de produit | Émetteurs de température RTD ; Émetteurs de température à thermocouple ; Émetteurs universels de température |
| Protocole de communication | HART ; Foundation Fieldbus ; Profibus ; Radio ; Autres |
| Industrie des utilisateurs finaux | Pétrole et gaz ; Chimie ; Alimentation & boissons ; Production d’électricité ; Eau et eaux usées ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | Emerson Electric Co. ; ABB Ltd.; Siemens AG; Honeywell International Inc.; Yokogawa Electric Corporation; Groupe Endress+Hauser ; WIKA Alexander Wiegand SE & Co. KG ; Fournisseurs d’Affaires Publiques en électronique ; Moore Industries International, Inc. ; Azbil Corporation |
| Période de prévision | 2026 à 2036 |
| Approche | Évaluation du marché en utilisant la valeur marchande, les parts de segment, les taux de croissance par pays, les catégories de produits, les protocoles de communication, les industries des utilisateurs finaux et l’examen du portefeuille des entreprises. |
Source : analyse Fact.MR. Mis à jour le 28 octobre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Émetteurs de température RTD
- Transmetteurs de température à thermocouple
- Émetteurs universels de température
-
Par protocole de communication
- HART
- Fieldbus de fondation
- Profibus
- Sans fil
- Autres
-
Par secteur utilisateur final
- Pétrole et gaz
- Chimique
- Alimentation & boissons
- Production d’électricité
- Eau et eaux usées
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des émetteurs de température montés sur le champ en 2026 ?
Quel est le CAGR du marché des émetteurs de température montés sur le terrain de 2026 à 2036 ?
Quel type de produit domine le marché des émetteurs de température montés sur le terrain ?
Quel protocole de communication domine le marché des émetteurs de température montés sur le terrain ?
Quelle industrie utilisateur finale domine le marché des émetteurs de température montés sur le terrain ?
Quel pays connaîtra le plus de croissance sur le marché des émetteurs de température montés sur le terrain ?
Quelles sont les principales entreprises du marché des émetteurs de température montés sur le terrain ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF