- Market Value (2025): USD 2.1 Bn
- Estimated Value (2026): USD 2.2 Bn
- Forecast Value (2036): USD 3.44 Bn
- CAGR (2026-2036): 4.6%
Quelle est la valeur prévue du marché des réservoirs de stockage à toit fixe au-dessus du sol d’ici 2036 ?
USD 2.2 milliards en 2026 à USD 3.44 milliards d’ici 2036 à 4.6% CAGR.
- D’une valeur deUSD 2.1 milliards en 2025, le marché des réservoirs de stockage à toits fixes au-dessus du sol tirait la majeure partie de ses revenus auprès des opérateurs de raffineries, terminaux et usines qui privilégient les conceptions établies de toits cônes pour le stockage atmosphérique.
- Les revenus passeront de USD 2.2 milliards en 2026 à USD 3.44 milliards d’ici 2036, à mesure que les infrastructures pétrolières, la production chimique et le stockage industriel d’eau ajouteront de nouvelles commandes de réservoirs et des travaux de remplacement.
- Un CAGR 4.6% reflète une base installée mature dans laquelle le renouvellement des coques vieillissantes et l’expansion des terminaux, et non une demande entièrement nouvelle, déterminent le rythme des achats.
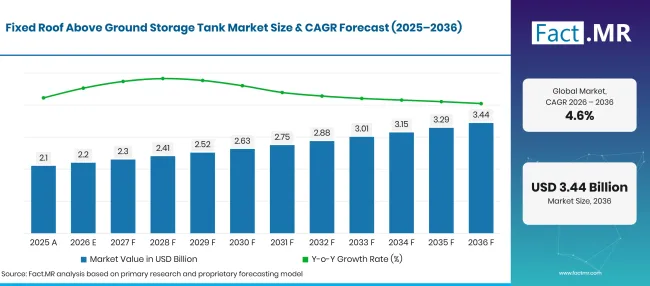
Fixed Roof Above Ground Storage Tank Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 2.1 |
| 2026 | Estimation | 2.2 |
| 2036 | Prévisions | 3.44 |
| CAGR 2026 à 2036 | Période de prévision | 4.6% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des cuves de stockage à toits fixes au-dessus du sol ?
Une nouvelle valeur de USD 1.2 milliards sera créée entre 2026 et 2036, portée par des réservoirs à toit cône en acier pour les droits sur le pétrole et le gaz, les produits chimiques et les droits sur l’eau.
- Moteurs de la demande sur le marché
- La capacité de raffinage maintient les champs de ravitaillement occupés. L’Inde disposait de 267.116 millions de tonnes de capacité de raffinage installée par an au 1 avril 2026 [1]. Chaque raffinerie nécessite des réservoirs de brut, d’intermédiaire et de produits, et une grande partie des droits atmosphériques conviens aux conceptions de toits fixes.
- Le financement des infrastructures hydrauliques ouvre les travaux pour le stockage de l’eau traitée et de l’eau de traitement. En novembre 2025, l’EPA américaine a mis à disposition USD 6.5 milliards de dollars de financement WIFIA pour les systèmes d’eau et a approuvé cinq nouveaux prêts [2]. Les services publics qui utilisent ce crédit ajoutent ou remplacent souvent des réservoirs en acier soudés et boulonnés.
- La production chimique élargit la demande pour des cuves dédiées contenant des matières premières, des intermédiaires et des liquides finis. Les usines gardent généralement chaque produit dans leur propre récipient, donc une nouvelle chaîne de procédés apporte plusieurs cuves avec elle.
- Les règles d’émission influencent la conception des réservoirs et les dépenses sur le cycle de vie. La mise à jour de juin 2026 de l’AP-42 Section 7.1 de l’EPA explique que les pertes respiratoires fixes dans les réservoirs de toit proviennent des variations de température de l’espace vapeur, tandis que le remplissage du réservoir pousse la vapeur à travers les bouches d’aération [3]. Les propriétaires répondent par des commandes d’évent, des revêtements réfléchissants et des calendriers d’inspection plus précis.
- Segments clés analysés
- Par type de produit : Les réservoirs à toit conique détiendront 45.2% part en 2026, car une structure de toit simple permet de réduire les coûts de fabrication et d’installation pour les tâches atmosphériques.
- Par matériau : L’acier représentera 64.3% de la valeur de 2026, grâce à sa résistance portante, sa soudabilité et son large éventail de compétences en plaques et en fabrication.
- Par application : Pétrole & Gaz captera 38.5% du chiffre d’affaires 2026, car la manutention, le raffinage et la distribution du pétrole brut nécessitent chacun un stockage dédié.
- Par capacité : Les petits (moins de 50,000 gallons) atteindront 50.7% des ventes de 2026, car les usines et les dépôts locaux ont besoin de réserves sur place sans le coût d’un réservoir monté sur le terrain.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les réservoirs à toit fixe resteront le cheval de bataille du stockage de liquides atmosphériques dans les raffineries, terminaux et usines chimiques jusqu’en 2036. Une grande partie des activités à venir viendra du remplacement et de la modernisation des coques qui ont atteint la fin de leur durée de vie d’inspection. Les fabricants qui combinent une qualité de soudure solide, des revêtements durables et une montage rapide sur le terrain remporteront la plupart de ces commandes. »
- Implications stratégiques
- Les fabricants devraient investir dans la précision de la fabrication et l’inspection des soudures, car les défauts de coque détectés lors de l’hydrotest retardent la remise et augmentent le coût du projet.
- Les entrepreneurs en ingénierie devraient proposer l’installation, la réparation et la rénovation en un seul ensemble, car de nombreux propriétaires proposent désormais ensemble des travaux de remplacement et d’extension de vie.
- Les exploitants de terminus et d’usine doivent associer la qualité de l’acier, la doublure interne et le revêtement externe au liquide stocké, car la corrosion est à l’origine de la plupart des retraits précoces des réservoirs.
- Les investisseurs devraient privilégier les fournisseurs disposant à la fois de chaînes construites en atelier et sur les champs, ce qui leur permet de desservir aussi bien de petits réservoirs d’usines que de grands projets terminaux.
L’Allemagne croîtra à 5.9%, aidée par le renouvellement des réservoirs dans les raffineries qui fonctionnent avec du brut importé. Le Royaume-Uni accuse 0.4 de retard à 5.5%, alors que la baisse du raffinage intérieur pousse davantage de produits à passer par les terminaux d’importation. Le Japon suit à 4.8%, un recul de 0.7points, avec des stocks stratégiques et des améliorations sismiques qui maintiennent les propriétaires de chars à dépenser. Le Brésil atteint 4.3%, où la production offshore croissante alimente les terminaux, mais beaucoup de nouveaux stockages sont encore en préparation. Les États-Unis réduisent la portée à 3.7%, 0.6 points de moins, car leur grande base de réservoirs de raffinerie croît principalement par remplacement.
Comment se répartit le marché des réservoirs de stockage à toit fixe au-dessus du sol par segment ?
Les réservoirs à toit conique mèneront le type de produit à 45.2%; L’acier mènera les matériaux à 64.3%; Le pétrole et le gaz mèneront l’application à 38.5%; Les petits (moins de 50,000 gallons) conserveront la capacité à 50.7% en 2026.
Quel type de produit mène ?
Les réservoirs à toit conique représentent 45.2% des ventes de 2026.
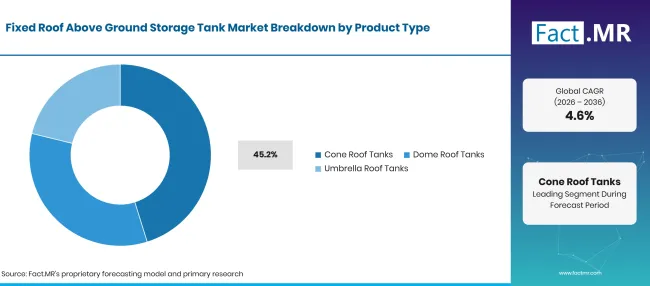
Fixed Roof Above Ground Storage Tank Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Réservoirs à toit conique (segment de tête) | 45.2% |
| D’autres segments combinés | 54.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Les propriétaires de cuves choisissent le toit conique lorsqu’ils souhaitent un design éprouvé que la plupart des fabricants peuvent construire à partir de plans standards. Le toit incliné abrite la pluie, se soutient sur des chevrons ou une colonne centrale, et convient à une large gamme de diamètres. Les raffineries, terminaux et services d’eau l’utilisent pour le brut, le diesel, le fioul et l’eau traitée. Les réservoirs de toit en dôme répartissent la charge plus uniformément et s’adaptent à des diamètres plus grands ou à des sites avec une forte neige. Des dômes géodésiques en aluminium sont souvent installés sur des coques neuves ou existantes pour réduire la corrosion et les pertes de vapeur. Les toits parapluie desservent des réservoirs plus petits où un toit autoportant simplifie la construction. Les produits stockés très froids, comme le GNL, sont transportés dans des réservoirs cryogéniques construits selon un code différent.
Qu’est-ce qui soutient l’acier dans le matériau ?
L’acier représente 64.3% du chiffre d’affaires de 2026.
| Matériel | Partager (2026) |
|---|---|
| Acier (segment de tête) | 64.3% |
| D’autres segments combinés | 35.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Les plaques de coque et de base supportent de lourdes charges hydrostatiques, et l’acier au carbone les manipule à un coût que d’autres matériaux ne peuvent égaler. L’épaisseur des plaques, les anneaux de raidissement et les systèmes de revêtement peuvent être configurés pour s’adapter à chaque site. Les fabricants des cinq pays évalués respectent les codes communs des réservoirs en acier, ce qui facilite la recherche pour les propriétaires. L’aluminium sert les toits et les réservoirs spécialisés où le faible poids ou les comportements de corrosion particuliers ont plus de poids que le prix. D’autres matériaux, y compris les conceptions en acier inoxydable et doublées, couvrent les tâches chimiques et alimentaires. La plupart des réservoirs en acier reposent encore sur un revêtement interne anticorrosion ou un système de peinture externe pour atteindre une longue durée de vie.
Comment Application façonne-t-elle la demande ?
Le secteur pétrole et gaz représente 38.5% de la valeur de 2026.
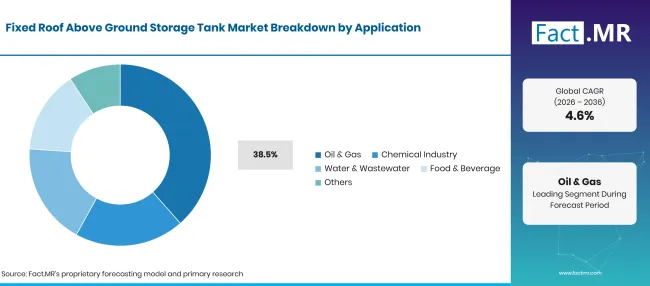
Fixed Roof Above Ground Storage Tank Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Pétrole & gaz (Segment de premier plan) | 38.5% |
| D’autres segments combinés | 61.5%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Les raffineries, stations de pipelines et dépôts de carburant contiennent du brut, du diesel et d’autres liquides pétroliers dans des réservoirs dédiés adaptés à leur capacité de production. Les conceptions à toits fixes s’adaptent aux produits à pression de vapeur plus faible de cette chaîne. L’intégrité des réservoirs, le contrôle de la vapeur, la résistance à la corrosion et l’accès à l’inspection façonnent chaque spécification. Les petits sites associent souvent ces réservoirs à des unités portables de stockage de carburant pour l’approvisionnement sur le terrain. Les usines chimiques utilisent des réservoirs à toit fixe pour les matières premières, les intermédiaires et les produits finis. Les services d’eau et les sites industriels en dépendent pour l’eau traitée et les réserves de procédés, souvent aux côtés d’une flotte de réservoirs de confinement intégrée en acier boulonné. Les producteurs alimentaires et de boissons stockent des huiles comestibles, des sirops et de l’eau de traitement.
Quel groupe Capacity mène ?
De petits (moins de 50,000 gallons) détiennent 48.3% des ventes de 2026.
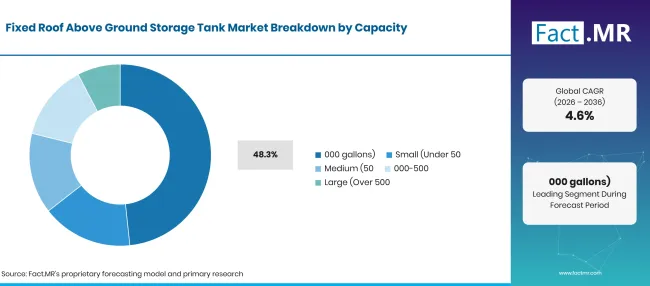
Fixed Roof Above Ground Storage Tank Market Breakdown Capacity | Source: Fact.MR
| Capacité | Partager (2026) |
|---|---|
| Petit (moins de 50,000 gallons) (segment de tête) | 50.7% |
| D’autres segments combinés | 49.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Les unités de fabrication, les fermes, les installations d’eau et les distributeurs locaux de carburant souhaitent des réserves de liquide sur place sans le coût d’un grand réservoir monté sur le terrain. Les réservoirs construits en atelier de moins de 50,000 gallons arrivent prêts à être posés sur une fondation, ce qui raccourcit l’installation. Les réservoirs moyens de 50,000 à 500,000 gallons desservent les dépôts régionaux et les grandes usines. Les unités de plus de 500,000 gallons apparaissent dans les raffineries, les principaux terminaux de carburant et les complexes chimiques en vrac. À ces tailles, la conception des fondations et la logistique de montage nécessitent une coordination technique plus étroite, et les tuyaux connectés sont souvent équipés d’un système de revêtement FBE .
Qu’est-ce qui accélère l’adoption sur le marché des réservoirs de stockage à toits fixes au-dessus du sol, et qu’est-ce qui la freine ?
La capacité de raffinerie, la production chimique et le financement du système d’eau continuent de commander de nouveaux réservoirs, tandis que les coques vieillissantes alimentent un travail de remplacement régulier. La construction en acier offre aux propriétaires une conception flexible qui s’adapte à toutes les capacités. En revanche, un investissement en capital élevé, l’entretien de la corrosion et des contrôles plus stricts des pertes de vapeur ralentissent certains projets.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
| Expansion et modernisation des infrastructures de stockage pétrolier | +1.4% | Mondial | À court terme (<=2 ans) |
| Exigences croissantes pour le stockage chimique et industriel des liquides | +0.9% | Asie de l’Est, Europe de l’Ouest, Amérique du Nord | Moyen terme (2-4 ans) |
| Investissement dans le stockage de l’eau et des eaux usées | +0.7% | Mondial | Moyen terme (2-4 ans) |
| Remplacement des réservoirs vieillissants et améliorations d’intégrité | +0.6% | Europe de l’Ouest, Amérique du Nord, Asie de l’Est | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
| Expansion des terminaux pétroliers et stockage de liquides en vrac | +0.8% | Moyen-Orient & Afrique, Asie du Sud et Pacifique, Amérique latine | À court terme (<=2 ans) |
| Réservoirs en acier résistants à la corrosion et systèmes de protection | +0.6% | Mondial | Moyen terme (2-4 ans) |
| Rénovation des actifs de stockage industriels vieillissants | +0.5% | Europe de l’Ouest, Amérique du Nord, Asie de l’Est | Moyen terme (2-4 ans) |
| Installations spécialisées en chimie, stockage alimentaire et d’eau | +0.4% | Asie du Sud et Pacifique, Europe de l’Ouest, Amérique du Nord | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
| Dépenses importantes en capital et exigences en travaux civils | -0.6% | Mondial | À court terme (<=2 ans) |
| Coûts de corrosion, d’entretien et d’inspection périodique | -0.4% | Mondial | À court terme (<=2 ans) |
| Contrôles des fuites et des émissions de vapeur | -0.3% | Europe de l’Ouest, Amérique du Nord, Asie de l’Est | Moyen terme (2-4 ans) |
| Concurrence des conceptions alternatives de cuves et de systèmes de stockage | -0.2% | Mondial | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Quels pays étendent le marché des réservoirs de stockage à toit fixe au-dessus du sol jusqu’en 2036 ?
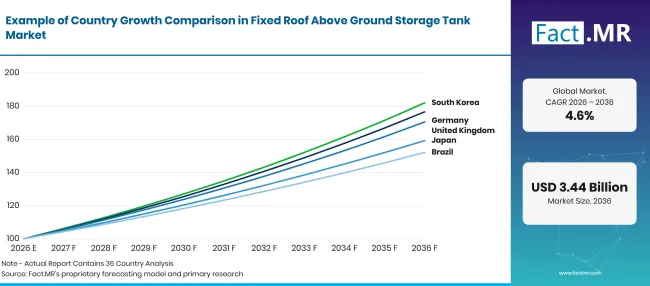
Fixed Roof Above Ground Storage Tank Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 5.9% |
| Royaume-Uni | 5.5% |
| Japon | 4.8% |
| Brésil | 4.3% |
| États-Unis | 3.7% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Qu’est-ce qui soutient l’adoption des réservoirs à toit fixe en Allemagne ?
5.9% CAGR, alimenté par des raffineries et du stockage terminal qui gèrent un flux important de brut importé.
L’Allemagne a importé 75.7 millions de tonnes de pétrole brut en 2025, avec la Norvège, les États-Unis et la Libye comme principaux fournisseurs [4]. Chaque tonne passe par les parcs-citernes portuaires et raffineries avant la transformation. Beaucoup de ces cuves datent de décennies antérieures, donc le remplacement, le revêtement et les améliorations de toiture créent du travail pour les fabricants.
Comment le Royaume-Uni est-il en train de faire évoluer la demande ?
5.5% CAGR, soutenu par des terminaux d’importation et des droits de stockage qui maintiennent les citernes en service.
La production de raffinerie britannique est tombée à 48 million de tonnes en 2025, et le pays détenait 11.2 millions de tonnes de stocks de pétrole en fin d’année [5]. Les stocks totaux s’élevaient à environ 120 jours d’importations nettes en juillet 2025, au-dessus du droit IEA de 90jours [6]. Plus de produits arrivent désormais par la mer, donc les exploitants de terminaux ont besoin de réservoirs en bon état pour les carburants importés. Des améliorations d’intégrité sur les anciens sites s’ajoutent aux nouveaux travaux.
Qu’est-ce qui soutient l’adoption par le Japon ?
4.8% CAGR, reflète une longue orientation nationale sur la sécurité pétrolière et la détention stratégique de stocks.
En mars 2026, le METI a annoncé la libération d’environ 8.5 millions de kilolitres de stocks nationaux de pétrole brut, soit environ un mois d’approvisionnement [7]. Le remplissage et le maintien de ces réserves maintiennent de grands sites de stockage actifs. Les règles sismiques incitent également les propriétaires à moderniser les anciens réservoirs.
Comment le Brésil développe-t-il la demande ?
4.3% CAGR, facilité par l’augmentation de la production de brut nécessitant un stockage en terminaux et en raffinerie.
Les données de l’ANP montrent une production nationale de pétrole de 4,498 mille barils par jour en juillet 2026, tandis que les ventes de diesel ont été en moyenne d’environ 205 mille mètres cubes par jour [8]. L’annuaire 2026 de l’agence rapporte également la capacité de stockage du pétrole, des produits pétroliers et de l’éthanol par terminal au 31 décembre 2025 [9]. Les distributeurs de carburant et les propriétaires de terminaux ont besoin d’un réservoir supplémentaire pour suivre ces débits.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
3.7% CAGR, en tant que base de réservoir de raffinerie mature, se développe principalement par remplacement et réparation.
L’EIA comptait 130 raffineries opérationnelles avec 19.16 million de barils par jour calendaire de capacité de distillation du brut atmosphérique au 1 janvier 2026 [10]. Ces sites contiennent du brut, des produits intermédiaires et des produits finis dans des milliers de réservoirs. Les règles fédérales d’émission et les contrôles d’intégrité de routine entraînent le revêtement, le changement de toit et le remplacement de la coque.
Qui dirige le marché des réservoirs de stockage à toit fixe au-dessus du sol ?
Trois types de fournisseurs rencontrent l’acheteur sur ce marché. Les constructeurs de réservoirs montés sur le terrain forment le premier groupe : CB&I, Tarsco et Toyo Kanetsu. Ils conçoivent et construisent de grands réservoirs soudés sur place pour les raffineries et les terminaux, et bénéficient de leur profondeur technique, de leur bilan de sécurité et de la capacité à déployer de grandes équipes. Le contrat de mai 2026 de CB&I pour cinq cuves de stockage de GNL en Louisiane montre l’ampleur de ses équipes de projet, même si ce travail cryogénique ne se situe pas dans ce marché [11].
Toyo Kanetsu apporte des décennies de construction et d’entretien de réservoirs de pétrole au Japon. Le second groupe, dirigé par CST Industries et Superior Tank Co., Inc., vend des réservoirs en acier soudés en usine et boulonnés avec des couvercles en dôme en aluminium pour l’eau et les liquides industriels. CST a publié son rapport de durabilité 2025 en août 2026, soulignant la longue durée de vie de ses produits [12]. Pittsburg Tank & Tower Group et Novus Process Systems couvrent la conception, la fabrication, la réparation et les petites unités aériennes. Les propriétaires continueront à attribuer des travaux répétés aux fabricants dont les soudures passent l’inspection du premier coup, dont les revêtements durent et dont les équipes terminent dans les délais.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises du marché des réservoirs de stockage à toit fixe au-dessus du sol incluent CB&I, CST Industries, Tarsco, Toyo Kanetsu, Superior Tank Co., Inc., Pittsburg Tank & Tower Group et Novus Process Systems.
- CB&I
- CST Industries
- Tarsco
- Toyo Kanetsu
- Superior Tank Co., Inc.
- Groupe de chars et tours de Pittsburg
- Systèmes de procédé Novus
Bibliographie
- [1] Cellule de planification et d’analyse pétrolière. (2026, novembre 3). Capacité de raffinerie installée.
- [2] Agence américaine de protection de l’environnement. (2025, novembre 20). L’EPA annonce7 milliards de dollars de nouveaux financements WIFIA disponibles et cinq nouvelles approbations de prêts WIFIA.
- [3] Agence américaine de protection de l’environnement. (juin 2026). AP-42 Section 7.1: Réservoirs de stockage de liquides organiques.
- [4] Statistisches Bundesamt. (2026, mars 9).6,1 % der deutschen Rohöl-Importe 2025 aus dem Nahen Osten.
- [5] Département de la sécurité énergétique et de la neutralité carbone. (2026, juillet 30). Résumé des statistiques énergétiques britanniques 2026 : Chapitre 3, Pétrole et produits pétroliers.
- [6] Département de la sécurité énergétique et de la neutralité carbone. (2025, décembre 17). Rapport sur la sécurité légale de l’approvisionnement 2025.
- [7] Ministère de l’Économie, du Commerce et de l’Industrie. (2026, mars 24). Libération des stocks nationaux de pétrole brut.
- [8] Agência Nacional do Petróleo, Gás Natural e Biocombustíveis. (septembre 2026). Rapport Executivo ANP : septembre 2026.
- [9] Agência Nacional do Petróleo, Gás Natural e Biocombustíveis. (2026, juillet 17). Annuaire statistique du pétrole, du gaz naturel et des biocarburants 2026.
- [10] Administration américaine de l’information sur l’énergie. (juin 262026 ). Rapport sur la capacité des raffineries : données au 1janvier 2026.
- [11] CB&I. (mai 272026). CB&I a attribué un contrat pour cinq réservoirs de GNL à l’installation de GNL du Commonwealth de Caturus.
- [12] CST Industries. (août 2026, 27). CST est ravi de partager notre rapport sur la durabilité 2025 !
Ce rapport répond
- Comment le chiffre d’affaires des réservoirs fixes à toit est-il divisé par type de produit, matériau, application et capacité ?
- Pourquoi les réservoirs à toit conique mènent-ils, et où les toits en dôme et parapluie gagnent-ils les commandes ?
- Qu’est-ce qui fait que l’acier devance l’aluminium et les autres matériaux de coque ?
- Quelles tendances en matière de raffineries, terminaux et de détention de stocks influencent la demande en Allemagne, au Royaume-Uni, au Japon, au Brésil et aux États-Unis ?
- Comment les règles d’émission, l’entretien de la corrosion et les coûts d’investissement affectent-ils les constructions neuves et les remplacements ?
- Quels fabricants concourent dans les conduites de réservoir montées sur le terrain, construites en atelier et boulonnées ?
Que couvre le marché des réservoirs de stockage à toit fixe au-dessus du sol ?
Cette étude suit les revenus provenant des réservoirs stationnaires avec toits fixés en permanence qui contiennent des produits pétroliers, des produits chimiques industriels, de l’eau, des ingrédients alimentaires et d’autres liquides compatibles. Elle prend en compte les conceptions de toits cônes, dômes et parapluies construits en acier, aluminium et autres matériaux, pour toutes les applications et plages de capacité.
Les valeurs sont indiquées en USD milliards au prix de vente du fabricant et de l’entrepreneur pour 2026 à 2036. Les toitures, évents, doublures et revêtements comptent lorsqu’ils sont vendus avec le réservoir, puisque les propriétaires les achètent généralement en un seul ensemble.
Qu’est-ce qui est inclus dans le périmètre ?
Des réservoirs en acier soudés fabriqués en atelier et montés sur le terrain avec toits en cône, dôme ou parapluie.
Des réservoirs en acier boulonnés et des couvercles en aluminium vendus avec de nouveaux réservoirs fixes à toit. Des réservoirs pour le pétrole brut, les produits raffinés, les produits chimiques, l’eau, les eaux usées et les liquides alimentaires. Les revêtements, revêtements, évents et raccords d’accès appliqués en usine étaient vendus avec le réservoir.
Qu’est-ce qui est exclu de la portée ?
Réservoirs flottants à toit, réservoirs souterrains, récipients sous pression et systèmes de stockage cryogéniques.
La valeur des produits stockés tels que les carburants, les produits chimiques, l’eau et les liquides alimentaires.
Fondations, réseaux de tuyauterie indépendants, pompes et équipements de procédé non liés.
Services d’exploitation du terminal et travaux de construction généraux, ainsi que des services d’inspection en dehors d’un nouveau contrat de réservoir et des travaux de revêtement de tuyaux en acier sur des lignes connectées.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
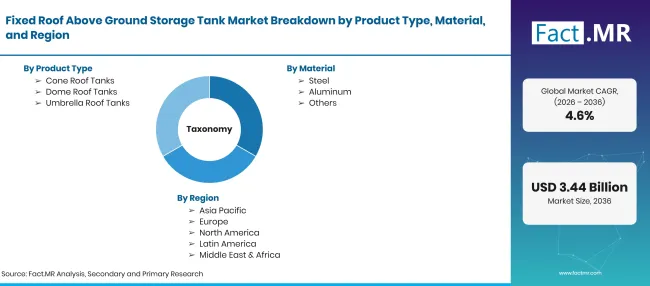
Fixed Roof Above Ground Storage Tank Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | Des réservoirs fixes hors sol avec un toit fixé en permanence qui stockent des produits pétroliers, des produits chimiques, de l’eau, des liquides alimentaires et d’autres liquides industriels à ou près de la pression atmosphérique. |
| Type de produit | Réservoirs à toit conique ; Réservoirs à toit à dôme ; Réservoirs à toit parapluie |
| Matériel | Acier ; Aluminium ; Autres |
| Application | Pétrole et gaz ; Industrie chimique ; Eau et eaux usées ; Alimentation et boissons ; Autres |
| Capacité | Petite (moins de 50,000 gallons) ; Moyenne (50,000 à 500,000 gallons) ; Grande (plus de 500,000 gallons) |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Royaume-Uni; le Japon ; le Brésil ; États-Unis |
| Entreprises profilées | CB&I ; CST Industries; Tarsco ; Toyo Kanetsu ; Superior Tank Co., Inc. ; Groupe Pittsburg Tank & Tower ; Novus Process Systems |
| Période de prévision | 2026 à 2036 |
| Approche | Installation de bases de réservoirs et de cycles de remplacement dans les raffineries, terminaux, usines chimiques et systèmes d’eau, vérifié par rapport aux gammes de produits des fabricants et aux données de capacité par pays. |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Réservoirs à toit conique
- Réservoirs à toit en dôme
- Réservoirs à toit parapluie
-
Par matériau
- Acier
- Aluminium
- Autres
-
Par application
- Pétrole et gaz
- Industrie chimique
- Eau et eaux usées
- Alimentation & boissons
- Autres
-
Par capacité
- Petit (moins de 50,000 gallons)
- Moyen (50,000 à 500,000 gallons)
- Gros (Plus de 500,000 gallons)
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des réservoirs de stockage à toit fixe au-dessus du sol en 2026 ?
Quel taux de croissance le marché des réservoirs de stockage à toits fixes au-dessus du sol enregistrera-t-il ?
Quel type de produit conduit ?
Quel matériau mène ?
Quelles applications mènent ?
Quelle capacité de groupe mène ?
Quel pays croîtra le plus rapidement ?
Quelles sont les principales entreprises ?
Qu’est-ce qui freine le marché ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF