- Market Value (2025): USD 2.52 Bn
- Estimated Value (2026): USD 2.69 Bn
- Forecast Value (2036): USD 5.19 Bn
- CAGR (2026-2036): 6.8%
Quelle est la valeur prévue du marché des matériaux à noyau mousse d’ici 2036 ?
USD 2.69 milliards en 2026 pour USD 5.19 milliards d’ici 2036, à un 6.79% CAGR.
- Les matériaux à noyau mousse ont généré environ USD 2.52 milliards de ventes en 2025.
- Fact.MR situe le marché à USD 2.69 milliards pour 2026, avec une hausse à USD 5.19 milliards en 2036.
- LeCAGR implicite 2026–2036 est 6.8%La demande se déplace vers des kits de cœurs préparés qui permettent de gagner de la main-d’œuvre lors de la fabrication composite.
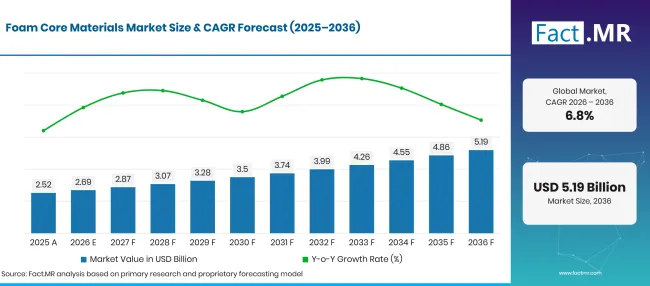
Factmr Foam Core Materials Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Estimation historique | 2.52 |
| 2026 | Estimation | 2.69 |
| 2036 | Prévisions | 5.19 |
| CAGR 2026 à 2036 | Période de prévision | 6.8% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des matériaux à noyau mousse ?
Les USD 2.50 milliards supplémentaires de ventes annuelles prévues ne viendront pas entièrement de l’expédition de mousse non coupée. L’énergie éolienne représente 28.7% des revenus d’applications en 2026, et les usines de lames achètent de plus en plus des matériaux façonnés prêts à être infusés. Les fournisseurs qui contribuent à réduire l’utilisation de résine, la ferraille et le temps de préparation ont un argument plus solide pour des produits plus chers.
- Moteurs de la demande sur le marché
- Fraunhofer IWES' le projet OptiFoam a exploré le renforcement en fibre de verre dans les noyaux en mousse comme moyen de répondre aux propriétés variables et aux préoccupations liées à l’approvisionnement en balsa&39# ; s. [4] Le marché des matériaux pour éoliennes comprend plusieurs solutions concurrentes de noyautes, et une pale ne supporte pas les mêmes charges à chaque endroit. La mousse renforcée peut remplacer le balsa dans certaines zones à forte charge si elle atteint les performances requises sans ajouter de poids ou de coûts de transformation excessifs.
- Les achats de carottes incluent de plus en plus la préparation nécessaire à l’infusion. Les rainures aident la résine à traverser un panneau et améliorent la liaison avec ses membranes. L’excès de résine augmente également le poids et consomme un matériau plus coûteux. Une étude PET de 2025 a examiné ce compromis par la conception des rainures et des perforations. [8] L’implication d’achat est claire : le coût livré doit inclure l’absorption de la résine et la sortie du panneau. Un prix bas sur la feuille a un attrait limité si la chaîne de production a besoin de plus de résine ou connaît des temps de remplissage plus longs.
- La performance au feu ouvre certaines applications dans les bâtiments et en ferme d’autres. Une étude de 2025 sur le polyuréthane et les panneaux sandwich PET a révélé que les toies internes et les panneaux de protection modifiaient significativement les performances sous une exposition standard au feu. L’assemblage testé déterminait le résultat. [9] Les acheteurs ont donc besoin de preuves pour le panneau complet qu’ils souhaitent installer. Cela soutient les partenariats entre les fournisseurs de mousse et les fabricants de panneaux. Cela permet également de maintenir la protection incendie dans le budget de développement du produit au lieu de la considérer comme une dépense mineure de finition après la sélection du noyau.
- Une structure marine ne peut pas être évaluée uniquement à partir d’une fiche technique en mousse. Une étude de fatigue de 2025 a examiné les différentes façons dont les peaux en sandwich et le noyau peuvent échouer lorsqu’ils fonctionnent ensemble. [12] Les constructeurs navals ont donc besoin de tests qui ressemblent à la pièce finie et à ses charges répétées. Cela crée un espace pour les fournisseurs de mousses techniques afin d’expliquer où les dommages causés par la fatigue risquent de commencer et comment le carotte proposé les traite.
- Segments clés analysés
- La mousse de polyuréthane représente 38.5% des revenus de Type en 2026. Sa position reflète la demande sur un large marché des panneaux plutôt que l’affirmation que le polyuréthane domine toutes les spécifications de pales à vent.
- L’énergie éolienne contribue 28.7% des revenus d’application en 2026. Les conceptions de pales créent des achats récurrents de cœurs après l’approbation des matériaux et des processus d’infusion.
- L’aérospatiale représente 24.6% du chiffre d’affaires des utilisateurs finaux en 2026. Les structures sensibles au poids soutiennent des niveaux spécialisés tandis que les constructions concurrentes du noyau exigent la qualification.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, Consultant principal, Fact.MR
- Le meilleur client est souvent celui qui peut montrer exactement ce qu’un cœur différent va changer sur la chaîne de production. Une économie de matériau peut disparaître si la nouvelle qualité nécessite plus de résine ou ralentit l’infusion. Les fabricants de cœurs devraient comparer le coût, le poids et la ferraille des panneaux finis plutôt que de commencer uniquement par la densité et le prix. Gurit et d’autres fournisseurs de kits montrent également la valeur de livrer des pièces prêtes à être assemblées. Une nouvelle capacité de coupe est judicieuse lorsqu’un programme qualifié est sous-estimé, et non seulement une prévision encourageante pour la production éolienne ou aérospatiale.
- Implications stratégiques
- Vendez le kit préparé, pas seulement la feuille. Un acheteur de production a besoin d’une géométrie de coupe prévisible, de révisions de dessins convenues et de matériaux qui arrivent dans la bonne séquence. Gurit a mis en avant les progrès avec OptiCore dans son rapport annuel 2025. [5] C’est une direction utile pour les fournisseurs : montrer comment le kit réduit le temps de manipulation ou les déchets lors d’un shift de production normal. Les économies de prototype ont peu de valeur à moins qu’elles ne puissent être répétées à l’échelle de l’usine.
- Soyez précis dans les affirmations de recyclage. Le département américain de l’Énergie a identifié les pales de turbine composites comme un problème difficile de recyclage en 2025. [13] Le polymère recyclé dans une feuille de mousse ne signifie pas que la pale collée finie peut être récupérée économiquement. Les clients du marché plus large de la mousse peuvent demander des intrants recyclés et des plans de fin de vie, mais ce sont des spécifications distinctes. Les fournisseurs doivent être prêts à expliquer les deux.
- Unir le développement des avions avant que la forme du noyau ne soit fixée. Le programme HALOS UK&39# a utilisé un noyau thermoformé à plusieurs parties avec un tressage automatisé de fibres. [10] Sa valeur pour un fabricant de mousse est simple : le client des composites aérospatiaux a besoin d’un formulaire compatible avec le processus de fabrication, et non simplement d’un matériau avec des résultats d’essai attractifs. Les premiers essais offrent la possibilité d’influencer les outillages et de choisir la bonne qualité avant que la refonte ne devienne coûteuse.
- Facturer un supplément pour un bénéfice démontré, pas pour un additif à la mode. Une étude de 2025 a trouvé des améliorations de certaines propriétés mécaniques après l’ajout de nanotubes de carbone à la mousse de polyuréthane, mais peu de gain en résistance aux impacts à faible vitesse car les membranes en aluminium absorbaient la majeure partie de l’énergie. [7] Une amélioration mesurée uniquement en mousse ne peut pas changer le panneau assemblé. Les équipes produit doivent décider quel résultat d’essai compte pour le client avant d’investir dans une qualité modifiée.
L’Allemagne affiche la croissance prévue la plus rapide parmi les cinq pays à 7.82%. Son opportunité repose sur le développement de cœurs ingénieux. Le Brésil offre une voie différente grâce à la demande d’équipements éoliens. Les États-Unis combinent l’offre nationale avec de multiples applications. Le travail spécialisé dans les avions façonne les opportunités britanniques tandis que le Japon propose des alternatives exigeantes à la construction à base de mousse.
Comment le marché des matériaux à noyau mousse se répartit-il par segment ?
Le type décrit la chimie de la mousse. L’application enregistre la structure dans laquelle le noyau est utilisé. L’utilisateur final identifie l’industrie acheteuse ' l’activité principale. Ce sont des vues distinctes du même chiffre d’affaires et doivent être lues indépendamment. Une part globale de matériau &39# ; n’établit pas sa position dans chaque application.
Pourquoi la mousse de polyuréthane est-elle en tête du mélange de matériaux ?
La mousse polyuréthane détient 38.5% du chiffre d’affaires Type en 2026 dans les applications à noyau mousse couvert.
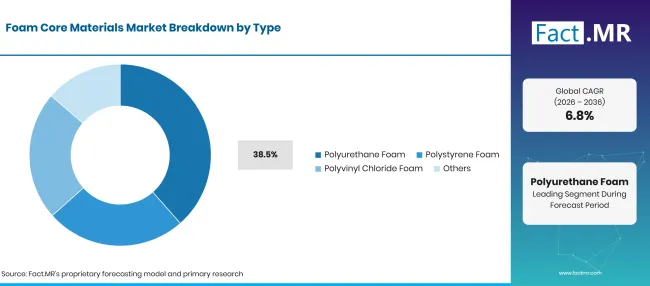
Factmr Foam Core Materials Market Breakdown Type | Source: Fact.MR
| Type | Partager (2026) |
|---|---|
| Mousse de polyuréthane | 38.5% |
| D’autres segments combinés | 61.5% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Polyuréthane' la position commerciale repose sur la largeur des panneaux dont la densité et le traitement peuvent être adaptés à une exigence particulière. Un acheteur construisant un panneau de construction protégé évalue une combinaison différente de charges et de coûts par rapport à un fabricant de pales éoliennes (windblades). Les essais au feu de 2025 démontrent pourquoi les membranes et la structure interne restent centrales dans cette décision. [9] Une seule étiquette chimique ne peut pas remplacer une spécification d’assemblage. Les équipes commerciales doivent comprendre quelle propriété limite la conception du client' avant de proposer une qualité plus élevée. La catégorie Autres inclut des chimies spécialisées en mousse telles que PET et PMI lorsque cela est applicable. Leur opportunité est la plus forte lorsque la tolérance à la chaleur ou la compatibilité de fabrication ont suffisamment de valeur pour justifier la qualification. Les comparaisons commerciales doivent conserver la même épaisseur de panneau et la même performance requise. Sinon, une différence de prix nominale entre les feuilles de mousse peut masquer une différence bien plus importante dans le coût des pièces finies.
Comment l’énergie éolienne transforme-t-elle une spécification de base en commandes répétées ?
L’énergie éolienne contribue 28.7% des revenus des applications en 2026.
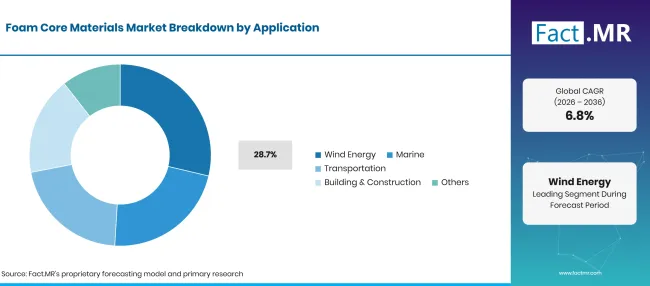
Factmr Foam Core Materials Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Énergie éolienne | 28.7% |
| D’autres segments combinés | 71.3% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Une pale contient plusieurs conditions de charge au sein d’une même structure fabriquée. Un noyau adapté à une surface de coque légèrement chargée peut nécessiter un renforcement près d’un emplacement plus exigeant. OptiFoam' l’accent sur le renforcement de la mousse pour des charges plus élevées illustre cette segmentation au sein même du produit. [4] Après la sortie du design de la pale, le fournisseur principal doit répéter sa géométrie et ses propriétés matérielles sur les kits successifs. La croissance suit donc les programmes approuvés de pales et leur production réelle en usine. La capacité de la plaque dans un parc éolien est un indicateur indirect de ces achats. Un contrat utile traite également des changements de modèles et des stocks de kits inutilisés. Les fabricants peuvent modifier la longueur des pales ou les lieux de production lors d’un accord de fournissage. Les fournisseurs principaux disposant d’une capacité de coupe flexible peuvent répondre sans détenir un stock fini excessif. Cette flexibilité opérationnelle peut valoir plus qu’une simple réduction du prix proposé par mètre cube.
Pourquoi l’Aérospatiale détient-il la plus grande part d’utilisateurs finaux ?
L’aérospatiale représente 24.6% du chiffre d’affaires des utilisateurs finaux en 2026.
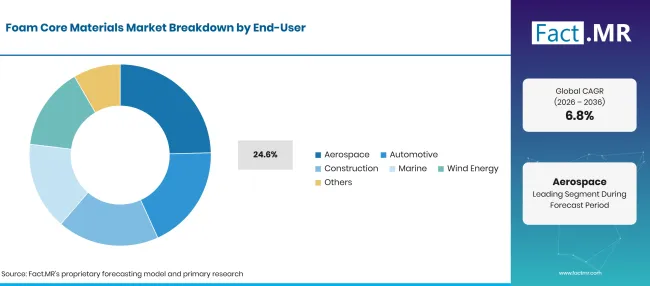
Factmr Foam Core Materials Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Aérospatiale | 24.6% |
| D’autres segments combinés | 75.4% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Les clients d’avions ont de fortes raisons de réduire la masse, mais la mousse concurrence les designs en nid d’abeille et les nouveaux sandwichs. Japon' le programme NEDO comprenait des structures thermoplastiques ondulées pour les panneaux de plancher des avions. [11] Un fournisseur de mousse doit prouver pourquoi une pièce spécifique est mieux fabriquée avec son matériau, en tenant compte des outillages, du traitement et des performances structurelles. Un poids plus faible à lui seul détermine rarement l’achat. Un engagement précoce aide le fournisseur à anticiper les exigences d’usinage et les renforts locaux autour des fixations. De petits détails de conception peuvent modifier la main-d’œuvre nécessaire pour préparer un noyau. Ils peuvent également déterminer si un fournisseur remporte le travail de production après avoir terminé le prototype. Cela favorise un transfert discipliné entre l’ingénieur des matériaux et l’usine qui livrera les commandes récurrentes.
Qu’est-ce qui accélère l’adoption des matériaux à noyau mousse sur le marché, et qu’est-ce qui la freine ?
Une production plus élevée de panneaux peut augmenter les ventes de mousse tout en laissant un fournisseur avec des marges plus faibles. Les grands programmes entraînent des exigences d’outillage, des découpes de déchets, des stocks de sécurité et des changements de calendrier coûteux. Les kits conçus offrent un meilleur pouvoir de tarification lorsqu’ils retirent du travail au client39; S factory. Les feuilles standard restent plus exposées à la concurrence des prix, en particulier lorsqu’un acheteur peut changer de fournisseur sans redessiner le panneau.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Répéter les commandes de kits de noyau sur des programmes de lames approuvés | +1.4% | Europe ; États-Unis ; Brésil | Moyen terme (2 à 4 ans) |
| Réduction de la consommation de résine grâce à une préparation contrôlée de surface | +0.9% | Fabrication mondiale de composites | À court terme (jusqu’à 2 ans) |
| Renforcement structurel de la mousse dans des zones à forte charge | +1.1% | Allemagne; Chaînes d’approvisionnement éoliennes européennes | Moyen terme (2 à 4 ans) |
| Aéronefs sensibles au poids et structures de transport | +0.8% | États-Unis ; Royaume-Uni ; Japon | À long terme (4 ans ou plus) |
| Demande de panneaux marins qualifiés pour sandwichs marins | +0.6% | Producteurs marins européens et asiatiques | Moyen terme (2 à 4 ans) |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Fabrication automatisée autour des préformes en mousse façonnée | +0.7% | Royaume-Uni ; États-Unis ; Japon | Moyen terme (2 à 4 ans) |
| Panneaux en mousse intégrés pour structures flottantes | +0.5% | Allemagne; Développement offshore européen | À long terme (4 ans ou plus) |
| Qualité PET recyclée avec performances de traitement vérifiées | +1.0% | Europe ; Amérique du Nord | Moyen terme (2 à 4 ans) |
| Coupe locale et ravitaillement de matériel près des usines d’assemblage | +0.4% | Brésil ; États-Unis ; Centres de production asiatiques | À court terme (jusqu’à 2 ans) |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Lancement retardé des programmes clients de lames et de panneaux | -1.0% | Mondial | À court terme (jusqu’à 2 ans) |
| Absorption de résine qui érode le poids et les avantages en termes de coût | -0.6% | Structures sandwich infusées | À court terme (jusqu’à 2 ans) |
| Coûts de protection incendie et de qualification de montage | -0.8% | Construction ; transport ; aérospatiale | Moyen terme (2 à 4 ans) |
| Substitution par des constructions en nid d’abeille et sans cœur | -0.7% | Avions haute performance et panneaux industriels | À long terme (4 ans ou plus) |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Quels pays étendent le marché des matériaux à noyau mousse jusqu’en 2036 ?
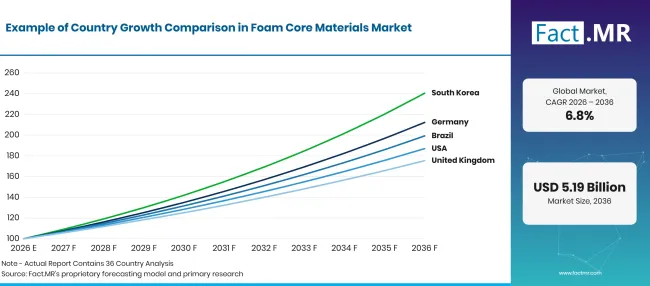
Factmr Foam Core Materials Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 7.82% |
| Brésil | 7.14% |
| États-Unis | 6.46% |
| Royaume-Uni | 5.78% |
| Japon | 5.10% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
L’Allemagne peut-elle transformer la recherche sur la mousse renforcée en structures plus grandes ?
7.82% CAGR. Le développement des procédés élargit la gamme de structures que les fournisseurs peuvent aborder.
Allemagne' le projet MoGeSa, qui se déroule d’avril 2025 à mars 2028, développe de grands panneaux sandwich renforcés de fibres avec des noyaux en mousse intégrés pour les structures flottantes. [3] C’est une opportunité plus spécifique que l’expansion large des énergies renouvelables : les ingénieurs travaillent sur le panneau, la méthode d’assemblage et la manière dont il pourrait être fabriqué à grande taille.
L’Allemagne dispose d’une 7.82% CAGRde prévision, mais ces programmes ne deviendront pas des commandes en volume simplement parce qu’un démonstrateur fonctionne. Les producteurs de cœur doivent suivre des essais structurels, l’approbation des constructeurs d’équipements et la conjonction économique de la production de grands modules. Les premières commandes techniques peuvent être rentables ; la capacité industrielle dédiée doit suivre les preuves de la production répétée.
Où l’activité éolienne du Brésil'S crée-t-elle une voie de vente pratique ?
7.14% CAGR. Les relations de production de lames comptent plus que le total national de génération.
Le Brésil disposait de 34,689 MW de capacité éolienne centralisée en 2025, selon son Bureau de recherche énergétique. [2] Ce chiffre établit l’importance des équipements éoliens, et non le nombre de nouveaux noyaux en mousse que les usines achèteront. La demande de mousse suit la production des pales, les travaux de réparation et les conceptions particulières de cœurs utilisées par ces fabricants.
À 7.14% CAGR, le Brésil propose un cas pour la découpe et la conversion régionales près des clients du matériel éolien. L’importation de grosses feuilles est une option, mais les kits finis peuvent être coûteux à transporter et difficiles à changer rapidement. Un partenaire local peut raccourcir ce temps de réponse. La décision d’investir devrait toujours reposer sur les commandes réelles de pales plutôt que sur la capacité de production nationale.
Pourquoi la conversion locale de la mousse est-elle importante aux États-Unis ?
6.46% CAGR. La production et la conversion nationales soutiennent les clients avec des besoins de lots différents.
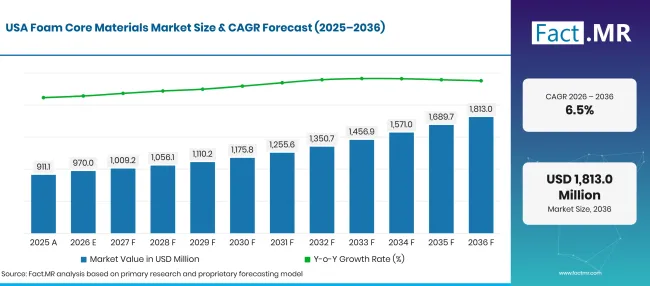
Factmr Foam Core Materials Market Forecast Usa | Source: Fact.MR
3A Composites identifie la fabrication de mousse PET à Glasgow et la conversion de cœur à High Point. [1] La distinction est importante aux États-Unis : un client commandant un kit façonné a besoin de plus qu’une production nationale de polymères. Les modifications du dessin, la précision de la découpe et la livraison sur le site d’assemblage sont des parties distinctes de l’achat.
Le marché américain devrait croître 6.46% chaque année. Les grands programmes de panels peuvent justifier des équipements de conversion dédiés, tandis que les petits avions et les clients industriels ont besoin de courtes périodes flexibles. Mélanger les deux sans planification appropriée peut augmenter les coûts pour les deux. Les fournisseurs dont la préparation des prix fonctionne de manière transparente sont mieux placés pour protéger les marges.
Que peut tirer le Royaume-Uni des formes de mousse dans les pales d’avion ?
5.78% CAGR. Le traitement automatisé confère à la géométrie spécialisée de la mousse un rôle commercial.
Le National Composites Centre a publié ses travaux sur HALOS en janvier 2025. Un noyau mousse thermoformé multi-parties a été intégré à un concept de pale d’avion tressée. [10] Pour un fournisseur britannique, la vente commence par l’usinage et le formage selon la forme requise. Une seule qualité de catalogue ne garantira pas un compte basé sur le placement automatisé de fibres.
Le39UK ; s 5.78% CAGR reflète un travail techniquement spécialisé plutôt qu’une augmentation immédiate de la consommation de feuilles standard. Les volumes de développement peuvent être faibles et les révisions fréquentes. La propriété des outillages, les frais de prototype et le moment où un programme devient une commande de production méritent une attention avant que le fournisseur n’engage des ressources.
Comment la mousse peut-elle conserver sa place face aux modèles de sandwichs alternatifs du Japon&39# ; S ?
5.10% CAGR. Les avantages au niveau des composants détermineront le choix des matériaux.
Le programme NEDO du Japon' a examiné des structures de plancher d’avions légères fabriquées avec des matériaux sandwich thermoplastiques ondulés. [11] Ces conceptions sont en concurrence directe avec certains usages à noyau mousse. Un programme aéronautique japonais peut choisir une construction sans mousse si elle offre un meilleur résultat de fabrication ou de structure.
Japon' s 5.10% CAGR dépend donc des gains ciblés en conception, et non d’une substitution générale. Les fournisseurs de mousse ont plus de chances lorsque des formes complexes, des renforts locaux ou un traitement simple leur donnent un avantage clair. La qualification tend à être longue ; la récompense est le programme de production ultérieur, pas la commande d’essai.
Qui dirige le marché des matériaux à noyau mousse ?
La concurrence évolue vers la relation entre le matériau de cœur et le kit préparé. Gurit' le rapport 2025 de S relate un accord à long terme pour la technologie de kits de cœur OptiCore et un accord de fourniture Corecell de plusieurs années pour des applications sous-marines. [5] Ces développements de l’entreprise illustrent deux voies différentes vers un revenu défendable. L’une intègre le fournisseur dans la production de lames. L’autre relie une qualité spécialisée à une application ayant des exigences de performance exigeantes. Aucune ne retire la nécessité de contrôler le coût de conversion et de livraison.
La structure d’entreprise est importante lors de la comparaison de capacités. Airex AG fait partie de 3A Composites et ses mousses AIREX appartiennent à ce groupe' s. activité matériau central. [1] Considérer ces deux noms comme des concurrents sans lien reviendrait à exagérer le nombre d’options d’approvisionnement indépendantes. Les clients devraient examiner le site de fabrication réel et le lieu de conversion derrière une offre. Un second nom commercial peut toujours dépendre des mêmes actifs de production ou du même flux de matières premières.
La revue compétitive couvre également les fournisseurs adjacents de cœurs de sandwich. Hexcel' le portefeuille HexWeb est une offre en nid d’abeille et représente une construction alternative de cœur. [6] Ses revenus en nid d’abeille dépassent les limites du marché des noyaux en mousse. Les acheteurs comparent les vendeurs de mousse à ces alternatives lors du choix d’un design de panneau. Une fois l’architecture fixée, le concours le plus immédiat concerne la qualité de mousse approuvée et la capacité du fournisseur' à reproduire les dimensions des noyaux finis au taux de livraison requis.
Quelles entreprises sont les principaux fournisseurs ?
- Gurit Holding AG
- 3A Composites / Airex AG
- Groupe de Diab
- Armacell International
- Evonik Industries
- Nouveaux matériaux de Changzhou Tiansheng
- Hexcel Corporation
- Plascore Incorporated
- Euro-composites
Bibliographie
- [1] 3A Composites. (s.d.). Matériaux du cotroute.
- [2] Empresa de Pesquisa Energética. (2026). Balanço energético nacional 2026 : Análise energética e dados agregados [Bilan énergétique brésilien 2026 : Analyse énergétique et données agrégées].
- [3] Institut Fraunhofer pour les systèmes d’énergie éolienne IWES. (s.d.). MoGeSa : Structures modulaires à grande échelle faites de profils joints en sandwich pultrudés - Conception et fabrication.
- [4] Institut Fraunhofer pour les systèmes d’énergie éolienne IWES. (s.d.). OptiFoam : Investigation potentielle des mousses renforcées de fibres pour une utilisation dans l’énergie éolienne.
- [5] Gurit Holding AG. (2026). Rapport annuel 2025.
- [6] Hexcel Corporation. (s.d.). Réseau d’abeilles HexWeb.
- [7] Iqbal, N., Mubashar, A., Ahmad, S., Arif, N., & Ud Din, E. (2025). Amélioration des propriétés mécaniques et de la limite balistique des noyaux en mousse de polyuréthane dans les panneaux sandwich grâce à un renforcement multi-paroi de nanotubes de carbone. Revue des structures et matériaux sandwich, 27(6), 1220-1239.
- [8] Li, J., Lin, G., & Chen, X. (2025). Optimisation des structures hiérarchiques de perforation de rainures dans les noyaux en mousse PET pour les applications de pales d’éoliennes. Matériaux, 18(12), 2876.
- [9] Mazzuca, P., Firmo, J. P., Correia, J. R., & Rosa, I. C. (2025). Comportement au feu des panneaux sandwich en polymère renforcé de fibres de verre infusées sous vide : le rôle des noyaux de mousse de polyuréthane et de polyéthylène térephtalate et de l’architecture des panneaux. Structures d’ingénierie, 345, 121411.
- [10] Centre national des composites. (2025, janvier 16). HALOS : Lames composites tressées pour avions eVTOL.
- [11] Organisation pour le développement des nouvelles énergies et technologies industrielles. (s.d.). Développement de nouveaux matériaux composites innovants et de technologies de formage.
- [12] Qiu, Y., Yan, R., Lei, J., Xu, L., Shen, W., & Xu, S. (2025). Méthodologie de prédiction de performance à la fatigue pour les structures composites sandwich à noyau mousse marine basée sur la théorie des dommages progressifs. Ingénierie océanique, 340, 122147.
- [13] Département de l’Énergie des États-Unis. (2025, janvier 6). L’Amérique peut recycler 90% de la masse des éoliennes, selon un nouveau rapport du DOE.
Ce rapport répond
- Quels coûts déterminent si un noyau moins cher produit un panneau moins cher ?
- Où la mousse renforcée peut-elle remplacer le balsa dans les structures éoliennes ?
- Comment les kits de noyau préparés modifient-ils un fournisseur39; la position de S ?
- Pourquoi la performance au feu doit-elle être évaluée au niveau du panneau ?
- Comment les exigences en matière d’aéronefs et de marines modifient-elles la sélection des grades ?
- Quels pays offrent des opportunités dépendent de la qualification en recherche ou des ordres de production réels ?
Que couvre le marché des matériaux à noyau mousse ?
Le rapport couvre le marché mondial des matériaux à noyau mousse jusqu’en 2036 avec des prévisions dans cinq pays. La chimie et l’application sont évaluées séparément de l’industrie principale du client acheteur. La couverture concurrentielle inclut les fournisseurs directs de mousse et les systèmes de noyau adjacents que les clients prennent en compte lors de la conception structurelle. Les produits adjacents sont exclus du chiffre d’affaires du marché.
Qu’est-ce qui est inclus dans le périmètre ?
Les produits inclus comprennent des noyaux en mousse de polyuréthane et de polystyrène ainsi que le PVC et d’autres produits chimiques spécialisés en mousse. Les feuilles et blocs sont recouverts lorsqu’ils sont destinés aux applications à noyau sandwich. Les formes de noyau préparées et la conversion de kits intégrés sont incluses dans le noyau fourni ' s. Les applications éolienne et maritime s’accompagnent des usages de transport et de construction dans la segmentation indiquée.
Qu’est-ce qui est exclu de la portée ?
Le marché exclut les noyaux en balsa et en nid d’abeille. Il exclut également les pièces d’avion finies et les pales à vent. Les produits généraux d’amorti et d’isolation sont hors champ, sauf s’ils sont spécifiquement fournis comme noyau d’une structure sandwich. Les frais d’ingénierie séparés et les revenus complets des systèmes de panneaux sont exclus afin de maintenir l’évaluation au niveau du produit à noyau mousse.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
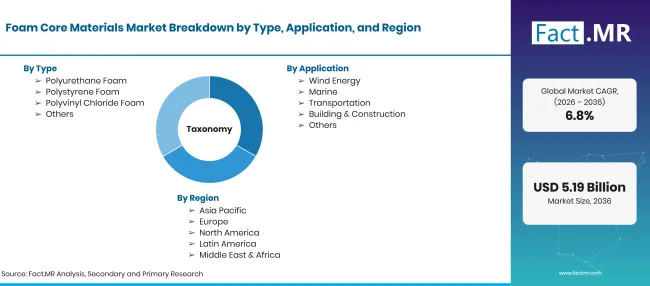
Factmr Foam Core Materials Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2025, 2026 et 2036 ; CAGR pour 2026 à 2036 |
| Définition du marché | Les matériaux à noyau mousse sont des matériaux polymères cellulaires fournis sous forme de feuilles, de blocs ou de formes préparées pour une utilisation dans des structures sandwich. Les revenus couvrent le produit de noyau et sa conversion intégrée en kit de noyau fourni. Les revenus du nid d’abeille et du balsa sont exclus même lorsqu’ils sont vendus par le même fournisseur. |
| Type | Mousse de polyuréthane ; Mousse de polystyrène ; Mousse de polychlorure de vinyle ; Autres |
| Application | Énergie éolienne ; Marine ; Transports ; Bâtiment & Construction ; Autres |
| Utilisateur final | Aérospatiale ; Automobile ; Construction ; Marine ; Énergie éolienne ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | Gurit Holding AG; 3A Composites / Airex AG; Groupe Diab ; Armacell International; Evonik Industries; Changzhou Tiansheng Nouveaux Matériaux ; Hexcel Corporation; Plascore Incorporated; Euro-Composites |
| Période de prévision | 2026 à 2036 |
| Approche | Évaluation de la chimie de la mousse et de l’approvisionnement en carottes préparées dans les applications de panneaux. Les comparaisons commerciales prennent en compte la compatibilité des résines et la qualification structurelle, ainsi que les calendriers de production clients et la capacité de conversion régionale. |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Comment le marché est-il segmenté ?
-
Par type
- Mousse de polyuréthane
- Mousse de polystyrène
- Mousse de polychlorure de vinyle
- Autres
-
Par application
- Énergie éolienne
- Marine
- Transport
- Construction et bâtiment
- Autres
-
Par utilisateur final
- Aérospatiale
- Automobile
- Construction
- Marine
- Énergie éolienne
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des matériaux pour noyaux en mousse en 2026 ?
Quelles sont les prévisions pour 2036 ?
Quel type de matériau domine le marché ?
Quelle application et quels segments d’utilisateurs finaux mènent ?
Qu’est-ce qui détermine l’avantage commercial d’un fournisseur ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF