- Market Value (2025): USD 58.4 Bn
- Estimated Value (2026): USD 62.2 Bn
- Forecast Value (2036): USD 116.4 Bn
- CAGR (2026-2036): 6.5%
Quelle est la valeur prévue du marché des écrans de téléphones d’ici 2036 ?
USD 62.2 milliards en 2026 à USD 116.4 milliards d’ici 2036 à 6.5% CAGR.
- Selon Fact.MR analyse, le marché des écrans de téléphone était évalué àUSD 58.4 milliards en 2025.
- La demande devrait passer de USD 62.2 milliards en 2026 à USD 116.4 milliards d’ici 2036.
- Les prévisions annoncent un 6.5% CAGR de 2026 à 2036, soutenu par des améliorations d’écran, l’adoption de panneaux OLED avancés et une demande continue d’écrans de remplacement.
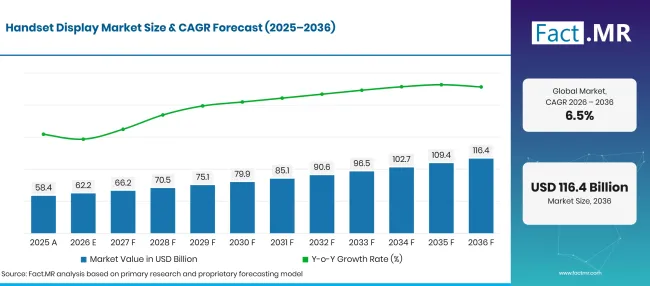
Handset Display Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 58.4 |
| 2026 | Estimation | 62.2 |
| 2036 | Prévisions | 116.4 |
| CAGR 2026 à 2036 | Période de prévision | 6.5% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des écrans de téléphones ?
USD 54.2 milliards d’opportunités absolues entre 2026 et 2036.
- Moteurs de la demande sur le marché
- L’adoption croissante de l’OLED et de l’AMOLED soutient la croissance du marché des écrans de téléphone. Les mises à jour technologiques des écrans répondent à la demande de panneaux offrant un meilleur contraste, une meilleure luminosité, une meilleure reproduction des couleurs et une meilleure efficacité énergétique. Omdia a rapporté que les smartphones équipés d’AMOLED ont représenté 63% des livraisons mondiales de smartphones au premier trimestre 2025, contre 51% un an plus tôt [1].
- Les nouvelles fonctionnalités d’affichage dans les téléphones haut de gamme ont stimulé la croissance du marché. Samsung Display a présenté sa technologie de confidentialité Flex Magic Pixel lors du Mobile World Congress en mars 2026. La technologie utilise des fonctionnalités de confidentialité au niveau des panneaux pour restreindre les angles de vision, illustrant comment les fournisseurs d’écrans développent des fonctionnalités au-delà de la qualité d’image conventionnelle [2].
- La demande continue de panneaux LCD est soutenue par leur utilisation continue dans les téléphones moins coûteux et les marchés de remplacement. TrendForce estimait en août 2026 que les panneaux LCD pour smartphones représenteraient environ 59% des expéditions mondiales de panneaux pour smartphones en 2026, tandis que l’AMOLED représenterait environ 41% [3]. Cela illustre l’importance continue de l’accessibilité financière et de la base installée des téléphones.
- L’investissement dans la fabrication d’écrans soutient l’expansion de la capacité de production et le développement de technologies d’affichage avancées. BOE a annoncé le lancement en production massive de sa ligne de production AMOLED Gen 8.6 à Chengdu le 17juin 2026, mettant en avant l’investissement dans la capacité avancée de fabrication d’écrans [4]. Bien que la gamme serve des applications OLED de taille moyenne à grande plutôt que seulement des panneaux de téléphone, elle reflète un investissement plus large dans la technologie de production OLED.
- Segments clés analysés
- Par technologie : Les LCD représenteront 36.5% du marché en 2026. La catégorie OLED inclut les implémentations AMOLED, donc tout rapport AMOLED séparé nécessite des définitions mutuellement exclusives.
- Par taille : Au-delà de 6 pouces détiennent 44.7% du marché en 2026, reflétant l’importance des écrans plus grands dans les conceptions contemporaines de téléphones.
- Par résolution : HD mène avec 46.2% du marché en 2026.
- Par application : Les smartphones représentent 89.4% du marché en 2026, ce qui en fait l’application dominante pour les téléphones spécifiés.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « La demande en matière d’écrans de téléphone est façonnée par un équilibre entre fonctionnalités premium et contrôle des coûts. Les écrans OLED et AMOLED permettent aux fabricants de différencier les appareils grâce au contraste, à la luminosité, au format et aux fonctionnalités liées à la confidentialité, tandis que l’écran LCD reste important dans les segments sensibles au prix et au remplacement. Les fournisseurs capables d’offrir une qualité de panneau constante, d’améliorer les rendements de fabrication et de gérer les coûts sont mieux placés pour servir différentes catégories de téléphones. Les perspectives du marché dépendront également des cycles de remplacement des smartphones et de la capacité des fonctionnalités avancées d’affichage à justifier des prix plus élevés des appareils. »
- Implications stratégiques
- Les fabricants d’écrans doivent équilibrer l’innovation OLED avec une production d’écrans LCD rentable pour la demande d’entrée de gamme et de remplacement.
- Les marques de téléphones peuvent lier les améliorations d’affichage à des avantages clairs pour les consommateurs tels que la lisibilité, l’efficacité énergétique, la confidentialité, la luminosité et la durabilité.
- Les fournisseurs de panneaux doivent privilégier l’amélioration du rendement, l’efficacité de fabrication et l’approvisionnement fiable afin de gérer la pression sur les prix.
- Les équipes d’approvisionnement sont invitées à évaluer la qualité du panneau, la durée de vie, la consommation d’énergie et la continuité de l’approvisionnement en parallèle du prix d’achat.
- Les investisseurs et les acteurs du marché bénéficient de la distinction entre expéditions de panneaux et revenus de pannes, car les variations de composition des panneaux et de prix moyens de vente peuvent influencer les revenus différemment de la demande unitaire.
L’Allemagne devrait enregistrer un 7.5% CAGR jusqu’en 2036. Le Brésil devrait enregistrer 6.8%, suivi des États-Unis à 6.2%. Le Royaume-Uni devrait progresser à 5.5%, tandis que le Japon est prévu à 4.9%.
Comment le marché des écrans de téléphones se répartit-il par segment ?
La segmentation de Fact.MRidentifie l’écran LCD à 36.5% de la catégorie technologie, les affichages supérieurs à 6 pouces à 44.7% de la catégorie de taille, la HD à 46.2% de la catégorie de résolution, et les smartphones à 89.4% de la catégorie d’application.
Quelle technologie dirige ?
L’écran LCD devrait conserver 36.5% part en 2026.
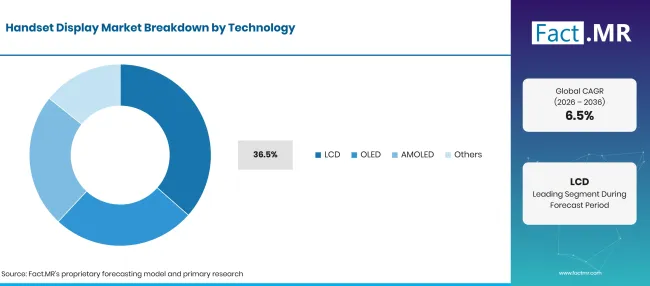
Handset Display Market Breakdown Technology | Source: Fact.MR
| Technologie | Partager (2026) |
|---|---|
| LCD | 36.5% |
| D’autres segments combinés | 63.5%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Les écrans LCD restent importants pour les appareils où le coût de fabrication, l’accessibilité financière et la demande de remplacement sont des considérations centrales pour les achats. Ils sont utilisés sur des appareils d’entrée de gamme ou certains de milieu de gamme, où les acheteurs peuvent privilégier la disponibilité et le prix de l’écran au détriment des caractéristiques de contraste et de design associées aux panneaux OLED haut de gamme. La technologie OLED produit de la lumière au niveau des pixels, permettant des noirs profonds et un contraste élevé. AMOLED est une forme d’OLED à matrice active couramment utilisée dans les écrans de smartphones. Les OLED flexibles et d’autres implémentations avancées peuvent également supporter des panneaux plus fins et des conceptions d’appareils courbés ou pliables.
Qu’est-ce qui mène le segment Taille ?
Les affichages de plus de 6 pouces sont prévus pour représenter 44.7% part en 2026.
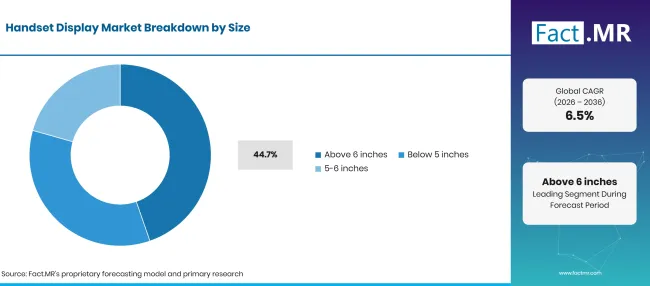
Handset Display Market Breakdown Size | Source: Fact.MR
| Taille de l’écran | Partager (2026) |
|---|---|
| Au-dessus de 6 pouces (segment de tête) | 44.7% |
| D’autres segments combinés | 55.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Les écrans supérieurs à 6 pouces prennent en charge la diffusion vidéo, le jeu, la lecture, la navigation et le multitâche. Les fabricants de téléphones peuvent utiliser des écrans plus grands pour améliorer l’expérience visuelle et différencier les produits entre les catégories intermédiaire et premium. Cependant, les dimensions des panneaux doivent être équilibrées avec le poids de l’appareil, la capacité de la batterie, le confort de manipulation et les coûts de fabrication. Les écrans plus petits restent pertinents pour les appareils compacts, les téléphones classiques et certains téléphones spécialisés. La part de marché de chaque gamme de tailles dépend de la gamme de produits, de la sensibilité régionale des prix et du rythme auquel les fabricants introduisent des modèles à écran plus grand.
Comment la résolution façonne-t-elle la demande ?
Les écrans HD devraient représenter 46.2% part de part en 2026.
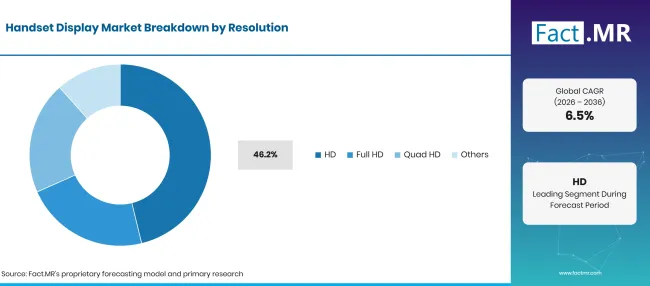
Handset Display Market Breakdown Resolution | Source: Fact.MR
| Résolution | Partager (2026) |
|---|---|
| HD (segment principal) | 46.2% |
| D’autres segments combinés | 53.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Les écrans HD restent pertinents sur les smartphones abordables, où les fabricants doivent gérer les coûts des composants tout en offrant une expérience de visionnage adéquate. Le choix de la résolution dépend également de la taille de l’écran, de la densité de pixels, de la consommation d’énergie et du prix cible de l’appareil. Les panneaux Full HD offrent plus de détails et peuvent être adaptés aux écrans plus grands, tandis que le Quad HD est utilisé sur certains appareils haut de gamme. La demande réelle dépend du portefeuille de téléphones et de l’équilibre entre la qualité d’image perçue, le coût de fabrication et l’efficacité énergétique.
Comment Application façonne-t-elle la demande ?
Les smartphones devraient représenter 89.4% part de part en 2026.
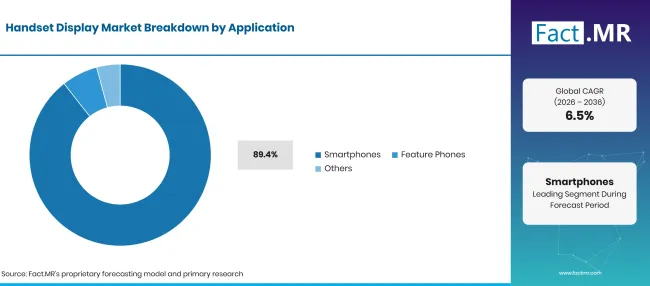
Handset Display Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Smartphones (segment principal) | 89.4% |
| D’autres segments combinés | 10.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Les smartphones dominent la demande d’écrans pour téléphones car ils nécessitent des écrans qui prennent en charge la communication, la photographie, le divertissement, la navigation et les applications. Les améliorations d’affichage peuvent aider les fabricants de téléphones à différencier les produits par leur luminosité, leur taux de rafraîchissement, leur résolution, leur consommation d’énergie et leurs fonctionnalités de confidentialité. Les téléphones basiques et autres appareils représentent une part plus petite du mix d’applications fourni. Leurs écrans sont généralement confrontés à des contraintes de coût plus importantes, rendant les configurations LCD et les panneaux plus simples commercialement pertinentes. La demande de remplacement et de réparation crée également un marché pour des panneaux compatibles au-delà de la production de nouveaux appareils.
Qu’est-ce qui accélère l’adoption du marché des écrans de téléphone, et qu’est-ce qui la freine ?
Des fonctionnalités OLED avancées, des écrans plus grands et une demande de remplacement soutiennent le marché, tandis que la pression liée au coût des composants, la concurrence et les mises à niveau plus lentes des téléphones peuvent freiner la croissance.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Demande croissante pour les écrans OLED | +1.0% | Asie, Amériques | Moyen terme (2–4 ans) |
| Demande croissante de remplacement de smartphones | +0.9% | Mondial | Courte durée (≤ 2 ans) |
| Adoption croissante des écrans à haut taux de rafraîchissement | +0.7% | Mondial | Moyen terme (2–4 ans) |
| Demande pour des écrans plus grands et à plus haute résolution | +0.5% | Asie, Europe | Moyen terme (2–4 ans) |
| Expansion des écrans pliables pour smartphones | +0.4% | Asie, Amériques | À long terme (≥ 4 ans) |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Développement avancé d’écrans OLED et AMOLED | +0.8% | Mondial | Moyen terme (2–4 ans) |
| Technologies d’affichage à faible consommation | +0.6% | Asie, Europe | Moyen terme (2–4 ans) |
| Intégration d’affichage flexible et pliable | +0.5% | Asie, Amériques | À long terme (≥ 4 ans) |
| Solutions d’affichage à haute luminosité et durables | +0.4% | Mondial | À court terme (≤ 2 ans) |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coûts de fabrication élevés des écrans avancés | -0.8% | Mondial | À court terme (≤ 2 ans) |
| Sensibilité au prix dans les segments des smartphones d’entrée de gamme | -0.6% | Asie, Afrique | Moyen terme (2–4 ans) |
| Production de panneaux OLED et défis de rendement | -0.5% | Mondial | À court terme (≤ 2 ans) |
| Perturbations de la chaîne d’approvisionnement et disponibilité des composants | -0.4% | Mondial | Moyen terme (2–4 ans) |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Quels pays développent le marché des écrans de téléphones jusqu’en 2036 ?
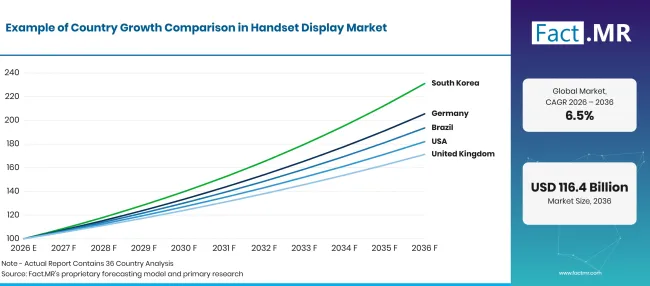
Handset Display Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 7.5% |
| Brésil | 6.8% |
| USA | 6.2% |
| Royaume-Uni | 5.5% |
| Japon | 4.9% |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
7.5% CAGR, soutenu par la demande de téléphones haut de gamme et de fonctionnalités d’affichage avancées.
La demande allemande d’écrans de téléphones est liée au remplacement de smartphones, à l’achat d’appareils haut de gamme et à la disponibilité d’appareils offrant une meilleure luminosité, une résolution et une meilleure efficacité énergétique. Les panneaux OLED avancés pourraient bénéficier des efforts des constructeurs pour différencier les téléphones plus chers
Comment le Brésil développe-t-il l’adoption des écrans de téléphone ?
6.8% CAGR, soutenue par la demande des smartphones et des choix d’appareils soucieux des coûts.
L’opportunité de marché du Brésil dépend de l’équilibre entre smartphones abordables et modèles haut de gamme. Les écrans LCD restent pertinents dans les catégories sensibles au prix, tandis que l’adoption des OLED peut s’étendre lorsque les fabricants proposent des écrans avancés à des prix accessibles. Les écrans de remplacement répondent également à la demande de panneaux lorsque les consommateurs réparent des appareils existants au lieu d’acheter de nouveaux appareils.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
6.2% CAGR, façonné par les fonctionnalités premium des smartphones et la demande de remplacement.
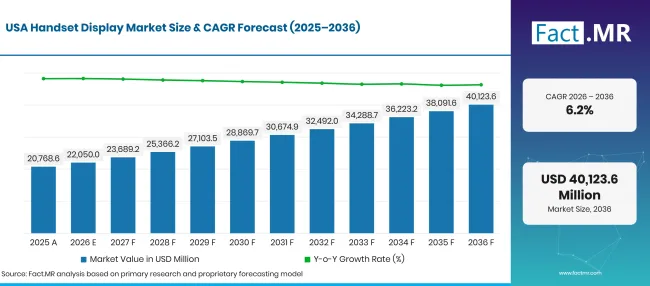
Handset Display Market Forecast Usa | Source: Fact.MR
Le marché américain comprend la demande de smartphones haut de gamme avec des écrans de haute qualité, des fonctionnalités avancées de confidentialité et une meilleure performance visuelle. La croissance du marché dépendra de l’importance suffisante des consommateurs pour soutenir les mises à niveau des appareils et la hausse des prix des écrans.
Comment le Royaume-Uni construit-il l’adoption ?
5.5% CAGR, motivée par le remplacement des combinés et la demande de spécifications variées des appareils.
La demande britannique pour les écrans de téléphones reflète un mélange de smartphones haut de gamme, d’appareils de gamme moyenne et d’écrans de remplacement. Les panneaux OLED peuvent soutenir la différenciation grâce au contraste, à la luminosité et à la flexibilité de conception, tandis que les écrans LCD restent importants lorsque le coût est une priorité.
Qu’est-ce qui soutient l’adoption par le Japon ?
4.9% CAGR, soutenue par le développement de la technologie d’affichage et une expertise établie en électronique.
Le Japon possède une industrie établie de l’affichage et de l’électronique, avec des entreprises comme Japan Display Inc. et Sharp Corporation participant aux technologies d’affichage. L’opportunité de marché inclut des panneaux avancés, des dispositifs compacts et des applications spécialisées d’affichage.
Qui dirige le marché des écrans de téléphones ?
Fact.MR constate que Samsung Display Co., LG Display Co., BOE Technology Group Co., Tianma Microelectronics Co., Ltd., Visionox Technology Inc., Japan Display Inc., Sharp Corporation, TCL CSOT, AUO Corporation et Innolux Corporation.
Samsung Display, LG Display, BOE, Tianma et Visionox participent à la fabrication d’écrans mobiles, y compris les technologies OLED. Japan Display et Sharp sont pertinents pour la chaîne d’approvisionnement plus large des écrans, tandis que TCL CSOT, AUO et Innolux participent à la fabrication de panneaux d’affichage dans différentes catégories de produits. L’exposition de leurs téléphones et leurs positions concurrentielles varient selon la technologie, la taille du panneau, le client et l’application. BOE Technology Group Co a annoncé le lancement en production de masse de sa ligne de production AMOLED Gen 8.6 à Chengdu en juin 2026, reflétant un investissement dans la fabrication avancée d’OLED [4]. De plus, LG Display a annoncé sa technologie de motif OLED sans masque en métal fin FLiPP en août 2026. L’entreprise a rapporté des améliorations de luminosité, de durée de vie des panneaux et de consommation d’énergie dans ses conditions de comparaison déclarées [5].
La concurrence dépend de la qualité des pannes, du rendement de fabrication, de l’efficacité énergétique, de la luminosité, de la durée de vie, des prix et de la fiabilité de la livraison. Les fournisseurs doivent équilibrer l’investissement dans la production avancée d’OLED avec la compétitivité des panneaux LCD. Les fabricants d’appareils ont également besoin d’une alimentation stable en composants et d’une performance constante des panneaux sur tous les modèles de téléphones.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises incluent Samsung Display Co., Ltd.; LG Display Co., Ltd.; BOE Technology Group Co., Ltd.; Tianma Microelectronics Co., Ltd.; Visionox Technology Inc.; Japan Display Inc.; Sharp Corporation; TCL China Star Optoelectronics Technology Co., Ltd. (TCL CSOT) ; AUO Corporation; et Innolux Corporation.
- Samsung Display Co.
- LG Display Co.
- BOE Technology Group Co.
- Tianma Microelectronics Co., Ltd.
- Visionox Technology Inc.
- Japan Display Inc.
- Sharp Corporation
- TCL CSOT
- AUO Corporation
- Innolux Corporation
Bibliographie
- [1] Omdia. (juin 122025 ). Omdia : Des écrans AMOLED flexibles alimentent 51% des livraisons mondiales de smartphones.
- [2] Samsung Display. (2026, mars 2). Samsung Display présente des technologies OLED optimisées pour l’IA au MWC26.
- [3] TrendForce. (août 312026 ). Les marchés secondaires et de réparation apportent un soutien ; les livraisons mondiales de panneaux pour smartphones diminueront de 2.5% en 2026, selon TrendForce.
- [4] BOE Technology Group. (juin 172026 ). BOE lance la première ligne de production de la génération 8.6 AMOLED en Chine, inaugurant une nouvelle ère pour les écrans haut de gamme.
- [5] Écran LG. (2026, août 19). L’écran LG dévoile FLiPP, réalisant ainsi un rêve d’OLED de nouvelle génération.
Ce rapport répond
- Le rapport décrit le marché des écrans de téléphone à travers les technologies, tailles, résolutions et applications spécifiées.
- L’analyse par segment compare les technologies LCD, OLED et AMOLED, les tailles d’écran, les catégories de résolution et les applications de téléphone.
- L’analyse par pays aborde l’Allemagne, le Brésil, les États-Unis, le Royaume-Uni et le Japon, parallèlement aux développements pertinents de l’industrie de l’affichage.
- L’aperçu concurrentiel présente dix fabricants d’écrans nommés.
- L’analyse de la demande examine l’adoption des OLED, les fonctionnalités d’affichage haut de gamme, la demande de remplacement, les investissements dans la fabrication de panneaux et les pressions tarifaires.
Que couvre le marché des écrans de téléphones ?
Le marché couvre les panneaux d’affichage utilisés dans les smartphones, téléphones basiques et autres catégories de téléphones. Il suit les technologies, tailles, résolutions et applications des panneaux. Les décisions d’achat dépendent de la qualité de l’image, de la luminosité, de la consommation d’énergie, de la durabilité des écrans, du coût de fabrication et de la compatibilité avec les conceptions de téléphones.
Qu’est-ce qui est inclus dans le périmètre ?
Les produits inclus sont des panneaux d’affichage LCD, OLED, AMOLED et autres écrans de téléphones vendus pour les smartphones, téléphones basiques et autres catégories définies de combinés. Le périmètre comprend des panneaux couvrant les catégories de taille et de résolution spécifiées et prend en compte les fabricants d’écrans et les développements technologiques pertinents.
Qu’est-ce qui est exclu de la portée ?
L’analyse exclut les écrans de télévision, moniteurs de bureau, portables et tablettes, sauf s’ils sont explicitement inclus dans la définition sous-jacente du marché. Les composants semi-conducteurs généraux, les batteries de combinés, les appareils photo, les contrôleurs tactiles et les smartphones finis sont exclus des revenus des panneaux d’affichage à moins que le modèle de marché initial ne les inclue spécifiquement. Les équipements de fabrication d’affichage et les services d’affichage non liés sont également exclus.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
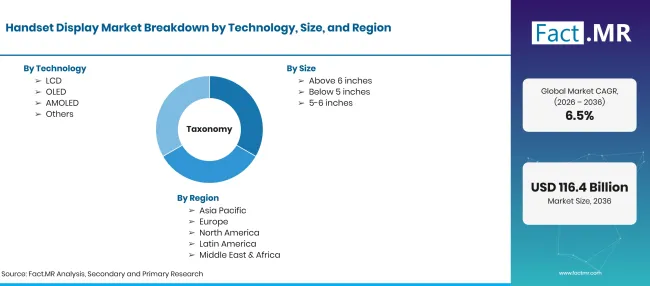
Handset Display Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 à USD milliards d’ici 2036, soit CAGR |
| Définition du marché | Panneaux d’affichage utilisés dans les smartphones, téléphones basiques et autres catégories de téléphones |
| Technologie | LCD ; OLED ; AMOLEED ; Autres |
| Taille | Au-dessus de 6 pouces ; En dessous de 5 pouces ; 5–6 pouces |
| Résolution | HD ; Full HD ; Quad HD ; Autres |
| Application | Smartphones ; Téléphones à base ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis ; Royaume-Uni ; Japon |
| Entreprises profilées | Samsung Display ; LG Display ; BOE ; Tianma ; Visionox ; Japan Display ; Sharp ; TCL CSOT ; AUO ; Innolux |
| Période de prévision | 2026 à 2036 |
| Approche | Statistiques publiques de l’industrie des affichages et annonces d’entreprises |
Source : analyse Fact.MR. Mis à jour le 23 octobre 2026
Comment le marché est-il segmenté ?
-
Par technologie
- LCD
- OLED
- AMOLED
- Autres
-
Par taille
- Au-dessus de 6 pouces
- En dessous de 5 pouces
- 5–6 pouces
-
Par résolution
- HD
- Full HD
- Quad HD
- Autres
-
Par application
- Smartphones
- Téléphones à fonctionnalités
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des écrans de téléphones en 2026 ?
Quelle est la valeur marchande calculée pour 2025 ?
Quel est le CAGR de 2026 à 2036 ?
Quelle technologie détient la plus grande part ?
Quelle taille d’écran est la piste ?
Quelle résolution mène ?
Quelle application a la plus grande part ?
Quels pays ont les taux de croissance les plus élevés ?
Quelles compagnies sont couvertes ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF