- Market Value (2025): USD 11.3 Bn
- Estimated Value (2026): USD 12.3 Bn
- Forecast Value (2036): USD 28.1 Bn
- CAGR (2026-2036): 8.6%
Quelle est la valeur prévue du marché des tests de dispositifs médicaux d’ici 2036 ?
USD 12.3 milliards en 2026 pour USD 28.1 milliards d’ici 2036 à un 8.6% CAGR.
- Le marché des tests de dispositifs médicaux s’élevait à USD 11.3 milliards en 2025, réparti dans les domaines de la sécurité biologique, de la stérilité, de l’électricité et de la performance.
- Le chiffre d’affaires passera de USD 12.3 milliards en 2026 à USD 28.1 milliards d’ici 2036, à mesure que les règles du système qualité et les révisions standard ajouteront des étapes de test à chaque cycle produit.
- Un CAGR 8.6% reflétera une externalisation progressive par les fabricants qui préfèrent des laboratoires externes accrédités plutôt que de développer leur propre capacité.
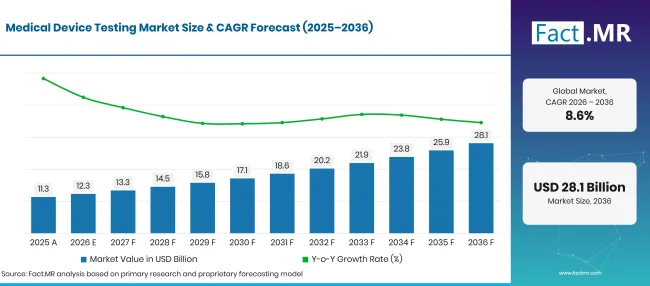
Medical Device Testing Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 11.3 |
| 2026 | Estimation | 12.3 |
| 2036 | Prévisions | 28.1 |
| CAGR 2026 à 2036 | Période de prévision | 8.6% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des tests de dispositifs médicaux ?
La période 2026-2036 ajoutera USD 15.8 milliards de nouveaux éléments, concentrés sur l’évaluation biologique, l’assurance de la stérilité et la sécurité électrique pour les dispositifs de classe II.
- Moteurs de la demande sur le marché
- L’évaluation biologique est en cours de révision dans toute l’industrie. Le 25 mai 2026, la FDA a accordé une reconnaissance partielle à la sixième édition de l’ISO 10993-1, publiée en novembre 2025, qui place l’évaluation biologique dans un processus de gestion des risques liés aux dispositifs [1].
- Les obligations du système de qualité aux États-Unis ont changé le 2 février 2026, lorsque le Règlement sur les systèmes de gestion de la qualité de la FDA est entré en vigueur et a intégré l’ISO 13485:2016 par référence [2].
- Les procédures des organismes notifiés en Europe sont en cours de normalisation. Le règlement d’application de la Commission (UE) 2026/977 du 4 mai 2026 établit des exigences uniformes de gestion de la qualité et de procédures pour l’évaluation de la conformité conformément aux règlements européens sur les dispositifs [3].
- Les produits stériles à usage unique occupent les laboratoires de microbiologie. Les tests de biocharge, d’endotoxines et de validation de la stérilisation sont répétés chaque fois qu’un matériau, un fournisseur ou un processus de stérilisation change.
- Segments clés analysés
- Par type de service : Les tests débloqueront 48.3% des revenus de 2026, puisque les données de laboratoire alimentent chaque soumission réglementaire tandis que l’inspection et la certification suivent plus tard dans le cycle produit.
- Par classe de dispositifs : La classe II prendra en compte 51.4% en 2026, compte tenu du volume de produits de surveillance, de diagnostic et thérapeutiques dans cette bande à risque modéré.
- Par type de test : Les tests de biocompatibilité captureront 28.4% de valeur 2026, car tout dispositif touchant tissu, sang ou muqueuse nécessite un fichier d’évaluation biologique.
- Par utilisateur final : Les hôpitaux commanderont 38.2% des dépenses de 2026, en raison des grandes flottes d’équipements qu’ils doivent accepter, entretenir et requalifier.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les fabricants de dispositifs découvrent qu’un changement d’un seul matériau ou d’une version logicielle peut rouvrir plusieurs fichiers de test simultanément. Les laboratoires qui associent la capacité biologique, stérile et électrique sous un même système de qualité remporteront des programmes plus longs auprès de ces clients. Le délai de réponse deviendra le principal point de concurrence une fois que les changements de règles de 2026 seront transformés en audits de routine. »
- Implications stratégiques
- Les fabricants devraient intégrer les tests de biocompatibilité et de sécurité électrique dans les premières revues de conception, afin que les modifications de matériaux ou de circuits soient détectées avant le dépôt d’une soumission.
- Les laboratoires d’essais doivent combiner les capacités biologiques, microbiologiques et électriques au sein d’un système de qualité accrédité, ce qui raccourcit les programmes clients et réduit les transferts d’échantillons. Les technologies d’intégrité des emballages peuvent également être proposées aux fournisseurs dans les emballages d’essais cliniques.
- Les équipes d’ingénierie hospitalière doivent aligner les tests d’acceptation des équipements avec la documentation du fabricant, en effectuant des contrôles en double lorsque de nouveaux appareils entrent en service.
- Les investisseurs devraient examiner la capacité de laboratoire près des clusters d’appareils en Allemagne, aux États-Unis et au Japon, où le délai de traitement détermine souvent quel fournisseur remporte le contrat.
Seuls 3.7 points de pourcentage séparent les États-Unis à 10.0% du Brésil à 6.3%. Les États-Unis conserveront une avance de 1.3points sur l’Allemagne à 8.7%, aidés par une base d’établissements enregistrés de plus de 29,000 sites tous soumis à la nouvelle règle du système de qualité. La demande allemande restera 0.5 points devant le Japon à 8.2%, puisque les procédures des organismes notificés de l’UE et l’enregistrement EUDAMED ajoutent du travail documentaire. Un flux constant d’examens au sein du régulateur japonais laisse le Japon 0.7 points d’avance sur le Royaume-Uni à 7.5%. La croissance britannique dépassera à son tour 1.2 points par rapport au Brésil, où la nouvelle liste des normes reconnues par ANVISA ne fait que commencer à influencer les plans de test.
Comment le marché des tests de dispositifs médicaux se répartit-il par segment ?
Les tests mèneront le type de service à 48.3%; La classe II dirigera la classe de dispositifs à 51.4%; Les tests de biocompatibilité surpasseront les types de test à 28.4%; Les hôpitaux tiendront l’utilisateur final à 38.2% en 2026.
Quel type de service mène-t-il ?
Les tests prennent 48.3% des ventes de 2026.
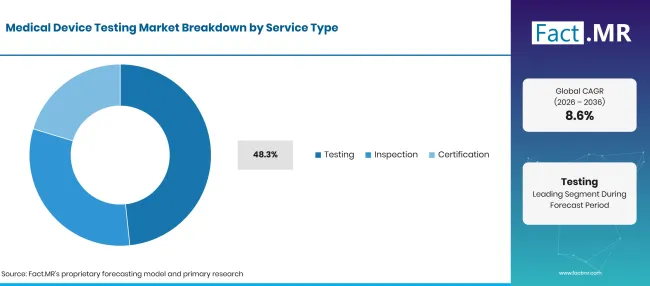
Medical Device Testing Market Breakdown Service Type | Source: Fact.MR
| Service Type | Partager (2026) |
|---|---|
| Essais (segment de tête) | 48.3% |
| D’autres segments combinés | 51.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Chaque voie réglementaire commence par des preuves mesurées. Un fabricant ne peut pas déposer de demande d’autorisation, de marquage CE ou d’approbation japonaise sans données de laboratoire sur la sécurité biologique, la stérilité, le comportement électrique et la fonction. Les essais sont également répétés tout au long de la vie d’un produit, car les modifications de conception, les changements de fournisseur et les nouvelles éditions standard déclenchent chacun de nouvelles études. Les services d’inspection vérifient les sites de production, les composants entrants et les lots finis selon les spécifications. La certification couvre les audits des systèmes qualité et l’évaluation de la conformité par les organismes notifiés et les organismes approuvés. Les deux dépendent de rapports de test produits plus tôt, donc leurs revenus tendent à suivre les volumes de tests avec un certain décalage.
Qu’est-ce qui supporte la classe II au sein de la classe de dispositif ?
La classe II représente 51.4% des revenus de 2026.
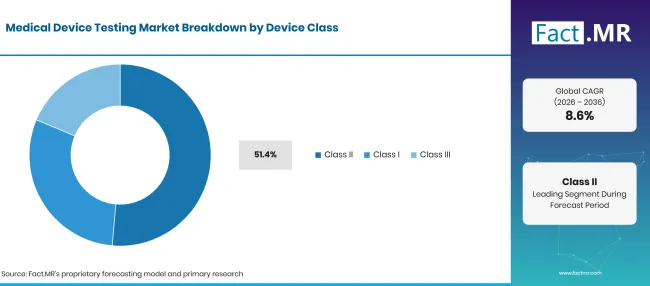
Medical Device Testing Market Breakdown Device Class | Source: Fact.MR
| Classe de dispositifs | Partager (2026) |
|---|---|
| Classe II (segment de tête) | 51.4% |
| D’autres segments combinés | 48.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Les pompes à perfusion, les moniteurs de patients, les outils chirurgicaux motorisés, les analyseurs diagnostiques et de nombreux produits de soins des plaies entrent dans la catégorie de risque modéré. Chacun de ces produits nécessite des données de biocompatibilité, de sécurité électrique ou de stérilité avant l’entrée sur le marché, et la bande contient bien plus de produits que la classe III. Les dispositifs de surveillance nerveuse intraopératoire sont un exemple typique d’équipement motorisé dans cette bande. De nombreux dispositifs de classe II aux États-Unis arrivent sur le marché via la notification préalable à la commercialisation, qui repose fortement sur des tests en laboratoire et en laboratoire de laboratoire et en laboratoire de traitement. Les produits de classe I nécessitent des preuves plus légères, généralement limitées à des contrôles de sécurité et d’étiquetage de base. Les implants de classe III et les dispositifs de soutien vital nécessitent les programmes de tests les plus approfondis, y compris des études biologiques à long terme, mais le nombre de produits est plus faible.
Comment le type de test façonne-t-il la demande ?
Les tests de biocompatibilité prennent en compte 28.4% de la valeur de 2026.
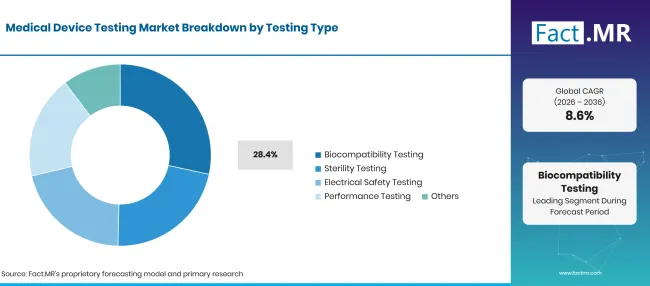
Medical Device Testing Market Breakdown Testing Type | Source: Fact.MR
| Type d’essai | Partager (2026) |
|---|---|
| Tests de biocompatibilité (segment principal) | 28.4% |
| D’autres segments combinés | 71.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Les matériaux qui touchent la peau, le sang, les tissus ou les os doivent être évalués pour leur cytotoxicité, sensibilisation, irritation et effets systémiques selon le type et la durée du contact. La sixième édition de l’ISO 10993 1 intègre ce travail dans le dossier de gestion des risques, et la reconnaissance de mai 2026 par la FDA incitera les fabricants à revoir les anciens rapports d’évaluation biologique [1]. Les tests de stérilité confirment le contrôle microbien des produits marqués stériles. Les tests de sécurité électrique selon la série IEC 60601 couvrent les équipements motorisés, et les tests de performance montrent qu’un dispositif fonctionne comme prévu. Les études sur l’intégrité de l’emballage, le vieillissement à la durée de conservation et la durabilité sont regroupées sous la catégorie Autres.
Qu’est-ce qui fait des hôpitaux le principal utilisateur final ?
Les hôpitaux représentent 38.2% de la demande pour 2026.
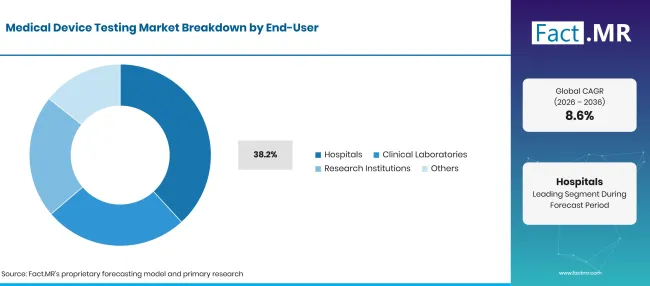
Medical Device Testing Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Hôpitaux (segment principal) | 38.2% |
| D’autres segments combinés | 61.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Les grands hôpitaux utilisent des milliers d’appareils à travers l’imagerie, la surveillance, la chirurgie et la thérapie. Les équipes de génie biomédical testent les équipements à l’acceptation, après réparation et à intervalles programmés, et beaucoup confient des parties de ce travail à des laboratoires externes. Les contrôles de sécurité électrique et la vérification des performances expliquent la plupart de ces commandes. Des unités telles que les dispositifs de surveillance cérébrale en neurologie et en soins intensifs nécessitent des tests réguliers de courant de fuite et d’alarme. Les laboratoires cliniques se concentrent sur la précision des analyseurs et la fiabilité des instruments de diagnostic. Les institutions de recherche achètent les tests lors du développement précoce des dispositifs et des travaux précliniques. Le groupe Autres couvre les fabricants d’appareils, les organisations de recherche sous contrat et les développeurs technologiques qui achètent des tests au fur et à mesure que leur produit avance vers la soumission.
Qu’est-ce qui accélère l’adoption du marché des tests de dispositifs médicaux, et qu’est-ce qui la freine ?
De nouvelles règles du système de qualité, des normes révisées d’évaluation biologique et des procédures plus strictes pour les organismes de notification maintiennent le volume de tests en hausse en 2026. Les dispositifs connectés ajoutent également des points de test électriques et sans fil. En revanche, l’espace de laboratoire accrédité est coûteux à construire, les études peuvent prendre des mois, et les toxicologues et microbiologistes expérimentés sont rares.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
| Accent croissant sur la sécurité et la qualité des dispositifs médicaux | +1.5% | Mondial | À court terme (<=2 ans) |
| Demande croissante pour les évaluations de biocompatibilité et de stérilité | +1.2% | Amérique du Nord, Europe, Asie de l’Est | Moyen terme (2 à 4 ans) |
| Complexité croissante des dispositifs médicaux électroniques et connectés | +0.9% | Amérique du Nord, Europe, Asie de l’Est | Moyen terme (2 à 4 ans) |
| Expansion de la fabrication de dispositifs médicaux dans les économies émergentes | +0.7% | Asie du Sud et Pacifique, Amérique latine | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
| Expansion des installations spécialisées de test de biocompatibilité | +0.8% | Mondial | À court terme (<=2 ans) |
| Développement de services intégrés de tests et de certification | +0.6% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Demande croissante pour la sécurité électrique et les tests de performance | +0.5% | Amérique du Nord, Asie de l’Est, Europe | Moyen terme (2 à 4 ans) |
| Croissance des tests externalisés chez les fabricants émergents de dispositifs médicaux | +0.4% | Asie du Sud et Pacifique, Amérique latine | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
| Exigences d’investissement élevées pour une infrastructure de test spécialisée | -0.6% | Mondial | À court terme (<=2 ans) |
| Délais prolongés de tests et de validation | -0.4% | Mondial | À court terme (<=2 ans) |
| Pénurie de personnel qualifié de laboratoire et de réglementation | -0.3% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (de2 à 4 ans) |
| Différences dans les exigences réglementaires entre les pays | -0.2% | Mondial | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Quels pays étendent le marché des tests de dispositifs médicaux jusqu’en 2036 ?
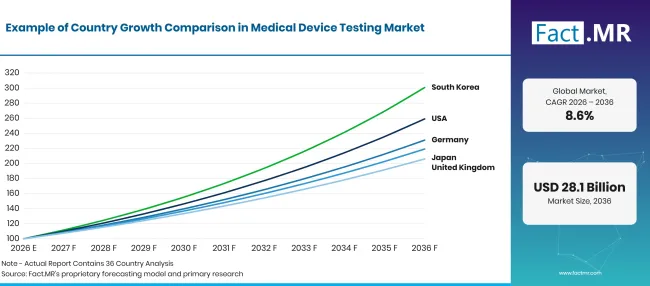
Medical Device Testing Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| États-Unis | 10.0% |
| Allemagne | 8.7% |
| Japon | 8.2% |
| Royaume-Uni | 7.5% |
| Brésil | 6.3% |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Qu’est-ce qui motive l’adoption par les États-Unis ?
10.0% CAGR, motivé par la nouvelle règle du système de qualité et une très grande base d’établissements enregistrés.
Au cours de l’exercice 2025, 29,178 établissements de dispositifs médicaux se sont enregistrés auprès de la FDA, dont 13,328 étaient nationaux et 15,850 étrangers [4]. Chacun de ces sites doit désormais respecter le Règlement sur le système de gestion de la qualité, entré en vigueur le 2 février 2026 [2]. La croissance des produits de surveillance tels que ceux couverts par des dispositifs de mesure de la glycémie ajoute un travail électrique et de biocompatibilité supplémentaire pour les laboratoires américains.
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
8.7% CAGR, soutenue par une réforme procédurale de l’UE et une nouvelle capacité de laboratoire.
Les quatre premiers modules EUDAMED, couvrant l’enregistrement des acteurs, l’enregistrement des UDI et des dispositifs, les organismes et certificats notifiés, ainsi que la surveillance du marché, sont devenus obligatoires le 28 mai 2026 [5]. Les fabricants allemands font également face au Règlement d’application (UE) 2026/977, qui établit des procédures uniformes pour les organismes notifiés qui examinent leurs fichiers de test [3]. Les fournitures de laboratoire répondent. Nelson Labs a ajouté quatre laboratoires à Wiesbaden en août 2025 pour l’emballage et les tests microbiologiques [6], et en avril 2026, UL Solutions a commencé à construire un laboratoire d’essais électromagnétiques et sans fil à Neu-Isenburg qui évaluera les dispositifs médicaux parmi d’autres produits [7].
Comment le Japon développe-t-il la demande ?
8.2% CAGR, facilité par un examen actif des appareils logiciels et portables.
L’Agence des produits pharmaceutiques et des dispositifs médicaux a publié un résumé d’examen le 9 mars 2026 pour un logiciel analysant les informations d’ondes d’impulsion à domicile, approuvé le 5 novembre 2025 comme dispositif médical amélioré avec des données cliniques [8]. La demande japonaise pour des dispositifs électrophysiologiques et des équipements similaires maintient la sécurité électrique et les laboratoires EMC en usage régulier.
Comment le Royaume-Uni est-il en train de faire évoluer la demande ?
7.5% CAGR, reflétant une surveillance post-commercialisation plus stricte et un cadre d’appareils en évolution.
Des exigences révisées de surveillance post-commercialisation s’appliquent aux dispositifs mis sur le marché ou mis en service en Grande-Bretagne à partir du 16 juin 2025 [9]. Les fabricants doivent collecter et évaluer en permanence les données sur le terrain, ce qui conduit souvent à des rétests après des plaintes ou des modifications de conception. La MHRA a publié une feuille de route pour le diagnostic in vitro le 15 décembre 2025 et a ouvert une consultation en 2026 sur la reconnaissance continue des dispositifs marqués CE [10].
Comment le Brésil développe-t-il la demande ?
6.3% CAGR, en tant que normes techniques reconnues, fournissent aux fabricants des références de test plus claires.
ANVISA a publié sa première liste de normes techniques reconnues pour les dispositifs médicaux le 1 septembre 2026, les reliant aux exigences de sécurité et de performance du RDC 848/2024 [11]. Trois listes couvrent désormais les normes transversales, les matériaux pour implants orthopédiques et les matériaux pour usage sanitaire. ANVISA a déclaré le 22 octobre 2026 que ces listes aident les fabricants et importateurs à planifier le développement et à préparer les dossiers techniques, et qu’elles seront révisées en continu [12]. Les fabricants locaux de produits tels que les kits de test de laboratoire prêts à l’emploi bénéficieront d’un accès plus clair aux méthodes d’essai acceptées.
Qui dirige le marché des tests de dispositifs médicaux ?
Trois groupes se disputent ce travail. De larges groupes de test, d’inspection et de certification tels que SGS, Intertek et UL Solutions vendent des packs de sécurité électrique, EMC et certifications couvrant de nombreux types d’appareils et gagnent des clients qui souhaitent un seul fournisseur pour plusieurs marchés. Des laboratoires spécialisés en sciences de la vie, tels que NAMSA, Nelson Labs et Eurofins Scientific, se disputent sur la profondeur en biocompatibilité, microbiologie et stérilité.
Nelson Labs a annoncé en juin 2025 un doublement de la capacité de la salle blanche à son siège de Salt Lake City pour les services d’assurance stérilité [13], et en septembre 2025 a lancé son test de stérilité par indicateur biologique RapidCert pour raccourcir le temps jusqu’aux résultats [14]. Element Materials Technology couvre les tests mécaniques, orthopédiques et électriques pour les dispositifs de classe I à III, tandis que BSI fonctionne principalement comme organisme notifié et approuvé. L’étendue de l’accréditation et le délai de traitement détermineront quels prestataires maintiennent des programmes de longue durée.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises du marché des essais de dispositifs médicaux incluent SGS, Intertek, UL Solutions, Eurofins Scientific, Element Materials Technology, NAMSA, Nelson Labs et BSI.
- SGS
- Intertek
- UL Solutions
- Eurofins Scientific
- Technologie des matériaux élémentaires
- NAMSA
- Nelson Labs
- BSI
Bibliographie
- [1] Food and Drug Administration des États-Unis. (Mai 252026 ). Normes consensuelles reconnues : ISO 10993-1 Sixième édition 2025-11, Évaluation biologique des dispositifs médicaux, Partie 1: Exigences et principes généraux.
- [2] Food and Drug Administration des États-Unis. (février 22026). Réglementation du système de gestion de la qualité (QMSR).
- [3] Union européenne. (2026, mai 4). Règlement d’application de la Commission (UE) 2026/977 établissant certaines exigences uniformes de gestion de la qualité et de procédures pour les activités d’évaluation de la conformité menées par un organisme notifié.
- [4] Administration américaine des aliments et des médicaments. (2026, mai 13). Rapport annuel sur les inspections des établissements : exercice 2025.
- [5] Commission européenne. (juin 12026 ). Les quatre premiers modules d’EUDAMED sont devenus obligatoires depuis 28 mai 2026.
- [6] Nelson Labs. (août 262025 ). Nelson Labs étend la capacité et les services de laboratoire à Wiesbaden, en Allemagne, pour répondre à la demande croissante d’emballages et de tests microbiologiques.
- [7] UL Solutions. (2026, avril 29). UL Solutions commence la construction d’un nouveau laboratoire d’essais électromagnétiques et sans fil en Allemagne.
- [8] Agence des produits pharmaceutiques et des dispositifs médicaux. (2026, mars 9). Résumé de la revue : Logiciel pour l’analyse des informations sur les ondes d’impulsion à domicile.
- [9] Agence de régulation des médicaments et produits de santé. (2025, septembre 5). Dispositifs médicaux : exigences de surveillance post-commercialisation : introduction et portée.
- [10] Agence de régulation des médicaments et produits de santé. (2026, mars 12). Mise en œuvre du futur régime des dispositifs médicaux.
- [11] Agência Nacional de Vigilância Sanitária. (septembre 12026 ). Liste de Normas Técnicas Reconhecidas pela Anvisa para Dispositivos Médicos.
- [12] Agência Nacional de Vigilância Sanitária. (2026, octobre 22). Conheça as normas técnicas reconhecidas pela Anvisa para dispositivos médicos.
- [13] Nelson Labs. (juin 112025 ). Nelson Labs doublera la capacité des salles blanches pour répondre à la demande croissante de services d’assurance stérilité.
- [14] Nelson Labs. (2025, septembre 30). Nelson Labs lance un nouveau test de stérilité RapidCert Biological Indicator (BI) pour accélérer significativement la confirmation de la stérilité.
Ce rapport répond
- Comment le chiffre d’affaires est-il réparti par type de service, classe d’appareil, type de test et utilisateur final en 2026 ?
- Pourquoi les tests en laboratoire représentent-ils la plus grande part des revenus du service, et comment l’inspection et la certification s’y rapportent-elles ?
- Qu’est-ce qui maintient les dispositifs de classe II au centre de la demande de tests ?
- Quels changements réglementaires en 2025 et 2026 modifient la biocompatibilité, la stérilité et le fonctionnement du système de qualité ?
- À quelle distance se sont-ils les États-Unis, l’Allemagne, le Japon, le Royaume-Uni et le Brésil en termes de croissance, et pourquoi ?
- Où se disputent les larges groupes de certification et les laboratoires spécialisés en sciences de la vie ?
Que couvre le marché des tests de dispositifs médicaux ?
Ce marché mesure les revenus provenant de services indépendants et sous contrat qui évaluent la sécurité, la qualité et la performance des dispositifs médicaux. Les études de biocompatibilité, de stérilité, de sécurité électrique et de performance sont incluses aux côtés des travaux d’inspection et de certification.
Les valeurs représentent des revenus de service de USD milliards au niveau des fournisseurs, pour toutes les catégories de risque des dispositifs et les groupes d’utilisateurs finaux. Les tests effectués par les fabricants dans leurs propres laboratoires ne sont comptabilisés que lorsqu’ils sont vendus comme un service à d’autres.
Qu’est-ce qui est inclus dans le périmètre ?
Tests en laboratoire, inspection et services de certification pour dispositifs médicaux.
Dispositifs de classe I, classe II et classe III, y compris les fonctions logicielles régulées comme dispositifs. Biocompatibilité, stérilité, sécurité électrique, performances, emballage, durée de conservation et tests de caractérisation chimique. Services achetés par les hôpitaux, laboratoires cliniques, instituts de recherche, fabricants et organisations de recherche sous contrat.
Qu’est-ce qui est exclu de la portée ?
Ventes de dispositifs médicaux, implants, instruments et consommables eux-mêmes.
Les revenus des traitements hospitaliers et les soins cliniques non liés aux tests de dispositifs.
Tests pharmaceutiques, alimentaires, environnementaux et industriels généraux.
Conseil et certification sans rapport avec les dispositifs médicaux.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
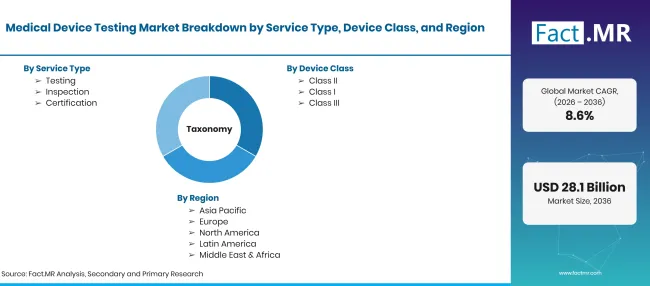
Medical Device Testing Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | Services de test, d’inspection et de certification qui évaluent la sécurité, la qualité, la compatibilité biologique et les performances des dispositifs médicaux. |
| Service Type | Essais ; Inspection ; Certification |
| Classe de dispositifs | Classe I ; Classe II ; Classe III |
| Type d’essai | Tests de biocompatibilité ; Tests de stérilité ; Tests de sécurité électrique ; Tests de performance ; Autres |
| Utilisateur final | Hôpitaux ; Laboratoires cliniques ; Institutions de recherche ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | États-Unis; Allemagne; le Japon ; Royaume-Uni; Brésil |
| Entreprises profilées | SGS ; Intertek ; UL Solutions ; Eurofins Scientific ; Technologie des matériaux élémentaires ; NAMSA ; Nelson Labs ; BSI |
| Période de prévision | 2026 à 2036 |
| Approche | Modèle hybride descendant et ascendant combinant portefeuilles de services, demande de type dispositif, exigences de test, répartition des utilisateurs finaux et taux de croissance par pays. |
Source : analyse Fact.MR. Mis à jour le 4 novembre 2026
Comment le marché est-il segmenté ?
-
Par type de service
- Essais
- Inspection
- Certification
-
Par classe de dispositif
- Classe I
- Classe II
- Classe III
-
Par type d’essai
- Tests de biocompatibilité
- Tests de stérilité
- Essais de sécurité électrique
- Tests de performance
- Autres
-
Par utilisateur final
- Hôpitaux
- Laboratoires cliniques
- Institutions de recherche
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des tests de dispositifs médicaux en 2026 ?
Quel taux de croissance le marché des tests de dispositifs médicaux enregistrera-t-il ?
Quel type de service commence-t-il ?
Quelle classe d’appareil est la tête ?
Quel type de test mène ?
Quels utilisateurs finaux sont les leads ?
Quel pays croîtra le plus rapidement ?
Quelles sont les principales entreprises ?
Qu’est-ce qui freine le marché ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF