- Market Value (2025): USD 603.0 Mn
- Estimated Value (2026): USD 636.4 Mn
- Forecast Value (2036): USD 1090.1 Mn
- CAGR (2026-2036): 5.5%
Quelle est la valeur prévue du marché des armoires à instruments médicaux d’ici 2036 ?
USD 636.4 millions en 2026 pour USD 1,090.1 millions d’ici 2036 à 5.5% CAGR.
- Le marché des armoires à instruments médicaux était évalué àUSD 603.0 millions en 2025, le stockage stérile hospitalier constituant le cœur de la demande.
- D’ici 2036, le marché atteindra USD 1090.1 millions, contre USD 636.4 millions en 2026, à mesure que les hôpitaux et cliniques remplacent et étendent leur stockage.
- Les revenus s’accumuleront à 5.5% CAGR de 2026 à 2036, car des volumes de procédures plus élevés et des règles d’hygiène plus strictes favorisent les armoires fermées et nettoyables.
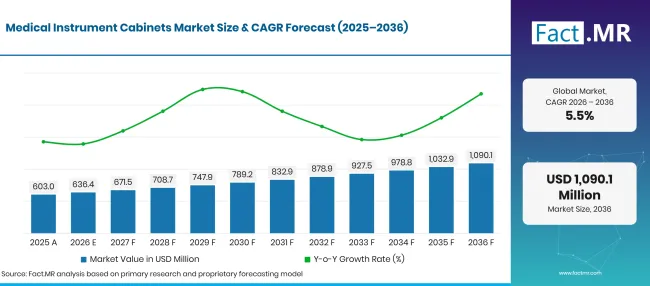
Factmr Medical Instrument Cabinets Market Forecast Global | Source: Fact.MR
marché des armoires à instruments médicaux
| Année | Fondements | Valeur marchande (USD millions) |
|---|---|---|
| 2025 | Réel | 603.0 |
| 2026 | Estimation | 636.4 |
| 2036 | Prévisions | 1090.1 |
| CAGR 2026 à 2036 | Période de prévision | 5.5% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des armoires à instruments médicaux ?
La période 2026-2036 ajoutera USD 453.7 millions de nouvelles valeurs, portées par les rénovations hospitalières et la croissance des chirurgies ambulatoires.
- Moteurs de la demande sur le marché
- La prévention des infections a augmenté les budgets hospitaliers. En mars 2025, l’Organisation mondiale de la santé a publié un dossier d’investissement qui exposait le retour attendu d’une prévention et d’un contrôle accrus des infections dans les établissements de santé [1]. Des armoires fermées avec joints scellés et finitions essuyables aident les services stériles à protéger les instruments traités jusqu’à leur utilisation.
- Les infections associées aux soins de santé touchent encore un large vivier de patients. Les Centers for Disease Control and Prevention ont rapporté en juillet 2026 qu’environ 1 des patients hospitalisés de 38 avaient eu au moins une de ces infections un jour donné en 2023, contre 1 en 31 en 2015 [2]. Les hôpitaux œuvrant à la conservation de ces gains spécifient un stockage qui limite la poussière, l’humidité et la manipulation.
- Les plans de préparation à l’épidémie vont désormais jusqu’au stockage au niveau des pièces. L’OMS a publié en décembre 2025 un cadre et une boîte à outils pour la prévention et le contrôle des infections [3]. Les établissements qui suivent ces directives examinent où sont conservés les objets propres et stériles, et les anciennes étagères ouvertes échouent souvent à cet examen.
- La construction et la rénovation des hôpitaux créent de nouvelles commandes d’armoires dans les théâtres, les salles d’examen et les unités de stérilisation. Chaque aile réaménagée nécessite un espace de stockage adapté à ses chambres, ce qui favorise les fournisseurs pouvant fournir des unités standards en plus de dossiers personnalisés.
- L’espace limite la demande de forme dans les petits sites. Les cliniques et centres de soins ambulatoires manquent de surface au sol des cœurs stériles des hôpitaux, si bien que les armoires murales et mobiles qui contiennent des instruments près du point de soins gagnent du terrain.
- Segments clés analysés
- Par type de produit : Les armoires debout-debout déterront 42.3% part en 2026, car les hôpitaux souhaitent des unités hautes et stables qui gardent des ensembles complets d’instruments au même endroit.
- Par matériau : Le métal représentera 48.2% part en 2026, car l’acier inoxydable et revêtu résiste à des désinfections chimiques répétées sans se déformer.
- Par utilisateur final : Les hôpitaux gagneront 38.7% part en 2026 grâce à de grands départements stériles et de multiples blocs opératoires.
- Par canal de distribution : Les ventes directes prendront 54.2% part en 2026, étant donné que les projets hospitaliers achètent selon les spécifications offertes et nécessitent des inspections de site.
- Avis de l’analyste à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les hôpitaux considèrent désormais le stockage des instruments dans le cadre de leur plan de contrôle des infections, donc la nettoyabilité et la qualité des scellés pèsent autant que le prix dans les appels d’offres. Le métal restera la référence hospitalière car il résiste à des années de désinfection, tandis que les cliniques et centres chirurgicaux élargissent la demande d’unités compactes et mobiles. Les fournisseurs qui combinent des gammes de catalogues avec des dossiers personnalisés et un support de projet sur site auront une position plus forte auprès des acheteurs hospitaliers. »
- Implications stratégiques
- Les fabricants d’armoires devraient élargir leurs plages murales et mobiles, car les cliniques et centres ambulatoires comparent le stockage en termes d’empreinte et de flexibilité.
- Les chefs de produit doivent publier les données sur la nettoyabilité, la finition de surface et la compatibilité des désinfectants pour chaque modèle, afin que les équipes de contrôle des infections puissent approuver les unités plus rapidement.
- Les planificateurs hospitaliers devraient spécifier les dossiers modulaires dès le début des projets de rénovation, à condition que les armoires adaptées à une pièce réduisent l’espace gaspillé puis les retravaillent.
- Les distributeurs devraient construire des programmes de stockage pour les cliniques et laboratoires nécessitant une livraison rapide des unités standard sans appel d’offres complet.
L’Allemagne mènera le groupe à 6.9% CAGR alors que le financement fédéral de la transformation finance les fusions et remises en état des sites hospitaliers. Un rythme 6.4% au Royaume-Uni viendra des nouveaux programmes hospitaliers et de la capacité de salle destinée à réduire les arriérés électifs. Le Brésil égalera le taux mondial à 5.5%, avec des groupes hospitaliers privés et des cliniques ambulatoires qui ajouteront des sites. Aux États-Unis, la croissance de 4.4% reflète une large base installée où les commandes de remplacement sont les plus volumineux. Le Japon, à 4.0%, dispose d’un réseau hospitalier bien équipé et achète principalement pour la rénovation.
Comment le marché des armoires à instruments médicaux se répartit-il par segment ?
Les armoires de sol seront en tête du type de produit à 42.3%; Le métal prendra la tête du matériau à 48.2%; Les hôpitaux devanceront l’utilisateur final à 38.7%; Les ventes directes prendront la première place sur le canal de distribution à 54.2%.
Quel type de produit mène ?
Les armoires debout-debout représentent 42.3% des ventes de 2026.
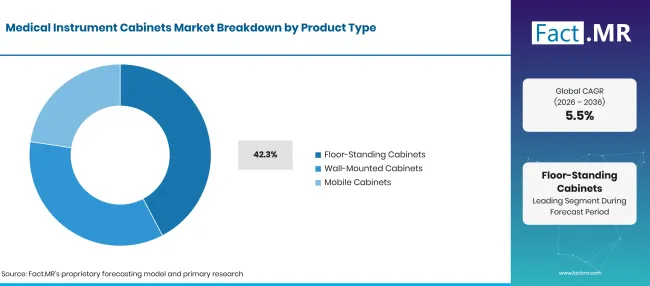
Factmr Medical Instrument Cabinets Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Armoires debout-debout (segment avant) | 42.3% |
| D’autres segments combinés | 57.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Les cœurs stériles et les salles de préparation au bloc doivent stocker des plateaux d’instruments complets dans une unité qui reste stable sous charge et résiste à un usage quotidien intensif. Les unités à étage haut répondent à cela avec des étagères profondes, des portes verrouillables et des surfaces nettoyables. Beaucoup sont spécifiées avec le matériel de salle d’opération lors de l’aménagement du bloc opératoire, si bien qu’un fournisseur livre souvent toute la pièce. Les modèles muraux conservent leur place dans de petites salles de traitement et des cabinets dentaires avec peu de sols libres. Les armoires mobiles servent les équipes qui déplacent les instruments entre les pièces, et la demande augmente dans les centres chirurgicaux ambulatoires. Aux États-Unis, 248 nouveaux centres chirurgicaux ambulatoires certifiés Medicare ont ouvert en 2024, selon la Medicare Payment Advisory Commission [4].
Qu’est-ce qui soutient Metal within Material ?
Le métal représente 48.2% des revenus de 2026.
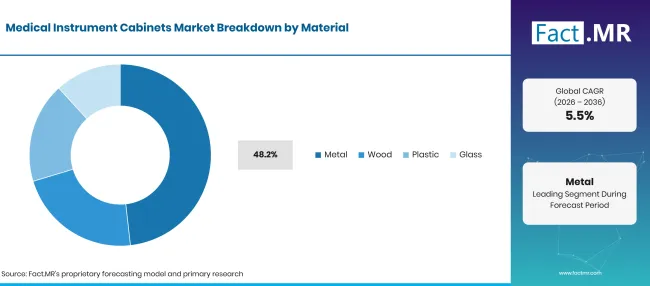
Factmr Medical Instrument Cabinets Market Breakdown Material | Source: Fact.MR
| Matériel | Partager (2026) |
|---|---|
| Metal (segment principal) | 48.2% |
| D’autres segments combinés | 51.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Les équipes de contrôle des infections souhaitent des surfaces résistantes à la corrosion, tolérant les désinfectants agressifs et conservant leur forme pendant une décennie ou plus. L’acier inoxydable et en poudre répond à ces exigences, et une longue durée de vie réduit les dépenses de remplacement. Les fabricants utilisent des panneaux en acier inoxydable pour les portes, les côtés et les plans de travail dans les cinémas et magasins stériles. Le bois conserve une part dans les cliniques et cabinets dentaires, où les acheteurs souhaitent un aspect plus chaleureux et des boîtiers personnalisés. Le plastique convient aux unités légères et mobiles car il est léger et facile à essuyer. Le verre apparaît principalement dans les portes et les vitrines, permettant au personnel de voir les objets stockés sans ouvrir le placard. Les cabinets dentaires associent souvent des unités à façade vitrée à des produits de contrôle des infections dentaires dans la même organisation.
Qu’est-ce qui guide le segment Utilisateur Final ?
Les hôpitaux comptent 38.7% de la demande de 2026.
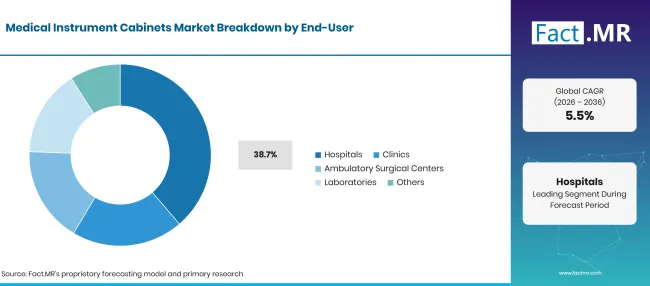
Factmr Medical Instrument Cabinets Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Hôpitaux (segment principal) | 38.7% |
| D’autres segments combinés | 61.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Plusieurs blocs d’opérations, services et services stériles fournissent aux hôpitaux les plus grands inventaires d’instruments et les plus grosses commandes. Le stockage est renouvelé et agrandi à chaque fois qu’une aile est construite ou réaménagée, et les responsables des services stériles fixent souvent une norme d’armoire unique sur tout le site. Les cliniques forment une large base secondaire. Le Japon seul comptait 105,657 cliniques générales fin octobre 2025, selon le ministère de la Santé, du Travail et du Bien-être [5]. Les centres chirurgicaux ambulatoires achètent des salles de procédures à rotation rapide. Les laboratoires ont besoin d’un stockage ordonné et verrouillable et souvent, d’obtenir des armoires ainsi que du mobilier de laboratoire lors des aménagements.
Comment le canal de distribution façonne-t-il la demande ?
Les ventes directes représentent 54.2% des ventes de 2026.
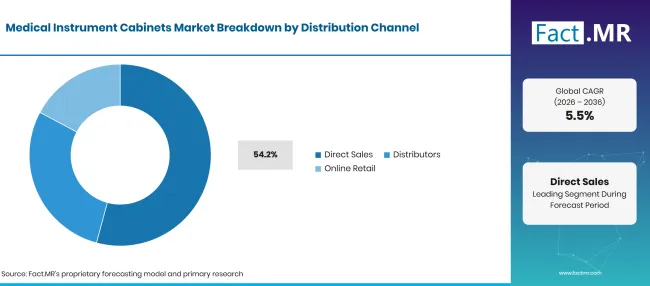
Factmr Medical Instrument Cabinets Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de distribution | Partager (2026) |
|---|---|
| Ventes directes (segment leader) | 54.2% |
| D’autres segments combinés | 45.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Les projets hospitaliers et de systèmes de santé sont soumis à des appels d’offres avec des plans, des fiches techniques de la chambre et des dates d’installation. Les fabricants vendent directement pour remporter ces contrats car les acheteurs attendent des inspections de site, des tailles et des ajustements personnalisés par des équipes formées. Les contrats d’achat collectif et les cadres nationaux favorisent également les fabricants capables de deviser, livrer et installer sous un seul accord. Les distributeurs desservent des cliniques, des cabinets dentaires et des petits laboratoires qui commandent quelques unités standard à la fois et apprécient une livraison rapide en stock. Beaucoup regroupent des armoires avec des chariots et des consommables sur un même compte. La vente en ligne est la plus petite option, principalement utilisée pour les modèles de catalogue, les étagères de remplacement et les unités murales à faible coût qui ne nécessitent pas d’installation.
Qu’est-ce qui accélère l’adoption du marché des armoires à instruments médicaux, et qu’est-ce qui la freine ?
La croissance des procédures, la pratique de contrôle des infections plus stricte et les programmes de construction hospitalière orientent les acheteurs vers des armoires à instruments spécialement conçues. L’adoption ralentit dans les contextes sensibles aux coûts car les prix des métaux fluctuent, les unités de qualité médicale coûtent plus cher que le mobilier général et les approbations hospitalières prennent du temps.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Un volume plus élevé de chirurgies et de procédures augmente la demande de stockage d’instruments dans les salles d’opération et les services stériles | +1.8% | Mondial | À court terme (<= 2 ans) |
| Des protocoles de contrôle des infections plus stricts nécessitant un stockage nettoyable, résistant à la corrosion et verrouillable | +1.2% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Des programmes de construction, de modernisation et de réaménagement hospitalier créant de nouveaux besoins de stockage | +0.8% | Europe de l’Ouest, Amérique latine, Asie de l’Est | Moyen terme (2-4 ans) |
| Remplacement des armoires vieillissantes dans les réseaux hospitaliers matures | +0.4% | Amérique du Nord, Asie de l’Est | À court terme (<= 2 ans) |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Armoires murales compactes et mobiles pour les cliniques et centres chirurgicaux ambulatoires | +0.7% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Dossiers modulaires et personnalisés adaptés à des chambres spécifiques dans les projets hospitaliers | +0.5% | Europe de l’Ouest, Amérique du Nord | Moyen terme (2-4 ans) |
| Croissance des réseaux d’hôpitaux et de cliniques privés sur les marchés émergents | +0.4% | Amérique latine, Asie du Sud et Pacifique | À long terme (>= 4 ans) |
| Support direct de projet, services d’installation et spécifications documentées des produits pour de grands comptes | +0.3% | Amérique du Nord, Europe de l’Ouest | À court terme (<= 2 ans) |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Fluctuations des prix des métaux affectant les coûts de fabrication et les prix cotés | -0.3% | Mondial | À court terme (<= 2 ans) |
| Une prime de prix des armoires de qualité médicale par rapport au mobilier général dans des contextes sensibles au coût | -0.2% | Mondial | Moyen terme (2-4 ans) |
| Des cycles d’approvisionnement et d’approbation hospitaliers longs retardant les décisions d’achat | -0.1% | Mondial | À long terme (>= 4 ans) |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Quels pays étendent le marché des armoires à instruments médicaux jusqu’en 2036 ?
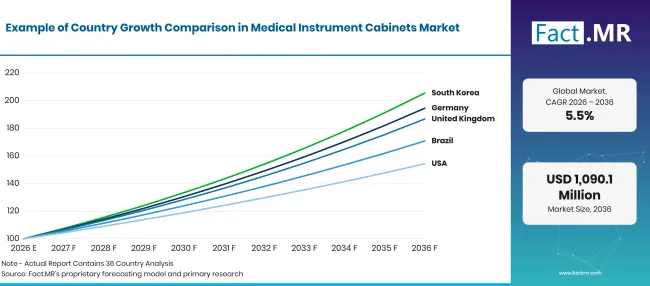
Factmr Medical Instrument Cabinets Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 6.9% |
| Royaume-Uni | 6.4% |
| Brésil | 5.5% |
| États-Unis | 4.4% |
| Japon | 4.0% |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Qu’est-ce qui soutient l’adoption en Allemagne ?
6.9% CAGR, porté par le financement fédéral de la transformation pour les fusions et rénovations hospitalières.
L’Allemagne remodele sa carte hospitalière, et de nouveaux sites ou des sites fusionnés nécessitent un stockage frais dans les salles d’opération et les services stériles. Le ministère fédéral de la Santé a indiqué que le Fonds de transformation offrira jusqu’à 50 milliards d’euros de 2026 à 2035 [6]. Le 17 avril 2026, l’Office fédéral de la sécurité sociale a approuvé sa première subvention d’environ 45.4 millions d’euros pour la fusion de deux hôpitaux en Rhénanie-du-Nord-Westphalie [6]. Des règles strictes d’hygiène favorisent alors les armoires métalliques durables dans les pièces reconstruites.
Comment le Royaume-Uni développe-t-il la demande ?
6.4% CAGR, aidée par de nouveaux programmes hospitaliers et une capacité accrue de salle d’opération.
Les trusts du NHS ajoutent des salles de théâtre et des unités de chirurgie de jour pour réduire les listes d’attente électives, et chaque nouvelle chambre nécessite un stockage organisé des instruments. Le Département de la Santé et des Soins sociaux a rapporté en juillet 2026 que le programme Nouveau Hôpital couvre 46 programmes, avec 7 ouverts aux patients et 9 en construction [7]. Les packs d’aménagement pour ces sites incluent des armoires et des dossiers de dossier, et les trusts achètent souvent via des cadres nationaux avec des contrats directs avec des fournisseurs.
Qu’est-ce qui soutient l’adoption au Brésil ?
5.5% CAGR, grâce à une base hospitalière et clinique privée en pleine croissance.
Le régulateur de la santé brésilien exige un stockage fermé et propre des produits de santé transformés dans des unités de traitement stériles, ce qui soutient la demande d’armoires nettoyables. Une grande population maintient une demande élevée en procédures, l’IBGE estimant 213.4 millions de résidents en juillet 2025 [8]. Les groupes hospitaliers privés et les cliniques ambulatoires continuent d’ouvrir des sites et d’acheter des armoires métalliques standard en nombre croissant. Les acheteurs publics aux budgets serrés choisissent toujours des modèles plus simples, maintenant la croissance au rythme mondial.
Comment les États-Unis se comportent-ils ?
4.4% CAGR, reflétant une base mature où le remplacement demande des leaders.
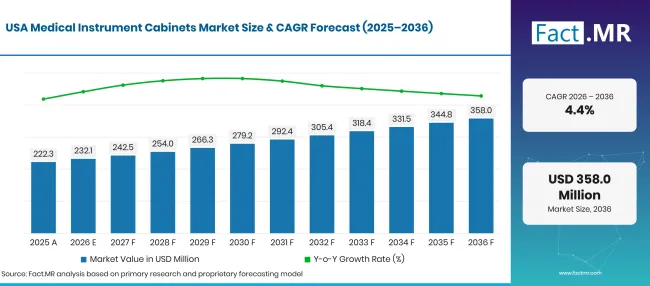
Factmr Medical Instrument Cabinets Market Forecast Usa | Source: Fact.MR
La Commission consultative de paiement Medicare a recensé 6,436 centres chirurgicaux ambulatoires certifiés Medicare en 2024, en hausse 2.2% par rapport à 2023 [4]. Chaque centre a besoin d’un stockage compact pour un renouvellement rapide des salles. Les hôpitaux supportent également un lourd fardeau d’infections, avec environ 518,000 infections associées aux soins de santé en 2023, selon le CDC [2]. Une base aussi grande est déjà bien équipée, donc les cycles de remplacement et les mises à niveau modulaires prennent en charge la plupart des commandes.
Comment le Japon développe-t-il la demande ?
4.0% CAGR, alors que la rénovation d’un réseau hospitalier bien équipé impose le rythme.
Le Bureau des statistiques du Japon a rapporté que les personnes âgées de 65 ans et plus représentaient 29.6% de la population en septembre 2026 [9]. Les patients âgés maintiennent des visites en clinique et en intervention élevées, pourtant le pays comptait déjà 7,998 hôpitaux fin octobre 2025 [5]. Peu de nouveaux hôpitaux sont ajoutés, ce qui maintient la croissance modeste. Les acheteurs se concentrent sur des unités compactes et économes de place et un stockage sécurisé pour les salles cliniques très fréquentées pendant la rénovation.
Qui dirige le marché des armoires à instruments médicaux ?
Le marché se divise en fabricants d’acier inoxydable, ébénistes cliniques et spécialistes du stockage.
Skytron, Blickman et STERIS fournissent des armoires d’alimentation en inox, des armoires chauffantes et des boîtiers modulaires pour les blocs d’opération et les cœurs stériles, et ils rivalisent en matière de qualité de fabrication et de projets au niveau des chambres. Skytron a lancé son système modulaire FreedomAire de plafond à air propre pour les salles d’opération en mars 2025, élargissant son rôle dans l’aménagement complet des blocs opératoires [10]. Capsa Healthcare (Harloff) assure le stockage au point de soins avec des armoires de fournitures, des armoires de lunettes et des chariots de procédure. En mars 2025, Capsa a ouvert un centre d’innovation dans son siège de l’Ohio pour présenter les chariots de procédures et l’organisation des fournitures aux équipes hospitalières [11]. Midmark cible les cliniques et les sites ambulatoires avec ses armoires Synthesis et a ajouté une palette de couleurs à neuf finitions en juin 2026 [12]. Bristol Maid fournit des armoires de chevet et du matériel de services stériles aux hôpitaux. Une nettoyabilité éprouvée, des délais fiables et un support d’installation distingueront les fournisseurs les plus solides.
Quelles entreprises approvisionnent le marché ?
Les principales entreprises incluent STERIS plc ; Skytron, LLC ; Blickman ; Capsa Healthcare (Harloff) ; Midmark Corporation; et Bristol Maid.
- STERIS plc
- Skytron, LLC
- Blickman
- Capsa Healthcare (Harloff)
- Midmark Corporation
- Bonne de Bristol
Bibliographie
- [1] Organisation mondiale de la santé. (2025, mars 5). L’argument en faveur de l’investissement et de l’action dans la prévention et le contrôle des infections.
- [2] Centers for Disease Control and Prevention. (2026, juillet 15). De nouvelles données du CDC montrent une baisse des infections associées aux soins de santé.
- [3] Organisation mondiale de la santé. (2025, décembre 2). Cadre et boîte à outils pour la préparation, la préparation et la réponse aux épidémies de prévention et de contrôle des infections.
- [4] Commission consultative sur les paiements Medicare. (mars 2026). Services des centres chirurgicaux ambulatoires : rapport d’état (Rapport au Congrès : politique de paiement Medicare, chapitre 11)).
- [5] Ministère de la Santé, du Travail et du Bien-être, Japon. (2025, décembre 24). 医療施設動態調査(令和7(2025)年10月末概数) [Enquête sur la dynamique des institutions médicales : chiffres provisoires à la fin octobre 2025].
- [6] Bundesministerium für Gesundheit. (2026, avril 17). Transformationsfonds : Bundesamt für Soziale Sicherung bewilligt bereits erste Fördermittel [Fonds de transformation : L’Office fédéral de la sécurité sociale approuve déjà les premières subventions].
- [7] Département de la Santé et des Soins Sociaux. (2026, juillet 8). Rapport annuel du programme du New Hospital : 2025 à 2026.
- [8] Instituto Brasileiro de Geografia e Estatística. (août 282025 ). Population estimada do país chega a 213,4 milhões de habitantes em 2025 [La population estimée du pays atteindra 213.4 million d’habitants en 2025].
- [9] Bureau des statistiques du Japon. (2026, septembre 20). 統計からみた我が国の高齢者 : 「敬老の日」にちなんで [La population âgée du Japon en statistiques : Journée du respect des personnes âgées].
- [10] Skytron. (2025, mars 31). Skytron présente FreedomAire : un système modulaire de plafond à air propre pour les salles d’opération.
- [11] Capsa Healthcare. (2025, mars 19). Capsa Healthcare dévoile un centre d’innovation de pointe, mettant en avant les solutions de santé collaborative.
- [12] Midmark Corporation. (juin 302026 ). Midmark améliore la collection Synthesis Cabinetry avec une nouvelle palette de couleurs.
Ce rapport répond
- Les ventes d’armoires sont réparties par type de produit, matériau, utilisateur final et canal de distribution.
- Chaque segment indique son sous-segment principal et les besoins de l’acheteur derrière sa part de 2026.
- Le financement hospitalier, la pratique du stockage stérile et la capacité de soins marquent la comparaison des cinq pays listés.
- Les fabricants d’inox, les ébénistes et les spécialistes du stockage sont comparés selon la manière dont ils obtiennent les commandes hospitalières et cliniques.
Les recommandations de contrôle des infections sont attribuées aux caractéristiques des armoires que les équipes d’infection demandent désormais.
Que couvre le marché des armoires à instruments médicaux ?
Les armoires construites pour stocker et protéger les instruments chirurgicaux, dentaires et cliniques dans les milieux de santé sont issues de ce marché. Les armoires montées au sol, murales et mobiles sont montées en métal, bois, plastique et verre.
La demande est mesurée dans les hôpitaux, cliniques, centres chirurgicaux ambulatoires et laboratoires. Les acheteurs atteignent ces produits via des ventes directes, des distributeurs et une vente en ligne.
Qu’est-ce qui est inclus dans le périmètre ?
Les meubles complets vendus pour un usage médical comptent dans tous les types de produits et matériaux, y compris les modèles verrouillables, à façade vitrée, modulaires et sur mesure. Les armoires avec étagères, tiroirs ou plateaux intégrés sont comptés lorsque leur fonction principale est le stockage des instruments.
Lorsqu’un cabinet est livré à l’intérieur d’un boîtier plus grand ou d’un ensemble d’aménagement de pièce, seule la valeur de l’armoire est enregistrée. Le stockage lié aux systèmes de suivi des instruments chirurgicaux compte uniquement à la valeur de l’armoire.
Qu’est-ce qui est exclu de la portée ?
Les armoires automatisées de distribution de médicaments, les systèmes automatisés de pharmacie et les stérilisateurs sont laissés de côté, ainsi que les plateaux à instruments, les contenants et les enveloppes de stérilisation. Le mobilier général de bureau et de maison n’apporte rien aux revenus du marché.
Les armoires de stockage de produits chimiques de laboratoire, les lits d’hôpital, les élévateurs pour patients et les équipements fixes de bloc opératoire ne sont pas comptabilisés. Les produits de contrôle des infections plus larges, tels que les désinfectants et les fournitures de barrière, ne sont pas non plus dans cette évaluation.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
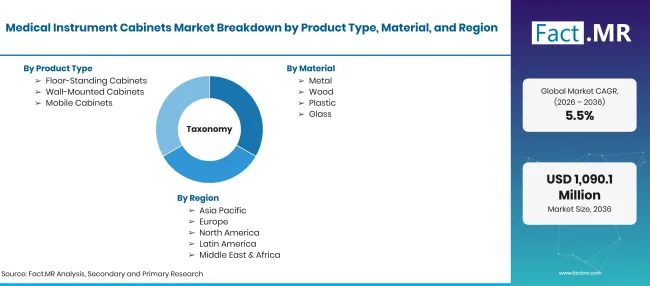
Factmr Medical Instrument Cabinets Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD millions en 2026 pour USD millions d’ici 2036 à CAGR |
| Définition du marché | Armoires conçues pour stocker, organiser et protéger les instruments chirurgicaux, dentaires et cliniques dans les établissements de santé. Elles sont fabriquées en métal, bois, plastique ou verre et vendues en unités de sol sur pied, murales ou mobiles. |
| Type de produit | Armoires debouts au sol ; Armoires murales ; Armoires mobiles |
| Matériel | Métal ; Bois ; Plastique ; Verre |
| Utilisateur final | Hôpitaux ; Cliniques ; Centres chirurgicaux ambulatoires ; Laboratoires |
| Canal de distribution | Ventes directes ; Distributeurs ; Vente en ligne |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Royaume-Uni; Brésil ; États-Unis; Japon |
| Entreprises profilées | STERIS plc ; Skytron, LLC ; Blickman ; Capsa Healthcare (Harloff) ; Midmark Corporation; Bonne de Bristol |
| Période de prévision | 2026 à 2036 |
| Approche | Approche hybride descendante et ascendante utilisant les décomptes hospitaliers, cliniques et centres chirurgicaux par pays ; type de produit et composition des matériaux ; demande des utilisateurs finaux ; répartition des canaux ; et revue du portefeuille fournisseur. |
Source : analyse Fact.MR. Mis à jour le 22 octobre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Armoires debouts au sol
- Armoires murales
- Armoires mobiles
-
Par matériau
- Métal
- Bois
- Plastique
- Verre
-
Par utilisateur final
- Hôpitaux
- Cliniques
- Centres chirurgicaux ambulatoires
- Laboratoires
-
Par canal de distribution
- Ventes directes
- Distributeurs
- Vente en ligne
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des armoires à instruments médicaux en 2026 ?
Quel taux de croissance le marché des armoires à instruments médicaux enregistrera-t-il de 2026 à 2036 ?
Quel type de produit domine le marché des armoires à instruments médicaux ?
Quel matériau détient la plus grande part du marché des armoires à instruments médicaux ?
Quel utilisateur final contribue le plus au marché des armoires à instruments médicaux ?
Quel canal de distribution est le leader du marché des armoires à instruments médicaux ?
Quel pays enregistrera la plus forte croissance sur le marché des armoires à instruments médicaux ?
Quelles sont les principales entreprises du marché des armoires à instruments médicaux ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF