- Market Value (2025): USD 2.53 Bn
- Estimated Value (2026): USD 3.6 Bn
- Forecast Value (2036): USD 121.9 Bn
- CAGR (2026-2036): 42.2%
Quelle est la valeur prévue du marché des Micro-LED d’ici 2036 ?
USD 3.6 milliards en 2026 à USD 121.9 milliards d’ici 2036 à 42.2% CAGR.
- Fact.MR estime le marché des micro-LED à USD 2.53 milliards pour 2025, une base principalement basée sur des murs vidéo modulaires, des téléviseurs de luxe et des premiers écrans portables.
- La valeur passera de USD 3.6 milliards en 2026 à USD 121.9 milliards d’ici 2036, alors que les fabricants de panneaux déplacent les micro-LED des grandes pièces vitrines vers les montres, les vitres et les intérieurs de voitures.
- Un CAGR 42.2% reflète une technologie jeune évoluant à partir d’une base réduite, où chaque gain de rendement transféré réduit le coût de chaque taille de panneau en même temps.
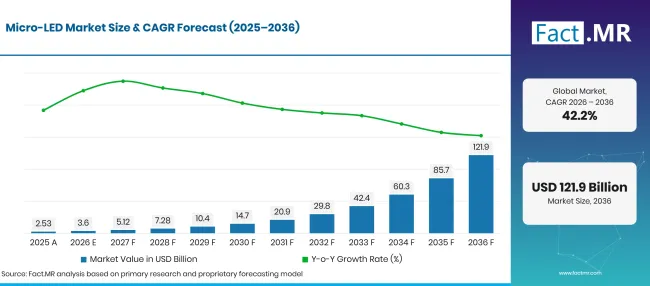
Micro Led Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 2.53 |
| 2026 | Estimation | 3.6 |
| 2036 | Prévisions | 121.9 |
| CAGR 2026 à 2036 | Période de prévision | 42.2% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des micro-LED ?
La période 2026-2036 ajoutera USD 118.3 milliards de nouvelles valeurs, menées par des panneaux d’affichage pour l’électronique grand public.
- Moteurs de la demande sur le marché
- Le temps d’écran continue d’augmenter sur les appareils connectés. Environ 6 milliards de personnes étaient en ligne en 2025, soit environ les trois quarts de la population mondiale, selon l’Union internationale des télécommunications [1]. Chaque téléphone, montre et télévision de cette base est un candidat à un écran plus lumineux et durable.
- Les constructeurs de véhicules transforment l’éclairage et les écrans en surfaces de communication. Ennostar a dévoilé en mars 2026 une plateforme d’éclairage automobile pixelisée qui utilise sa technologie micro-LED pour projeter des graphismes en couleur complète au sol depuis des modules de rétroviseurs latéraux [2]. Les écrans de cockpit et les systèmes head-up utilisent les mêmes puces haute luminosité.
- Le financement public élargit la base d’approvisionnement au-delà de l’Asie de l’Est. En mai 2026, le Cabinet indien a approuvé une installation Crystal Matrix Limited à Dholera, Gujarat, qui produira 72,000 mètres carrés de panneaux d’affichage Mini/Micro-LED par an [3]. Une nouvelle capacité régionale raccourcit les chaînes d’approvisionnement pour les fabricants de télévisions, tablettes et montres connectées.
- Les progrès dans le transfert de masse, la collation des puces et l’inspection au niveau des plaquettes réduisent les taux de défauts sur chaque panneau. De meilleurs rendements réduisent l’étape de réparation, ce qui ajoute aujourd’hui un coût à chaque unité expédiée.
- Les lunettes à réalité étendue nécessitent de petits émetteurs intensément lumineux qui lisent clairement à l’extérieur. Les micro-écrans micro-LED répondent à ce besoin avec un budget énergétique plus faible que la plupart des formats concurrents.
- Segments clés analysés
- Par type de produit : L’écran détiendra 68.4% part de part en 2026, puisque les téléviseurs, montres et murs vidéo transforment les puces micro-LED en écrans finis avec une prime de prix claire.
- Par application : L’électronique grand public répondra à 41.7% de la demande de 2026, puisque les marques de télévision haut de gamme et de wearables lancent le format en premier à se démarquer en termes de luminosité.
- Par taille de panneau : Petite capturera 37.5% en 2026 car les cadrans et les lunettes nécessitent une forte densité de pixels dans quelques centimètres carrés de verre.
- Avis de l’analyste à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Micro-LED a prouvé sa qualité d’image, et la décennie à venir sera axée sur le rendement, le coût et la profondeur de la fourniture. Les petits panneaux pour montres et lunettes porteront d’abord le volume, tandis que de grands murs modulaires maintiendront l’extrémité premium active. Les fournisseurs capables de déplacer des millions de puces sur un backplane avec presque aucun défaut fixeront la courbe de coûts pour toute l’industrie. »
- Implications stratégiques
- Les fabricants de panneaux devraient d’abord qualifier les lignes micro-LED de petit format, où moins de puces par panneau permettent de gérer les coûts de réparation tout en améliorant les rendements.
- Les fournisseurs de puces et d’épitaxie devraient investir dans l’uniformité des plaquettes et l’inspection en ligne, car chaque émetteur défectueux devient une réparation plus tard.
- Les marques d’appareils devraient sécuriser au moins deux sources de panneaux avant d’engager une montre ou un casque haut de gamme en micro-LED, à condition que la capacité reste limitée.
- Les investisseurs doivent évaluer les données de rendement des transferts et les programmes clients signés plutôt que les démonstrations en showroom lorsqu’ils comparent les équipements et les développeurs d’écran.
Le Brésil est en tête de la vision à cinq pays à 51.5%, passant d’une base réduite alors que la montée de la propriété d’appareils rencontre l’assemblage de nouveaux appareils électroniques. Les États-Unis suivent à 50.1%, avec un financement fédéral de microélectronique et une adoption précoce des dispositifs en réalité étendue. Le Japon, à 48.6%, apporte un savoir-faire en affichage et un nouveau soutien étatique pour les puces avancées. Un écart plus large s’ouvre au Royaume-Uni à 42.1%, où la force réside davantage dans la recherche et la conception que dans la production des panneaux. L’Allemagne, à 41.6%, réduit la fourchette à peine un demi-point de moins. Sa demande automobile est équilibrée par un marché d’écrans existant plus important.
Comment le marché des micro-LED se répartit-il par segment ?
L’écran mènera le type de produit à 68.4%; L’électronique grand public dirigera l’application à 41.7%; Le petit dirigera la taille des panneaux à 37.5% en 2026.
Quel type de produit mène ?
L’exposition détient 68.4% des ventes de 2026.
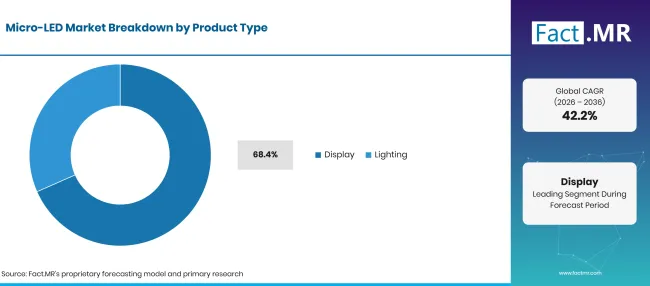
Micro Led Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Affichage (segment principal) | 68.4% |
| D’autres segments combinés | 31.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Les acheteurs de télévisions, les marques de montres et les lobbys d’entreprise paient pour les écrans finis, donc la majeure partie de la valeur des puces est réalisée une fois montée sur un backplane et vendue en panneau. Les écrans micro-LED offrent une luminosité maximale élevée et un contrôle par pixel sans matériaux organiques vieillissants. Les réseaux mobiles atteignent désormais plus de personnes avec des vidéos plus riches, car 5G a couvert une estimation de 55% de la population mondiale en 2025 [1]. Les acheteurs comparant le format avec des panneaux OLED considèrent d’abord la lisibilité à long terme et à l’extérieur. L’éclairage couvre des usages non liés à l’affichage tels que les lampes adaptatives pour véhicules, les modules de projection et les liaisons optiques. Ennostar a présenté en avril 2026 une source lumineuse micro-LED basée sur GaN pour les interconnexions de centres de données à courte portée, évaluée pour plus de 30,000 heures d’exploitation [4]. De nombreux acheteurs d’éclairage comparent également les micro-LED avec les rétroéclairage mini LED , qui coûtent moins cher mais offrent un contrôle plus grossier.
Qu’est-ce qui soutient l’électronique grand public dans l’application ?
L’électronique grand public représente 41.7% du chiffre d’affaires de 2026.
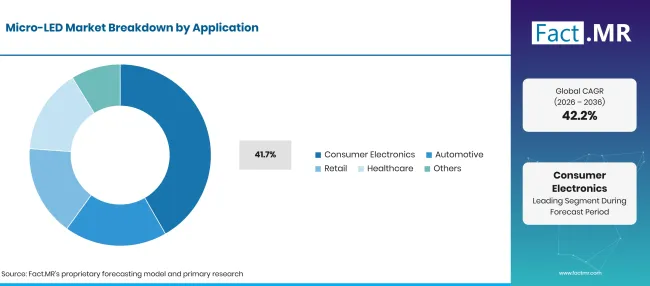
Micro Led Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Électronique grand public (segment leader) | 41.7% |
| D’autres segments combinés | 58.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Les marques de télévision et de wearables rivalisent fortement en matière de qualité d’image, donc une amélioration visible de la luminosité ou du contraste peut justifier un prix de stockage plus élevé. Les téléviseurs haut de gamme, montres connectées et casques sont là où apparaissent les premiers volumes commerciaux. Les fabricants de casques suivis dans le domaine de la réalité virtuelle veulent des émetteurs assez petits pour les lunettes mais assez lumineux pour la lumière du jour. L’automobile est la prochaine application dans la série. Les constructeurs de véhicules utilisent des micro-LED dans les affichages head-up, les écrans de cockpit et les phares extérieurs recouverts d’éclairage automobile. Le commerce de détail utilise des murs modulaires et de la signalétique. La santé est une petite niche construite autour des écrans chirurgicaux et des écrans de diagnostic.
Qu’est-ce qui motive le segment Taille des panneaux ?
Petit représente 37.5% de la valeur de 2026.
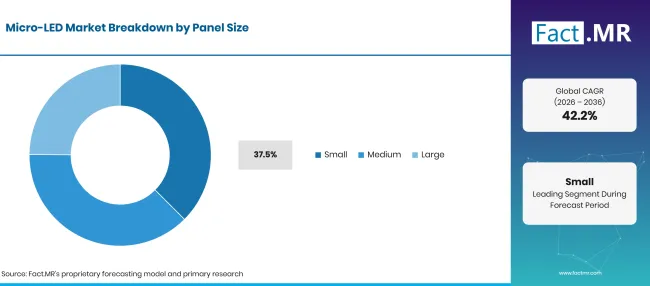
Micro Led Market Breakdown Panel Size | Source: Fact.MR
| Taille des panneaux | Partager (2026) |
|---|---|
| Petit (segment principal) | 37.5% |
| D’autres segments combinés | 62.5%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Les cadrans de montres et les écrans à proximité nécessitent des milliers de pixels par pouce, et les puces micro-LED peuvent être compactées de cette densité tout en restant lumineuses. Un petit panneau utilise également beaucoup moins de puces qu’un téléviseur, donc un défaut de transfert est moins coûteux à corriger. La croissance de la catégorie des écrans portables fait de ces panneaux leur principale prise de volume. Les panneaux moyens servent les tablettes, ordinateurs portables et combinés d’instruments automobiles, où le coût par pouce carré reste le principal obstacle. Les grands panneaux couvrent les téléviseurs de luxe et les murs vidéo modulaires, qui peuvent être assemblés à partir de carrelages. Un meilleur placement des puces et une réparation plus rapide amélioreront les trois catégories de taille.
Qu’est-ce qui accélère l’adoption du marché des Micro-LED, et qu’est-ce qui la freine ?
Les lancements d’appareils haut de gamme, les programmes d’affichage automobile et les nouvelles usines de puces attirent les micro-LED dans les produits commerciaux. Le coût élevé des puces, le transfert de masse lent et les réparations coûteuses des pixels maintiennent encore les prix bien au-dessus de l’OLED et des LCD. Jusqu’à ce que les rendements augmentent, la majeure partie du volume restera dans de petits panneaux et des murs vidéo à forte marge.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Téléviseurs premium et objets portables adoptant des écrans micro-LED | +2.4% | Mondial | Moyen terme (2-4 ans) |
| Avancées dans le transfert de masse, le collage et l’inspection | +2.0% | Asie de l’Est, Amérique du Nord, Europe de l’Ouest | Moyen terme (2-4 ans) |
| Affichages et lampes micro-LED dans les cockpits des véhicules | +1.6% | Europe de l’Ouest, Japon, Amérique du Nord | À long terme (>=4 ans) |
| Financement public pour les usines de puces et d’affichage | +1.2% | Asie du Sud et Pacifique, Amérique du Nord, Amérique latine | À long terme (>=4 ans) |
| Murs modulaires pour les espaces d’entreprise et de commerce | +0.9% | Mondial | À court terme (<=2 ans) |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Micro-écrans pour lunettes à réalité étendue | +1.3% | Amérique du Nord, Asie de l’Est, Europe de l’Ouest | Moyen terme (2-4 ans) |
| Équipements de transfert et de réparation à faible coût | +1.0% | Asie de l’Est, Amérique du Nord | Moyen terme (2-4 ans) |
| Liaisons optiques micro-LED pour centres de données | +0.7% | Amérique du Nord, Asie de l’Est | À long terme (>=4 ans) |
| Nouvelle capacité de panneaux régionaux hors d’Asie de l’Est | +0.5% | Asie du Sud et Pacifique, Amérique latine | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coût élevé de fabrication de puces et d’assemblage de panneaux | -1.2% | Mondial | À court terme (<=2 ans) |
| Faibles rendements de transfert de masse sur de grands panneaux | -0.9% | Mondial | Moyen terme (2-4 ans) |
| Inspection coûteuse et réparation de pixels défectueux | -0.6% | Mondial | Moyen terme (2-4 ans) |
| Faible offre de lignes de production en volume mature | -0.4% | Europe de l’Est, Moyen-Orient et Afrique | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Quels pays développent le marché des micro-LED jusqu’en 2036 ?
| Pays | CAGR (2026 à 2036) |
|---|---|
| Brésil | 51.5% |
| États-Unis | 50.1% |
| Japon | 48.6% |
| Royaume-Uni | 42.1% |
| Allemagne | 41.6% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Comment le Brésil développe-t-il la demande ?
51.5% CAGR, facilité par une possession quasi universelle de téléphones et l’assemblage local croissant d’électroniques.
La base d’appareils au Brésil est importante et en continu de se réactiver. L’IBGE a rapporté qu' 90.5% de personnes âgées de 10 ans ou plus utilisaient Internet en 2025, et qu’environ 167.4 millions de personnes possédaient un téléphone mobile pour un usage personnel [5]. La plupart des écrans haut de gamme sont encore importés, donc la demande locale part d’une base de valeur réduite. L’assemblage local de téléviseurs et de téléphones offre aux fournisseurs de panneaux une voie d’entrée sur le marché à mesure que les prix baissent.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
50.1% CAGR, porté par les programmes fédéraux de microélectronique et la demande précoce de casques.
Le NIST a lancé une annonce d’une agence large CHIPS en septembre 2025 pour des propositions de recherche sur les semi-conducteurs avancés, le prototypage et la commercialisation [6]. En septembre 2026, le Département du Commerce a finalisé une subvention de recherche CHIPS pouvant atteindre USD 375 millions avec GlobalFoundries, couvrant des emballages avancés et l’intégration hétérogène [7]. Ce sont les mêmes compétences de liaison et d’intégration dont les backplanes micro-LED ont besoin. Les développeurs de casques et les marques de montres basées dans le pays comptent parmi les premiers acheteurs de micro-écrans.
Qu’est-ce qui soutient l’adoption par le Japon ?
48.6% CAGR, soutenue par une ingénierie d’affichage approfondie et un nouveau financement des puces par l’État.
Les entreprises japonaises apportent des décennies d’expérience en panneaux, optiques et équipements de précision aux micro-LED. METI a annoncé en novembre 2025 qu’elle investirait 100 milliards de yens du budget fiscal 2025 à Rapidus via l’Agence de promotion des technologies de l’information [8]. Le soutien de l’État à cette échelle renforce les fournisseurs nationaux de plaquettes, matériaux et outils. Les fabricants d’écrans et d’appareils photo appliquent cette base aux écrans automobiles et aux écrans de près de l’œil.
Comment le Royaume-Uni développe-t-il la demande ?
42.1% CAGR, reflétant une base composée semi-conductrice menée par la recherche.
Le gouvernement britannique a compté 703 entreprises de semi-conducteurs dans son étude sectorielle de 2026, et les entreprises dédiées ont gagné environ 10.6 milliards de GBP en 2025 [9]. La même étude note les travaux sur les micro-LED GaN à l’Institute of Photonics de Strathclyde à Glasgow. Plessey développe des écrans micro-LED à Plymouth pour la réalité augmentée et les objets connectés. Côté demande, 473,000 voitures zéro émission ont été immatriculées pour la première fois en 2025 [10]. Ce chiffre équivaut à 23% de nouvelles immatriculations et ajoute des plateformes pour véhicules pour des écrans de cockpit avancés.
Comment l’Allemagne se produit-elle ?
41.6% CAGR, alors que les constructeurs automobiles testent des micro-LED pour les cockpits et les lampes.
Le Cabinet fédéral a adopté une stratégie de microélectronique en octobre 2025, notant que l’Allemagne détient environ 30% de la capacité européenne de plaquettes [11]. La stratégie vise le transfert de recherche, les travailleurs qualifiés et les nouveaux sites de production. La demande de véhicules est le principal attrait, avec 545,142 nouvelles voitures électriques à batterie immatriculées en 2025 pour une part de 19.1% [12]. Les modèles électriques ont tendance à être équipés de grands écrans et d’un éclairage numérique, deux sorties naturelles pour les micro-LED.
Qui dirige le marché des Micro-LED ?
Trois groupes façonnent la concurrence. Les grands fabricants de panneaux Samsung Electronics, AUO et BOE Technology Group contrôlent les backplanes, l’échelle d’usine et l’accès à la marque. Ils décident quand les micro-LED passent des murs aux appareils de masse. Samsung vend sa gamme The Wall pour les espaces commerciaux, tandis qu’AUO a mis des micro-LED en tête de son showcase Touch Taiwan 2026, indiquant une progression vers la production de masse [13].
Les spécialistes des puces et de l’épitaxie Ennostar et PlayNitride fournissent les émetteurs et la technologie de transfert ; Ennostar a co-développé un lien optique micro-LED avec AUO et Tyntek en avril 2026 [4] et a introduit un éclairage pixelisé des véhicules plusieurs jours plus tôt [2]. Les développeurs de procédés et micro-écrans Plessey Semiconductors et VueReal licencient la technologie d’impression, de transfert et de panneaux de proximité à des marques d’appareils. Le succès dépendra de qui pourra faire monter un rendement de transfert suffisamment élevé pour fixer des prix de panneaux petits et moyens proches de l’OLED, et qui peut engager des fabricants d’appareils dans des programmes de livraison pluriannuels.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises du marché des micro-LED incluent Samsung Electronics, AUO, BOE Technology Group, Ennostar, PlayNitride, Plessey Semiconductors et VueReal.
- Samsung Electronics
- AUO
- Groupe technologique BOE
- Ennostar
- PlayNitride
- Plessey Semi-conducteurs
- VueReal
Bibliographie
- [1] Union internationale des télécommunications. (2025, novembre 17). Le nombre mondial d’utilisateurs d’Internet augmente, mais les disparités accentuent les principales fractures numériques.
- [2] Ennostar Inc. (mars 262026 ). Ennostar dévoile une plateforme d’éclairage LED pour automobiles pixelisées lors de Touch Taiwan 2026.
- [3] Bureau du Premier ministre, gouvernement de l’Inde. (2026, mai 5). Le Cabinet approuve deux autres unités de fabrication de semi-conducteurs avec un investissement cumulé de plus de 3,900 crores de roupies.
- [4] Ennostar Inc. (avril 12026). Ennostar présente la communication optique micro LED pour les interconnexions de centres de données IA à haute vitesse avec AUO et Tyntek.
- [5] Instituto Brasileiro de Geografia e Estatística. (juillet 22026 ). La proportion d’utilisateurs d’Internet au Brésil a dépassé 90% de la population âgée de 10 ans ou plus, en 2025.
- [6] Institut national des normes et de la technologie. (2025, septembre 24). Le NIST publie une annonce large d’agences pour des propositions à Advance Microelectronics Technologies.
- [7] Institut national des normes et de la technologie. (septembre 82026 ). Le Département du Commerce annonce la finalisation du prix CHIPS R&D avec GlobalFoundries.
- [8] Ministère de l’Économie, du Commerce et de l’Industrie. (2025, novembre 21). Conférence de presse du ministre Akazawa (extrait).
- [9] Département des Affaires et du Commerce. (juin 82026 ). Étude sectorielle des semi-conducteurs 2026.
- [10] Département des Transports. (2026, avril 29). Statistiques sur les permis de conduire, Royaume-Uni : 2025.
- [11] Gouvernement fédéral d’Allemagne. (2025, octobre 15). Cabinet fédéral : Stratégie fédérale de microélectronique adoptée.
- [12] Kraftfahrt-Bundesamt. (2026, janvier 6). Fahrzeugzulassungen im Decembr 2025 : Jahresbilanz.
- [13] AUO Display Plus Corp. (mars 242026 ). Révéler le monde. Révéler l’avenir...
Ce rapport répond
- Comment les revenus des micro-LED sont-ils répartis entre les panneaux d’affichage et les modules d’éclairage ?
- Pourquoi les marques d’électronique grand public adoptent-elles ce format avant les acheteurs automobiles et commerciaux ?
- Qu’est-ce qui fait que les petits panneaux sont la première prise de volume pour les puces micro-LED ?
- Quelles avances de transfert, de collage et de réparation réduiront le coût des panneaux ?
- À quelle distance se situent les taux de croissance au Brésil, aux États-Unis, au Japon, au Royaume-Uni et en Allemagne ?
- Où les fabricants de panneaux, les spécialistes des puces et les développeurs de procédés se présentent-ils chacun ?
Que couvre le marché des Micro-LED ?
Cette étude évalue les produits dans lesquels chaque pixel ou point lumineux est une puce LED microscopique inorganique, généralement de moins de 100 micromètres de diamètre. Les panneaux d’affichage finis, les modules d’affichage et les modules d’éclairage sont pris en compte lorsque des puces micro-LED forment la source lumineuse.
La valeur est mesurée au niveau du panneau et du module pour les usages grand public, automobile, commerce de détail, santé et autres. Les téléphones, montres, véhicules et téléviseurs ne sont pas valorisés en intégralité, donc les chiffres ne reflètent que le contenu des micro-LED.
Qu’est-ce qui est inclus dans le périmètre ?
Panneaux et modules d’affichage micro-LED pour téléviseurs, montres, téléphones, lunettes et murs vidéo.
Modules d’éclairage micro-LED pour lampes de véhicules, projections et liaisons optiques, y compris des émetteurs de dispositifs semi-conducteurs GaN conçus pour ces usages. Puces Micro-LED et wafers épitaxials vendus pour l’assemblage de panneaux ou de modules. Couverture par pays pour le Brésil, les États-Unis, le Japon, le Royaume-Uni et l’Allemagne, avec les sept régions.
Qu’est-ce qui est exclu de la portée ?
Écrans LCD, OLED et LED conventionnels sans micro-pixels LED, y compris des mini panneaux LCD rétroéclairés.
La valeur complète des téléviseurs, téléphones, véhicules et casques équipés d’écrans micro-LED. Outils et puces de fabrication de semi-conducteurs généraux non utilisés dans les produits micro-LED. Logiciels d’affichage, création de contenu et services publicitaires.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
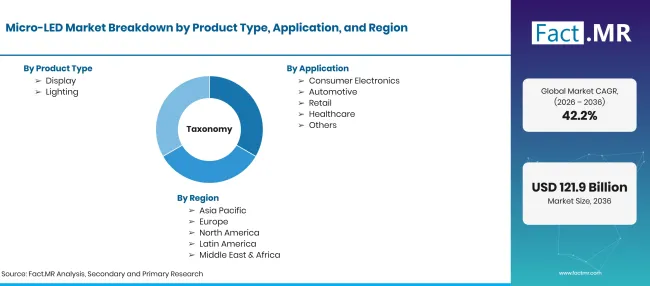
Micro Led Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | Des écrans, modules d’éclairage et composants associés utilisant des diodes microscopiques inorganiques à émets lumineux comme pixels ou sources lumineuses individuelles. |
| Type de produit | Présentation ; Éclairage |
| Application | Électronique grand public ; Automobile ; Commerce de détail ; Santé ; Autres |
| Taille des panneaux | Petit ; Moyen ; Grand |
| Secteur industriel | Consommateur ; Commercial ; Industriel |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Brésil ; États-Unis; le Japon ; Royaume-Uni; Allemagne |
| Entreprises profilées | Samsung Electronics ; AUO ; BOE Technology Group ; Ennostar ; PlayNitride ; Plessey Semiconductors ; VueReal |
| Période de prévision | 2026 à 2036 |
| Approche | La capacité des panneaux et des puces est cartographiée par rapport aux lancements d’appareils par application et taille de panneau, avec le rendement de transfert et les prix suivis par pays. |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Affichage
- Éclairage
-
Par application
- Électronique grand public
- Automobile
- Vente au détail
- Soins de santé
- Autres
-
Par taille de panneau
- Petit
- Moyen
- Grands
-
Par secteur industriel
- Consommateur
- Commercial
- Industriel
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des micro-LED en 2026 ?
Quel taux de croissance le marché des micro-LED enregistrera-t-il ?
Quel type de produit conduit ?
Quelles applications mènent ?
Quelle taille de panneau se branche ?
Quel pays croîtra le plus rapidement ?
Quelles sont les principales entreprises ?
Qu’est-ce qui freine le marché ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF