- Market Value (2025): USD 1.8 Bn
- Estimated Value (2026): USD 2.1 Bn
- Forecast Value (2036): USD 8.7 Bn
- CAGR (2026-2036): 15.1%
Quelle est la valeur prévue du marché des robots de surveillance et d’assistance des patients d’ici 2036 ?
USD 2.1 milliards en 2026 pour USD 8.7 milliards d’ici 2036, soit CAGR de 15.1%.
- Fact.MR estime que le marché des robots de surveillance et d’assistance des patients était évalué à USD 1.84 milliards en 2025.
- Les revenus devraient passer de USD 2.12 milliards en 2026 à USD 8.65 milliards d’ici 2036, alors que les prestataires de soins explorent l’assistance robotique et la surveillance connectée des patients.
- La prévision Fact.MR indique 15.1% CAGR de 2026 à 2036, tandis que les critères de résultats arrondis affichés impliquent environ 15.3%; cette différence nécessite une conciliation avec le modèle non arrondi. La croissance du marché est soutenue par des développements dans les capteurs, l’intelligence artificielle et l’automatisation des soins de santé.
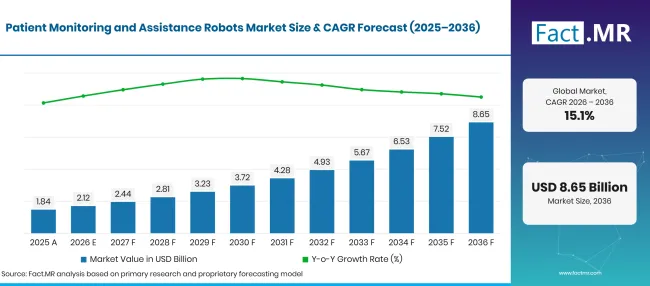
Factmr Patient Monitoring And Assistance Robots Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Estimation | 1.8 |
| 2026 | Estimation | 2.1 |
| 2036 | Prévisions | 8.7 |
| CAGR 2026 à 2036 | Période de prévision | 15.1% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des robots de surveillance et d’assistance des patients ?
USD 6.6 milliards de valeur ajoutée sur le marché entre 2026 et 2036.
- Moteurs de la demande sur le marché
- La surveillance connectée des patients étend l’infrastructure technologique de santé. Les hôpitaux adoptent des systèmes centralisés qui collectent les informations des patients, créant des opportunités pour des plateformes robotiques capables de s’intégrer aux flux de travail de surveillance clinique. En septembre 2026, le ministère brésilien de la Santé a rapporté que six hôpitaux participant à l’initiative des ICU intelligentes du système public de santé transmettaient en temps réel les signes vitaux des patients. Le réseau comprenait 60 lits intelligents actifs et des plans d’expansion pour 280 lits intelligents dans 14 établissements de santé [1]. [1]
- L’assistance robotique et l’automatisation ont contribué à la croissance du marché. Les organisations de santé évaluent la robotique pour des tâches nécessitant des procédures répétables, une navigation par capteurs et une automatisation supervisée. Le 19août 2026, la Food and Drug Administration des États-Unis a autorisé le dispositif autonome de collecte de sang robotisée Aletta pour les consultations externes adultes, sous supervision formée. Cet exemple démontre des progrès réglementaires en robotique de santé, bien que la collecte de sang soit une application liée plutôt que des preuves directes de ventes de robots d’assistance aux patients [2].
- La rééducation et les soins grâce à l’IA stimulent la croissance du marché. L’intelligence artificielle et les dispositifs connectés peuvent soutenir l’évaluation à distance, la rééducation individualisée et la surveillance en dehors des milieux hospitaliers traditionnels. En juin 2026, le gouvernement britannique a déclaré que des services de kinésithérapie et de rééducation habilités par l’IA étaient en cours de pilotage ou de déploiement dans certaines parties du NHS, notamment les voies musculosquelettiques numériques et la surveillance à distance [3].
- Expansion des soins à domicile : Les systèmes de santé explorent des technologies pouvant soutenir les patients après la sortie de l’hôpital et aider les aidants à suivre la récupération. En septembre 2026, la FDA a mis à jour ses informations du READI-Home Innovation Challenge concernant les dispositifs médicaux destinés à soutenir les soins à domicile et potentiellement à réduire les réadmissions hospitalières. L’initiative concerne les dispositifs médicaux à usage domestique de manière générale, et pas exclusivement les robots [4].
- Segments clés analysés
- Par type de produit : Les robots mobiles devraient représenter 58.3% du marché en 2026, ce qui reflète leur utilisation potentielle dans le transport des patients, le soutien à la mobilité et les déplacements à travers les environnements de santé.
- Par demande : Les centres de réhabilitation devraient représenter 56.7% du marché en 2026.
- Par technologie : Les capteurs devraient représenter 48.9% du marché en 2026, reflétant leur rôle dans la collecte des données de déplacement, de position et de surveillance des patients.
- Par utilisateur final : Les prestataires de soins de santé devraient représenter 56.7% du marché en 2026.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Le marché des robots de surveillance et d’assistance des patients est positionné pour bénéficier des avancées en technologie des capteurs, de la surveillance connectée et des flux de travail de santé compatibles avec l’IA. Les fabricants qui démontrent une utilité clinique, un fonctionnement sûr et une compatibilité avec les systèmes hospitaliers existants pourraient être mieux placés pour soutenir l’adoption. Cependant, les dispositifs de surveillance, les robots de rééducation et les robots d’assistance autonomes ont des objectifs différents, leurs opportunités commerciales doivent donc être évaluées séparément. »
- Implications stratégiques
- Les fabricants de robots doivent démontrer la sécurité, la fiabilité et les avantages pratiques pour la tâche clinique ou de soins spécifique que le système est conçu pour supporter.
- Les professionnels de santé doivent évaluer si les robots mobiles, les systèmes stationnaires ou les plateformes de surveillance basées sur capteurs correspondent à leurs besoins en personnel, en flux de patients et en clinique.
- Les développeurs technologiques doivent privilégier l’échange sécurisé de données, des capteurs fiables et des systèmes d’IA qui soutiennent plutôt que de remplacer le jugement clinique.
- Les établissements de rééducation et de soins aux personnes âgées doivent évaluer la formation du personnel, l’acceptation des patients, l’entretien et les améliorations mesurables dans la prestation des soins avant d’étendre les déploiements.
Le Brésil devrait enregistrer la croissance la plus rapide du pays à 19.0% CAGR jusqu’en 2036, suivi du Royaume-Uni à 15.7%, du Japon à 14.4%, des États-Unis à 13.2% et de l’Allemagne à 11.0%.
Comment le marché des robots de surveillance et d’assistance des patients se répartit-il par segment ?
Les robots mobiles devraient prendre en compte 58.3% de type de produit ; Les capteurs mèneront la technologie à 48.9%; les centres de rééducation dirigeront l’application à 56.7%; et les prestataires de soins de santé dirigeront l’utilisateur final à 56.7%.
Quel type de produit mène ?
Les robots mobiles devraient représenter 58.3% du marché en 2026.
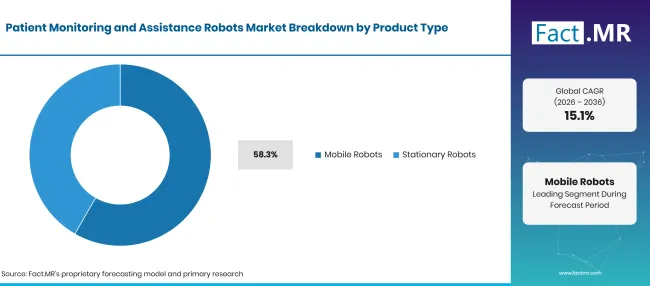
Factmr Patient Monitoring And Assistance Robots Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Robots mobiles (segment principal) | 58.3% |
| D’autres segments combinés | 41.7%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Les robots mobiles peuvent se déplacer entre les salles ou les zones de soins désignées et peuvent soutenir la livraison, l’assistance aux patients et les tâches opérationnelles de routine. Les systèmes stationnaires sont mieux adaptés aux lieux fixes où la surveillance ou l’assistance est effectuée depuis un emplacement désigné. La demande réelle dépend de la fonction du robot, de la disposition des installations, des exigences de sécurité et de l’intégration avec les flux de travail du personnel.
Quelles applications mènent ?
Rehabilitation Centers devrait représenter 56.7% du marché en 2026.
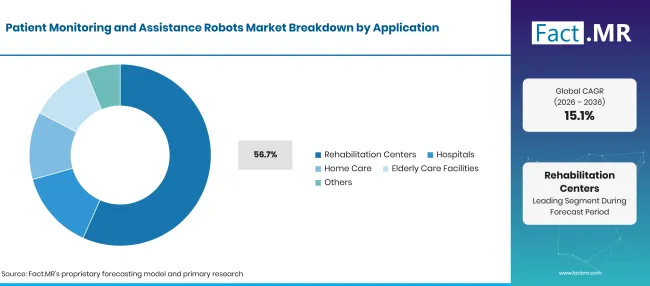
Factmr Patient Monitoring And Assistance Robots Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Centres de réhabilitation (segment principal) | 56.7% |
| D’autres segments combinés | 43.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Les centres de rééducation peuvent utiliser des systèmes robotiques pour soutenir des exercices de mouvement répétitifs, la kinésithérapie guidée et l’évaluation des progrès. Les hôpitaux peuvent utiliser la robotique pour certaines tâches de surveillance et d’assistance, tandis que les soins à domicile et les établissements de soins aux personnes âgées accordent une plus grande importance à l’utilisabilité, à la sécurité et au soutien des aidants. L’adéquation d’un robot dépend de son usage prévu et des besoins du patient.
Qu’est-ce qui mène le segment technologique ?
Les capteurs devraient représenter 48.9% du marché en 2026.
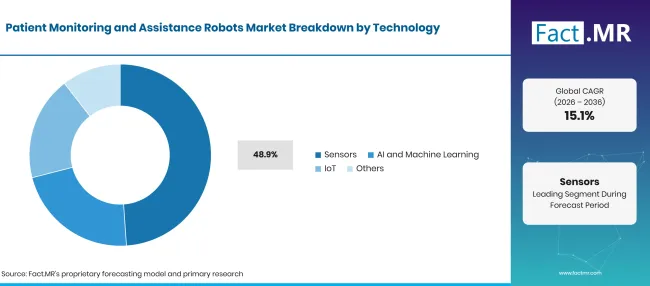
Factmr Patient Monitoring And Assistance Robots Market Breakdown Technology | Source: Fact.MR
| Technologie | Partager (2026) |
|---|---|
| Capteurs (segment de tête) | 48.9% |
| D’autres segments combinés | 51.1%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Les capteurs permettent aux systèmes de collecter des informations telles que la position, les mouvements et certaines mesures physiologiques. L’IA et l’apprentissage automatique peuvent aider à interpréter les données collectées ou soutenir la planification des tâches, tandis que la connectivité Internet des objets (IoT) peut transmettre des informations entre appareils et plateformes de surveillance. La performance dépend de la précision des capteurs, de la qualité des données, de la connectivité et de la validation clinique.
Quel segment utilisateur final est responsable ?
Healthcare Providers devrait représenter 56.7% du marché en 2026.
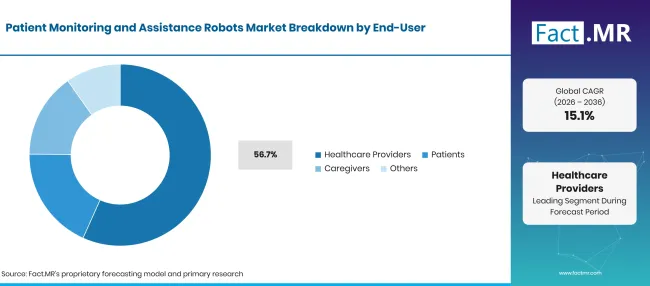
Factmr Patient Monitoring And Assistance Robots Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Prestataires de soins de santé (segment leader) | 56.7% |
| D’autres segments combinés | 43.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Les prestataires de soins peuvent acquérir des systèmes robotisés pour la surveillance clinique, le soutien à la rééducation et certaines tâches d’assistance. Les patients et les aidants peuvent utiliser des systèmes adaptés dans les soins à domicile, sous réserve de l’utilisation prévue, de la formation et des exigences de supervision. Les décisions d’approvisionnement dépendent généralement de la sécurité, de l’utilité clinique, du coût, de la maintenance et de la compatibilité avec les processus de soins existants.
Qu’est-ce qui accélère l’adoption sur le marché des robots de surveillance et d’assistance des patients, et qu’est-ce qui la freine ?
Les avancées en technologie des capteurs, la surveillance supportée par l’IA et les plateformes robotiques mobiles élargissent les applications potentielles de la robotique dans le secteur de la santé. L’adoption peut être limitée par des coûts d’acquisition élevés, des défis d’intégration, des exigences de sécurité des données, des besoins de formation du personnel et des incertitudes quant aux bénéfices cliniques et économiques.
La demande croissante pour la surveillance continue des patients et le soutien aux soins accélère l’adoption, tandis que les coûts de déploiement élevés et les défis d’intégration freinent l’expansion du marché.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Demande croissante pour la surveillance continue des patients | +1.0% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Pénurie de main-d’œuvre dans la santé et charge des aidants | +0.9% | Mondial | Courte durée (≤ 2 ans) |
| Croissance de la population âgée et besoins en soins de longue durée | +0.7% | Japon, Europe, Asie | Moyen terme (2–4 ans) |
| Adoption croissante de l’automatisation hospitalière | +0.5% | Amérique du Nord, Asie | À court terme (≤ 2 ans) |
| Avancées dans les capteurs équipés d’IA et la navigation autonome | +0.4% | Mondial | À long terme (≥ 4 ans) |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Intégration avec les dossiers médicaux électroniques et les systèmes hospitaliers | +0.8% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Expansion des soins à domicile et de l’assistance aux personnes âgées | +0.6% | Japon, Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Détection de chutes alimentée par IA et surveillance à distance des patients | +0.5% | Mondial | À long terme (≥ 4 ans) |
| Soutien à la rééducation et assistance personnalisée aux patients | +0.4% | Europe, Asie | Courte durée (≤ 2 ans) |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coûts initiaux élevés d’investissement et de maintenance | -0.8% | Mondial | À court terme (≤ 2 ans) |
| Préoccupations concernant la confidentialité des données, la cybersécurité et la conformité réglementaire | -0.6% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Défis d’intégration avec les infrastructures de santé existantes | -0.5% | Mondial | Courte durée (≤ 2 ans) |
| Formation limitée du personnel et acceptation des patients | -0.4% | Marchés émergents, mondiaux | Moyen terme (2–4 ans) |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Quels pays étendent le marché des robots de surveillance et d’assistance des patients jusqu’en 2036 ?
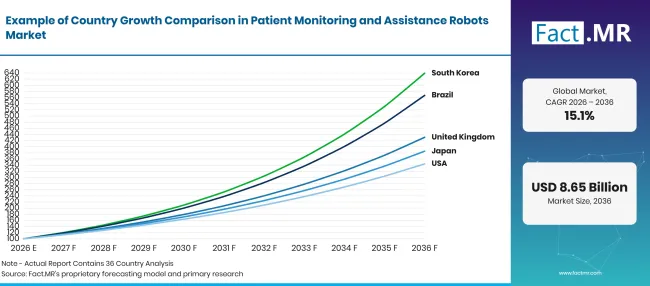
Factmr Patient Monitoring And Assistance Robots Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 11.0% |
| Brésil | 19.0% |
| USA | 13.2% |
| Royaume-Uni | 15.7% |
| Japon | 14.4% |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
11.0% CAGR, soutenue par la numérisation des soins de santé et le développement de flux de travail de soins connectés.
L’environnement technologique de santé en Allemagne est façonné par des initiatives visant à intégrer l’innovation numérique dans les services de santé et d’infirmerie de routine. Le 11février 2026, le Ministère fédéral de la Santé a présenté une stratégie de numérisation mise à jour axée sur l’intégration des innovations numériques dans la prestation des soins et sur une plus grande utilisation des données de santé [5]. Ces priorités concernent la surveillance connectée et les systèmes de santé soutenus par l’IA, bien que l’annonce n’établisse pas de taux d’adoption spécifique pour les robots d’assistance aux patients.
Qu’est-ce qui motive l’adoption au Brésil ?
19.0% CAGR, porté par des investissements du secteur public dans la surveillance connectée et l’infrastructure hospitalière intelligente.
Le secteur de la santé brésilien se concentre de plus en plus sur l’amélioration des soins aux patients grâce à la transformation numérique, à la modernisation hospitalière et aux services cliniques technologiques. Les prestataires de soins explorent des solutions pour améliorer l’observation des patients, soutenir la coordination des soins et réduire la pression sur le personnel médical. Ces priorités créent des opportunités potentielles pour la surveillance et les robots d’assistance des patients dans les hôpitaux, centres de rééducation et établissements de soins pour personnes âgées.
Qu’est-ce qui soutient l’adoption aux États-Unis ?
13.2% CAGR, soutenue par les progrès réglementaires dans la robotique de santé et les technologies médicales connectées.
Les États-Unis disposent d’un cadre réglementaire établi pour les dispositifs médicaux et d’un écosystème en développement pour l’automatisation des soins de santé. En septembre 2026, la FDA américaine a rapporté que plus de 1,600 dispositifs médicaux compatibles avec l’IA avaient été autorisés pour la commercialisation [6]. Cet indicateur réglementaire plus large soutient le contexte de l’adoption de l’IA dans le secteur de la santé, mais cela ne signifie pas que tous ces appareils sont des robots ou qu’ils appartiennent à ce marché. La croissance du marché dépendra de la performance clinique, du coût et des applications prévues des systèmes individuels.
Comment le Royaume-Uni développe-t-il l’adoption ?
15.7% CAGR, façonné par la réhabilitation numérique et prévoit d’étendre les soins de santé assistés par robot.
Le Royaume-Uni poursuit une utilisation accrue des technologies numériques et de la robotique dans les services de santé. Dans une réponse écrite parlementaire du 5mars 2026, le gouvernement a déclaré que son plan de santé 10ans s’engage à étendre la chirurgie assistée par robot au cours de la décennie à venir, avec des registres nationaux prévus à partir de 2029 [7]. Bien que la robotique chirurgicale ne soit pas dans la définition centrale des robots de surveillance et d’assistance des patients, la politique illustre l’attention du secteur public portée à la robotique dans le secteur de la santé.
Qu’est-ce qui soutient l’adoption par le Japon ?
14.4% CAGR, portée par l’attention gouvernementale portée aux technologies de soins et le développement de systèmes d’assistance pour les personnes âgées.
Le vieillissement de la population japonaise et l’écosystème établi des technologies de soins créent un cadre pertinent pour l’assistance, la surveillance et la rééducation des patients. Le livre blanc 2026 du ministère de la Santé, du Travail et du Bien-être social inclut des preuves sur l’utilisation de robots de soins et leurs effets sur la qualité des soins et la charge de travail du personnel [8]. De plus, une étude clinique enregistrée au Japon en janvier 2026 étudie la faisabilité et l’acceptabilité d’un robot compagnon compatible avec un modèle de grande langue pour les personnes âgées vivant seules [9].
Qui dirige le marché des robots de surveillance et d’assistance des patients ?
Diligent Robotics et Relay Robotics développent des plateformes robotiques mobiles pour les environnements de santé, où la facilité de navigation, l’adéquation des flux de travail et la fiabilité de l’exploitation influencent les décisions des acheteurs. Aeolus Robotics travaille également sur des robots de service et d’assistance adaptés aux environnements de soins, tandis que F&P Robotics se concentre sur des systèmes robotiques collaboratifs et d’assistance conçus autour d’une interaction étroite avec les utilisateurs.
SoftBank Robotics apporte une expérience plus large en robots de service qui peut soutenir certaines applications de santé et d’assistance. La concurrence sur ce marché dépend de la tâche de soins spécifique, des capacités des capteurs, de l’intégration logicielle, de la sécurité et de la compatibilité avec les flux de travail hospitaliers ou de rééducation, plutôt que d’un seul design robotique. Les fournisseurs qui fournissent un support technique fiable et un positionnement clair des cas d’usage sont mieux placés pour servir les prestataires de soins.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent Diligent Robotics, Inc. ; Aeolus Robotics, Inc. ; SoftBank Robotics ; F&P Robotics AG; Relay Robotics, Inc.
- Diligent Robotics, Inc.
- Aeolus Robotics, Inc.
- SoftBank Robotics
- F &P Robotics AG
- Relay Robotics, Inc.
Bibliographie
- [1] Ministério da Saúde. (septembre 32026 ). Ministério da Santé apresenta Central de Comando das UTIs Inteligentes do SUS. https://www.gov.br/saude/pt-br/assuntos/noticias-ms/2026/setembro/ministerio-da-saude-apresenta-central-de-comando-das-utis-inteligentes-do-sus
- [2] Food and Drug Administration des États-Unis. (août 192026 ). La FDA autorise un appareil robotique de prélèvement sanguin robotique inédit. https://www.fda.gov/news-events/press-announcements/fda-authorizes-first-its-kind-robotic-blood-draw-device
- [3] Parlement britannique. (juin 222026 ). Physiothérapie : Intelligence artificielle (UIN HL794). https://questions-statements.parliament.uk/written-questions/detail/2026-06-09/hl794
- [4] Food and Drug Administration des États-Unis. (s.d.). FDA READI-Home Innovation Challenge : Réduire les réadmissions grâce à l’innovation des dispositifs pour la maison. Consulté le 19octobre 2026, depuis https://www.fda.gov/medical-devices/home-health-care-hub/fda-readi-home-innovation-challenge-reducing-readmissions-through-device-innovation-home
- [5] Bundesministerium für Gesundheit. (février 112026 ). Digitale Innovationen noch stärker in den Versorgungsalltag integrieren [Intégrer plus fortement les innovations numériques dans les soins de santé quotidiens]. https://www.bundesgesundheitsministerium.de/presse/pressemitteilungen/weiterentwicklung-digitalisierungsstrategie-pm-11-02-26
- [6] Food and Drug Administration des États-Unis. (s.d.). Dispositifs médicaux habilités par intelligence artificielle. Consulté le 19octobre 2026, depuis https://www.fda.gov/medical-devices/digital-health-center-excellence/artificial-intelligence-enabled-medical-devices
- [7] Parlement britannique. (2026, mars 5). Chirurgie : Robotique (UIN HL14869). https://questions-statements.parliament.uk/written-questions/detail/2026-02-25/hl14869
- [8] Ministère de la Santé, du Travail et du Bien-être. (2026). [Livre blanc 2026 sur la santé, le travail et le bien-être : chiffres et données sous-jacentes]. https://www.mhlw.go.jp/stf/wp/hakusyo/kousei/26/backdata/index.html
- [9] Ministère de la Santé, du Travail et du Bien-être. (juillet 232026 ). Étude de faisabilité et d’acceptabilité d’un robot compagnon à grande échelle pour personnes âgées vivant seules (UMIN000060410). Portail d’information sur la recherche clinique. https://rctportal.mhlw.go.jp/s/detail/um?trial_id=UMIN000060410
Ce rapport répond
- Le rapport examine le marché des robots de surveillance et d’assistance des patients à travers les types de produits, applications, technologies et catégories d’utilisateurs finaux.
- L’analyse par segment compare les robots mobiles et stationnaires, les applications de rééducation et de soins, ainsi que les technologies utilisées pour soutenir la surveillance et l’assistance.
- L’analyse par pays aborde l’Allemagne, le Brésil, les États-Unis, le Royaume-Uni et le Japon en utilisant des indicateurs officiels de technologie et politique de santé.
- L’aperçu concurrentiel évalue les entreprises de technologies médicales, sous réserve de la confirmation de leur pertinence pour le marché défini.
- Les moteurs, opportunités et contraintes sont évalués quant à leur influence potentielle sur le développement du marché jusqu’en 2036.
Que couvre le marché des robots de surveillance et d’assistance des patients ?
Le marché des robots de surveillance et d’assistance des patients couvre les systèmes robotiques conçus pour soutenir l’observation des patients, des activités de soins sélectionnées, la rééducation et l’assistance dans les environnements de soins ou de soins de santé. Le marché peut inclure des plateformes mobiles, des systèmes robotiques stationnaires et des technologies utilisant des capteurs, de l’IA et de la connectivité pour soutenir leurs fonctions prévues.
La demande dépend de la tâche clinique, des besoins des patients, de l’infrastructure des établissements, des normes de sécurité, de la facilité d’utilisation et de l’intégration avec les systèmes de santé existants. Le champ d’application doit distinguer la robotique d’assistance et de rééducation des patients des moniteurs conventionnels, de l’automatisation hospitalière polyvalente et des robots chirurgicaux, sauf si ces produits sont explicitement inclus dans la définition du marché.
Qu’est-ce qui est inclus dans le périmètre ?
Le marché comprend des robots mobiles et stationnaires utilisés pour les applications définies de surveillance et d’assistance des patients. Les technologies pertinentes incluent les capteurs, l’IA et l’apprentissage automatique, la connectivité IoT et d’autres technologies habilitantes intégrées dans des systèmes robotiques éligibles.
Les applications incluent les centres de réhabilitation, les hôpitaux, les soins à domicile et les établissements de soins aux personnes âgées. Les utilisateurs finaux incluent les prestataires de soins, les patients et les aidants, selon l’usage prévu et les besoins opérationnels du système.
Qu’est-ce qui est exclu de la portée ?
L’analyse exclut les équipements conventionnels de surveillance des patients vendus indépendamment d’un système robotique qualifié, sauf indication explicite dans la définition du marché. Les robots industriels généraux, l’automatisation des entrepôts et les robots de services non liés à la santé sont hors de la portée du champ d’application.
Les robots chirurgicaux doivent également être exclus sauf si la définition approuvée les inclut explicitement. Les services hospitaliers généraux, les coûts de personnel clinique et les équipements médicaux non liés ne font pas partie de l’évaluation du marché. Les abonnements logiciels et les revenus de services ne doivent être inclus que lorsque la méthodologie de taille du marché les prend spécifiquement en compte.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur des estimations de marché, des informations sur les entreprises, des publications statistiques publiques, des informations réglementaires et des preuves sectorielles pour évaluer les évolutions et les prévisions du marché.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
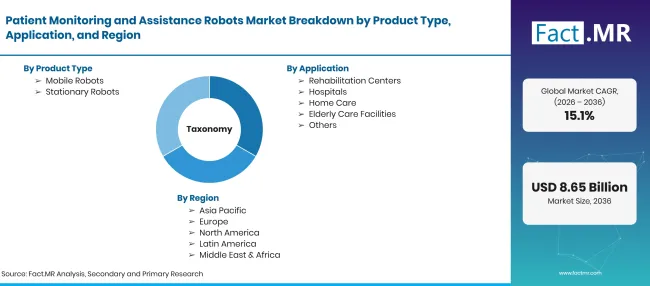
Factmr Patient Monitoring And Assistance Robots Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards : valorisation 2026, prévisions 2036 et CAGR |
| Définition du marché | Robots de surveillance et d’assistance des patients utilisés pour soutenir l’observation, la mobilité, la rééducation et certaines tâches de soins ou de soins |
| Type de produit | Robots mobiles ; Robots stationnaires |
| Application | Centres de rééducation ; Hôpitaux ; Soins à domicile ; Établissements de soins aux personnes âgées ; Autres |
| Technologie | Capteurs ; IA et apprentissage automatique ; IoT ; Autres |
| Utilisateur final | Prestataires de soins de santé ; Patients ; Aidants ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | Diligent Robotics, Inc. ; SoftBank Robotics ; Aeolus Robotics, Inc. ; F&P Robotics AG; Relay Robotics, Inc. |
| Période de prévision | 2026 à 2036 |
| Approche | Segmentation du marché et analyse basée sur des scénarios soutenus par des indicateurs officiels de technologie de santé, réglementaires et au niveau national |
Source : analyse Fact.MR. Mis à jour le 21 octobre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Robots mobiles
- Robots stationnaires
-
Par application
- Centres de réhabilitation
- Hôpitaux
- Soins à domicile
- Établissements de soins pour personnes âgées
- Autres
-
Par technologie
- Capteurs
- IA et apprentissage automatique
- Internet des objets (IoT)
- Autres
-
Par utilisateur final
- Prestataires de soins de santé
- Patients
- Aidants
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des robots de surveillance et d’assistance des patients en 2026 ?
Quelle est la CAGR du marché des robots de surveillance et d’assistance des patients de 2026 à 2036 ?
Quel type de produit domine le marché des robots de surveillance et d’assistance des patients ?
Quel segment d’application est en tête du marché des robots de surveillance et d’assistance des patients ?
Quel segment technologique est en tête du marché des robots de surveillance et d’assistance des patients ?
Quel segment d’utilisateurs finaux est en tête du marché des robots de surveillance et d’assistance des patients ?
Quel pays connaîtra le plus de croissance sur le marché des robots de surveillance et d’assistance des patients ?
Quelles sont les principales entreprises sur le marché des robots de surveillance et d’assistance des patients ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF