- Market Value (2025): USD 28.6 Bn
- Estimated Value (2026): USD 30.2 Bn
- Forecast Value (2036): USD 52.6 Bn
- CAGR (2026-2036): 5.7%
Quelle est la valeur prévue du marché de l’emballage réfrigéré d’ici 2036 ?
USD 30.2 milliards en 2026 à USD 52.6 milliards d’ici 2036 à 5.7% CAGR.
- Le marché de l’emballage réfrigorifique a atteint USD 28.6 milliards en 2025.
- Les ventes devraient passer de USD 30.2 milliards en 2026 à USD 52.6 milliards d’ici 2036, à mesure que davantage de produits nécessitent des emballages protecteurs lors de la distribution réfrigérée.
- Le CAGR 5.7% prévu de 2026 à 2036 reflète la demande des transformateurs alimentaires, des entrepôts frigorifiques commerciaux et des fabricants de médicaments sensibles à la température.
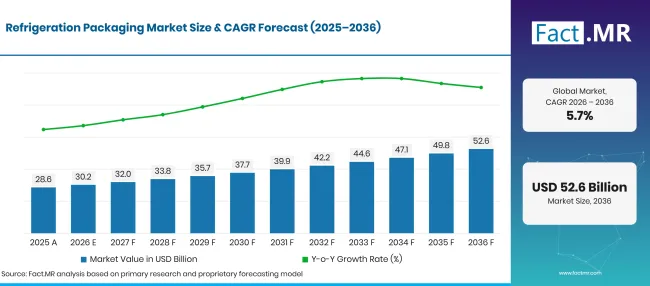
Refrigeration Packaging Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 28.6 |
| 2026 | Estimation | 30.2 |
| 2036 | Prévisions | 52.6 |
| CAGR 2026 à 2036 | Période de prévision | 5.7% |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché de l’emballage réfrigéré ?
USD 22.4 milliards de dollars supplémentaires en valeur marchande d’ici 2036, les plastiques et les formats rigides représentant des parts majeures en 2026.
- Moteurs de la demande sur le marché
- Les transformateurs alimentaires ont besoin de packs qui tolèrent la condensation et la manipulation répétée dans la distribution réfrigérée. Sealed Air a décrit le rôle de l’emballage sous vide CRYOVAC dans la transformation de la viande et le service alimentaire en janvier 2026 [1].
- Les concepteurs d’emballages sont désormais confrontés à des exigences de recyclage plus strictes en plus d’obligations liées au contact alimentaire.
- Les opérateurs de stockage frigorifique ont besoin de dimensions d’emballage cohérentes pour l’empilage et la manipulation en entrepôt.
- Les exportateurs alimentaires choisissent des emballages qui survivent aux longs voyages et aux transferts fréquents. Le Brésil a enregistré 3,090.3 mille tonnes d’exportations de bœuf en 2025 selon les données commerciales officielles [4].
- Les spécifications d’emballage pour aliments frais répondent également aux pertes le long de la chaîne. Eurostat a rapporté 57.9 millions de tonnes de déchets alimentaires dans l’UE en 2024 dans un communiqué de septembre 2026 [5].
- Segments clés analysés
- Par type de matériau : Le plastique devrait représenter 38.4% en 2026, car la résistance à l’humidité et la scellabilité conviennent aux applications alimentaires réfrigérées.
- Par type d’emballage : L’emballage rigide devrait représenter 58.3% en 2026, alors que les contenants de transport et les plateaux de protection seront soumis à une manipulation répétée.
- Par application : On estime que le secteur alimentaire et boissons générera 54.2% en 2026 grâce à la distribution de viande, de produits laitiers et d’aliments préparés au réfrigérateur.
- Par utilisateur final : Commercial devrait représenter 47.6% en 2026, alors que les détaillants et distributeurs de services alimentaires achèteront des produits en paquets standardisés.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « La demande en emballage réfrigorifique dépend de la performance d’un emballage lors du remplissage, du stockage frigorifique, du transport et de la manipulation au détail. Les transformateurs et distributeurs alimentaires ont besoin de matériaux qui maintiennent l’intégrité du joint tout en s’adaptant aux équipements et agencements existants. »
- Implications stratégiques
- Les transformateurs alimentaires peuvent tester l’intégrité des joints après plusieurs cycles de chambre froide et de chargement avant d’introduire un nouveau matériau dans la production régulière.
- Les convertisseurs d’emballage bénéficient de la comparaison des taux de dégâts de transport et de la compatibilité des lignes lorsqu’ils proposent des paquets réfrigérés plus légers à des clients existants.
- Les distributeurs doivent aligner les dimensions rigides des emballages avec les agencements de stockage et les exigences des palettes afin d’éviter le gaspillage d’espace.
- Les groupes de détail peuvent demander des directives claires sur l’élimination et des preuves d’emballage à mesure que de nouvelles exigences européennes s’appliquent aux matériaux en contact avec les aliments.
L’Allemagne devrait enregistrer un 6.6% CAGR jusqu’en 2036, alors que les producteurs d’emballages s’adaptent aux règles européennes sur les matériaux. Le Brésil suit en 6.0% avec une chaîne d’approvisionnement établie pour l’exportation de viande. Les États-Unis sont estimés à 5.4% où les flux d’entrepôts réfrigérés soutiennent des achats répétés. Le Royaume-Uni est prévu à 4.8%, tandis que le Japon est projeté à 4.3% , les entreprises maintiennent des spécifications de manutention exigeantes.
Comment le marché de l’emballage réfrigorifique se répartit-il par segment ?
Le plastique maintient 38.4%; Emballage rigide 58.3%; Alimentation & boissons 54.2%; 47.6% commerciale en 2026.
Quel type de matériau domine ?
Le plastique devrait représenter 38.4% de la valeur de 2026.
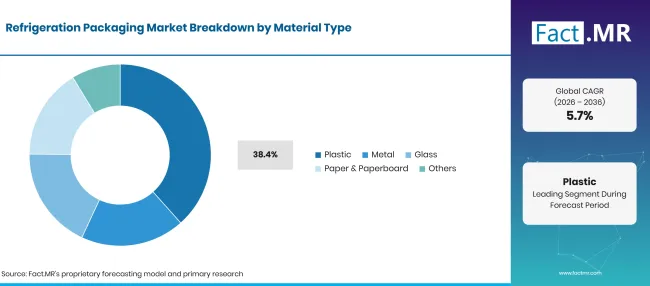
Refrigeration Packaging Market Breakdown Material Type | Source: Fact.MR
| Type de matériau | Partager (2026) |
|---|---|
| Plastique (segment principal) | 38.4% |
| D’autres segments combinés | 61.6% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Les emballages plastiques conviennent aux produits réfrigérés et surgelés car ils peuvent être scellés contre l’humidité et façonnés en formats compatibles avec des lignes de remplissage automatisées. Les contenants métalliques restent utiles pour certains formats de produits où la résistance et la longue durée de vie ont un poids lourd. Le verre joue un rôle dans certaines applications alimentaires et pharmaceutiques où sa surface inerte est utile. Le papier et le carton offrent une protection extérieure et des surfaces d’exposition, y compris des étuis ondulés entourant des emballages primaires scellés. Le choix des matériaux dépend du produit et de l’itinéraire de transport complet. Eurostat a rapporté que 42.4% des déchets d’emballage plastique générés dans l’UE en 2024 étaient recyclés [6].
Qu’est-ce qui motive le segment des types d’emballage ?
Rigid Packaging est projeté pour représenter 58.3% de valeur 2026.
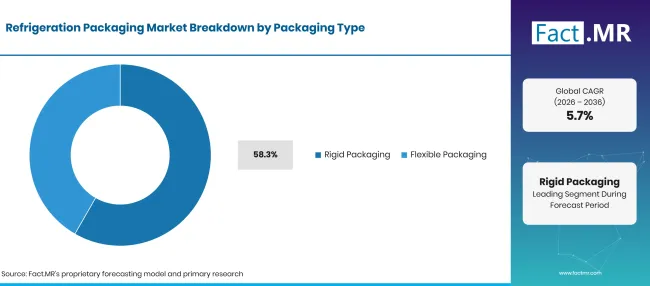
Refrigeration Packaging Market Breakdown Packaging Type | Source: Fact.MR
| Type d’emballage | Partager (2026) |
|---|---|
| Emballage rigide (segment de tête) | 58.3% |
| D’autres segments combinés | 41.7% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Les plateaux et contenants rigides protègent les aliments contre l’écrasement lors de l’empilement et des transferts fréquents. Ils offrent également aux opérateurs de la restauration des unités familières pour déplacer les marchandises entre les refroidisseurs et les zones de préparation. Les films flexibles consomment moins d’espace de stockage avant le remplissage et conviennent à être scellés sous vide autour de coupes irrégulières de viande. Les pochettes flexibles permettent également des portions plus petites et un emballage plus simple lorsque les spécifications du produit le permettent. Les décisions commencent souvent par la ligne d’emballage et les forces rencontrées lors du transport.
Comment Application façonne-t-elle la demande ?
On s’attend à ce que le secteur alimentaire et boissons représente 54.2% en 2026.
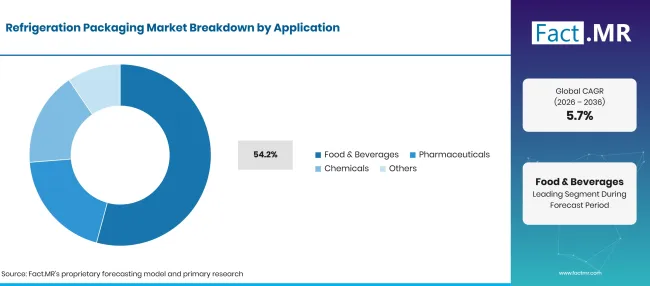
Refrigeration Packaging Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Alimentation & boissons (Segment principal) | 54.2% |
| D’autres segments combinés | 45.8% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Les emballages alimentaires passent par plusieurs étapes de réfrigération avant la vente. La viande fraîche nécessite des joints qui protègent contre les fuites, tandis que les aliments préparés surgelés nécessitent des contenants tolérant la manipulation à basse température. Les emballages pharmaceutiques diffèrent car la plage de température peut être étroite et la performance documentée peut faire partie des spécifications d’expédition. Les utilisateurs de produits chimiques accordent plus d’importance à la compatibilité entre le matériau et la substance contenue.
Quel groupe d’utilisateurs finaux représente la plus grande part ?
Le commercial devrait 47.6% en 2026.
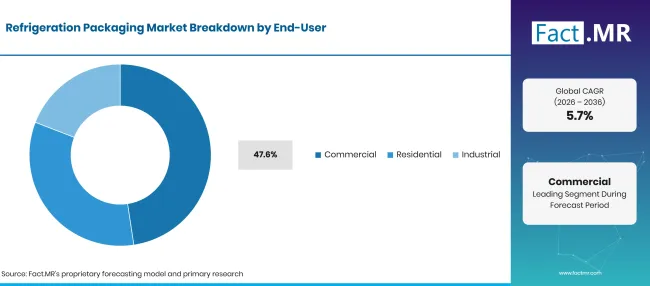
Refrigeration Packaging Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Commercial (segment principal) | 47.6% |
| D’autres segments combinés | 52.4% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Les clients commerciaux incluent les détaillants alimentaires et les distributeurs de services alimentaires qui ont besoin de tailles de paquets prévisibles et d’identification facile lors de la réception. Leurs achats mettent souvent l’accent sur une disponibilité fiable car les défaillances d’emballage peuvent interrompre les livraisons quotidiennes. L’usage résidentiel inclut des emballages isolés plus petits et des produits réfrigérés destinés aux consommateurs. Les clients industriels peuvent spécifier des contenants protecteurs plus grands ou des systèmes à usage répété pour les transferts de production. Ces segments imposent des exigences différentes en matière de réutilisation et de résistance à l’emballage. Pour les expéditions commerciales, un choix d’emballage doit prendre en compte la façon dont les employés chargent une caisse et comment elle est affichée lorsqu’elle atteint le point de vente.
Qu’est-ce qui accélère l’adoption du marché de l’emballage réfrigéré, et qu’est-ce qui la freine ?
La distribution de nourriture réfrigérée et les performances des emballages scellés soutiennent les ventes, tandis que les dépenses matérielles et les règles de recyclage influencent les choix des produits.
Analyse de l’impact des pilotes
| PILOTE | CAGR RÉFÉRENCE / IMPACT | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Distribution de nourriture froide et commande répétée | 5.7% | Mondial | À court terme |
| Performance au contact alimentaire et fiabilité des joints | 5.7% | Amérique du Nord ; Europe | À court terme |
| Besoins en emballage des aliments surgelés et préparés | 5.7% | Mondial | Moyen terme |
| Manutention en stockage frigorifique et installation en entrepôt | 5.7% | Amérique du Nord ; Asie | Moyen terme |
| Répartition des médicaments sensibles à la température | 5.7% | Mondial | À long terme |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNIT | CAGR RÉFÉRENCE / IMPACT | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Emballages alimentaires réfrigérés recyclables | 5.7% | Europe | Moyen terme |
| Conceptions de plateaux rigides plus légers | 5.7% | Mondial | Moyen terme |
| Conteneurs commerciaux retournables | 5.7% | Amérique du Nord ; Europe | À long terme |
| Films flexibles pour le contrôle des portions | 5.7% | Mondial | Moyen terme |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | CAGR RÉFÉRENCE / IMPACT | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coût des matériaux d’emballage de qualité performance | 5.7% | Mondial | À court terme |
| Qualification de nouvelles structures de contact alimentaire | 5.7% | Europe ; Amérique du Nord | Moyen terme |
| Dégâts de transport dus à une mauvaise sélection de sac | 5.7% | Mondial | À court terme |
| Recyclage difficile des packs à matériaux mixtes | 5.7% | Europe | À long terme |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Quels pays développent le marché de l’emballage réfrigéré jusqu’en 2036 ?
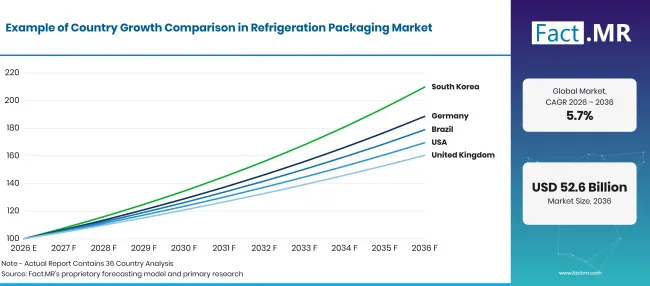
Refrigeration Packaging Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 6.6% |
| Brésil | 6.0% |
| États-Unis | 5.4% |
| Royaume-Uni | 4.8% |
| Japon | 4.3% |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Qu’est-ce qui soutient la demande allemande d’emballage réfrigéré ?
6.6% CAGR, façonné par les règles européennes d’emballage et la distribution des aliments réfrigérés.
Les convertisseurs d’emballage allemands devraient adapter les formats des aliments réfrigérés au nouveau cadre d’emballage de l’UE. La Commission européenne a annoncé en août 2026 que le Règlement (UE) 2025/40 était entré en application [2]. Ce changement fait du choix des matériaux une considération pratique pour les producteurs d’aliments réfrigérés qui ont besoin de scellés fiables et d’instructions claires pour la récupération. Les plateaux rigides et les caisses extérieures doivent également respecter les exigences de manutention en entrepôt et de livraison au supermarché.
Qu’est-ce qui soutient la demande d’emballage réfrigéré au Brésil ?
6.0% CAGR, lié à l’emballage à l’exportation et à la logistique de la viande réfrigérée.
La chaîne d’exportation réfrigérée du Brésil crée des commandes récurrentes pour des emballages alimentaires scellés qui résistent à de longs trajets de transport. Le ministère de l’Agriculture et de l’Élevage a rapporté en mai 2026 que les exportations agroalimentaires avaient atteint USD 169.2 milliards en 2025 [8]. Les transformateurs de viande dépendent d’un emballage primaire adapté lors du transport frigorifique, tandis que les sociétés de distribution ont besoin de boîtiers extérieurs qui gardent leur forme pendant le chargement.
Qu’est-ce qui soutient la demande américaine d’emballage réfrigéré ?
5.4% CAGR, soutenu par de grands flux de produits réfrigérés.
Aux États-Unis, les réseaux d’entrepôts réfrigérés transportent la viande emballée et d’autres aliments réfrigérés via le stockage commercial et la distribution au détail. Le Département de l’Agriculture des États-Unis a publié son résumé annuel du stockage frigorifique en février 2026 [3]. Le rapport suit les stocks de marchandises dans les installations réfrigérées, offrant aux fabricants d’emballages une vue d’ensemble des catégories de produits nécessitant une manipulation scellée ou protectrice.
Qu’est-ce qui soutient la demande britannique d’emballage réfrigéré ?
4.8% CAGR, influencé par la production d’aliments refroidis et la manipulation au détail.
Le Royaume-Uni dispose d’une base importante dans la transformation alimentaire qui repose sur des emballages scellés pour la distribution réfrigérée. L’Office for National Statistics a rapporté en juillet 2026 que les ventes de coupes de bœuf et de veau fraîches ou réfrigérées avaient atteint 7.3 milliards de livres sterling en 2025 [7]. Ces produits nécessitent des emballages protecteurs adaptés aux chaînes de remplissage et à la livraison via les chaînes d’approvisionnement alimentaires.
Qu’est-ce qui soutient la demande japonaise d’emballage réfrigéré ?
4.3% CAGR, façonné par des sacs compacts et des standards de présentation exigeants.
Les exportateurs alimentaires japonais ont besoin de packs protecteurs qui préservent la présentation des produits lors des livraisons à l’international. Le ministère de l’Agriculture, des Forêts et des Pêches a rapporté en février 2026 que les exportations alimentaires et agricoles avaient atteint 1.7005 trillion de yens en 2025 [9]. Les commandes d’exportation créent un besoin pratique d’emballages frais et congelés adaptés lorsque les produits nécessitent un transport à température contrôlée.
Qui dirige le marché de l’emballage réfrigéré ?
Les entreprises d’emballage sont en concurrence en desservant différentes parties de la chaîne de produits réfrigérés. Sealed Air propose des emballages alimentaires CRYOVAC pour les protéines et les besoins liés à la transformation alimentaire.
Amcor fournit des produits d’emballage rigide et flexible, tandis que Mondi et Smurfit Westrock proposent des options d’emballage en papier adaptées à la protection et à la distribution extérieures. International Paper fournit des emballages ondulés et apparentés. Huhtamaki propose des produits d’emballage alimentaire. Ces portefeuilles recoupent les emballages réfrigérés à des degrés différents, la position concurrentielle dépend donc des spécifications des produits et du client cible.
Quelles entreprises sont les principaux fournisseurs ?
Les entreprises clés incluent Amcor plc ; Sealed Air Corporation; Mondi plc ; Smurfit Westrock plc ; International Paper Company ; Huhtamaki Oyj.
- Amcor plc
- Sealed Air Corporation
- Mondi plc
- Smurfit Westrock plc
- International Paper Company
- Huhtamaki Oyj
Bibliographie
- [1] Sealed Air Corporation. (2026, janvier 7). L’emballage alimentaire de marque CRYOVAC® marque 85 années d’innovation, de performance et de service client
- [2] Commission européenne. (août 112026). De nouvelles règles européennes sur l’emballage entrent en vigueur.
- [3] Département de l’Agriculture des États-Unis, Service national des statistiques agricoles. (février 272026). Résumé annuel du stockage frigorifique
- [4] Ministère du Développement, de l’Industrie, du Commerce et des Services. (octobre 62026). Résultats du Comércio Exterior Brasileiro - Dados Consolidados
- [5] Eurostat. (2026, septembre 29). Gaspillage alimentaire dans l’UE : 129 kg par personne en 2024
- [6] Eurostat. (2026, octobre 22). Déchets d’emballage plastique dans l’UE : 35.9 kg par personne
- [7] Bureau national des statistiques. (2026, juillet 24). Ventes des fabricants britanniques par produit : 2025
- [8] Ministério da Agricultura e Pecuária. (2026, mai 27). Agronegócio brasileiro fecha 2025 com recorde em exportações de US$ 169 bilhões e superávit de US$ 149,07 bilhões
- [9] Ministère de l’Agriculture, des Forêts et des Pêches. (2026, février 3) . [Résultats des exportations agricoles, forestières et alimentaires en 2025]
Ce rapport répond
- Comment les chaînes d’approvisionnement en aliments réfrigérés et surgelés choisissent les emballages primaires et extérieurs résistants à l’humidité.
- Pourquoi les packages rigides représentent une part de valeur plus importante que les formats flexibles en 2026.
- Comment les besoins de distribution commerciale diffèrent des besoins d’emballage domestiques et industriels.
- Quels taux de croissance dans les pays et les conditions nationales de l’industrie façonnent les perspectives de 2026 à 2036 ?
- Comment les règles relatives aux matériaux influencent les choix disponibles pour les convertisseurs d’emballage desservant les produits réfrigérés.
Que couvre le marché de l’emballage réfrigéré ?
Le marché couvre les emballages utilisés pour protéger les produits nécessitant une manipulation contrôlée à basse température. Ses limites incluent les emballages primaires en contact avec les aliments et les emballages secondaires protecteurs utilisés en stockage frigorifique ou transport. L’analyse prend en compte la valeur de l’emballage, en excluant le coût des machines de réfrigération et des services de transport.
Qu’est-ce qui est inclus dans le périmètre ?
Les films plastiques et les plateaux utilisés dans les aliments réfrigérés sont couverts à côté de contenants en verre et métal utilisés pour des applications appropriées. Des boîtiers extérieurs en papier, des protections isolées lorsque cela concerne les emballages réfrigérés, ainsi que des formats de distribution commerciale font également partie du champ d’application.
Qu’est-ce qui est exclu de la portée ?
Les revenus d’équipement de réfrigération et d’exploitation des entrepôts sont exclus des ventes d’emballage. Les conteneurs ménagers généraux sans utilisation définie de produit réfrigéré sont exclus. Les gaz réfrigérants et l’isolation installés de façon permanente sur les bâtiments ou véhicules sont considérés comme des intrants d’équipement plutôt que comme des emballages expédiés.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
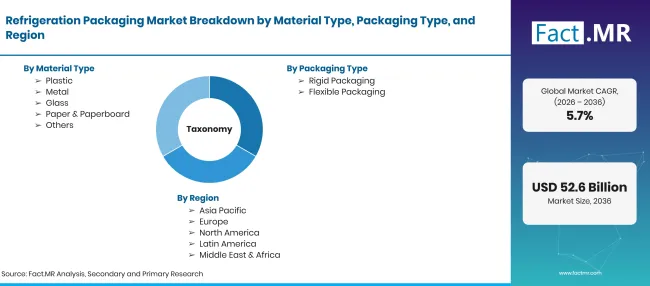
Factmr Refrigeration Packaging Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
| Unités quantitatives | USD milliards |
| Définition du marché | Emballages utilisés pour protéger les produits manipulés dans des conditions réfrigérées ou congelées, y compris les emballages primaires à contact alimentaire et les emballages secondaires protecteurs utilisés lors du stockage à froid et du transport. |
| Type de matériau | Plastique ; Métal ; Verre ; Papier et carton ; Autres |
| Type d’emballage | Emballage rigide ; Emballage flexible ; Autres |
| Application | Alimentation & boissons ; Pharmaceutique ; Produits chimiques |
| Utilisateur final | Commercial ; Résidentiel ; Industriel |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis; Royaume-Uni; Japon |
| Entreprises profilées | Amcor plc ; Sealed Air Corporation; Mondi plc ; Smurfit Westrock plc ; International Paper Company ; Huhtamaki Oyj |
| Période de prévision | 2026 à 2036 |
| Approche | La taille et la segmentation du marché en fonction des besoins en distribution réfrigérée, des performances des matériaux d’emballage, de la gestion du stockage frigorifique, de la demande d’applications, de la croissance du pays, de l’activité des fournisseurs et des réglementations sur l’emballage. |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Comment le marché est-il segmenté ?
-
Par type de matériau
- Plastique
- Métal
- Verre
- Papier et carton
- Autres
-
Par type d’emballage
- Emballage rigide
- Emballage flexible
- Autres
-
Par application
- Alimentation & boissons
- Pharmaceutique
- Produits chimiques
-
Par utilisateur final
- Commercial
- Résidentiel
- Industriel
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché de l’emballage réfrigéré en 2026 ?
Quelle est la CAGR du marché de l’emballage réfrigorifique de 2026 à 2036 ?
Quel type de matériau domine le marché de l’emballage réfrigorifique ?
Quel type d’emballage est en tête du marché de l’emballage réfrigéré ?
Quelles sont les principales entreprises du marché de l’emballage réfrigéré ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF