- Market Value (2025): USD 31.4 Bn
- Estimated Value (2026): USD 33.2 Bn
- Forecast Value (2036): USD 58.1 Bn
- CAGR (2026-2036): 5.8%
Quelle est la valeur prévue du marché des plaquettes de silicium d’ici 2036 ?
USD 33.2 milliards en 2026 pour USD 58.2 milliards d’ici 2036 à 5.8% CAGR.
- Selon Fact.MR analyse, le marché des wafers de silicium a atteint USD 31.4 milliards en 2025.
- Le marché devrait passer de USD 33.2 milliards en 2026 à USD 58.1 milliards d’ici 2036.
- Les ventes devraient croître 5.8% CAGR de 2026 à 2036, car la fabrication de mémoire et de logique utilise des substrats de silicium plus qualifiés.
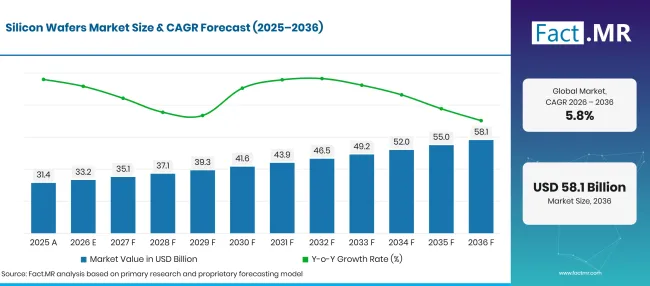
Factmr Silicon Wafers Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
| 2025 | Réel | 31.4 |
| 2026 | Estimation | 33.2 |
| 2036 | Prévisions | 58.1 |
| CAGR 2026 à 2036 | Période de prévision | 5.8% |
Source : analyse Fact.MR. Mis à jour le 14 octobre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des tranches de silicium ?
Une probabilité absolue de USD 25.0 milliards entre 2026 et 2036.
- Moteurs de la demande sur le marché
- Les usines logiques et mémoires ont besoin de plaquettes avec un contrôle strict de la platitude et des défauts de surface. SEMI a rapporté 12,973 millions de pouces carrés d’expéditions mondiales de plaquettes de silicium en 2025 [1], reflétant l’ampleur de l’achat de substrats semi-conducteurs.
- Les opérateurs de fonderie augmentent les besoins en matériaux pour des puces complexes. SEMI a mesuré 3573 million de pouces carrés d’expéditions mondiales de wafers au deuxième trimestre 2026 [2], car les dispositifs avancés de calcul et d’alimentation nécessitent des commandes prises en charge.
- Les fabricants de mémoire gèrent l’utilisation des wafers autour de nouvelles conceptions de mémoires à capacité et à large bande passante. La Semiconductor Industry Association a rapporté USD 791.7 milliards de ventes mondiales de semi-conducteurs pour 2025 [3], reflétant l’activité des puces dans de nombreuses catégories consommatrices de wafers.
- Segments clés analysés
- Par diamètres : 300mm représente 62.4% part en 2026 car les centrales mémoire et logique à haut volume font fonctionner des lignes de traitement de grand diamètre.
- Sous-produits : La mémoire représente 38.6% part en 2026, la qualité du substrat affectant le rendement des dispositifs lors de la fabrication DRAM et flash.
- Par applications : L’électronique grand public capte 35.8% part de part en 2026, les téléphones et ordinateurs restant des usages majeurs en aval des puces en silicium.
- Avis d’analyste à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les fournisseurs de plaquettes en silicium rivalisent sur la consistance des matériaux, la qualité de surface et leur capacité à répondre aux spécifications strictes des clients. Les fabricants de mémoire et de logique ont besoin de substrats fiables car même de petits défauts peuvent entraîner des étapes de fabrication coûteuses. »
- Implications stratégiques
- Les producteurs de wafers devraient concentrer le support technique sur la platitude documentée et la performance des défauts pour chaque processus client.
- Les fonderies devraient planifier la qualification à double source dès le départ, car les modifications de substrat nécessitent des tests techniques avant la production de routine.
- Les fabricants de mémoire devraient aligner les calendriers d’achat avec le chargement de la fabrication et l’utilisation des stocks au lieu de supposer que chaque augmentation des ventes de puces produit des commandes de wafer immédiates.
- Les entreprises d’équipements et de matériaux doivent respecter les dates de mise en service des usines des clients lors de la planification de la capacité et du personnel.
Le Brésil enregistre le plus haut CAGR pays à 6.4%, suivi du Japon à 6.0% et des États-Unis à 5.2%. L’Allemagne est prévue à 4.7%, tandis que le Royaume-Uni enregistre 4.3%. Chaque marché présente un mélange différent de conception de puces, de capacité de fabrication et de relations d’approvisionnement en matériaux.
Comment le marché des tranches de silicium se répartit-il par segment ?
300mm comptent pour 62.4%; Comptes mémoire pour 38.6%; Compte électronique grand public pour 35.8% en 2026.
Quel diamètre de plaquette détient la plus grande part ?
300mm devrait détenir 62.4% part en 2026.
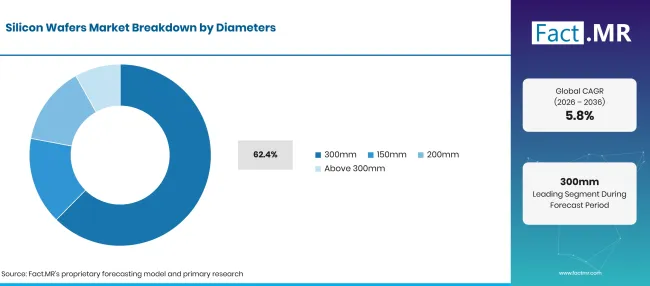
Factmr Silicon Wafers Market Breakdown Diameters | Source: Fact.MR
| Diamètres | Partager (2026) |
|---|---|
| 300mm (segment principal) | 62.4% |
| D’autres segments combinés | 37.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 14 octobre 2026
Les wafers plus grands conduisent les usines de puces à haut volume qui traitent davantage de dispositifs sur chaque substrat, bien que le chiffre final dépende de la taille de la puce et du rendement de fabrication. Le format 300mm est standard dans de nombreux procédés avancés de mémoire et de logique. Cependant, les fabricants de semi-conducteurs conservent également des lignes de 200mm pour les dispositifs analogiques et de puissance établis. Un format 150mm répond à certains procédés anciens et besoins spécialisés, tandis que la production de plus de300mm reste en dehors des pratiques commerciales courantes de fabrication. SEMI a lié la hausse des expéditions de 300mm en 2025 à une activité logique et mémoire avancée [7].
Qu’est-ce qui mène le segment Produits ?
La mémoire devrait représenter 38.6% part en 2026.
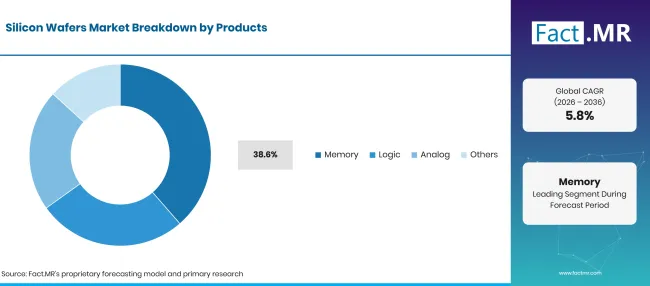
Factmr Silicon Wafers Market Breakdown Products | Source: Fact.MR
| Produits | Partager (2026) |
|---|---|
| Mémoire (segment principal) | 38.6% |
| D’autres segments combinés | 61.4%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 14 octobre 2026
La production de mémoire combine un débit élevé de wafer avec des besoins de qualité précis. Un léger changement dans les propriétés du substrat peut affecter les rendements sur de nombreuses cellules mémoire individuelles. Les clients Logic ont leurs propres limites d’inspection exigeantes, en particulier dans les processeurs avancés. L’achat de wafers analogiques suit des cycles de vie plus longs des produits et utilise souvent des équipements matures. Le groupe de produits restant couvre les wafers en silicium entrant dans d’autres fonctions de puces où les caractéristiques électriques et les méthodes de traitement varient selon les usines.
Comment les applications influencent-elles les ventes sur le marché ?
L’électronique grand public devrait représenter 35.8% part de marché en 2026.
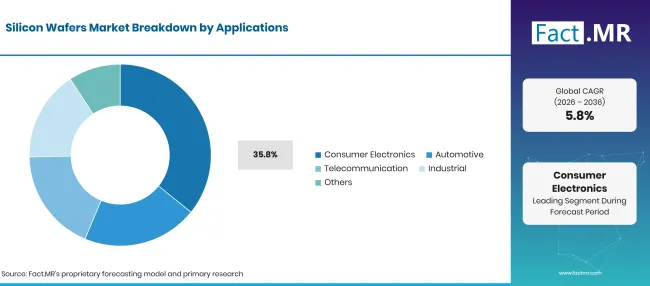
Factmr Silicon Wafers Market Breakdown Applications | Source: Fact.MR
| Produits | Partager (2026) |
|---|---|
| Mémoire (segment principal) | 38.8% |
| D’autres segments combinés | 61.2%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 14 octobre 2026
L’électronique grand public crée un volume de puce récurrent via téléphones, ordinateurs et appareils connectés. Les conceptions de puces automobiles accordent une plus grande importance à la durée de vie du produit et à l’historique des qualifications. Les applications de télécommunications ont besoin de processeurs et de circuits de support pour les équipements réseau. Les clients industriels conservent souvent les puces pendant de longues périodes et apprécient un approvisionnement stable en composants à nœuds matures. Les différences d’utilisation finale modifient les spécifications des plaquettes, mais le client direct reste le fabricant de la puce.
Qu’est-ce qui accélère l’adoption du marché des tranches de silicium, et qu’est-ce qui la freine ?
L’investissement dans la fabrication de semi-conducteurs soutient l’achat de wafers ; les cycles de qualification longs et l’utilisation en usine limitent les ventes.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Nouvelle production de mémoire et de logique | +1.0% | Asie de l’Est, Amérique du Nord | Moyen terme (2–4 ans) |
| Exigences de qualité du substrat | +0.9% | Mondial | À long terme (>= 4 ans) |
| Augmentation de capacité en usine | +0.7% | Amérique du Nord, Europe | À long terme (>= 4 ans) |
| Opérations stables à nœuds matures | +0.6% | Mondial | Moyen terme (2–4 ans) |
| Activité liée à l’IA sur puces | +0.5% | Asie de l’Est, Amérique du Nord | À court terme (<= 2 ans) |
Source : analyse Fact.MR. Mis à jour le 14 octobre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Contrats d’approvisionnement à long terme | +0.8% | Japon, États-Unis | Moyen terme (2–4 ans) |
| Produits premium à moindre défaut | +0.7% | Mondial | À long terme (>= 4 ans) |
| Qualification client supplémentaire | +0.5% | Europe, Asie | À long terme (>= 4 ans) |
| Alimentation stable en 200mm | +0.4% | Mondial | Moyen terme (2–4 ans) |
Source : analyse Fact.MR. Mis à jour le 14 octobre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Longs délais d’approbation clients | -0.8% | Mondial | À long terme (>= 4 ans) |
| Capital fixe et coût énergétique | -0.7% | Mondial | Moyen terme (2–4 ans) |
| Utilisation inégale de la fabrication | -0.6% | Mondial | À court terme (<= 2 ans) |
| Polysilicium et risques liés à la qualité des matériaux | -0.4% | Mondial | Moyen terme (2–4 ans) |
Source : analyse Fact.MR. Mis à jour le 14 octobre 2026
Quels pays étendent le marché des tranches de silicium jusqu’en 2036 ?
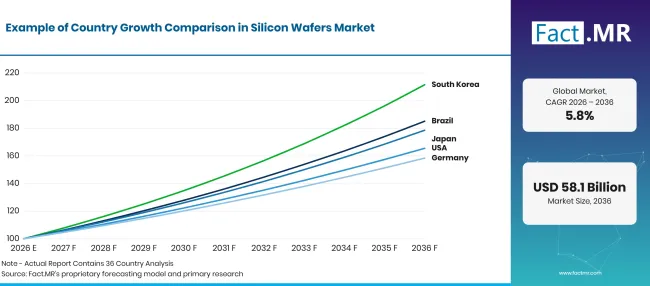
Factmr Silicon Wafers Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Brésil | 6.4% |
| Japon | 6.0% |
| USA | 5.2% |
| Allemagne | 4.7% |
| Royaume-Uni | 4.3% |
Source : analyse Fact.MR. Mis à jour le 14 octobre 2026
Qu’est-ce qui soutient la perspective brésilienne sur les plaquettes de silicium ?
6.4% CAGR jusqu’en 2036, façonné par le développement de l’écosystème des semi-conducteurs.
Brésil ' les programmes semi-conducteurs des États-Unis se concentrent sur la fabrication de puces nationale et la formation technique. En décembre 2025, le ministère de la Science, de la Technologie et de l’Innovation a déclaré267 millions de R$ investis dans des projets de détails stratégiques et de technologies de communication en 2025 [8]. Le même ministère a déclaré que les incitations PADIS pour l’activité semi-conductrice pouvaient aider les entreprises à préparer des installations de production.
Comment le Japon soutient-il la vente de plaquettes de silicium ?
6.0% CAGR jusqu’en 2036, soutenu par une expertise en approvisionnement en wafers et des investissements en puces.
Le Japon a développé une expertise dans la production de wafers de silicium et réalise de nouveaux investissements dans la fabrication avancée de puces. En avril 2025, le ministère de l’Économie, du Commerce et de l’Industrie a annoncé plus de802.5 milliards de yuans de soutien pour Rapidus [9]. Au fur et à mesure de l’avancement des projets pilotes, les fournisseurs de matériaux semi-conducteurs devraient bénéficier de la transition vers des commandes d’usine répétables.
Qu’est-ce qui façonne le marché américain ?
5.2% CAGR jusqu’en 2036, soutenue par des investissements nationaux en matériaux et en usine.
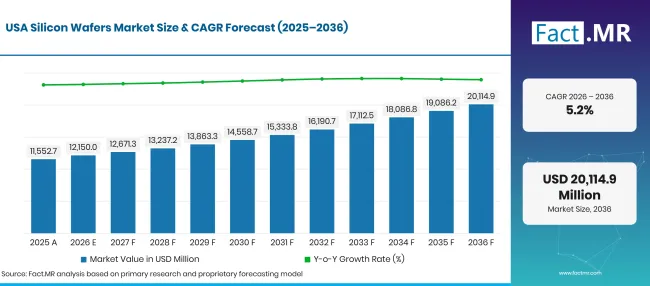
Factmr Silicon Wafers Market Forecast Usa | Source: Fact.MR
Les États-Unis étendent leur base de fabrication et de matériaux de semi-conducteurs. En janvier 2025, le Département du Commerce a annoncé jusqu’à USD 325 millions pour Hemlock Semiconductor afin de soutenir la production de polysilicium de qualité semi-conductrice [4]. Le département a annoncé séparément jusqu’à USD 18 millions pour Edwards Vacuum au cours du même mois [5]. Ces investissements concernent les matériaux en amont et les équipements d’usine utilisés dans la production de semi-conducteurs.
Comment la base de semi-conducteurs allemande influence-t-elle la croissance ?
4.7% CAGR jusqu’en 2036, lié à la production industrielle et automobile de puces.
Allemagne' les perspectives sur les wafers de silicium suivent sa base de semi-conducteurs automobiles et industriels. Les fabricants utilisent des substrats en silicium dans les dispositifs d’alimentation et les puces de contrôle qui doivent répondre aux besoins d’approvisionnement fiables et détaillés. Les investissements des usines autour de Dresde devraient ouvrir davantage d’opportunités pour les fournisseurs qualifiés de wafers une fois que de nouvelles lignes de production seront prêtes.
Qu’est-ce qui soutient la vision du Royaume-Uni ?
4.3% CAGR jusqu’en 2036, façonné par la recherche sur les puces et le développement spécialisé de dispositifs.
Le Royaume-Uni possède un secteur des semi-conducteurs axé sur la conception de puces et la recherche spécialisée. En septembre 2025, le Département de la Science, de l’Innovation et de la Technologie a annoncé un fonds de10 millions de livres sterling pour l’innovation en semi-conducteurs [6]. Le sud du Pays de Galles dispose également d’un écosystème spécialisé en semi-conducteurs qui soutient les travaux pratiques sur les matériaux et les dispositifs.
Qui dirige le marché des wafers de silicium ?
Shin-Etsu Chemical et SUMCO sont des producteurs établis de plaquettes de silicium semi-conducteurs.
Shin-Etsu Chemical et SUMCO fournissent des plaquettes en silicium utilisées dans la fabrication de semi-conducteurs. Elles rivalisent grâce à la qualité des produits et aux relations à long terme avec les fabricants de puces. Leurs portefeuilles de produits sont axés sur des plaquettes polies et transformées pour la production de puces.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises incluent Shin-Etsu Chemical Co., Ltd.; SUMCO Corporation; Siltronic AG; GlobalWafers Co., Ltd.; et SK Siltron Co., Ltd.
- Shin-Etsu Chemical
- SUMCO
- Siltronic AG
- GlobalWafers Co., Ltd.
- SK Siltron Co., Ltd.
Bibliographie
- [1] SEMI. (2026, février 10). SEMI rapporte les livraisons annuelles mondiales de wafers de silicium et les résultats de revenus 2025.
- [2] SEMI. (2026, juillet 29). SEMI rapporte que les livraisons mondiales de wafers de silicium ont augmenté 7.4% année sur année au trimestre2 2026.
- [3] Association de l’industrie des semi-conducteurs. (2026, février 6). Les ventes annuelles mondiales de semi-conducteurs augmentent 25.6% à791.7 milliards de dollars en 2025.
- [4] Département du Commerce des États-Unis. (janvier 72025 ). Le Département du Commerce annonce l’attribution des incitations CHIPS avec Hemlock Semiconductor pour aider à sécuriser la capacité de production américaine de polysilicium de qualité semi-conductrice.
- [5] Département du Commerce des États-Unis. (janvier 172025 ). Le Département du Commerce des États-Unis annonce des subventions d’incitation CHIPS avec Corning, Edwards Vacuum et Infinera afin d’augmenter la capacité de production nationale de puces et d’équipements essentiels au leadership technologique américain.
- [6] Département de la Science, de l’Innovation et de la Technologie. (2025, septembre 24). Nouveau fonds de10 millions de livres sterling pour soutenir les entreprises britanniques dans la livraison de la prochaine génération de semi-conducteurs. GOV.UK.
- [7] SEMI. (2025, novembre 4). SEMI rapporte que les livraisons mondiales de wafers de silicium augmentent 3% année sur année au trimestre3 2025.
- [8] Ministério da Ciência, Tecnologia e Inovação. (décembre 262025). Entre chips, dados e intelligence artificial, 2025 marcou o avanço da soberania tecnológica do Brasil.
- [9] Ministère de l’Économie, du Commerce et de l’Industrie. (2025, avril 1). Conférence de presse du ministre Muto (extrait).
Ce rapport répond
- Le rapport examine comment le diamètre de la plaquette de silicium influence la production et les coûts de production des usines de semi-conducteurs.
- L’analyse segmentaire couvre des substrats de 300mm aux côtés des puces mémoire et des applications électroniques grand public.
- La couverture par pays compare le Brésil, le Japon, les États-Unis, l’Allemagne et le Royaume-Uni sur la période de prévision.
- L’analyse concurrentielle distingue les producteurs de wafers semi-conducteurs des fournisseurs de silicium en amont et des fabricants de wafers solaires.
- L’analyse de l’offre prend en compte l’effet du chargement en usine et de la qualité du substrat sur les commandes répétées.
Que couvre le marché des plaquettes de silicium ?
Le marché des plaquettes de silicium couvre les substrats de silicium de qualité semi-conducteur fournis aux entreprises de fabrication de puces. La qualité de surface et les spécifications convenues influencent l’acceptation dans chaque installation cliente. Les marchés connexes incluent les matières premières de qualité semi-conductrice et les plaquettes photovoltaïques, bien qu’elles doivent être analysées séparément.
Qu’est-ce qui est inclus dans le périmètre ?
Le scope couvre les substrats en silicium fini qui entrent dans la mémoire, la logique et le traitement des semi-conducteurs analogiques. Il prend en compte le choix du diamètre et les applications servies par les puces finies. L’analyse aborde également l’activité régionale des usines et la qualification des fournisseurs, y compris les longues périodes d’approbation pour de nouvelles sources de plaquettes.
Qu’est-ce qui est exclu de la portée ?
Les plaquettes photovoltaïques solaires sont exclues de la limite de revenus des dispositifs semi-conducteurs car leurs voies de production et leurs marchés finaux diffèrent. Les substrats semi-conducteurs composés, y compris le carbure de silicium et l’arséniure de gallium, ne sont pas aussi en dehors de la définition centrale des plaquettes de silicium. Les machines de fabrication de semi-conducteurs et le polysilicium en vrac sont considérés comme des intrants apparentés plutôt que comme des ventes de plaquettes finies.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
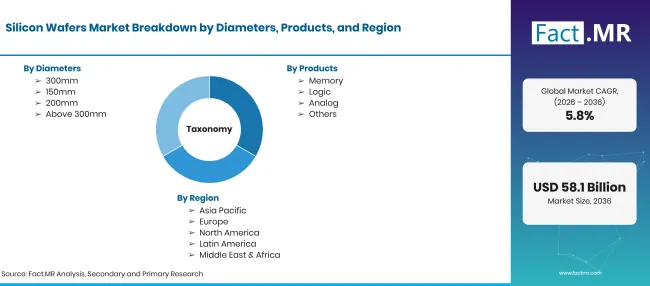
Factmr Silicon Wafers Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards en 2026 pour USD milliards d’ici 2036 à CAGR |
| Définition du marché | Substrats de plaquettes en silicium utilisés dans la fabrication de dispositifs semi-conducteurs, avec des plaquettes photovoltaïques uniquement abordées comme une catégorie adjacente. |
| Diamètres | 150mm ; 200mm ; 300mm ; Au-dessus de 300mm |
| Produits | Mémoire ; Logique ; Analogique ; Autres |
| Applications | Électronique grand public ; Automobile ; Télécommunications ; Industrie ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Brésil ; Japon ; États-Unis ; Allemagne; Royaume-Uni |
| Entreprises clés profilées | Shin-Etsu Chemical ; SUMCO ; Siltronic AG; LONGi Énergie Verte ; SK Siltron Co., Ltd. |
| Période de prévision | 2026 à 2036 |
| Approche | Zone de wafers, fabrication de dispositifs semi-conducteurs, mix de produits et conditions pays examinées parallèlement aux preuves officielles du secteur des matériaux |
Source : analyse Fact.MR. Mis à jour le 14 octobre 2026
Comment le marché est-il segmenté ?
-
Par diamètres
- 300mm
- 150mm
- 200mm
- Au-dessus de 300mm
-
Sous-produits
- Mémoire
- Logique
- Analogique
- Autres
-
Par applications
- Électronique grand public
- Automobile
- Télécommunications
- Industriel
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des plaquettes de silicium en 2026 ?
Quel est le marché CAGR?
Quel diamètre est le leader des ventes de plaquettes en silicium ?
Quelles catégories de produits sont les leaders ?
Quelles sont les principales entreprises du marché des plaquettes de silicium ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF