- Market Value (2025): USD 2.8 Bn
- Estimated Value (2026): USD 2.96 Bn
- Forecast Value (2036): USD 5.2 Bn
- CAGR (2026-2036): 5.8%
Quelle est la valeur prévue du marché de l’uretéroscopie d’ici 2036 ?
USD 2.96 milliards en 2026 à USD 5.2 milliards d’ici 2036, soit un CAGR de 5.8%.
- Selon Fact.MR analyse, le marché de l’urétéroscopie était évalué à USD 2.8 milliards en 2025.
- La demande passera de USD 2.96 milliards en 2026 à USD 5.2 milliards d’ici 2036.
- Le rapport prévoit un CAGR de5.8% de 2026 à 2036, reflétant la demande pour une gestion peu invasive des calculs urinaires et de certains troubles des voies urinaires supérieures.
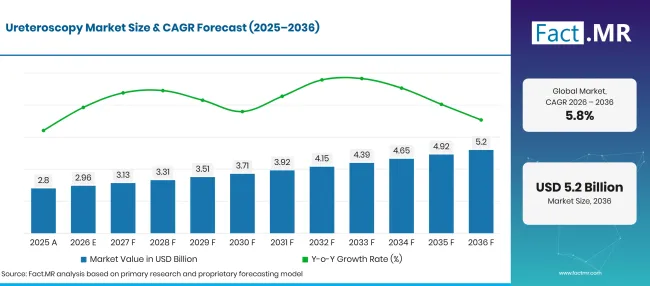
Ureteroscopy Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 2.8 |
| 2026 | Estimation | 2.96 |
| 2036 | Prévisions | 5.2 |
| CAGR 2026 à 2036 | Période de prévision | 5.8% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché de l’urétéroscopie ?
USD 2.2 milliards d’opportunités absolues entre 2026 et 2036.
- Moteurs de la demande sur le marché
- Le besoin croissant d’élimination des calculs mini-invasifs a accru la demande pour l’urétéroscopie à des fins de diagnostic. L’urolithiase est une indication majeure de l’urétéroscopie. L’Association européenne d’urologie (EAU) décrit les avancées en miniaturisation, déviation et qualité optique de l’uréteroscopie soutenant l’utilisation de l’urétéroscopie dans le traitement des calculs rénaux et urétéraux [11]. [1]
- Les avancées dans la technologie des endoscopes flexibles soutiennent la croissance du marché. Les améliorations dans la miniaturisation du champ d’application, la qualité de l’image et les mécanismes de déviation aident les urologues à accéder aux zones difficiles du système collecteur rénal.
- La croissance des accessoires de gestion des pierres a stimulé la croissance du marché. Les gaines d’accès urétérales, les fils-guides, les fibres laser et les paniers de récupération soutiennent des procédures endourologiques plus complexes. Les fabricants développent des produits intégrés pour améliorer l’accès, l’extraction des pierres et le flux de travail procédural [2].
- Segments clés analysés
- Par type de produit : Les urétéroscopes flexibles devraient représenter 48.2% du marché en 2026. Leur maniabilité et leur capacité à accéder au rein soutiennent leur utilisation dans les procédures de calculs rénaux.
- Par application : segment sur l’urolithiase en tête avec une part 66.4% en 2026, reflétant l’utilisation de l’urétéroscopie pour diagnostiquer et retirer les calculs urinaires.
- Par utilisateur final : Les hôpitaux devraient détenir 63.9% du marché en 2026, soutenus par leur accès aux blocs opératoires, aux systèmes d’imagerie et aux équipes spécialisées en urologie.
- Avis d’analyste à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « L’urétéroscopie bénéficie des améliorations dans la conception flexible de l’endoscope et les technologies de gestion des calculs. Les hôpitaux resteront probablement des acheteurs importants, tandis que les dispositifs à usage unique et les accessoires améliorés peuvent aider les prestataires à gérer l’efficacité des procédures. Les fabricants devraient équilibrer la qualité d’image et la performance clinique avec le coût des équipements et les exigences de retraitement. »
- Implications stratégiques
- Les fabricants de dispositifs médicaux devraient améliorer la durabilité de la lunette, la qualité d’image et la performance de déflexion tout en maintenant l’accès à des espaces anatomiques étroits.
- Les hôpitaux doivent comparer les urétéroscopes réutilisables et à usage unique en fonction du volume des procédures, des coûts de réparation et de la capacité de retraitement.
- Les fournisseurs d’accessoires doivent se concentrer sur la compatibilité entre les urétéroscopes, les fibres laser, les paniers de récupération et les gaines d’accès.
- Les professionnels de santé peuvent évaluer les environnements ambulatoires et ambulatoires pour des procédures d’urétéroscopie adaptées lorsque l’infrastructure clinique et les besoins du patient le permettent.
L’Allemagne devrait enregistrer un 6.7% CAGR jusqu’en 2036. Le Brésil devrait croître à 6.1%, suivi des États-Unis à 5.5%. Le Royaume-Uni devrait progresser à 4.9%, tandis que le Japon est prévu à 4.4%.
Comment le marché de l’uretéroscopie se répartit-il par segment ?
Fact.MR identifie les urétéroscopes flexibles comme le type de produit leader à 48.2%, l’urolithiasis comme l’application leader à 66.4%, et les hôpitaux comme l’utilisateur final leader à 63.9%.
Quel type de produit domine ?
Les urétéroscopes flexibles devraient 48.2% part en 2026.
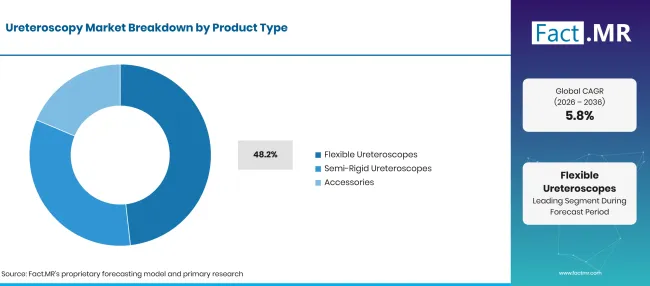
Ureteroscopy Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Urétéroscopes flexibles (segment avant) | 48.2% |
| D’autres segments combinés | 51.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Les urétéroscopes flexibles permettent aux chirurgiens de naviguer dans la partie supérieure des voies urinaires et d’accéder aux calculs rénaux situés dans différentes parties du système collecteur. Une meilleure déflexion et des diamètres d’insertion plus petits peuvent permettre l’accès à des emplacements anatomiques complexes. L’EAU décrit les avancées dans la conception et l’utilisation de l’urétéroscope flexible pour le traitement des calculs urétéraux et rénaux [11].
Les utéroscopes semi-rigides restent utiles pour traiter les calculs dans l’uretère, en particulier lorsque l’accès direct et la fragmentation des pierres sont nécessaires. Les accessoires constituent une autre catégorie de produits importante car les fils guides, les gaines d’accès et les paniers de récupération permettent la pose de lunettes et l’extraction des pierres.
Qu’est-ce qui mène le segment Application ?
L’urolithiase devrait représenter 66.4% part en 2026.
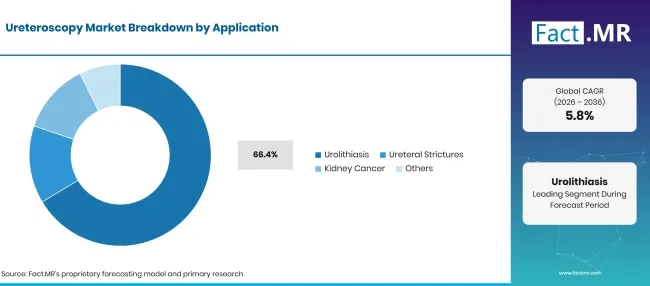
Ureteroscopy Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Urolithiase (segment principal) | 66.4% |
| D’autres segments combinés | 33.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
L’urolithiase est l’application principale de l’urétéroscopie car la procédure permet la visualisation et le traitement directs des calculs dans l’uretère et le rein. La lithotripsie au laser peut fragmenter des calculs, tandis que les paniers de prélèvement aident à en retirer. L’EAU recommande la lithotripsie laser à l’holmium :YAG ou à fibre de thulium pour l’urétéroscopie flexible [11].
Les sténoses urétérales et les cancers des voies urinaires supérieures représentent d’autres applications cliniques. Dans ces cas, l’urétéroscopie peut permettre une évaluation visuelle et des interventions diagnostiques ou thérapeutiques sélectionnées. L’équipement et les accessoires utilisés dépendent de l’objectif clinique et de la localisation anatomique.
Quel utilisateur final représente la plus grande part ?
Les hôpitaux devraient détenir 63.9% part en 2026.
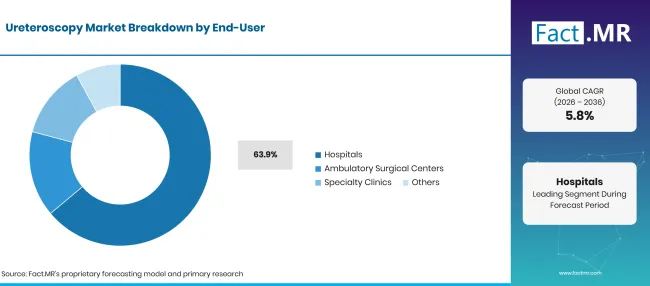
Ureteroscopy Market Breakdown End User | Source: Fact.MR
| Utilisateur final | Partager (2026) |
|---|---|
| Hôpitaux (segment principal) | 63.9% |
| D’autres segments combinés | 36.1%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Les hôpitaux restent des utilisateurs finaux importants car l’urétéroscopie nécessite du matériel spécialisé, des urologues formés et un accès à l’anesthésie et à l’imagerie. Les cas complexes de calculs peuvent également nécessiter des interventions supplémentaires ou un suivi postopératoire. Les centres chirurgicaux ambulatoires peuvent gérer des procédures sélectionnées lorsque des installations et des voies adaptées sont disponibles. Les cliniques spécialisées contribuent par le diagnostic, l’évaluation des patients et les suivis.
Qu’est-ce qui accélère l’adoption du marché de l’uretéroscopie et qu’est-ce qui la freine ?
L’utilisation croissante du traitement des calculs mini-invasifs et les améliorations dans la conception des endoscopes soutiennent la demande, tandis que les coûts des équipements et les besoins de retraitement peuvent freiner l’adoption.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Utilisation croissante de l’uréteroscopie pour les calculs urinaires | +1.0% | Mondial | Courte durée (≤ 2 ans) |
| Améliorations de l’imagerie flexible à portée et de la déviation | +0.8% | Amérique du Nord, Europe, Asie | Moyen terme (2–4 ans) |
| Adoption des urétéroscopes numériques et à usage unique | +0.7% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Croissance dans les procédures de lithotripsie au laser | +0.6% | Mondial | Moyen terme (2–4 ans) |
| Disponibilité plus large d’accessoires de gestion des pierres | +0.4% | Mondial | Courte durée (≤ 2 ans) |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Développement de lunettes flexibles de plus petit diamètre | +0.8% | Mondial | Moyen terme (2–4 ans) |
| Amélioration des performances en monoscope | +0.7% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Systèmes intégrés d’aspiration et de récupération de pierres | +0.6% | Mondial | À long terme (≥ 4 ans) |
| Expansion de l’urétéroscopie ambulatoire | +0.5% | Amérique du Nord, Europe | Moyen terme (2–4 ans) |
| Compatibilité améliorée des lasers et accessoires | +0.4% | Mondial | À court terme (≤ 2 ans) |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Coût d’acquisition élevé des lunettes avancées | -0.8% | Mondial | À court terme (≤ 2 ans) |
| Coûts de réparation et de retraitement pour les lunettes réutilisables | -0.6% | Mondial | Moyen terme (2–4 ans) |
| Préoccupations environnementales autour des dispositifs jetables | -0.5% | Europe, Amérique du Nord | Moyen terme (2–4 ans) |
| Besoin de formation spécialisée et d’infrastructures | -0.5% | Marchés émergents | À long terme (≥ 4 ans) |
| Complications procédurales et limitations d’accès anatomique | -0.4% | Mondial | À court terme (≤ 2 ans) |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Quels pays étendent le marché de l’urétéroscopie jusqu’en 2036 ?
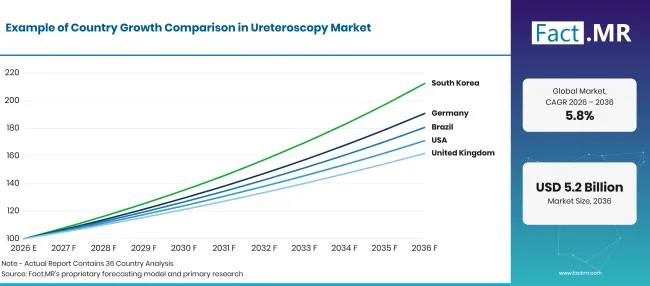
Ureteroscopy Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026–2036) |
|---|---|
| Allemagne | 6.7% |
| Brésil | 6.1% |
| USA | 5.5% |
| Royaume-Uni | 4.9% |
| Japon | 4.4% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
6.7% CAGR, soutenue par la maladie des calculs urinaires et des services d’urologie établis.
Les calculs rénaux et urétéraux créent un besoin récurrent de traitement diagnostique et mini-invasif en Allemagne. Le portail fédéral allemand d’information sanitaire rapporte qu’environ 1% à 2% de la population développe chaque année des calculs rénaux, avec une incidence la plus élevée chez les personnes âgées de 40 à 60 [3]. L’urétéroscopie peut être utilisée lorsque les calculs nécessitent une élimination active plutôt que par observation ou passage spontané. Les hôpitaux et centres spécialisés en urologie peuvent soutenir l’adoption grâce à l’accès à des endoscopes flexibles et à des systèmes de lithotripie laser.
Qu’est-ce qui soutient le développement du marché au Brésil ?
6.1% CAGR, façonné par une charge importante de néphrolithiase et une demande pour des procédures de gestion des calculs.
La Société brésilienne de néphrologie' les lignes directrices de 2025 décrivent la néphrolithiase comme affectant environ 10% à 15% de la population ; il s’agit d’une estimation générale de la prévalence plutôt que d’un taux brésilien nouvellement mesuré en 2025 [12]. Cette charge de la maladie crée un besoin de diagnostic et de traitement efficaces à travers le pays' s. système de santé. L’urétéroscopie peut constituer une option peu invasive pour les patients nécessitant une extraction de calculs. Un accès plus large à des urologues formés et à un équipement endoscopique adapté peut soutenir l’adoption, bien que les différences d’infrastructures de santé et d’accessibilité puissent influencer la disponibilité des procédures. [4]
Comment les États-Unis soutiennent-ils la croissance du marché ?
5.5% CAGR, stimulée par la demande de traitement des calculs urinaires et l’adoption d’équipements endoscopiques avancés.
La maladie des calculs urinaires représente un fardeau clinique important aux États-Unis. Le National Institute of Diabetes and Digestive and Kidney Diseases a rapporté une prévalence annuelle de 1% à 2% sur la base des réclamations chez les adultes âgés de 18 à 64 et 3% à 5% chez les personnes âgées de 65 ans et plus entre 2012 et 2021 [5]. Une analyse de 2026 des données sur les procédures Medicare a également rapporté une augmentation de l’utilisation de l’urétoscopie entre 2014 et 2024, parallèlement à un virage vers des milieux ambulatoires et autres établissements non hospitaliers [6].
Comment le Royaume-Uni progresse-t-il sur le marché ?
4.9% CAGR, façonné par la charge des calculs urinaires et établi des voies urologiques peu invasives.
Les calculs rénaux touchent une proportion importante de la population britannique. Le NHS identifie les calculs rénaux comme une affection pouvant nécessiter un traitement spécialisé lorsque les calculs sont peu susceptibles de se propager seuls [7]. L’urétéroscopie est l’une des options de traitement pour les calculs nécessitant une ablation active. L’accès à des services spécialisés et à des systèmes endoscopiques adaptés peut soutenir le développement du marché. [7]
Qu’est-ce qui soutient l’adoption japonaise sur le marché ?
4.4% CAGR, soutenu par une pratique endourologique établie et l’utilisation continue de procédures à calculs mini-invasifs.
Le Japon utilise des procédures mini-invasives, notamment l’urétéroscopie et la néphrolithotomie percutanée, pour certains cas de calculs urinaires. Le choix de la procédure dépend de l’emplacement des calculs, de la taille, des facteurs anatomiques et de l’évaluation spécialisée. Ces avancées soutiennent la demande d’endoscopes et d’accessoires associés, bien que le pays reste CAGR une prévision de marché distincte. [8] [8]
Qui dirige le marché de l’urétéroscopie ?
Fact.MR identifie Boston Scientific, Olympus, KARL STORZ, Stryker, Richard Wolf, Cook Medical et Rocamed parmi les entreprises participant au marché des équipements et accessoires pour l’urétéroscopie.
La concurrence couvre des utéroscopes flexibles et semi-rigides, des systèmes d’extraction de pierres, des gaines d’accès et des équipements d’irrigation. Les entreprises diffèrent dans leur orientation produit, certaines fournissant des systèmes endoscopiques complets et d’autres se concentrant sur des accessoires procéduraux. Boston Scientific Corporation propose la gamme d’urétéroscopes flexibles numériques à usage unique LithoVue. Son système LithoVue Elite inclut une surveillance de la pression intrarénale ainsi que des capacités améliorées d’image et de vidéo. La FDA a également enregistré une décision 510(k) pour son système d’urétéroscope numérique flexible LithoVue Elite en août 2026 [9] [10].
Olympus Corporation fournit des urétéroscopes vidéo flexibles, dont le URF-V3/V3R. Ses caractéristiques de produits incluent un profil d’insertion 8.4 Fr, une maniabilité améliorée et une large plage d’angolation. KARL STORZ SE & Co. KG propose le FLEX-XC1 rénoscope vidéo à usage unique. Le produit est conçu pour l’urétéroscopie et la chirurgie intrarenale rétrograde, avec une plage de déviation 270degrés et une source lumineuse intégrée.
Stryker Corporation propose du matériel urologique comprenant un urétéroscope semi-rigide autoclavable et des accessoires d’urétéroscope. Son portefeuille comprend également des plateformes de visualisation et du matériel chirurgical associé. Richard Wolf GmbH dispose d’un large portefeuille d’endoscopies urologiques couvrant l’urétéroscopie, la néphroscopie et d’autres procédures mini-invasives. L’entreprise identifie les urétéroscopes flexibles et son système RIWO D-URS parmi ses offres de produits urologiques.
Cook Medical LLC participe à l’urétéroscopie grâce à des accessoires de gestion des calculs. Son portefeuille comprend des gaines d’accès urétérales Flexor, des extracteurs de calculs nitinol NGage, des fils guides, des stents urétéraux et d’autres produits d’accès et de drainage. Rocamed SAM fournit des produits endourologiques, notamment des extracteurs de pierres en nitinol RocaStone, des gaines d’accès urétérale BiFlex et des systèmes d’irrigation Endoflow. Ses produits sont conçus pour soutenir des procédures d’urétoscopie semi-rigide et flexibles.
La concurrence commerciale dépend de la performance de la lunette, de la qualité de l’image, de la compatibilité procédurale et du coût total de possession. Les dispositifs réutilisables nécessitent un retraitement et une maintenance, tandis que les lunettes à usage unique peuvent réduire les besoins en réparation et stérilisation tout en introduisant des coûts d’achat récurrents et des considérations environnementales. Les fabricants proposant des endoscopes et des systèmes accessoires compatibles peuvent renforcer leur position auprès des hôpitaux et des centres spécialisés en urologie.
Quelles entreprises sont les principaux fournisseurs ?
La série concurrente comprend des fabricants d’uretéroscopes et des entreprises fournissant des dispositifs complémentaires de gestion des calculs.
- Boston Scientific Corporation
- Olympus Corporation
- KARL STORZ SE & Co. KG
- Stryker Corporation
- Richard Wolf GmbH
- Cook Medical LLC
- Rocamed SAM
Bibliographie
- [1] Institut national du diabète, des maladies digestives et rénales. (2024, avril 26). Maladies urologiques en Amérique : rapport annuel 2024 – Maladie des calculs urinaires.
- [2] Cook Medical. (s.d.). Simplifiez vos procédures de gestion des pierres.
- [3] Ministère fédéral de la Santé, Allemagne. (s.d.). Calculs rénaux et calculs utéraliens.
- [4] Institut national du diabète, des maladies digestives et rénales. (s.d.). Traitement des calculs rénaux.
- [5] Institut national du diabète et des maladies digestives et rénales. (2024, avril 26). Maladies urologiques en Amérique : rapport annuel 2024 – Maladie des calculs urinaires.
- [6] Institut national du diabète et des maladies digestives et rénales. (s.d.). Calculs rénaux.
- [7] NHS. (2026). Calculs rénaux
- [8] Frimley Health NHS Foundation Trust. (octobre 172025). Gestion des urgences des patients atteints de maladie des calculs.
- [9] Boston Scientific Corporation. (s.d.). Système numérique d’urétéroscope flexible LithoVue™ Elite.
- [10] Food and Drug Administration des États-Unis. (août 262026 ). 510(k) Notification pré-marché K261153: Système d’urétéroscope numérique flexible LithoVue Elite.
- [11] Association européenne d’urologie. (2026). Lignes directrices de l’EAU sur l’urolithiase : lignes directrices.
- [12] Carvalho, M., et al. (2025). Lignes directrices brésiliennes sur l’évaluation et la prise en charge clinique de la néphrolithiase. Brazilian Journal of Nephrology, 47(2), e20240189.
Ce rapport répond
- Le rapport décrit comment les urétéroscopes et accessoires associés sont utilisés pour le diagnostic et le traitement des affections urinaires.
- L’analyse du produit compare les utéroscopes flexibles, les urétéroscopes semi-rigides et les accessoires.
- L’analyse d’application examine l’urolithiase, les sténoses urétérales et le cancer du rein.
- L’analyse par pays aborde l’Allemagne, le Brésil, les États-Unis, le Royaume-Uni et le Japon, ainsi que les preuves disponibles sur les maladies des calculs urinaires.
- L’aperçu compétitif présente Boston Scientific, Olympus, KARL STORZ, Stryker, Richard Wolf, Cook Medical et Rocamed.
- L’analyse des utilisateurs finaux compare les hôpitaux, les centres chirurgicaux ambulatoires et les cliniques spécialisées.
Que couvre le marché de l’uretéroscopie ?
Le marché couvre les endoscopes médicaux et les dispositifs associés utilisés pour examiner et traiter l’uretère et les voies urinaires supérieures. Il comprend des urétéroscopes flexibles et semi-rigides utilisés pour la gestion des calculs et certaines procédures diagnostiques. Des accessoires tels que des fils guides, des paniers de récupération, des gaines d’accès et des systèmes d’irrigation sont inclus lorsqu’ils sont spécifiquement conçus pour l’urétéroscopie.
Qu’est-ce qui est inclus dans le périmètre ?
Les produits inclus comprennent des urétéroscopes flexibles réutilisables et à usage unique, des urétéroscopes semi-rigides et des accessoires de soutien utilisés lors des procédures urétéroscopiques.
Le marché couvre également les équipements utilisés pour l’accès aux pierres, le support de fragmentation et la récupération. Les applications incluent l’urolithiase et certaines affections urétérales ou des voies urinaires supérieures.
Qu’est-ce qui est exclu de la portée ?
L’analyse exclut les cystoscopes polyvalents et les endoscopes non conçus pour l’urétéroscopie. Elle exclut également les équipements de lithotripsie autonomes, les systèmes d’imagerie et l’infrastructure des salles d’opération, sauf s’ils sont spécifiquement intégrés à un système de produits d’urétéroscopie.
Les consommables d’urologie générale sans application directe d’urétéroscopie sont en dehors des limites définies du produit.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants de dispositifs médicaux, des urologues, des équipes hospitalières, des distributeurs, des centres chirurgicaux ambulatoires et des experts du domaine. Ces discussions examinent la sélection des dispositifs, la performance des produits, les priorités d’achat, les coûts de retraitement, l’adoption clinique et le positionnement concurrentiel.
- Recherche documentaire : La recherche documentaire couvre les recommandations cliniques, les statistiques sanitaires gouvernementales, les dossiers réglementaires des dispositifs médicaux, les catalogues de produits d’entreprise, les études cliniques, les publications du secteur et les données sur les procédures de santé. Les sources sont documentées dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, le volume des procédures, la tarification des appareils, l’adoption des produits, les parts de marché, la participation des entreprises, la croissance au niveau des pays et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont examinés en fonction des recommandations cliniques, des approbations de produits, des mises à jour du portefeuille de l’entreprise, des introductions de nouveaux dispositifs et des changements dans la pratique endourologique. Des mises à jour régulières évaluent les évolutions de l’adoption des dispositifs réutilisables et à usage unique ainsi que l’utilisation d’accessoires de soutien.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
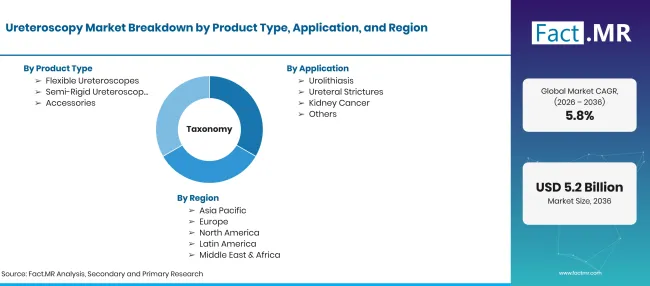
Factmr Ureteroscopy Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | Le marché de l’urétéroscopie comprend des instruments endoscopiques et des accessoires associés utilisés pour examiner et traiter les affections affectant les uretères et les reins. Il comprend des urétéroscopes flexibles et semi-rigides ainsi que des accessoires tels que des fils guides et des paniers de récupération de pierres ainsi que des fibres laser et des gaines d’accès. |
| Type de produit | Urétéroscopes flexibles ; Urétéroscopes semi-rigides ; Accessoires |
| Application | Urolithiase ; Sténoses utérérales ; Cancer du rein ; Autres |
| Utilisateur final | Hôpitaux ; Centres chirurgicaux ambulatoires ; Cliniques spécialisées ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis ; Royaume-Uni ; Japon |
| Entreprises profilées | Boston Scientific ; Olympus ; KARL STORZ ; Stryker ; Richard Wolf ; Cook Medical ; Rocamed |
| Période de prévision | 2026 à 2036 |
| Approche | Segmentation du marché et analyse basée sur des scénarios soutenus par des recommandations cliniques, des études épidémiologiques et des informations sur les produits de l’entreprise |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Urétéroscopes flexibles
- Urétéroscopes semi-rigides
- Accessoires
-
Par application
- Urolithiase
- Sténoses utérérales
- Cancer du rein
- Autres
-
Par utilisateur final
- Hôpitaux
- Centres chirurgicaux ambulatoires
- Cliniques spécialisées
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché de l’urétéroscopie en 2026 ?
Quel est le CAGR de 2026 à 2036 ?
Quel type de produit détient la plus grande part ?
Quelle application domine le marché ?
Quel utilisateur final détient la plus grande part ?
Quel pays devrait croître le plus rapidement ?
Quelles compagnies sont couvertes ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF