- Market Value (2025): USD 2.13 Bn
- Estimated Value (2026): USD 2.28 Bn
- Forecast Value (2036): USD 4.52 Bn
- CAGR (2026-2036): 7.1%
Quelle est la valeur prévue du marché du lanréotide d’ici 2036 ?
USD 2.3 milliards en 2026 à USD 4.5 milliards d’ici 2036 à 7.1% CAGR.
- En 2025, le marché du lanréotide valait USD 2.13 milliards, les patients sous traitement d’entretien pour l’acromegalie et les tumeurs neuroendocrines générant la majeure partie de ces revenus.
- Les revenus passeront de USD 2.28 milliards en 2026 à USD 4.52 milliards d’ici 2036, à mesure que de plus en plus de patients bénéficieront d’une thérapie analogue à la somatostatine à long terme via des centres spécialisés.
- Un 7.1% CAGR reflète un accès plus large aux traitements, équilibré avec la pression des prix lorsque plusieurs seringues génériques se disputent les mêmes offres hospitalières.
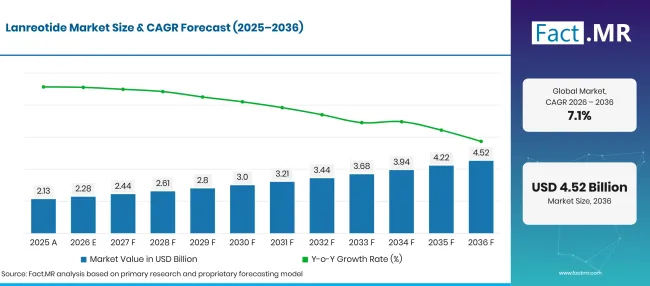
Lanreotide Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 2.13 |
| 2026 | Estimation | 2.28 |
| 2036 | Prévisions | 4.52 |
| CAGR 2026 à 2036 | Période de prévision | 7.1% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché du Lanreotide ?
La période 2026-2036 ajoutera USD 2.2 milliards de nouvelles valeurs, la plupart sous forme de seringues de solution délivrées par les pharmacies hospitalières pour les soins de l’acromélie.
- Moteurs de la demande sur le marché
- Le contrôle des maladies à vie maintient les patients sous traitement. Les informations de prescription américaines de février 2025 pour le lanréotide de Cipla couvrent le traitement à long terme de l’acromegalie en cas d’échec de la chirurgie ou de la radiothérapie, ainsi que les GEP-NET et le syndrome carcinoïde [1]. Les patients contrôlés à 60 mg ou 90 mg peuvent passer à 120 mg toutes les six ou huit semaines, ce qui favorise l’adhésion sur de nombreuses années.
- L’initiateur continue de croître à mesure que les génériques arrivent. Ipsen a rapporté une croissance continue de la somatuline lors de sa mise à jour de neuf mois d’octobre 2026 et a établi ses prévisions sur l’entrée supposée du lanréotide générique au quatrième trimestre [2]. Une base d’originateurs stable aux côtés de nouveaux entrants élargit le nombre de patients atteints.
- Les régulateurs européens continuent d’approuver des versions à moindre coût. La HPRA d’Irlande a autorisé Lanreotide SUN 120 mg dans une seringue préremplie le 21 février 2025 pour Sun Pharmaceutical Industries Europe [3]. Chaque nouvelle licence nationale offre aux acheteurs d’hôpitaux une nouvelle option d’appel d’offres et réduit le coût de chaque mois traité.
- La détection plus précoce des tumeurs neuroendocrines recrute de nouveaux patients. Une utilisation plus large de l’imagerie transversale et des examens spécialisés en tumeurs montre que les GEP-NET à croissance lente sont à un stade où la thérapie antiproliférative s’applique. Les patients qui commencent un analogue de la somatostatine au moment du diagnostic le prennent souvent jusqu’à leur progression, si bien que chaque nouveau cas entraîne des années de doses répétées.
- Segments clés analysés
- Par type de produit : La solution conservera 68.4% part en 2026, puisque les seringues de dépôt préremplies n’ont pas besoin d’être reconstituées avant une injection programmée.
- Par demande : L’acromegalie représentera 54.2% valeur 2026, car les patients souffrant d’un excès chronique d’hormone de croissance restent sous traitement pendant des années.
- Par canal de distribution : Les pharmacies hospitalières capteront 61.7% de la demande de 2026 grâce à leur contrôle des ordonnances spécialisées et des achats à l’appel d’offres.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Le lanréotide est une thérapie de longue durée, et la valeur de chaque patient réside dans des années de doses ininterrompues à quatre semaines ou à intervalles prolongés. Les seringues génériques orienteront les offres hospitalières vers le prix, mais les cliniciens jugeront toujours les fournisseurs sur le confort des injections, la fiabilité des dispositifs et la continuité de l’approvisionnement. Les entreprises capables de produire le dépôt de peptides à grande échelle et de maintenir les stocks vers les cliniques spécialisées conserveront leurs comptes jusqu’en 2036. »
- Implications stratégiques
- Les fabricants devraient investir dans la capacité de dépôt de peptides et les lignes de remplissage de seringues, car les lacunes d’approvisionnement poussent rapidement les hôpitaux à changer de marque lors du prochain appel d’offres.
- Les distributeurs doivent garder les stocks de la chaîne froide proches des centres endocriniens et oncologiques afin que les injections programmées ne soient jamais reportées.
- Les acheteurs hospitaliers devraient comparer les dispositifs et les concentrations de dosage entre les produits originaires et génériques avant d’attribuer des contrats pluriannuels.
- Les investisseurs devraient suivre les licences nationales en Europe et en Asie, car chaque nouvelle autorisation élargit la base d’appel d’offres pour les entrées génériques.
Le Brésil dirige le groupe des cinq pays à 8.7%, où une augmentation du nombre de cas de cancer et un accès plus large aux spécialistes permettront à de nouveaux patients d’adopter la thérapie analogique à la somatostatine. L’Allemagne suit à 7.7%, un point derrière, avec une présence établie de génériques et une forte charge de tumeurs pancréatiques. Les États-Unis accusent un retard de seulement 0.3 points sur l’Allemagne à 7.4%, les seringues génériques atteignant les pharmacies hospitalières. Un écart plus large de 1.7 points sépare les États-Unis du Japon à 5.7%, où une population plus âgée soutient les soins endocriniens mais les révisions des prix limitent la valeur. Le Royaume-Uni clôture le groupe à 5.2%, freiné par des appels d’offres étroits du NHS.
Comment le marché du Lanreotide se répartit-il par segment ?
La solution mènera le type de produit à 68.4%; Acromegaly dirigera l’application à 54.2%; Les pharmacies hospitalières tiendront le canal de distribution à 61.7% en 2026.
Quel type de produit mène ?
La solution prend 68.4% des ventes de 2026.
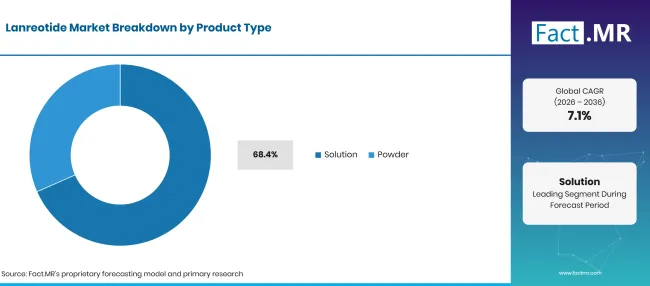
Lanreotide Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Solution (segment principal) | 68.4% |
| D’autres segments combinés | 31.6%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Les infirmières peuvent injecter une solution de lanréotide sursaturée directement de la seringue, sans étape de mélange et avec peu de gaspillage. La seringue préremplie à dose unique de 120 mg/0.5 mL d’Amneal, listée sur DailyMed en septembre 2026, suit ce même format prêt à l’emploi [4]. Cette approche reflète les tendances des seringues préremplies dans d’autres classes de médicaments injectables. Les présentations en poudre doivent être reconstituées avant injection et desservent les marchés où les formulations lyophilisées restent enregistrées ou coûtent moins cher à expédier. Elles offrent également aux prestataires une voie d’entrée sur le terrain sans ligne de remplissage de seringues haute pression. Les producteurs ayant des compétences en services de synthèse de peptides fournissent l’ingrédient actif pour les deux formats.
Qu’est-ce qui soutient l’acromégalie dans l’application ?
L’acromegalie représente 54.2% du chiffre d’affaires de 2026.
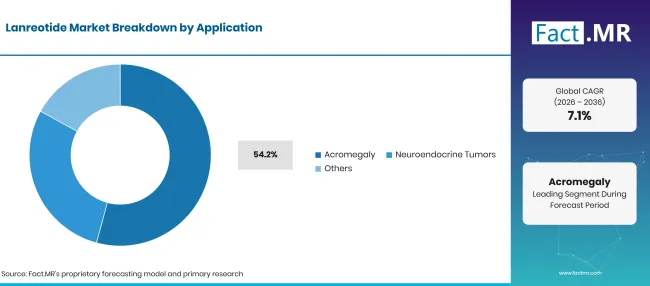
Lanreotide Market Breakdown Application | Source: Fact.MR
| Application | Partager (2026) |
|---|---|
| Acromegalie (segment principal) | 54.2% |
| D’autres segments combinés | 45.8%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Les adénomes hypophysaires qui sécrètent l’hormone de croissance persistent souvent après une opération, si bien que de nombreux patients ont besoin d’un traitement médical à vie. L’étiquette américaine commence la plupart des patients à 90 mg toutes les quatre semaines pendant trois mois, puis ajuste la dose aux résultats de l’hormone de croissance et de l’IGF-1 [1]. Le lanréotide concurrence ici d’autres options couvertes par le traitement de l’achromégie, notamment le pegvisomant et l’octréotide oral. Les tumeurs neuroendocrines constituent la deuxième application et incluent des GEP-NET bien ou modérément différenciés, où le médicament ralentit la progression à 120 mg toutes les quatre semaines. Le syndrome carcinoïde ajoute des patients nécessitant moins d’épisodes de rougeurs et de diarrhée. D’autres usages incluent les tumeurs hypophysaires sécrétentes de thyrotropine au Japon, un domaine lié au domaine plus large des soins hypophysaires de l’hormone de croissance humaine .
Comment le canal de distribution façonne-t-il la demande ?
Les pharmacies hospitalières représentent 61.7% de la valeur de 2026.
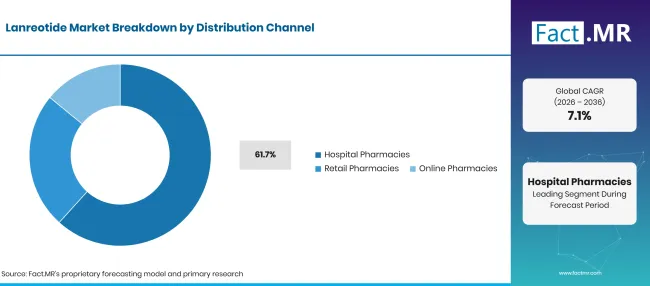
Lanreotide Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de distribution | Partager (2026) |
|---|---|
| Pharmacies hospitalières (segment principal) | 61.7% |
| D’autres segments combinés | 38.3%* |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Les endocrinologues et oncologues commencent le lanréotide dans des cliniques ambulatoires rattachées aux hôpitaux, et les premières injections y sont généralement administrées. Les équipes de pharmacies hospitalières détiennent le stock de la chaîne froide, organisent les appels d’offres et décident quel générique obtient le statut de formulaire. Les contrats pluriannuels verrouillent un seul fournisseur pour la plupart des patients dans chaque centre. Les pharmacies de détail délivrent des ordonnances répétées aux patients formés à l’auto-injection ou traités par des infirmières à domicile. Les pharmacies en ligne jouent un rôle mineur, limité par les règles de la chaîne froide et les contrôles spécialisés sur les prescriptions. Les variations de prix des injectables génériques atteindront ces canaux une fois les contrats hospitaliers réinitialisés.
Qu’est-ce qui accélère l’adoption du marché du Lanreotide, et qu’est-ce qui la freine ?
La longue durée des traitements en acromagale, la détection croissante des tumeurs neuroendocrines et la commodité des seringues de dépôt préremplies augmentent la demande. L’érosion des prix due aux nouveaux génériques, le coût d’une thérapie spécialisée mensuelle et la difficulté technique de fabriquer des dépôts de peptides maintiennent la croissance en dessous de ce que le nombre de patients seul suggérerait.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Patients atteints d’acromegalie restant sous lanréotide pendant des années de contrôle hormonal | +2.4% | Mondial | À court terme (<=2 ans) |
| Détection et traitement plus précoces des tumeurs neuroendocriniennes gastroentéropancréatiques | +1.9% | Amérique du Nord, Europe de l’Ouest, Asie de l’Est | Moyen terme (2-4 ans) |
| Seringues génériques de lanréotide élargissant le choix tendre de l’hôpital | +1.4% | Amérique du Nord, Europe de l’Ouest | Moyen terme (2-4 ans) |
| Préférence clinique pour les injections à action prolongée prêtes à l’emploi | +0.9% | Mondial | À court terme (<=2 ans) |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Dosage à intervalles prolongés qui réduit les visites en clinique | +0.8% | Mondial | Moyen terme (2-4 ans) |
| Accès aux analogues de la somatostatine dans les marchés émergents | +0.7% | Amérique latine, Asie du Sud et Pacifique | À long terme (>=4 ans) |
| Programmes de soins à domicile et d’auto-injection | +0.5% | Amérique du Nord, Europe de l’Ouest | Moyen terme (2-4 ans) |
| Capacité de fabrication régionale de dépôt de peptides | +0.3% | Asie de l’Est, Asie du Sud et Pacifique | À long terme (>=4 ans) |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Érosion des prix avec l’entrée des concurrents génériques | -1.1% | Amérique du Nord, Europe de l’Ouest | À court terme (<=2 ans) |
| Coûts élevés de traitement et plafonds de remboursement | -0.8% | Mondial | Moyen terme (2-4 ans) |
| Exigences exigeantes en dépôt de peptides et des normes de contrôle qualité | -0.5% | Mondial | Moyen terme (2-4 ans) |
| Les interruptions de l’approvisionnement rendent temporairement les forces indisponibles | -0.3% | Mondial | À court terme (<=2 ans) |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Quels pays étendent le marché du Lanreotide jusqu’en 2036 ?
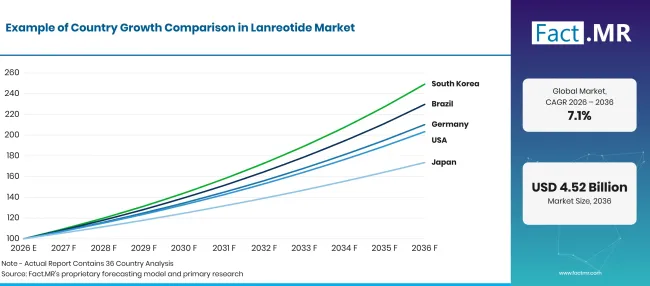
Lanreotide Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Brésil | 8.7% |
| Allemagne | 7.7% |
| États-Unis | 7.4% |
| Japon | 5.7% |
| Royaume-Uni | 5.2% |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Qu’est-ce qui soutient l’adoption du lanréotide au Brésil ?
8.7% CAGR, portée par une augmentation du nombre de cas liés au cancer et un accès accru à l’oncologie spécialisée.
L’Institut National du Cancer du Brésil estime 781,000 nouveaux cas de cancer par an, de 2026 à 2028 [5]. Une part de ces cas concerne des tumeurs digestives et pancréatiques que les oncologues dépistent pour détecter les caractéristiques neuroendocriniennes. À mesure que les centres de référence du réseau public SUS et les hôpitaux privés ajouteront des tableaux tumoraux, davantage de patients commenceront la thérapie par analogues de somatostatine. Le diagnostic de l’acromegalie s’améliorera également à mesure que les services d’endocrinologie atteindront davantage de capitales d’État.
Comment l’Allemagne développe-t-elle la demande ?
7.7% CAGR, soutenu par une présence précoce de génériques et des soins spécialisés denses.
Le destatis a compté 19,608 décès dus au cancer du pancréas en Allemagne en 2025, soit 8.57% de tous les décès dus à des néoplasies malignes [6]. Cette charge maintient les unités de gastroentérologie et d’oncologie alertes face aux tumeurs neuroendocriniennes pancréatiques, qui réagissent au lanréotide. Les hôpitaux allemands peuvent déjà choisir entre seringues originaires et génériques, et les fonds maladie récompensent des options moins chères. Un nombre constant de patients et une adoption rapide des génériques permettront aux volumes d’augmenter plus vite que les prix ne baissent.
Qu’est-ce qui soutient l’adoption par les États-Unis ?
7.4% CAGR, aidé par de nouvelles seringues génériques arrivant dans les pharmacies hospitalières.
La FDA liste deux approbations de lanréotide dans le cadre de sa voie compétitive de thérapie générique : un ANDA à trois doses pour InvaGen Pharmaceuticals en mai 2024 et une seringue de 120 mg pour Amneal le 18 septembre 2026 [7]. Amneal a été lancé immédiatement et a cité une fabrication interne dédiée et à grande échelle [8]. Plus de fournisseurs aideront les payeurs à élargir la couverture pour les patients atteints d’acromegalie et de GEP-NET, même si les prix moyens baissent.
Comment le Japon se comporte-t-il ?
5.7% CAGR, reflétant une population vieillissante sous soins endocriniens de longue durée.
Le Cabinet Office japonais a signalé 36.24 millions de personnes âgées de 65 ans ou plus au 1 octobre 2024, soit 29.3% de la population [9]. Les tumeurs neuroendocrines et les troubles hypophysaires sont diagnostiqués plus fréquemment chez les personnes âgées, ce qui maintient la demande stable. Teijin Pharma commercialise la somatuline au Japon pour l’acromégalie, le gigantisme hypophysaire, les tumeurs hypophysaires sécrétant la thyrotropine ainsi que les tumeurs neuroendocriniennes pancréatiques et gastro-intestinales. Les révisions nationales régulières des prix maintiennent la croissance de la valeur inférieure à celle du volume.
Comment le Royaume-Uni est-il en train de faire évoluer la demande ?
5.2% CAGR, alors que les appels d’offres du NHS maintiennent les prix serrés tandis que le nombre de patients augmente.
Le Dictionnaire des médicaments et dispositifs du NHS a listé une seringue Sun Pharma UK de 120 mg/0.5 ml de lanréotide depuis le 1 mars 2025 [10]. Les seringues d’Ipsen de 60 mg, 90 mg et 120 mg figurent dans le compendium des médicaments électroniques avec des informations certifiées en novembre 2025 [11]. Plusieurs fournisseurs listés laissent aux trusts du NHS une marge d’appel d’offres sur le prix. Les centres spécialisés pour les tumeurs neuroendocrines et les maladies hypophysaires continueront à prescrire concentrément dans les hôpitaux.
Qui dirige le marché Lanreotide ?
Le niveau d’origine est mené par Ipsen, dont la marque Somatuline a établi la norme clinique pour la lanréotide en dépôt. Ipsen a rapporté une croissance continue de la Somatuline en octobre 2026 tout en prévoyant l’entrée en génériques au quatrième trimestre [2].
Teijin Pharma étend cette franchise au Japon sous ses propres droits de commercialisation. Un second niveau de producteurs de génériques concurrence sur le prix, la sensation de l’appareil et la sécurité de l’approvisionnement. Amneal a lancé sa seringue 120 mg en septembre 2026 avec une production interne [8], et Cipla fournit une gamme trois concentrations aux États-Unis. ADVANZ PHARMA détient une autorisation britannique pour les seringues 60 mg, 90 mg et 120 mg et a révisé son prospectus en février 2025 [12]. Sun Pharma et Zentiva ajoutent des licences nationales en Irlande, au Royaume-Uni et en Espagne. Les originateurs défendent leur base grâce à la connaissance des cliniciens et aux services de soutien aux patients, tandis que les génériques remportent des appels d’offres à moindre coût. Jusqu’en 2036, la fabrication fiable en dépôt et la capacité à fournir les trois concentrations sans interruption détermineront quels fournisseurs conserveront les contrats hospitaliers.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises du marché Lanreotide incluent Ipsen, Teijin Pharma, Amneal Pharmaceuticals, Cipla, ADVANZ PHARMA, Sun Pharma et Zentiva.
- Ipsen
- Teijin Pharma
- Amneal Pharmaceuticals
- Cipla
- ADVANZ PHARMA
- Sun Pharma
- Zentiva
Bibliographie
- [1] Cipla USA Inc. (février 2025). INJECTION D’ACÉTATE DE LANRÉOTIDE : INFORMATIONS SUR LA PRESCRIPTION.
- [2] Ipsen. (2026, octobre 22). Ipsen réalise une croissance exceptionnelle des ventes au cours des neuf premiers mois de 2026 et améliore encore ses prévisions pour l’année complète.
- [3] Autorité de régulation des produits de santé. (2025, février 21). Solution de lanréotide SUN 120 mg pour injection dans une seringue pré-remplie.
- [4] Amneal Pharmaceuticals LLC. (2026, septembre 23). INJECTION D’ACÉTATE DE LANRÉOTIDE : INFORMATIONS SUR L’ÉTIQUETTE.
- [5] Instituto Nacional de Cáncer. (février 2026). INCA estima 781 mil nouveaux cas de cáncer por ano no Brasil de 2026 à 2028.
- [6] Statistisches Bundesamt. (2026, octobre 9). Häufigste Todesfälle durch Krebs.
- [7] Food and Drug Administration des États-Unis. (2026, novembre 3). Approbation compétitive de thérapies génériques.
- [8] Amneal Pharmaceuticals. (2026, septembre 18). Amneal annonce l’approbation par la FDA et le lancement de l’injection de lanréotide.
- [9] Bureau du Cabinet, Japon. (juin 2025). Rapport annuel sur la société vieillissante : résumé exercice 2025.
- [10] Autorité des services aux entreprises du NHS. (2025, mars 1). Solution de lanréotide 120mg/0.5ml pour injection de seringues pré-remplies (Sun Pharma UK Ltd).
- [11] Ipsen Ltd. (novembre 2025). Somatuline Autogel 120 mg de solution pour injection dans une seringue préremplie.
- [12] ADVANZ PHARMA. (2025, mars 26). Lanreotide ADVANZ PHARMA 120 mg solution pour injection dans une seringue pré-remplie : notice du patient.
Ce rapport répond
- Comment le chiffre d’affaires du lanréotide est-il réparti entre les seringues prêtes à l’emploi et les présentations en poudre ?
- Pourquoi l’acromegalie compte-t-elle plus de la moitié de la valeur de 2026, et à quelle vitesse les usages des tumeurs neuroendocrines se développent-ils ?
- Quelle part de la demande passe par les pharmacies hospitalières, et quand les canaux de détail et en ligne verront-ils un gain ?
- Où le Brésil, l’Allemagne, les États-Unis, le Japon et le Royaume-Uni diffèrent-ils en termes de croissance et de prix ?
- Quels originateurs et fournisseurs génériques se disputent les offres hospitalières ?
- Comment l’entrée générique, le remboursement et la fabrication de peptides limiteront-ils la valeur jusqu’en 2036 ?
Que couvre le marché Lanreotide ?
Cette étude évalue les ventes de lanréotide à dose finie, un octapeptide synthétique qui lie les récepteurs de la somatostatine et réduit la sécrétion de l’hormone de croissance, de l’IGF-1 et de l’hormone intestinale. Les seringues de dépôt préremplies en concentrations de 60 mg, 90 mg et 120 mg constituent le cœur de la gamme de produits, avec des formes en poudre suivies là où elles sont enregistrées.
Le chiffre d’affaires est mesuré en prix de vente des fabricants à USD milliards sur les canaux hospitaliers, de détail et de pharmacies en ligne. Les produits originaires et génériques comptent tous deux dans le total.
Qu’est-ce qui est inclus dans le périmètre ?
Solution d’acétate de lanréotide pour injection sous-cutanée profonde dans des seringues préremplies à dose unique.
Poudre et autres présentations de lanréotide enregistrées nécessitant une reconstitution. Produits originaires et génériques approuvés pour l’acromagayie, GEP-NETs, syndrome carcinoïde et autres indications marquées. Ventes via des pharmacies hospitalières, des pharmacies de détail et des pharmacies en ligne, y compris des fournitures de soins à domicile liées à des programmes de thérapies peptidiques .
Qu’est-ce qui est exclu de la portée ?
Octréotide, pasiréotide et autres analogues de la somatostatine qui ne contiennent pas de lanréotide.
Pegvisomant, agonistes de la dopamine et thérapies radioligandiques utilisées pour les mêmes conditions. Ingrédient actif du lanréotide vendu seul, puisque sa valeur est captée dans les revenus des doses finies. Imagerie diagnostique, frais d’administration hospitalière et frais de consultation spécialisée.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
Lanreotide Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | Des produits à dose finale de lanréotide et d’acétate de lanréotide utilisés comme analogues de somatostatine à action prolongée pour l’acromagalie, les tumeurs neuroendocriniennes gastro-entéropancréées, le syndrome carcinoïde et d’autres indications approuvées. |
| Type de produit | Solution ; Poudre |
| Application | Acromégalie ; Tumeurs neuroendocrines ; Autres |
| Canal de distribution | Pharmacies hospitalières ; Pharmacies de détail ; Pharmacies en ligne |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Brésil ; Allemagne; États-Unis; le Japon ; Royaume-Uni |
| Entreprises profilées | Ipsen ; Teijin Pharma ; Amneal Pharmaceuticals ; Cipla ; ADVANZ PHARMA ; Sun Pharma ; Zentiva |
| Période de prévision | 2026 à 2036 |
| Approche | Les décomptes de patients traités dans l’acromegalie et les tumeurs neuroendocrines ont été combinés avec des calendriers de dosage, des enregistrements de produits et des tarifs de canaux afin de valoriser la formulation et le pays. |
Source : analyse Fact.MR. Mis à jour le 5 novembre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Solution
- Poudre
-
Par application
- Acromegalie
- Tumeurs neuroendocrines
- Autres
-
Par canal de distribution
- Pharmacies hospitalières
- Pharmacies de détail
- Pharmacies en ligne
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché du lanréotide en 2026 ?
Quel taux de croissance le marché du lanréotide enregistrera-t-il ?
Quel type de produit conduit ?
Quelles applications mènent ?
Quel canal de distribution mène ?
Quel pays croîtra le plus rapidement ?
Quelles sont les principales entreprises ?
Qu’est-ce qui freine le marché ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF