- Market Value (2025): USD 58.2 Bn
- Estimated Value (2026): USD 60.9 Bn
- Forecast Value (2036): USD 95.5 Bn
- CAGR (2026-2036): 4.6%
Quelle est la valeur prévue du marché des systèmes de freinage et sous-systèmes de véhicules d’ici 2036 ?
USD 60.9 milliards en 2026 à USD 95.5 milliards d’ici 2036 à 4.6% CAGR.
- Le marché des systèmes et sous-systèmes de freinage pour véhicules s’élevait à USD 58.2 milliards en 2025.
- Le chiffre d’affaires devrait atteindre USD 60.9 milliards en 2026 à USD 95.5 milliards d’ici 2036, car le matériel de freinage et les systèmes de contrôle électronique restent essentiels à l’assemblage des véhicules nouveaux.
- Les perspectives pour 2026 à 2036 prévoient un CAGR 4.6% , en fonction des besoins d’entretien continus et du freinage électronique.
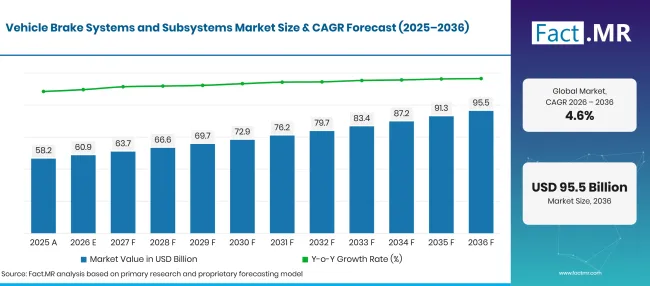
Vehicle Brake Systems And Subsystems Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 58.2 |
| 2026 | Estimation | 60.9 |
| 2036 | Prévisions | 95.5 |
| CAGR 2026 à 2036 | Période de prévision | 4.6% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des systèmes de freinage et sous-systèmes pour véhicules ?
Le marché ajoute USD 34.6 milliards de dollars de valeur annuelle entre 2026 et 2036.
- Moteurs de la demande sur le marché
- Les équipes d’ingénierie des véhicules ont besoin de performances de freinage constantes selon les conditions changeantes de la route et de la charge.
- Les exploitants de flotte évaluent l’équipement de freinage en fonction de l’effet que la maintenance a sur la disponibilité des véhicules. Lorsqu’un camion ou un bus a besoin de réparations, l’atelier doit pouvoir obtenir les disques, plaquettes et modules de contrôle appropriés pour ce modèle, car les retards d’installation peuvent empêcher le véhicule de rester hors service.
- Les constructeurs de véhicules évaluent de plus en plus la capacité de freinage électronique lors de la conception des plateformes. En janvier 2025, Bosch a annoncé avoir réalisé un essai de 3,300kilomètres sur route publique de son système hydraulique de freinage par fil [3].
- Segments clés analysés
- Par type de produit : Les freins à disque représentent 38.5% de la valeur marchande 2026 ; leur interface à friction directe permet des performances répétables et un remplacement régulier de l’entretien.
- Par type de véhicule : Les véhicules commerciaux lourds représentent 82.0% du mélange de véhicules de 2026 ; les véhicules travaillant sous charges élevées nécessitent des spécifications de freinage exigeantes et une attention particulière.
- Par canal de vente : OEM en tête avec 58.7% en 2026 car la sélection de l’architecture de freinage a lieu avant l’entrée en production en série.
- Par technologie : Les systèmes hydrauliques restent 64.3% en 2026, car la pression hydraulique reste un moyen familier de faire fonctionner les freins à disque et à tambour sur les véhicules particuliers.
- Avis d’analyste à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Pour un fournisseur de freins, gagner un programme de véhicule neuf nécessite une gestion fiable des pannes ainsi qu’une performance d’arrêt. Les constructeurs doivent déterminer comment une unité électronique réagit à des pannes spécifiées lors du développement, et ils doivent également disposer de pièces de rechange appropriées après la mise en service du véhicule. »
- Implications stratégiques
- Les fabricants de freins doivent documenter la performance de friction répétable et montrer comment les commandes électroniques réagissent aux défauts spécifiés lors des essais du véhicule. Cela donne aux constructeurs une base plus claire pour approuver le système avant la production en série.
- Les assembleurs de véhicules bénéficient d’un choix précoce de l’architecture de freinage dans le développement de la plateforme, car la décélération régénérative, les contrôles de stabilité et les freins à friction conventionnels doivent fonctionner ensemble. Des modifications de conception tardives peuvent entraîner davantage d’intégration et de tests.
- Les réseaux de service de flotte doivent planifier le remplacement des freins en fonction des résultats d’inspection et de l’usure réelle des composants, tout en maintenant des pièces spécifiques au véhicule. Cela aide les ateliers à effectuer les réparations sans prolonger les temps d’arrêt programmés des véhicules.
- Les distributeurs de composants peuvent réduire les erreurs d’ajustement en maintenant des registres précis des modèles et numéros de pièces, permettant aux ateliers de distinguer les remplacements approuvés des produits visuellement similaires mais incompatibles.
L’Allemagne devrait enregistrer 5.3% CAGR, suivie du Brésil à 4.8%. Les États-Unis sont projetés à 4.4%, tandis que le Royaume-Uni est estimé à 3.9%.
Comment le marché des systèmes et sous-systèmes de freinage pour véhicules se répartit-il par segment ?
Freins à disque principaux types de produits à 38.5%; Véhicules commerciaux lourds en tête de type de véhicule à 82.0%; OEM dirige le canal de vente à 58.7%; Technologie des leads hydrauliques chez 64.3%.
Quel type de produit domine ?
Les freins à disque représentent 38.5% de la valeur 2026.
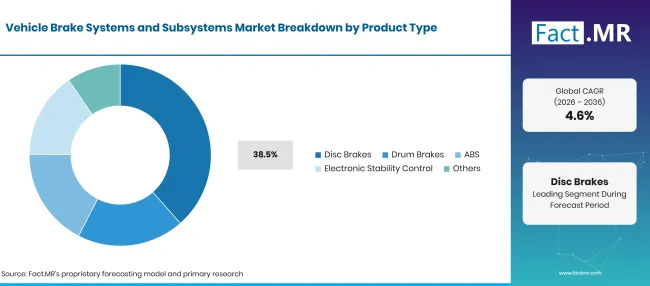
Vehicle Brake Systems And Subsystems Market Breakdown Product Type | Source: Fact.MR
| Type de produit | Partager (2026) |
|---|---|
| Freins à disque | 38.5% |
| Autres types de produits combinés | 61.5% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Les freins à disque occupent une position de premier plan car les fabricants utilisent des systèmes de disques et d’étriers pour un freinage constant, une gestion de la chaleur et une intégration avec des systèmes de contrôle électronique. Leur utilisation large sur les véhicules particuliers et commerciaux répond à la demande de composants pour disques, plailles et étriers. ZF continue de fournir des systèmes de freins à disque pour les équipements d’origine et les applications aftermarket.
Qu’est-ce qui mène le segment des types de véhicules ?
Les véhicules utilitaires lourds capturent 82.0% valeur de 2026.
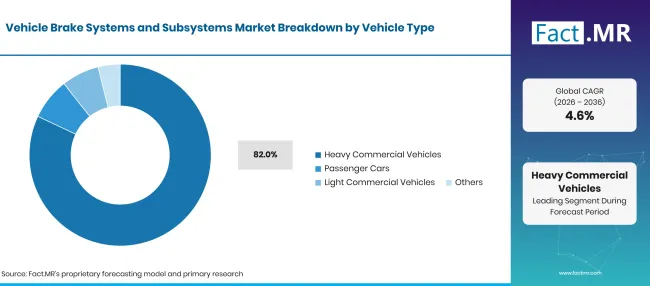
Vehicle Brake Systems And Subsystems Market Breakdown Vehicle Type | Source: Fact.MR
| Type de véhicule | Partager (2026) |
|---|---|
| Véhicules commerciaux lourds | 82.0% |
| Autres types de véhicules combinés | 18.0% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Les véhicules utilitaires lourds répondent à une demande importante pour les systèmes de freinage car les camions, bus et remorques nécessitent des composants de freinage robustes pour une masse élevée et des cycles d’arrêt répétés. Les portefeuilles actuels de véhicules utilitaires comprennent des systèmes de freinage pneumatiques, des freins à disque, des freins à tambour, des cylindres et des unités de contrôle, soutenant la demande continue d’équipements et de remplacement dans les flottes lourdes.
Comment le canal de vente façonne-t-il la demande ?
OEM commence avec 58.7% de valeur 2026.
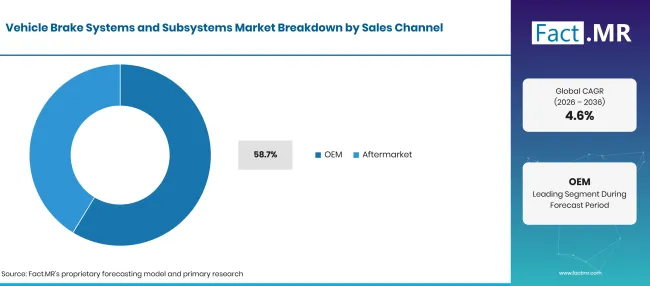
Vehicle Brake Systems And Subsystems Market Breakdown Sales Channel | Source: Fact.MR
| Canal de vente | Partager (2026) |
|---|---|
| OEM | 58.7% |
| Marché secondaire | 41.3% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
OEM demande reste importante car les systèmes de freinage sont conçus, testés et intégrés lors de la production des véhicules, les fournisseurs travaillant directement avec les fabricants sur les disques, étriers, actionnement et commandes électroniques. Le marché de rechange reste important alors que les flottes et les propriétaires remplacent les composants d’usure, créant une demande récurrente pour les plaquettes de frein, disques, étriers et pièces de service associées.
Qu’est-ce qui soutient la technologie hydraulique ?
Les systèmes hydrauliques conservent 64.3% valeur de 2026.
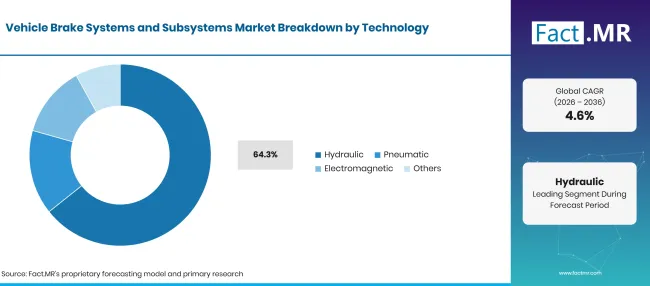
Vehicle Brake Systems And Subsystems Market Breakdown Technology | Source: Fact.MR
| Hydraulique | Partager (2026) |
|---|---|
| Hydraulique | 64.3% |
| Autres technologies combinées | 35.7% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Le freinage hydraulique reste une architecture familière dans les voitures particulières et les catégories de véhicules légers. L’entrée de la pédale ou un actionneur électronique crée une pression de fluide qui applique une force sur la roue. Les systèmes pneumatiques sont particulièrement pertinents pour les véhicules commerciaux lourds car l’air comprimé peut faire fonctionner des ensembles de freins exigeants.
Qu’est-ce qui accélère l’adoption du marché des systèmes de freinage et sous-systèmes des véhicules, et qu’est-ce qui la freine ?
Les nouveaux programmes de véhicules et les commandes électroniques des freins soutiennent la demande de systèmes de freinage complets. Les constructeurs doivent également gérer l’approbation de sécurité, les tests d’intégration et le coût des pièces de rechange en état de service avant que ces conceptions puissent être largement utilisées.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Production de véhicules et renouvellement des plateformes | +1.2% | Mondial | À court et moyen terme |
| Programmes de véhicules de freinage par fil | +0.9% | Europe, Amérique du Nord, Asie de l’Est | Moyen terme |
| Maintenance de la flotte commerciale | +0.8% | Mondial | À court terme |
| Coordination régénérative du frein | +0.6% | Amérique du Nord, Europe, Asie de l’Est | Moyen terme |
| Fonctions de stabilité électronique | +0.5% | Mondial | Moyen terme |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNITÉ | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Ensembles intégrés de freinage par fil | +0.8% | Europe, Asie de l’Est | Moyen terme |
| Couverture de service pour véhicules utilitaires | +0.6% | Mondial | À court terme |
| Étriers à faible traînée pour véhicules électriques | +0.5% | Europe, Asie de l’Est | Moyen terme |
| Catalogues de rechange spécifiques aux véhicules | +0.3% | Mondial | À court terme |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Approbation de sécurité et tests de défaillance | -0.8% | Mondial | Moyen terme |
| Complexité élevée de l’intégration électronique | -0.6% | Mondial | Moyen terme |
| Pression sur les prix des pièces de rechange | -0.4% | Mondial | À court terme |
| Production inégale de véhicules | -0.3% | Europe, Amériques | À court terme |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Quels pays étendent le marché des systèmes de freinage et sous-systèmes de véhicules jusqu’en 2036 ?
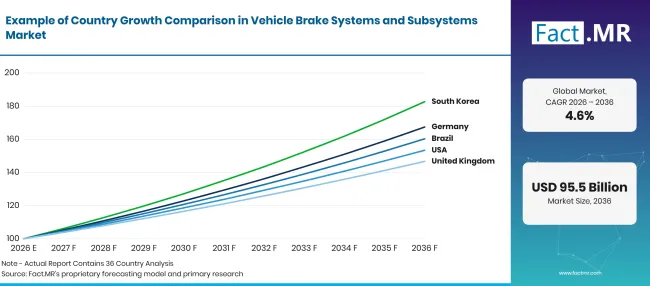
Vehicle Brake Systems And Subsystems Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 5.3% |
| Brésil | 4.8% |
| USA | 4.4% |
| Royaume-Uni | 3.9% |
| Japon | 3.5% |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Qu’est-ce qui soutient la demande allemande de freinage des véhicules ?
5.3% CAGR, liée à la production locale de véhicules et à l’ingénierie des systèmes.
Allemagne' la demande des systèmes de freinage s est étroitement liée à l’assemblage des véhicules et à l’approbation précoce des composants. L’Association allemande de l’industrie automobile a rapporté en janvier 2026 que les usines locales avaient produit environ 4.15 millions de voitures particulières en 2025 [1]. Chaque programme de véhicule crée des opportunités pour des ensembles de disques et des commandes de freinage répondant aux exigences exactes du constructeur' s. Dans le même communiqué de janvier 2026, l’association a enregistré environ 856,600 immatriculations de voitures particulières électriques durant 2025.
Comment le Brésil développe-t-il la demande pour les systèmes de freinage ?
4.8% CAGR, lié à l’assemblage des véhicules et au renouvellement de la flotte.
Brésil' S Vehicle Assembly Lines offre un marché pour les ensembles de freinage complets et les composants de soutien.
Qu’est-ce qui soutient l’adoption aux États-Unis ?
4.4% CAGR, façonné par la technologie automobile et le marché des services.
La demande américaine pour les systèmes de freinage combine l’électronique des véhicules neufs avec un vaste marché de la réparation. La U.S. Energy Information Administration a rapporté en février 2026 que les véhicules électrifiés représentaient environ 22% des ventes de nouveaux véhicules légers en 2025 [2]. Ces véhicules nécessitent des contrôles de freinage par friction qui fonctionnent avec la récupération d’énergie basée sur les moteurs. En octobre 2026, la même agence a rapporté que les véhicules hybrides ont représenté 16% des ventes de nouveaux véhicules légers au cours du troisième trimestre [6].
Comment évolue le marché britannique des systèmes de freinage ?
3.9% CAGR, en lien avec les nouvelles immatriculations et les besoins de service des véhicules.
Le Royaume-Uni offre aux fournisseurs de freins des opportunités dans les applications de véhicules électriques et le marché du remplacement. Le Département des Transports a rapporté en avril 2026 que 473,226 voitures zéro émission avaient été nouvellement immatriculées en 2025 [7]. Chaque modèle électrique supplémentaire nécessite des équipements de freinage adaptés à la masse et à la disposition de son véhicule. Le département a également compté 30,524 véhicules légers zéro émission nouvellement immatriculés au cours de 2025. La production en usine impose une contrainte pour les commandes directes d’équipements d’origine. En janvier 2026, la Society of Motor Manufacturers and Traders a rapporté que la production de véhicules au Royaume-Uni a diminué de 15.5% en 2025 [5].
Qu’est-ce qui façonne la perspective des systèmes de freinage japonais ?
3.5% CAGR, lié aux constructeurs de véhicules établis et à l’ingénierie des fournisseurs.
Japon' la chaîne d’approvisionnement de freins S est étroitement liée aux constructeurs de véhicules établis et à leurs équipes d’ingénierie composante.
Qui dirige le marché des systèmes et sous-systèmes de freinage des véhicules ?
Les fournisseurs de freins se font concurrence sur les applications qu’ils supportent, la portée de leurs composants approuvés et leur capacité à entretenir les plateformes de véhicules au fil du temps. Robert Bosch développe les commandes de freinage et les pièces de rechange.
Le groupe automobile de Continental a introduit l’identité AUMOVIO en 2025 [4], il faut donc distinguer l’identité opérationnelle actuelle du nom historique Continental. Knorr-Bremse se concentre sur les systèmes ferroviaires et de véhicules commerciaux, et Haldex sert des applications de freinage pour véhicules commerciaux au sein du groupe SAF-HOLLAND. La combinaison de fournisseurs voyageurs et commerciaux oblige à faire des comparaisons concurrentielles au sein de la bonne catégorie de véhicule.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises incluent Robert Bosch GmbH; Continental AG / AUMOVIO (activité freinage automobile) ; ZF Friedrichshafen AG; AISIN Corporation; Akebono Brake Industry Co., Ltd.; Brembo ; Astemo Ltd.; HL Mando ; Haldex (groupe SAF-HOLLAND) ; Knorr-Bremse AG.
- Robert Bosch GmbH
- Continental AG / AUMOVIO (activité de freinage automobile)
- ZF Friedrichshafen AG
- AISIN Corporation
- Akebono Brake Industry Co., Ltd.
- Brembo
- Astemo Ltd.
- HL Mando
- Haldex (groupe SAF-HOLLAND)
- Knorr-Bremse AG
Bibliographie
- [1] Statistisches Bundesamt (Destatis). (2025, novembre 19). Production de voitures particulières.
- [2] Administration américaine de l’information sur l’énergie. (2026, février 9). Les ventes de véhicules électriques ont diminué alors que les ventes de véhicules hybrides ont continué d’augmenter en 2025.
- [3] Robert Bosch GmbH. (janvier 282025 ). Avec brake-by-wire de Bosch au cercle arctique.
- [4] Continental AG. (juillet 312025 ). Le groupe Secteur Automobile se présente sous le nom d’AUMOVIO avec des technologies pour la mobilité future.
- [5] Bureau des statistiques nationales. (2026, octobre 8). Immatriculations et production de nouveaux véhicules au Royaume-Uni.
- [6] Administration américaine de l’information sur l’énergie. (2026, octobre 19). Les ventes d’hybrides augmentent tandis que les ventes d’électricité par batterie restent en baisse après l’expiration du crédit d’impôt.
- [7] Département des Transports. (2026, avril 29). Statistiques sur les permis de conduire, Royaume-Uni : 2025. GOV.UK.
Ce rapport répond
- L’analyse compare les freins à disque et à tambour avec les fonctions de commande électronique.
- L’analyse des véhicules compare les besoins de freinage entre les véhicules utilitaires et les voitures particulières.
- L’analyse des canaux examine en quoi l’approbation OEM plateforme diffère de l’achat de remplacement en atelier et flotte.
- La couverture par pays examine l’assemblage et l’électrification en Allemagne, au Brésil, aux États-Unis, au Royaume-Uni et au Japon.
- L’analyse des fournisseurs distingue les systèmes de voitures particulières, les spécialistes du freinage commercial et le rôle du développement par câble de freinage.
Que couvre le marché des systèmes et sous-systèmes de freinage pour véhicules ?
Le marché couvre les ensembles de freinage utilisés sur les véhicules routiers, y compris les freins à friction et leurs commandes. Les revenus sont comptabilisés sur les composants vendus pour l’assemblage et le remplacement de véhicules nouveaux.
Qu’est-ce qui est inclus dans le périmètre ?
La recherche sur les étriers de frein automobiles ainsi que sur les disques et disques de frein fournit plus de détails sur ces composants individuels.
Qu’est-ce qui est exclu de la portée ?
Les systèmes de propulsion des véhicules et les composants de châssis non liés sont en dehors de cette analyse. Le marché exclut les véhicules complets et les composants de freinage utilisés uniquement dans les machines industrielles.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens industriels.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs influençant l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux aux données publiques, à l’activité de l’entreprise, aux changements réglementaires, aux tendances commerciales et aux évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
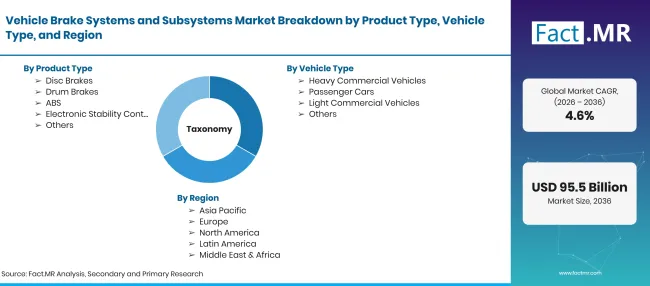
Vehicle Brake Systems And Subsystems Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | Ensembles et sous-systèmes de freins de véhicules utilisés pour ralentir, arrêter et stabiliser les véhicules routiers de passagers et de tourisme. |
| Type de produit | Freins à disque ; Freins à tambour ; ABS ; Contrôle électronique de stabilité ; Autres |
| Type de véhicule | Véhicules utilitaires lourds ; Voitures particulières ; Véhicules utilitaires légers |
| Canal de vente | OEM; Après-vente |
| Technologie | Hydraulique ; Pneumatique ; Électromagnétique ; Autres |
| Régions couvertes | Amérique du Nord ; Amérique Latine; Europe de l’Ouest ; Europe de l’Est ; Asie de l’Est ; Asie du Sud et Pacifique ; Moyen-Orient et Afrique |
| Pays couverts | Allemagne; Brésil ; États-Unis ; Royaume-Uni ; Japon |
| Entreprises profilées | Robert Bosch GmbH; Continental AG / AUMOVIO (activité freinage automobile) ; ZF Friedrichshafen AG; AISIN Corporation; Akebono Brake Industry Co., Ltd.; Brembo ; Astemo Ltd.; HL Mando ; Haldex (groupe SAF-HOLLAND) ; Knorr-Bremse AG. |
| Période de prévision | 2026 à 2036 |
| Approche | Production des véhicules, architecture des freins, montage OEM assemblage, parc de véhicules et analyse des canaux de remplacement |
Source : analyse Fact.MR. Mis à jour le 6 novembre 2026
Comment le marché est-il segmenté ?
-
Type de sous-produit
- Freins à disque
- Freins à tambour
- ABS
- Contrôle électronique de stabilité
- Autres
-
Par type de véhicule
- Véhicules commerciaux lourds
- Voitures voyageurs
- Véhicules utilitaires légers
-
Par canal de vente
- OEM
- Marché secondaire
-
Par technologie
- Hydraulique
- Pneumatique
- Électromagnétique
- Autres
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des systèmes de freinage et sous-systèmes pour véhicules en 2026 ?
Quelles CAGR s’appliquent de 2026 à 2036 ?
Quel type de produit prend en compte la part de leader spécifiée ?
Quel type de véhicule mène ?
Quel canal de vente détient la plus grande part ?
Quelle technologie d’actionnement mène ?
Lequel des pays sélectionnés a le plus haut CAGR?
Quels fournisseurs sont couverts ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF