- Market Value (2025): USD 18.7 Bn
- Estimated Value (2026): USD 20.2 Bn
- Forecast Value (2036): USD 42.7 Bn
- CAGR (2026-2036): 7.8%
Quelle est la valeur prévue du marché des systèmes de contrôle électronique des gaz automobiles d’ici 2036 ?
USD 20.2 milliards en 2026 à USD 42.7 milliards d’ici 2036 à 7.8% CAGR.
- Selon Fact.MR analyse, le marché des systèmes de contrôle électronique des gaz automobiles était évalué à USD 18.7 milliards en 2025.
- Les chiffres d’affaires devraient passer de USD 20.2 milliards en 2026 à USD 42.7 milliards d’ici 2036.
- Le 7.8% CAGR reflète l’intégration des entrées électroniques d’accélérateur et de la gestion électronique de l’air moteur entre les plateformes de véhicules.
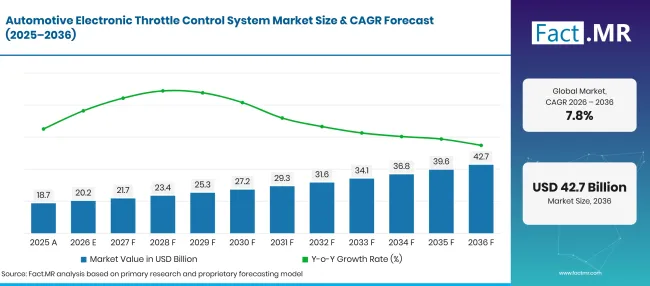
Automotive Electronic Throttle Control System Market Forecast Global | Source: Fact.MR
| Année | Fondements | Valeur marchande (USD milliards) |
|---|---|---|
| 2025 | Réel | 18.7 |
| 2026 | Estimation | 20.2 |
| 2036 | Prévisions | 42.7 |
| CAGR 2026 à 2036 | Période de prévision | 7.8% |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Quels sont les chiffres déterminants derrière la croissance du marché des systèmes de contrôle électronique des gaz automobiles ?
La prévision représente USD 22.5 milliards de dollars de valeur marchande supplémentaire entre 2026 et 2036.
- Moteurs de la demande sur le marché
- Les ingénieurs en contrôle moteur s’appuient sur la précision de l’angle d’accélérateur pour équilibrer les demandes du conducteur et les conditions de fonctionnement du moteur. Le contrôle électronique permet à l’ordinateur moteur de calculer le mouvement de l’accélérateur à partir des entrées des capteurs plutôt que d’un câble mécanique.
- Les constructeurs automobiles ont besoin d’une réponse répétable à travers les variantes de moteurs associées. En janvier 2026, la VDA a rapporté que les usines allemandes avaient assemblé 4.15 millions de voitures particulières en 2025 [1].
- Les groupes motopropulseurs hybrides conservent les commandes moteur-air lorsque le moteur à combustion reste intégré au système de transmission. En janvier 2026, l’Association européenne des constructeurs automobiles a enregistré 3,733,325 immatriculations européennes hybride-électriques pour voitures particulières durant 2025 [2].
- Segments clés analysés
- Par type de véhicule : Les voitures particulières représentent 58.4% des ventes de 2026, car les plateformes de véhicules à fort volume utilisent une prise d’air moteur gérée électroniquement.
- Par composant : Le corps de papillon représente 42.1% de la valeur 2026 et combine un passage d’air avec une plaque d’accélérateur actionnée électroniquement.
- Par technologie : Les systèmes électroniques captent 81.2% des ventes de 2026, reflétant les demandes d’accélérateurs interprétées électroniquement.
- Par canal de vente : OEM 'offre représente 82.4% de la valeur 2026 car les assemblages sont spécifiés lors de l’ingénierie du véhicule.
- Avis des analystes à Fact.MR
- Shambhu Nath Jha, consultant principal chez Fact.MR, déclare : « Les fournisseurs de papillon électronique des gaz rivalisent sur la précision des actionneurs, le retour des capteurs et la compatibilité avec les logiciels moteur. Les fabricants testent les assemblages à travers des charges moteur changeantes et des conditions de défaut avant de les approuver pour la production. Les corps de papillon moteur-air utilisés dans les véhicules à combustion se distinguent du matériel d’entrée d’accélérateur utilisé dans les véhicules entièrement électriques. »
- Implications stratégiques
- Les fabricants de papillon peuvent se concentrer sur l’endurance des actionneurs et un retour précis de la position des gaz lors de la qualification véhicule-plateforme.
- Les constructeurs automobiles doivent distinguer le contenu entre l’air et le moteur des modules d’entrée de l’accélérateur lorsqu’ils examinent les projets de matériaux des véhicules électrifiés.
- Les distributeurs de rechange bénéficient d’une correspondance des composants de remplacement avec les exigences d’étalonnage et de connecteurs d’origine pour chaque variante moteur.
- Les équipes de conception de composants peuvent documenter la réponse aux pannes et l’accord des capteurs avant de libérer un ensemble de contrôle révisé.
L’Allemagne devrait enregistrer 9.0% CAGR jusqu’en 2036, alors que les programmes d’électronique automobile redéfinissent les besoins en composants. Le Brésil suit en 8.2% dans un contexte de demande locale de fabrication et de remplacement de véhicules. Les États-Unis sont prévus à 7.4% tandis que le Royaume-Uni atteindra 6.6%. Le Japon devrait s’étendre à 5.9% alors que les fabricants de composants établis desservent plusieurs plateformes de groupes motopropulseurs.
Comment le marché des systèmes de contrôle électronique des gaz automobiles se répartit-il par segment ?
Voitures voyageurs 58.4%; 42.1%du corps des gaz, 81.2%électroniques ; OEM 82.4%.
Quel type de véhicule mène ?
Les voitures particulières représentent 58.4% de la valeur de 2026.
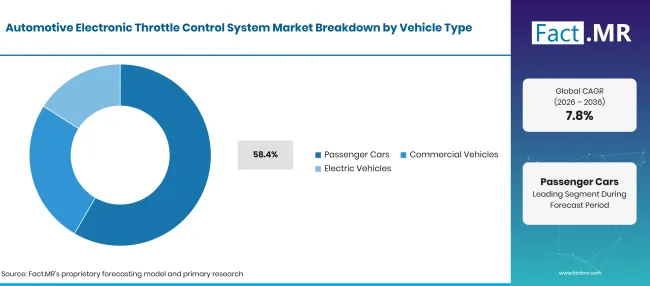
Automotive Electronic Throttle Control System Market Breakdown Vehicle Type | Source: Fact.MR
| Type de véhicule | Partager (2026) |
|---|---|
| Voitures voyageurs (segment de tête) | 58.4% |
| D’autres segments combinés | 41.6% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Les voitures particulières représentent un volume d’unités élevé et utilisent un contrôle électronique de l’accélérateur sur une large gamme de moteurs à combustion et hybrides. Les véhicules utilitaires nécessitent souvent des ensembles durables adaptés à des cycles de fonctionnement soutenus. Les véhicules électriques utilisent des entrées électroniques d’accélérateur, bien que la propulsion pure à batterie ne nécessite pas de corps de papillon à combustion interne. Les ventes mondiales de voitures électriques ont dépassé 20 million d’unités en 2025 selon l’Agence internationale de l’énergie [3].
Qu’est-ce qui mène le segment Composantes ?
Bourdonnement en tête avec 42.1% de valeur 2026.
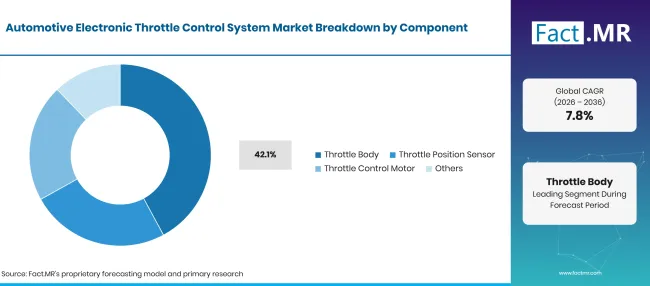
Automotive Electronic Throttle Control System Market Breakdown Component | Source: Fact.MR
| Composant | Partager (2026) |
|---|---|
| Corps de papillon (segment de tête) | 42.1% |
| D’autres segments combinés | 57.9% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Un corps de papillon contient la valve qui régule l’air entrant dans un moteur à combustion. Son moteur suit les commandes du contrôleur moteur, tandis qu’un capteur de position indique le réglage réel de la soupape. Les pièces de rechange doivent correspondre à la taille de l’alésage, au connecteur électrique et à la calibration du véhicule.
Comment la technologie façonne-t-elle la demande ?
L’électronique représente 81.2% de la valeur de 2026.
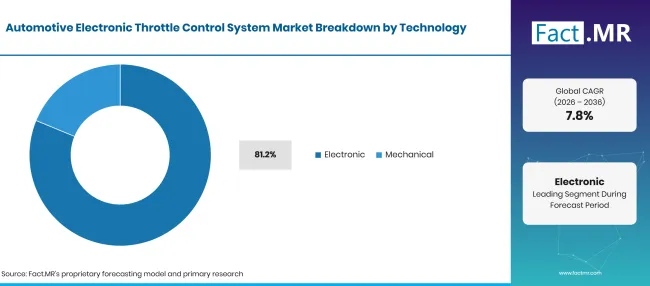
Automotive Electronic Throttle Control System Market Breakdown Technology | Source: Fact.MR
| Technologie | Partager (2026) |
|---|---|
| Électronique (segment principal) | 81.2% |
| D’autres segments combinés | 18.8% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Un système électronique d’accélérateur transforme le mouvement de la pédale d’accélérateur en signaux indiquant au contrôleur jusqu’où ouvrir la plaque d’accélérateur. Cela permet aux constructeurs d’étalonner la réponse moteur et de surveiller les pannes via des diagnostics véhicules. Les flottes plus anciennes peuvent encore comporter des configurations de câbles mécaniques, qui ont des besoins de réparation différents.
Quel canal de vente représente le plus de ventes ?
OEM capture 82.4% de la valeur de 2026.
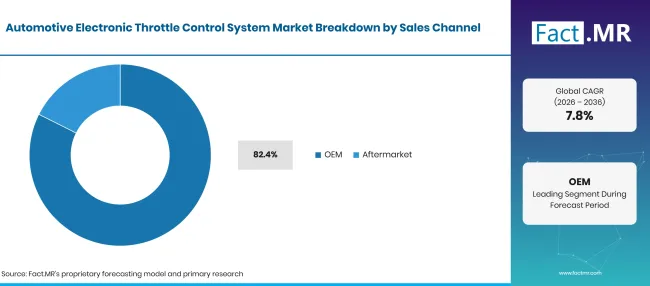
Automotive Electronic Throttle Control System Market Breakdown Sales Channel | Source: Fact.MR
| Canal de vente | Partager (2026) |
|---|---|
| OEM (Segment principal) | 82.4% |
| D’autres segments combinés | 17.6% |
| Total | 100.0% |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Les fabricants d’équipement d’origine achètent des ensembles de papillon des gaz pour correspondre aux conditions logicielles et opérationnelles du véhicule. La sélection précoce de la conception détermine souvent les interfaces des capteurs et l’emballage des composants pendant toute la durée de vie d’un programme moteur. Le marché secondaire sert les véhicules après la période de garantie d’usine et lors des cycles de réparation normaux. La demande de service indépendante dépend de l’âge de la flotte et de l’accès local aux pièces compatibles.
Qu’est-ce qui accélère l’adoption du marché des systèmes de contrôle électronique des gaz automobiles, et qu’est-ce qui la freine ?
Les exigences de gestion moteur soutiennent la demande, tandis que les travaux d’étalonnage et les coûts de remplacement influencent l’achat.
Analyse de l’impact des pilotes
| PILOTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Intégration électronique de la gestion moteur | +1.5% | Mondial | Moyen terme |
| Renouvellement des quais des voitures voyageurs | +1.1% | Europe ; Asie de l’Est | Moyen terme |
| Production de groupes motopropulseurs hybrides | +0.8% | Europe ; Japon | À long terme |
| Diagnostic et retour de position | +0.6% | Amérique du Nord ; Europe | À court terme |
| Demande de remplacement pour les flottes vieillissantes | +0.4% | Mondial | À long terme |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Analyse de l’impact des opportunités
| OPPORTUNIT | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Ensembles d’actionneurs et capteurs intégrés | +0.8% | Europe ; Asie | Moyen terme |
| Pièces de service pour plateformes de moteur vieillissantes | +0.6% | Amériques | À court terme |
| Étalonnage des commandes pour moteurs hybrides | +0.5% | Europe ; Japon | Moyen terme |
| Normalisation des composants au niveau de la plateforme | +0.4% | Mondial | À long terme |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Analyse de l’impact des contraintes
| CONTRAINTE | (~) % D’IMPACT SUR CAGR | IMPORTANCE GÉOGRAPHIQUE | CHRONOLOGIE DE L’IMPACT |
|---|---|---|---|
| Les groupes motopropulseurs purement électriques à batterie ne disposent pas des gaz moteur | -0.7% | Mondial | À long terme |
| Frais d’étalonnage et de qualification | -0.5% | Mondial | Moyen terme |
| Responsabilité garantie contre les défauts électroniques | -0.4% | Amérique du Nord ; Europe | À court terme |
| Pression sur les prix des pièces de rechange | -0.3% | Mondial | Moyen terme |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Quels pays étendent le marché des systèmes de contrôle électronique des gaz automobiles jusqu’en 2036 ?
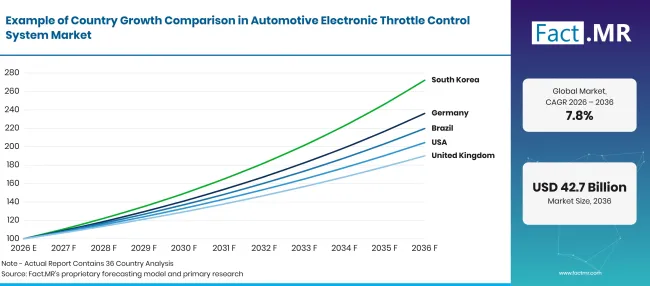
Automotive Electronic Throttle Control System Market Growth Index | Source: Fact.MR
| Pays | CAGR (2026 à 2036) |
|---|---|
| Allemagne | 9.0% |
| Brésil | 8.2% |
| USA | 7.4% |
| Royaume-Uni | 6.6% |
| Japon | 5.9% |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Qu’est-ce qui soutient l’adoption par l’Allemagne ?
9.0% CAGR, lié au passage de l’Allemagne vers des plateformes électrifiées pour véhicules et à la demande persistante d’accélérateur dans les moteurs à combustion.
Les programmes allemands de papillon dépendent des spécifications techniques utilisées sur les principales plateformes de véhicules. Les plateformes moteur qui conservent la puissance de combustion continuent de nécessiter des corps de papillon calibrés et un retour de position fiable.
Qu’est-ce qui soutient l’adoption au Brésil ?
8.2% CAGR, soutenue par la base de production automobile du Brésil et la demande de remplacement au sein des flottes établies.
L’assemblage de véhicules brésiliens fournit des commandes d’usine pour des composants électroniques d’accélérateur sur les lignes de moteurs à combustion et hybrides. En janvier 2026, ANFAVEA a annoncé la production de 2.644 millions de véhicules motorisés en 2025 [5]. Les fabricants locaux ont besoin de composants compatibles avec les moteurs conçus pour un usage domestique. Les entreprises de service soutiennent également les flottes de véhicules établies, où une identification précise des pièces est essentielle pour un remplacement fiable.
Qu’est-ce qui soutient l’adoption aux États-Unis ?
7.4% CAGR, lié à la production de véhicules à grande échelle aux États-Unis et aux exigences de contrôle de l’accélérateur stable sur les modèles essence et hybrides.
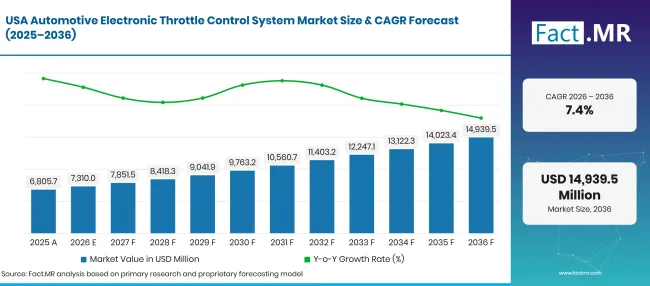
Automotive Electronic Throttle Control System Market Forecast Usa | Source: Fact.MR
Les constructeurs automobiles américains évaluent les commandes moteur-air en fonction des besoins des plateformes à essence et hybrides. La série mondiale de production VDA pour 2025 enregistre 9,995,789 voitures particulières assemblées aux États-Unis [4]. Les contrats d’équipement d’origine reposent sur une réponse stable et un retour de position entre les variantes de modèles.
Qu’est-ce qui soutient l’adoption au Royaume-Uni ?
6.6% CAGR, propulsé par la fabrication automobile britannique et la nécessité de composants électroniques d’accélérateur correctement adaptés.
La production de moteurs et de véhicules au Royaume-Uni crée une demande pour des capteurs et des composants de contrôle d’air sur les plateformes équipées de combustion. En janvier 2026, la SMMT a signalé 717,371 voitures particulières fabriquées au Royaume-Uni en 2025 [6]. Les ingénieurs doivent aligner les spécifications de remplacement et d’équipement d’origine avec le moteur monté sur chaque modèle. Le support en atelier dépend également de pièces électroniques clairement identifiées de l’accélérateur et de directives d’étalonnage.
Qu’est-ce qui soutient l’adoption par le Japon ?
5.9% CAGR, façonné par la base de production automobile japonaise et des exigences strictes en composants sur les plateformes de moteurs nationales.
Les constructeurs automobiles japonais mettent l’accent sur le mouvement répétable des soupapes et un retour fiable à travers les familles de moteurs. La série internationale de production VDA enregistre 7,207,127 voitures particulières fabriquées au Japon au cours de 2025. Les fournisseurs de papillon travaillant sur des plateformes de moteurs nationales doivent répondre aux exigences électriques et mécaniques propres au fabricant.
Qui dirige le marché des systèmes de contrôle électronique des gaz automobiles ?
Les comparaisons d’entreprises activent le matériel spécifique disponible pour le contrôle moteur-air. Robert Bosch GmbH décrit une vanne électronique des gaz actionnée par l’unité de commande moteur avec un retour d’angle [7].
DENSO Corporation et Aisan Industry Co., Ltd. disposent de portefeuilles de gestion moteur et de composants d’admission. Mikuni Corporation et Rheinmetall Pierburg sont associés à du matériel de gestion de l’air. Astemo, Marelli et FORVIA HELLA fournissent des composants de contrôle électronique automobile ou connexes. La distinction commerciale est de savoir si un fournisseur prend en charge l’accélérateur moteur lui-même ou une fonction électronique connectée.
Quelles entreprises sont les principaux fournisseurs ?
Les principales entreprises incluent Robert Bosch GmbH; DENSO Corporation; Astemo, Ltd. ; Marelli ; FORVIA HELA ; Aisan Industry Co., Ltd.; Mikuni Corporation; Rheinmetall AG (Pierburg).
- Robert Bosch GmbH
- DENSO Corporation
- Astemo, Ltd.
- Marelli
- FORVIA HELLA
- Aisan Industry Co., Ltd.
- Mikuni Corporation
- Rheinmetall AG (Pierburg)
Bibliographie
- [1] Association allemande de l’industrie automobile. (2026, janvier 5). La production de voitures particulières en 2025 est légèrement supérieure au niveau de l’année précédente.
- [2] Association européenne des constructeurs automobiles. (janvier 272026 ). Immatriculations de voitures neuves : +1.8% en 2025 ; 17.4% part de marché de l’électrique à batterie.
- [3] Agence internationale de l’énergie. (2026, mai 20). Perspectives mondiales des véhicules électriques 2026 : résumé exécutif.
- [4] Association allemande de l’industrie automobile. (s.d.). Production automobile.
- [5] Associação Nacional dos Fabricantes de Veículos Automotores. (2026, janvier 15). Produção e venda de autoveículos crescem em 2025 e Anfavea projeta nova alta en 2026.
- [6] Société des constructeurs et commerçants automobiles. (2026, janvier 29). Année difficile pour l’automobile mais de nouveaux modèles et la stratégie industrielle peuvent favoriser la croissance.
- [7] Bosch Mobilité. (s.d.). Valve électronique d’accélérateur.
Ce rapport répond
- Comment la production de voitures particulières influence la demande d’unités d’accélérateur d’usine et la qualification des composants.
- Où les corps de papillon électroniques diffèrent du matériel d’entrée d’accélérateur sur les plateformes électriques.
- Ce que signifient le retour des capteurs et la réponse aux pannes pour l’entretien du véhicule et l’exposition sous garantie.
- En quoi OEM les commandes diffèrent-elles des ventes aftermarket et des cycles de remplacement ?
- Pourquoi les cinq pays couverts ont des taux de croissance prévus différents.
- Ces fabricants nommés participent aux portefeuilles de contrôle moteur automobile et de gestion de l’air associés.
Que couvre le marché des systèmes de contrôle électronique des gaz automobiles ?
Un système électronique d’accélérateur transforme le mouvement de la pédale d’accélérateur en signaux indiquant au contrôleur jusqu’où ouvrir la plaque d’accélérateur. Cela permet aux constructeurs d’étalonner la réponse moteur et de surveiller les pannes via des diagnostics véhicules. Les flottes plus anciennes peuvent encore comporter des dispositifs de câbles mécaniques, qui nécessitent des réparations différentes. Les conceptions électroniques nécessitent également des connecteurs durables et une résistance aux interférences électriques, rendant l’identification correcte des pièces essentielle.
Qu’est-ce qui est inclus dans le périmètre ?
La fourniture en usine de matériel électronique adapté pour les gaz est incluse aux côtés des ventes de remplacement via le marché secondaire. Les véhicules à moteur à combustion pour passagers et commerciaux constituent les applications centralement installées. Les véhicules hybrides sont inclus lorsqu’un moteur à combustion interne nécessite un ensemble papillon des gaz. Les entrées d’accélérateur électronique sur les véhicules électriques à batterie ne sont discutées que comme une fonction de commande adjacente, avec une séparation soignée du matériel de papillon des gaz.
Qu’est-ce qui est exclu de la portée ?
Les liaisons mécaniques des moteurs en dehors de la limite spécifiée des équipements électroniquement contrôlés sont exclues des ventes de systèmes électroniques. Les onduleurs de traction autonomes et le matériel de commande de batterie sont exclus. Les véhicules électriques à batterie sans moteur à combustion ne sont pas considérés comme acheteurs de corps de papillon à air d’admission. Les capteurs génériques de véhicule sans fonction d’accélérateur ni de commande des gaz ne sont également pas définis par les composants.
Comment l’analyse a-t-elle été construite ?
L’analyse s’appuie sur 120+ sources, 35+ portefeuilles d’entreprises, 25+ pays, et plus de 20 entretiens dans le secteur.
- Recherche primaire : La recherche primaire comprend des discussions avec des fabricants, des prestataires de services, des développeurs technologiques, des distributeurs, des utilisateurs finaux et des experts du domaine. Ces discussions examinent les priorités d’achat, l’adoption des produits, les défis opérationnels, les exigences d’approbation, le positionnement concurrentiel et les facteurs qui influencent l’acceptation plus large sur le marché.
- Recherche de bureau : La recherche de bureau couvre les statistiques gouvernementales, les publications réglementaires, les dossiers d’entreprises, les données commerciales, les études techniques, les associations industrielles, les normes, les politiques publiques et d’autres sources faisant autorité. Chaque source utilisée dans l’analyse est documentée dans la bibliographie.
- Dimensionnement du marché et prévisions : Les estimations du marché combinent la performance historique, les indicateurs de demande, les tendances des prix et du volume, les parts de segment, la participation des entreprises, la croissance au niveau des pays, les tendances d’adoption, l’activité d’investissement et les obstacles à l’expansion du marché.
- Cycle de validation et de mise à jour des données : Les résultats sont validés en comparant les entretiens principaux avec les données publiques, l’activité de l’entreprise, les changements réglementaires, les tendances commerciales et les évolutions du secteur. Des mises à jour régulières passent en revue les lancements de nouveaux produits, les changements de capacité, les partenariats, les approbations et les évolutions de l’adoption commerciale.
Segmentation
Quel est le champ d’application et la couverture du rapport ?
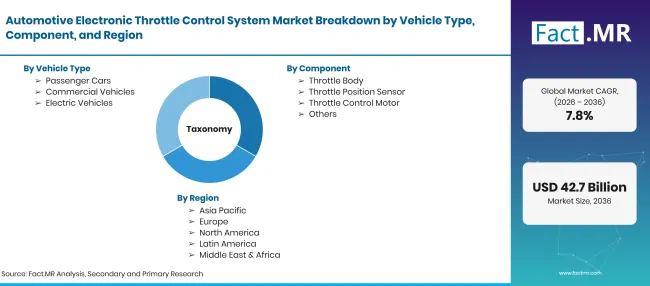
Automotive Electronic Throttle Control System Market Taxonomy | Source: Fact.MR
| Attribut | Détails |
|---|---|
| Unités quantitatives | USD milliards |
| Définition du marché | Contrôle électronique de la demande d’accélérateur et du flux d’air de la papille des gaz à combustion, incluant les actionneurs et fonctions de détection associés. |
| Type de véhicule | Voitures particulières ; Véhicules commerciaux ; Véhicules électriques |
| Composant | Corps de papillon ; Capteur de position des gaz ; Moteur de commande des gaz ; Autres |
| Technologie | Électronique ; Mécanique |
| Canal de vente | OEM; Après-vente |
| Pays couverts | Allemagne; Brésil ; États-Unis ; Royaume-Uni ; Japon |
| Entreprises profilées | Robert Bosch GmbH; DENSO Corporation; Astemo, Ltd. ; Marelli ; FORVIA HELLA ; Aisan Industry Co., Ltd.; Mikuni Corporation; Rheinmetall AG (Pierburg). |
| Période de prévision | 2026 à 2036 |
| Approche | Cartographie composante de plateforme, contexte de production, évaluation du contenu technologique et revue de la demande en après-vente |
Source : analyse Fact.MR. Mis à jour le 3 novembre 2026
Comment le marché est-il segmenté ?
-
Par type de véhicule
- Voitures voyageurs
- Véhicules commerciaux
- Véhicules électriques
-
Par composant
- Corps de papillon
- Capteur de position de l’accélérateur
- Moteur de commande des gaz
- Autres
-
Par technologie
- Électronique
- Mécanique
-
Par canal de vente
- OEM
- Marché secondaire
-
Par région
- Amérique du Nord
- Amérique Latine
- Europe de l’Ouest
- Europe de l’Est
- Asie de l’Est
- Asie du Sud et Pacifique
- Moyen-Orient & Afrique
Questions fréquentes
Quelle est la taille du marché des systèmes de commande électronique des gaz automobiles en 2026 ?
Quel est le CAGR du marché jusqu’en 2036 ?
Quel type de véhicule représente le plus de ventes ?
Quel composant est en tête ?
Quelles sont les principales entreprises du marché des systèmes de contrôle électronique des gaz automobiles ?
Qui a travaillé sur ce rapport


Découvrez le rapport par vous-même - demandez un échantillon gratuit
Échantillon gratuitObtenez la brochure avec les tarifs et les modalités d'achat
Télécharger le PDF