- Market Value (2025): USD 1.25 Bn
- Estimated Value (2026): USD 1.32 Bn
- Forecast Value (2036): USD 2.26 Bn
- CAGR (2026-2036): 5.5%
2036年までに研磨液市場の価値はどのくらいになると予測されていますか?
2026年にはUSD 1.3億人、2036年にはUSD 2.3億人に5.5% CAGR。
- 2025年には研磨剤の需要が USD 1.25 億 に達し、塗装補正や部品仕上げがその大部分を占めています。
- ウェハーの平坦化や硬基板研磨により、安定した産業基盤に高付加価値のグレードが加わることで、収益は2026年の USD 1.32 億 から2036年には USD 2.26 億 に増加する見込みです。
- 5.5% CAGRは、新しいデバイスノードやより硬い基質ごとに新たな製剤要件が生まれる市場を反映しています。
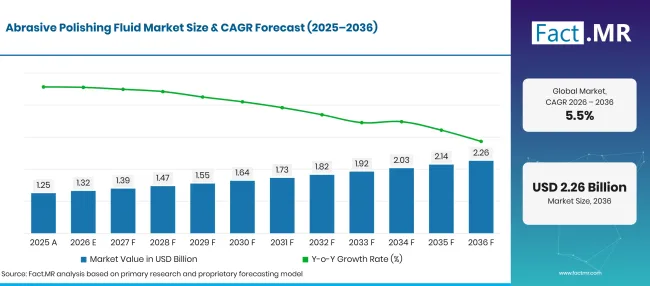
Abrasive Polishing Fluid Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 1.25 |
| 2026 | 推定 | 1.32 |
| 2036 | 予報 | 2.26 |
| CAGR 2026年から2036年 | 予測期間 | 5.5% |
出典: Fact.MRの分析。2026年11月3日 更新
研磨液市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の期間は USD 0.9 億の新規価値が加算され、自動車仕上げ用の水性アルミナ流体や電子機器向けの精密スラリーがその大部分を占めます。
- 市場の需要要因
- チップ製造では、プロセス層間のウェハー表面をより平坦にする必要があります。SEMIは、2025年に世界の半導体材料収益が過去最高のUSD 73.2億に達し、ウェハー製造材料はUSD 45.8億[1]に達したと報告しています。平坦化スラリーはそのファブ材料プールに属しており、新しい層ごとに研磨工程と消耗量が増えます。
- 車両生産量は塗装、ガラス、金属部品の仕上げラインを忙しくしています。ドイツは2025年に約 4.15 00万台の乗用車を生産し、前年比 2% 増加しました [2]。ブラジルは同年に 2.644 百万台を製造し、 3.5% 増加[3]となりました。塗装工場を出る各車体は、納車前に欠陥研磨と研磨を経ています。
- 研磨性穀物の供給は価格と配合の選択の両方を左右します。2025年の世界の融合アルミニウム酸化物の生産能力は 1.3 00万トンで、炭化ケイ素は 1.0 百万トンでした[4]。中国の工場がその大部分を保有しており、他の地域の流体メーカーは複数の穀物供給源を認定する理由となっています。
- 硬質材料には従来の粒子では代替できないダイヤモンド研磨剤が必要です。2025年には合成工業用ダイヤモンドの生産量が 15 0億カラットを超え、米国のユーザーはコンピュータチップ生産と石材研磨を主要な消費分野の一つに挙げています[5]。電力および光学デバイス用の炭化シリコンやサファイアウェハは、ラッピング時にこれらのダイヤモンドスラリーに依存しています。
- 分析された主要セグメント
- 種類別:水性 58.4% 水性は2026年にシェアを保持します。なぜなら、水を運ぶ水は簡単に洗い流され、粒子が均等に分散するためです。
- 用途別:自動車は2026年の価値の 35.2% を占めます。すべての車両ラインで塗装補正と部品仕上げが行われているためです。
- 材料別:アルミナは2026年の収益の 31.5% を占めます。このグレインはガラス、金属、セラミックの表面に適しており、コストも適しています。
- アナリストの意見 at Fact.MR
- S Fact.MRの主任コンサルタント、シャンブ・ナート・ジャ氏は「研磨液はリットルあたりの価格ではなく、防止した欠陥で購入される」と述べています。2036年までに需要はシリコンカーバイド、サファイア、先進包装用に設計されたスラリーへとシフトし、一つの傷でウェハーがスクラップされる可能性があります。自動車仕上げは引き続き量の中心であり、両者にサービスを提供するサプライヤーが最も緊密な顧客関係を維持します。」
- 戦略的意味
- 流体メーカーは、各グレードの粒子サイズ分布、固形物含有量、pH、粘度を公表し、プロセスエンジニアが製品をより早く認証できるようにすべきです。
- ディストリビューターはボディショップ向けにコンパウンド、パッド、フルードシステムのマッチを備蓄すべきです。塗装補正の失敗の多くは消耗品の不一致に起因します。
- 電子機器購入者は、穀物供給が数か国に集中しているため、各重要層ごとに2つ目のスラリー供給源を認めるべきです。
- 投資家はセリア、コロイダルシリカ、ダイヤモンドスラリーの能力を持つサプライヤーを検討すべきであり、ファブの資格が長期的な顧客維持を築くことができます。
5か国全体の成長は、自動車工場かチップファブのどちらが国内需要を牽引するかに依存します。ドイツは 6.1%でリードしており、プレミアム車両生産と精密工学が仕上げ基準を高く保っています。ブラジルは車両生産と機械生産の上昇により 5.6% に続きます。アメリカは 5.0%を発表し、新しいメモリーチップ工場の建設によりスラリー需要が広範囲の産業基盤に加わりました。イギリスでは、 4.5% の成長が航空宇宙仕上げ工事によって相殺された自動車産業の縮小を反映しています。日本は 4.0%で遅れをとっており、成熟した電子機器基盤は主に新規ファブ生産能力によって成長しており、その成長には数年かかります。
研磨剤研磨液市場はセグメントごとにどのように構成されていますか?
水性部門は 58.4%年でタイプ部門をリードします。自動車部門は 35.2%年でアプリケーション部門を率い、アルミナ部門は2026年に 31.5% 部門で材料部門をリードします。
どのタイプがリードするのか?
水性製品は2026年の売上の 58.4% を占めています。
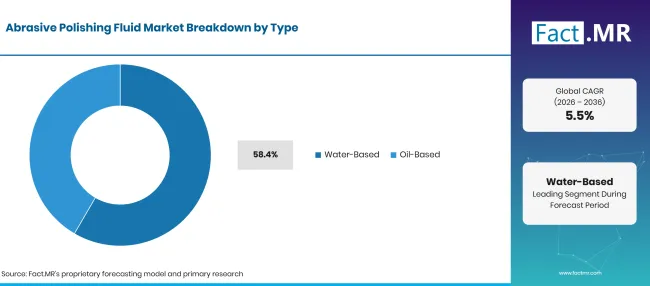
Abrasive Polishing Fluid Market Breakdown Type | Source: Fact.MR
| 種類 | シェア(2026年) |
|---|---|
| 水上(主要セグメント) | 58.4% |
| 他のセグメントを合わせた | 41.6%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月3日 更新
板金工場、ガラス加工業者、チップファブは、溶剤洗浄なしで洗い流せる流体を求めています。水運搬業者はそのニーズを満たし、使用間に微細粒子を浮遊させています。塗装工場の溶剤排出に関する規則も同様の傾向を持っています。多くの水性グレードは 金属加工流体と添加化学を共有しており、プラントが一つの廃水流を管理するのに役立ちます。油性流体は、水で腐食する金属の研磨や研磨に役割を保持します。硬鋼や一部のセラミックに追加の潤滑を提供します。欠点は洗浄の面で、部品は次の工程の前に溶剤やアルカリ性洗浄が必要です。
アプリケーションにおいて自動車を支えるものは何でしょうか?
オートモータリーは2026年の収益の 35.2% を占めています。
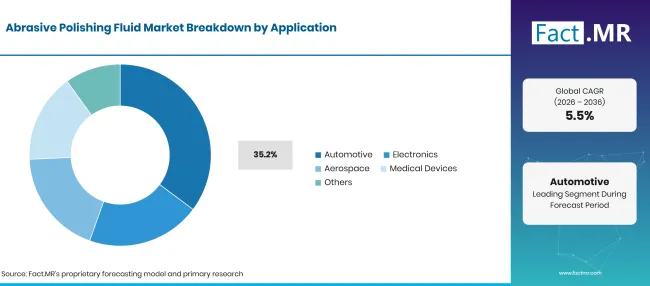
Abrasive Polishing Fluid Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| 自動車(主要セグメント) | 35.2% |
| 他のセグメントを合わせた | 64.8%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月3日 更新
塗装されたすべてのボディは、ディーラーに届く前に欠陥研磨、調合、研磨を経ます。衝突修理工場は、車両全体で損傷したパネルに対してこのプロセスを繰り返します。ホイール、トリム、ランプ、エンジン部品は塗装に加えて金属やプラスチックの仕上げ作業を施します。電子機器は少量でリットルあたりの価格を大幅に高くし、 CMPスラリーを用いたウェハー平坦化が主導しています。航空宇宙工場ではタービン部品や構造合金を厳密な粗さ限界まで研磨しています。医療機器メーカーはインプラントや手術器具を滑らかで洗浄可能な表面に仕上げています。残りの用途は光学、ガラス、一般産業分野です。
物質はどのように需要を形成するのか?
アルミナは2026年の価値の 31.5% を占めています。
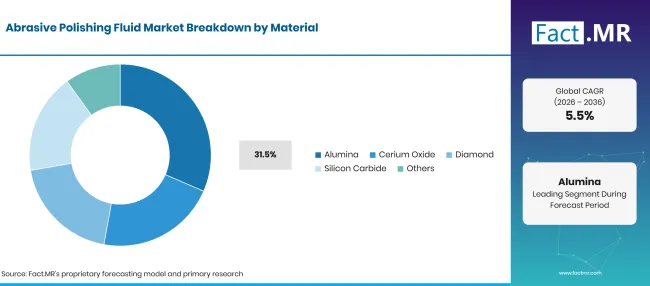
Abrasive Polishing Fluid Market Breakdown Material | Source: Fact.MR
| 素材 | シェア(2026年) |
|---|---|
| アルミナ(先導セグメント) | 31.5% |
| 他のセグメントを合わせた | 68.5%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月3日 更新
酸化アルミニウム粒子はガラス、金属、セラミックを切断しますが、ほとんどの仕上げラインが受け入れるコストです。供給範囲は広く、世界のアルミナ生産量は2025年に約 150 00万トンに達しました[6]。そのごく一部は研磨材、セラミックス、その他の非金属用途に使われています。流体メーカーは各仕上げレベルで粒子サイズや結晶相で等級付けしています。セリウム酸化物は化学的作用や研磨によってガラスや酸化膜を研磨します。2025年の米国のセリウム酸化物 99.5% の価格は1キログラムあたり USD 1.71 であり、研磨は依然として希土類の最終用途として登録されています[7]。 セリウム酸化物ナノ粒子 への関心は、より細かいセリアスラリーへの推進を反映しています。ダイヤモンドは最も硬い基質に使われ、一方で炭素 シリコン 粒子は選ばれたラッピング工程で現れます。
研磨液市場の普及を加速させている要因と、それを妨げている要因は何でしょうか?
新しいファブの生産能力、安定した車両生産、シリコンカーバイドやサファイア基板の普及が需要を動かし続けています。航空宇宙や医療機器の仕上げ基準は精密な作業を増加させます。ダイヤモンドやセリアグレードの高い価格が小規模工場での採用を遅らせています。廃水規制や長いファブ認定サイクルもサプライヤー切り替えを遅らせています。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 新しいウェハーファブが平坦化工程を追加 | +1.2% | 北アメリカ、東アジア、西ヨーロッパ | 中期(2年から4 年) |
| 車両ラインの塗装補正および部品仕上げ | +0.9% | グローバル | 短期(<=2 年) |
| パワーおよび光学デバイス用のシリコンカーバイドおよびサファイア基板 | +0.7% | 東アジア、北アメリカ、西ヨーロッパ | 長期(>=4 年) |
| 航空宇宙および医療機器における表面仕上げの厳格な制限 | +0.4% | 北アメリカ、西ヨーロッパ | 中期(2年から4 年) |
出典: Fact.MRの分析。2026年11月3日 更新
機会影響分析
| 機会 | (~) CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| ハイブリッド接着および高度な包装用のスラリー | +0.8% | 東アジア、北アメリカ | 中期(2〜4 年) |
| 塗装工場向けの低欠陥水性流体 | +0.5% | グローバル | 短期(<=2 年) |
| シリコンカーバイドウェハー用のダイヤモンドスラリー | +0.5% | 東アジア、西ヨーロッパ、北アメリカ | 長期(>=4 年) |
| 新しいファブや自動車工場の近くでのローカルブレンディング | +0.3% | ラテンアメリカ、東ヨーロッパ | 中期(2年〜4 年) |
出典: Fact.MRの分析。2026年11月3日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| ダイヤモンドおよびセリアの研磨グレードのコストが高い | -0.6% | グローバル | 短期(<=2 年) |
| 半導体ファブでの長い資格認定サイクル | -0.5% | 東アジア、北アメリカ | 中期(2年から4 年) |
| 研磨粒子の集中供給 | -0.3% | グローバル | 中期(2年から4 年) |
| 廃水処理およびスラリー処理規則 | -0.3% | 西ヨーロッパ、北アメリカ、東アジア | 長期(>=4 年) |
出典: Fact.MRの分析。2026年11月3日 更新
2036年までに研磨剤市場を拡大している国はどこですか?
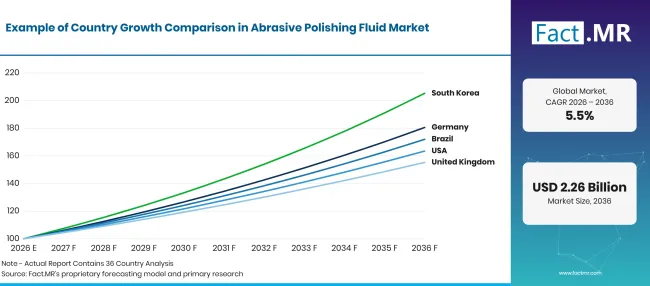
Abrasive Polishing Fluid Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| ドイツ | 6.1% |
| ブラジル | 5.6% |
| 米国 | 5.0% |
| 英国 | 4.5% |
| 日本 | 4.0% |
出典: Fact.MRの分析。2026年11月3日 更新
ドイツでの研磨液の採用を支える要因は何ですか?
6.1% CAGR、プレミアムな車の出力と精密な工学によって推進されています。
ドイツの自動車工場は2025年に約 4.15 00万台の乗用車を製造し、そのうち 3.17 百万台が輸出市場に送られました[2]。輸出買い手は完璧な塗装を期待しているため、最終検査ラインは小さな欠陥でも磨き上げます。機械製造者や光学企業も微細アルミニウムやダイヤモンドグレードの需要を安定的に増やしています。国内の化学メーカーはまた、流体メーカーに添加剤の供給ルートを短くしています。
ブラジルはどのように需要を発展させているのでしょうか?
5.6% CAGRは、車両生産と機械生産の増加に支えられています。
IBGEのデータによると、2025年には機械および設備の生産量が 5.0% 増加し、機械の保守や修理も 9.6% 増加しました[8]。両事業ともシャフト、金型、ハウジングに研磨液を使用しています。車両登録数も2025年に 2.690 百万台に達しました[3]。水性流体の国内混合は、工場が輸入コストの削減を図る中で広がっています。
アメリカ合衆国の養子縁組を支援するとは何でしょうか?
5.0% CAGR、新しいメモリチップ製造工場への投資によって助けられています。
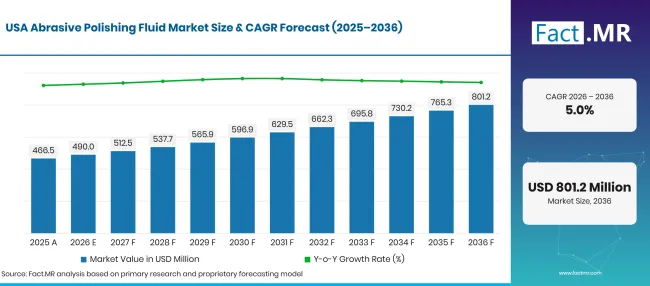
Abrasive Polishing Fluid Market Forecast Usa | Source: Fact.MR
2025年6月、商務省はアイダホ州とニューヨーク州の新規ファブおよびバージニア州のアップグレードを含む10億マイクロンの USD 200 0億マイクロンの計画を発表しました[9]。各ファブは多くの層で平坦化スラリーを使用しています。穀物供給は依然として輸入依存度が高く、2025年には溶融アルミニウム酸化物の純輸入依存度が 95% を超えています[4]。自動車および航空宇宙仕上げは幅広い産業需要基盤を形成しています。
イギリスは需要をどのように発展させているのでしょうか?
4.5% CAGRは、航空宇宙の仕上げ作業と小規模な自動車産業を反映しています。
政府の先進製造業計画では、2024年の航空宇宙部門の売上高はGBP 34 billion、自動車業界のGVAはGBP 21.4 billionと見積もられています[10]。タービンブレード、ランディングギア、構造部品は厳密な粗さ制限まで研磨が必要です。また、2035年までに 1.3 百万台以上の車両を目標としています。この目標に向けた自動車生産の成長は、塗装仕上げの量を増加させます。
日本の採用を支持するものは何でしょうか?
4.0% CAGR、新しいファブ設備が徐々にスラリー需要を成熟した基盤に増やしています。
METIの2025年6月の政策資料では、日本の半導体企業の売上を2030年までに 15 兆円超に目標としています[11]。同じ文書では、AIや半導体に対する世論支持が 10 兆円に達しているとされています。国内のスラリーメーカーは、新設ファブと既存のウェハー、ガラス、光学製品ラインの両方にサービスを提供しています。成長は安定しており、多くの導入基盤がすでに成熟しているためです。
研磨剤研磨液市場の主導者は誰ですか?
サプライヤーは2つのグループに分かれており、同じ入札で集まることは稀です。Entegris、FUJIFILM、Resonac、AGC、BASFなどの半導体専門家が最初のグループを形成し、ファブ内で層ごとに認証されたCMPスラリーを販売しています。彼らは純度、欠陥数、各フィルムのコロイドシリカおよびセリア粒子の調整能力で競合しています。
FUJIFILMは2025年9月に先進包装用のCMPスラリーを発売し、大手チップメーカーがハイブリッド接合面の平坦化に採用されました[12]。ResonacとAGCは共にセリアスラリーラインを運営しており、BASFは酸化物、銅、バリア層向けのPLANAPURシリーズを提供しています。第2グループは工業および自動車仕上げを担当しています。 3Mは塗装工場向けにPerfect-ItおよびFinesse-itのポリッシュを販売し、サファイアおよびシリコンカーバイドラッピング用のTrizactスラリーを販売しています。サンゴバンはラッピングおよび研磨用のダイヤモンド、アルミナ、セリアスラリーを供給しています。 3Mは2025年9月にJOINT3 パッケージングコンソーシアムに参加しました[13]。顧客ラインのプロセスサポートが、次のサイクルでどのサプライヤーがシェアを得るかを決定します。
主要な提供者はどの企業ですか?
研磨液市場の主要企業には、サンゴバン、 3M、エンテグリス、富士フイルム、AGC、レゾナック、BASFなどがあります。
- サン・ゴバン
- 3M
- エンテグリス
- 富士フィルム
- AGC
- レゾナック
- BASF
参考文献
- [1]SEMI。(2026年5月12日)SEMI報告によると、世界の半導体材料市場収益は2025年に過去最高の10億ドルに達し73.2。
- [2] 自動車産業連盟。(2026年1月 5日) 2025年の乗用車生産は前年よりやや上回りました。
- [3]Associação Nacional dos Fabricantes de Veículos Automotores.(2026年1月 15日)。 Produção e venda de autoveículos crescem em 2025 e Anfavea projeta nova alta em 2026.
- [4] 米国地質調査所。(2026年2月)鉱物商品概要 2026:研磨剤(製造品)
- [5] 米国地質調査所。(2026年2月)鉱物商品概要 2026:ダイヤモンド(工業用)
- [6] 米国地質調査所。(2026年2月) 鉱物商品概要 2026:ボーキサイトとアルミナ。
- [7] 米国地質調査所。(2026年2月) 鉱物商品概要 2026:希土類。
- [8]ブラジル地理・統計研究所。(2026年2月 3日)。 工業生産は12月に 1.2% 下退します。
- [9] 米国商務省。(2025年6月 12日) トランプ大統領が米国内でのメモリチップ製造のためにマイクロン・テクノロジーから20000ドルの投資を確保した。
- [10]商務貿易省。(2025年6月 23日)。 先進製造業セクター計画。
- [11]経済・産業・産業省。(2025年6月 3日)。経済 産業政策新方向委員会第4回報告書の参考資料。
- [12]富士フィルム。(2025年9月 29日) 富士フイルムが先進包装CMPスラリーを発売。
- [13] 3M.(2025年9月 30日)。 3Mは次世代半導体パッケージングコンソーシアムであるJOINT3に参加しています。
この報告書が答えます
- 研磨液の収益は、種類、用途、材料、エンドユーザー業界でどのように分かれているのでしょうか?
- なぜ塗料工場やガラス工場、ファブで水性流体が需要の大部分を占めているのでしょうか?
- 塗装鋼材からシリコンカーバイドウェハーまで、各基板に適した研磨粒子は何でしょうか?
- 2036年までに新しいファブや車両プラントはどこでスラリーや化合物の量を増やすのでしょうか?
- ドイツ、ブラジル、アメリカ、イギリス、日本は成長や買い手構成でどのように異なるのでしょうか?
- 半導体平坦化に対応しているサプライヤーと工業仕上げを担当するサプライヤーはどこですか?
研磨ポリッシングフルード市場は何を扱っていますか?
本研究は、すぐに使える研磨液、液体形態の化合物、摩耗や化学的作用で材料を除去するスラリーの販売状況を追跡しています。利用者は自動車塗装工場や部品工場からウェハー工場、光学メーカー、航空宇宙供給業者、医療機器メーカーにまで及びます。
価値は2026年から2036年までのメーカー販売価格で USD 0億で示されています。研磨キットの一部として販売される流体は、パッドと工具は別々の製品市場に属するため、流体の価値のみでカウントされます。
スコープには何が含まれているのでしょうか?
アルミナ、酸化セリウム、ダイヤモンド、カーバイドケイ素およびその他の粒子を用いた水性および油性研磨液およびスラリー。
工場や再仕上げ用の自動車用塗料補正剤やポリッシュは、液体またはペーストの形で販売されています。
ウェハーの平坦化用のCMPスラリーや、サファイア、炭化ケイ素、その他の硬質基板用のラッピングスラリー。
ガラス、光学、航空宇宙合金、医療用インプラントの研磨液。
範囲から除外されるものは何ですか?
液体キャリアなしで販売される乾燥研磨粉や緩い穀物、さらに幅広い結合・コーティング研磨剤製品群も含まれます。
研磨機、パッド、ディスク、ベルト、研削ホイールなどです。
研磨後のクリーナーや研磨効果のない一般的な洗浄薬剤。
研磨以外の工程で使用されるブラスト媒体や研磨冷却材。
分析はどのように作成されたのですか?
分析は 120+情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを活用しています。
- 一次調査:一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先事項、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因を検証します。
- デスクリサーチ:デスクリサーチは政府統計、規制出版物、企業提出、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測:市場推計は過去の業績、需要指標、価格および販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データ検証と更新サイクル:一次インタビューと公開データ、企業活動、規制変更、取引パターン、業界動向を比較することで調査結果が検証されます。定期的な更新では、新製品の発売、キャパシティの変化、パートナーシップ、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
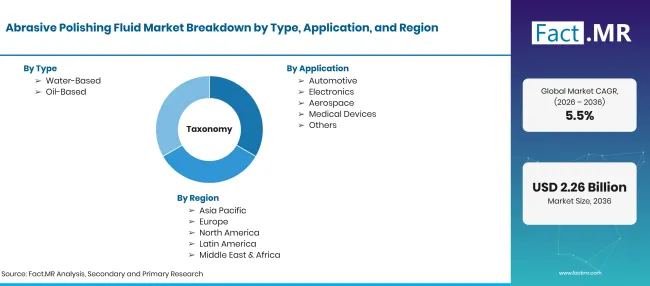
Abrasive Polishing Fluid Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD億人、2036年にはUSD億人CAGR |
| 市場の定義 | 研磨粒子や化学添加物を含み、材料を除去し、表面を指定された滑らかさに仕上げる液体およびスラリー配合。 |
| 種類 | 水性;油性 |
| 応用 | 自動車、電子工学、航空宇宙、医療機器、その他 |
| 素材 | アルミナ;セリウム酸化物;ダイヤモンド;カーバイドケイ素;その他 |
| エンドユーザー産業 | 製造業、建設業、自動車、電子工学、その他 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、米国;英国;日本 |
| 紹介企業 | サンゴバン; 3M;エンテグリス;フジフィルム;AGC;レゾナック;BASF; |
| 予測期間 | 2026年から2036年 |
| アプローチ | 基材と仕上げ工程ごとの消費量を車両生産量、ファブ生産能力、研磨穀物供給量と照合し、サプライヤーの製品範囲と照合しました。 |
出典: Fact.MRの分析。2026年11月3日 更新
市場はどのように区分されていますか?
-
タイプ別
- 水性
- 油性
-
用途別
- 自動車
- 電子機器
- 航空宇宙
- 医療機器
- その他
-
素材別
- アルミナ
- 酸化セリウム
- ダイヤモンド
- カーバイドシリコン
- その他
-
エンドユーザー業界別
- 製造
- 建設
- 自動車
- 電子機器
- その他
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の研磨液市場はどのくらい大きいのでしょうか?
研磨液市場の成長率はどのくらいになるのでしょうか?
どのタイプのリードがいいのでしょうか?
どのアプリケーションがリードしますか?
どの素材がリードするのでしょうか?
どの国が最も早く成長するのでしょうか?
主な企業はどこですか?
市場を妨げるものは何でしょうか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード