- Market Value (2025): USD 6.48 Bn
- Estimated Value (2026): USD 8.57 Bn
- Forecast Value (2036): USD 140.1 Bn
- CAGR (2026-2036): 32.2%
2036年までに製造業における人工知能の価値はどのくらいになると予測されていますか?
2026年にはUSD 8.6億人、2036年にはUSD 140.1億人に32.2% CAGR。
- Fact.MR分析によると、製造業における人工知能の評価は2025年にUSD 6.48億とされています。
- 需要は2026年の USD 8.57 億 から2036年には USD 140.1 億 に増加すると予測されています。
- 予測では、製造業者がAI対応の産業システムの利用を拡大する中で、2026年から2036年まで 32.2% CAGR が見込まれています。
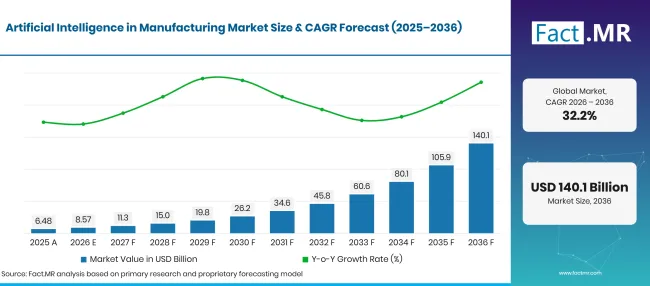
Artificial Intelligence In Manufacturing Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 6.48 |
| 2026 | 推定 | 8.57 |
| 2036 | 予報 | 140.1 |
| CAGR 2026年から2036年 | 予測期間 | 32.2% |
出典: Fact.MRの分析。2026年10月30日 更新
製造市場における人工知能の成長を背景にした決定的な数字は何ですか?
2026年から2036年の間にUSD 131.50億の絶対的な機会が生まれます。
- 市場の需要要因
- 製造現場でのAIの採用拡大が市場の成長を牽引しています。米国国勢調査局は、ビジネス調査を通じて人工知能のビジネス採用を追跡しています[1]。
- AI支援品質検査は、製造欠陥を特定し、製造プロセス全体の一貫性を向上させることを目指す製造業者にとって機会を提供します。国立標準技術研究所(NIST)は、先進製造技術や計測システムの研究を支援しています。AI搭載の検査は、製造業者の欠陥発見や製品の整合性向上に役立ちます。スマート製造への関心の高まりは、コンピュータビジョンや自動検査ソリューションの機会を生み出しています。NISTは、製造における信頼性の高いAI応用の研究を支援し、AI支援産業システムの評価も含まれます[3]。[2] [2]
- 予測保全の需要増加が市場の成長を後押ししています。NISTのスマート製造に関する取り組みは、データ駆動型産業システムの発展を支えています。センサーと分析のより広範な統合は、AIベースの監視ソリューションの需要を強化する可能性があります。 [3]
- 分析された主要セグメント
- コンポーネント別:2026年には、AIプラットフォームや産業用分析ツールの需要に支えられ、ソフトウェアが製造業における人工知能市場の 48.2% を占めると予想されています。
- 技術別:製造者がデータ駆動型システムを活用して生産プロセスを改善することで、2026年には機械学習が市場の 44.8% を占領すると予測されています。
- 用途別:予測保全は2026年に市場の 32.7% を占めると見込まれており、機器の故障を早期に発見しダウンタイムを減らす必要性が求められています。
- 展開モード別:オンプレミス展開は2026年の市場の 68.3% を占めると予想されており、製造業者が産業用データやシステムセキュリティのより大きな管理を望む傾向を示しています。
- 企業規模別:大企業は2026年に市場の 72.8% を占めると予測されており、高度なAIインフラと統合への投資能力に支えられています。
- エンドユーザー別:自動車業界は2026年に市場で 28.3% を占めると予想されており、品質検査や生産自動化におけるAIの活用が牽引されています。
- アナリストの意見 Fact.MR
- Fact.MRのプリンシパルコンサルタント、シャンブ・ナート・ジャ氏は「製造業におけるAI導入は、孤立したパイロットプロジェクトを超えて、保守、品質、生産の意思決定を支援するアプリケーションへと移行しています。製造業者は、これらの導入を持続的な運用成果に結びつけるために、信頼できる産業データ、既存機器との統合、明確なパフォーマンス指標を必要とします。」
- 戦略的意味
- 製造業者は、ダウンタイムの削減、欠陥率の低下、生産スループットの向上など、測定可能な運用目標を持つAIプロジェクトを優先すべきです。
- 技術提供者は、既存の産業用制御システム、エンタープライズソフトウェア、工場の現場設備との相互運用性を示す必要があります。
- 大企業は複数の施設にAI展開を拡大する前に、データガバナンスとサイバーセキュリティの標準を確立しなければなりません。
- 中小企業は、大規模な展開にコミットする前に、導入コスト、スタッフのトレーニングニーズ、スケーラブルなソフトウェアの利用可能性を評価できます。
ドイツは2036年までに 29.3% CAGR を記録する見込みです。ブラジルは 32.8%年、アメリカは 31.2%年、イギリスは 38.8%年、日本は 36.8%年成長が見込まれています。
製造業における人工知能市場はセグメントごとにどのように分かれているのでしょうか?
Fact.MR は、 48.2%の主要なコンポーネントとしてソフトウェア、 44.8%の機械学習の主要技術、 32.7%の予測保全が主要なアプリケーション、 68.3%におけるオンプレミスが主要な展開モード、 72.8%における大企業規模、 28.3%における自動車産業を主要なエンドユーザー産業として位置づけています。
どの要素が支配的ですか?
ソフトウェアは2026年に 48.2% シェアを保持する見込みです。
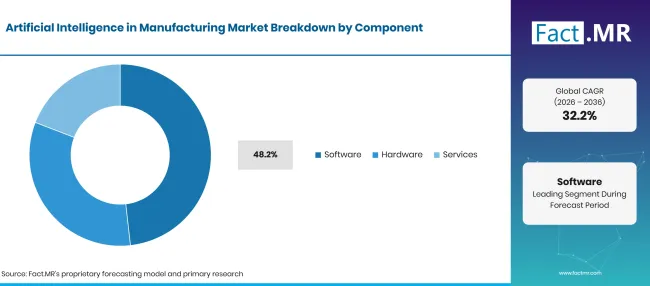
Artificial Intelligence In Manufacturing Market Breakdown Component | Source: Fact.MR
| 構成要素 | シェア(2026年) |
|---|---|
| ソフトウェア(主要セグメント) | 48.2% |
| 他のセグメントを合わせた | 51.8%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月30日 更新
ソフトウェアの導入は、産業データを処理し、それを実用的な生産インサイトに変換する必要性によって支えられています。AIプラットフォームは製造実行システムや監督制御システムと統合し、設備性能を分析できます。また、センサーの異常を検出し、生産許容範囲からの逸脱を特定することも可能です。既存の産業システムとの統合により、製造業者は運用インフラ全体を置き換えることなくAIモデルを展開できます。ハードウェアやサービスは、データ取得やシステム実装に不可欠です。
テクノロジーセグメントをリードするものは何でしょうか?
機械学習は2026年に 44.8% シェアを占める見込みです。
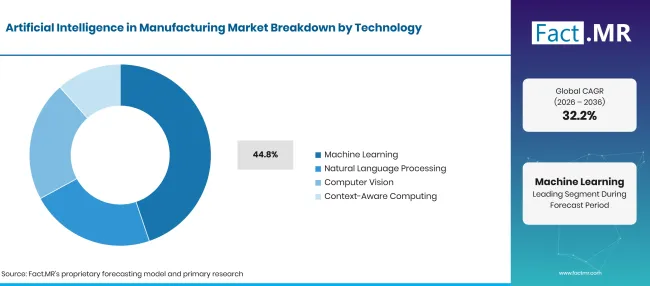
Artificial Intelligence In Manufacturing Market Breakdown Technology | Source: Fact.MR
| 技術 | シェア(2026年) |
|---|---|
| 機械学習(主要セグメント) | 44.8% |
| 他のセグメントを合わせた | 55.2%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月30日 更新
機械学習は、複雑な産業データセットのパターンを特定し、新たな運用データが利用可能になるにつれて予測を改善するため、重要な位置を占めています。教師ありモデルは過去の検査結果を用いて欠陥を分類でき、異常検出アルゴリズムは異常な機器挙動を特定できます。時系列モデルは部品劣化や生産ボトルネックの予測に役立ちます。
アプリケーションはどのように要求していますか?
予測保全は2026年の 32.7% を占める見込みです。
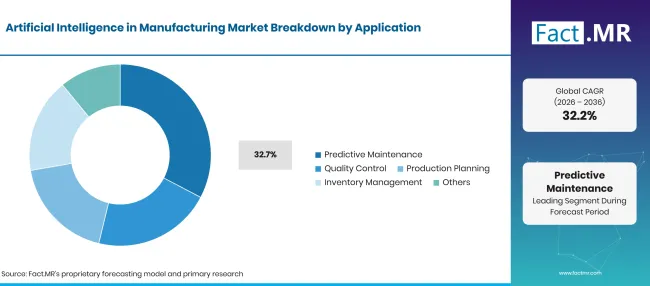
Artificial Intelligence In Manufacturing Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| 予知保全(主要分野) | 32.7% |
| 他のセグメントを合わせた | 67.3%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月30日 更新
予知保全は設備やプロセスデータを用いて故障の可能性を推定し、サービス介入の優先順位を決めます。品質管理は欠陥や変動の検出を支援し、生産計画はスケジューリングや資源配分を支援します。在庫管理は需要と消費のパターンを利用して在庫判断を改善できます。その他の応用は追加の産業ワークフローをカバーします。予知保全は、振動や温度に関するセンサーデータ、圧力測定値、機器の運転サイクルの利用可能性から恩恵を受けます。AIモデルはこれらの信号を分析し、部品の摩耗や潜在的な故障に関連するパターンを特定します。
どの展開モードが先導か?
オンプレミスは2026年に取り分を 68.3% で獲得する見込みです。
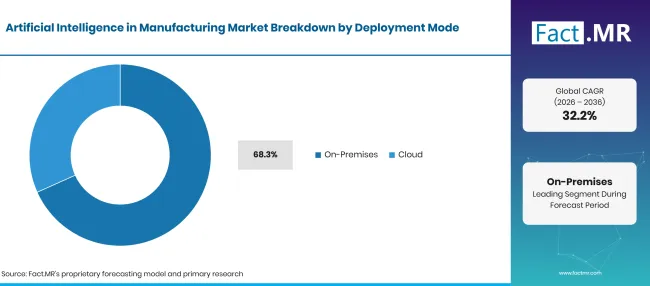
Artificial Intelligence In Manufacturing Market Breakdown Deployment Mode | Source: Fact.MR
| 展開モード | シェア(2026年) |
|---|---|
| オンプレミス(主要セグメント) | 68.3% |
| 他のセグメントを合わせた | 31.7%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月30日 更新
オンプレミス展開は、製造業者が運用データ、プラントシステムとの統合、ネットワークアクセスをより直接的に制御できるようにします。クラウド展開は柔軟な計算能力と複数の施設にまたがる集中管理を提供します。選択は遅延、サイバーセキュリティ、データガバナンス、コスト、そして個々のアプリケーションの技術的ニーズに依存します。オンプレミス展開は、低遅延処理と機密生産データの直接制御を必要とする製造業者に訴求されます。プラントネットワーク内でAIワークロードを運用することで、外部接続に完全に依存せずに機器の状態に対するリアルタイム対応を支援できます。このモデルはまた、レガシー制御システムとの統合を簡素化し、組織が内部セキュリティ要件を満たすのを支援します。
どの企業規模が市場で目立つ位置を占めているのか?
大企業が2026年にそのシェア 72.8% を占める見込みです。
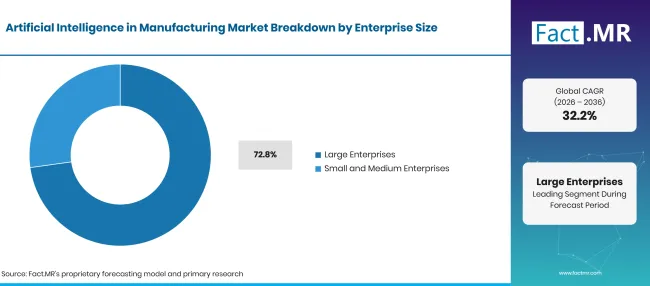
Artificial Intelligence In Manufacturing Market Breakdown Enterprise Size | Source: Fact.MR
| 企業規模 | シェア(2026年) |
|---|---|
| 大企業(主要セグメント) | 72.8% |
| 他のセグメントを合わせた | 27.2%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月30日 更新
大企業は複数の生産拠点を運営し、データインフラ、AI専門家、システム統合により多くのリソースを投資できます。中小企業は検査、保守、生産監視のためにターゲットを絞ったAIツールを採用できますが、導入コストや技術スキルへのアクセスが採用に影響を与えることがあります。大企業は、確立されたデータインフラと専任の技術チームを持つことが多いため、製造AIの導入に適した立場にあります。彼らの業務は生産ラインや施設全体で大量の情報を生成し、予測分析やプロセス最適化の機会を生み出します。より大きな投資能力はモデル開発や企業資源計画システムとの統合を支えることができます。
どのエンドユーザー産業が主導的か?
自動車分野は2026年に 28.3% シェアを占める見込みです。
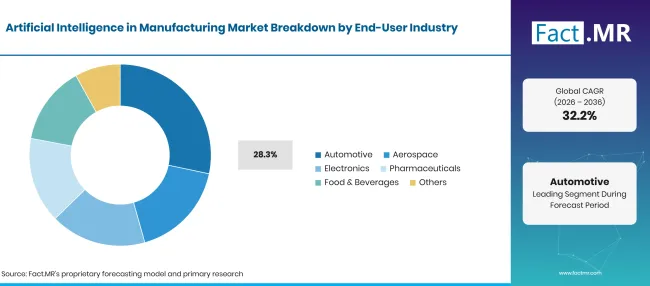
Artificial Intelligence In Manufacturing Market Breakdown End User Industry | Source: Fact.MR
| エンドユーザー産業 | シェア(2026年) |
|---|---|
| 自動車(主要セグメント) | 28.3% |
| 他のセグメントを合わせた | 71.7%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月30日 更新
自動車生産は繰り返しの工程、大量の組立、厳格な品質要件を伴います。AIは欠陥検査、設備監視、生産スケジューリング、ロボティクスを支援できます。航空宇宙、電子機器、医薬品、食品・飲料、その他の製造業は、トレーサビリティ、プロセスの一貫性、品質保証に関する独自の要件を持っています。自動車製造は、組み立て作業が繰り返し作業であり、厳密に管理された生産公差があるため、AIアプリケーションに適しています。コンピュータビジョンは部品の表面欠陥や寸法偏差を検査でき、機械学習は製品品質に影響を与えるプロセスの変動を特定できます。AIシステムは生産スケジュールを調整し、ロボット機器の監視を行い、ライン効率を支えます。
製造市場における人工知能の普及を加速させている要因と、それを妨げている要因は何でしょうか?
製造業者は機器の信頼性を向上させ、製品の品質を一貫させつつ生産効率を高めるためにAIを採用しています。しかし、高い統合コストやデータの不整合は実装を妨げる可能性があります。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 予知保全の展開 | +1.0% | グローバル | 中期(2年〜4 年) |
| AI支援品質検査 | +0.8% | グローバル | 短期(≤ 2 年) |
| 生産計画とスケジューリングの最適化 | +0.7% | ヨーロッパ、アジア、アメリカ大陸 | 中期(2年〜4 年) |
| 産業データインフラの拡大 | +0.6% | グローバル | 長期(≥ 4 年) |
| 工場自動化へのAI統合 | +0.5% | グローバル | 中期(2年〜4 年) |
出典: Fact.MRの分析。2026年10月30日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 中規模メーカー向けのスケーラブルAIツール | +0.7% | グローバル | 中期(2年〜4 年) |
| 産業用コパイロットと自然言語インターフェース | +0.6% | グローバル | 短期(≤ 2 年) |
| AI対応の機械ビジョンシステム | +0.6% | ヨーロッパ、アジア、アメリカ大陸 | 中期(2年〜4 年) |
| クロスサイト分析とデジタルツイン | +0.5% | グローバル | 長期(≥ 4 年) |
出典: Fact.MRの分析。2026年10月30日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 高い統合および展開コスト | -0.9% | グローバル | 短期(≤ 2 年) |
| 不整合または不完全な生産データ | -0.7% | グローバル | 中期(2年〜4 年) |
| サイバーセキュリティおよび運用技術リスク | -0.6% | グローバル | 短期(≤ 2 年) |
| 熟練したAIや産業専門家の不足 | -0.5% | グローバル | 中期(2年〜4 年) |
出典: Fact.MRの分析。2026年10月30日 更新
2036年までに製造における人工知能市場を拡大している国はどこですか?
| 国 | CAGR (2026年–2036年) |
|---|---|
| ドイツ | 29.3% |
| ブラジル | 32.8% |
| アメリカ合衆国 | 31.2% |
| イギリス | 38.8% |
| 日本 | 36.8% |
出典: Fact.MRの分析。2026年10月30日 更新
ドイツの養子縁組を支えるものは何でしょうか?
29.3% CAGRは、国内の先進的な産業自動化インフラに支えられています。
ドイツ39;高度な製造基盤は、自動化生産ラインや産業制御システムへのAI統合を支援しています。ifo Instituteによると392026年6月 5日発表によると、調査対象のドイツの製造業企業のうち 58.7% がAIアプリケーションを使用しており、調査対象産業全体で 54.5% と比べて増加しています。品質検査や保守などの生産関連活動での採用は、マシンビジョンの導入や予測分析を支援できます [4][4]
ブラジルは製造業におけるAIの導入をどのように進めているのでしょうか?
32.8% CAGR産業のデジタル化によって推進されています。
ブラジル #39;成長予測は製造業者に依存しています [39;自動化、プロセスモニタリング、生産効率への投資。AIアプリケーションは、異なるデジタル成熟度を持つ工場での設備保守、目視検査、計画を支援できます。ブラジル #39;製造業は産業のデジタル化とプロセス最適化を通じてAI導入の機会を提供しています。AI対応のモニタリングは、機械センサーの読み取り値と生産データを組み合わせて異常な運転状況を特定し、設備の利用率を向上させることができます。
アメリカ合衆国の養子縁組を支えるものは何でしょうか?
31.2% CAGRは、確立された産業オートメーションのエコシステムによって形作られています。
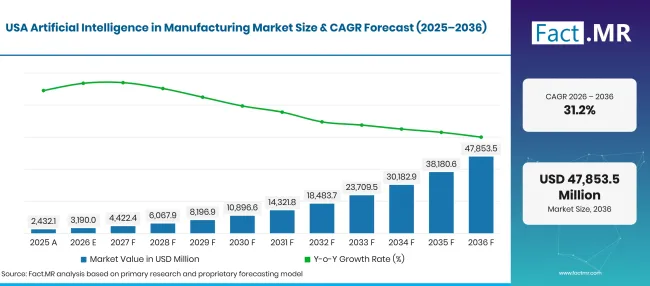
Artificial Intelligence In Manufacturing Market Forecast Usa | Source: Fact.MR
アメリカは、AIと製造実行システムおよびプログラマブルロジックコントローラとの統合を支援する確立された産業オートメーションエコシステムの恩恵を受けています。ロックウェル・オートメーション'産業用AIのポートフォリオには、プロセス予測のための機械学習ツールや欠陥検出のためのコンピュータビジョンシステムが含まれます。
イギリスはどのように養子縁組を築いているのか?
38.8% CAGRは、既存の本番インフラにインテリジェント分析を統合することで支えられています。
イギリス39;製造業のAI機会は、産業のデジタル化と既存の生産インフラへのインテリジェント分析の統合によって支えられています。シーメンスは、機器の挙動や生産画像を分析するAI対応の視覚検査および予測保守ソリューションを提供しています。これらのシステムは、機械の新たな故障を特定し、製品欠陥を分類することで、製造業者が資産の利用可能性や検査の一貫性を向上させるのに役立ちます。デジタルツイン技術は、物理的設備への導入前に生産の変化をシミュレートすることも可能です。 [5]
日本の養子縁組を支えるものは何でしょうか?
36.8% CAGR、技術の進歩と工場の自動化によって推進されています。
日本'確立されたロボティクスおよび工場自動化能力は、AI統合の技術的基盤を提供します。三菱電機39;のe-F@ctoryアプローチは、現場設備とエッジコンピューティングおよびより高度な情報システムをつなげます。このアーキテクチャは機械データのリアルタイム解析を可能にし、予知保全もサポートします。FANUC'のAI対応CNCシステムやデジタルツインに関する研究は、インテリジェントアルゴリズムと加工作業の統合をさらに実証し、製造業者がプロセス監視を改善し、設備性能を最適化することを可能にします。[6][7]
製造業における人工知能のリーダーは誰か?
企業の後ろに続くFact.MRプロフィールには、Siemens AG、ABB Ltd.、Rockwell Automation Inc.、Schneider Electric SE、Honeywell Technologies、Mitsubishi Electric Corporation、FANUC Corporationが含まれます。
シーメンス、ロックウェル・オートメーション、ABB、シュナイダー・エレクトリックは産業オートメーションおよびデジタル製造技術に参加しています。彼らのAI関連製品は、機器監視、産業分析、エンジニアリング、生産運用など多様なアプリケーションに対応しています。個々の製品能力は、各メーカーの最新の技術文書を用いて評価されるべきです。ハネウェル、三菱電機、FANUCは産業技術、自動化、または関連製造システムに参加しています。これらの競争環境への参加は、産業技術との関連性を反映しています。 [8][9]
競争はソフトウェア能力、ハードウェア互換性、産業データ統合、サイバーセキュリティ、展開の柔軟性、そして測定可能な性能向上の実証能力に依存します。製造業者は、既存のプラントシステム、運用優先事項、複数拠点にわたるサポート要件に基づいてプロバイダーを評価することが多いです。
主要な提供者はどの企業ですか?
主な企業には以下が含まれます:
- Siemens AG
- ABB Ltd.
- Rockwell Automation Inc.
- Schneider Electric SE
- Honeywell Technologies
- Mitsubishi Electric Corporation
- FANUC Corporation
市場はどのように区分されていますか?
-
コンポーネント別
- ソフトウェア
- ハードウェア
- サービス
-
技術別
- 機械学習
- 自然言語処理
- コンピュータビジョン
- コンテキスト認識コンピューティング
-
用途別
- 予知保全
- 品質管理
- 生産計画
- 在庫管理
- その他
-
展開モード別
- オンプレミス
- クラウド
-
企業規模別
- 大規模企業
- 中小企業
-
エンドユーザー業界別
- 自動車
- 航空宇宙
- 電子機器
- 医薬品
- 飲食
- その他
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
参考文献
- [1] 米国国勢調査局。(2026年6月 4日)。 ビジネス動向および見通し調査データリリース—2026年6月 4日。
- [2] リー, J., スー, H., マッキー, M., ポレンギ, A., ウー, W., ジャオ, Z., 黄, G. Q., オールグッド, K., ジャイン, D., ギーガー, B., 他 (2026)。 スマート製造のための人工知能と機械学習に関する2026年ロードマップ。機械学習:エンジニアリング、 2、 022001。
- [3]国立標準技術研究所。(2026年7月 17日)。 製造のための人工知能(AI)。米国商務省。
- [4] ifo研究所。(2026年6月 5日)。 ドイツの企業の半数以上が人工知能を利用しています。
- [5]シーメンス。(日付不明)。 人工知能ソリューション。
- [6]三菱電機インディア。(発行日不明)。 工場自動化システム。
- [7] FANUC Corporation。(2026年10月 23日)2026年9月 30日終了の6か月間の財務結果。
- [8] ABB.(2026年4月 17日)。ABBはフラッグシップ産業用デバイスデジタルソリューションのAI能力を強化します。
- [9] ABB.(2025年10月 12日)。自動化システムにおける機械ビジョンと制御。
この報告書が答えます
- このレポートは、製造現場全体でAIソフトウェア、ハードウェア、サービスがどのように適用されているかを説明しています。
- セグメント分析は、指定された技術、アプリケーション、展開モード、企業規模、エンドユーザー産業を比較します。
- 国別分析では、ドイツ、ブラジル、アメリカ、イギリス、日本を国の成長推定とともに扱っています。
- 競合レビューでは、8社の産業技術および自動化企業を紹介しています。
- アプリケーション分析は、予知保全を品質管理、生産計画、在庫管理、その他の製造ワークフローと区別します。
製造業における人工知能は何をカバーしているのか?
この市場は、製造業務の改善に用いられるAI技術やサービスを対象としています。予測保守、品質検査、生産計画、在庫管理および関連ワークフローで使用されるソフトウェア、ハードウェア、サービスコンポーネントが含まれます。定義された市場はオンプレミスおよびクラウドの展開に及び、企業規模や製造業の需要を評価しています。
スコープには何が含まれているのでしょうか?
含まれる製品およびサービスは、製造用途を目的としたAI対応ソリューションです。この範囲は、機械学習、自然言語処理、コンピュータビジョン、文脈認識コンピューティングを対象とし、指定されたアプリケーション全体をカバーしています。また、関連するAI対応システムやサービスを提供する産業オートメーションプロバイダーも考慮しています。
範囲から除外されるものは何ですか?
この分析では、製造に直接使用されない汎用AIアプリケーションは除外されています。関連するAI機能を持たない従来型自動化機器、製造AIに関連しない単独コンサルティング、定義された市場に属さない一般的なITハードウェアも除外しています。収益境界は、より大きな産業システムとバンドルされる際に同じソフトウェアやサービスを二重にカウントしないようにすべきです。
分析はどのように作成されたのですか?
分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを基にしています。
- 一次調査:一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先事項、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因を検証します。
- デスクリサーチ:デスクリサーチは政府統計、規制出版物、企業提出、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測:市場推計は過去の業績、需要指標、価格および販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データ検証と更新サイクル:一次インタビューと公開データ、企業活動、規制変更、取引パターン、業界動向を比較することで調査結果が検証されます。定期的な更新では、新製品の発売、キャパシティの変化、パートナーシップ、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
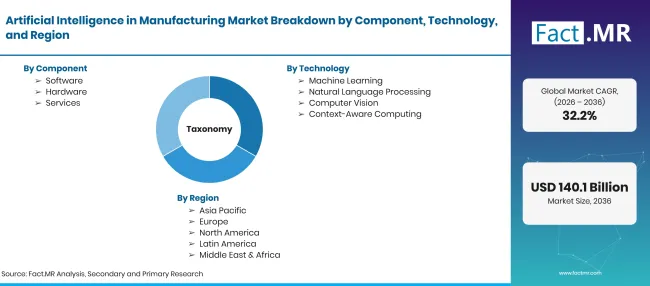
Artificial Intelligence In Manufacturing Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD億人、2036年にはUSD億人に増加し、CAGR |
| 市場の定義 | 製造市場における人工知能とは、製造業務の改善に用いられるAIソフトウェアおよび関連ハードウェア・サービスの市場を指します。これらのソリューションにより、製造業者は生産データを分析し、品質検査を自動化できます。 |
| 構成要素 | ソフトウェア;ハードウェア;サービス |
| 技術 | 機械学習、自然言語処理、コンピュータビジョン、文脈認識コンピューティング |
| 応用 | 予知保全、品質管理、生産計画、在庫管理、その他 |
| 展開モード | オンプレミス;クラウド |
| 企業規模 | 大規模企業;中小企業 |
| エンドユーザー産業 | 自動車、航空宇宙、電子工学、製薬、食品・飲料、その他 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、アメリカ合衆国、イギリス、日本 |
| 紹介企業 | Siemens AG; ABB Ltd.; Rockwell Automation Inc.; Schneider Electric SE; Honeywell Technologies; Mitsubishi Electric Corporation; FANUC Corporation |
| 予測期間 | 2026年から2036年 |
| アプローチ | 市場セグメンテーションおよび提供された推定値および公開企業情報を用いたシナリオベース分析 |
出典: Fact.MRの分析。2026年10月30日 更新
よくあるご質問
2026年の製造業における人工知能の規模はどのくらいですか?
2026年から2036年の CAGR は?
どのコンポーネントが最も大きなシェアを持っていますか?
どのテクノロジーがリードするのか?
どの会社が対象ですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード