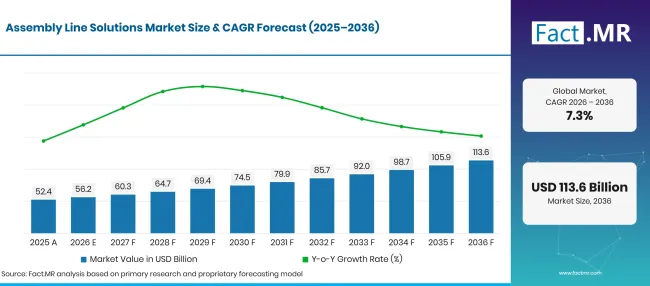
- Market Value (2025): USD 52.4 Bn
- Estimated Value (2026): USD 56.2 Bn
- Forecast Value (2036): USD 113.6 Bn
- CAGR (2026-2036): 7.3%
2036年までに組み立てラインソリューション市場の価値はどのくらいになると予測されていますか?
2026年にはUSD 56.2億人、2036年にはUSD 113.6億人に7.3% CAGR。
- 2025年の組立ラインソリューション収益はFact.MRでUSD 52.4億に達し、自動車および電子機器工場がほとんどの発注を行っています。
- 組み立て自動化への支出は、電気自動車や電子機器のプログラムがラインを再構築する中で、2026年の USD 56.2 億 ドルから2036年には USD 113.6 億 倍以上に増加する見込みです。
- 2026年から2036年の 7.3% CAGR は、手動ステーションからロボットや視力チェックに切り替えるプラントでの着実なラインアップグレードを反映しています。
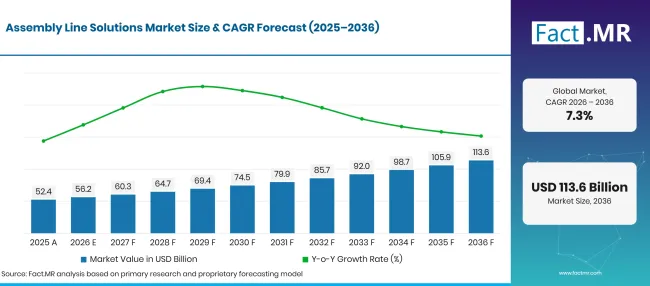
Factmr Assembly Line Solutions Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 52.4 |
| 2026 | 推定 | 56.2 |
| 2036 | 予報 | 113.6 |
| CAGR 2026年から2036年 | 予測期間 | 7.3% |
出典: Fact.MRの分析。2026年10月16日 更新
組立ラインソリューション市場の成長を背景にした決定的な数字は何ですか?
この10年間は、2026年から2036年の間に USD 57.4 億ドルの価値が加算され、自動車および電子機器ラインが牽引しています。
- 市場の需要要因
- 電気自動車の組立ラインには、バッテリーパック、E軸、高電圧配線用の新しいステーションが必要です。 The International エネルギー庁は、2024年に電気自動車販売台が 17 百万台を超え、世界の自動車販売の 20% 以上を占めると報告しました [1]。新しいプラットフォームごとに、コンベヤー、接合セル、ライン終点テスターの新規受注がもたらされます。
- 工場の現場での労働力不足により、工場は自動化されたステーションへと移行しています。ドイツや日本では熟練ライン労働者が退職し、シフト勤務に応募する若者も減少しています。ロボットや自動スクリュードライブユニットが、より小さな作業員でサイクルタイムを安定させています。
- ソフトウェア定義型生産は、ラインの運営方法を変えつつあります。ユーロスタットによると、2025年には従業員10人以上のEU企業の20.0%が人工知能技術を導入しました[2]。現場では、AIがビジョン検査、予測保守、ラインバランスに取り入れられています。
- 自動車、医療機器、医薬品生産におけるトレーサビリティルールでは、製造されたすべてのユニットごとに記録が必要です。ラインソフトウェアは各ステーションでトルク値、テスト結果、部品シリアル番号を記録し、リコールや監査を支援します。
- 高混合生産が単一のモデルの長期生産に取って代わっています。独立移動するキャリアを備えた柔軟な転送システムにより、1つのラインで長い乗り換えなしに複数のバリアントを製造できます。
- 分析された主要セグメント
- コンポーネント別:ハードウェアが2026年には 44.8% シェアを占めます。なぜなら、新しいラインごとにコンベア、ロボット、工具が必要になるからです。
- 用途別:自動車メーカーが新しい電気プラットフォームのためにボディ、バッテリー、最終組立ラインを再構築する中、2026年にはオートモー 32.6% シェアを獲得するでしょう。
- デプロイメントモード別:オンプレミスは2026年にコマンド 63.4% シェアを開始し、ローカルサーバーやコントローラーのリアルタイムライン制御を維持するプラントルールを反映しています。
- 企業規模別:2026年には大規模企業が 71.2% シェアを保持します。これは、統合およびサービス契約による複数プラントの予算がフルラインプロジェクトに資金提供されているためです。
- エンドユーザー別:2026年には機械、電気機器、部品メーカーによる再購入を通じて製造が 28.4% シェアを占めます。
- アナリストの意見 Fact.MR
- Fact.MRの主任コンサルタント、シャンブ・ナート・ジャー氏は「自動車メーカーや電子機器企業は、数週間ではなく数時間でモデルを切り替えられるラインを求めています。ハードウェアは依然として各プロジェクト予算の大部分を占めますが、コントローラー、シミュレーション、サービスをまとめるサプライヤーがリピート注文を獲得するでしょう。ドイツや日本の労働力不足は、車両販売が減少する年でも自動化予算を維持するでしょう。」
- 戦略的意味
- 機器供給者は、全線を再建せずに新しいモデルに合わせて再構成できるモジュール式ステーションやトランスファーシステムを提供すべきです。
- 車両メーカーやティア 1 サプライヤーは、将来のセル化学やパック形式に余裕を持たせて、バッテリーおよび電動ドライブラインを計画すべきです。
- システム統合業者は、シミュレーションが立ち上げを短縮し、現場での再作業を削減できるため、すべての入札に仮想試運転を組み込むべきです。
- 中小規模の製造業者は、フルラインプロジェクトに取り組む前に、単一の自動セルと協働ロボットから始めるべきです。
ドイツは労働力の減少を補うため自動車・機械工場が自動化されている 8.4% CAGRでリードします。ブラジルは 7.7%で続き、自動車生産量と機械生産の増加に支えられています。アメリカは車両や電子機器工場が国内でラインを近代化していく中で 6.9% 成長します。イギリスの 6.2% ペースはゼロエミッション車両生産のための公的資金に依存しています。日本は 5.5%年でリストを締めくくり、ロボットの利用が人手不足に直面している小規模工場に広がっています
組立ラインソリューション市場はセグメントごとにどのように分かれていますか?
ハードウェア 44.8%、自動車 32.6%、オンプレミス 63.4%、大企業向け 71.2% 、製造アット 28.4% が2026年のトップサブセグメントとなります。
どの要素が支配的ですか?
ハードウェアは2026年の販売の 44.8% を占めています。
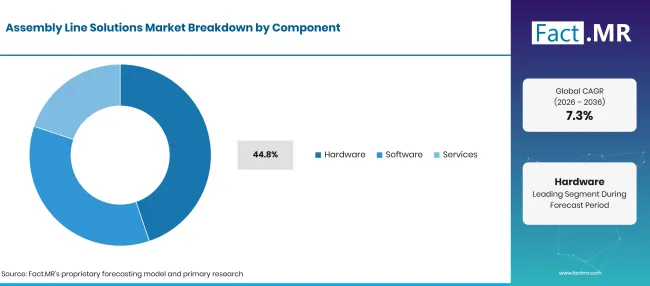
Factmr Assembly Line Solutions Market Breakdown Component | Source: Fact.MR
| 構成要素 | シェア(2026年) |
|---|---|
| ハードウェア(主要セグメント) | 44.8% |
| 他のセグメントを合わせた | 55.2%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月16日 更新
組立ライン用のハードウェアは、すべてのプロジェクトの物理的な基盤を形成しています。工場は各ステーションごとにコンベヤー、治具、固定工具を購入します。 産業用ロボット が、かつては手作業を必要としていた溶接、取り扱い、接合作業を引き継ぎます。コントローラーや サーボモーター、ドライブ が各工程の動きとタイミングを決定します。ラインソフトウェアは、PLCプログラミングツールから、注文のスケジュール管理や品質データの記録を行う 製造実行システム まで多岐にわたります。サービスは設計、設置、保守契約をカバーします。各プロジェクトのサービス部分は、ラインがソフトウェアやリモートサポートに依存するにつれて拡大しています。
アプリケーションセグメントをリードするものは何でしょうか?
自動車部門が2026年の販売の 32.6% を占めています。
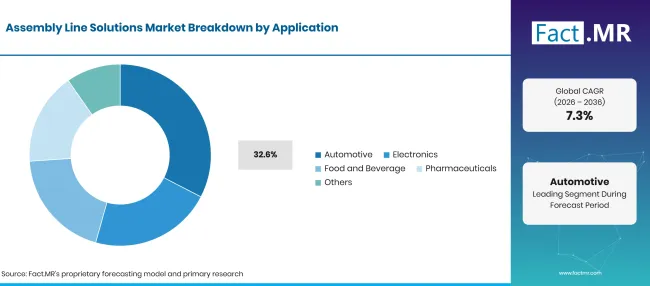
Factmr Assembly Line Solutions Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| 自動車(主要セグメント) | 32.6% |
| 他のセグメントを合わせた | 67.4%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月16日 更新
自動車工場における組立自動化は、ボディショップ、バッテリーパックライン、最終トリムをカバーしています。自動車メーカーはプラットフォーム変更のたびにこれらのラインを更新し、電気自動車モデルはセルやパワーエレクトロニクスの新しいステーションを追加しています。欧州の政策はこの地域のバッテリー生産に資金を割り当てています。欧州委員会の2025年3月の自動車行動計画では、イノベーションファンドからバッテリーブースターパッケージのために1.8 0億ユーロを割り当てました[3]。電子機器の組み立ては、迅速な配置、スクリュー駆動、小さな部品の検査に依存しています。 ロボットビジョンシステムは ステーション間の向きやはんだ品質をチェックします。食品・飲料メーカーは包装やキット作成のための衛生的なラインを購入しています。製薬会社は吸入器やプリフィルド注射器の機器組立に投資しています。
デプロイメントモードは需要をどのように形作るのでしょうか?
オンプレミスは2026年の支出の 63.4% を占めています。
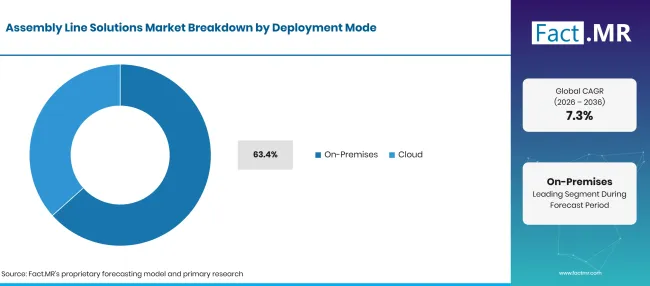
Factmr Assembly Line Solutions Market Breakdown Deployment Mode | Source: Fact.MR
| 展開モード | シェア(2026年) |
|---|---|
| オンプレミス(主要セグメント) | 63.4% |
| 他のセグメントを合わせた | 36.6%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月16日 更新
オンプレミスの組立ラインソフトウェアは、工場のサーバーやエッジコントローラ上で稼働し、それが指揮する機械の隣にあります。ライン制御はミリ秒単位での応答を必要とします。多くの工場はセキュリティ上の理由から生産データを自社ネットワーク内に保持しています。クラウドベースの組立ラインツールは、分析、リモート監視、各拠点間のソフトウェア更新に注目を集めています。ユーロスタットは、2025年にEU企業の 52.7% が有料クラウドコンピューティングサービスを利用しており、2023年から 7.4 ポイント増加したと報告しています[4]。ほとんどの工場はハイブリッド構成を採用しており、現場でのリアルタイム制御とクラウドでの報告が行われています。
エンタープライズ規模内で大企業を支援するものは何か?
2026年の注文のうち 71.2% は大企業が占めています。
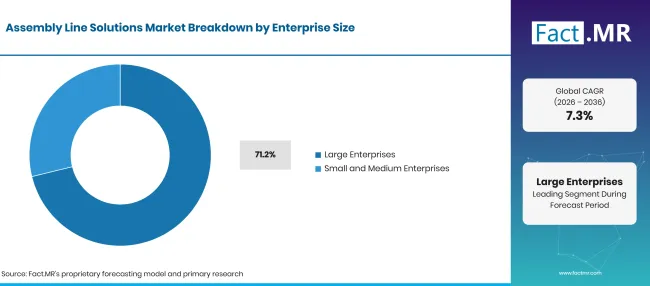
Factmr Assembly Line Solutions Market Breakdown Enterprise Size | Source: Fact.MR
| 企業規模 | シェア(2026年) |
|---|---|
| 大企業(主要セグメント) | 71.2% |
| 他のセグメントを合わせた | 28.8%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月16日 更新
大手メーカーは複数の工場にまたがる完全なラインに資金を提供し、インテグレーターと長期サービス契約を結んでいます。ユーロスタットのデータによると、2024年のEU企業のうち大企業は 0.2% に過ぎませんが、純売上高は 51.3% を生み出しています[5]。小規模企業は通常、一度に1つのセルを自動化しています。 携帯型の協働ロボットシステム やレンタルモデルは、短期間稼働で限られたエンジニアリングスタッフの作業場の参入コストを下げています。
どのエンドユーザーグループがリードしていますか?
製造業は2026年の需要の 28.4% を占めています。
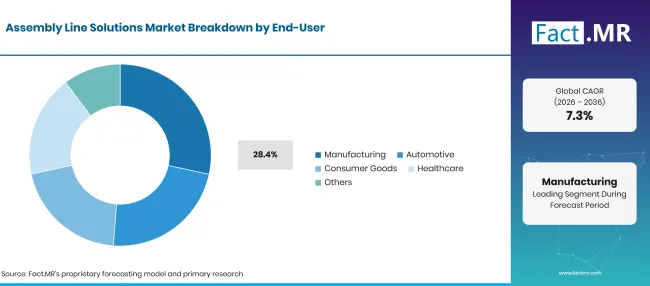
Factmr Assembly Line Solutions Market Breakdown End User | Source: Fact.MR
| エンドユーザー | シェア(2026年) |
|---|---|
| 製造業(主要セグメント) | 28.4% |
| 他のセグメントを合わせた | 71.6%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月16日 更新
機械、電気機器、部品メーカーは中量で幅広い製品を組み立てています。頻繁な製品変更や小ロットサイズに対応する柔軟なラインが必要です。自動車のエンドユーザーは大規模な統合ラインを購入し、消費財企業は迅速なキット化・梱包ステーションを求めています。医療購入者は吸入器や診断キットなどの機器の認証ラインを必要とし、各工程が記録される必要があります。
組立ラインソリューション市場の普及を加速させている要因と、それを妨げている要因は何でしょうか?
電気自動車プログラム、労働力不足、完全なトレーサビリティ推進により採用は増加します。初期コストの高さ、小規模工場の長期回収、自動化エンジニアの不足が成長を妨げます。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 電気自動車プラットフォームの発売、新たなバッテリーおよび駆動ラインの組立ラインが必要になる | +1.6% | 東アジア、西ヨーロッパ、北アメリカ | 中期(2年から4 年) |
| 工場の労働力不足と熟練労働者の高齢化 | +1.3% | 西ヨーロッパ、東アジア | 長期(>= 4 年) |
| 高混合生産には柔軟な転送システムとロボットセルが必要です | +1.1% | グローバル | 短期(<= 2 年) |
| 自動車、医療機器、医薬品生産におけるトレーサビリティ要件 | +0.8% | 北アメリカ、西ヨーロッパ | 短期(<= 2 年) |
| AIビジョン検査とソフトウェア定義ライン制御 | +0.7% | グローバル | 中期(2年から4 年) |
出典: Fact.MRの分析。2026年10月16日 更新
機会影響分析
| 機会 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 中小企業向け協働ロボットセル | +0.9% | 西ヨーロッパ、北アメリカ、東アジア | 中期(2年から4 年) |
| 新しいコントローラーとビジョン検査による旧路線の後付け | +0.7% | 北アメリカ、西ヨーロッパ | 短期(<= 2 年) |
| 新工場でのバッテリーおよび電子機器の現地組立 | +0.6% | 北アメリカ、ラテンアメリカ | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月16日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 初期費用が高く、完全なラインの回収も長い | -0.7% | グローバル | 短期(<= 2 年) |
| 自動化エンジニアやシステムインテグレーターの不足 | -0.5% | 西ヨーロッパ、北アメリカ | 中期(2年〜4 年) |
| ライン注文を遅延させる周期的な車両需要 | -0.4% | グローバル | 短期(<= 2 年) |
出典: Fact.MRの分析。2026年10月16日 更新
2036年までに組立ラインソリューション市場を拡大している国はどこですか?
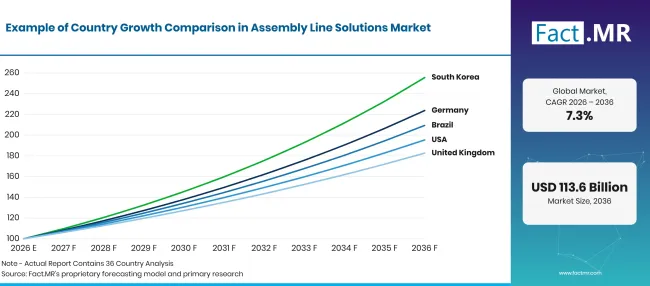
Factmr Assembly Line Solutions Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026–2036) |
|---|---|
| ドイツ | 8.4% |
| ブラジル | 7.7% |
| 米国 | 6.9% |
| 英国 | 6.2% |
| 日本 | 5.5% |
出典: Fact.MRの分析。2026年10月16日 更新
ドイツはどのように需要を拡大しているのか?
8.4% CAGR、自動車や機械工場の自動化によって推進されており、労働力の縮小に直面しています。
ドイツの組立ラインソリューションは、生産を維持しつつ人員削減を進める自動車産業に結びついています。Destatisは、2025年第3四半期末に自動車業界が雇用した人 721,400 人を報告しました[6]。これは前年同期と比べて約 48,700 少ない数字です[6]。工場ではサイクルタイムを維持するために、手動のステーションをロボットや自動スクリュー駆動に置き換えています。
ブラジルの成長を支えるものは何でしょうか?
7.7% CAGR、自動車生産台数の増加と機械生産の増加に支えられています。
ブラジルの自動車および機械工場の自動化組立需要は、自動車および機械工場に続くものです。IBGEは、2025年にブラジル産業が 0.6% 成長し、自動車の生産量が 3.3% 増加、機械や設備が 5.0% 増加したと報告しました[7]。ハイブリッドモデルを地域線に追加する自動車メーカーは、バッテリーや電動駆動の組み立てに必要な新しいステーションが必要です。
アメリカ合衆国の養子縁組を支えるものは何でしょうか?
6.9% CAGRは車両および電子機器工場のライン近代化を反映しています。
Factmr Assembly Line Solutions Market Forecast Global 1 | Source: Fact.MR
米国におけるライン投資は車両生産量とプラントのアップグレードを追跡しています。連邦準備制度理事会(FRB)は、2026年8月の自動車組立が季節調整後の年間稼働率で 10.43 百万台に達したと報告しました[8]。同月の製造能力稼働率は 75.7% でした[8]。余剰の生産能力があれば、工場は1つのラインを再配置し、他の工場は稼働を継続できます。
イギリスは需要をどのように発展させているのでしょうか?
6.2% CAGR、ゼロエミッション車両生産のための公的資金によって支援されました。
イギリスのロボット組立は、車両工場のための公的資金からの支援を得ています。2025年7月、政府はゼロエミッション車両製造および関連研究を支援するため、2.5 0億ポンド規模のDRIVE35 プログラムを開始しました[9]。このプログラムは、 132,000 人を雇用する大生産車両工場やバッテリーギガファクトリーを対象としています[9]。航空宇宙および電子機器企業は精密組立セルの需要を着実に増やしています。
日本の成績はどうですか?
5.5% CAGR、工場が減少する製造人力に対応するためにロボットを導入する中で、
日本の工場自動化は労働供給によって推進されています。2026年の Manufacturing Industries ホワイトペーパーによると、製造業の雇用は2024年の 10.46 00万人から2025年には 10.33 百万に減少しました[10]。同じ論文は、2025年の中小企業の人手不足指数をマイナス 17.9 としています[10]。成熟したロボットの基盤により、日本の支出の多くはアップグレードや小ロット生産セルに流れています。
組立ラインソリューション市場のリーダーは誰ですか?
競合は3つの役割に分かれます。シーメンス、ロックウェルオートメーション、三菱電機、シュナイダーエレクトリックは、すべての局が必要とするコントローラーとラインソフトウェアを販売しています。
2025年3月、シーメンスはアウディがネッカーズルムの車体組立ラインにSimatic S7-1500Vバーチャルコントローラーを使用していると発表しました[11]。ロックウェル・オートメーションは2025年11月にウィスコンシン州南東部に新たなグリーンフィールド製造キャンパスを設立し、自社生産に加え自動化とロボティクスを導入しました[12]。ロボットおよびモーションの専門家が第二のグループを形成しています。FANUCは産業用および協働ロボットを供給しています。ABBグループの一員であるB&Rは、柔軟なライン向けのトラックベースの製品輸送を提供しています。ボッシュ・レックスロスはトランスファーシステムとctrlX自動化を販売しており、2026年3月には自動車およびバッテリー製造の重いワークピース向けにTS 7プラストランスファーシステムを導入しました[13]。 ATS Corporation スーパートラックの輸送プラットフォーム上で完全な組立システムを設計するターンキービルダーとして活動しています。サプライヤーの選択は、交換速度、統合スキル、プラント周辺のサービス範囲に影響します。
主要な提供者はどの企業ですか?
主な企業は Siemens AG;ロックウェル・オートメーション社; Mitsubishi Electric Corporation; Schneider Electric SE; ABB Ltd. (B&R); FANUC Corporation; Bosch Rexroth AG;および ATS Corporation。
- Siemens AG
- ロックウェル・オートメーション社
- Mitsubishi Electric Corporation
- Schneider Electric SE
- ABB Ltd. (イギリス&ロバーン)
- FANUC Corporation
- Bosch Rexroth AG
- ATS Corporation
参考文献
- [1] 国際エネルギー機関(IEA)。(2025年5月) グローバルEVアウトルック2025:エグゼクティブサマリー。
- [2]ユーロスタット。(2025年12月11日)EUの企業の20%がAI技術を使用しています。
- [3]欧州委員会。(2025年3月)自動車セクターの将来に関する行動計画(ファクトシート)。
- [4]ユーロスタット。(2026年2月 3日) 53% EU企業は2025年に有料クラウドサービスを利用しました。
- [5]ユーロスタット。(2025年12月 9日) EU内の大企業:数は少なく、離職率が高い。
- [6]Statistisches Bundesamt (Destatis)(2025年11月20日)自動車産業におけるステレナッバウ:48 700 weniger Beschäftigte zum Ende des 3。Quartals 2025 als ein Jahr zuvor [自動車業界の人員削減:2025年四半期末の従業員数48,700前年より減少3]。
- [7]ブラジル地理・統計研究所(IBGE)。(2026年2月3日)。Produção industrial recua 1,2% em dezembro[工業生産は12月に1.2%下落]。
- [8]連邦準備制度理事会。(2026年9月18日)。産業生産および能力利用(G.17)。
- [9]イギリス ビジネス・貿易省。(2025年7月 13日) 英国産業支援:政府は英国の自動車投資と雇用を促進するために2.500億ポンドのDRIVE35 プログラムを開始しました。
- [10]経済産業省(2026年5月)2026年版ものづくり白書概要 [2026年Manufacturing Industries白書 : 概要]。
- [11] Siemens AG。(2025年3月 27日) シーメンスとアウディは、AIとITを活用した自動化を大規模に推進し、現場を次のレベルへと引き上げています。
- [12]ロックウェル・オートメーション社(2025年、18年11月)。ロックウェル・オートメーションがウィスコンシン州南東部に新しいグリーンフィールド製造拠点を建設。
- [13]ボッシュ・レックスロス。(2026年3月 31日) ボッシュ・レックスロスは、最大 3000kgの重いペイロードを輸送可能な次世代コンベヤーを発表しました。
この報告書が答えます
- 組立ラインソリューションの収益は2025年、2026年、2036年を対象としており、成長はコンポーネントおよびアプリケーションの需要に起因しています。
- 5つのセグメントそれぞれが2026年のリーダーと、そのポジションの背後にあるプラント要件を掲げています。
- 5か国を労働力動向、車両生産量、製造業への国民支持で比較しています。
- 同社はサプライヤーを制御プラットフォーム、ロボット・モーションの専門家、ターンキーラインビルダーに分類しています。
- ドライバー、機会、拘束は CAGR への影響やタイミングで評価されます。
組立ラインソリューションマーケットは何をカバーしていますか?
離散製品向けの自動化および半自動化ラインは組立ラインソリューション市場に分類されます。典型的なラインには、車両工場のボディおよび最終組立、電子機器組立、医療機器組立が含まれます。
収益はライン機器、ソフトウェアライセンス、製造業者に販売されたサービス契約のレベルでカウントされます。オンプレミスおよびクラウドの展開、そして大企業や中小企業による購入も追跡されます。
スコープには何が含まれているのでしょうか?
コンベヤーおよびトランスファーシステム、ロボットセル、接合ステーションおよび試験ステーションも対象としています。ライン制御、シミュレーション、生産実行のためのソフトウェアに加え、統合および保守サービスも含まれています。
部品をラインに供給する移動式産業用ロボットは、組み立てプロジェクトの一環として販売されるとカウントされます。
範囲から除外されるものは何ですか?
化学・精製用の単独工作機械やプロセスプラントは除外されます。石油、ガス、電力で使用される連続プロセス制御システムも除外されています。
工場の現場外で使用される一般的な企業向けITおよびERPソフトウェアはカウントされません。サービス契約なしのディストリビューターを通じて販売された予備部品もカウントされません。
分析はどのように作成されたのですか?
分析は 120+情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを活用しています。
- 一次調査:一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先事項、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因を検証します。
- デスクリサーチ:デスクリサーチは政府統計、規制出版物、企業提出、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測:市場推計は過去の業績、需要指標、価格および販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データ検証と更新サイクル:一次インタビューと公開データ、企業活動、規制変更、取引パターン、業界動向を比較することで調査結果が検証されます。定期的な更新では、新製品の発売、キャパシティの変化、パートナーシップ、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
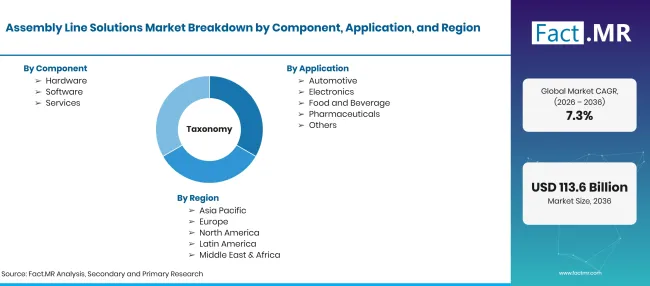
Factmr Assembly Line Solutions Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD億人、2036年にはUSD億人CAGR |
| 市場の定義 | 離散製品の自動および半自動化組立ラインの設計、構築、制御、保守に使用されるハードウェア、ソフトウェア、サービス。収益はライン設備、制御・実行ソフトウェア、統合およびアフターサービスをカバーします。 |
| 構成要素 | ハードウェア;ソフトウェア;サービス |
| 応用 | 自動車、電子機器、食品・飲料、製薬、その他 |
| 展開モード | オンプレミス;クラウド |
| 企業規模 | 大規模企業;中小企業 |
| エンドユーザー | 製造業、自動車、消費財、医療、その他 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、米国;英国;日本 |
| 紹介企業 | Siemens AG;ロックウェル・オートメーション社; Mitsubishi Electric Corporation; Schneider Electric SE; ABB Ltd. (B&R); FANUC Corporation; Bosch Rexroth AG; ATS Corporation |
| 予測期間 | 2026年から2036年 |
| アプローチ | 製造業投資と照合したラインプロジェクトのボトムアップカウント;車両および電子機器の生産量;国別に分割された部品および展開;およびサプライヤーポートフォリオのレビュー。 |
出典: Fact.MRの分析。2026年10月16日 更新
市場はどのように区分されていますか?
-
コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
-
別アプリケーション
- 自動車
- 電子機器
- 飲食
- 医薬品
- その他
-
展開モード別
- オンプレミス
- クラウド
-
企業規模別
- 大規模企業
- 中小企業
-
エンドユーザー別
- 製造
- 自動車
- 消費財
- 医療
- その他
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の組立ラインソリューション市場はどのくらい大きいのでしょうか?
2026年から2036年までの組立ラインソリューション市場の CAGR はどうなっていますか?
組立ラインソリューション市場を牽引している部品はどれですか?
どのアプリケーションが組立ラインソリューション市場を牽引していますか?
どの展開モードが組立ラインソリューション市場を牽引していますか?
どの企業規模が組立ラインソリューション市場をリードしているのでしょうか?
どのエンドユーザーが組立ラインソリューション市場をリードしているのでしょうか?
どの国が組立ラインソリューション市場で最も成長するのでしょうか?
組立ラインソリューション市場の主要な企業はどこですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード