- Market Value (2025): USD 18.2 Bn
- Estimated Value (2026): USD 19.1 Bn
- Forecast Value (2036): USD 31.1 Bn
- CAGR (2026-2036): 5.0%
2036年までに燃焼タービン市場の価値はどのくらいになると予測されていますか?
2026年にはUSD 19.1億人、2036年にはUSD 31.1億人に5.0% CAGR。
- 燃焼タービン市場は2025年にUSD 18.2 億と推定されています。
- 開発業者がガス発電を追加し老朽化した設備の更新により、収益は2026年のUSD 19.10億ドルから2036年にはUSD 31.1億ドルに増加すると予測されています。
- 市場は2026年から2036年にかけて5.0% CAGR成長すると予測されており、発注時期は発電所のスケジュールや運転経済性と密接に連動しています。
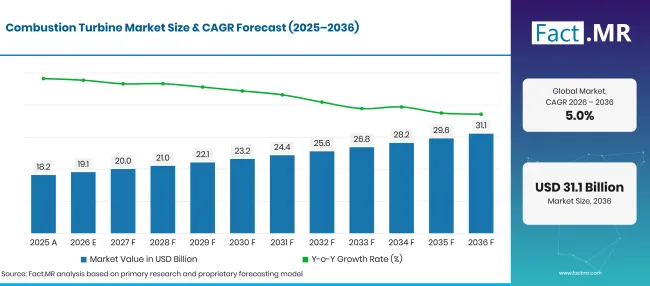
Combustion Turbine Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 18.2 |
| 2026 | 推定 | 19.1 |
| 2036 | 予報 | 31.1 |
| 2026年から2036年 | CAGR | 5.0% |
出典: Fact.MRの分析。2026年11月2日 更新
燃焼タービン市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の間に、この予測は年間市場価値を USD 12.0 億ドル加算します。
- 市場の需要要因
- 風力発電と太陽光発電が変動する際に、電力計画者は発電可能な出力を必要とします。米国エネルギー情報局(EISA)は2026年1月の短期エネルギー見通しで、2026年の天然ガス火力発電量を1,6960億kWhと予測しています[1]。
- グリッドオペレーターは、発電不足時に始動できる機械を必要とします。柔軟なオープンサイクル設置は短時間の供給ニーズに対応し、複合サイクルプラントは長時間の運転期間に適しています。
- 産業オーナーは、プラントの運転に合った電力供給を求めています。熱電連合は排気エネルギーを消費でき、小型タービンは現場発電を支えることができます。
- ガス供給業者や電力開発者は、用地を選ぶ前に輸送インフラの利用可能性を評価します。燃料の安全性は契約条件やタービンの利用に影響を与えます。
- 分析された主要セグメント
- 技術別:コンバインドサイクルは2026年に 58.2% を代表すると予測されており、排気熱は追加の電力生産に利用されています。
- 用途別:発電は2026年に 64.3% を占めており、電力会社は電力網負荷に対応できる機器を必要としています。
- 容量別:2026年には小規模な工業施設および分散型施設で40.8%を保有するMWは40MW未満です。
- 燃料タイプ別:天然ガスはタービン発電所における確立された役割から、2026年に 71.5% を代表しています。
- エンドユーザー別:ユーティリティは2026年に 59.9% でリードしており、ユーティリティ規模の電力供給が主要な用途であり続けています。
- アナリストの意見 Fact.MR
- Fact.MRの主任コンサルタント、シャンブ・ナート・ジャー氏は「燃焼タービンの商業的なテストは、その稼働サイクル、燃料供給、運転の柔軟性です。日々の発電に必要なプラントは、予備として保有されるプラントとは異なる経済性に直面します。開発者は、電力網のコミットメントや、地域の電力価格に見合った運転時間に合った設備やサービス体制を好むことが期待されています。」
- 戦略的意味
- タービン製造業者は、製品の出力と稼働時の性能を各発電所の運転スケジュールに合わせるべきです。
- 電力会社は、コンバインドサイクルとオープンサイクル設計の選択を前に、グリッドの要件とガスの利用可能性を併せて評価すべきです。
- 産業プラントの管理者は、タービンの寿命コストと使用可能なプロセス熱および電力の信頼性の価値を比較すべきです。
- サービス提供者は、各タービン車両の運転条件に合わせて検査能力や部品の入手可能性を計画すべきです。
ブラジルは、火力発電が電力システムの計画を支えるため、2036年までに 6.4% CAGR を記録したと予測されています。ドイツは 6.1% 年に続き、柔軟なガス火力発電能力を再生可能エネルギーの出力と比較して評価しています。米国は既存のユーティリティおよび産業用途で 5.7% に進展しています。英国はガス資産が引き続きディスパッタブルニーズに供給されるため、 4.3% と予測されています。日本は火力発電や輸入燃料の経済性の変化を受けて 3.7% と予測されています。
燃焼タービン市場はセグメントごとにどのように分かれていますか?
複合サイクルが技術をリード58.2%;発電が64.3%で応用をリード;40.8%で40MW未満が容量をリード;天然ガスが燃料タイプで71.5%をリード;電力会社がエンドユーザーを59.9%でリード。
どの技術が支配的ですか?
複合サイクルは2026年の技術価値の 58.2% を占めています。
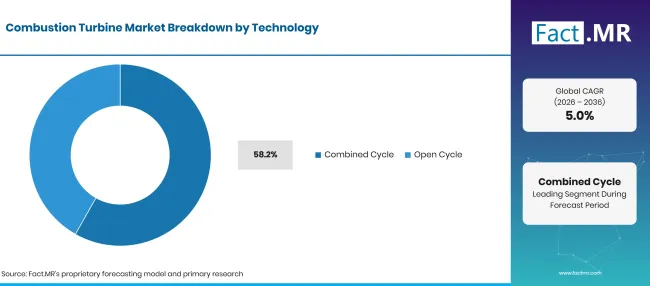
Combustion Turbine Market Breakdown Technology | Source: Fact.MR
| 技術 | シェア(2026年) |
|---|---|
| コンバインドサイクル(リーディングセグメント) | 58.2% |
| 他のセグメントを合わせた | 41.8% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月2日 更新
複合サイクルプラントはタービン排気から熱を回収し、追加の発電設備を駆動します。この設計は、タービンが十分な時間稼働し、追加のプラントシステムのコストを回収できる現場に適しています。オープンサイクル装置は連結部品数が少なく、迅速な始動や使用頻度の低さに選択可能です。オペレーターはタービン単独を評価するのではなく、プロジェクト全体のコストと必要な出力を比較します。
アプリケーションセグメントをリードするものは何でしょうか?
発電部門は2026年アプリケーション価値の 64.3% でリードしています。
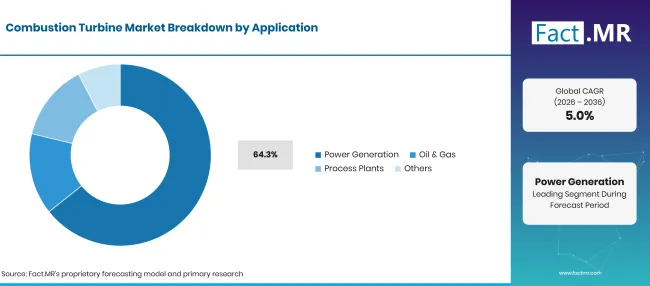
Combustion Turbine Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| 発電(主要セグメント) | 64.3% |
| 他のセグメントを合わせた | 35.7% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月2日 更新
大規模な電力プロジェクトは完全な発電設備を購入するため、発電収入の主な要因となっています。石油・ガスサイトでも機械駆動や現場電力にタービンを使用しています。プロセスプラントは回収された熱が直接生産用途にある場合のコージェネレーションを評価します。これらの顧客間で運用プロファイルが異なるため、パッケージ設計やサービス条件が購入決定に影響を与えます。
キャパシティは需要をどのように形成するのか?
2026年の容量価値の40.8%を保持するのは40MW未満です。
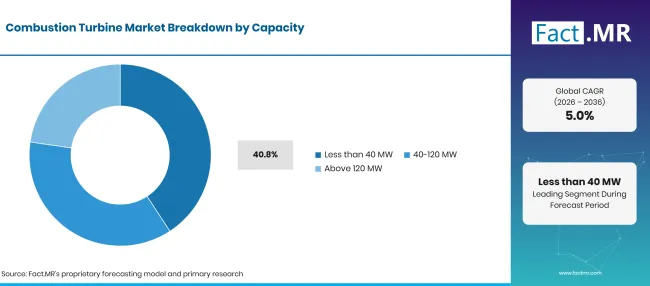
Combustion Turbine Market Breakdown Capacity | Source: Fact.MR
| 収容人数 | シェア(2026年) |
|---|---|
| 40MW未満(主要セグメント) | 40.8% |
| 他のセグメントを合わせた | 59.2% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月2日 更新
40MW以下のユニットは、大規模なユーティリティブロックの規模を下回る電力需要の工業現場や小規模な発電プロジェクトに対応しています。40-120MWのブラケットは、異なるプラントレイアウトを持つ中間設置をカバーします。120MWを超える設備は、より大規模な電力計画や広範なサイトインフラに関連しています。容量の選択は、実際の負荷需要と顧客の拡張計画を反映しなければなりません。
どの燃料タイプがメインセグメントを表しているのでしょうか?
天然ガスは2026年の燃料タイプ価値の 71.5% を表します。
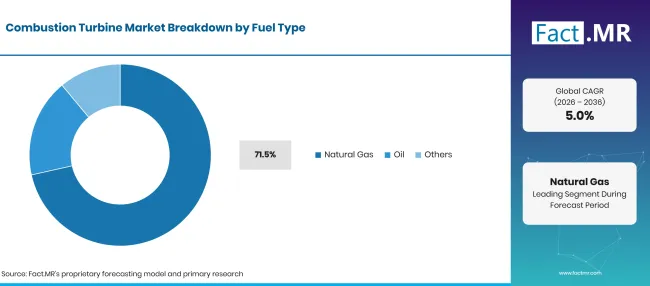
Combustion Turbine Market Breakdown Fuel Type | Source: Fact.MR
| 燃料の種類 | シェア(2026年) |
|---|---|
| 天然ガス(主要セグメント) | 71.5% |
| 他のセグメントを合わせた | 28.5% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月2日 更新
天然ガスは、多くのガスタービン設計や燃料システムが天然ガスの特性に基づいて構築されているため、燃焼タービンプラントで確立された燃料として使われ続けています。石油燃焼の構成は、許可される限り特定の燃料安全保障ニーズに対応できます。他の燃料は、その組成に合わせて燃焼および排出規制を調整する必要があります。日本の経済産業省は2026年4月に、バイオマスを除く火力発電が2024会計年度の発電量の67.5%を占めると報告しました[3]。
プリンシパルシェアのエンドユーザーアカウントはどれですか?
ユーティリティは2026年のエンドユーザー価値の 59.9% を捉えます。
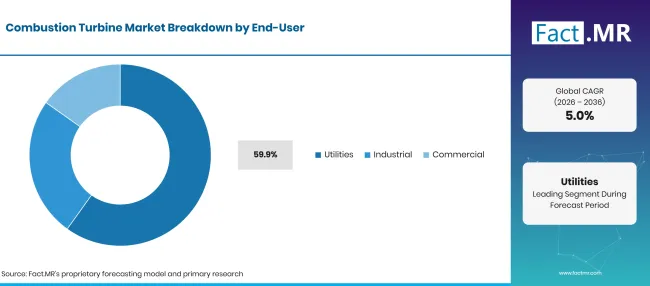
Combustion Turbine Market Breakdown End User | Source: Fact.MR
| エンドユーザー | シェア(2026年) |
|---|---|
| 公益事業(主要セグメント) | 59.9% |
| 他のセグメントを合わせた | 40.1% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月2日 更新
電力会社は、電力システムの容量を供給し、需要変動期の運転義務を満たすために燃焼タービンを購入します。産業用顧客は、生産停止時間やプロセス熱の需要に合わせて設備を評価します。商業利用者は、信頼性の高い電力供給が必要な場合、小規模または現場特化型システムを一般的に検討します。
燃焼タービン市場の普及を加速させている要因と、それを妨げている要因は何でしょうか?
発電および産業用電力の要件はタービン購入を支えています。燃料価格、排出要件、建設スケジュールはプロジェクトの承認を制約します。
ドライバー影響分析
| 運転手 | インディショナル・ CAGR ・インパクト(ページ数) | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 配車可能な発電容量 | +1.2% | アメリカ、イギリス、ドイツ | 中期 |
| 新興電力網における新しい火力発電所 | +0.9% | ブラジル、アジア | 長期的には |
| 複合サイクル効率 | +0.7% | グローバル | 中期 |
| 産業用現場電力 | +0.5% | グローバル | 中期 |
| 交換および艦隊整備 | +0.4% | アメリカ合衆国、日本;ヨーロッパ | 長期的には |
出典: Fact.MRの分析。2026年11月2日 更新
機会影響分析
| 機会 | インディショナル CAGR インパクト(PP) | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 柔軟なピークユニット | +0.7% | アメリカ合衆国、ヨーロッパ | 中期 |
| 産業用廃棄物燃料システム | +0.5% | 東アジア | 長期的には |
| ガス火力発電プロジェクト | +0.4% | ブラジル | 中期 |
| サービス連携型機器の提供 | +0.3% | グローバル | 長期的には |
出典: Fact.MRの分析。2026年11月2日 更新
拘束具の影響分析
| 抑制 | インディショナル CAGR インパクト(PP) | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 燃料コストの変更 | -0.7% | グローバル | 短期的 |
| 炭素と大気質の規則 | -0.6% | ヨーロッパ;日本 | 長期的には |
| 発電所の承認とグリッド接続 | -0.5% | グローバル | 中期 |
| 競合するエネルギー投資 | -0.4% | グローバル | 長期的には |
出典: Fact.MRの分析。2026年11月2日 更新
燃焼タービン市場をリードしているのは誰ですか?
GEヴェルノバとシーメンス・エナジーはユーティリティ規模のプロジェクトに機器を提供しています。三菱パワーはより大型のコンバインドサイクルシステムや選定された産業用タービンに供給しています。
Ansaldo Energiaと Kawasaki Heavy Industries は異なるタービン要件に対応しています。ソーラータービンとベイカーヒューズは産業およびエネルギー用途で運用され、Doosan Enerbilityは電力機器に携わっています。Destinus EnergyとCapstone Energy+は小型または特殊なタービン構成に対応しています。
主要な提供者はどの企業ですか?
主要企業には、 GE Vernova Inc.、 Siemens Energy AG、三菱パワー株式会社、 Ansaldo Energia S.p.A.、 Kawasaki Heavy Industries株式会社、 Solar Turbines Incorporated (Caterpillar Inc.)、ベーカー・ヒューズ社、 Doosan Enerbility Co., Ltd.、デスティナス・エナジー(Destinus OPRA B.V.)、キャップストーン・エナジー+株式会社が含まれます。
- GE Vernova Inc.
- Siemens Energy AG
- 三菱発電株式会社
- Ansaldo Energia S.p.A.
- Kawasaki Heavy Industries株式会社
- Solar Turbines Incorporated (Caterpillar Inc.)
- ベイカー・ヒューズ社
- Doosan Enerbility Co., Ltd.
- デスティナス・エナジー(Destinus OPRA B.V.)
- キャップストーン・エナジー+株式会社
参考文献
- [1] 米国エネルギー情報局。(2026年1月 16日)。 太陽光発電は今後2年間の電力生産成長を牽引します。
- [2] 米国エネルギー情報局。(2026年10月 21日)。 Electric Power Annual: 2025年データ。
- [3]経済貿易産業省。(2026年4月14日)。2024会計年度エネルギー供給・需要報告書(改訂報告書)。
- [4]Empresa de Pesquisa Energética。(2026年6月 3日)。 ハイライト:2026年電気統計年鑑。
- [5]ガス・ナチュラル・アス。(不明)。 TPP GNA II
- [6]GE Vernova。(2025年7月 22日) GE VernovaとCrusoeがAIデータセンターへの電力供給のための大規模な 29ユニット エアロパリバティブ ガスタービン契約を発表
この報告書が答えます
- コンバインドサイクルとオープンサイクルの設計選択が発電スケジュールやプラントコストにどのように関連しているか。
- なぜ天然ガスが主要な燃料セグメントを占め、どこで代替燃焼燃料が使われているのか。
- 電力会社の購入が産業用および商業用タービンの投資判断とどのように異なるか。
- どの運転および燃料条件がブラジル、ドイツ、アメリカ、英国、日本全体のタービンプロジェクトに影響を与えるか。
- タービンサプライヤーが関連機器クラスやライフサイクルサポートを通じてどのように競争しているか。
燃焼タービン市場は何を扱っていますか?
市場は、発電および関連する産業用途のために購入された燃焼タービンを対象としています。設備は技術、容量、燃料によって区別されます。収益とは、市場範囲内のタービン設備を指し、ガス火力発電所から生産されるすべての電力を指すわけではありません。
スコープには何が含まれているのでしょうか?
新しい結合サイクルおよびオープンサイクル燃焼タービンユニットも含まれています。発電、石油・ガス、プロセスプラントおよびその他の関連用途が、指定された容量およびエンドユーザーグループにわたってカバーされています。
範囲から除外されるものは何ですか?
蒸気専用タービン、風力タービン、水力発電タービンは除外されます。単独の燃料供給や電力販売は設備収益の外に含まれます。独立販売の定期整備は、新造タービンユニットの販売とは別物です。
分析はどのように作成されたのですか?
この分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを基にしています。
- 一次調査: 一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先順位、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因について検討します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
2036年までにサプライチェーン市場のためのブロックチェーンを拡大している国はどこですか?
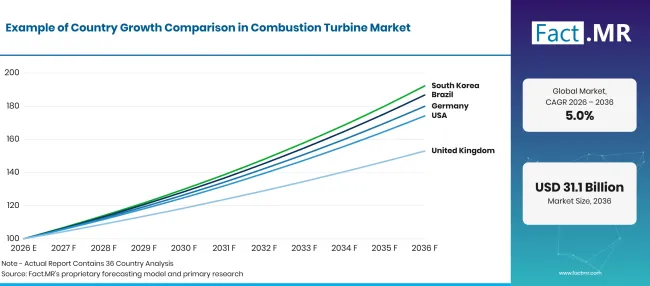
Combustion Turbine Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026–2036) |
|---|---|
| ドイツ | 44.3% |
| ブラジル | 40.4% |
| アメリカ合衆国 | 36.6% |
| イギリス | 32.7% |
| 日本 | 28.9% |
出典: Fact.MRの分析。2026年11月2日 更新
ドイツの養子縁組を支えるものは何でしょうか?
44.3% CAGRは、広範な製造基盤と欧州のデジタル製品パスポートイニシアチブに基づく製品レベルのトレーサビリティ要件の増加に支えられています。
ドイツ39;サプライチェーン市場向けのブロックチェーンは、確立された自動車および工業製造エコシステムによって支えられています。ドイツによると [39;ドイツ連邦統計局によると、2026年7月の季節およびカレンダー調整後の商品輸出は138.20億ユーロに達し、2025年7月と比べて6.1%増加を示しています。この広範な国境を越えた製造品の移動は、信頼できるサプライヤー文書化と製品レベルの検証に対する需要を生み出しています。さらに、欧州委員会 'デジタル製品パスポート登録局は2026年7月20日に稼働を開始し、EU全体での製品識別および登録のインフラを確立しました。これらの発展は、産業供給ネットワーク全体でコンポーネント認証や資材の由来を支えるブロックチェーンプラットフォームに機会を生み出します。 [11][12]
ブラジルはどのようにブロックチェーンの導入を進めているのでしょうか?
40.4% CAGR、農産物輸出の拡大と国際的な食料供給ネットワークにおける信頼性の高い追跡可能性の必要性によって形作られています。
ブラジル'市場は農業のトレーサビリティ、食品の産地、輸出サプライチェーンの透明性を向上させる機会によって支えられています。農業生産者、加工業者、流通業者は地理的に分散した供給ネットワークで活動しています。ブロックチェーンベースのプラットフォームは、製品の出所、移動、取り扱いの検証可能な記録を維持するのに役立ちます。物流および在庫システムとの統合を提供する技術提供者は、サプライチェーンの可視性向上を求める企業のニーズに応えることができます。
ブラジルによると、39公式の対外貿易統計によると、農業部門からの輸出は2026年1月から9月にかけて約 USD 64.84 億に達し、2025年の同時期と比べて 8.89% 増加しました。この輸出活動は、製品の産地や農場から加工施設、国際的な買い手への移動に関する検証可能な記録の需要を生み出しています。 [13]
アメリカ合衆国の養子縁組を支えるものは何でしょうか?
36.6% CAGR、製造および流通活動の規模と、企業向け供給ネットワーク全体での在庫可視化需要の高まりによって推進されています。
米国市場は企業のデジタル化と強力なサプライチェーンリスク管理の需要から恩恵を受けています。製造業、小売、医療、食品流通の事業は、信頼できる製品記録とサプライヤー情報を必要とします。ブロックチェーンプラットフォームは、ビジネスパートナー間で製品認証や取引の透明性をサポートできます。プロバイダーはまた、資産追跡や運用可視性を向上させるためにIoTシステムやエンタープライズアプリケーションとの統合も開発しています。
米国市場は、正確な製品記録と協調された在庫管理を必要とする広範な製造および流通業務の恩恵を受けています。米国国勢調査局によると、流通貿易販売と製造業者を合わせたものの†39;2026年8月の出荷台数は約 USD 2.12 兆に達し、前年同期 10.2% 増加しています。製造業者 #39;同月末時点で貿易在庫は約 USD 2.82 兆に達しました。これらの事業規模は、取引の可視性を向上させ、サプライヤーや流通パートナー間での製品認証を支援するブロックチェーンプラットフォームの機会を生み出しています。 [14]
イギリスはどのように養子縁組を築いているのか?
32.7% CAGR、広範な国際貨物取引と透明な調達・出荷書類の需要増加に支えられています。
英国市場は、透明性の高い調達、製品認証、物流調整の改善に対する需要によって支えられています。小売業者や製造業者は、製品の出所やサプライヤー活動に関する信頼できる情報を必要としています。ブロックチェーンアプリケーションは、調達および流通ネットワークにわたる出所証明書や取引記録の共有をサポートします。クラウドベースのソリューションや企業統合機能は、複数のサプライチェーンパートナーを持つ組織のアクセス性を向上させることができます。
英国市場は国際貿易活動と製造業者と流通パートナー間の信頼できる情報交換の必要性によって支えられています。英国国家統計局によると、2026年8月の英国商品輸出はGBP 34.4 0億に達し、2026年8月までの3か月間で総輸出額はGBP 104.6 0億に達しました。国'の貿易関係は、国内外のサプライチェーンにおける正確な出荷記録とサプライヤー検証の要件を生み出しています。 [15]
日本の養子縁組を支えるものは何でしょうか?
28.9% CAGRは、高付加価値の製造輸出と、物流の標準化およびサプライチェーンの強靭性を促進する政府の取り組みによって支えられています。
日本'市場は高度な製造エコシステムと信頼性の高い部品トレーサビリティの需要に影響されています。自動車、電子機器、工業機器メーカーは、部品の移動やサプライヤー情報の正確な記録を必要としています。ブロックチェーンプラットフォームは、複雑な生産ネットワークにおける製品の認証やライフサイクル文書化をサポートできます。既存のエンタープライズシステムや製造技術との統合は、より広範な採用のために引き続き重要となるでしょう。
日本39市場は高度な製造エコシステムと、国際的な生産ネットワークにわたる信頼性の高い部品追跡性を維持する必要性に影響されています。日本によると39財務省によると、2026年4月から9月にかけて、貨物輸出額は約円63.44兆円に達し、前年同期18.3%増加しています。機械の輸出は約1兆11.03円に達し、電気機械の輸出は同期間の円11.90兆円に達しました。さらに、日本39;内閣は2026〜2030会計年度の包括的物理的流通政策概要を承認しました。これは物流の標準化とデジタルトランスフォーメーション、そしてサプライチェーンの強靭性を強調しています。[16][17]
セグメンテーション
報告書の範囲と内容は?
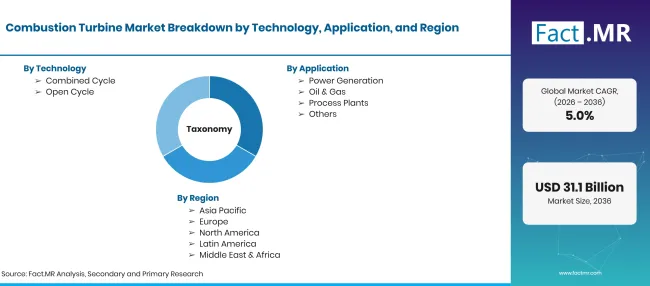
Combustion Turbine Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | USD 億 |
| 市場の定義 | 電力生成および関連する産業用途で使用される燃焼タービンで、技術、容量、燃料の種類、用途、最終利用者によって評価されます。 |
| 技術 | コンバインドサイクル;オープンサイクル |
| 応用 | 発電部門、石油・ガス部門、プロセスプラント部門、その他 |
| 収容人数 | 40MW未満;40-120MW;120MW以上 |
| 燃料の種類 | 天然ガス、石油、その他 |
| エンドユーザー | 公共事業;工業産業;商業施設; |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ブラジル、ドイツ;アメリカ、イギリス、日本 |
| 紹介企業 | GE Vernova Inc.; Siemens Energy AG;三菱パワー株式会社; Ansaldo Energia S.p.A.; Kawasaki Heavy Industries株式会社; Solar Turbines Incorporated (Caterpillar Inc.);ベイカーヒューズ社; Doosan Enerbility Co., Ltd.;デスティナスエナジー(Destinus OPRA B.V.);キャップストーンエナジー+株式会社。 |
| 予測期間 | 2026年から2036年 |
| アプローチ | タービン技術、プロジェクトスケジュール、発電要件、燃料の入手可能性、容量需要、供給者参加の評価を公益事業および産業用途にまたがる。 |
出典: Fact.MRの分析。2026年11月2日 更新
市場はどのように区分されていますか?
-
技術別
- コンバインドサイクル
- オープンサイクル
-
用途別
- 発電
- 石油・ガス
- プロセスプラント
- その他
-
収容人数別
- 40MW未満です
- 40-120 MW
- 120MW以上
-
燃料の種類別
- 天然ガス
- 石油
- その他
-
エンドユーザー別
- ユーティリティ
- 工業
- 商業
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の燃焼タービン市場はどのくらいの規模ですか?
2026年から2036年までの燃焼タービン市場の CAGR は?
燃焼タービン市場をリードする技術は?
燃焼タービン市場を牽引するアプリケーションはどれですか?
燃焼タービン市場の主要企業はどこですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード