- Market Value (2025): USD 64.80 Bn
- Estimated Value (2026): USD 68.2 Bn
- Forecast Value (2036): USD 113.2 Bn
- CAGR (2026-2036): 5.2%
2036年までに銅ケーブル市場の価値はどのくらいになると予測されていますか?
2026年にはUSD 68.2億人、2036年にはUSD 113.2億人に5.2% CAGR。
- 2025年には銅ケーブル市場の価値が USD 64.8 億ドルに達し、構造化ケーブル、電力配線、プラント配線がその基盤の大部分を占めていました。
- 電力網の強化、工場の電化、企業ネットワークのアップグレードにより、2026年のUSD 68.20億ドルから2036年までにUSD 113.20億ドルに収益が増加すると見込まれています。
- 5.2% CAGRは、老朽化したネットワークの着実な交換作業と、データセンター、充電ポイント、自動化生産ライン向けの新しい回路を反映しています。
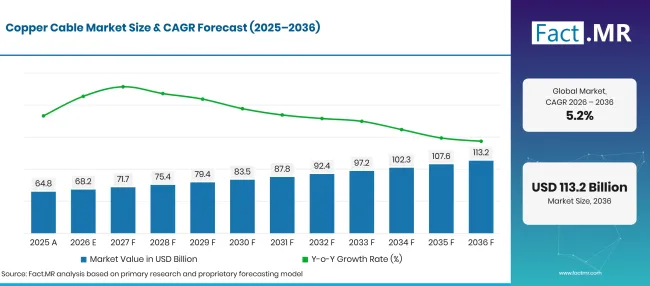
Copper Cable Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 64.8 |
| 2026 | 推定 | 68.2 |
| 2036 | 予報 | 113.2 |
| CAGR 2026年から2036年 | 予測期間 | 5.2% |
出典: Fact.MRの分析。2026年11月6日 更新
銅ケーブル市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の期間は、ツイストペアと通信ケーブルが最大の単一ブロックを運ぶことで、 USD 45.0 億の新たな価値が加わります。
- 市場の需要要因
- ネットワークアクセスは拡大し続けています。IT 1Uによると、2025年には約6億人がオンラインにあった一方で、2.2億人がオフラインのままです。新しいオフィスフロア、キャンパス、アクセスノードの各部分は、依然として銅線パッチとファイバーバックボーンとエンドデバイス間の水平ケーブルが必要です。
- データセンターは新たな拠点に重い電力と信号ケーブルを引っ張っています。米国エネルギー省は、2023年にデータセンターが米国電力の約 4.4% を消費し、2028年までに最大 12% に達する可能性があると指摘しています [2]。各ラック列には銅線フィーダー、バスウェイ接続、短距離リンクが追加されています。
- 建物は銅導体の基底荷重であり続けています。米国地質調査(USGS)によると、2025年の米国銅使用量は建築工事で 42% 、電気・電子製品もさらに 23% を占めています[3]。1戸あたりの回路数を増やす配線コードがこの量を安定させています。
- プラントの自動化は制御、計測、モーターケーブルを追加しています。ロボット、ドライブ、センサーネットワークはそれぞれシールド付き多導体配線を必要とし、古いラインの改修は一度にケーブルトレイ全体を置き換えることが多いです。プラントのオーナーは、機械に合ったオイル、熱、フレックスの定格を持つケーブルを好み、これにより切り替え時のダウンタイムが短縮されます。
- 分析された主要セグメント
- 製品タイプ別:ツイストペアケーブルは2026年にシェア 38.4% を保持します。なぜなら、オフィス、キャンパス、サーバールームの構造化ケーブルは依然としてスイッチとエンドデバイス間で銅線ペアで走っているからです。
- 用途別:通信は2026年の価値の 28.6% を占めます。なぜなら、事業者や企業は短距離に適したアクセス、建物内、設備の接続に銅線を保持しているからです。
- アナリストの意見 Fact.MR
- Fact.MRの主任コンサルタント、シャンブ・ナート・ジャー氏は「銅線は、電力やデータが多くの端点に短距離で伝わる必要がある場所でもその役割を担い続けるでしょう。これはほとんどの建物、プラント、サーバーホールに当てはまります。グリッド運営者やデータセンター建設業者が注文のペースを決め、金属価格の変動が誰が利益率を守るかを決めます。安定した棒の供給、リサイクルルート、低電圧およびデータケーブルの幅広いカタログを持つサプライヤーが長期契約を獲得するでしょう。」
- 戦略的意味
- ケーブルメーカーは長期的な銅棒供給を確保し、スクラップ回収を拡大して金属価格が動く際に見積もりを安定させるべきです。
- 電気配給業者は、データセンターや工場の契約業者が短期間で注文するため、カテゴリー 6Aおよびシールド産業用ケーブルの在庫をさらに深めておくべきです。
- 電力会社や建物所有者は、電力網や改修プログラムに連動した一括でケーブル交換を計画し、価格設定や配達枠の改善につながります。
- 輸送量やリードタイムが銅ケーブル入札に大きな影響を与えるため、需要センター近くの低・中電圧容量を持つ生産者を投資家は優先すべきです。
ドイツは、計画から建設へと移行したグリッド建設に支えられ、 6.0%で5か国グループをリードします。ブラジルは 5.5% 年に続き、送電オークションが送電線や変電所の作業に移行しています。アメリカは 4.9%でデータセンター負荷の恩恵を受けつつも、非常に大きな設置基盤から成長しています。イギリスは 4.4%を発表し、ブロードバンドの建設は光ファイバーにシフトし、建設配線は安定しています。日本は 3.9%年にグループを閉鎖し、エネルギー使用量が横ばいで新規 回路が制限され、需要は工場のアップグレードに依存しています。
銅ケーブル市場はセグメントごとにどのように分かれていますか?
ツイステッドペアケーブルが 38.4%で製品タイプをリードします。通信部門は2026年の申請 28.6% でトップとなります。
どの製品タイプがリードしているのか?
ツイステッドペアケーブルは2026年の売上の 38.4% を占めています。
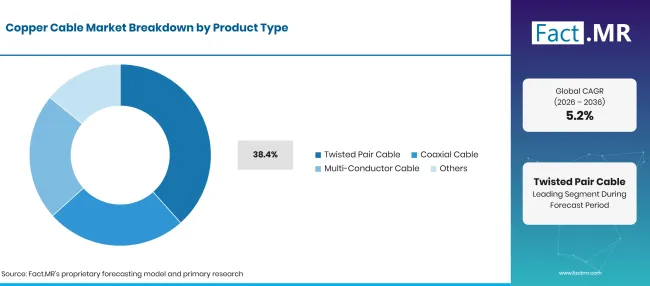
Copper Cable Market Breakdown Product Type | Source: Fact.MR
| 製品タイプ | シェア(2026年) |
|---|---|
| ツイストペアケーブル(リーディングセグメント) | 38.4% |
| 他のセグメントを合わせた | 61.6%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月6日 更新
オフィスの内装、病院、学校、サーバールームはすべて水平配線を銅線ペアで配線しており、この製品はここで大きなボリュームを得ています。導体をねじることでクロストークや外部干渉をカットし、1本のケーブルでイーサネットデータを運び、パワーオーバーイーサネットを通じてカメラ、アクセスポイント、照明を稼働させられます。 ギガビットイーサネット機器 の需要により、ほとんどの仕様書ではカテゴリー 6 と 6Aケーブルが設定されています。同軸ケーブルは放送、ケーブルテレビ、無線周波数リンクを供給し、多芯ケーブルは機械やパネル内で電力および制御信号を運びます。その他の製品には、家電や機器用のフラットケーブル、リボンケーブル、特殊ケーブルがあります。3つのグループすべての購入者は導体サイズ、シールド、ジャケットの定格で選択し、より広い ワイヤー&ケーブル業界 が銅および複合価格を設定します。
アプリケーション内で通信をサポートするものは何ですか?
通信は2026年の収益の 28.6% を占めます。
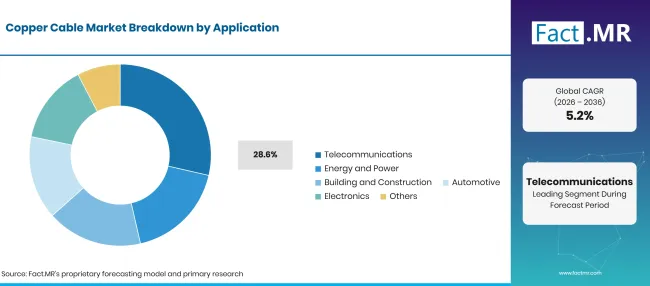
Copper Cable Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| 電気通信(主要セグメント) | 28.6% |
| 他のセグメントを合わせた | 71.4%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月6日 更新
ネットワーク事業者や企業は、デスク、無線ユニット、顧客端末への最終リンクとして依然として銅線に依存しています。現在ではほとんどのキャビネットや建物にファイバーが届いていますが、銅製パッチコード、バックプレーンリンク、建物内配線の方が終端や給電コストが安いままです。 イーサネットネットワークカード やスイッチポートの普及により、すべてのエンドポイントに銅線が追加されています。エネルギーや電力の用途では、低・中圧の給電線、アース、変電所配線に銅線が使われています。建築や建設では汎用配線が吸収され、自動車や電子機器では細線やケーブルが購入されます。 電気自動車 の販売台数の増加により、各車内および各充電器での高電圧銅ケーブルの需要が引き上げられています。
銅ケーブル市場の普及を加速させている要因と、それを妨げている要因は何でしょうか?
電力使用の増加、新しいデータセンター、工場の自動化、建設工事により、5か国すべてで銅回路が導入されています。銅の導電性と既存の施工技術は短期間で有利です。変動の激しい金属価格は利益率を圧迫し、アルミニウムは一部の電力ケーブル工事を要し、光ファイバーは長距離通信リンクで銅線に次々と置き換えられています。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| グリッド強化と広範な配電網 | +1.1% | グローバル | 長期(>=4 年) |
| 建築および施工の配線要件 | +1.0% | アジア太平洋、北アメリカ、ラテンアメリカ | 中期(2年から4 年) |
| 工場自動化と接続機械 | +0.9% | 北アメリカ、西ヨーロッパ、東アジア | 中期(2〜4 年) |
| エンタープライズおよび通信ネットワークの成長 | +0.7% | グローバル | 中期(2年から4 年) |
出典: Fact.MRの分析。2026年11月6日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| データセンター向けの電力および信号配線 | +0.7% | 北アメリカ、西ヨーロッパ、東アジア | 中期(2年から4 年) |
| 送電および配電線の延伸 | +0.7% | ヨーロッパ、ラテンアメリカ、北アメリカ | 長期(>=4 年) |
| 産業用オートメーション専用ケーブル | +0.6% | グローバル | 中期(2年から4 年) |
| 老朽化した電気および通信ケーブルの交換 | +0.5% | ヨーロッパ、北アメリカ、日本 | 長期(>=4 年) |
出典: Fact.MRの分析。2026年11月6日 更新
拘束具の影響分析
| 抑制 | (~) CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 銅価格の変動は生産コストと購入コストを上昇させます | -0.8% | グローバル | 短期(<=2 年) |
| 通信リンクにおける銅線の代替である光ファイバー | -0.5% | 北アメリカ、西ヨーロッパ、東アジア | 長期(>=4 年) |
| 選択された電力ケーブルにおけるアルミニウム導体 | -0.5% | グローバル | 中期(2年から4 年) |
| 価格競争がメーカーの利益率を圧迫している | -0.4% | グローバル | 短期(<=2 年) |
出典: Fact.MRの分析。2026年11月6日 更新
2036年までに銅ケーブル市場を拡大している国はどこですか?
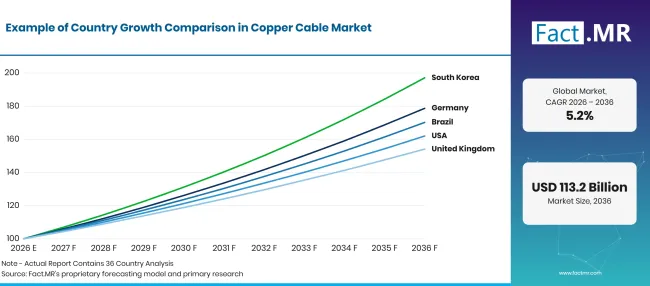
Copper Cable Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| ドイツ | 6.0% |
| ブラジル | 5.5% |
| 米国 | 4.9% |
| 英国 | 4.4% |
| 日本 | 3.9% |
出典: Fact.MRの分析。2026年11月6日 更新
ドイツにおける銅線ケーブルの普及を支える要因は何ですか?
6.0% CAGRは、建設業に移行した電力網の拡大によって推進されています。
ドイツの電力網規制当局は2025年に約 2,000 kmの送電線を承認し、2024年より約 45% 増加し、A-Nord、Ultranet、SuedLink、SuedOstLinkの直流リンクの計画許可も付与しました[4]。これらの回廊には、銅線制御、接地、低電圧ケーブルで配線されたコンバーターステーションと接続変電所が必要です。国内の機械工場や自動車工場では、古い回線の自動化に伴いシールド付き産業用ケーブルの注文が着実に増えています。
ブラジルはどのように需要を発展させているのでしょうか?
5.5% CAGRは、トランスミッションのオークションや新たな産業用負荷に支えられています。
ブラジル鉱山エネルギー省は、2025年の最初の送電オークションで12州で1,081kmの新配線と2,000MVAの容量をカバーし、計画投資額はR$5.53億億Rarであると報告しました[5]。これらの送電線を中心に建設された変電所や配電フィーダーは銅導体を使用しています。北東部の風力・太陽光発電所も集電・制御ケーブルを必要とし、南東部の商業用建築工事は配線を継続して動かしています。
アメリカ合衆国の養子縁組を支援するとは何でしょうか?
4.9% CAGR、データセンター建設やグリッドのアップグレードによって支援されています。
米国の発電量は2025年に約 4,430 0億kWhという過去最高の発電量に達し、EIAによると2024年から 2.8% 増加しています[6]。米国地質調査局のデータによると、2025年の精製銅消費量は 1,700 千メトリックトンに達しました[3]。データセンター、新しい工場、ユーティリティの硬化プログラムが給電線や建物の配線注文を高調に保っています。 電気安全製品の需要を含む製品安全ルールも、ケーブル定格業者がどのケーブルを買うかを左右しています。
イギリスは需要をどのように発展させているのでしょうか?
4.4% CAGR、着実な建設作業とアクセスネットワークにおけるファイバーへのシフトを反映しています。
政府の報告によると、ギガビット対応ブロードバンドは2026年1月に英国の施設 88% に到達し、前年の 84% から増加しました[7]。Ofcomは2025年にイングランドの 79% 施設に完全な光ファイバーが供給されていることを確認しました[8]。現在は光ファイバーがアクセスリンクを担っていますが、新しい住宅やオフィスは依然として内部データポイントや電源回路のために銅線を必要としています。住宅、病院、学校の改修により、建物の配線や構造化されたケーブルの需要は高まり続けています。
日本の採用を支持するものは何でしょうか?
3.9% CAGR、工場のアップグレードがエネルギー消費の固定化を相殺します。
日本の最終エネルギー消費は2024会計年度に 2.0% 減少した一方で、電力使用量は 0.6%増加したとMETIは報告しています[9]。この傾向は、総エネルギー使用量が減少する一方で、家庭や事業所でのプロセスの電化が進んでいることを示唆しています。電子機器、半導体、自動車工場は、ロボットや試験機器向けに細かい高屈曲性の銅ケーブルを購入しています。鉄道や電力事業者は固定サイクルの老朽化したケーブルを置き換えており、これにより地元のメーカーは安定した基盤を築いています。地震設計規則はまた、建物所有者に柔軟な導体や耐火性能の試験用具合を推奨し、設置したメートルあたりの価値を高めています。
銅ケーブル市場をリードしているのは誰ですか?
3つのグループが競争を形成しています。PrysmianとNexansを筆頭とするグローバルなマルチセグメント生産者は、規模、金属調達、そしてワイヤー建設からグリッドケーブルまで幅広い分野で競合しています。Prysmianは2026年9月にAurubisと長期の銅線棒契約を締結し、電化およびデジタルネットワークの供給を確保しました[10]、Nexansは2026年10月にVestoと提携し、CableLoopサービスを通じて電気ケーブルの再利用を拡大しました[11]。
SouthwireやLS Cable & Systemなどの地域スペシャリストが、配送速度と地域コードで勝っています。Southwireは2025年9月にインディアナ州ブレーメンに新しい工業プラントを開設し、産業、通信、データセンター、工場自動化の顧客にサービスを提供しています[12]。また、2025年11月にはアラバマ州ヘフリンでの中電圧ケーブル出力拡大を発表しました[13]。住友電気、古川電力、プロテリアル、ヘントンなどの日本および中国のグループが、導体製錬および銅・ファイバー複合ポートフォリオで競い合っています。2036年までに、銅の供給、リサイクル能力、データセンターおよびグリッドプロジェクトへの迅速な納品が勝者を他と分けることになります。
主要な提供者はどの企業ですか?
銅ケーブル市場の主要企業には、プリズミアン、ネクサンズ、サウスワイヤー、LSケーブル&システム、住友エレクトリック、古川エレクトリック、プロテリアル、恒通などがあります。
- プリスミアン
- ネクサン
- サウスワイヤー
- LSケーブル&システム
- 住友電気
- 古川電気
- 前期
- 恒通
参考文献
- [1] 国際電気通信連合(ITU)(2025年11月 17日) 世界のインターネット利用者数は増加していますが、格差が主要なデジタル格差を深めています。
- [2] 米国エネルギー省。(2025年11月 13日) スマート送電ツールがアメリカの電力網を近代化する。
- [3] 米国地質調査所。(2026年2月) 鉱物商品概要 2026:銅。
- [4]連邦通貨。(2026年1月 2日)。 エネルギー転換は重要な障壁をクリアする:2025年の電力網拡大における大きな進展。
- [5]Ministério de Minas e Energia.(2025年12月 12日)。 MME consolida expansão sustentável da infraestrutura elétrica para atender ao crescimento da demanda de energia.
- [6] 米国エネルギー情報局(AIA)。(2026年3月 5日) 2025年の米国の電力発電量は再び記録を更新しました。
- [7]GOV.UK。(2026年7月13日)レベルアップミッション年次報告書 2025年から2026年(アクセス可能版)。
- [8]Ofcom。(2025年11月 19日) Nations Report 2025。
- [9]経済貿易工業省。(2026年4月14日)。2024会計年度エネルギー供給・需要報告書(改訂報告書)
- [10]プリスミアン。(2026年9月 23日) プリスミアンとアウルビスは、画期的な長期銅合意を結び、戦略的パートナーシップを深化させています。
- [11]ネクサンズ。(2026年10月15日)ネクサンズとヴェストが提携し、ケーブル再利用の規模を拡大。
- [12]サウスワイヤー。(2025年9月 12日) サウスワイヤー、インディアナ州ブレーメンの新工業プラントでリボンカットを祝う。
- [13]サウスワイヤー。(2025年11月12日)サウスワイヤー、アラバマ州ヘフリンでの事業拡大を計画。
この報告書が答えます
- 銅線ケーブルの収益は、ツイストペア、同軸、多芯ケーブル、その他のケーブルでどのように分配されていますか?
- なぜ銅線ペアはオフィス、キャンパス、サーバールームの配線にその位置を保つのでしょうか?
- どのアプリケーションが最も多くの銅線ケーブルを購入し、どれくらいの量が通信ネットワークから来ているのか?
- 工業用、住宅用、商業用購入者は導体サイズ、遮蔽、ジャケットの評価で何を求めますか?
- 銅価格、アルミニウム導体、光ファイバーはサプライヤーの利益率や製品選択にどのような影響を与えるのでしょうか?
- 5か国のうちどの国が最も早く成長し、どのグリッド、建設、ネットワークプロジェクトがそのギャップを説明するのでしょうか?
銅ケーブル市場は何をカバーしていますか?
この研究は、電力や信号を運ぶ銅導体を中心に作られた完成ケーブルを追跡します。ツイストペア、同軸、多導体設計が主な製品群を形成し、フラットケーブル、リボンケーブル、特殊ケーブルもその他に分類されます。
ハイブリッドアクセス設計は、銅線が最終的な接続を担う場合にもカウントされ、 5G固定無線アクセス のような無線オプションは、一部の農村部や郊外の接続で銅線と競合します。これらのリンク用に販売されるケーブルは、完成品として購入者に届いた場合にのみ評価されます。
収益は、電気通信、エネルギー・電力、建築・建設、自動車、電子機器およびその他の用途におけるメーカーの販売価格で測定されます。エンドユーザービューは、工業、住宅、商業の購入者を対象としています。
スコープには何が含まれているのでしょうか?
電力配電、通信、建物の配線および機器接続用の銅線ケーブル。
シールド、装甲、絶縁銅ケーブル設計は完全なケーブル製品として販売されています。車両、充電器、家電、電子機器に使用される銅ケーブル。工場、工場、サーバールーム向けのデータおよび制御ケーブル。
範囲から除外されるものは何ですか?
光ファイバーケーブルは信号を光として伝えます。
銅含有のアルミニウムのみのケーブルおよび導体。銅棒、陰極、裸線を原材料として販売。コネクタ、スイッチギア、設置サービスおよび完全なインフラプロジェクト。
分析はどのように作成されたのですか?
分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを基にしています。
- 一次調査: 一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先順位、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因について検討します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
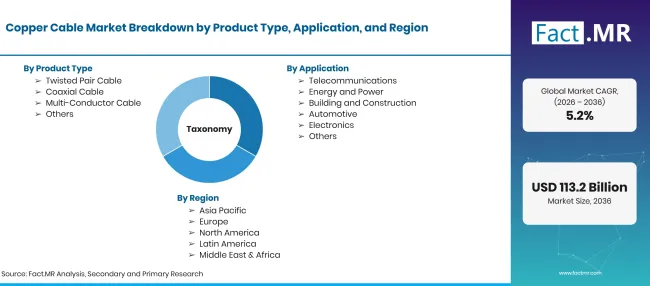
Copper Cable Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD億人、2036年にはUSD億人CAGR |
| 市場の定義 | 銅線を用いて電力や通信信号を運ぶケーブルで、完成品として販売されています。 |
| 製品タイプ | ツイストペアケーブル;同軸ケーブル;多導体ケーブル;その他 |
| 応用 | 通信、エネルギー・電力、建築・建設、自動車、電子機器、その他 |
| エンドユーザー | 工業用、住宅用、商業用 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、米国;英国;日本 |
| 紹介企業 | プリズミアン;ネクサンズ;サウスワイヤー;LSケーブル&システム;住友電気;古川エレクトリック;プロテリアル;恒通 |
| 予測期間 | 2026年から2036年 |
| アプローチ | 用途およびエンドユーザーごとの銅ケーブル消費量を、生産者の出力や各国の電力、建設、ネットワークデータと照合した。 |
出典: Fact.MRの分析。2026年11月6日 更新
市場はどのように区分されていますか?
-
製品タイプ別
- ツイストペアケーブル
- 同軸ケーブル
- 多芯ケーブル
- その他
-
用途別
- 通信
- エネルギーと電力
- 建設と建設
- 自動車
- 電子機器
- その他
-
エンドユーザー別
- 工業
- 住宅
- 商業
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の銅ケーブル市場の規模はどのくらいですか?
銅ケーブル市場の成長率はどのくらいになるのでしょうか?
どの製品タイプがリードするのか?
どのアプリケーションがリードしますか?
どの国が最も早く成長するのでしょうか?
主な企業はどこですか?
市場を妨げるものは何でしょうか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード