- Market Value (2025): USD 6.0 Bn
- Estimated Value (2026): USD 6.32 Bn
- Forecast Value (2036): USD 10.6 Bn
- CAGR (2026-2036): 5.3%
2036年までにエコペーパー市場の価値はどのくらいになると予測されていますか?
2026年にはUSD 6.3億人、2036年にはUSD 10.6億人、5.3% CAGR。
- Fact.MR分析によると、エコペーパー市場は2025年にUSD 6.0億に達しました。
- 需要は2026年の USD 6.32 億 から2036年には USD 10.6 億 に増加する見込みです。
- 包装コンバーターや商業利用者が認証済みおよびリサイクル紙グレードを購入するため、市場は2026年から2036年にかけて 5.3% CAGR を記録すると予測されています。
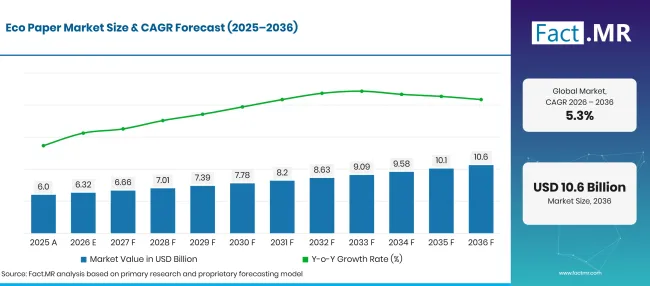
Factmr Eco Paper Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 6.0 |
| 2026 | 推定 | 6.32 |
| 2036 | 予報 | 10.6 |
| CAGR 2026年から2036年 | 予測期間 | 5.3% |
出典: Fact.MRの分析。2026年10月13日 更新
エコペーパー市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の間に絶対的な確率USD 4.3、リサイクル紙と包装が主な購入基盤となっています。
- 市場の需要要因
- 包装コンバーターは、信頼性の高い箱の強度と印刷品質を提供する回収紙にますます依存しています。欧州委員会'のパッケージングフレームワークは、材料回収とリサイクル可能性の明確さに注目しています。繰り返し生産しても性能を保つグレードは、より強い買い手の関心を引きます。
- ブランド包装チームは、特に複数のサプライヤーが1つの完成パックに寄付する場合、素材の出所やリサイクル可能性の記録により重点を置きます。明確な記録はサプライヤー間の比較を容易にし、購買判断を強化します。
- 製紙所は包装板や選定された商業用紙グレードにリサイクル繊維をより広く利用しています。安定した仕分けと信頼できる供給スケジュールにより、回収紙の入手状況が変動しても生産を順調に維持できます。
- 印刷業者や機関の購入者は、購入基準を満たす必要がある場合、クリアファイバー認証を受けた紙を優先します。製品選択において、馴染みのある印刷品質と透明な調達記録が重要な役割を果たします。
- 分析された主要セグメント
- 製品タイプ別:リサイクル紙 42.3% 2026年のシェアを占めており、回収繊維グレードが包装や日常的な商業印刷を供給しています。
- 用途別:2026年には包装が 54.2% シェアを占めています。なぜなら、箱や包装の変換業者が大量の紙を購入しているからです。
- エンドユーザー別:2026年には産業用ユーザーが 38.6% シェアを占めており、包装および加工作業からのリピート注文を反映しています。
- 流通チャネル別:専門店は2026年に 52.4% シェアを獲得し、専用の紙商や専門流通業者による購入を反映しています。
- アナリストの意見 Fact.MR
- S& Fact.MRの主任コンサルタント、シャンブ・ナート・ジャ氏は次のように述べています。「エコ紙の需要は、ますますコンバーターの需要に依存しています。†39;生産を妨げずに同じ紙のグレードを確保する能力です。信頼性の高い回収繊維の仕分けと明確な認証記録を持つ工場は、材料の出所を追跡する買い手により有利な対応を行っています。強度と表面仕上げのチェックは、購入者が潜在的なサプライヤー間で紙の品質を比較する中で、サプライヤーの承認において中心的な要素となっています。」
- 戦略的意味
- 製紙工場はリサイクル含有量の主張と保管連鎖認証の明確な分離を提供し、提供される紙のグレードに関連する記録も提供します。より良い文書化により、製品レビューや購入判断時に購入者の信頼が高まります。
- 包装コンバーターは、新しい紙グレードを大量生産ラインで導入する前に、材料強度や折りたたみ性能を評価することが増えています。早期試験により、紙が通常の運転条件下で意図通りに動作することを確認できます。
- 流通業者は、商業購入者が紙のグレードをより効率的に比較できるように、正確な繊維含有量と認証記録の維持により注力しています。明確な情報は審査プロセスを短縮し、サプライヤーとの比較を容易にします。
- ブランドオーナーは生産開始前に印刷や包装の要件とともに紙の選択を慎重に検討しています。供給パートナー間のより良い調整により、生産開始後の変更の必要性が減ります。
ドイツは 6.7% CAGRを記録する見込みで、ブラジルは包装サプライチェーン全体での回収紙の使用拡大に 6.1% を迎えます。アメリカは包装用途全体でコンテナボードの安定した需要に支えられ、 5.5% 成長を示しています。イギリスは 4.9%を記録し、日本は確立された紙収集システムと紙板製造活動に支えられ 4.4%に達しています。
エコペーパー市場はセグメントごとにどのように分かれていますか?
リサイクル紙 42.3%;包装 54.2%;工業 38.6%;専門店は2026年に 52.4% 1。
どの製品タイプが主流なのでしょうか?
リサイクル紙は2026年に 42.3% シェアを保持しています。
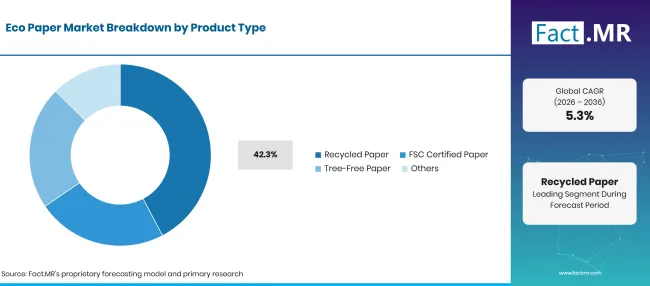
Factmr Eco Paper Market Breakdown Product Type | Source: Fact.MR
| 製品タイプ | シェア(2026年) |
|---|---|
| リサイクル紙(主要セグメント) | 42.3% |
| 他のセグメントを合わせた | 57.7%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月13日 更新
リサイクル紙は、日々の作業において一貫した強度が重要なカートンおよび保護ボードの生産において生産地を増やしています。工場は品質、強度、表面要件の適合を選別する際に回収繊維の活用を増やしています。FSC認証紙は、明確な繊維追跡記録を求める購入者に魅力的です。樹木不使用紙は、既存機器でこれらの等級を運用できる組織にとって代替の繊維供給源を提供します。
アプリケーションセグメントをリードするものは何でしょうか?
パッケージングは2026年のシェア 54.2% 占めています。
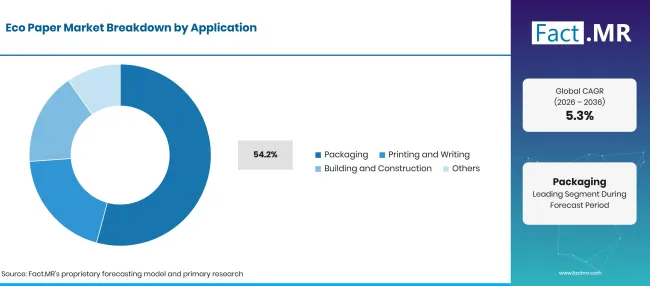
Factmr Eco Paper Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| パッケージング(主要セグメント) | 54.2% |
| 他のセグメントを合わせた | 45.8%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月13日 更新
包装会社は、梱包箱や折りたたみ式カートンにエコ紙を使用しており、保管や配送時に安全に保っています。印刷や筆記用紙の購入者は、日常使用に適した滑らかな表面と安定した紙質を求めています。建設現場では、紙のグレードが作業要件に合う場合、カバーや保護材としてエコペーパーが使用されます。
エンドユーザーの購買は売上にどのような影響を与えるのでしょうか?
工業 38.6% 2026年のシェアを占めています。
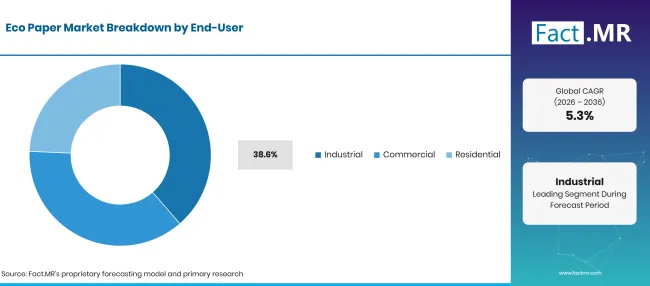
Factmr Eco Paper Market Breakdown End User | Source: Fact.MR
| エンドユーザー | シェア(2026年) |
|---|---|
| 工業(主要セグメント) | 38.6% |
| 他のセグメントを合わせた | 61.4%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月13日 更新
産業用の買い手は包装や変換作業のために定期的に紙を購入しています。紙の強度が安定していることは、グレード交換時に生産を円滑に進めるのに役立ちます。商業顧客は通常、明確な印刷の要件と信頼できる紙の品質を求めます。家庭での使用は、紙が製品に必要な保護、外観、仕上げを提供するかどうかによります。
どの流通チャネルが最大のシェアを担っているのでしょうか?
専門店は2026年に 52.4% シェアを獲得しました。
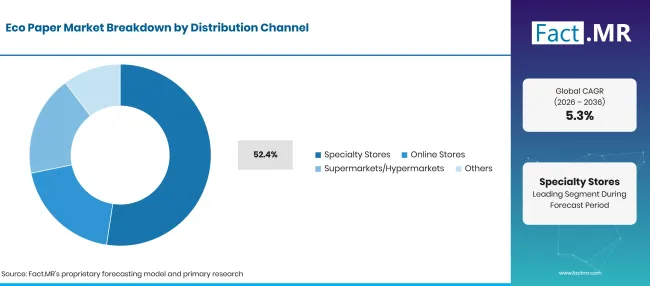
Factmr Eco Paper Market Breakdown Distribution Channel | Source: Fact.MR
| 流通チャネル | シェア(2026年) |
|---|---|
| 専門店(主要セグメント) | 52.4% |
| 他のセグメントを合わせた | 47.6%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月13日 更新
専門紙店や製紙店は、お客様が仕事に適した紙の種類、重量、認定グレードを選ぶ手助けをしています。また、製紙工場から直接購入しない印刷業者にも少量を供給しています。オンラインチャネルにより、馴染みのある紙グレードの再注文が容易になり、一般小売業者は日常的な紙製品に注力しています。専門紙を選ぶチームは、安定した印刷品質と明確な製品情報を求め、生産を円滑に進めます。
エコペーパーマーケットの普及を加速させている要因と、それを妨げている要因は何でしょうか?
安定した繊維供給の回復と包装需要の拡大が、エコペーパーの広範な利用を支えています。紙の品質の違いや新しいグレードへの切り替えコストが採用を遅らせる可能性があります。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| パッケージングの応用 | +1.0% | グローバル | 中期(2年〜4 年) |
| 回収繊維収集 | +0.8% | ヨーロッパ、北アメリカ | 短期(<= 2 年) |
| 認定調達 | +0.7% | ヨーロッパ、日本 | 中期(2年〜4 年) |
| コンバーター試験 | +0.5% | グローバル | 中期(2〜4 年) |
| 紙ベースの置換 | +0.4% | グローバル | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月13日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| より高級な回収繊維 | +0.8% | ヨーロッパ、アメリカ合衆国 | 中期(2年〜4 年) |
| 追跡可能な認定成績 | +0.6% | グローバル | 中期(2年〜4 年) |
| パッケージ仕様のサポート | +0.5% | グローバル | 短期(<= 2 年) |
| 商人主導の小規模注文 | +0.4% | グローバル | 中期(2年〜4 年) |
出典: Fact.MRの分析。2026年10月13日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 可変回収ファイバー | -0.8% | グローバル | 短期(<= 2 年) |
| 生産コストの圧力 | -0.6% | グローバル | 中期(2年〜4 年) |
| グレード変換費用 | -0.5% | グローバル | 中期(2年〜4 年) |
| 複雑な環境問題 | -0.4% | グローバル | 長期的(>= 4 年) |
出典: Fact.MRの分析。2026年10月13日 更新
2036年までにエコペーパー市場を拡大している国はどこですか?
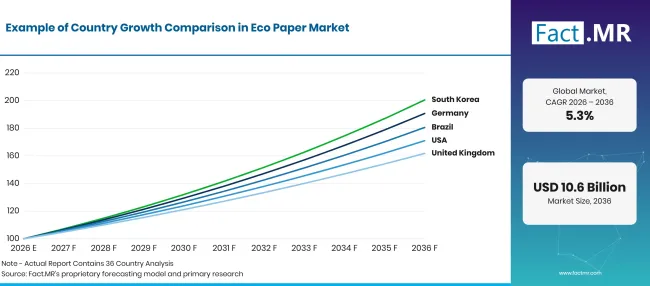
Factmr Eco Paper Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026–2036) |
|---|---|
| ドイツ | 6.7% |
| ブラジル | 6.1% |
| 米国 | 5.5% |
| 英国 | 4.9% |
| 日本 | 4.4% |
出典: Fact.MRの分析。2026年10月13日 更新
なぜドイツがエコペーパーの導入をリードしているのでしょうか?
6.7% CAGRは、紙の回収率が強く、包装を改装する基盤が確立されていることによって推進されています。
ドイツ製紙工場は、リサイクル紙の生産を支援する確立された収集・仕分けシステムの恩恵を受けています。Umweltbundesamtは、2024年にデュアルシステムで収集された約 5.5 00万トンの包装廃棄物がリサイクルされたと報告しています [3]。包装コンバーターは、サプライヤーを変更する前にリサイクル紙と認証済み紙のグレードを比較しています。
ブラジルはどのようにしてエコペーパーの使用を拡大しているのでしょうか?
6.1% CAGRは、工業的な包装や回収紙の収集によって形作られました。
ブラジルの包装コンバーターは、地元のリサイクルネットワークや協同組合を通じて回収された繊維を使用しています。ポンタグロッサは、2026年にRecicla PGプログラムで 16,121 kgの紙と段ボールを回収したと報告しました[4]。紙商はまた、調達記録の記録が必要な購入者向けに認証済みの紙グレードも提供しています。
アメリカ合衆国でエコペーパーの売上を牽引している要因は何ですか?
5.5% CAGR、包装板における回収された繊維使用に関連しています。
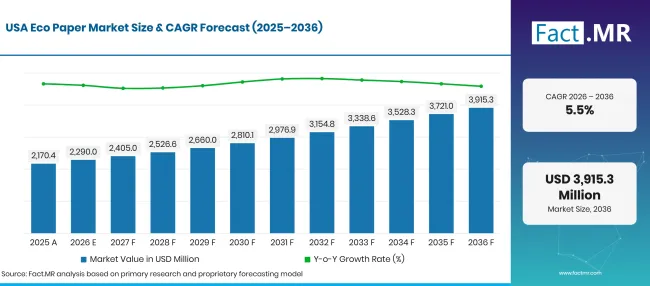
Factmr Eco Paper Market Forecast Usa | Source: Fact.MR
米国の製紙工場は、パッケージンググレードの製造に回収された紙と段ボールに大きく依存しています。AF&PAは、2025年にアメリカの製紙工場が 31.4 00万トンの再生紙を使用したと報告しています [1]。大型の包装用コンバーターは長時間の生産期間中に安定した板の強度を求め、商業用プリンターも認証済みの紙グレードを使用しています。
イギリスはどのようにエコペーパー需要を発展させているのでしょうか?
4.9% CAGR、回収された包装フローや資材記録の影響を受けます。
英国の製紙工場や転材業者は、包装リサイクルシステムを通じて回収された紙に依存しています。Defraは2025年に 3.895 00万トンの紙と段ボール包装がリサイクルされたと報告しています [2]。オンラインショッピングの成長は、輸送および保護包装材の安定した需要を生み出しています。商業印刷業者は専門の販売者を通じてリサイクルおよび認証済みの紙グレードを調達できます。
なぜ日本はエコペーパーの安定した成長を維持しているのでしょうか?
4.4% CAGR、グレードの品質や確立された紙の処理に影響されます。
日本の製紙工場は、印刷および包装品質を維持しつつ、大量に回収された繊維を使用しています。日本紙協会は2025年に回収紙が紙および紙板製造に 66.7% 使用されたと報告しています[5]。強力な収集システムは工場に安定した繊維供給を提供し、専門の紙商は小規模な買い手が適切なグレードを見つける手助けをしています。
エコペーパーマーケットをリードしているのは誰ですか?
モンディとストラエンソは紙ベースの包装材を提供しており、紙の品質や繊維の調達が繰り返し購入に影響を与えることが多いです。UPM-キメネとサッピは印刷および特殊用紙市場を対象としており、表面品質や認証記録が購入決定に重要な役割を果たしています。 Nippon Paper Industries ・ Oji Holdings は日本で製紙工場を運営し、国内市場のニーズを満たす紙グレードを供給しつつ、繊維調達の要件を管理しています。
Smurfit Westrock and International Paperは、包装生産に使用されるコンテナボードおよび段ボール紙を供給しています。Nine Dragons Paperは紙板製造に積極的に取り組んでいます。競争は紙の種類や用途によって異なり、単一の製品カテゴリに基づくものではありません。
主要な提供者はどの企業ですか?
主な企業にはモンディグループ、ストラ・エンソ、 UPM-Kymmene Corporation、 Sappi Limited、 Nippon Paper Industries Co., Ltd.、 Nine Dragons Paper Holdings Limited、スマーフィット・ウェストロック株式会社、インターナショナル・ペーパー・カンパニー、そして Oji Holdings Corporation。
- モンディ・グループ
- ストーラ・エンソ
- UPM-Kymmene Corporation
- Sappi Limited
- Nippon Paper Industries Co., Ltd.
- Nine Dragons Paper Holdings Limited
- スマーフィット・ウェストロック株式会社
- インターナショナル・ペーパー・カンパニー
- Oji Holdings Corporation
参考文献
- [1] アメリカ森林・製紙協会。(2026年8月 28日)。 製紙業界は2025年の米国紙リサイクル率を発表。
- [2] 環境・食品・農村問題省。(2026年9月 23日)。 英国の廃棄物統計。
- [3] ウムヴェルト連邦裁判所。(2026年1月 27日) 誤解に反する事実:ドイツにおける包装廃棄物リサイクルは効果を上げています。
- [4]ポンタグロッサ市長。(2026年6月 10日)。『Campanha do vidro impulsiona Recicla PG, que ultrapassa marca de 50 toneladas de materiais recebidos』
- [5]日本紙協会。(2026年)。回収された紙の使用量と収集率。
- [6]環境省 日本(2026年3月 27日)2024会計年度の都市固形廃棄物発生および処分。
この報告書が答えます
- このレポートは、リサイクル紙、認証紙、代替繊維紙のグレードから製品選択を評価しています。
- 応用分析は、包装が紙の購入においてより大きな割合を占める理由を説明しています。
- 国別比較は、繊維収集と産業用紙の変換の実務的な関係を検証しています。
- 競合分析は、包装ボード事業と印刷用紙および消費者用紙の供給業者を区別します。
- 流通分析は、専門の販売店が一般的な消費者小売チャネルよりも有用であることを示しています。
エコペーパーマーケットは何を扱っていますか?
市場はリサイクル繊維、認証済みの責任ある調達先、または代替植物用繊維に基づいて販売される紙製品を対象としています。包装や印刷製品に使用される紙だけでなく、適切な建設用途も考慮します。より広い文脈では、紙包装材料や回収紙の関連 Fact.MR 分析も含まれます。
スコープには何が含まれているのでしょうか?
対象は回収された繊維紙および産業用転換業者に販売される関連包装板を含みます。認証紙は、特定の製品に保管連鎖請求がある場合に入ります。販売は定められた紙市場の境界内でカウントされ、完成紙の生産なしに収集された廃棄物の二次取引は除外されます。
範囲から除外されるものは何ですか?
この範囲には、包装代替品として販売されているプラスチックや紙を使わない材料は除外されます。廃棄物収集料やリサイクル工場設備は完成紙販売には該当しません。完成品衛生用品は、製造業者が製紙事業を営んでいても、コアな紙グレード比較の対象外です。
分析はどのように作成されたのですか?
分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを基にしています。
- 一次調査:一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先事項、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因を検証します。
- デスクリサーチ:デスクリサーチは政府統計、規制出版物、企業提出、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測:市場推計は過去の業績、需要指標、価格および販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データ検証と更新サイクル:一次インタビューと公開データ、企業活動、規制変更、取引パターン、業界動向を比較することで調査結果が検証されます。定期的な更新では、新製品の発売、キャパシティの変化、パートナーシップ、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
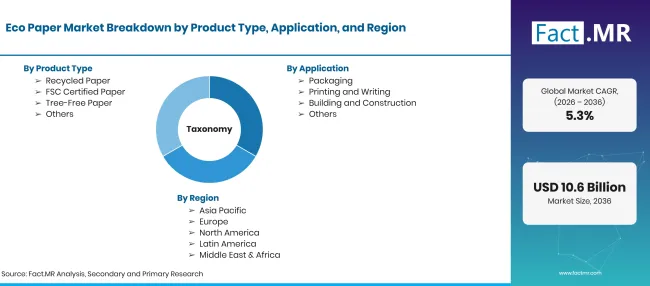
Factmr Eco Paper Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD億人、2036年にはUSD億人CAGR |
| 市場の定義 | 回収された繊維、認証された繊維調達、または適格な代替植物繊維に基づいて販売される紙製品。 |
| 製品タイプ | リサイクル紙;FSC認証紙;樹木フリー紙;その他 |
| 応用 | 包装、印刷・書写、建築・建設 |
| エンドユーザー | 工業用;商業用;住宅用;その他 |
| 流通チャネル | 専門店;オンラインストア;スーパーマーケット/ハイパーマーケット;その他 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、米国;英国;日本 |
| 紹介企業 | モンディ;ストーラエンソ;UPM;サッピ;ニッポンペーパー;ナインドラゴンズ;スマーフィット・ウェストロック;インターナショナル・ペーパー;オジ |
| 予測期間 | 2026年から2036年 |
| アプローチ | 繊維等級の評価、紙の申請、購買チャネル、国の見通し、公開されたメーカーの活動 |
出典: Fact.MRの分析。2026年10月13日 更新
市場はどのように区分されていますか?
-
製品タイプ別
- リサイクル紙
- FSC認証紙
- ツリーフリーペーパー
- その他
-
用途別
- パッケージング
- 印刷と書かれた
- 建設と建設
-
エンドユーザー別
- 工業
- 商業
- 住宅
- その他
-
流通チャネル別
- 専門店
- オンラインストア
- スーパーマーケット/ハイパーマーケット
- その他
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年のエコペーパー市場の規模はどのくらいですか?
2026年から2036年の CAGR は?
どの製品タイプがリードするのか?
どのアプリケーションがリードしますか?
どの企業がエコペーパーに参加していますか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード