- Market Value (2025): USD 35.6 Bn
- Estimated Value (2026): USD 38.0 Bn
- Forecast Value (2036): USD 73.7 Bn
- CAGR (2026-2036): 6.8%
2036年までに内視鏡システム市場の価値はどのくらいになると予測されていますか?
2026年にはUSD 38.0億人、2036年にはUSD 73.7億人、6.8% CAGR。
- Fact.MR分析によると、内視鏡システム市場は2025年にUSD 35.6億に達しました。
- 売上は2026年の USD 38.0 億 台から2036年には USD 73.7 億 台に増加すると予測されています。
- 予測によると、病院や外科センターが可視化システムの刷新と低侵襲医療の拡充に伴い、2026年から2036年にかけて 6.8% CAGR が見込まれています。
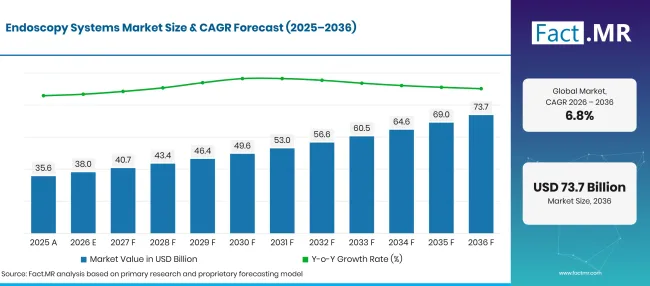
Endoscopy Systems Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 35.6 |
| 2026 | 推定 | 38.0 |
| 2036 | 予報 | 73.7 |
| CAGR 2026年から2036年 | 予測期間 | 6.8% |
出典: Fact.MRの分析。2026年10月26日 更新
内視鏡システム市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の間にUSD 35.610億の絶対的な機会が、柔軟な内視鏡、消化器処置、病院によって牽引されています。
- 市場の需要要因
- 病院内視鏡ユニットは、再利用可能なスコープの洗浄に必要な時間とスループットを比較します。NHSイングランドは2024/25に診断能力への投資により追加の内視鏡検査が275,000件を記録しました [2]。診察枠を拡大する部門には、プロセッサの互換性とサービスカバレッジを比較する理由があります。
- 外科医は、腹腔鏡および関節鏡手術中に解剖学を観察するために剛性のある画像診断システムを用います。複数の専門分野で機器が機能する場合、病院は部屋間でカメラを移動させることなく、症例のスケジュール調整に柔軟性が高まります。
- 臨床工学チームは修理の回転率と一貫した画像性能を注意深く検討します。カメラヘッドや光源が利用できない場合、手術リストの遅延が生じるため、技術サポートは重要な購入検討事項となります。
- 分析された主要セグメント
- 製品タイプ別:2026年にはフレキシブル内視鏡が 38.5% シェアを占めており、消化器検査や自然開口を通る他の経路での役割を反映しています。
- 用途別:2026年には消化器内視鏡 35.7% 、診断検査や治療手順が直接的な内部視覚化を必要とするため、消化器内視鏡が重要な役割を果たしています。
- エンドユーザー別:2026年は病院が 52.3% シェアを占め、病院ベースの診断および手術ワークフローによって支えられています。
- アナリストの意見 Fact.MR
- Fact.MRの主任コンサルタント、シャンブ・ナート・ジャー氏は「病院は内視鏡システムを購入する際に画像の鮮明さだけでなく、他のものを評価する」と述べています。臨床チームは確立された治療経路に適合し、手術リストが忙しいときに修理支援が利用できるシステムを必要としています。画像診断の改善を実践的な清掃プロセスやスタッフ研修と結びつけるサプライヤーは、古い機器を交換する部署に対応できる立場にあります。」
- 戦略的意味
- 病院管理者は、複数の処置室のプラットフォームを選ぶ前に、処理機器やメンテナンススケジュールを含むスコープフリートの総コストを確認すべきです。
- 消化器内科チームは画像モードを通常の症例と比較することで、新しいプロセッサ機能により不要な手順を加えずに観察を改善できます。
- 製造者は、次の患者のために各部品がどれだけ確実に準備されているかによって、清掃や対応アクセサリーについて明確な臨床指示が必要です。
- 外来外科センターでは、手術の量や紹介パターンが限られた専門分野での再利用を正当化する場合、小型の可視化機器を検討できます。
ブラジルは専門的な診断能力への関心を示す 8.6% CAGRを発表すると予測されています。アメリカは 8.2% 、日本は 7.9%で続き、ドイツは 6.5%を記録しています。イギリスは医療サービスが定期診断と代替予算の管理を進めるため、 4.9% と予測されています。
内視鏡システム市場はセグメントごとにどのように構成されていますか?
フレキシブル内視鏡 38.5%;消化器内視鏡 35.7%;2026年に病院 52.3% 。
どの製品タイプが主流なのでしょうか?
2026年にはフレキシブル内視鏡 38.5% シェアを保持しています。
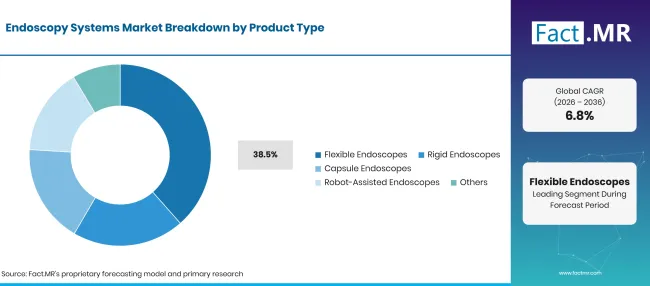
Endoscopy Systems Market Breakdown Product Type | Source: Fact.MR
| 製品タイプ | シェア(2026年) |
|---|---|
| フレキシブル内視鏡(主要セグメント) | 38.5% |
| 他のセグメントを合わせた | 61.5% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月26日 更新
柔軟な内視鏡により、消化器内科医は自然な曲線に沿って消化管を検査できます。その価値は、ナビゲーションと照明付きのカメラビュー、選定された器具の作業チャンネルを組み合わせることにあります。硬質内視鏡は、安定した観察軸が手術経路に合う腹腔鏡手術や関節手術でも有用です。カプセル内視鏡は、特定の消化器に関する診察方法を異なる方法で提供します。ロボット支援設計は、精密な器具の動きと制御された画像が手術の中心となる専門的なワークフローを対象としています。
アプリケーションセグメントをリードするものは何でしょうか?
消化器内視鏡検査が2026年の 35.7% シェアを占めています。
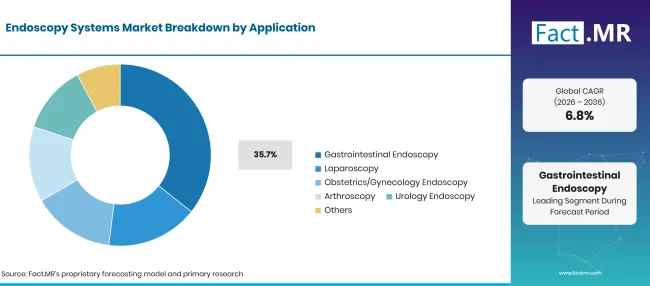
Endoscopy Systems Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| 消化器内視鏡(主要セグメント) | 35.7% |
| 他のセグメントを合わせた | 64.3% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月26日 更新
消化器内視鏡検査には、食道や胃、大腸の検査の視覚的評価が含まれます。スクリーニングプログラムやフォローアップ検査は、患者がこれらの経路に入るタイミングに影響を与えます。腹腔鏡検査は異なるアクセス経路を使用し、手術中のカメラ映像に依存します。産婦人科の手技や関節鏡検査も、関連する解剖学に適応したスコープを使用します。泌尿器内視鏡は尿路内の検査や選択的な治療を含み、それに独自の器具サイズや洗浄の要件があります。
エンドユーザーの購買は売上にどのような影響を与えるのでしょうか?
2026年には病院が 52.3% の割合を占めています。
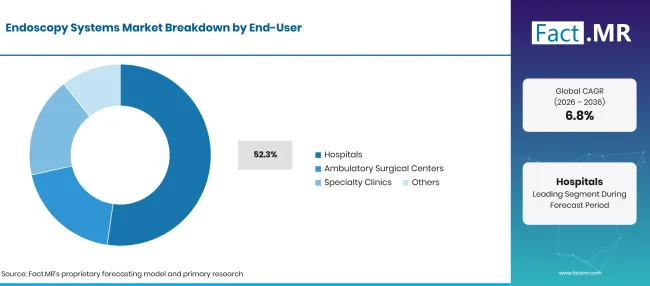
Endoscopy Systems Market Breakdown End User | Source: Fact.MR
| エンドユーザー | シェア(2026年) |
|---|---|
| 病院(主要セグメント) | 52.3% |
| 他のセグメントを合わせた | 47.7% |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月26日 更新
病院は消化器内科サービスと手術室の活動を組み合わせており、複数のスコープタイプを必要とすることが多いです。複数の部門が関連機器を使用する場合、共有カメラプラットフォームはトレーニングを簡素化できます。外来手術センターは、予測可能な予約スケジュールと症例選択に合った機器に重点を置きます。専門クリニックはより狭い検査群に集中し、その負荷に合わせたシステムを選ぶことがあります。
内視鏡システム市場の普及を加速させている要因と、それを妨げている要因は何でしょうか?
スクリーニング活動と外科的視覚化は購入を支援し、再処理能力と資本コストが代替を制約します。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 消化器検査 | +1.0% | 北アメリカ、ヨーロッパ | 中期(2年〜4 年) |
| 低侵襲手術 | +0.8% | グローバル | 中期(2年〜4 年) |
| 画像強調 | +0.7% | 日本、アメリカ合衆国 | 中期(2年〜4 年) |
| システム交換 | +0.5% | グローバル | 短期(<= 2 年) |
| 内視鏡アクセス | +0.4% | ラテンアメリカ | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月26日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 統合イメージングソフトウェア | +0.8% | アメリカ合衆国、日本 | 中期(2年〜4 年) |
| サービスおよび修理プログラム | +0.6% | グローバル | 短期(<= 2 年) |
| 専門外科画像診断 | +0.5% | ヨーロッパ、北アメリカ | 中期(2年〜4 年) |
| 現地サプライヤーのサポート | +0.4% | ラテンアメリカ、アジア | 長期(>= 4 年) |
出典: Fact.MRの分析。2026年10月26日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 機器取得コスト | -0.8% | グローバル | 短期(<= 2 年) |
| 再処理作業負荷 | -0.6% | グローバル | 中期(2年〜4 年) |
| 手術スタッフ | -0.5% | ヨーロッパ、北アメリカ | 中期(2年〜4 年) |
| 規制およびサービスニーズ | -0.4% | グローバル | 長期的(>= 4 年) |
出典: Fact.MRの分析。2026年10月26日 更新
2036年までに内視鏡システム市場を拡大している国はどこですか?
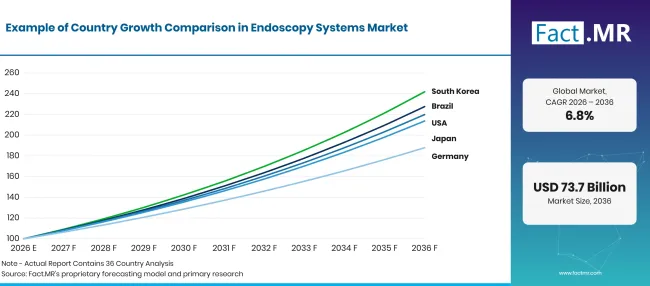
Endoscopy Systems Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026–2036) |
|---|---|
| ブラジル | 8.6% |
| 米国 | 8.2% |
| 日本 | 7.9% |
| ドイツ | 6.5% |
| 英国 | 4.9% |
出典: Fact.MRの分析。2026年10月26日 更新
ブラジルはどのようにして内視鏡システムへのアクセスを拡大しているのでしょうか?
8.6% CAGR、大腸の診断経路や専門的な能力に関連しています。
ブラジルの公立病院は組織的な大腸検診に注力を拡大しており、信頼性の高い診断内視鏡検査の臨床的ニーズが明確になっています。スクリーニングのフォローアップや専門的な消化器内科サービスも将来の内視鏡購入を支援する見込みです。民間施設も消化器検査の別のチャネルであり、機器の更新は画像診断プラットフォームを比較する追加の理由となっています。
アメリカ合衆国での内視鏡購入を支えるものは何ですか?
8.2% CAGRは、スクリーニングや病院機器の交換によって形作られました。
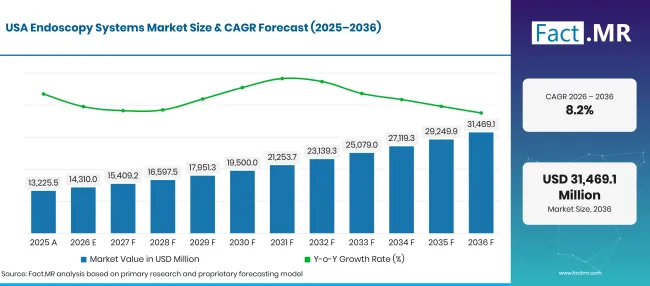
Endoscopy Systems Market Forecast Usa | Source: Fact.MR
アメリカ合衆国では、確立された大腸検診経路が直接検査に適した場合に繰り返し大腸内視鏡検査の必要性を生み出しています。米国疾病対策センター(CDC)は2025年6月に、 50 歳から 75 歳の成人の約7割が大腸検診を最新の状態にしていると報告しました [1]。フォローアップ検査や老化画像システムの計画的な置き換えは購入に影響を与えます。
なぜ日本は内視鏡技術において重要なのでしょうか?
7.9% CAGR、臨床画像診断の要件や機器の更新を反映しています。
日本の消化器内視鏡技術は、詳細な表面画像診断と一貫した器具の取り扱いに重点を置いています。オリンパスは2025年10月にEVIS X1 システムのNBI+TXI観測モードを発表しました [3]、病院に評価できる新たな画像機能を提供します。
ドイツの病院は内視鏡システムをどのように評価しているのでしょうか?
6.5% CAGR、日常的な診断活動や手術機器の基準に結びついています。
ドイツの病院は診断消化器科および外科部門で内視鏡サービスを運営しており、柔軟かつ厳格なシステムが求められています。内視鏡置換や治療手技は、プロセッサの互換性を検討するさらなる理由を提供します。連邦統計局の手技表は、地域の病院活動を調査する基盤を提供します[4]。
イギリスの内視鏡に対する見通しを形作っているものは何ですか?
4.9% CAGR、診断のバックログや計画されたサービス容量に連動しています。
英国は、スクリーニングのフォローアップには大腸内視鏡検査やその他の検査への迅速なアクセスが必要であるため、内視鏡検査能力に継続的な関心を持っています。NHSイングランドは2025年12月に、イングランドで内視鏡診断検査を待つ患者の 26.3% が2025年10月時点で少なくとも6週間待っていたと報告しました[6]。計画された追加セッションや老朽化した機器の交換が機器選択に影響を与えると予想されています。
内視鏡システム市場をリードしているのは誰ですか?
また、Olympus CorporationおよびKRFujifilm Holdings Corporationは消化器内視鏡イメージングプラットフォームを提供しています。Stryker CorporationとKARL STORZは外科画像およびリジッド内視鏡システムに関連しています。病院はこれらのカテゴリーで製品適合性やサービスサポートを比較します。なぜなら、同じ部門が再利用可能なスコープと画像プロセッサの両方を必要とする場合があるからです。
Boston Scientific Corporation 内視鏡手術で使用される治療用内視鏡機器を提供しています。Medtronic plcおよび Intuitive Surgical Inc. は関連する低侵襲およびロボット手術システムに参加し、Smith & Nephew plcは関節鏡手術アプリケーションを提供しています。企業の提供内容は手技ごとに異なるため、競争評価は製品適合性と臨床ワークフローに焦点を当てており、統一された内視鏡システムポートフォリオを前提としていません。オリンパスは2025年11月に中国でEVIS X1 生産体制を拡大しました。これは現地製造プロセッサの規制登録を受けての5。
主要な提供者はどの企業ですか?
主な企業には Olympus Corporation; Stryker Corporation; KARL STORZ SE & Co. KG; Boston Scientific Corporation;メドトロニックplc; Fujifilm Holdings Corporation;スミス&ネフューplc;ペンタックス・メディカル(HOYAグループ); Intuitive Surgical Inc.
- Olympus Corporation
- Stryker Corporation
- KARL STORZ SE & Co. KG
- Boston Scientific Corporation
- メドトロニック株式会社
- Fujifilm Holdings Corporation
- スミス&ネフュー株式会社
- ペンタックス・メディカル(HOYAグループ)
- Intuitive Surgical Inc.
参考文献
- [1] 疾病対策センター(CDC)(2025年6月 11日) 大腸がんスクリーニング検査の利用。
- [2] NHSイングランド。(2025年10月 31日)。 業績報告書。
- [3] Olympus Corporation。(2025年10月 29日)。 オリンパスはEVIS X1™内視鏡システムCVにNBI+TXI™観測モードを導入しました。ビデオ1500 システムセンターです。
- [4]Statistisches Bundesamt(Destatis)。(発行日不明)。 Operationen und Prozeduren an vollstationären patienten: Deutschland, Jahre, Operationen und Prozeduren(1991年 -4- Steller Hierarchie) [完全入院患者の手術および手技:ドイツ、年数、手術および手技]。
- [5] Olympus Corporation。(2025年11月 28日)。オリンパスは中国でEVIS X1™内視鏡システムの現地生産を加速させています。
- [6]NHSイングランド。(2025年12月 11日)。2025年10月の診断待ち時間と活動。
この報告書が答えます
- この分析は、柔軟なスコープ購入が硬直した外科的可視化装置とどのように異なるかを説明しています。
- 製品比較では、再利用可能なシステムとカプセルシステムを適切な臨床応用でレビューします。
- 国別展望はドイツ、ブラジル、アメリカ合衆国、イギリス、日本を比較します。
- 申請審査では、消化器検査と腹腔鏡手術、専門手術の両方が考慮されます。
- 競争的な議論は、フルビジュアライゼーションシステムと手技特化型内視鏡機器を区別しています。
内視鏡システム市場は何を扱っていますか?
この市場は、体内での視覚検査や低侵襲治療に使用される画像診断機器やスコープを対象としています。これには、明記された製品分類内の柔軟、剛性、カプセル型、ロボット支援型の構成が含まれます。機器の選択は、臨床専門分野や検査部位に到達するための経路によって異なります。
スコープには何が含まれているのでしょうか?
この範囲には、病院、外来手術センター、専門クリニックで使用される内視鏡システムが含まれます。市場は、定められた臨床手順内で可視化に不可欠な機器機能も考慮しています。再利用可能な機器は、内視鏡ユニットが適切な再処理能力を維持する場合に導入されます。
範囲から除外されるものは何ですか?
内視鏡的可視化を伴わない一般外科機器はこの市場の範囲外に位置します。単独の画像診断サービスおよび一般患者料金はシステム販売とは別です。治療用アクセサリーは定義された内視鏡システムパッケージの一部を構成する場合にのみ考慮されます。
分析はどのように作成されたのですか?
分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを基にしています。
- 一次調査:一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先事項、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因を検証します。
- デスクリサーチ:デスクリサーチは政府統計、規制出版物、企業提出、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データ検証と更新サイクル:一次インタビューと公開データ、企業活動、規制変更、取引パターン、業界動向を比較することで調査結果が検証されます。定期的な更新では、新製品の発売、キャパシティの変化、パートナーシップ、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
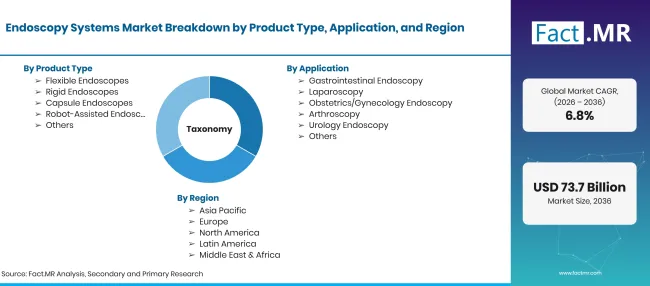
Endoscopy Systems Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD億人、2036年にはUSD億人に増加し、CAGR |
| 市場の定義 | 内視鏡診断および治療手技中に内部解剖学を可視化するための機器 |
| 製品タイプ | フレキシブル内視鏡、リジッド内視鏡、カプセル内視鏡、ロボット支援内視鏡、その他 |
| 応用 | 消化器内視鏡検査;腹腔鏡検査;産婦人内視鏡検査;関節鏡検査;泌尿器内視鏡検査;その他 |
| エンドユーザー | 病院、外来外科センター、専門クリニック |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、米国;英国;日本 |
| 紹介企業 | Olympus Corporation; Stryker Corporation; KARL STORZ SE & Co. KG; Boston Scientific Corporation;メドトロニック株式会社; Fujifilm Holdings Corporation;スミス&ネフュー株式会社;ペンタックス・メディカル(ホヤグループ); Intuitive Surgical Inc. |
| 予測期間 | 2026年から2036年 |
| アプローチ | 内視鏡検査の申請、臨床機器の選択、サービス要件および公式手技指標の評価 |
出典: Fact.MRの分析。2026年10月26日 更新
市場はどのように区分されていますか?
-
製品タイプ別
- フレキシブル内視鏡
- 硬性内視鏡
- カプセル内視鏡
- ロボット支援内視鏡
- その他
-
用途別
- 消化器内視鏡
- 腹腔鏡検査
- 産婦人科内視鏡
- 関節鏡
- 泌尿器内視鏡
- その他
-
エンドユーザー別
- 病院
- 外来外科センター
- 専門クリニック
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の内視鏡システム市場はどのくらいの規模ですか?
2026年から2036年までの内視鏡システム市場の CAGR は?
内視鏡システム市場をリードしている製品タイプはどれですか?
内視鏡システム市場をリードするアプリケーションはどれですか?
内視鏡システム市場の主要企業とは?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード