- Market Value (2025): USD 98.6 Bn
- Estimated Value (2026): USD 115.6 Bn
- Forecast Value (2036): USD 567.5 Bn
- CAGR (2026-2036): 17.2%
2036年までにEVバッテリー市場の価値はどのくらいになると予測されていますか?
2026年にはUSD 115.6億人、2036年にはUSD 567.5億人に17.2% CAGR。
- 2025年のEVバッテリー市場の評価額は USD 98.6 億 ドルで、バッテリー電気乗用車向けのパックが収益の基盤となっています。
- 収益は2026年の USD 115.6 0億 ドルから、ヨーロッパ、北米、アジアで新しいセルプラントが稼働し、2036年には USD 567.5 億 に増加すると見込まれています。
- 17.2% CAGRは、電気自動車の出力増加、モデルの選択肢が広がり、パックあたりのエネルギー密度の着実な向上を反映しています。
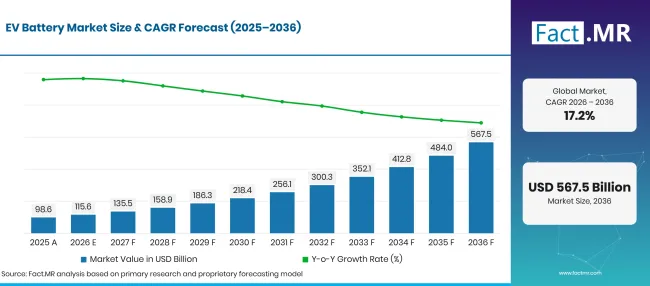
Ev Battery Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 98.6 |
| 2026 | 推定 | 115.6 |
| 2036 | 予報 | 567.5 |
| CAGR 2026年から2036年 | 予測期間 | 17.2% |
出典: Fact.MRの分析。2026年11月5日 更新
EVバッテリー市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の期間は、50-110kWhレンジの乗用車に搭載されるリチウムイオンセルが牽引し、USD 451.9億ドルの新規価値が加算されます。
- 市場の需要要因
- 電気自動車の販売は世界的に 20% 増加し、2025年には 20 百万台を超えたため、新車の4台に1台が電気自動車でした [1]。これらの車両はすべてトラクションバッテリーを必要としており、バッテリー収益は車両の出力に直接結びつきます。
- 公的資金はバッテリーのサプライチェーンを対象としています。欧州委員会の自動車業界産業行動計画は、2025年3月に発表され、バッテリー原材料の安全なサプライチェーンに1.80億ユーロを割り当てています[2]。
- トレーサビリティ規則により、各パックの価値が引き上げられています。EUバッテリー規制の下では、電気自動車のバッテリーは2027年2月 18 日付のデジタルバッテリーパスポートにリンクされたQRコードを携帯しなければなりません[3]。
- トラックやバスの車両は電動駆動に移行しており、これらの車両は乗用車の数倍の大きさのパックを使用しています。車両あたりの収容能力が高まることで、ユニットの販売量が控えめであっても収益が増加します。
- 分析された主要セグメント
- バッテリータイプ別:リチウムイオンは2026年に 71.4% シェアを保持します。なぜなら、そのエネルギー密度と成熟した生産ラインがほぼすべての電気自動車プラットフォームに適合しているからです。
- 車両タイプ別:乗用車は2026年の価値の 58.3% を占める見込みで、個人購入者やライドシェアフリートがバッテリー電気モデルに切り替えています。
- 用途別:完全電気駆動車が車両あたりのバッテリー容量が最も多くを必要とするため、電気自動車は2026年に 40.5% を獲得する見込みです。
- バッテリー容量別: 50-110 kWhは2026年の収益の 42.6% を占めます。この帯は、主流車に荷物の余分な重量なしに使える航続距離を提供するからです。
- アナリストの意見 at Fact.MR
- Fact.MRのプリンシパルコンサルタント、シャンブ・ナート・ジャー氏は「バッテリーコストがキロワット時あたりの価格を決定づけます。同じラインでLFPとニッケル豊富な化学製品を切り替えられるセルメーカーは、より多くの自動車メーカー向けプログラムを獲得します。ソリッドステートセルがまずプレミアムモデルに参入し、リチウムイオンパックが2036年までの量産を担います。」
- 戦略的意味
- セルメーカーは自動車メーカーの組立工場近くに新たな生産能力を配置し、輸送コストを削減し、現地の含有量規制を満たすべきです。
- 自動車メーカーは、鉱物価格の変動に合わせてパック供給ができるように、各プラットフォームにつき少なくとも2種類のセル化学を認定すべきです。
- リチウム、ニッケル、グラファイトの長期オフトラックを確保するべきです。セルプラントは生産開始数年前に供給を確保するためです。
- 投資家はリサイクルとセカンドライフの能力を慎重に検討すべきです。バッテリーパスポートや回収ルールは使用済みのパックを追跡可能な資源に変えるからです。
成長が最も広がるのはドイツで、 19.8%年で大規模な自動車産業がモデルラインナップをバッテリー駆動に転換しています。ブラジルは 18.1%年に続き、税制優遇を効率性とリサイクル性に結びつけた新しい車両プログラムが後押ししています。アメリカは 16.3%で成長し、大規模な車種と買い手の不均一なインセンティブが交わる見込みです。イギリスは、大陸ヨーロッパよりもギガファクトリーの生産が遅れて到着するため、 14.6% で成長します。日本はレンジを 12.9%で締めくくります。ハイブリッド車が新車販売の大部分を占めており、完全電気自動車の導入は低い基盤から始まるためです。
EVバッテリー市場はセグメントごとにどのように分かれていますか?
リチウムイオンはバッテリータイプで 71.4%、乗用車が車両タイプで 58.3%、電気自動車が 40.5%でアプリケーションをトップに立ちます。 50-110 kWhは2026年にバッテリー容量を 42.6% に維持します。
どのバッテリータイプのリードですか?
リチウムイオンは2026年の販売の 71.4% を占めています。
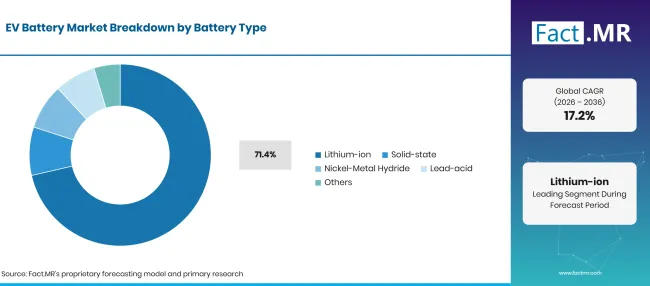
Ev Battery Market Breakdown Battery Type | Source: Fact.MR
| バッテリーの種類 | シェア(2026年) |
|---|---|
| リチウムイオン(主要セグメント) | 71.4% |
| 他のセグメントを合わせた | 28.6%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月5日 更新
自動車メーカーはリチウムイオンセルを選びます。なぜなら、従来の化学製品よりも1kgあたりのエネルギーを多く蓄え、世界規模で製造されているからです。このグループの中で、リチウム鉄リン酸電池はコストが安く過熱に強いため、エントリーモデルでシェアを増しています。ニッケルリッチセルは長距離車や高性能車にもその地位を保っています。カソードの選択はセルコストの大きな部分を占めており、リチウム イオンバッテリーカソー ドの需要は化学構成に密接に連動しています。生産は集中しており、2025年には中国がバッテリーセル生産の 80% 以上を占めています[1]。一部のハイブリッド車にはニッケル水素化物パックが残っており、低速車には鉛蓄電池が使用されています。 固体電池技術 への関心は高まっていますが、量産はまだ限られています。
乗用車を車両タイプ内で支えるものは何でしょうか?
乗用車は2026年の収益の 58.3% を占めています。
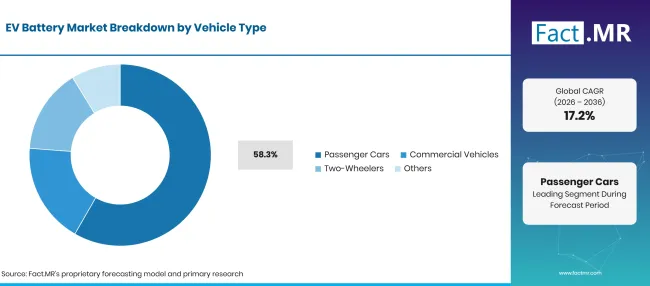
Factmr Ev Battery Market Breakdown Vehicle Type | Source: Fact.MR
| 車両の種類 | シェア(2026年) |
|---|---|
| 旅客車(主要セグメント) | 58.3% |
| 他のセグメントを合わせた | 41.7%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月5日 更新
現在、個人用車の購入者は、小型ハッチバックから7人乗りSUVまで、ほぼすべてのサイズクラスの電気自動車モデルを見つけることができます。新モデルごとに専用のパック設計が用意されており、自動車メーカーはしばしば2つのサプライヤーからセルを調達しています。そのため、電気 自動車業界 全体の成長により、車がショールームに並ぶよりもずっと前にバッテリーの注文が供給されています。商用車が次の販売源となります。電気トラックは2025年に世界のトラック販売の 9% に達しました[1]、市の運営者は 電動バスの車両数を増やし続けています。二輪車は小型パックを使用しますが、南アジアや東南アジアで多く販売されており、 電動二輪車セグメント はコンパクトセルの重要な販売先となっています。
アプリケーションはどのように要求していますか?
電気自動車は2026年の価値の 40.5% を占めています。
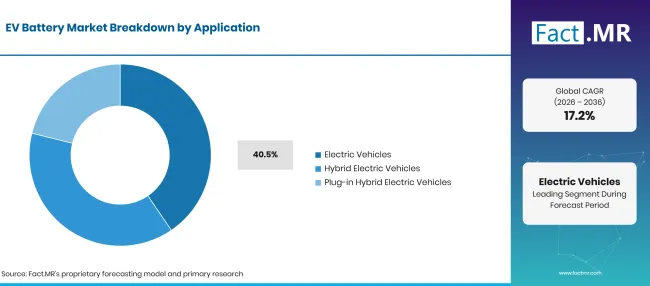
Ev Battery Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| 電気自動車(主要セグメント) | 40.5% |
| 他のセグメントを合わせた | 59.5%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月5日 更新
完全電気自動車は内燃機関を搭載しないため、すべての推進エネルギーはバッテリーが供給します。この設計は車両あたりの容量が最も多く、最も要求の高い熱制御を必要とします。また、バッテリー 管理システム に依存してセルのバランス調整、健康状態の追跡、過充電防止の保護も行います。ハイブリッド車やプラグインハイブリッド車は小型パックを使用しますが、販売量は維持されています。ハイブリッド、バッテリー電気、プラグインハイブリッドモデルは、2025年の米国ライトデューテ販売台の約 22% を占め、2024年の 20% から増加しています[4]。これらの車両のバッテリー要件は、各モデルが電気のみで走行できる距離に依存します。
バッテリー容量セグメントをリードしているのは何でしょうか?
50-110 kWhは2026年の需要の 42.6% を占めます。
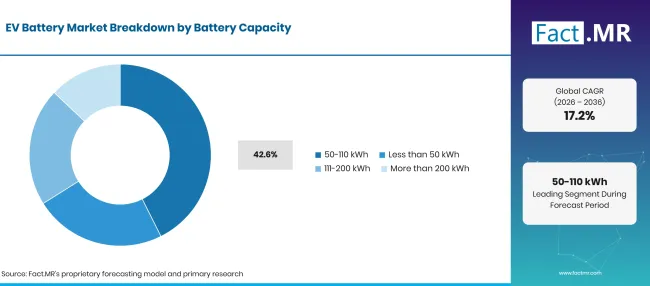
Ev Battery Market Breakdown Battery Capacity | Source: Fact.MR
| バッテリー容量 | シェア(2026年) |
|---|---|
| 50-110 kWh(主要セグメント) | 42.6% |
| 他のセグメントを合わせた | 57.4%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月5日 更新
主流の電気自動車は、混合運転を一日分の十分な蓄えエネルギーが必要であり、このバンドのパックがそれを供給します。大きくすると重量、コスト、充電時間が増えます。多くの自動車メーカーは、同じモデルでこの範囲内の2つのパックサイズを提供しています。50kWh未満のパックは、市街車、プラグインハイブリッド車、二輪車プラットフォームに使われます。111 200kWh帯200kWh帯は主にバン、トラック、バスに属し、1日の走行距離が追加の容量を正当化しています。
EVバッテリー市場の普及を加速させている要因と、それを妨げている要因は何でしょうか?
電気自動車の販売増加、新しいセル工場の建設、そして着実な化学技術の上昇が需要を押し上げています。抑制はギガファクトリーに必要な資本とリチウム・ニッケル価格の変動にあります。セルや材料の生産が一部に集中していることは、ヨーロッパや北米の自動車メーカーにとって供給リスクを高めています。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 世界中で生産ラインから出るバッテリー電気乗用車が増えています | +4.2% | グローバル | 中期(2年から4 年) |
| 自動車メーカーの組立地近くにある新しいリチウムイオンセル工場 | +3.1% | 東アジア、ヨーロッパ、北アメリカ | 中期(2年から4 年) |
| エネルギー密度が高く、充電が速いパック | +2.4% | グローバル | 長期的(>=4 年) |
| 配達バン、バス、トラックが電動駆動に切り替わる | +1.8% | グローバル | 中期(2年から4 年) |
出典: Fact.MRの分析。2026年11月5日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| プレミアムモデル向けの半導体セルの生産開始 | +1.2% | 日本、韓国、ヨーロッパ | 長期(>=4 年) |
| 低価格のLFPパックが電気自動車をエントリー価格帯に引き上げる | +0.9% | グローバル | 中期(2年から4 年) |
| セカンドライフおよびリサイクルサービスを支援するバッテリーパスポートデータ | +0.6% | ヨーロッパ、北アメリカ、東アジア | 長期(>=4 年) |
| 電動トラックやバス向けに設計されたヘビーデューティーパック | +0.4% | グローバル | 中期(2年〜4 年) |
出典: Fact.MRの分析。2026年11月5日 更新
拘束具の影響分析
| 抑制 | (~) CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 新しいセル製造工場への多額の資本投資 | -1.2% | グローバル | 短期(<=2 年) |
| リチウム、ニッケル、その他のバッテリー鉱物の価格変動 | -1.0% | グローバル | 中期(2年から4 年) |
| セルおよび物質の生産は数カ国に集中していました | -0.7% | グローバル | 長期(>=4 年) |
| 大容量パックにおける熱安全リスク | -0.4% | グローバル | 中期(2〜4 年) |
出典: Fact.MRの分析。2026年11月5日 更新
2036年までにEVバッテリー市場を拡大している国はどこですか?
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| ドイツ | 19.8% |
| ブラジル | 18.1% |
| 米国 | 16.3% |
| 英国 | 14.6% |
| 日本 | 12.9% |
出典: Fact.MRの分析。2026年11月5日 更新
ドイツにおけるEVバッテリーの普及を支えるものは何でしょうか?
19.8% CAGR、自動車メーカーのモデル改造や新しい国内セルプラントの建設に支えられています。
ドイツの自動車メーカーはモデルラインナップをバッテリー電気プラットフォームに移行し、サプライヤーは自社工場近くでパック組立を導入しています。2025年には 545,100 台強のバッテリー電気自動車が新たに登録され、これは新車登録数の 19.1% に相当します[5]。バッテリー電気車とプラグインハイブリッド車の合計で新規登録数は 30.0% 増加し、2024年の 20.3% から増加しています[5]。この1年での急増は、地域のパック需要がいかに急速に増加しているかを示しています。
ブラジルはどのように需要を発展させているのでしょうか?
18.1% CAGR、MOVERプログラムや電動化車両ラインへの新たな投資によって支えられています。
ブラジルの自動車産業は、ハイブリッドおよび電気自動車モデルを国内生産ラインに加えています。法令番号2025年4月15日12,435は、グリーンモビリティ・イノベーションプログラム(MOVER)を規制し、2025年6月1日から販売または輸入される新車のエネルギー効率およびリサイクル可能性の要件を定めています[6]。同じ法令のもと、2027年1月1日からは、クレイドルからグレイブまでのカーボンフットプリント要件が適用されます[6]。
アメリカ合衆国の養子縁組を支援するとは何でしょうか?
16.3% CAGRは、大規模な車両台数と新しい国内セル容量に支えられています。
アメリカは大規模なライトビークル車両群と、中西部および南部に拡大するセルプラントネットワークを持っています。バッテリー電気自動車は2024年モデルの生産 7.2% であり、プラグインハイブリッド車も 2.5%増加したとEPAは述べています[7]。2025年末に税額控除が終了した後、買い手の需要は弱まり、短期的な成長を抑制しています[4]。ハイブリッド車の販売は引き続き増加しており、それでも小型パックの需要が増加しています。
イギリスは需要をどのように発展させているのでしょうか?
14.6% CAGR、ゼロエミッションの車両群と新たなギガファクトリーの生産能力の拡大を反映しています。
イギリスは2025年6月末時点でゼロエミッション車のライセンスを取得し1,505,000ており、これは1年以上前のことでした[8]38%しています[]。地元のセル供給も拡大しています。2025年5月、政府はサンダーランドに新たに建設されるAESCギガファクトリーのために10億ポンドの資金調達を発表しました。この工場は年間最大100,000台の電気自動車のバッテリーを供給可能です[9]。この発電所は1,000雇用を創出し、全国の生産能力を6倍に増加させます[9]。
日本のEVバッテリーの成長を支える要因は何でしょうか?
12.9% CAGR、国家的なバッテリー目標と固体研究により、
日本はセル化学の豊富な経験を持ち、世界中の自動車メーカーにバッテリーを供給しています。ハイブリッド車は依然として国内市場の大部分を占めているため、フル電気需要は低い基盤から成長しています。2026年6月、METIはバッテリー戦略を「バッテリー・電力産業戦略」として見直し、2030年から2030年代半ばまでの年間国内製造基盤を 150 GWhに目標としています[10]。また、2030年頃に全固体電池の本格的な商業化を目指しています[10]。
EVバッテリー市場をリードしているのは誰ですか?
競争は3つの側面で展開されます:キロワット時あたりのコスト、エネルギー密度、そして自動車メーカーが組み立てる工場の建設能力です。中国のセルメーカーであるCATL、BYD、CALBは規模とLFPコストで競合しており、現在はそのモデルを海外に展開しています。CATLは2026年9月にハンガリー・デブレツェンの新しいセルビルで試験運用を開始しました[11]。
このプラントは完成後、建設 100 GWhを想定して設計されています[11]。LGエナジーソリューション、サムスンSDI、パナソニックエナジーなどの韓国および日本のサプライヤーは、長距離車向けのニッケルリッチセルや西側自動車メーカーとの長期供給契約でポジションを構築しました。LGエナジーソリューションは、ルノーグループのEV部門アンペア向けのLFPパウチセルの提供を拡大し、これが同社初の大規模LFP供給契約です[12]。A123 SystemsやGS Yuasaは、高電圧ハイブリッドパックや 48Vシステムなど、より狭いニッチ市場を担当しています。2036年までは、複数の化学物質を一本のラインで稼働させ、パックコストを抑え続けるサプライヤーが優位性を持てるでしょう。
主要な提供者はどの企業ですか?
EVバッテリー市場の主要企業には、CATL、BYD、LGエナジーソリューション、パナソニックエナジー、サムスンSDI、CALB、A123 システムズ、GSユアサなどがあります。
- CATL
- BYD
- LGエナジーソリューション
- パナソニック・エナジー
- サムスンSDI
- カルブ
- A123 システムズ
- GS湯浅
参考文献
- [1] 国際エネルギー機関。(2026年)。 グローバルEV見通し2026:エグゼクティブサマリー。
- [2] 欧州委員会。(2025年3月 5日) 欧州委員会は欧州自動車産業の世界競争力を高める。
- [3]欧州議会および欧州連合理事会。(2025年7月 31日)。 バッテリーおよび廃棄バッテリーに関する規則(EU)2023/1542 統合版。
- [4] 米国エネルギー情報局(U.S. Energy Information Administration)(2026年2月 9日) 2025年にはハイブリッド車の販売が増加し続ける中、電気自動車の販売は減少しました。
- [5]Statistisches Bundesamt (Destatis)(2026年1月 22日) E-Autos und Plug-in-Hybride: Ausstattung in Haushalten hängt stark vom Einkommen ab.
- [6]連邦上院。(2025年4月15日)。法令第12.435号、2025年4月15。
- [7] 米国環境保護庁。(2026年2月) 2025年EPA自動車動向報告書:1975年以降の燃費と技術。
- [8]運輸省。(2025年10月 15日)。 車両免許統計:2025年4月から6月まで。
- [9]英国財務省。(2025年5月 9日) 新しいサンダーランドのギガファクトリーのために1 0億ポンドを確保し、英国自動車産業にさらなる後押しとなりました。
- [10]経済・貿易・工業省。(2026年6月2日)。「バッテリー産業戦略」改訂後、「バッテリー・電力産業戦略」。
- [11]CATL。(2026年9月 22日)。 CATLデブレツェンは新しいセルビルで試験運用を開始しました。
- [12]LGエナジーソリューション。(2026年10月 15日) LFPバッテリーディープダイブ:EVおよびESSアプリケーション向けバッテリーイノベーションの推進。
この報告書が答えます
- リチウムイオン電池、固体電池、ニッケル水素電池、鉛蓄電池の収益はどのように分配されていますか?
- なぜ乗用車がバッテリー消費の大部分を占めるのか、そしてトラックやバスはどれくらいの速さで追いついているのか?
- 完全電気自動車のバッテリー需要とハイブリッド車やプラグインハイブリッド車の違いは何でしょうか?
- シティカー、メインストリームモデル、重車に適したパックサイズはどれでしょうか?
- LFP化学、固体電池、バッテリーパスポートの規則は、サプライヤーの選択をどのように変えていますか?
- ドイツ、ブラジル、アメリカ、イギリス、日本ではどこでバッテリー需要が増加し、どのような政策措置がそれを支えているのでしょうか?
EVバッテリー市場は何をカバーしていますか?
本研究は、蓄電池による充電式バッテリーを追跡しています。リチウムイオン、固体電池、ニッケル水素電池、鉛蓄電池が主な化学グループを形成しています。
価値はセルおよび車両メーカーに販売される完全なパックのレベルで測定されます。収益は車両タイプ別、用途別、そして 50 kWh未満から 200 kWh以上の4つの容量帯で分割されます。
スコープには何が含まれているのでしょうか?
牽引電池セルおよびモジュールは、バッテリー電気自動車、ハイブリッド車、プラグインハイブリッド車向けに自動車メーカーに販売されています。
乗用車、商用車、バス、二輪車に搭載される完全なバッテリーパック。トラクションパックの一体として販売されるバッテリー管理およびサーマルコントロール部品。自動車メーカーのサービスネットワークを通じて販売される交換用トラクションパック。
範囲から除外されるものは何ですか?
リチウム、ニッケル、コバルト、グラファイト、マンガンなどの生および精製バッテリー鉱物。車両推進用でない定常式エネルギー貯蔵バッテリーや家電セル。
充電ステーション、電動モーター、インバーター、車両組立サービス。単独のバッテリーリサイクルおよびセカンドライフサービス。
分析はどのように作成されたのですか?
分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを基にしています。
- 一次調査: 一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先順位、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因について検討します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
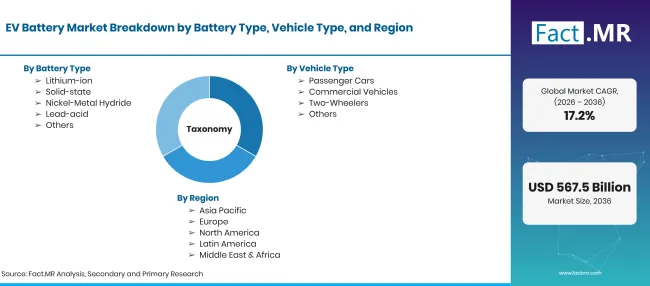
Ev Battery Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | USD 億 |
| 市場の定義 | 充電式トラクションバッテリーは、セルや組み立てられたパックとして、電気自動車や電化車両の推進にエネルギーを蓄え、供給します。 |
| バッテリーの種類 | リチウムイオン、固体イオン、ニッケル金属水素化物、鉛酸イオン、その他 |
| 車両の種類 | 乗用車、商用車、二輪車、その他 |
| 応用 | 電気自動車;ハイブリッド電気自動車;プラグインハイブリッド電気自動車 |
| バッテリー容量 | 50kWh未満;50-110 kWh;111-200 kWh;200kWh以上 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、米国;英国;日本 |
| 紹介企業 | CATL;ビヤディ(BYD);LGエナジーソリューション;パナソニックエナジー;サムスンSDI;CALB;A123 システムズ;GSユアサ |
| 予測期間 | 2026年から2036年 |
| アプローチ | 国別電気自動車生産、車両あたりのパック容量、化学混合物、セルプラントの生産能力から構築されたハイブリッドのトップダウンおよびボトムアップモデル。 |
出典: Fact.MRの分析。2026年11月5日 更新
市場はどのように区分されていますか?
-
バッテリーの種類別
- リチウムイオン
- ソリッドステート
- ニッケル金属水素化物
- 鉛蓄電池
- その他
-
車両タイプ別
- 客車
- 商用車
- 二輪車
- その他
-
用途別
- 電気自動車
- ハイブリッド電気自動車
- プラグインハイブリッド電気自動車
-
バッテリー容量別
- 50kWh未満
- 50-110 kWh
- 111-200 kWh
- 200kWh以上
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年のEVバッテリー市場はどれくらい大きいのでしょうか?
EVバッテリー市場の成長率はどのくらいになるのでしょうか?
どのタイプの電池リードですか?
どの車両タイプがリードしますか?
どのアプリケーションがリードしますか?
どのバッテリー容量の区間がリードしますか?
どの国が最も早く成長するのでしょうか?
主な企業はどこですか?
市場を妨げるものは何でしょうか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード