- Market Value (2025): USD 58.4 Bn
- Estimated Value (2026): USD 62.2 Bn
- Forecast Value (2036): USD 116.4 Bn
- CAGR (2026-2036): 6.5%
2036年までに携帯電話ディスプレイ市場の価値はどのくらいになると予測されていますか?
2026年にはUSD 62.2億人、2036年にはUSD 116.4億人に6.5% CAGR。
- Fact.MR分析によると、2025年の端末ディスプレイ市場の価値はUSD 58.4億ドルでした。
- 需要は2026年の USD 62.2 億 から2036年には USD 116.4 億 に増加すると予測されています。
- 予測は2026年から2036年まで 6.5% CAGR を示唆しており、ディスプレイのアップグレード、先進的なOLEDパネルの採用、そして交換用スクリーンの需要が持続することを支えています。
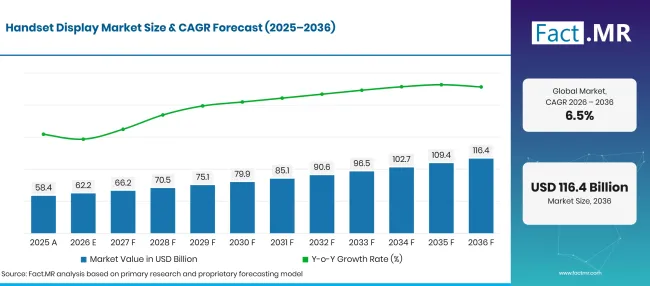
Handset Display Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 58.4 |
| 2026 | 推定 | 62.2 |
| 2036 | 予報 | 116.4 |
| CAGR 2026年から2036年 | 予測期間 | 6.5% |
出典: Fact.MRの分析。2026年10月23日 更新
携帯電話ディスプレイ市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の間にUSD 54.20億の絶対的な機会が生まれます。
- 市場の需要要因
- OLEDやAMOLEDの採用増加は、端末ディスプレイ市場の成長を支えています。ディスプレイ技術のアップグレードは、コントラスト、明るさ、色再現性、省電力性の高いパネルの需要を支えています。Omdiaは、AMOLED搭載スマートフォンが2025年第1四半期の世界のスマートフォン出荷量の63%を占め、前年同期の51%から増加したと報告しています[1]。
- プレミアム端末の新しいディスプレイ機能が市場の成長を牽引しています。Samsung Displayは2026年3月のモバイルワールドコングレスでFlex Magic Pixelプライバシー技術を披露しました。この技術はパネルレベルのプライバシー機能を用いて視界を制限しており、ディスプレイサプライヤーが従来の画質を超えた機能を開発していることを示しています[2]。
- LCDパネルの継続的な需要は、低価格端末や交換市場での継続的な使用によって支えられています。TrendForceは2026年8月に、LCDスマートフォンパネルが2026年の世界のスマートフォンパネル出荷量の約59%を占めると推定し、AMOLEDは約41%[3]を占めると見積もっています。これは手頃な価格と搭載された端末の基盤が依然として重要であることを示しています。
- ディスプレイ製造投資は生産能力拡大と先進ディスプレイ技術の開発を支えています。BOEは2026年6月17日に成都でGen 8.6 AMOLED生産ラインの量産開始を発表し、先進ディスプレイ製造能力への投資を強調しています[4]。このラインは端末パネルだけでなく中〜大規模のOLED用途を対象としていますが、OLED生産技術への広範な投資を反映しています。
- 分析された主要セグメント
- 技術別:2026年にはLCDが市場の 36.5% を占めます。OLEDカテゴリーにはAMOLEDの実装が含まれているため、個別のAMOLED報告には相互排他的定義が必要です。
- サイズ別:2026年の市場では 6 インチ以上が 44.7% を占めており、現代の端末デザインにおける大型スクリーンの重要性を反映しています。
- 解像度別:HDは2026年の市場で 46.2% をリードしています。
- 用途別:スマートフォンは2026年の市場の 89.4% を占めており、主要な特定端末アプリケーションとなっています。
- アナリストの意見 at Fact.MR
- Fact.MRのプリンシパルコンサルタント、シャンブ・ナート・ジャー氏は次のように述べています。「端末ディスプレイの需要は、プレミアム機能とコスト管理のバランスによって形作られています。OLEDやAMOLEDパネルは、メーカーがコントラスト、明るさ、フォームファクター、プライバシー関連機能でデバイスを差別化できるようにし、LCDは価格に敏感な市場や交換市場で依然として重要です。一貫したパネル品質を提供し、製造速度を向上させ、コストを管理できるサプライヤーは、異なる端末カテゴリーに対応できる立場にあります。市場の見通しは、スマートフォンの交換サイクルや、高度なディスプレイ機能による高価格の正当化能力にも依存します。」
- 戦略的意味
- ディスプレイメーカーは、エントリーレベルおよび交換用の需要に対応するため、OLEDの革新性とコスト効率の高いLCD生産のバランスを取る必要があります。
- 端末ブランドはディスプレイのアップグレードを、可読性、省電力、プライバシー、明るさ、耐久性などの明確な消費者向けメリットと結びつけることができます。
- パネルサプライヤーは、価格圧力を管理するために、歩留まりの向上、製造効率、信頼性の高い供給を最優先しなければなりません。
- 調達チームは、購入価格とともにパネルの品質、寿命、消費電力、供給継続性を評価することが推奨されます。
- 投資家や市場参加者は、パネル出荷とパネル収益を区別することで利益を得ます。なぜなら、パネルの構成や平均販売価格の変化が、ユニット需要と収益に異なる影響を与える可能性があるからです。
ドイツは2036年まで 7.5% CAGR を記録する見込みです。ブラジルは 6.8%、アメリカは 6.2%で続きます。イギリスは 5.5%位、日本は 4.9%位と予想されています。
端末ディスプレイ市場はセグメントごとにどのように分かれていますか?
Fact.MRのセグメンテーションでは、技術カテゴリの第36.5%にLCD、サイズカテゴリーの44.7%で6インチ以上のディスプレイ、解像度カテゴリーの46.2%にHD、アプリケーションカテゴリーの89.4%にスマートフォンを識別しています。
どのテクノロジーがリードするのか?
LCDは2026年に 36.5% シェアを保持する見込みです。
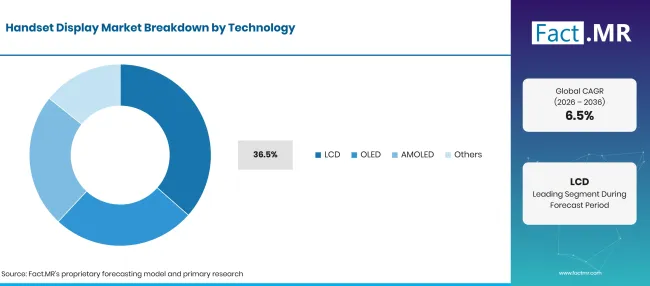
Handset Display Market Breakdown Technology | Source: Fact.MR
| 技術 | シェア(2026年) |
|---|---|
| 液晶 | 36.5% |
| 他のセグメントを合わせた | 63.5%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月23日 更新
LCDパネルは、製造コスト、手頃な価格、交換需要が中心的な購入要素となる端末において依然として重要です。LCDパネルはエントリーレベルおよび選ばれたミッドレンジデバイスで使用されており、購入者はプレミアムOLEDパネルに関連するコントラストやデザイン特徴よりも画面の入手可能性や価格を優先することがあります。OLED技術はピクセルレベルで光を発生させ、深い黒と高コントラストを実現しています。AMOLEDはスマートフォンディスプレイでよく使われるアクティブマトリックス形式のOLEDです。柔軟なOLEDやその他の高度な実装は、薄いパネルや曲面型・折りたたみ式デバイス設計にも対応可能です。
サイズセグメントをリードしているのは何でしょうか?
2026年には 6 インチ以上のディスプレイが 44.7% シェアを示す予定です。
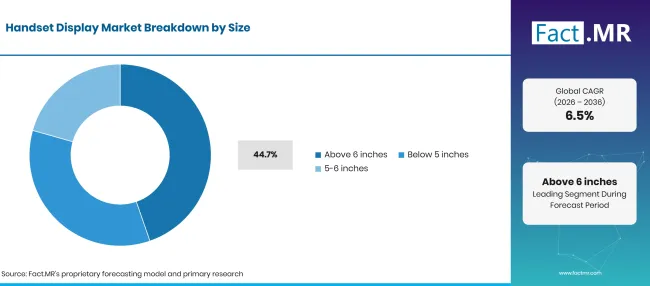
Handset Display Market Breakdown Size | Source: Fact.MR
| 表示サイズ | シェア(2026年) |
|---|---|
| 6インチ以上(リードセグメント) | 44.7% |
| 他のセグメントを合わせた | 55.3%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月23日 更新
6インチ以上のディスプレイは、ビデオストリーミング、ゲーム、読書、ナビゲーション、マルチタスクに対応しています。端末メーカーは、より大きな画面を活用して視聴体験を向上させ、中価格帯からプレミアムカテゴリーまでの製品を差別化できます。ただし、パネル寸法はデバイスの重量、バッテリー容量、取り扱いの快適さ、製造コストとバランスを取る必要があります。小型ディスプレイは、コンパクトなデバイス、フィーチャーフォン、選ばれた専門端末でも依然として重要です。各サイズ帯の市場シェアは、製品構成、地域ごとの価格感度、そしてメーカーが大画面モデルを導入するペースによって異なります。
解像度は需要をどのように形成するのか?
HDディスプレイは2026年に 46.2% シェアを占める可能性があります。
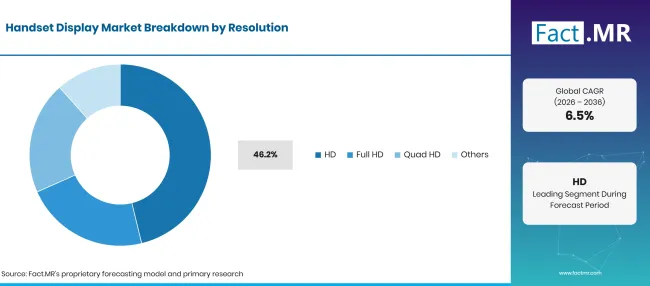
Handset Display Market Breakdown Resolution | Source: Fact.MR
| 解決 | シェア(2026年) |
|---|---|
| HD(リーディングセグメント) | 46.2% |
| 他のセグメントを合わせた | 53.8%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月23日 更新
HDパネルは、メーカーが部品コストを管理しつつ十分な視聴体験を提供する必要がある手頃な価格のスマートフォンにおいても重要です。解像度の選択は、ディスプレイサイズ、ピクセル密度、消費電力、デバイスの目標価格にも依存します。フルHDパネルはより詳細なディテールを提供し、より大きなディスプレイに適していますが、クアッドHDは選ばれたプレミアムデバイスに使用されています。実際の需要は端末のポートフォリオと、イメージ品質、製造コスト、電力効率のバランスに依存します。
アプリケーションはどのように要求していますか?
スマートフォンは2026年に 89.4% シェアを占める可能性が高いです。
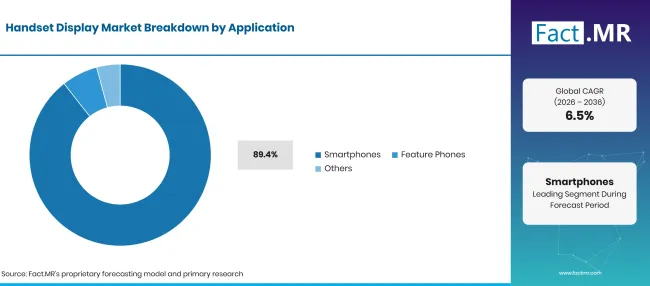
Handset Display Market Breakdown Application | Source: Fact.MR
| 応用 | シェア(2026年) |
|---|---|
| スマートフォン(主要セグメント) | 89.4% |
| 他のセグメントを合わせた | 10.6%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年10月23日 更新
スマートフォンは通信、写真撮影、エンターテインメント、ナビゲーション、アプリケーションをサポートするスクリーンを必要とするため、端末ディスプレイ需要を支配しています。ディスプレイのアップグレードは、明るさ、リフレッシュレート、解像度、消費電力、プライバシー機能で製品を差別化するのに役立ちます。フィーチャーフォンやその他の端末は、供給されるアプリケーションミックスの中ではごく一部に過ぎません。これらのディスプレイは一般的にコスト制約が厳しいため、LCDやよりシンプルなパネル構成が商業的に重要視されています。交換や修理の需要は、新製品端末の生産を超えた互換性のあるパネルの市場も生み出します。
携帯電話ディスプレイ市場の普及を加速させているものと、それを妨げているものは何でしょうか?
高度なOLED機能、大型スクリーン、交換需要が市場を支えていますが、部品コストの圧力、価格競争、端末のアップグレードの遅れが成長を抑制する可能性があります。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| OLEDディスプレイの需要増加 | +1.0% | アジア、アメリカ大陸 | 中期(2年〜4 年) |
| スマートフォンの代替需要増加 | +0.9% | グローバル | 短期(≤ 2 年) |
| 高リフレッシュレートディスプレイの普及拡大 | +0.7% | グローバル | 中期(2年〜4 年) |
| より大きく高解像度のスクリーンへの需要 | +0.5% | アジア、ヨーロッパ | 中期(2〜4 年) |
| 折りたたみスマートフォンディスプレイの拡大 | +0.4% | アジア、アメリカ大陸 | 長期(≥ 4 年) |
出典: Fact.MRの分析。2026年10月23日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 高度なOLEDおよびAMOLEDディスプレイの開発 | +0.8% | グローバル | 中期(2年〜4 年) |
| 低消費電力表示技術 | +0.6% | アジア、ヨーロッパ | 中期(2年〜4 年) |
| 柔軟で折りたたみ可能なディスプレイ統合 | +0.5% | アジア、アメリカ大陸 | 長期(≥ 4 年) |
| 高輝度で耐久性のあるディスプレイソリューション | +0.4% | グローバル | 短期(≤ 2 年) |
出典: Fact.MRの分析。2026年10月23日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 高度なディスプレイの製造コストは高くつく | -0.8% | グローバル | 短期(≤ 2 年) |
| エントリーレベルのスマートフォンセグメントにおける価格感度 | -0.6% | アジア、アフリカ | 中期(2年〜4 年) |
| OLEDパネルの生産と歩留まりの課題 | -0.5% | グローバル | 短期(≤ 2 年) |
| サプライチェーンの混乱と部品の入手可能性 | -0.4% | グローバル | 中期(2年〜4 年) |
出典: Fact.MRの分析。2026年10月23日 更新
2036年までに端末ディスプレイ市場を拡大している国はどこですか?
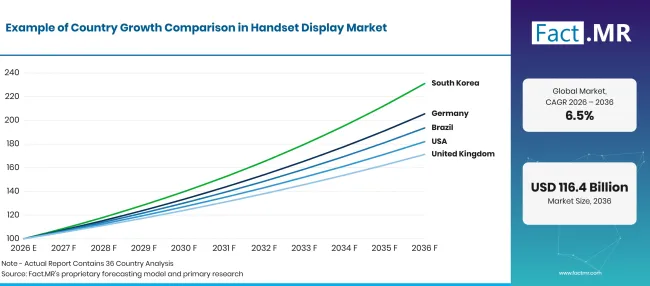
Handset Display Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026–2036) |
|---|---|
| ドイツ | 7.5% |
| ブラジル | 6.8% |
| アメリカ合衆国 | 6.2% |
| イギリス | 5.5% |
| 日本 | 4.9% |
出典: Fact.MRの分析。2026年10月23日 更新
ドイツの養子縁組を支えるものは何でしょうか?
7.5% CAGR、プレミアム端末や高度なディスプレイ機能の需要に支えられています。
ドイツの端末ディスプレイ需要は、スマートフォンの代替、プレミアム端末の購入、そして明るさ・解像度・省電力の優れたデバイスの入手可能性に関連しています。先進的なOLEDパネルは、メーカーが高価格帯端末と差別化する取り組みから恩恵を受ける可能性があります
ブラジルはどのように携帯電話ディスプレイの普及を進めているのでしょうか?
6.8% CAGR、スマートフォンの需要とコスト重視のデバイス選択に支えられています。
ブラジルの市場機会は、手頃な価格のスマートフォンと高級モデルのバランスにかかっています。LCDパネルは価格に敏感なカテゴリーで依然として重要であり、OLEDの普及は、メーカーが手軽な価格帯で先進的なディスプレイを提供する際に拡大する可能性があります。交換用の画面は、消費者が新しい端末を買う代わりに既存機器を修理する際にパネル需要もサポートします。
アメリカ合衆国の養子縁組を支えるものは何でしょうか?
6.2% CAGRは、プレミアムなスマートフォン機能と交換需要によって形作られています。
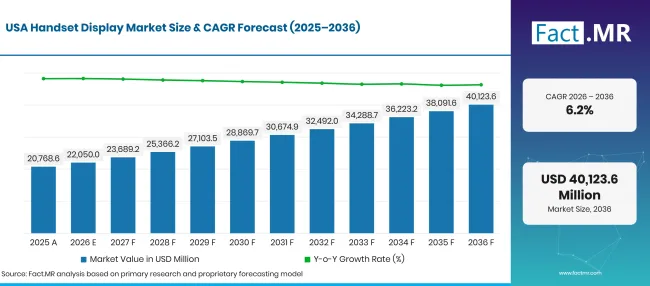
Handset Display Market Forecast Usa | Source: Fact.MR
米国市場には、高品質ディスプレイ、高度なプライバシー機能、優れた視聴性能を備えたプレミアムスマートフォンの需要が含まれています。市場の成長は、消費者がこれらの改良を十分に評価し、デバイスのアップグレードやパネル価格の上昇を支持できるかどうかに依存します。
イギリスはどのように養子縁組を築いているのか?
5.5% CAGR、端末の置き換えや多様な機器仕様の需要によって推進されています。
英国の端末ディスプレイ需要は、プレミアムスマートフォン、ミドルレンジデバイス、交換用画面の混合を反映しています。OLEDパネルはコントラスト、明るさ、デザインの柔軟性による差別化を支援できますが、コストが優先される場合にはLCDパネルも重要です。
日本の養子縁組を支えるものは何でしょうか?
4.9% CAGR、ディスプレイ技術の開発と確立された電子技術の専門知識に支えられています。
日本には確立されたディスプレイおよび電子産業があり、 Japan Display Inc. や Sharp Corporation などの企業がディスプレイ技術に参入しています。市場機会には、先進的なパネル、コンパクトデバイス、特殊なディスプレイ用途が含まれます。
ハンドセットディスプレイ市場をリードしているのは誰ですか?
Fact.MR 、サムスンディスプレイ、LGディスプレイ、BOEテクノロジーグループ、 Tianma Microelectronics Co., Ltd.、 Visionox Technology Inc.、 Japan Display Inc.、 Sharp Corporation、TCL CSOT、 AUO Corporation 、 Innolux Corporationなどが挙げられています。
Samsung Display、LG Display、BOE、Tianma、Visionoxはモバイルディスプレイ製造、OLED技術を含む企業に参入しています。Japan DisplayとSharpはより広範なディスプレイサプライチェーンに関連しており、TCL CSOT、AUO、Innoluxは異なる製品カテゴリーにわたるディスプレイパネル製造に携わっています。これらの端末の露出度や競争順位は、技術、パネルサイズ、顧客、用途によって異なります。BOEテクノロジーグループは、2026年6月に成都でGen 8.6 AMOLED生産ラインの量産開始を発表し、先進的なOLED製造への投資を反映しています[4]。さらに、LG Displayは2026年8月にFLiPPファインメタルマスクフリーOLEDパターニング技術を発表しました。同社は明るさ、パネル寿命、消費電力の改善を報告しました[5]。
競争はパネルの品質、製造速度、省電力、明るさ、寿命、価格、信頼性の高い納品に依存します。サプライヤーは、先進的なOLED生産への投資とLCDパネルのコスト競争力のバランスを取らなければなりません。デバイスメーカーはまた、安定した部品供給と端末モデル間での一貫したパネル性能も必要です。
主要な提供者はどの企業ですか?
主な企業には Samsung Display Co., Ltd.; LG Display Co., Ltd.; BOE Technology Group Co., Ltd.; Tianma Microelectronics Co., Ltd.; Visionox Technology Inc.; Japan Display Inc.; Sharp Corporation;TCL China Star Optoelectronics Technology Co., Ltd. (TCL CSOT); AUO Corporation;および Innolux Corporation。
- サムスンディスプレイ株式会社
- LGディスプレイ社
- BOEテクノロジーグループ株式会社
- Tianma Microelectronics Co., Ltd.
- Visionox Technology Inc.
- Japan Display Inc.
- Sharp Corporation
- TCL CSOT
- AUO Corporation
- Innolux Corporation
参考文献
- [1] Omdia。(2025年6月 12日)。 Omdia:フレキシブルAMOLEDディスプレイが世界のスマートフォン出荷 51% の電力を供給します。
- [2]サムスンディスプレイ。(2026年3月2日)サムスンディスプレイはMWC26でAI最適化OLED技術を披露。
- [3]トレンドフォース。(2026年8月 31日)二次市場や修理市場がサポートを提供しています。 世界のスマートフォンパネル出荷は2026年にわずか 2.5% 減少するとトレンドフォースは述べています。
- [4]BOEテクノロジーグループ。(2026年6月 17日)。 BOEは中国初のGen 8.6 AMOLED生産ラインを立ち上げ、ハイエンドディスプレイの新時代を切り開きました。
- [5]LGディスプレイ。(2026年8月 19日)LGディスプレイがFLiPPを発表し、夢の次世代OLEDを実現。
この報告書が答えます
- 本レポートは、指定された技術、サイズ、解像度、用途における端末ディスプレイ市場について説明しています。
- セグメント分析では、LCD、OLED、AMOLED技術、画面サイズ、解像度カテゴリ、端末用途を比較します。
- 国別分析では、ドイツ、ブラジル、アメリカ、イギリス、日本と関連するディスプレイ産業の動向について論じています。
- 競合レビューは、10社の有名ディスプレイメーカーを紹介しています。
- 需要分析では、OLEDの普及、プレミアムディスプレイ機能、交換需要、パネル製造投資、価格圧力を調査します。
ハンドセットディスプレイマーケットは何をカバーしているのか?
この市場はスマートフォン、フィーチャーフォン、その他の端末カテゴリで使用されるディスプレイパネルをカバーしています。パネル技術、サイズ、解像度、アプリケーションを追跡します。購入決定は画質、明るさ、消費電力、パネルの耐久性、製造コスト、端末設計との互換性に依存します。
スコープには何が含まれているのでしょうか?
含まれる製品には、LCD、OLED、AMOLED、その他スマートフォン、フィーチャーフォン、その他の定義された端末カテゴリで使用される端末のディスプレイパネルが含まれます。対象範囲は指定されたサイズおよび解像度のパネルを含み、関連するディスプレイメーカーや技術開発を考慮しています。
範囲から除外されるものは何ですか?
この分析では、テレビ、デスクトップモニター、ノートパソコン、タブレットディスプレイは、基礎となる市場定義に明示的に含まれていない限り除外されています。一般半導体部品、携帯電話、カメラ、タッチコントローラー、完成品スマートフォンは、元の市場モデルに明確に含まれていない限り、ディスプレイパネル収益から除外されます。ディスプレイ製造機器および関連のないディスプレイサービスも除外されます。
分析はどのように作成されたのですか?
分析は 120+の情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを基にしています。
- 一次調査:一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先事項、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因を検証します。
- デスクリサーチ:デスクリサーチは政府統計、規制出版物、企業提出、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測:市場推計は過去の業績、需要指標、価格および販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データ検証と更新サイクル:一次インタビューと公開データ、企業活動、規制変更、取引パターン、業界動向を比較することで調査結果が検証されます。定期的な更新では、新製品の発売、キャパシティの変化、パートナーシップ、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
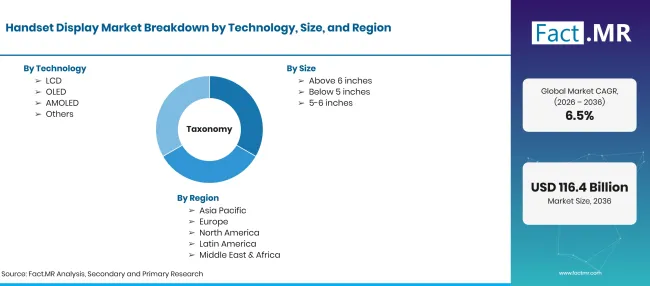
Handset Display Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD億人、2036年にはUSD億人に増加し、CAGR |
| 市場の定義 | スマートフォン、フィーチャーフォン、その他の端末カテゴリで使用されるディスプレイパネル |
| 技術 | LCD;OLED;AMOLED;その他 |
| サイズ | 6インチ以上;5インチ以下;5–6インチ |
| 解決 | HD;フルHD;クアッドHD;その他 |
| 応用 | スマートフォン、フィーチャーフォン、その他 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、アメリカ合衆国、イギリス、日本 |
| 紹介企業 | サムスンディスプレイ;LGディスプレイ;BOE;天馬;ビジョンオックス;ジャパンディスプレイ;シャープ;TCL CSOT;AUO;イノラックス |
| 予測期間 | 2026年から2036年 |
| アプローチ | 公開展示業界統計および企業発表 |
出典: Fact.MRの分析。2026年10月23日 更新
市場はどのように区分されていますか?
-
技術別
- 液晶
- OLED
- AMOLED
- その他
-
規模別
- 6インチ以上
- 5インチ未満
- 5–6 インチ
-
決議によって
- HD
- フルHDです
- クアッドHD
- その他
-
用途別
- スマートフォン
- フィーチャーフォン
- その他
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年のハンドセットディスプレイ市場はどのくらいの規模ですか?
2025年の計算された市場価値はいくらですか?
2026年から2036年の CAGR は?
どの技術が最も大きなシェアを持っているのでしょうか?
どのディスプレイサイズがリードしますか?
どの解決案が先に進むのでしょうか?
どのアプリケーションが最もシェアを得ているのでしょうか?
どの国が最も成長率が高いのでしょうか?
どの会社が対象ですか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード