- Market Value (2025): USD 11.3 Bn
- Estimated Value (2026): USD 12.3 Bn
- Forecast Value (2036): USD 28.1 Bn
- CAGR (2026-2036): 8.6%
2036年までに医療機器検査市場の価値はどのくらいになると予測されていますか?
2026年にはUSD 12.3億人、2036年には8.6% CAGRでUSD 28.1億人に増加します。
- 2025年の医療機器試験市場はUSD 11.3 億にのぼり、生物学的安全性、滅菌、電気、性能関連の分野にまたがっています。
- 品質システムルールや標準改訂により各製品サイクルにテストステップが追加され、2026年の USD 12.3 億 から2036年には USD 28.1 億 に収益が増加すると見込まれています。
- 8.6% CAGRは、自社の能力構築よりも認定された外部検査機関を好む製造業者が継続的にアウトソーシングしていることを反映します。
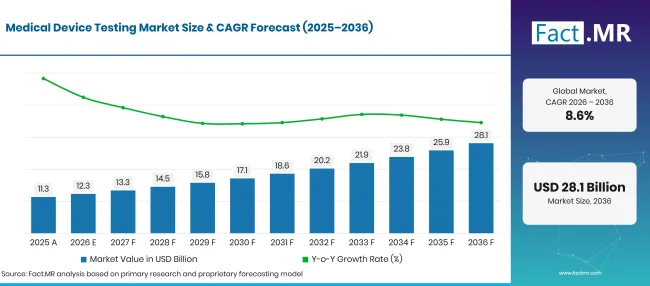
Medical Device Testing Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 11.3 |
| 2026 | 推定 | 12.3 |
| 2036 | 予報 | 28.1 |
| CAGR 2026年から2036年 | 予測期間 | 8.6% |
出典: Fact.MRの分析。2026年11月4日 更新
医療機器検査市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の期間は、生物学的評価、滅菌保証、クラスII機器の電気安全業務に集中し、 USD 15.8 億ドルの新たな価値が加算されます。
- 市場の需要要因
- 生物学的評価は業界全体で再構築されています。2026年5月25日、FDAは2025年11月に発表されたISO 10993-1第6版を部分的に承認しました。この法は生物学的評価をデバイスリスク管理プロセスの一環として位置づけています[1]。
- 米国における品質システムの義務は2026年2月2日に変更され、FDAの品質管理システム規則が施行され、ISO 13485:2016を参照[2]が組み込まれました。
- 欧州の通知機関手続きは標準化されています。2026年5月発行の欧州委員会実施規則(EU)2026/977 4は、EU機器規則に基づく適合性評価のための統一品質管理および手続き要件を定めています[3]。
- 滅菌の使い捨て製品は微生物学の実験室を忙しくしています。バイオバーデン、エンドトキシン、滅菌検証試験は、材料、供給者、滅菌プロセスが変わるたびに繰り返し行われます。
- 分析された主要セグメント
- サービスタイプ別:試験は2026年の収益の 48.3% を占めます。検査と認証は製品サイクルの後半に進むためです。
- デバイスクラス別:クラスIIは、この中等リスク帯におけるモニタリング、診断、治療製品の量を踏まえ、2026年に 51.4% 件を占める見込みです。
- 検査の種類別:生体適合性試験は2026年の価値 28.4% を捉え、組織、血液、粘膜に触れる装置には生物学的評価ファイルが必要です。
- エンドユーザー別:病院は、受け入れ、維持、再資格取得を行う大規模な機器群のため、2026年の支出の 38.2% を支配します。
- アナリストの意見 at Fact.MR
- Fact.MRの主任コンサルタント、シャンブ・ナート・ジャー氏は「デバイスメーカーは、ある材料やソフトウェアリリースの変更で複数のテストファイルを一度に再開できることを発見しています。生物学的、無菌性、電気的能力を一つの品質システムの下に統合する検査室は、これらのクライアントからより長いプログラムを獲得できるでしょう。2026年の規則変更が定期監査に移行すれば、納期が競争の最大のポイントとなるでしょう。」
- 戦略的意味
- メーカーは初期設計審査に生体適合性試験や電気安全試験を取り入れ、材料や回路の変更を提出前に発見すべきです。
- 試験ラボは生物学的、微生物学的、電気的能力を一つの認定品質システム内で統合し、クライアントのプログラムを短縮しサンプル転送を削減すべきです。包装の完全性に関するノウハウは 、臨床試験包装においてサプライヤーにも提供可能です。
- 病院のエンジニアリングチームは、機器の受け入れ試験をメーカーの文書と整合させ、新しい機器がサービス開始時の重複チェックを削減すべきです。
- 投資家は、ドイツ、アメリカ、日本の機器クラスター付近の実験室容量に注目すべきです。これらの施設では、契約獲得が契約の獲得を決定づけることが多いため、ターンアラウンド時間が重要です。
アメリカ合衆国が10.0%で、ブラジルが6.3%ポイントの差はわずか3.7ポイントです。アメリカは8.7%でドイツに対して1.3ポイントのリードを維持します。これは、新しい品質システム規則に該当する29,000以上の登録施設が存在していることが助けとなっています。ドイツの需要は、EUの公示機関手続きとEUDAMED登録が書類作業を追加したため、8.2%年時点で日本を0.5ポイント上回る見込みです。日本の規制当局による継続的な審査により、日本はイギリスに対して0.7 7.5%ポイントの差をつけています。英国の成長はブラジルを1.2ポイント上回る見込みで、ANVISAの新しい認定基準リストは試験計画の形を形成し始めたばかりです。
医療機器検査市場はセグメントごとにどのように分布していますか?
検査はサービスタイプで先頭に立 48.3%;クラスIIは 51.4%でデバイスクラスをリードします。生体適合性試験は 28.4%でテストタイプをトップに立ちます。病院は2026年にエンドユーザーを 38.2% に保持します。
どのサービスタイプがリードしますか?
テストは2026年の売上の 48.3% を占めます。
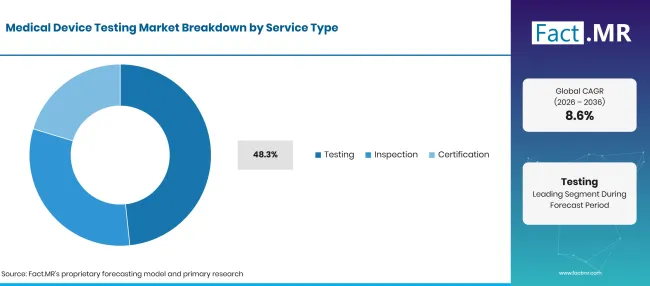
Medical Device Testing Market Breakdown Service Type | Source: Fact.MR
| サービスタイプ | シェア(2026年) |
|---|---|
| テスト(主要セグメント) | 48.3% |
| 他のセグメントを合わせた | 51.7%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月4日 更新
すべての規制ルートは、測定された証拠から始まります。製造業者は、生物学的安全、無菌性、電気的挙動および機能に関する実験室データなしにクリアランス、CEマーキング、または日本承認を申請することはできません。テスト作業は製品の寿命を通じて繰り返されます。設計の変更、サプライヤーの変更、新しい標準版がそれぞれ新たな調査を引き起こすからです。検査サービスは生産現場、入荷部品、完成品を仕様と照合してチェックします。認証は品質システム監査や通知機関および承認機関による適合性評価を含みます。どちらも以前に作成された試験報告書に依存しているため、収益は試験量の増加に遅れを伴う傾向があります。
デバイスクラス内でクラスIIをサポートするものは何ですか?
クラスIIは2026年の収益の 51.4% を占めています。
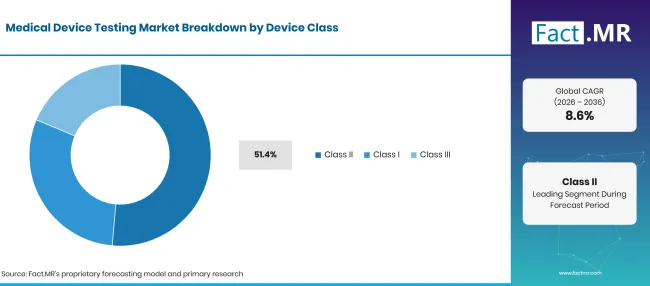
Medical Device Testing Market Breakdown Device Class | Source: Fact.MR
| デバイスクラス | シェア(2026年) |
|---|---|
| クラスII(先頭セグメント) | 51.4% |
| 他のセグメントを合わせた | 48.6%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月4日 更新
点滴ポンプ、患者モニター、電動手術器具、診断分析装置、多くの創傷ケア製品は中リスク帯に分類されます。これらの製品は市場投入前に生体適合性、電気的安全、滅菌データが必要であり、クラスIIIよりもはるかに多くの製品が含まれています。術中 神経モニタリング装置 は、この帯域の動力付き機器の典型例です。米国の多くのクラスII機器は、ベンチ試験や実験室での試験に大きく依存する事前通知を通じて市場に投入されています。クラスI製品は、通常は基本的な安全性確認や表示チェックに限った軽い証拠を必要とします。クラスIIIインプラントや生命維持装置は、長期的な生物学的研究を含む最も詳細な検査プログラムが必要ですが、製品数は少なめです。
テストタイプは需要をどのように形成しているのでしょうか?
生体適合性検査は2026年の価値の 28.4% を占めています。
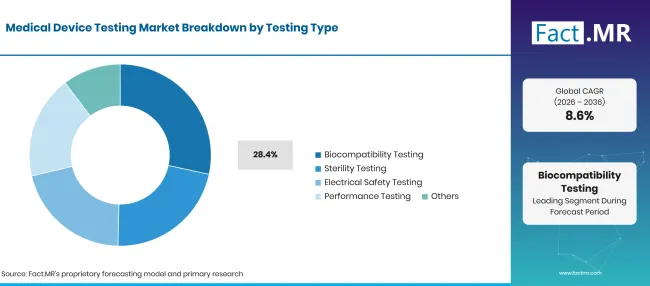
Medical Device Testing Market Breakdown Testing Type | Source: Fact.MR
| 試験タイプ | シェア(2026年) |
|---|---|
| 生体適合性試験(主要分野) | 28.4% |
| 他のセグメントを合わせた | 71.6%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月4日 更新
皮膚、血液、組織、骨に触れる材料は、接触の種類や期間に応じて細胞毒性、感作、刺激、全身への影響を評価しなければなりません。ISO 10993-1 第6版はこの研究をリスク管理のファイルに組み込み、FDAの2026年5月の認定により、製造業者は過去の生物学的評価報告書を再検討するよう促します[1]。滅菌検査は、無菌ラベル製品の微生物制御を確認します。IEC 60601 シリーズの電気的安全試験は動力機器を対象とし、性能試験では装置が意図通りに動作することを示します。包装の完全性、賞味期限、経年劣化、耐久性に関する研究は「その他」に分類されます。
病院が主要なエンドユーザーである理由は何でしょうか?
病院は2026年の需要の 38.2% を生み出しています。
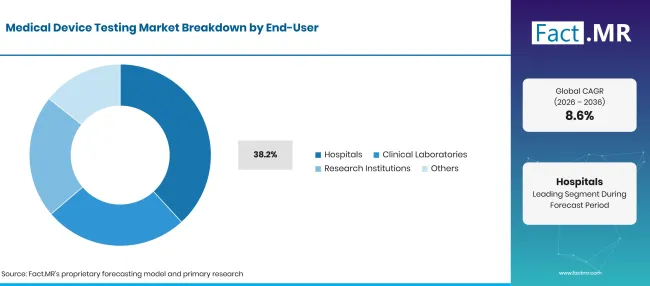
Medical Device Testing Market Breakdown End User | Source: Fact.MR
| エンドユーザー | シェア(2026年) |
|---|---|
| 病院(主要セグメント) | 38.2% |
| 他のセグメントを合わせた | 61.8%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月4日 更新
大規模病院では、画像診断、モニタリング、手術、治療など、数千台の機器が運用されています。生体医工学チームは、受領時、修理後、予定された間隔で機器をテストし、多くの作業の一部を外部の検査機関に委託しています。これらの注文の大部分は、電気的安全チェックや性能検証に含まれます。神経内科や集中治療室の 脳モニタリング装置 のようなユニットは、定期的な漏れ電流や警報検査が必要です。臨床検査室はアナライザーの精度と診断機器の信頼性に注力しています。研究機関は、初期のデバイス開発や前臨床作業中に検査を買い付けます。その他グループは、製品提出に向かう過程で検査を購入する機器メーカー、契約研究機関、技術開発者を対象としています。
医療機器検査市場の採用を加速させている要因と、それを妨げている要因は何でしょうか?
新しい品質システム規則、改訂された生物学的評価基準、そしてより厳格な通知機関手続きにより、2026年の検査量は増加しています。接続されたデバイスは電気的および無線の試験ポイントも追加しています。一方で、認定された実験室スペースの建設には高額で、研究には数か月かかることがあり、経験豊富な毒物学者や微生物学者が不足しています。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 運転手 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
| 医療機器の安全性と品質に対する規制の強化 | +1.5% | グローバル | 短期(<=2 年) |
| 生体適合性と不稔性評価の需要増加 | +1.2% | 北アメリカ、ヨーロッパ、東アジア | 中期的(2 年から 4 年) |
| 電子機器および接続医療機器の複雑化 | +0.9% | 北アメリカ、ヨーロッパ、東アジア | 中期(2 年から 4 年) |
| 新興経済国における医療機器製造の拡大 | +0.7% | 南アジア・太平洋、ラテンアメリカ | 長期(>=4 年) |
出典: Fact.MRの分析。2026年11月4日 更新
機会影響分析
| 機会 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 機会 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
| 専門的な生体適合性試験施設の拡充 | +0.8% | グローバル | 短期(<=2 年) |
| 統合試験および認証サービスの発展 | +0.6% | 北米、ヨーロッパ、アジア太平洋 | 中期(2 年から 4 年) |
| 電気安全および性能試験の需要増加 | +0.5% | 北アメリカ、東アジア、ヨーロッパ | 中期(2 年から 4 年) |
| 新興医療機器メーカーにおけるアウトソーシング検査の拡大 | +0.4% | 南アジア・太平洋、ラテンアメリカ | 長期(>=4 年) |
出典: Fact.MRの分析。2026年11月4日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
| 専門的な試験インフラへの高い投資要件 | -0.6% | グローバル | 短期(<=2 年) |
| 拡張テストおよび検証タイムライン | -0.4% | グローバル | 短期(<=2 年) |
| 熟練した検査機関および規制機関の人材不足 | -0.3% | 北米、ヨーロッパ、アジア太平洋 | 中期(2 年から 4 年) |
| 国ごとの規制要件の違い | -0.2% | グローバル | 長期(>=4 年) |
出典: Fact.MRの分析。2026年11月4日 更新
2036年までに医療機器検査市場を拡大している国はどこですか?
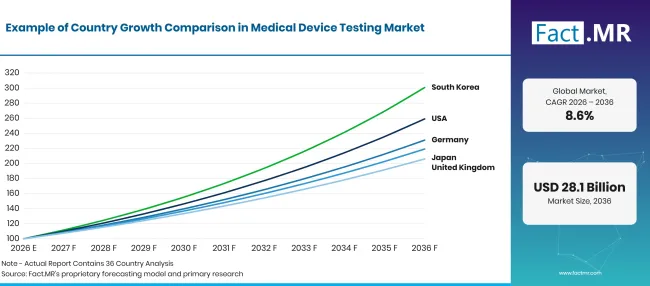
Medical Device Testing Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| 米国 | 10.0% |
| ドイツ | 8.7% |
| 日本 | 8.2% |
| 英国 | 7.5% |
| ブラジル | 6.3% |
出典: Fact.MRの分析。2026年11月4日 更新
アメリカ合衆国の採用を推進している要因は何でしょうか?
10.0% CAGR、新しい品質システム規則と非常に大きな登録企業基盤によって推進されました。
2025会計年度には、FDAに登録された医療機器施設 29,178 、そのうち 13,328 が国内、 15,850 が外国のものでした[4]。これらの施設は、2026年2月 2 日に施行された品質管理システム規則(QB)を遵守しなければなりません[2]。 血糖測定装置 が搭載されたモニタリング製品の普及により、米国の検査機関にとってさらなる電気的および生体適合性の課題が増えています。
ドイツの採用を支持するものは何でしょうか?
8.7% CAGR、EUの手続き改革と新たな検査能力に支えられています。
最初の4つのEUDAMEDモジュールは、アクター登録、UDIおよびデバイス登録、通知機関および証明書、市場監視を対象とし、2026年5月 28 日に義務化されました[5]。ドイツの製造業者はまた、試験ファイルを審査する通知機関に対して統一的な手順を定める実施規則(EU)2026/977にも直面しています[3]。検査室の供給も好調です。ネルソンラボは2025年8月にヴィースバーデンに包装および微生物試験用の4つの研究所を追加しました[6]、2026年4月にはUL Solutionsがノイ・アイゼンブルクに電磁・無線試験室の建設を開始し、医療機器などの製品を評価する予定です[7]。
日本はどのように需要を伸ばしているのでしょうか?
8.2% CAGR、ソフトウェアベースおよびウェアラブルデバイスの積極的なレビューによって助けられています。
医薬品医療機器庁は2026年3月 9 日に、家庭用パルス波情報を分析するソフトウェアのレビュー要約を発表しました。このソフトウェアは2025年11月 5 日に臨床データを含む改良型医療機器として承認されました[8]。日本の 電気生理学機器 や類似の動力機器の需要により、電気安全および電磁制御(EMC)実験室は安定的に利用されています。
イギリスはどのように需要を拡大しているのか?
7.5% CAGR、市場後の監視強化と進化するデバイスフレームワークを反映しています。
改訂版の市販後監視要件は、2025年6月 16 日以降、英国で市場に投入または運用される装置に適用されます[9]。製造業者は現場データを継続的に収集・評価しなければならず、苦情や設計変更後に再検査が行われることが多いです。MHRAは2025年12月 15 日に体外検査ロードマップを発表し、2026年にはCEマーク機器の継続的な承認に関する協議を開始しました[10]。
ブラジルはどのように需要を発展させているのでしょうか?
6.3% CAGR、認められた技術基準として、メーカーにより明確な試験基準を提供します。
ANVISAは2026年9月 1 日に医療機器の認定技術基準の最初のリストを発表し、それらをRDC 848/2024[11]の安全性および性能要件と結びつけました。現在、3つのリストが横断基準、整形外科インプラント材料、医療用材料をカバーしています。ANVISAは2026年10月 22 日に、これらのリストは製造業者や輸入業者が開発計画や技術ドシエの作成に役立ち、継続的に改訂される予定であると述べました[12]。現地の製品メーカーは、即使用済みの 検査キット などの製品メーカーにより明確な試験方法への道筋を得ることになります。
医療機器検査市場をリードしているのは誰ですか?
この仕事をめぐって3つのグループが競合しています。SGS、Intertek、UL Solutionsなどの幅広い試験、検査、認証グループは、多くのデバイスタイプにわたる電気安全、EMC、認証パッケージを販売し、複数の市場に一つのサプライヤーを求めるクライアントを獲得しています。NAMSA、ネルソンラボ、ユーロフィンズサイエンティフィックなどの専門生命科学研究所は、生体適合性、微生物学、滅菌性の深さをめぐって競い合っています。
ネルソン・ラボズは2025年6月にソルトレイクシティ本社のクリーンルーム容量を2倍に増やし、無菌保証サービスの対応を2倍にすると発表しました[13]、2025年9月には結果までの期間を短縮するRapidCert生物学的指標無菌検査を開始しました[14]。エレメント・マテリアルズ・テクノロジーはクラスIからIII機器の機械、整形外科、電気試験を担当し、BSIは主に通知機関および承認機関として活動しています。認定の幅や納期が、どのプロバイダーが長期プログラムを維持するかを決定します。
主要な提供者はどの企業ですか?
医療機器試験市場の主要企業には、SGS、Intertek、UL Solutions、Eurofins Scientific、Element Materials Technology、NAMSA、Nelson Labs、BSIなどがあります。
- SGS
- インターテック
- ULソリューションズ
- ユーロフィンズ・サイエンティフィック
- エレメントマテリアルズテクノロジー
- NAMSA
- ネルソン研究所
- BSI
参考文献
- [1] 米国食品医薬品局(FDA)(2026年5月 25日)。 認定合意標準:ISO 10993- 第6版 2025年1 年11年、医療機器の生物学的評価、パート 1:要件および一般原則。
- [2] 米国食品医薬品局(FDA)(2026年2月2日)。品質管理システム規制(QMSR)。
- [3]欧州連合。(2026年5月 4日)。 委員会実施規則(EU)2026/977 通知機関による適合性評価活動に関する統一品質管理および手続き要件を定めています。
- [4] 米国食品医薬品局(FDA)。(2026年5月 13日)。 施設検査に関する年次報告書:2025会計年度。
- [5]欧州委員会。(2026年6月 1日)。 EUDAMEDの最初の4つのモジュールは2026年5月 28 日から必須となりました。
- [6]ネルソン研究所。(2025年8月 26日) ネルソン研究所は、包装および微生物検査の需要増加に対応するため、ドイツ・ヴィースバーデンで実験室の能力とサービスを拡充しています。
- [7]ULソリューションズ。(2026年4月 29日) UL Solutionsはドイツで新しい電磁・無線試験ラボの建設を開始しました。
- [8]医薬品医療機器庁。(2026年3月 9日)。 レビュー概要:家庭用パルス波情報解析用ソフトウェア。
- [9]医薬品・医療製品規制庁。(2025年9月 5日)。 医療機器:市販後監視要件:導入と範囲。
- [10]医薬品・医療製品規制庁。(2026年3月 12日)。 医療機器の未来制度の実施。
- [11]国立警視衛生局。(2026年9月 1日)。医療処 置のためのノルマ・テクニカス・リコンヘシダス・ペラ・アンヴィサ。
- [12]国立衛生監察庁。(2026年10月 22日)。 Conheça as normas técnicas reconhecidas pela Anvisa para dispositivos médicos.
- [13]ネルソン研究所。(2025年6月 11日) ネルソン研究所はクリーンルーム容量を倍増させ、無菌保証サービスの需要増加に対応する。
- [14]ネルソン研究所。(2025年9月 30日) ネルソン研究所は、不稔の確認を大幅に加速させるため、新しいRapidCert生物学的指標(BI)不稔検査を開始しました。
この報告書が答えます
- 2026年の収益はサービスタイプ、デバイスクラス、テストタイプ、エンドユーザーごとにどのように分配されていますか?
- なぜ検査室での検査がサービス収入の最大の割合を占めているのか、そして検査や認証はそれにどう関係しているのか?
- なぜクラスII機器がテスト需要の中心にいるのでしょうか?
- 2025年と2026年の規制変更は、生体適合性、無菌性、品質システムの作業に影響を与えますか?
- アメリカ、ドイツ、日本、イギリス、ブラジルの成長率はどのくらい離れており、その理由は?
- 幅広い認定グループや専門の生命科学研究所はどこで競合しているのでしょうか?
医療機器検査市場は何をカバーしていますか?
この市場は、安全性、品質、性能を評価する独立系および契約サービスからの収益を測定します。生体適合性、滅菌性、電気的安全および性能調査も検査や認証作業とともに含まれています。
価値とは、プロバイダーレベルでのサービス収益 USD 、すべてのデバイスリスククラスおよびエンドユーザーグループを指します。メーカーが自社の実験室で実施したテストは、他者にサービスとして販売されている場合にのみカウントされます。
スコープには何が含まれているのでしょうか?
医療機器の検査、検査、認証サービス。
クラスI、クラスII、クラスIIIデバイスで、デバイスとして規制されるソフトウェア機能も含まれます。生体適合性、滅菌性、電気的安全、性能、パッケージング、保存期間および化学的特性評価試験。病院、臨床検査室、研究機関、製造業者および契約研究機関が購入するサービス。
範囲から除外されるものは何ですか?
医療機器、インプラント、器具、消耗品自体の販売。
病院の治療収入と医療ケアは機器検査に連動していません。
製薬、食品、環境、そして一般的な産業試験です。
医療機器とは無関係のコンサルティングおよび認定。
分析はどのように作成されたのですか?
分析は 120+情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを活用しています。
- 一次調査: 一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先順位、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因について検討します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測: 市場推計は、過去の業績、需要指標、価格と販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データの検証と更新サイクル: 調査結果は、一次インタビューと公開データ、企業の活動、規制変更、取引パターン、業界動向を比較することで検証されます。定期的な更新では、新製品の発売、キャパシティの変更、提携、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
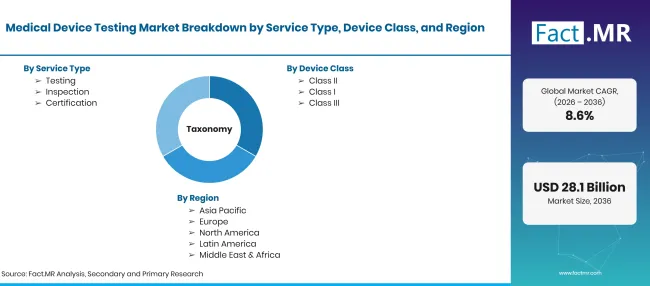
Medical Device Testing Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | USD 億 |
| 市場の定義 | 医療機器の安全性、品質、生物学的適合性、性能を評価する試験、検査、認証サービス。 |
| サービスタイプ | 試験;検査;認証 |
| デバイスクラス | クラスI;クラスII;クラスIII |
| 試験タイプ | 生体適合性試験;無菌試験;電気安全試験;性能試験;その他 |
| エンドユーザー | 病院;臨床検査室;研究機関;その他 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | 米国;ドイツ;日本;英国;ブラジル |
| 紹介企業 | SGS;インターテック;ULソリューションズ;ユーロフィンズ・サイエンティフィック;エレメント・マテリアル・テクノロジー;NAMSA;ネルソン研究所;BSI。 |
| 予測期間 | 2026年から2036年 |
| アプローチ | サービスポートフォリオ、デバイスクラスの需要、テスト要件、エンドユーザー構成、国別成長率を組み合わせたハイブリッドなトップダウンとボトムアップモデル。 |
出典: Fact.MRの分析。2026年11月4日 更新
市場はどのように区分されていますか?
-
サービスの種類別
- 試験
- 検査
- 認証
-
デバイスクラス別
- クラスI
- クラスII
- クラスIII
-
テストタイプ別
- 生体適合性検査
- 無菌検査
- 電気安全試験
- パフォーマンステスト
- その他
-
エンドユーザー別
- 病院
- 臨床検査室
- 研究機関
- その他
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の医療機器検査市場の規模はどのくらいですか?
医療機器検査市場の成長率はどのくらいになるのでしょうか?
どのサービスタイプがリードしますか?
どのデバイスクラスのリードですか?
どの種類のテストがリードしますか?
どのエンドユーザーリードですか?
どの国が最も早く成長するのでしょうか?
主な企業はどこですか?
市場を妨げるものは何でしょうか?
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード