- Market Value (2025): USD 8.2 Bn
- Estimated Value (2026): USD 8.76 Bn
- Forecast Value (2036): USD 16.9 Bn
- CAGR (2026-2036): 6.8%
2036年までに豚病治療市場の価値はどのくらいになると予測されていますか?
2026年にはUSD 8.8億人、2036年にはUSD 16.9億人に6.8% CAGR。
- 2025年に USD 8.2 億 ドルの価値を持つ豚病治療市場は、その価値の大部分をワクチン、抗生物質、繁殖・成長群保護に用いられる支援療法から得ています。
- 収益は2026年の USD 8.76 億 ドルから2036年には USD 16.9 億 に増加します。これは、大規模な商業農場が群れの健康プログラムやアウトブレイク対応計画を正式に策定する中です。
- 6.8% CAGRは予防への安定した支出を反映しており、生産者は現在、病気の損失を豚肉生産における管理可能なコストラインとして扱っています。
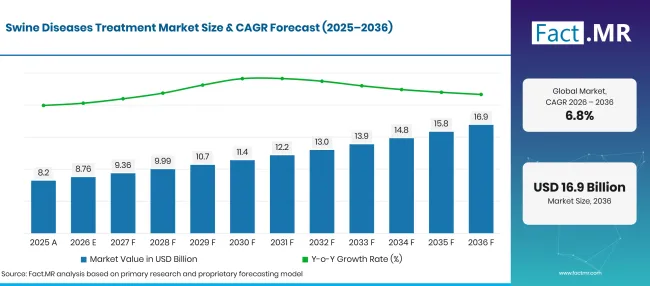
Swine Diseases Treatment Market Forecast Global | Source: Fact.MR
| 年 | 基礎 | 市場価値(USD 億) |
|---|---|---|
| 2025 | 実際の | 8.2 |
| 2026 | 推定 | 8.76 |
| 2036 | 予報 | 16.9 |
| CAGR 2026年から2036年 | 予測期間 | 6.8% |
出典: Fact.MRの分析。2026年11月9日 更新
豚病治療市場の成長を背景にした決定的な数字は何ですか?
2026年から2036年の期間は、ワクチンと注射プログラムに集中した USD 8.2 億ドルの新たな価値を生み出します。
- 市場の需要要因
- 予防可能な病気は依然として家畜生産に大きな足かせとなっています。世界動物保健機関(WOAH)は、世界の動物生産の 20% 以上が毎年予防可能な病気によって失われていると述べています [1]。豚の生産者は、子豚の死亡率、飼料転換の不振、生殖サイクルの喪失を通じてこれを感じています。
- PRRSは主要な生産国でワクチンおよび獣医の予算に圧力をかけ続けています。 USDAの経済調査局は2025年第2四半期に異常に高いPRRSV症例数を報告し、修正生ワクチンは部分的な保護しか提供しないと指摘しました [2]。このギャップが群れ獣医師により強力な予防手段を求め続けている理由となっています。
- アフリカ豚熱は、まだ到達していない地域でもバイオセキュリティ支出に影響を与え続けています。WOAHの2026年9月の状況報告書では、感染 235 場で 13,889 頭の家畜豚が失われたと記録されています[3]。自由な国の生産者は、より厳しい入国管理、検査、家畜のモニタリングで対応しています。
- 抗生物質の管理が農場を予防へと押し進めています。WOAHの第9回動物用抗菌剤年次報告書によると、参加者数を一貫して報告している2020年から2022年の間に85の世界的な使用が5%減少したことが示されています[4]。使用頻度が低い薬はワクチン、診断、正確な治療プロトコルの価値を高めます。
- 集中生産システムには一貫した健康習慣が必要です。大型ユニットは各段階で数千頭の豚を移動させるため、1つの感染が現場全体に急速に広がることが可能です。定期的なワクチン接種と早期介入は、スループットとマージンの保護に役立ちます。
- 分析された主要セグメント
- 治療タイプ別:ワクチンは2026年に 38.5% シェアを占める見込みです。なぜなら、農場は感染が母豚や保育豚に届く前に感染を止めたいと考えているからです。
- 病気の種類別:豚生殖・呼吸器症候群(PRRS)は2026年の収入の 44.2% を占めます。このウイルスは母豚の生殖能力を損ない、繁殖中の豚に呼吸器疾患を引き起こすためです。
- 投与経路別:注射型は2026年の価値 52.1% を獲得できます。なぜなら、ほとんどの豚ワクチンや多くの抗生物質は筋肉内投与で投与されるからです。
- エンドユーザー別:クリニックは2026年に 58.4% を席巻します。なぜなら、生産者は診断、ワクチン計画、処方に獣医の診療所に依存しているからです。
- アナリストの意見 at Fact.MR
- Fact.MRの主任コンサルタント、シャンブ・ナート・ジャー氏は「豚の健康予算は予防にシフトし続けるでしょう。なぜなら、PRRSの中断やPEDの流行は、それを制限できたワクチンプログラムよりもはるかに高くつくからです。生産者は、複数の病原体を1回の接種でカバーし、既存のスケジュールに容易に組み込める製品を好むでしょう。ワクチンを診断支援と明確な管理指針と組み合わせた供給者は、群れ健康保険プランでより強い地位を得るでしょう。」
- 戦略的意味
- ワクチン開発者は、より広範なPRRSおよびPCVの2 カバレッジと即使用型フォーマットに注力すべきです。なぜなら、大規模な農場では追加の取り扱いステップが労働力を失うからです。
- 製薬業者は、ヨーロッパや北米でスチュワードシップ規則が厳格化する中、明確なラベル、短い離脱期間、処方者の指針を中心に抗生物質ラインを構築するべきです。
- 獣医機関は農場レベルの検査や定期的な群れ評価を拡大し、生産者に早期の警告を与え、治療の選択をより正確にすべきです。
- 投資家は、主要な豚肉輸出業者の群れ統合やバイオセキュリティ規則を追跡すべきであり、そこでは構造化された健康プログラムによって動物ごとの支出が増加します。
ドイツは 7.8%で、大規模だが統合化が進む群れが各農場の獣医プランにより多くの動物を配置しています。ブラジルは 7.1%に続き、輸出成長により群れの健康状態は市場アクセスに結びついています。アメリカは 6.5%で、大規模な在庫と繰り返されるPRRS圧力を組み合わせています。 0.7 ポイントの差が、福祉と生物安全保障基準が支出を導く 5.8%のイギリスと隔てられています。日本は 5.1%で終え、安定した群れと少ないが規模の大きい農場を反映しています。
豚病治療市場はセグメントごとにどのように構成されていますか?
ワクチンは治療タイプを 38.5%年にリードします。PRRSは疾患タイプを 44.2%でリードします。注射型は 52.1%年に接種経路を保持します。2026年にはクリニックがエンドユーザーを 58.4% にリードします。
どの治療タイプが先導ですか?
ワクチンは2026年の販売の 38.5% を占めています。
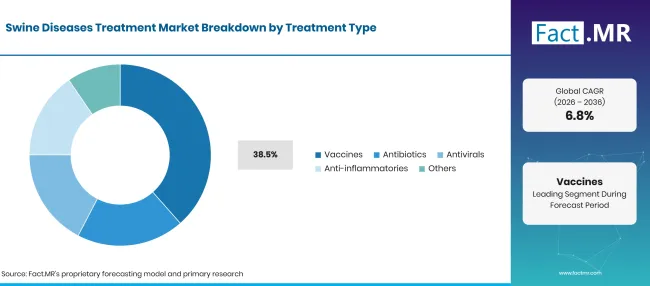
Swine Diseases Treatment Market Breakdown Treatment Type | Source: Fact.MR
| 治療タイプ | シェア(2026年) |
|---|---|
| ワクチン(主要セグメント) | 38.5% |
| 他のセグメントを合わせた | 61.5%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月9日 更新
予防費用は母豚群の病気の発生よりも低く抑えられるため、生産者はPRRSワクチン、豚サーコウイルス、マイコプラズマ低肺炎に対する予防接種を中心に健康計画を構築しています。すぐに使える製品は農場でのスペースを獲得し続けています。メルク動物保健は2025年12月にCircumvent CLを商業化しました。これはPCV型 2のA型および 2型およびLawsonia intracellularisに対する単一ボトルワクチンで、混合不要です[5]。抗生物質は感受性のある細菌感染や二次合併症には引き続き必要であり、動物用 抗生物質および抗菌薬 のカテゴリー全体は、管理が処方を変えていることを示しています。米国食品医薬品局(FDA)は2025年11月に食用動物向けに販売された抗菌薬の2024年要約を発表しました[6]。 家畜用のクロルテトラサイクリン のような古い分子はより厳しく検討されており、抗ウイルス薬や抗炎症薬は臨床的ニーズが狭い範囲に対応しています。
疾患タイプ内でPRRSを支えるものは何ですか?
PRRSは2026年の収益の 44.2% を取っています。
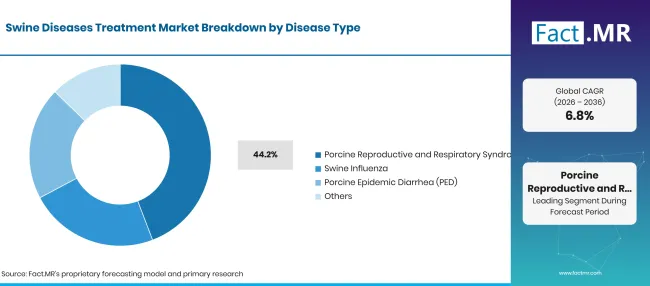
Swine Diseases Treatment Market Breakdown Disease Type | Source: Fact.MR
| 病気の種類 | シェア(2026年) |
|---|---|
| 豚生殖・呼吸器症候群(PRRS)(主要分野) | 44.2% |
| 他のセグメントを合わせた | 55.8%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月9日 更新
豚感染はPRRSほど分娩室と仕上げ納屋の両方に及ぶことはほとんどありません。このウイルスは母豚の流産や弱い子牛、成長中の豚の呼吸器疾患を引き起こします。 USDAの経済調査局は、豚が感染した場合のPRRSに対する効果的な治療法は存在しないと指摘しています[2]。そのため、ワクチン接種、群れの閉鎖、二次感染管理が主な手段となっています。豚インフルエンザは季節性呼吸圧を増加させ、PEDは集中的な施設の若い子豚にとって依然として脅威です。豚のサーコウイルス、地方性肺炎、回腸炎も他の疾患カテゴリーで安定した需要を生み出しています。飼料ベースの栄養支援、 飼料微量栄養素を含むものはこれらのプログラムと並行して実施されることが多いですが、治療収入には届きません。
管理ルートのセグメントは何が主導するのでしょうか?
注射型は2026年の価値の 52.1% を占めています。
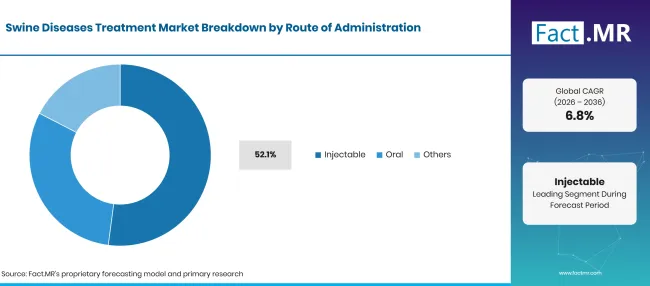
Swine Diseases Treatment Market Breakdown Route Of Administration | Source: Fact.MR
| 管理ルート | シェア(2026年) |
|---|---|
| 注射型(先導セグメント) | 52.1% |
| 他のセグメントを合わせた | 47.9%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月9日 更新
筋肉内および皮下投与により、獣医師は各豚にどれだけの製品を与えられるかを正確にコントロールできます。ほとんどの市販の豚ワクチンは注射用に認可されており、多くの長時間作用型抗生物質も同様の方法を踏んでいます。単回投与製品は離乳や移送時の取り扱いやストレスを軽減します。飼料や飲料水による経口治療は、多くの豚が同じ治療を必要とする場合にグループ薬に適しています。生産者は獣医の指示のもと、 飼料プレミックス でこれらをブレンドすることが多いです。局所投与やその他の方法は特定の臨床用途に応じており、選択は薬剤、疾患、年齢層によって異なります。
エンドユーザーは需要をどのように形成しているのでしょうか?
クリニックは2026年の支出の 58.4% を占めています。
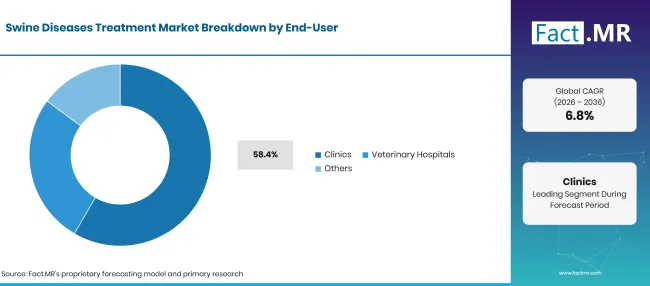
Swine Diseases Treatment Market Breakdown End User | Source: Fact.MR
| エンドユーザー | シェア(2026年) |
|---|---|
| クリニック(主要セグメント) | 58.4% |
| 他のセグメントを合わせた | 41.6%* |
| 合計 | 100.0% |
出典: Fact.MRの分析。2026年11月9日 更新
生産者は診断、ワクチンのスケジューリング、処方のために獣医診療所に頼っており、そのためクリニックはほとんどの製品決定が行われる場所となっています。定期的な農場訪問により、獣医師は繰り返し発生する感染症を追跡し、バッチごとにプロトコルを調整できます。 獣医用診察台 から診断機器に至るまで、クリニック機器がこの助言の役割を支えています。獣医病院は専門的な診断や手術が必要な複雑な症例を扱います。獣医スタッフ、研究機関、その他の動物保健機関を持つ商業農場は、豚の健康製品の直接購入を通じてさらなる需要を増やしています。
豚病治療市場の普及を加速させている要因と、それを妨げている要因は何でしょうか?
繰り返されるPRRS圧力、ASFリスク、大規模な商業群の成長が、ワクチンや構造化された群れ健康保険プランへの支出を誘導しています。管理規則により、予算は通常の抗生物質から予防へと移行しています。小規模農場での高額なプログラムコスト、新興生産者の獣医へのアクセスの不均一、国ごとの製品登録の遅さが、より早い採用を妨げています。
ドライバー影響分析
| 運転手 | (~)CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 商業群畜に対する持続的なPRRS、PED、豚インフルエンザの圧力 | +1.6% | グローバル | 短期(<=2 年) |
| 大規模な商業養豚場の成長と正式な群れ健康プログラム | +1.3% | ラテンアメリカ、東アジア、北アメリカ | 中期(2年から4 年) |
| 通常の抗生物質から予防接種への切り替え | +1.0% | 西ヨーロッパ、北アメリカ | 中期(2〜4 年) |
| 診断技術の向上と多価ワクチン技術 | +0.7% | 西ヨーロッパ、北アメリカ、東アジア | 長期(>=4 年) |
出典: Fact.MRの分析。2026年11月9日 更新
機会影響分析
| 機会 | (~) CAGRへの影響% | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 複合ワクチンおよび即使用型豚ワクチン | +0.8% | グローバル | 中期(2〜4 年) |
| 新興豚生産国における獣医へのアクセス拡大 | +0.6% | ラテンアメリカ、南アジア・太平洋 | 長期(>=4 年) |
| 農場レベルの診断および病原体監視サービス | +0.5% | 西ヨーロッパ、北アメリカ、東アジア | 中期(2年から4 年) |
| 変株向けの群特異的自己株ワクチン | +0.3% | 北アメリカ、西ヨーロッパ | 短期(<=2 年) |
出典: Fact.MRの分析。2026年11月9日 更新
拘束具の影響分析
| 抑制 | (~)CAGRへの影響%。 | 地理的意義 | 影響のタイムライン |
|---|---|---|---|
| 小規模農場のワクチン接種および獣医プログラムの高コスト | -0.7% | グローバル | 短期(<=2 年) |
| 抗菌薬耐性と抗生物質使用制限 | -0.5% | 西ヨーロッパ、北アメリカ | 中期(2年から4 年) |
| 急速に変化するPRRS株に対するワクチンの効果が限定的 | -0.4% | グローバル | 中期(2年から4 年) |
| 国ごとの製品登録規則の違い | -0.2% | グローバル | 長期(>=4 年) |
出典: Fact.MRの分析。2026年11月9日 更新
2036年までに豚病治療市場を拡大している国はどこですか?
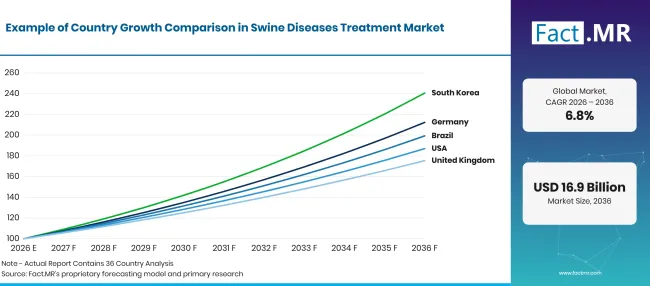
Swine Diseases Treatment Market Growth Index | Source: Fact.MR
| 国 | CAGR (2026年から2036年まで) |
|---|---|
| ドイツ | 7.8% |
| ブラジル | 7.1% |
| 米国 | 6.5% |
| 英国 | 5.8% |
| 日本 | 5.1% |
出典: Fact.MRの分析。2026年11月9日 更新
ドイツにおける豚病治療の採用を支える要因は何ですか?
7.8% CAGRは、群れの統合と大規模な農場に対する厳重な獣医の監督によって支えられています。
ドイツの豚部門は農場数では縮小していますが、群れ規模では縮小しておらず、病気リスクと獣医の支出が集中しています。Destatisは2025年11月に、100万頭の豚を21.5 15,220農場で数え、平均1ホールあたり1,400頭以上を記録しています[7]。大規模なユニットは正式な予防接種カレンダーや定期的な診断チェックを運営し、バイオセキュリティ予算を安定させています。
ブラジルはどのように需要を発展させているのでしょうか?
7.1% CAGR、輸出成長が群れの健康状態と市場アクセスを結びつけているためです。
ブラジルの豚肉輸出業者は買い手市場で厳格な健康基準を満たす必要があり、病気予防は直接的な商業的価値を持っています。ゴイアス州農業局は、2025年1月から11月までの国内豚肉輸出が 1.3 00万トン、そして USD 3.2 0億に達し、量と価値の両面で過去最高の記録を打ち立てたと報告しました[8]。輸出重視の生産者は、呼吸器疾患および腸疾患の管理を買い手基準の一環として扱っています。
アメリカ合衆国の養子縁組を支援するとは何でしょうか?
6.5% CAGRは、大規模な在庫と繰り返されるPRRS圧力に支えられています。
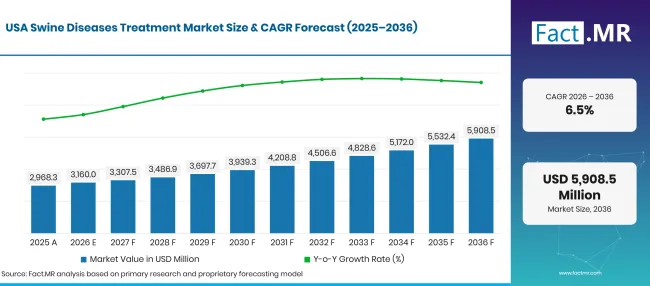
Swine Diseases Treatment Market Forecast Usa | Source: Fact.MR
アメリカの生産者は世界最大級の母豚農場を運営しており、PRRSは最もコストのかかる再発性疾患のままです。USDAの国立農業統計局は2025年12月1日に75.500万頭の豚と豚を数え、そのうち5.9500万頭は繁殖用に飼育されています[9]。群獣医は商業用ワクチン、自己生産品、厳格な豚の流れを組み合わせて、複数拠点のシステムで流行を封じ込めています。
イギリスは需要をどのように発展させているのでしょうか?
5.8% CAGR、福祉基準や農場バイオセキュリティ規則を反映しています。
イギリスの豚農場は詳細な福祉および医薬品使用基準のもとで運営されており、生産者はワクチン接種や獣医健康プランに向かうよう促されています。Defraの2025年の農業統計では、豚の個体数は 4.7 00万頭で2024年 0.5% 増加し、メスの繁殖群は 316,000 に減少しました[10]。母豚の減少は各子豚の価値を高め、生殖病の管理に注力します。
日本の採用を支持するものは何でしょうか?
5.1% CAGR、より少ない規模の農場に安定した群れが存在していたためです。
日本の豚産業は着実に統合されており、病気管理は社内衛生習慣を伴う大規模な事業へとシフトしています。農林水産省は2026年2月1日時点で、養殖場に8.75600万頭の豚を数え2,880、2024年の調査から8.0%減少しています[11]。飼育数が減少し豚数が増えるにつれて、病気予防はより厳格な獣医管理のもとに置かれています。
豚の病気治療市場をリードしているのは誰ですか?
この市場には2種類のサプライヤーが形作られています。ボーリンガー・インゲルハイム、ゾーティス、エランコ、メルク・アニマルヘルスなどの幅広い動物保健グループは、PRRS、サーコウイルス、呼吸器疾患、腸疾患にまたがる豚のフルポートフォリオを保有しています。
ベーリンガー・インゲルハイムは、PRRSワクチンの長年の実績、欧州および中国の研究機関との研究パートナーシップ、そしてアフリカ豚熱ワクチンの開発に取り組んでいることを説明しています[12]。メルク・アニマルヘルスは2025年12月にCircumvent CLで即使用可能なラインナップを拡大しました[5]。ElancoはPrevacent PRRSをプラダレックスなどの呼吸器系抗生物質と組み合わせています。専門家は第二のグループに分かれており、Ceva Santé AnimalとHIPRAは豚ワクチンと疾病教育に注力し、Cevaは2026年9月に初の豚インフルエンザシンポジウムを支援しました[13]。Virbacは家畜医薬品を供給し、Phibro Animal Healthは群体特化型MJPRRSの自己生成ワクチンを提供しています。2036年までの成功は、多病原体のカバー、獣医師の現場支援、そして信頼できる生物製剤の供給にかかっています。
主要な提供者はどの企業ですか?
豚病治療市場の主要企業には、ベーリンガー・インゲルハイム、ゾエティス、エランコ、メルク・アニマルヘルス、セバ・サンテ・アニマル、HIPRA、ビルバック、フィブロ・アニマルヘルスなどがあります。
- ベーリンガー・インゲルハイム
- ゾーティス
- エランコ
- メルク・アニマルヘルス
- セバ・サンテ・アニマーレ
- HIPRA
- ビルバック
- フィブロ動物健康
参考文献
- [1] 世界動物衛生機関。(2026年5月)世界 動物衛生2026年報告書。
- [2] 米国農務省、経済調査局。(2025年8月 18日)。 家畜、乳製品、家禽見通し:2025年8月。
- [3]世界動物保健機関。(2026年10月)。 アフリカ豚熱(ASF)状況報告書 81。
- [4]世界動物保健機関(2025年5月) 動物用抗菌剤年次報告書 第 9回報告書。
- [5]メルク動物保健局。(2025年12月 12日) メルク動物保健局は、豚を豚サーコウイルス 2A型および 2d型およびローソニア・インテルラリスから保護する即使用ワクチン「Circumvent CL」の提供を発表しました。
- [6] 米国食品医薬品局(FDA)。(2025年11月 21日)。 2024年食品生産動物に使用される抗菌薬の販売または流通に関する要約報告書。
- [7]連邦政府(Destatis)。(2025年12月 22日)。 コレクトゥア:Schweinebestand 2025 leicht gewachsen, Zahl der Betriebe weiterhin rückläufig.
- [8]ゴイアス州農業省、ペクアリア、アバステシメント局。(2026年1月 16日)。 スイノス:アグロ・エム・ダドス/ジャネイロ 2026年。
- [9] 米国農務省、国立農業統計局。(2025年12月 23日)。 四半期刊『豚と豚』。
- [10]環境・食糧・農村問題省。(2026年7月 9日)。 イギリスの農業 2025年:第 8章:家畜。
- [11]日本の農林水産省(2026年7月28日)畜産統計(令和8年2月1日現在)
- [12]ベーリンガー・インゲルハイム。(2026年10月 15日)。 豚 。
- [13]セバ・サンテ・アニマル。(2026年9月 1日)。 セバは 1年の豚インフルエンザシンポジウムを支援しています。
この報告書が答えます
- 2026年から2036年の間に豚病治療はどれほどの価値をもたらすのか、そしてどの製品がその成長をもたらすのか?
- なぜワクチン、PRRS、注射投与、クリニックがそれぞれの分野でリードしているのでしょうか?
- ドイツ、ブラジル、アメリカ、イギリス、日本のどれが最も強い成長を示しているのか、またそのギャップを説明する群れの条件は何でしょうか?
- 抗生物質管理規則は、豚農場における予防と治療のバランスをどのように変えているのでしょうか?
- 影響地域以外での需要において、ASFリスクおよびバイオセキュリティ支出はどのような役割を果たしているのでしょうか?
- 幅広い動物健康団体や豚の専門家はどこで競い合い、2036年までに何が彼らを分けていくのでしょうか?
豚病治療市場は何をカバーしていますか?
本研究は、豚の感染症や生産性疾患の予防と治療に用いられる獣医用ワクチンおよび医薬品への支出を測定します。呼吸器系、生殖系、腸道疾患が成長、生殖、生存を妨げる疾患もその範囲内にあります。
ワクチン、抗生物質、抗ウイルス薬、抗炎症薬およびその他の治療薬については、注射、経口、その他の経路をまたいで製造者レベルでカウントされます。クリニック、獣医病院、その他の動物保健購入者による購入はすべて追跡されています。
スコープには何が含まれているのでしょうか?
PRRS、豚インフルエンザ、PEDおよびその他の豚の病気に対するワクチンや医薬品もカウントされています。
注射剤、経口剤、外用剤、その他の豚獣医診療で使用される製剤も総数の一部です。
複数の豚病原体に対して1回の接種で保護する複合ワクチンは、すべてカウントされます。
豚の病気に処方される際には、より広い 動物抗生物質 の範囲内の豚表示製品もカウントされます。
特定の群れ向けに獣医の処方で調製された自己生ワクチンも市場の一部となっています。
範囲から除外されるものは何ですか?
伴侶動物、家禽、牛、羊、その他の種のみを対象に開発された製品は除外されます。
直接的な病気予防や治療の主張がない飼料添加物や栄養製品はカウントされません。
農業機械、住宅、換気、その他の非医療用農業技術は本研究には含まれていません。
診断検査サービスは支援活動として扱われ、治療収入としてはカウントされません。
分析はどのように作成されたのですか?
分析は 120+情報源、 35+企業ポートフォリオ、 25+国、そして 20 以上の業界インタビューを活用しています。
- 一次調査:一次調査では、製造業者、サービス提供者、技術開発者、流通業者、エンドユーザー、専門家との議論が行われます。これらの対話では、購買優先事項、製品採用、運用上の課題、承認要件、競争ポジション、そして広範な市場受容に影響を与える要因を検証します。
- デスクリサーチ:デスク リサーチは政府統計、規制出版物、企業申請、貿易データ、技術調査、業界協会、標準、公共政策、その他の権威ある情報源をカバーします。分析で使用されるすべての情報源は参考文献に記載されています。
- 市場規模と予測:市場推計は過去の業績、需要指標、価格および販売台数の傾向、セグメントシェア、企業参加率、国別成長、採用パターン、投資活動、市場拡大の障壁を組み合わせます。
- データ検証と更新サイクル:一次インタビューと公開データ、企業活動、規制変更、取引パターン、業界動向を比較することで調査結果が検証されます。定期的な更新では、新製品の発売、キャパシティの変化、パートナーシップ、承認、商業採用の変化をレビューします。
セグメンテーション
報告書の範囲と内容は?
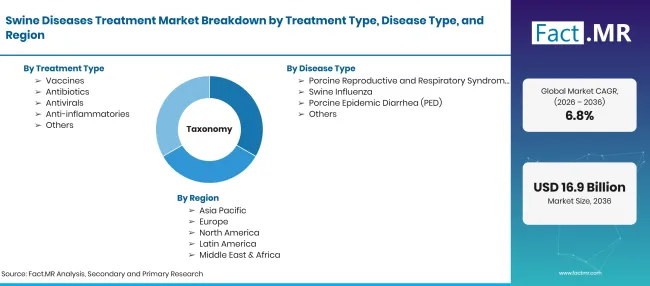
Swine Diseases Treatment Market Taxonomy | Source: Fact.MR
| 属性 | 詳細 |
|---|---|
| 定量単位 | 2026年にはUSD億人、2036年にはUSD億人CAGR |
| 市場の定義 | 豚の呼吸器系、生殖器系、消化器系の病気の予防、管理、治療に使用される獣医用ワクチン、医薬品およびその他の医薬品です。 |
| 治療タイプ | ワクチン;抗生物質;抗ウイルス薬;抗炎症薬;その他 |
| 病気の種類 | 豚生殖・呼吸器症候群(PRRS);豚インフルエンザ;豚流行性下痢(PED);その他 |
| 管理ルート | 注射療法;経口療法;その他 |
| エンドユーザー | クリニック、獣医病院、その他 |
| 対象地域 | 北アメリカ;ラテンアメリカ;西ヨーロッパ;東ヨーロッパ;東アジア;南アジア・太平洋;中東・アフリカ |
| 対象国 | ドイツ;ブラジル、米国;英国;日本 |
| 紹介企業 | ベーリンガー・インゲルハイム;ゾエティス;エランコ;メルク動物保健;セバ・サンテ動物保健;HIPRA;ビルバック;フィブロ動物保健 |
| 予測期間 | 2026年から2036年 |
| アプローチ | 豚の在庫、病気の有病率、ワクチン接種スケジュール、治療組合、国別の獣医購入パターンに基づくハイブリッドなトップダウンおよびボトムアップモデル。 |
出典: Fact.MRの分析。2026年11月9日 更新
市場はどのように区分されていますか?
-
治療タイプ別
- ワクチン
- 抗生物質
- 抗ウイルス薬
- 抗炎症薬
- その他
-
病気の種類別
- 豚生殖・呼吸器症候群(PRRS)
- 豚インフルエンザ
- 豚の流行下痢(PED)
- その他
-
行政ルート別
- 注射可能
- 口頭弁論
- その他
-
エンドユーザー別
- クリニック
- 獣医病院
- その他
-
地域別
- 北アメリカ
- ラテンアメリカ
- 西ヨーロッパ
- 東ヨーロッパ
- 東アジア
- 南アジア・太平洋
- 中東・アフリカ
よくあるご質問
2026年の豚疾患治療市場の規模はどのくらいですか?
豚病治療市場はどのくらいの成長率を記録するのでしょうか?
どの治療タイプが先導ですか?
どの病気のタイプが原因なのでしょうか?
どの管理ルートが導くのでしょうか?
どのエンドユーザーリードですか?
どの国が最も早く成長するのでしょうか?
主な企業はどこですか?
小規模農場のプログラムコスト、抗生物質の制限、変化するPRRS株に対する部分的なワクチン保護が成長を遅らせています。
このレポートの担当者


レポートをご自身でご確認ください - 無料サンプルをご請求ください
無料サンプル価格と購入方法が分かる資料を入手
PDFをダウンロード