- Market Value (2025): USD 1.25 Bn
- Estimated Value (2026): USD 1.32 Bn
- Forecast Value (2036): USD 2.26 Bn
- CAGR (2026-2036): 5.5%
연마 연마 유체 시장의 2036년 전망은 얼마인가요?
2026년에는 USD 1.3억 달러, 2036년에는 USD 2.3억 달러에 이르5.5% CAGR.
- 2025년 연마 연마유 수요는 USD 1.25억에 달했으며, 도장 보정과 부품 마감이 대부분의 양을 차지합니다.
- 웨이퍼 평탄화와 경질 연마가 안정적인 산업 기반에 고부가가치 등급을 더함에 따라 2026년 매출은 2026년 USD 1.32억에서 2036년까지 USD 2.26억으로 증가할 것입니다.
- 5.5% CAGR 는 새로운 장치 노드나 더 단단한 기판이 새로운 조제 요구를 창출하는 시장을 반영합니다.
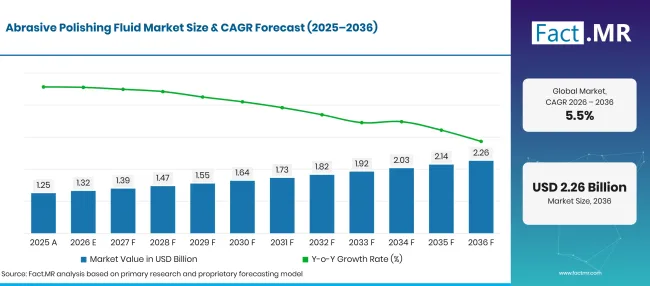
Abrasive Polishing Fluid Market Forecast Global | Source: Fact.MR
| 연도 | 기초 | 시가가치 (USD 억) |
|---|---|---|
| 2025 | 실제 | 1.25 |
| 2026 | 추정치 | 1.32 |
| 2036 | 예보 | 2.26 |
| CAGR 2026년부터 2036년까지 | 예측 기간 | 5.5% |
출처: Fact.MR 분석. 2026년 11월 3일 업데이트
연마 연마유 시장 성장의 결정적인 수치는 무엇인가요?
2026년부터 2036년까지는 USD 0.9 억 달러의 신규 가치를 창출할 것이며, 자동차 마감용 수성 알루미나 유체와 전자기기용 정밀 슬러리가 대부분을 차지할 것입니다.
- 시장 내 수요 동인들
- 칩 제조는 공정 층 간 웨이퍼 표면을 점점 더 평평하게 만들어야 합니다. SEMI는 2025년 전 세계 반도체 재료 매출이 USD 73.2억 달러에 달했으며, 웨이퍼 제조 재료 수는 USD 45.8억 1에 달했다고 보고했습니다. 평탄화 슬러리는 그 제조 재료 풀에 속하므로, 새로운 층마다 연마 단계와 소모 부피가 증가합니다.
- 차량 생산량은 페인트, 유리, 금속 부품 등 마감 라인을 바쁘게 만듭니다. 독일은 2025년에 약 4.15백만 대의 승용차를 생산했으며, 이는 전년도 [2]보다 2% 증가한 수치입니다. 브라질은 같은 해 2.644백만 대를 생산하여 3.5% [3증가했습니다. 도장 작업장에서 나오는 모든 차체는 납품 전에 결함 사포 처리와 연마 과정을 거칩니다.
- 연마 곡물 공급은 가격과 조제 선택을 모두 결정합니다. 2025년 세계 융합 알루미늄 산화물 용량은 1.3 백만 톤으로, 실리콘 탄화물은 1.0 백만 톤에 달했습니다 [4]. 중국 공장들이 이 용량의 대부분을 보유하고 있어, 다른 지역의 유체 제조업체들이 여러 곡물 공급원을 인정할 이유가 생겼습니다.
- 경질 재료는 기존 입자가 대체할 수 없는 다이아몬드 연마재가 필요합니다. 2025년 합성 산업용 다이아몬드의 세계 생산량은 15 억 캐럿을 넘었으며, 미국 사용자들은 컴퓨터 칩 생산과 석재 연마를 주요 소비 부문으로 꼽았습니다 [5]. 전력 및 광학 장치용 실리콘 카바이드와 사파이어 웨이퍼는 랩핑 과정에서 이 다이아몬드 슬러리에 의존합니다.
- 분석한 주요 세그먼트
- 유형별: 수성 58.4% 2026년에는 물 운반체가 쉽게 씻겨 나가고 입자가 고르게 분산되기 때문에 비중이 차지할 것입니다.
- 적용 분야별: 자동차 부문은 2026년 가치의 35.2% 을 차지하며, 모든 차량 라인에서 도장 보정과 부품 마감이 이루어집니다.
- 재료별: 알루미나는 유리, 금속, 세라믹 표면에 적당한 비용으로 적합하기 때문에 2026년 수익의 31.5% 을 차지할 것입니다.
- 분석가 의견 Fact.MR
- Fact.MR의 수석 컨설턴트인 샴부 나트 자(Shambhu Nath Jha)는 "연마 유체는 리트당 가격이 아니라 예방하는 결함을 기준으로 구매됩니다. 2036년까지 수요는 실리콘 카바이드, 사파이어, 첨단 포장용 슬러리로 이동할 것이며, 이들 중 한 번의 흠집 하나로 웨이퍼가 손상될 수 있습니다. 자동차 마감은 여전히 대량의 중심이 될 것이며, 양쪽 모두를 지원하는 공급업체들은 가장 가까운 고객 관계를 유지할 것입니다."
- 전략적 함의
- 유체 제조업체는 공정 엔지니어가 제품을 더 빠르게 검증할 수 있도록 각 등급별 입자 크기 분포, 고형 함량, pH 및 점도를 공개해야 합니다.
- 유통업체는 대부분의 도장 보정 실패가 소모품 불일치에서 비롯되기 때문에 매칭된 컴파운드, 패드, 유체 시스템을 반드시 재고로 보유해야 합니다.
- 전자 제품 구매자는 곡물 공급이 일부 국가에 집중되어 있으므로 각 중요한 층마다 두 번째 슬러리 공급원을 충족해야 합니다.
- 투자자들은 세리아, 콜로이드 실리카, 다이아몬드 슬러리 역량을 갖춘 공급업체를 찾아야 하며, 팹 자격이 장기 고객 보유 기간을 구축할 수 있습니다.
5개국 전체 성장은 자동차 공장과 칩 팹 중 어느 쪽이 현지 수요를 주도하는지에 달려 있습니다. 독일은 프리미엄 차량 생산과 정밀 공학이 마감 기준을 높게 유지하는 6.1%에서 선두를 달리고 있습니다. 브라질은 차량 생산과 기계 생산 증가로 5.6% 위를 이어가고 있습니다. 미국은 5.0%기록을 세우며, 새로운 메모리 칩 팹이 슬러리 수요를 폭넓은 산업 기반에 추가했습니다. 영국에서는 4.5% 성장이 항공우주 마감 작업이 상쇄하는 소규모 자동차 산업을 반영합니다. 일본은 4.0%뒤처져 있으며, 성숙한 전자 기반은 주로 수년간 확장하는 신규 제조 능력을 통해 성장하고 있습니다.
연마 연마유 시장은 세그먼트별로 어떻게 나뉘나요?
수성 부문은 58.4%부문에서 타입 부문을 선도할 것입니다; 자동차 부문은 35.2%부문 애플리케이션 부문을 이끌 것입니다; 알루미나는 2026년 31.5% 기준으로 재료 부문을 차지할 것입니다.
어떤 유형의 주인공인가요?
수성 제품 제품은 2026년 매출의 58.4% 를 차지합니다.
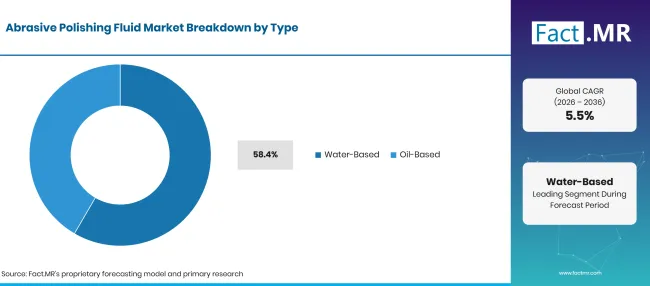
Abrasive Polishing Fluid Market Breakdown Type | Source: Fact.MR
| 유형 | 쉐어 (2026) |
|---|---|
| 수성 (선두 세그먼트) | 58.4% |
| 다른 구간들 합쳐 | 41.6%* |
| 총 | 100.0% |
출처: Fact.MR 분석. 2026년 11월 3일 업데이트
차체 공장, 유리 가공업체, 칩 공장 모두 용매 세척 없이 씻겨 나가는 유체를 원합니다. 워터 캐리어는 그 요구를 충족시키며 사용 사이에 미세 입자를 떠 있게 합니다. 도장 공장의 용매 배출 규정도 같은 방향을 요구합니다. 많은 수성 등급은 금속 가공 유체와 가산 화학을 공유하여 공장이 한 가지 하수 흐름을 관리하는 데 도움을 줍니다. 유성 유체는 물에 부식되는 금속을 랩핑하거나 연마할 때 자리를 유지합니다. 경강과 일부 세라믹에 추가 윤활을 제공합니다. 단점은 세척이 어렵다는 점인데, 부품은 다음 공정 단계 전에 용제나 알칼리 세척이 필요하기 때문입니다.
응용 분야에서 자동차를 지원하는 것은 무엇인가요?
Automotive는 2026년 매출의 35.2% 를 차지합니다.
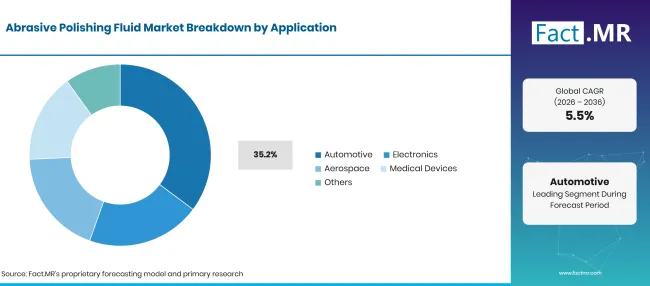
Abrasive Polishing Fluid Market Breakdown Application | Source: Fact.MR
| 적용 | 쉐어 (2026) |
|---|---|
| 자동차 (주요 부문) | 35.2% |
| 다른 구간들 합쳐 | 64.8%* |
| 총 | 100.0% |
출처: Fact.MR 분석. 2026년 11월 3일 업데이트
모든 도색된 차체는 딜러에 도착하기 전에 결함 샌딩, 컴파운딩, 연마 과정을 거칩니다. 충돌 수리 업체는 차량 전역의 손상된 패널에 대해 이 과정을 반복합니다. 휠, 트림, 램프, 엔진 부품은 도장 작업 위에 금속 및 플라스틱 마감 작업을 추가합니다. 전자제품은 CMP 슬러리를 이용한 웨이퍼 평면화가 주도적으로 소량의 제품을 리터당 훨씬 높은 가격으로 사용합니다. 항공우주 공장은 터빈 부품과 구조 합금을 엄격한 거칠기 한계까지 연마합니다. 의료기기 제조업체들은 임플란트와 수술 도구를 매끄럽고 세척 가능한 표면으로 마감합니다. 광학, 유리, 일반 산업이 나머지 응용 분야를 차지합니다.
Material은 수요를 어떻게 형성하나요?
알루미나는 2026년 가치의 31.5% 를 차지합니다.
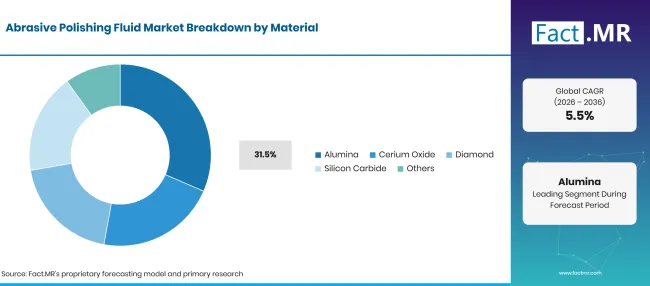
Abrasive Polishing Fluid Market Breakdown Material | Source: Fact.MR
| 재료 | 쉐어 (2026) |
|---|---|
| 알루미나 (선두 구간) | 31.5% |
| 다른 구간들 합쳐 | 68.5%* |
| 총 | 100.0% |
출처: Fact.MR 분석. 2026년 11월 3일 업데이트
알루미늄 산화물 입자는 대부분의 마감 라인이 수용하는 비용으로 유리, 금속, 세라믹을 절단합니다. 공급량은 광범위하며, 2025년 세계 알루미나 생산량이 약 150 백만 톤으로 증가했습니다 [6]. 이 중 일부가 연마재, 세라믹 및 기타 비금속 용도로 사용됩니다. 유체 제조업체들은 각 마감 단계별로 입자 크기와 결정상으로 등급을 매깁니다. 세륨 산화물은 화학적 작용과 연마를 통해 유리와 산화물 필름을 연마합니다. 2025년 미국 세륨 산화물 99.5% 가격은 킬로그램당 평균 USD 1.71 수준이며, 연마는 여전히 희토류 최종 용도로 등재되어 있습니다 [7]. 세륨 산화물 나노입자 에 대한 관심은 더 미세한 세리아 슬러리에 대한 추진을 반영합니다. 다이아몬드는 가장 단단한 기판에 사용되며, 일부 랩핑 단계에서 실 리콘 카바이드 입자가 나타납니다.
연마 연마 유체 시장의 도입을 가속화하고 있는 것은 무엇이며, 무엇이 이를 저해하고 있는가?
새로운 공장 생산 능력, 안정적인 차량 생산, 그리고 실리콘 카바이드 및 사파이어 기판의 확산은 수요를 계속 증가시키고 있습니다. 항공우주 및 의료기기 분야의 마감 기준은 정밀 작업을 추가합니다. 다이아몬드와 세리아 등급의 높은 가격은 소규모 공장에서의 도입을 둔화시킵니다. 폐수 처리 규정과 긴 제조 자격 주기도 공급업체 전환을 지연시킵니다.
운전자 영향 분석
| 운전사 | (~) CAGR에 미치는 영향 % | 지리적 중요성 | 영향 일정 |
|---|---|---|---|
| 평탄화 단계 추가 웨이퍼 팹 | +1.2% | 북미, 동아시아, 서유럽 | 중기 (2년 -4 년) |
| 차량 라인의 도장 보정 및 부품 마감 | +0.9% | 글로벌 | 단기 (<=2 년) |
| 전력 및 광학 소자용 실리콘 카바이드 및 사파이어 기판 | +0.7% | 동아시아, 북미, 서유럽 | 장기 (>=4 년) |
| 항공우주 및 의료기기에서의 표면 마감 제한 강화 | +0.4% | 북아메리카, 서유럽 | 중기 (2년 -4 년) |
출처: Fact.MR 분석. 2026년 11월 3일 업데이트
기회 영향 분석
| 기회 | (~) CAGR에 미치는 영향 % | 지리적 중요성 | 영향 일정 |
|---|---|---|---|
| 하이브리드 접착 및 첨단 포장용 슬러리 | +0.8% | 동아시아, 북아메리카 | 중기 (2-4 년) |
| 도장 작업장용 저결함 수성 유체 | +0.5% | 글로벌 | 단기 (<=2 년) |
| 실리콘 카바이드 웨이퍼용 다이아몬드 슬러리 | +0.5% | 동아시아, 서유럽, 북미 | 장기 (>=4 년) |
| 신축 공장과 자동차 공장 근처의 지역 혼합 | +0.3% | 라틴 아메리카, 동유럽 | 중기 기간(2년 -4 년) |
출처: Fact.MR 분석. 2026년 11월 3일 업데이트
구속 영향 분석
| 자제력 | (~) CAGR에 미치는 영향 % | 지리적 중요성 | 영향 일정 |
|---|---|---|---|
| 다이아몬드 및 세리아 연마재 등급의 높은 비용 | -0.6% | 글로벌 | 단기 (<=2 년) |
| 반도체 팹에서의 긴 자격 주기 | -0.5% | 동아시아, 북아메리카 | 중기 (2년 -4 년) |
| 연마 곡물의 집중 공급 | -0.3% | 글로벌 | 중기 (2-4 년) |
| 폐수 처리 및 슬러리 처리 규칙 | -0.3% | 서유럽, 북미, 동아시아 | 장기 (>=4 년) |
출처: Fact.MR 분석. 2026년 11월 3일 업데이트
2036년까지 연마 연마 유체 시장을 확장하는 국가는 어디인가요?
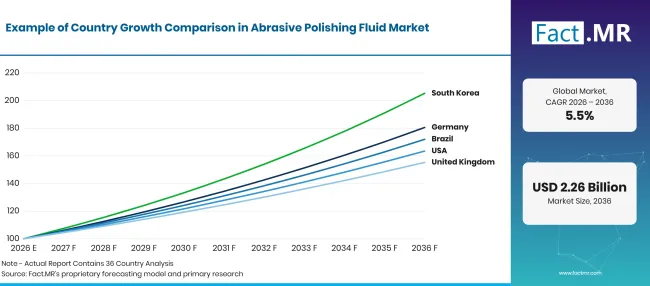
Abrasive Polishing Fluid Market Growth Index | Source: Fact.MR
| 국가 | CAGR (2026년부터 2036년까지) |
|---|---|
| 독일 | 6.1% |
| 브라질 | 5.6% |
| 미국 | 5.0% |
| 영국 | 4.5% |
| 일본 | 4.0% |
출처: Fact.MR 분석. 2026년 11월 3일 업데이트
독일에서 연마 연마 유체 도입을 뒷받침하는 요인은 무엇인가요?
6.1% CAGR프리미엄 차량 출력과 정밀 공학에 의해 주도됩니다.
독일 자동차 공장은 2025년에 약 4.15 백만 대의 승용차를 생산했으며, 그중 3.17 백만 대가 수출 시장에 나갔다 [2]. 수출 구매자들은 완벽한 도장을 기대하기 때문에, 최종 검사선은 작은 결함도 다듬어낸다. 기계 제작자와 광학 회사들은 미세 알루미나와 다이아몬드 등급에 대한 꾸준한 수요를 증가시키고 있다. 국내 화학 생산자들은 유체 제조업체에 첨가제 공급을 위한 공급망을 단축시키기도 한다.
브라질은 수요를 어떻게 발전시키고 있나요?
5.6% CAGR차량 생산과 기계 생산량 증가에 힘입어 있습니다.
IBGE 데이터에 따르면 2025년 기계 및 장비 생산량은 5.0% 증가했으며, 기계의 유지보수 및 수리는 9.6% 증가했습니다 [8]. 두 활동 모두 샤프트, 몰드, 하우징에 연마 유체를 사용합니다. 2025년 차량 등록 대도 2.690 백만 대에 달했습니다 [3]. 수입 비용 절감을 위해 공장들이 모색하면서 수성 유체의 현지적 혼합이 확산되고 있습니다.
미국 입양을 지원하는 것은 무엇인가?
5.0% CAGR, 새로운 메모리 칩 공장 투자 덕분에 도움이 되었습니다.
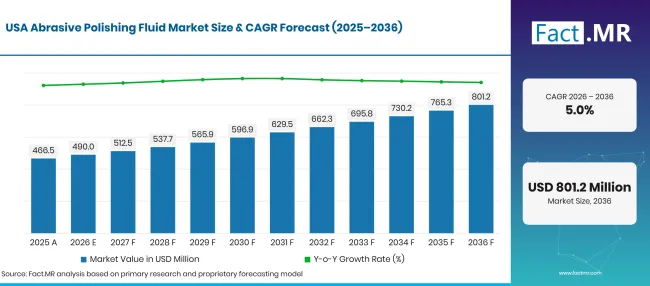
Abrasive Polishing Fluid Market Forecast Usa | Source: Fact.MR
2025년 6월 상무부는 아이다호와 뉴욕의 신규 공장과 버지니아의 업그레이드를 포함하는 USD 200 0억 마이크론 규모의 계획을 발표했습니다 [9]. 각 공장은 여러 층에 걸쳐 평면화 슬러리를 사용합니다. 곡물 공급은 여전히 수입 중심이며, 2025년에는 융합 알루미늄 산화물에 대한 순수입 의존도가 95% 이상으로 증가합니다 [4]. 자동차 및 항공우주 마감 분야는 광범위한 산업 수요를 제공합니다.
영국은 수요를 어떻게 발전시키고 있나요?
4.5% CAGR항공우주 마감 작업과 소규모 자동차 산업을 반영합니다.
정부의 첨단 제조업 부문 계획은 2024년 항공우주 매출이 34 억 파운드, 자동차 GVA가 21.4 억 파운드로 예상된다고 합니다 [10]. 터빈 블레이드, 착륙장치 및 구조 부품은 엄격한 거칠기 한계를 위해 연마가 필요합니다. 계획은 또한 2035년까지 1.3 백만 대 이상의 차량을 목표로 하고 있습니다. 이 목표를 향한 자동차 생산 증가는 도장 마감 생산량을 증가시킬 것입니다.
일본의 채택을 뒷받침하는 요인은 무엇일까요?
4.0% CAGR, 신규 공장 용량이 서서히 성숙한 기반에 슬러리 수요를 추가하고 있습니다.
METI의 2025년 6월 정책 자료는 2030년까지 일본 반도체 기업의 매출 15 목표를 제시했습니다 [11]. 같은 문서에서는 AI와 반도체에 대한 대중 지지가 10 조 엔에 달한다고 명시하고 있습니다. 국내 슬러리 제조업체들은 신규 공장과 기존 웨이퍼, 유리, 광학 라인 모두에 서비스를 제공합니다. 성장률은 이미 많은 설치 기반이 성숙하기 때문에 유지되고 있습니다.
연마 연마 유체 시장을 누가 주도하나요?
공급업체들은 두 그룹으로 나뉘어 같은 입찰에서 거의 만나지 않습니다. Entegris, FUJIFILM, Resonac, AGC, BASF 등 반도체 전문가들이 첫 번째 그룹으로, 팹 내에서 층별로 인증된 CMP 슬러리를 판매합니다. 이들은 순도, 결함 수, 각 필름의 콜로이드 실리카 및 세리아 입자 조정 능력에 대해 경쟁합니다.
FUJIFILM은 2025년 9월 첨단 포장용 CMP 슬러리를 출시했으며, 한 대형 칩 제조업체가 하이브리드 접합 표면을 평탄화하기 위해 채택했습니다 [12]. Resonac과 AGC는 모두 세리아 슬러리 라인을 운영하며, BASF는 산화물, 구리, 장벽층용 PLANAPUR 라인을 제공합니다. 두 번째 그룹은 산업 및 자동차 마감 분야를 담당합니다. 3M은 도장 작업장에 Perfect-It과 Finesse-it 폴리시, 사파이어 및 실리콘 카바이드 래핑용 Trizact 슬러리를 판매합니다. 생고뱅은 래핑 및 연마용 다이아몬드, 알루미나, 세리아 슬러리를 공급합니다. 3M은 2025년 9월 JOINT3 패키징 컨소시엄에 합류했습니다 [13]. 고객 라인의 프로세스 지원이 다음 사이클에서 어떤 공급업체가 점유율을 얻는지 결정합니다.
주요 제공자는 어떤 회사들인가요?
연마 연마 유체 시장의 주요 기업으로는 생고뱅, 3M, 엔테그리스, 후지필름, AGC, 레조낙, 바스프 등이 있습니다.
- 생고뱅
- 3M
- 엔테그리스
- 후지필름
- AGC
- 레조낙
- 바스프
참고문헌
- [1] 세미. (2026년 5월 12일). SEMI가 보도한 2025년 글로벌 반도체 재료 시장 매출은 사상 최다73.2 억 달러에 도달했다.
- [2] 자동차 산업 연합. (2026년 1월 5일) 2025년 승용차 생산량은 전년 대비 약간 높았다.
- [3] Associação Nacional dos Fabricantes de Veículos Automotores. (2026, 1월 15일). Produção e venda de autoveículos crescem em 2025 e Anfavea projeta nova alta em 2026.
- [4] 미국 지질조사국. (2026년 2월). 광물 상품 요약 2026: 연마재(제조).
- [5] 미국 지질조사국. (2026년 2월). 광물 상품 요약 2026: 다이아몬드 (산업).
- [6] 미국 지질조사국. (2026년 2월). 광물 상품 요약 2026: 보크사이트와 알루미나.
- [7] 미국 지질조사국. (2026년 2월). 광물 상품 요약 2026: 희토류.
- [8] 브라질지리학 및 통계학 연구소. (2026년 2월 3일). 산업 생산은 12월에 1.2% 감소합니다.
- [9] 미국 상무부. (2025년 6월 12일). 트럼프 대통령이 미국 내 메모리 칩 제조를 위해 마이크론 테크놀로지로부터200달러 규모의 투자를 확보했다.
- [10] 상업무역부. (2025년 6월 23일). 첨단 제조업 부문 계획.
- [11] 경제산업부. (2025년 6월 3일). 경제산업정책의 신방향 위원회 제4차 보고서 참고 자료.
- [12] 후지필름. (2025년 9월 29일). 후지필름, 첨단 포장 CMP 슬러리 출시.
- [13] 3M. (2025년 9월 30일).3M은 차세대 반도체 포장 컨소시엄인 JOINT3에 참여하고 있습니다.
이 보고서가 답합니다
- 연마 연마 유체 수익은 종류, 용도, 재료, 최종 사용자 산업 간에 어떻게 분포되나요?
- 왜 도장 공장, 유리 공장, 공장에서 수성 유체가 수요의 대부분을 차지할까요?
- 도색된 강철부터 실리콘 카바이드 웨이퍼까지 각 기판에 적합한 연마 입자는 무엇인가요?
- 2036년까지 신규 공장과 차량 공장은 어디에 슬러리와 화합물을 추가하나요?
- 독일, 브라질, 미국, 영국, 일본은 성장과 구매자 구성에서 어떻게 다른가요?
- 반도체 평탄화를 제공하는 공급업체와 산업용 마감 서비스를 제공하는 공급업체는 어디인가요?
연마 연마 유체 시장은 무엇을 다루나요?
이 연구는 즉시 사용 가능한 연마 유체, 액체 형태 화합물, 마모 및 화학적 작용을 통해 재료를 제거하는 슬러리의 판매를 추적합니다. 사용자는 자동차 도장 공장과 부품 공장부터 웨이퍼 공장, 광학 제조업체, 항공우주 공급업체, 의료기기 제조업체에 이르기까지 다양합니다.
가치는 2026년부터 2036년까지 제조사 판매 가격으로 USD 10억 단위로 표시됩니다. 연마 키트에 포함된 유체는 패드와 공구가 별도의 제품 시장에 속하기 때문에 유체 가치만으로 계산됩니다.
범위에는 무엇이 포함되어 있나요?
알루미나, 세륨 산화물, 다이아몬드, 실리콘 카바이드 및 기타 입자를 이용한 수성 및 오일 기반 연마 유체와 슬러리.
공장 및 리피니시 사용을 위해 액체 또는 페이스트 형태로 판매되는 자동차 도장 보정 컴파운드 및 폴리시.
웨이퍼 평탄화용 CMP 슬러리와 사파이어, 실리콘 카바이드 및 기타 경질 기판용 래핑 슬러리입니다.
유리, 광학, 항공우주 합금 및 의료용 임플란트용 연마 유체를 사용합니다.
범위에서 제외되는 것은 무엇인가요?
건조 연마 분말과 액체 운반체 없이 판매되는 랯은 곡물 제품, 그리고 더 넓은 접착 및 코팅 연마재 제품군이 포함됩니다.
연마기, 패드, 디스크, 벨트, 연삭 휠 등이 있습니다.
연마 후 세척제와 연마 효과가 없는 일반 청소 화학물질.
연마 이외의 공정에 사용되는 블라스트 매체와 연마 냉각재.
분석은 어떻게 구성되었나요?
분석은 120+ 소스, 35+ 기업 포트폴리오, 25+ 국가, 그리고 20 개 이상의 업계 인터뷰를 바탕으로 합니다.
- 1차 조사: 1차 조사는 제조업체, 서비스 제공자, 기술 개발자, 유통업체, 최종 사용자 및 주제 전문가들과의 논의를 포함합니다. 이 대화들은 구매 우선순위, 제품 채택, 운영 도전, 승인 요건, 경쟁 포지셔닝, 그리고 광범위한 시장 수용에 영향을 미치는 요인들을 검토합니다.
- 데스크 리서치: 데스크 리서치는 정부 통계, 규제 간행물, 회사 공고, 무역 데이터, 기술 연구, 산업 협회, 표준, 공공 정책 및 기타 권위 있는 출처를 포함합니다. 분석에 사용된 모든 출처는 참고문헌에 문서화되어 있습니다.
- 시장 규모 및 예측: 시장 추정치는 과거 실적, 수요 지표, 가격 및 판매량 추세, 세그먼트 점유율, 기업 참여율, 국가별 성장, 채택 패턴, 투자 활동, 시장 확장의 장벽을 결합합니다.
- 데이터 검증 및 업데이트 주기: 주요 인터뷰를 공개 데이터, 회사 활동, 규제 변화, 무역 패턴, 산업 동향과 비교하여 결과를 검증합니다. 정기적인 업데이트는 신제품 출시, 생산 능력 변화, 파트너십, 승인, 상업적 채택 변화를 검토합니다.
세분화
보고서의 범위와 범위는 무엇인가요?
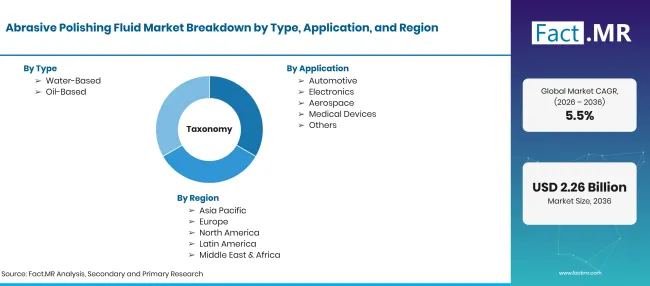
Abrasive Polishing Fluid Market Taxonomy | Source: Fact.MR
| 속성 | 세부 사항 |
|---|---|
| 정량 단위 | 2026년에 USD억에서 2036년에는 USD억에 이를 CAGR |
| 시장 정의 | 연마 입자와 화학 첨가물을 함유하여 재료를 제거하고 표면을 정해진 매끄러움으로 마감하는 액체 및 슬러리 제형입니다. |
| 유형 | 수성 기반 유성 |
| 적용 | 자동차; 전자; 항공우주; 의료기기; 기타 |
| 재료 | 알루미나; 세륨 산화물; 다이아몬드; 실리콘 카바이드; 기타 |
| 최종 사용자 산업 | 제조업; 건설업; 자동차; 전자공학; 기타 |
| 다루는 지역 | 북미; 라틴 아메리카; 서유럽; 동유럽; 동아시아; 남아시아 및 태평양; 중동 및 아프리카 |
| 다루는 국가 | 독일; 브라질; 미국; 영국; 일본 |
| 소개된 기업들 | 생고뱅; 3M; 엔테그리스; 후지필름; AGC; 레소낙; 바스프. |
| 예측 기간 | 2026년부터 2036년까지 |
| 접근 방식 | 기재 및 마감 단계별 소비량을 차량 생산량, 제조 생산 능력, 연마 곡물 공급량과 일치시키고, 공급업체 제품군과 비교했습니다. |
출처: Fact.MR 분석. 2026년 11월 3일 업데이트
시장은 어떻게 세분화되나요?
-
유형별
- 수성
- 오일 베이스
-
적용 분야별
- 자동차
- 전자장치
- 항공우주
- 의료기기
- 기타
-
자료별
- 알루미나
- 세륨 산화물
- 다이아몬드
- 실리콘 카바이드
- 기타
-
최종 사용자 산업별
- 제조
- 건설
- 자동차
- 전자장치
- 기타
-
지역별
- 북미
- 라틴 아메리카
- 서유럽
- 동유럽
- 동아시아
- 남아시아 및 태평양
- 중동 및 아프리카

