- Market Value (2025): USD 101.4 Bn
- Estimated Value (2026): USD 106.2 Bn
- Forecast Value (2036): USD 169.8 Bn
- CAGR (2026-2036): 4.8%
벤젠 및 그 파생상품 시장의 2036년 전망은 얼마인가요?
2026년에는 USD 106.2억 달러, 2036년에는 USD 169.8억 달러에 이르4.8% CAGR.
- 벤젠과 그 파생상품 시장은 2025년에 USD 101.4억 달러에 달했습니다.
- Fact.MR 분석에 따르면 시장 가치는 2026년 USD 106.2억에서 2036년까지 USD 169.8억으로 증가할 것으로 예상됩니다.
- 2026년부터 2036년까지의 4.8% CAGR 은 벤젠을 산업 중간체로 전환하는 수지 생산자와 화학 공장의 수요를 반영합니다.
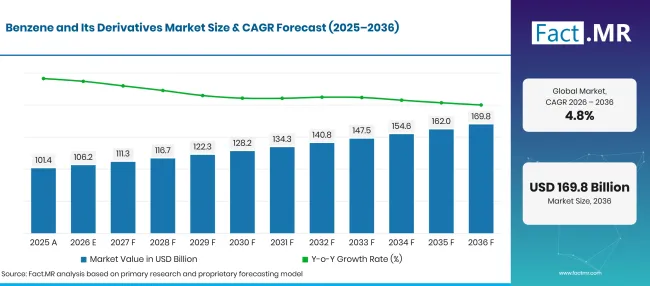
Benzene And Its Derivatives Market Forecast Global | Source: Fact.MR
| 연도 | 기초 | 시장 가치 (USD 억) |
|---|---|---|
| 2025 | 실제 | 101.4 |
| 2026 | 추정치 | 106.2 |
| 2036 | 예보 | 169.8 |
| CAGR 2026년부터 2036년까지 | 예측 기간 | 4.8% |
출처: Fact.MR 분석. 2026년 11월 4일 업데이트
벤젠과 그 파생상품 시장 성장의 핵심 수치는 무엇인가요?
Fact.MR 분석에 따르면, 이 시장은 2026년부터 2036년 사이에 USD 63.6억 달러 증가할 것으로 예상됩니다.
- 시장 내 수요 동인들
- 에틸벤젠 생산자들은 스티렌 공장이 일정대로 가동될 수 있도록 꾸준한 벤젠 공급이 필요합니다. 짧은 중단도 수지 제조업체로의 하류 배송에 영향을 줄 수 있습니다.
- 페놀 생산자는 벤젠 구매를 큐멘 생산 및 페놀 및 아세톤 유닛의 운영 일정과 연결합니다. 큐멘 전환 은 방향족 원료와 페놀 및 아세톤 제조를 연결합니다.
- 자동차 공급업체는 벤젠 유래 화학 경로를 통해 생산된 플라스틱과 합성 재료를 사용합니다. 이 재료에 대한 주문은 개별 차량 부품의 설계 및 생산 일정에 따라 달라집니다.
- 세제 성분 제조업체는 알킬벤젠 중간체도 구매합니다. 그들은 다음 생산 단계에서 의도된 조제와 공정에 따라 선형 또는 분기 원료를 선택합니다.
- 분석한 주요 세그먼트
- 유도체 유형별: 2026년에는 에틸벤젠이 스티렌의 주요 원료 경로로 28.4% 점유율을 차지할 것으로 추정됩니다.
- 적용 분야별: 벤젠 유래 중간체가 여러 폴리머 시스템에 공급되기 때문에 수지가 2026년에 22.8% 비중을 차지할 것으로 예상됩니다.
- 최종 사용자 산업별: 자동차는 폴리머 기반 부품과 소재를 사용함으로써 2026년에 35.7% 점유율을 유지할 것으로 예상됩니다.
- 분석가 의견 at Fact.MR
- Fact.MR의 수석 컨설턴트인 샴부 나트 자(Shambhu Nath Jha)는 "벤젠 구매는 화학 공장이 얼마나 많은 용량을 가동하는지와 얼마나 신뢰할 수 있는지에 크게 좌우된다. 고정 납품 약속이 있는 스티렌 또는 페놀 생산자에게는 신뢰할 수 있는 공급 계약이 개별 선적의 작은 절감보다 더 중요할 수 있다."고 말한다.
- 전략적 함의
- 정유업체들은 인근 파생 공장과 방향족 추출을 조율하여 화물 노출과 공급 불균형을 줄일 수 있습니다.
- 파생 제조업체는 공급 연속성과 함께 벤젠 순도를 평가해야 하며, 사료 품질이 공장 운영에 영향을 미치기 때문입니다. 페놀 기반 재료 는 수지 및 플라스틱 생산의 일부를 차지합니다.
- 수지 생산자는 확정된 생산 일정과 완제품 주문을 통해 구매량을 계획할 수 있습니다.
- 유통업체는 특히 산업 운송이 국경을 넘는 경우 벤젠 및 그 유도체에 대한 명확한 취급 정보를 유지해야 합니다.
독일은 2036년까지 5.5% CAGR 성장할 것으로 예상되며, 브라질은 5.0%성장할 것으로 전망됩니다. 미국은 4.6% 상승세를 기록했고, 영국은 4.1%기록을 세우고 있습니다. 일본은 3.6%뒤를 잇고 있습니다. 이 속도는 산업 전환 능력, 화학 무역 패턴, 하류 제조 조건이 다섯 개국 간 동일하지 않기 때문에 다릅니다.
벤젠과 그 파생상품 시장은 세그먼트별로 어떻게 나뉘나요?
에틸벤젠은 파생상품 판매 28.4% 을 차지하며; 수지는 응용 수요의 22.8% 을 차지합니다; 자동차는 최종 사용자 산업 가치의 35.7% 을 나타냅니다.
가장 큰 비중을 차지하는 파생상품 유형은 무엇인가요?
에틸벤젠은 2026년 파생 타입 가치의 28.4% 을 나타냅니다.
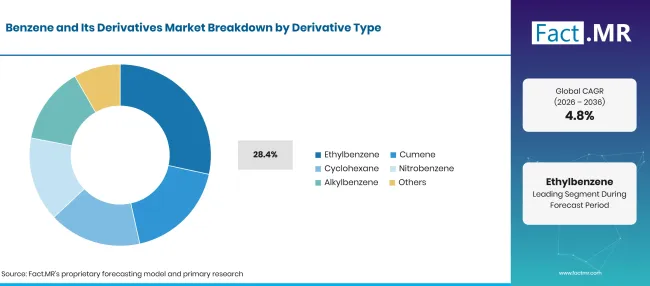
Benzene And Its Derivatives Market Breakdown Derivative Type | Source: Fact.MR
| 파생 유형 | 쉐어 (2026) |
|---|---|
| 에틸벤젠 (선도적 세그먼트) | 28.4% |
| 다른 파생 유형들을 결합해 | 71.6% |
| 총 | 100.0% |
출처: Fact.MR 분석. 2026년 11월 4일 업데이트
에틸벤젠은 벤젠과 에틸렌을 반응시켜 만들어지며, 주로 스티렌 제조에 사용됩니다. 방향족 원료와 고분자 생산 사이에 위치해 있어 신뢰할 수 있는 대량 배송의 상업적 가치를 설명합니다. 큐멘은 페놀과 아세톤 생산에 공급되며, 벤젠과 프로필렌의 경제성과 밀접하게 연관되어 있습니다. 사이클로헥산은 나일론 중간체 제조를 지원합니다.
애플리케이션 부문을 선도하는 것은 무엇인가요?
수지는 2026년 적용 가치의 22.8% 를 포착합니다.
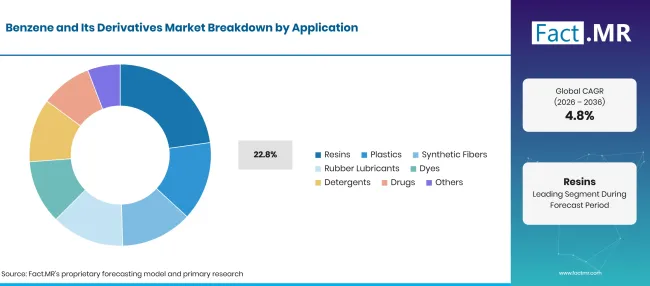
Benzene And Its Derivatives Market Breakdown Application | Source: Fact.MR
| 적용 | 쉐어 (2026) |
|---|---|
| 수지 (주요 세그먼트) | 22.8% |
| 기타 응용 분야를 결합해 | 77.2% |
| 총 | 100.0% |
출처: Fact.MR 분석. 2026년 11월 4일 업데이트
수지 제조업체는 여러 벤젠 유래 구성 요소에 의존합니다. 스티렌은 폴리스티렌 및 관련 수지 생산에 진입할 수 있으며, 페놀 유도 중간체는 특정 엔지니어링 폴리머를 지원합니다. 플라스틱 응용은 재료 단계에서 수지와 겹치지만, 이 보고서의 사용 분류로 구분됩니다. 합성 섬유는 나일론 중간체를 사용하며, 염료는 선택된 방향족 화합물을 사용합니다.
최종 사용자 산업이 수요에 어떤 영향을 미치나요?
자동차는 2026년 최종 사용자 산업 가치 35.7% 에서 선두를 달리고 있습니다.
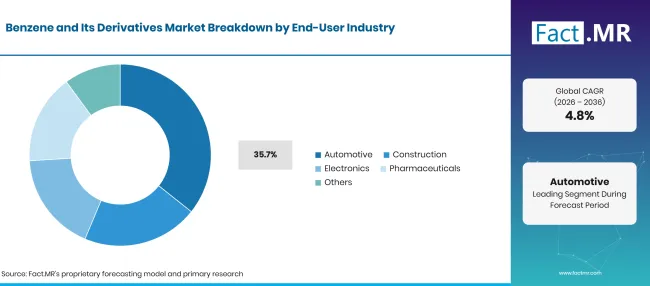
Benzene And Its Derivatives Market Breakdown End User Industry | Source: Fact.MR
| 최종 사용자 산업 | 쉐어 (2026) |
|---|---|
| 자동차 (주요 부문) | 35.7% |
| 다른 최종 사용자 산업을 합친 | 64.3% |
| 총 | 100.0% |
출처: Fact.MR 분석. 2026년 11월 4일 업데이트
자동차 용도에는 벤젠 유래 재료가 포함된 내부 및 외부 폴리머 부품이 포함됩니다. 재료 선택은 특정 부품의 요구되는 성능에 따라 달라지므로, 차량 생산만으로는 파생 제품 구매를 정확히 측정할 수 없습니다. 건설 과정에서 단열재와 수지 기반 제품에 대한 수요가 발생합니다. 니트로벤젠 제조는 벤젠을 아닐린 생산 및 하류 화학물질과 연결합니다.
벤젠과 그 파생상품 시장의 도입을 가속화하는 요인은 무엇이며, 무엇이 이를 저해하고 있을까요?
수요는 특히 스티렌, 페놀, 나일론 중간체와 같은 기존 화학 처리 경로에서 나옵니다. 원료 가격, 운영 비용, 벤젠 노출 통제 등이 공장의 생산 및 구매 일정에 영향을 미칩니다.
운전자 영향 분석
| 드라이버 | (~) CAGR에 미치는 영향 % | 지리적 중요성 | 영향 연대표 |
|---|---|---|---|
| 스티렌과 폴리머 변환 | +1.1% | 북미, 동아시아, 유럽 | 중기 |
| 페놀 및 큐멘 가공 | +0.9% | 유럽, 동아시아 | 중기 |
| 자동차 폴리머 요구사항 | +0.7% | 독일, 미국, 일본 | 장기적으로 |
| 나일론 중간체 | +0.6% | 동아시아, 유럽 | 중기 |
| 세제 알킬벤젠 사슬 | +0.4% | 글로벌 | 장기적으로 |
출처: Fact.MR 분석. 2026년 11월 4일 업데이트
기회 영향 분석
| 기회 | (~) % 영향 CAGR | 지리적 중요성 | 영향 연대표 |
|---|---|---|---|
| 파생 자산과의 통합 | +0.7% | 유럽, 아시아 | 장기적으로 |
| 고순도 등급 공급 계약 | +0.5% | 글로벌 | 중기 |
| 확장 나일론 관련 변환 | +0.4% | 동아시아 | 장기적으로 |
| 더 효율적인 화학적 물류 | +0.3% | 글로벌 | 중기 |
출처: Fact.MR 분석. 2026년 11월 4일 업데이트
구속 영향 분석
| 자제력 | (~) CAGR에 미치는 영향 % | 지리적 중요성 | 영향 연대표 |
|---|---|---|---|
| 에너지 및 원료 비용 변동 | -0.8% | 글로벌 | 단기 |
| 벤젠 노출 및 배출 제어 | -0.6% | 유럽, 북미 | 장기적으로 |
| 화학 공장 이용 감소 | -0.5% | 브라질, 유럽 | 중기 |
| 현지 전환에 대한 수입 압력 | -0.3% | 라틴 아메리카 | 중기 |
출처: Fact.MR 분석. 2026년 11월 4일 업데이트
2036년까지 벤젠 및 그 파생상품 시장을 확장하는 국가는 어디인가요?
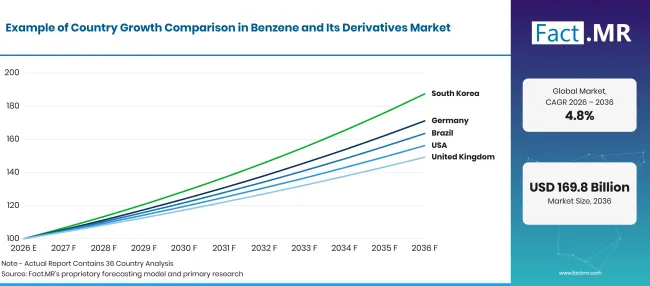
Benzene And Its Derivatives Market Growth Index | Source: Fact.MR
| 국가 | CAGR (2026년부터 2036년까지) |
|---|---|
| 독일 | 5.5% |
| 브라질 | 5.0% |
| 미국 | 4.6% |
| 영국 | 4.1% |
| 일본 | 3.6% |
출처: Fact.MR 분석. 2026년 11월 4일 업데이트
독일의 수요를 형성하는 요인은 무엇인가?
5.5% CAGR, 확립된 화학 전환 부지와 연결되어 있습니다.
독일 화학 공장들은 페놀 기반 수지 및 스티렌 소재 고객과 함께 방향족 원료 취급을 결합하고 있습니다. 독일 무역투자부는 독일 화학 산업이 2025년에 189 억 유로의 매출을 창출했다고 보고했습니다 [2]. 독일 화학산업협회는 2025년 8월 독일 화학 생산량이 2025년 상반기에 2.7% 감소했다고 보고했습니다 [6]. 에너지 비용과 직업적 노출 요건이 구형 방향족 가공 공장의 투자 결정에 영향을 미칠 것으로 예상됩니다.
브라질의 수요를 형성하는 요인은 무엇인가요?
5.0% CAGR는 국내 가공 경제와 수입에 의해 형성됩니다.
브라질 수지 제조업체들은 국내 화학 현장과 해외 공급업체로부터 방향족 중간체를 구매합니다. 브라질 화학 산업 협회 Abiquim은 2026년에 2025년에 공휴 생산 능력이 41% 에 도달했다고 보고했습니다 [7]. 화학 터미널과 내륙 화물 연결고리는 벌크 원료 납품 일정에 영향을 미칩니다. 현지 수지 변환기들은 수입 중간체 비용과 국내 전환 비용을 비교할 것으로 예상됩니다.
미국의 수요를 형성하는 요인은 무엇일까요?
4.6% CAGR정유소 통합과 고분자 수요에 의해 주도되고 있습니다.
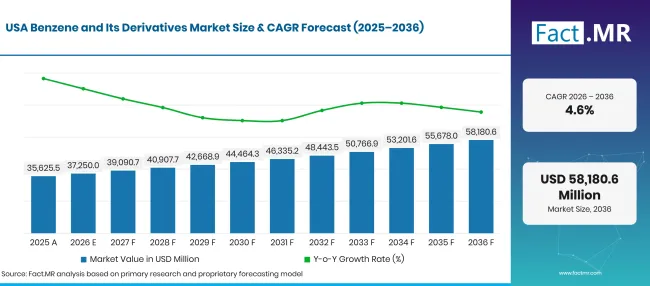
Benzene And Its Derivatives Market Forecast Usa | Source: Fact.MR
미국의 방향족 생산자들은 화학 변환기를 공급하는 정유 및 석유화학 네트워크 내에서 운영되고 있습니다. 스티렌과 페놀 경로는 벤젠을 산업용 재료에 사용되는 수지와 연결합니다. 이들 공장에서는 일관된 원료 사양이 전환 품질과 운영 일정 유지에 도움을 줍니다. 미국 환경보호청(EPA)은 2025년 1월 2025년 화학 위험 평가 작업 계획을 발표했습니다 [5]. 노출 모니터링과 배출 관리는 벤젠 취급 시설의 운영 비용에 포함될 것으로 예상됩니다.
영국의 수요를 형성하는 요인은 무엇일까요?
4.1% CAGR, 전문 화학물질 수요와 해외 조달을 반영합니다.
영국 화학 제조업체들은 특수 수지와 조제 재료에 대해 방향족 중간체의 신뢰할 수 있는 공급에 의존하고 있습니다. 환경식품농촌부는 2026년 10월 2025년 벤젠 대기질 준수 평가를 발표했습니다 [4]. 대기 모니터링 의무와 통제된 취급은 이 화학물질을 다루는 공장 및 유통 현장에 여전히 중요합니다. 국내 가공업체들은 수입 중간가격과 현지 전환 비용을 비교할 것으로 예상됩니다.
일본의 수요를 형성하는 요인은 무엇인가?
3.6% CAGR방향족 전환과 나일론 중간체로 지원됩니다.
일본 석유화학 공장들은 국내 스티렌 및 사이클로헥산 관련 화학물질로 전환할 벤젠을 생산합니다. 일본 석유화학 산업 협회는 2025년에 벤젠 생산량을 2,725,031 톤으로 기록했습니다 [3]. 국내 파생 제조업체들은 통합 공장에서 방향족 구매를 생산 목표와 일치시킬 수 있습니다.
벤젠과 그 파생상품 시장을 누가 주도하는가?
경쟁은 통합 정유 및 화학 생산업체, 방향족 중간체에 집중하는 기업, 그리고 하류 고분자 공급업체에 걸쳐 있습니다.
셸은 2025년 10월에 벤젠 취급 문서를 업데이트하여 유지했습니다 [1]. 업데이트된 지침은 상업용 벤젠 취급을 위한 실용적 통제를 다루고 있습니다. 셰브론 필립스 케미컬은 사이클로헥산 공급과 연관되어 있으며, 대형 통합 생산업체들은 방향족 원료 및 하류 전환 경제성에 노출되어 있습니다.
주요 제공자는 어떤 회사들인가요?
주요 기업으로는 BASF SE; ExxonMobil Corporation; 쉘 plc; China National Petroleum Corporation (CNPC); SABIC; Dow Inc.; Reliance Industries Limited; Chevron Phillips Chemical Company LLC; LG Chem Ltd.; 중국석유 Chemical Corporation (중국석유)입니다.
- BASF SE
- ExxonMobil Corporation
- 쉘 plc
- China National Petroleum Corporation (CNPC)
- 사빅
- Dow Inc.
- Reliance Industries Limited
- Chevron Phillips Chemical Company LLC
- LG Chem Ltd.
- 중국석유 Chemical Corporation (시놉펙)
참고문헌
- [1] 셸. (2025년 10월 22일). 화물 취급 차트: 벤젠 (개정 11) [화물 취급 차트].
- [2] 독일 무역 및 투자. (날짜 미상). 독일의 화학 산업.
- [3] 일본 석유화학 산업 협회. (미상). 석유화학 제품의 생산 [석유화학 제품 생산].
- [4] 환경식품농촌부. (2026년 10월 9일). 벤젠 준수 평가 2025.
- [5] 미국 환경보호청. (2025년 1월 17일). TSCA 하의 2025년 화학 위험 평가 연례 계획.
- [6] 화학 산업 협회. (2025년 8월). 세계 화학 보고서: 세계 화학 산업 생산 발전에 관한 사실과 수치.
- [7] 코르데이루, A. P. (2026년 6월 24일). 예술 – O conflito e a realidade: o brasil não está diante de um risco de desabastecimento. Associação Brasileira da Indústria Química.
이 보고서가 답합니다
- 이 보고서는 스티렌, 페놀, 나일론 중간체 및 세제 화학물질을 공급하는 벤젠 유도체 경로를 비교합니다.
- 응용 분석은 수지를 플라스틱과 분리하고, 섬유, 세제 및 제약 화학물질이 대표하는 뚜렷한 용도를 식별합니다.
- 국가 전망은 독일, 브라질, 미국, 영국, 일본 전역의 산업 생산 및 무역 상황을 비교합니다.
- 경쟁적 논의는 회사 지분을 배정하지 않고 방향족 원료 활동과 하류 제조를 구분합니다.
벤젠 및 그 파생상품 시장은 무엇을 다루나요?
범위는 화학 전환에 사용되는 산업용 벤젠 유도 제품들, 예를 들어 에틸벤젠, 큐멘, 사이클로헥산, 니트로벤젠, 알킬벤젠을 포함합니다. 적용 가치는 직접적인 하위 사용 범위에 따라 조직되며, 최종 사용자 산업 관점은 결과 제품이 소비되는 위치를 설명합니다.
범위에는 무엇이 포함되어 있나요?
상장 파생상품의 생산 및 상업적 공급도 포함된다. 수요를 설명할 때 스티렌, 페놀 중간체, 나일론 전구체 및 세제 성분으로의 전환이 고려된다. 지역 분석은 원료 접근성과 하류 화학 제조의 차이를 다룬다.
범위에서 제외되는 것은 무엇인가요?
부수적 벤젠을 포함한 자동차 연료는 파생 제품 경계 밖에 포함됩니다. 완제품 차량, 소비 세제 및 의약품은 벤젠 파생 수익으로 간주되지 않습니다. 통합 화학 체인 내의 중복 거래는 전체 시장 가치에서 제외되어야 합니다.
분석은 어떻게 구성되었나요?
분석은 120+ 소스, 35+ 기업 포트폴리오, 25+ 국가, 그리고 20 개 이상의 산업 인터뷰를 바탕으로 합니다.
- 1차 조사: 1차 조사는 제조업체, 서비스 제공자, 기술 개발자, 유통업체, 최종 사용자 및 주제 전문가들과의 논의를 포함합니다. 이 대화들은 구매 우선순위, 제품 채택, 운영 도전, 승인 요건, 경쟁 포지셔닝, 그리고 광범위한 시장 수용에 영향을 미치는 요인들을 검토합니다.
- 데스크 리서치: 데스크 리서치는 정부 통계, 규제 간행물, 회사 공고, 무역 데이터, 기술 연구, 산업 협회, 표준, 공공 정책 및 기타 권위 있는 출처를 포함합니다. 분석에 사용된 모든 출처는 참고문헌에 문서화되어 있습니다.
- 시장 규모 및 예측: 시장 추정치는 과거 실적, 수요 지표, 가격 및 판매량 추세, 세그먼트 점유율, 기업 참여율, 국가별 성장, 채택 패턴, 투자 활동, 시장 확장의 장벽을 결합합니다.
- 데이터 검증 및 업데이트 주기: 주요 인터뷰를 공개 데이터, 회사 활동, 규제 변화, 무역 패턴, 산업 동향과 비교하여 결과를 검증합니다. 정기적인 업데이트는 신제품 출시, 생산 능력 변화, 파트너십, 승인, 상업적 채택 변화를 검토합니다.
세분화
보고서의 범위와 범위는 무엇인가요?
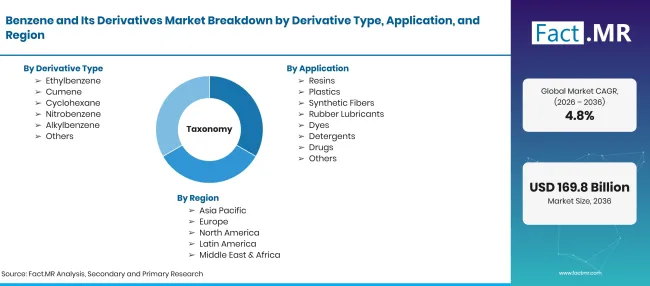
Benzene And Its Derivatives Market Taxonomy | Source: Fact.MR
| 속성 | 세부 사항 |
|---|---|
| 정량 단위 | USD 10억 |
| 시장 정의 | 벤젠과 그 주요 산업 파생상품은 정의된 파생상품 시장 내에서 평가됩니다; 투입물로 재판매될 때 벤젠을 중복 계산하지 마십시오. |
| 파생 유형 | 에틸벤젠; 큐멘; 사이클로헥산; 니트로벤젠; 알킬벤젠; 기타 |
| 적용 | 수지; 플라스틱; 합성 섬유; 고무 윤활제; 염료; 세제; 의약품; 기타 |
| 최종 사용자 산업 | 자동차; 건설; 전자; 제약; 기타 |
| 다루는 지역 | 북미; 라틴 아메리카; 서유럽; 동유럽; 동아시아; 남아시아 및 태평양; 중동 및 아프리카 |
| 다루는 국가 | 독일; 브라질; 미국; 영국; 일본 |
| 소개된 기업들 | BASF SE; ExxonMobil Corporation; 쉘 plc; China National Petroleum Corporation (CNPC); SABIC; Dow Inc.; Reliance Industries Limited; Chevron Phillips Chemical Company LLC; LG Chem Ltd.; 중국석유 Chemical Corporation (시노펙). |
| 예측 기간 | 2026년부터 2036년까지 |
| 접근 방식 | 상향식 최종 사용 검토와 하향식 파생상품 용량, 물질 잔지 및 국가 수요 점검 |
출처: Fact.MR 분석. 2026년 11월 4일 업데이트
시장은 어떻게 세분화되나요?
-
파생 유형별
- 에틸벤젠
- 쿠메네
- 사이클로헥산
- 니트로벤젠
- 알킬벤젠
- 기타
-
적용 분야별
- 수지
- 플라스틱
- 합성 섬유
- 고무 윤활유
- 염료
- 세제
- 약물
- 기타
-
최종 사용자 산업별
- 자동차
- 건설
- 전자장치
- 제약
- 기타
-
지역별
- 북미
- 라틴 아메리카
- 서유럽
- 동유럽
- 동아시아
- 남아시아 및 태평양
- 중동 및 아프리카

