- Market Value (2025): USD 98.6 Bn
- Estimated Value (2026): USD 115.6 Bn
- Forecast Value (2036): USD 567.5 Bn
- CAGR (2026-2036): 17.2%
2036년까지 전기차 배터리 시장 가치는 얼마로 예측되나요?
2026년에는 USD 115.6억 달러, 2036년에는 USD 567.5억 달러에 이르17.2% CAGR.
- 2025년 전기차 배터리 시장 가치는 USD 98.6 억 달러였으며, 배터리 전기차 승용차용 팩이 매출의 기반을 이루고 있습니다.
- 유럽, 북미, 아시아에서 새로운 셀 플랜트가 가동됨에 따라 2026년 USD 115.6억에서 2036년에는 USD 567.5억 달러로 매출이 증가할 것입니다.
- 17.2% CAGR은 전기차 출력이 더 높고, 모델 선택의 폭이 넓으며, 한 팩당 에너지 밀도가 꾸준히 향상된다는 것을 반영합니다.
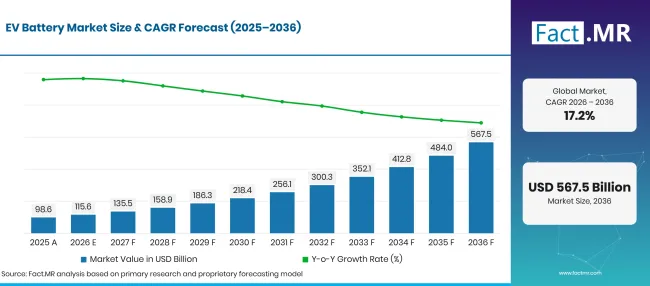
Ev Battery Market Forecast Global | Source: Fact.MR
| 연도 | 기초 | 시장 가치 (USD 억) |
|---|---|---|
| 2025 | 실제 | 98.6 |
| 2026 | 추정치 | 115.6 |
| 2036 | 예보 | 567.5 |
| CAGR 2026년부터 2036년까지 | 예측 기간 | 17.2% |
출처: Fact.MR 분석. 2026년 11월 5일 업데이트
전기차 배터리 시장 성장의 결정적인 수치는 무엇인가요?
2026년부터 2036년 기간까지는 50-110kWh 범위의 승용차에 장착된 리튬이온 셀이 주도하며 USD 451.9억 달러의 신규 가치를 추가할 것입니다.
- 시장 내 수요 동인들
- 전기차 판매는 전 세계적으로 20% 증가하여 2025년에 20 백만 대를 넘어섰으며, 신차 판매 중 4대 중 1대가 전기차였습니다 [1]. 이 차량들 각각은 견인 배터리가 필요하며, 이는 배터리 수익을 차량 생산량과 직접 연동시킵니다.
- 공공 자금은 배터리 공급망을 목표로 하고 있습니다. 유럽연합 집행위원회가 2025년 3월에 발표한 자동차 부문 산업행동계획은 배터리 원자재의 안전한 공급망을 위해 1.8 억 유로를 배정하고 있습니다 [2].
- 추적성 규정으로 인해 각 팩의 가치가 상승하고 있습니다. EU 배터리 규정에 따르면, 전기차 배터리는 2027년 2월 18 일부터 디지털 배터리 여권과 연동된 QR 코드를 반드시 포함해야 합니다 [3].
- 트럭과 버스 차량은 전기 구동으로 전환하고 있으며, 이 차량들은 승용차보다 몇 배 큰 팩을 사용합니다. 차량당 용량이 높아지면 차량 수량이 적더라도 수익이 증가합니다.
- 분석한 주요 세그먼트
- 배터리 유형별: 리튬이온은 2026년에 71.4% 점유율을 유지할 것으로 보인다. 그 에너지 밀도와 성숙한 생산 라인이 거의 모든 전기차 플랫폼에 적합하기 때문이다.
- 차량 유형별: 승용차가 2026년 가치의 58.3% 를 차지할 것이며, 개인 구매자들과 라이드헤일링 차량들이 배터리 전기 모델로 전환하고 있습니다.
- 적용 분야별: 전기차는 2026년에 40.5% 차지할 것으로 보이며, 완전 전기 주행은 차량당 가장 많은 배터리 용량을 필요로 합니다.
- 배터리 용량 기준: 50-110 kWh는 2026년 매출의 42.6% 을 차지하는데, 이는 주류 차량에 과도한 짐 부담 없이 사용 가능한 주행 거리를 제공하기 때문입니다.
- 분석가 의견 Fact.MR
- Fact.MR의 수석 컨설턴트인 샴부 나트 자(Shambhu Nath Jha)는 "킬로와트시당 배터리 비용이 전기차가 내연 모델과 가격 면에서 맞먹는 속도를 결정할 것입니다. 같은 라인에서 LFP와 니켈 함유 화학물질을 전환할 수 있는 셀 제조업체들은 더 많은 자동차 제조사 프로그램을 차지할 것입니다. 고체 셀은 프리미엄 모델에 먼저 진입할 것이며, 리튬 이온 팩은 2036년까지 생산량을 유지할 것입니다."
- 전략적 함의
- 셀 제조업체들은 자동차 제조업체 조립 공장 근처에 신규 생산 능력을 배치하여 운송 비용을 절감하고 현지 부품 규정을 준수해야 합니다.
- 자동차 제조사들은 광물 가격 변동에 맞춰 팩 공급이 가능하도록 플랫폼당 최소 두 개의 셀 화학물질을 자격을 정해야 합니다.
- 자재 공급업체들은 리튬, 니켈, 흑연의 장기 공급을 확보해야 하며, 셀 플랜트는 생산 시작 몇 년 전에 공급을 확보해야 합니다.
- 투자자들은 재활용과 세컨드 라이프 용량을 신중히 고려해야 합니다. 배터리 여권과 회수 규정이 사용한 배터리 팩을 추적 자원으로 전환할 수 있기 때문입니다.
성장률은 독일에서 가장 넓게 나타날 것으로 보이며, 19.8%년에는 대형 자동차 산업이 차량 라인업을 배터리 전기 구동으로 전환하고 있습니다. 브라질은 18.1%년을 뒤따랐는데, 이는 세금 혜택을 효율성과 재활용 가능성에 연계시키는 새로운 차량 프로그램의 도움을 받았습니다. 미국은 16.3%성장할 것입니다. 대규모 차량 기반과 불균형한 구매자 인센티브가 맞물리면서요. 영국은 대륙 유럽보다 기가팩토리 용량이 늦게 도착해 14.6% 성장할 것입니다. 일본은 하이브리드가 여전히 신차 판매의 큰 부분을 차지하고 완전 전기 도입이 낮은 기준에서 시작되기 때문에 12.9%에 범위를 좁힐 것입니다.
전기차 배터리 시장은 세그먼트별로 어떻게 나뉘나요?
리튬이온은 배터리 유형 부문에서 71.4%선두를 차지할 것입니다; 승용차가 차량 유형 부문에서 58.3%위를 차지할 것입니다; 전기차는 40.5%분야에서 적용 부문을 선도할 것입니다; 50-110 kWh는 2026년에 배터리 용량을 42.6% 로 유지할 것입니다.
어떤 배터리 종류 리드인가요?
리튬이온은 2026년 판매의 71.4% 를 차지하고 있습니다.
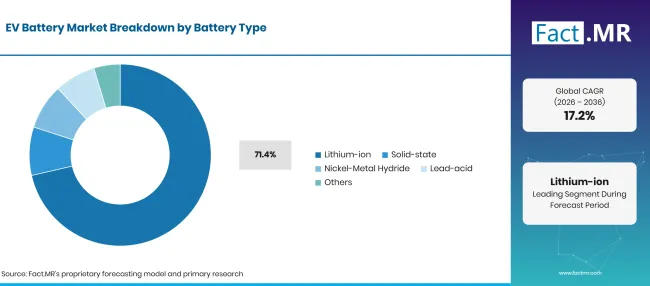
Ev Battery Market Breakdown Battery Type | Source: Fact.MR
| 배터리 종류 | 쉐어 (2026) |
|---|---|
| 리튬이온 (선두 부문) | 71.4% |
| 다른 구간들 합쳐 | 28.6%* |
| 총 | 100.0% |
출처: Fact.MR 분석. 2026년 11월 5일 업데이트
자동차 제조사들은 리튬 이온 셀을 선택하는 이유는 기존 화학물질보다 킬로그램당 더 많은 에너지를 저장하고 전 세계적으로 생산되기 때문입니다. 이 그룹 내에서 리튬 인산철 셀은 가격이 저렴하고 과열에 강해 입문 모델에서 점유율을 높이고 있습니다. 니켈 풍부한 셀은 장거리 및 고성능 차량에서도 자리를 유지하고 있습니다. 음극 선택은 셀 비용의 큰 부분을 차지하기 때문에 리튬이온 배터리 음극 에 대한 수요가 화학 구성과 밀접하게 연관되어 있습니다. 생산은 매우 집중되어 있으며, 2025년 중국이 배터리 셀 생산량의 80% 이상을 차지했습니다 [1]. 일부 하이브리드에는 니켈 금속 수소화물 팩이 남아 있으며, 납축전지는 저속 차량에 사용됩니다. 고체 배터리 기술 에 대한 관심이 증가하고 있지만, 대량 생산은 여전히 제한적입니다.
차량 유형 내에서 승용차를 지원하는 것은 무엇인가요?
승용차는 2026년 수익의 58.3% 를 차지합니다.
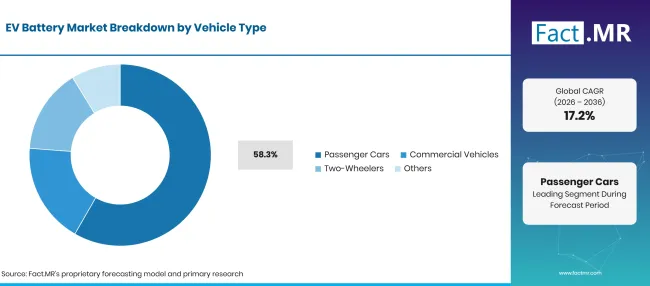
Factmr Ev Battery Market Breakdown Vehicle Type | Source: Fact.MR
| 차량 종류 | 쉐어 (2026) |
|---|---|
| 여객차 (선두 세그먼트) | 58.3% |
| 다른 구간들 합쳐 | 41.7%* |
| 총 | 100.0% |
출처: Fact.MR 분석. 2026년 11월 5일 업데이트
개인 자동차 구매자들은 이제 소형 해치백부터 7인승 SUV까지 거의 모든 크기급의 전기 모델을 접할 수 있습니다. 각 신모델은 전용 팩 디자인을 제공하며, 자동차 제조사들은 종종 두 공급업체로부터 셀을 조달합니다. 따라서 전기 차 산업 전반의 성장은 차량이 전시장에 도착하기 훨씬 전에 배터리 주문을 공급합니다. 상용차가 다음 판매량 공급원입니다. 전기 트럭은 2025년 전 세계 트럭 판매의 9% 위에 도달했으며 [1], 도시 운영자들은 전기 버스 차량에 계속 차량을 추가하고 있습니다. 이륜차는 소형 팩을 사용하지만 남아시아와 동남아시아 전역에서 많은 판매량을 보이고 있어, 전기 이륜차 부문 은 컴팩트 셀의 중요한 출장이 되고 있습니다.
애플리케이션은 어떻게 요구하나요?
전기차는 2026년 가치의 40.5% 을 차지합니다.
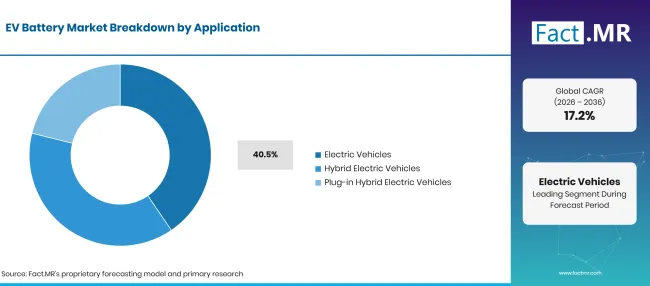
Ev Battery Market Breakdown Application | Source: Fact.MR
| 적용 | 쉐어 (2026) |
|---|---|
| 전기차 (선도 부문) | 40.5% |
| 다른 구간들 합쳐 | 59.5%* |
| 총 | 100.0% |
출처: Fact.MR 분석. 2026년 11월 5일 업데이트
완전 전기차는 내연기관이 없기 때문에 배터리가 모든 추진 에너지를 공급합니다. 이 설계는 차량당 용량이 가장 크고 열 제어가 가장 요구가 큽니다. 팩은 배터리 관리 시스템을 통해 셀 밸런스를 맞추고, 건강 상태를 추적하며, 과충전으로부터 보호합니다. 하이브리드 및 플러그인 하이브리드 차량은 더 작은 팩을 사용하지만, 여전히 대량 판매를 유지하고 있습니다. 하이브리드, 배터리 전기, 플러그인 하이브리드 모델은 2025년 미국 경량 차량 판매의 약 22% 차지했으며, 이는 2024년 20% 에서 크게 증가한 수치입니다 [4]. 이 차량들의 배터리 요구량은 각 모델이 전기만으로 주행할 수 있는 거리에 따라 달라집니다.
배터리 용량 부문을 선도하는 것은 무엇인가요?
50-110 kWh는 2026년 수요의 42.6% 을 차지합니다.
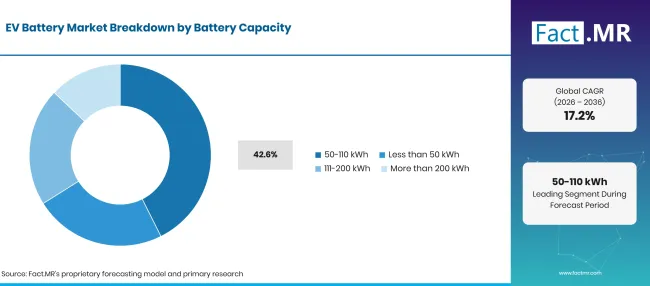
Ev Battery Market Breakdown Battery Capacity | Source: Fact.MR
| 배터리 용량 | 쉐어 (2026) |
|---|---|
| 50-110 kWh (선두 세그먼트) | 42.6% |
| 다른 구간들 합쳐 | 57.4%* |
| 총 | 100.0% |
출처: Fact.MR 분석. 2026년 11월 5일 업데이트
주류 전기차는 하루 종일 혼합 주행을 위한 충분한 저장 에너지가 필요하며, 이 밴드의 배터리 팩이 이를 제공합니다. 더 큰 용량을 가질수록 무게, 비용, 충전 시간이 증가합니다. 많은 자동차 제조사들이 같은 모델에 이 범위 내에서 두 가지 팩 크기를 제공합니다. 50 kWh 미만의 팩은 도시차, 플러그인 하이브리드, 이륜차 플랫폼에 사용됩니다. 111-200 kWh 200 이상 대역은 주로 밴, 트럭, 버스에 해당하며, 일일 주행 거리가 추가 용량을 정당화합니다.
EV 배터리 시장 도입을 가속화하는 요인은 무엇이며, 무엇이 이를 저해하고 있을까요?
전기차 판매 증가, 신규 셀 공장 건설, 꾸준한 화학 발전이 수요를 견인하고 있습니다. 제약은 기가팩토리 자본과 리튬 및 니켈 가격 변동에서 비롯됩니다. 셀 및 자재 생산이 일부 국가에 집중되어 유럽과 북미 자동차 제조업체에 공급 위험이 커지고 있습니다.
운전자 영향 분석
| 운전사 | (~) CAGR에 미치는 영향 % | 지리적 중요성 | 영향 일정 |
|---|---|---|---|
| 전 세계적으로 생산 라인에서 더 많은 배터리 전기 승용차가 생산 라인을 떠나고 있습니다 | +4.2% | 글로벌 | 중기 (2년 -4 년) |
| 자동차 제조업체 조립지 인근의 새로운 리튬이온 셀 공장 | +3.1% | 동아시아, 유럽, 북미 | 중기 기간(2년 -4 년) |
| 에너지 밀도가 높고 충전 속도가 빠른 팩 | +2.4% | 글로벌 | 장기 (>=4 년) |
| 배달 밴, 버스, 트럭이 전기 구동으로 전환 | +1.8% | 글로벌 | 중기 기간(2년 -4 년) |
출처: Fact.MR 분석. 2026년 11월 5일 업데이트
기회 영향 분석
| 기회 | (~) CAGR에 미치는 영향 % | 지리적 중요성 | 영향 일정 |
|---|---|---|---|
| 프리미엄 모델용 생산 중인 솔리드 스테이트 셀 | +1.2% | 일본, 한국, 유럽 | 장기 (>=4 년) |
| 저가형 LFP 팩이 전기차를 진입 가격대에 끌어올립니다 | +0.9% | 글로벌 | 중기 (2년 -4 년) |
| 2차 생명 및 재활용 서비스를 지원하는 배터리 패스포트 데이터 | +0.6% | 유럽, 북미, 동아시아 | 장기 (>=4 년) |
| 전기 트럭과 버스용으로 설계된 중장비 팩 | +0.4% | 글로벌 | 중기 (2년 -4 년) |
출처: Fact.MR 분석. 2026년 11월 5일 업데이트
구속 영향 분석
| 자제력 | (~) CAGR에 미치는 영향 % | 지리적 중요성 | 영향 일정 |
|---|---|---|---|
| 새로운 셀 제조 공장을 위한 막대한 자본 투입 | -1.2% | 글로벌 | 단기 (<=2 년) |
| 리튬, 니켈 및 기타 배터리 광물 가격 변동 | -1.0% | 글로벌 | 중기 (2년 -4 년) |
| 셀 및 자재 생산은 몇몇 국가에 집중되었다 | -0.7% | 글로벌 | 장기 (>=4 년) |
| 대용량 팩에서의 열 안전 위험 | -0.4% | 글로벌 | 중기 (2년 -4 년) |
출처: Fact.MR 분석. 2026년 11월 5일 업데이트
2036년까지 EV 배터리 시장을 확장하는 국가는 어디인가요?
| 국가 | CAGR (2026년부터 2036년까지) |
|---|---|
| 독일 | 19.8% |
| 브라질 | 18.1% |
| 미국 | 16.3% |
| 영국 | 14.6% |
| 일본 | 12.9% |
출처: Fact.MR 분석. 2026년 11월 5일 업데이트
독일에서 전기차 배터리 도입을 뒷받침하는 요인은 무엇인가요?
19.8% CAGR는 자동차 제조사 모델 전환과 새로운 국내 셀 플랜트의 지원을 받고 있습니다.
독일 자동차 제조사들은 전체 모델 라인업을 배터리 전기 플랫폼으로 전환하고 있으며, 공급업체들은 공장 근처에 팩 조립을 추가하고 있습니다. 2025년 독일에서 545,100대 이상의 배터리 전기차가 새로 등록되었으며, 이는 신차 등록 수의 19.1%에 해당합니다 [5]. 배터리 전기차와 플러그인 하이브리드 차량은 2024년 20.3%에서 30.0% 신규 등록을 기록했습니다 [5] 이 1년 만의 급증은 지역 팩 수요가 얼마나 빠르게 증가하고 있는지를 보여줍니다.
브라질은 수요를 어떻게 발전시키고 있나요?
18.1% CAGRMOVER 프로그램과 전기화된 차량 라인에 대한 신규 투자 덕분에 도움을 받았습니다.
브라질 자동차 산업은 하이브리드 및 전기 모델을 현지 생산 라인에 추가하고 있습니다. 법령 번호 2025년 4월 15일 12,435은 녹색 모빌리티 및 혁신 프로그램(MOVER)을 규제하고, 2025년 6월 1일부터 판매 또는 수입되는 신차에 대해 에너지 효율 및 재활용 요건을 설정합니다 [6]. 동일한 법령 하에 2027년 1월 1일부터 '요람부터 무덤까지의 탄소 발자국' 요구사항이 적용됩니다 [6].
미국 입양을 지원하는 것은 무엇인가?
16.3% CAGR는 대규모 차량 기반과 새로운 국내 셀 용량을 바탕으로 합니다.
미국은 대규모 경차량 보유 대량과 중서부 및 남부 지역에 점점 더 많은 셀 공장 네트워크를 보유하고 있습니다. EPA에 따르면 배터리 전기차는 2024년형 차량 생산의 7.2% 이었으며, 플러그인 하이브리드는 2.5%생산량을 늘렸습니다 [7]. 세액공제가 2025년 말에 만료된 후 구매자 수요가 약화되어 단기 성장세가 억제되었습니다 [4]. 하이브리드 판매는 계속 증가하고 있으며, 이는 여전히 소형 팩에 대한 수요를 증가시키고 있습니다.
영국은 수요를 어떻게 발전시키고 있나요?
14.6% CAGR이는 증가하는 무배출 차량과 새로운 기가팩토리 용량을 반영합니다.
영국은 2025년 6월 말 기준으로 1,505,000 0배출 차량을 허가받았으며, 이는 1년 이상 앞선 38% [8]. 지역 셀 공급도 확대되고 있다. 2025년 5월, 정부는 선덜랜드에 연간 최대 100,000대의 전기차용 배터리를 공급할 수 있는 AESC 기가팩토리를 건설하기 위해 10억 파운드 규모의 자금 조달을 발표했다 [9]. 이 공장은 1,000 일자리를 창출하고 국가 용량을 6배로 늘릴 것이다 [9].
일본의 전기차 배터리 성장을 뒷받침하는 요인은 무엇일까요?
12.9% CAGR국가 배터리 목표와 고체 상태 연구 덕분에 이루어졌습니다.
일본은 셀 화학 분야에서 깊은 경험을 보유하고 있으며 전 세계 자동차 제조사에 배터리를 공급하고 있습니다. 하이브리드가 여전히 국내 시장의 상당 부분을 차지하고 있어, 완전 전기 수요는 낮은 기반에서 증가하고 있습니다. 2026년 6월, METI는 배터리 및 전력 산업 전략으로 배터리 전략을 개정했으며, 2030년부터 2030년대 중반까지 연간 150 GWh의 국내 제조 기반을 목표로 하고 있습니다 [10]. 또한 2030년경 전면 고체 배터리 전면 상용화를 목표로 하고 있습니다 [10].
EV 배터리 시장을 선도하는 곳은 누구인가요?
경쟁은 킬로와트시당 비용, 에너지 밀도, 그리고 자동차 제조사들이 자동차 조립하는 공장 건설 능력의 세 가지 측면에서 진행됩니다. 중국의 셀 제조업체인 CATL, BYD, CALB는 규모와 LFP 비용 면에서 경쟁하며, 현재 이 모델을 해외에도 도입하고 있습니다. CATL은 2026년 9월 헝가리 데브레첸에 있는 신축 셀 건물에서 시험 운항을 시작했습니다 [11].
이 공장은 완공 후 100 GWh 발전을 목표로 설계되었습니다 [11]. LG Energy Solution, 삼성 SDI, 파나소닉 에너지 등 한국과 일본 공급업체들은 장거리 차량용 니켈 농유 셀과 서방 자동차 제조사와의 장기 공급 계약에 기반을 구축했습니다. LG Energy Solution은 르노 그룹의 전기차 부문인 Ampere를 위한 LFP 파우치 셀 제공 제안을 확대했으며, 이는 첫 대규모 EV LFP 공급 계약입니다 [12]. A123 Systems와 GS Yuasa는 고전압 하이브리드 팩과 48V 시스템 등 좁은 틈새 시장을 담당합니다. 2036년까지 한 라인에서 여러 화학물질을 운용할 수 있고 팩 비용을 지속적으로 절감할 수 있는 공급업체가 우위를 점할 것입니다.
주요 제공자는 어떤 회사들인가요?
EV 배터리 시장의 주요 기업으로는 CATL, BYD, LG Energy Solution, Panasonic Energy, Samsung SDI, CALB, A123 SYSTEMS, GS Yuasa 등이 있습니다.
- 캐틀랜드
- 비야드
- LG 에너지 솔루션
- 파나소닉 에너지
- 삼성 SDI
- 칼브
- A123 시스템즈
- 유아사 대회
참고문헌
- [1] 국제에너지기구. (2026). 글로벌 EV 전망 2026: 집행 요약.
- [2] 유럽연합 집행위원회. (2025년 3월 5일). 집행위원회는 유럽 자동차 산업의 글로벌 경쟁력을 강화합니다.
- [3] 유럽 의회 및 유럽연합 이사회. (2025년 7월 31일). 배터리 및 폐기물 배터리 관련 EU 규정 (EU) 2023/1542 , 통합 버전.
- [4] 미국 에너지정보청. (2026년 2월 9일). 전기차 판매는 감소했고, 하이브리드 차량 판매는 2025년에 계속 증가했습니다.
- [5] 국가 연방 (Destatis). (2026년 1월 22일). E-자동차 및 플러그인 하이브리드: 하우스하르텐 하우스탄 하우스토트에서 Einkommen ab.
- [6] 연방 상원. (2025년 4월 15일). 2025년 4월 12.435법령 제15.
- [7] 미국 환경보호청. (2026년 2월). 2025년 EPA 자동차 동향 보고서: 1975년 이후의 연비와 기술.
- [8] 교통부. (2025년 10월 15일). 차량 면허 통계: 2025년 4월부터 6월까지.
- [9] 영국 재무부. (2025년 5월 9일). 새로운 선덜랜드 기가팩토리를 위해1 억 파운드가 확보되면서 영국 자동차 산업에 또 다른 활력을 불어넣었습니다.
- [10] 경제산업부. (2026년 6월 2일). "배터리 산업 전략"을 "배터리 및 전력 산업 전략"으로 개정.
- [11] CATL. (2026년 9월 22일). CATL 데브레첸이 새 셀 건물에서 시험 운영을 시작했습니다.
- [12] LG 에너지 솔루션. (2026년 10월 15일). LFP 배터리 심층 분석: EV 및 ESS 응용을 위한 배터리 혁신 발전.
이 보고서가 답합니다
- 리튬이온, 고체 배터리, 니켈 수소 배터리, 납축전지 간 수익은 어떻게 분배되나요?
- 왜 승용차가 배터리 소비를 가장 많이 차지하며, 트럭과 버스는 얼마나 빨리 따라잡고 있나요?
- 완전 전기차의 배터리 수요는 하이브리드 및 플러그인 하이브리드와 어떻게 구분되나요?
- 도시 차량, 주류 모델, 대형 차량에 적합한 팩 크기는 무엇인가요?
- LFP 화학, 고체 전지, 배터리 패스포트 규정이 공급업체 선택에 어떤 변화를 주고 있나요?
- 독일, 브라질, 미국, 영국, 일본에서는 배터리 수요가 어디에서 증가할 것이며, 이를 지원하는 정책 조치는 무엇인가?
EV 배터리 시장은 무엇을 다루나요?
이 연구는 저장된 전기 에너지를 통해 도로 차량을 구동하는 충전식 배터리를 추적합니다. 리튬이온, 고체 상태, 니켈 금속 수소 배터리, 납축 배터리가 주요 화학 그룹을 형성합니다.
가치는 셀 단위와 차량 제조사에 판매되는 완전 팩 단위로 측정됩니다. 수익은 차량 유형별, 용도별, 그리고 50 kWh 이하부터 200 kWh 이상까지 네 가지 용량 구대로 나뉩니다.
범위에는 무엇이 포함되어 있나요?
트랙션 배터리 셀과 모듈은 배터리 전기, 하이브리드 및 플러그인 하이브리드 차량을 위해 자동차 제조사에 판매되었습니다.
승용차, 상용차, 버스, 이륜차에 장착된 완전한 배터리 팩. 트랙션 팩의 일축 부품으로 판매되는 배터리 관리 및 열 제어 부품. 자동차 제조사 서비스 네트워크를 통해 판매되는 교체용 트랙션 팩.
범위에서 제외되는 것은 무엇인가요?
리튬, 니켈, 코발트, 흑연, 망간과 같은 원시 및 정제 배터리 광물. 차량 추진용이 아닌 고정식 에너지 저장 배터리 및 소비자 전자전지.
충전소, 전기 모터, 인버터 및 차량 조립 서비스. 독립형 배터리 재활용 및 세컨드 라이프 서비스.
분석은 어떻게 구성되었나요?
분석은 120+ 출처, 35+ 기업 포트폴리오, 25+ 국가, 그리고 20 개 이상의 업계 인터뷰를 바탕으로 합니다.
- 1차 연구: 1차 조사는 제조업체, 서비스 제공자, 기술 개발자, 유통업체, 최종 사용자 및 주제 전문가들과의 논의를 포함합니다. 이 대화들은 구매 우선순위, 제품 채택, 운영 도전, 승인 요건, 경쟁 위치, 그리고 광범위한 시장 수용에 영향을 미치는 요인들을 다룹니다.
- 데스크 리서치: 데스크 리서치는 정부 통계, 규제 간행물, 회사 공고, 무역 데이터, 기술 연구, 산업 협회, 표준, 공공 정책 및 기타 권위 있는 출처를 포함합니다. 분석에 사용된 모든 출처는 참고문헌에 문서화되어 있습니다.
- 시장 규모 및 예측: 시장 추정치는 과거 실적, 수요 지표, 가격 및 물량 동향, 세그먼트 점유율, 기업 참여율, 국가별 성장, 채택 패턴, 투자 활동, 시장 확장의 장벽을 결합합니다.
- 데이터 검증 및 업데이트 주기: 주요 인터뷰를 공개 데이터, 기업 활동, 규제 변화, 거래 패턴, 산업 동향과 비교하여 결과를 검증합니다. 정기적인 업데이트는 신제품 출시, 용량 변화, 파트너십, 승인, 상업적 채택 변화를 검토합니다.
세분화
보고서의 범위와 범위는 무엇인가요?
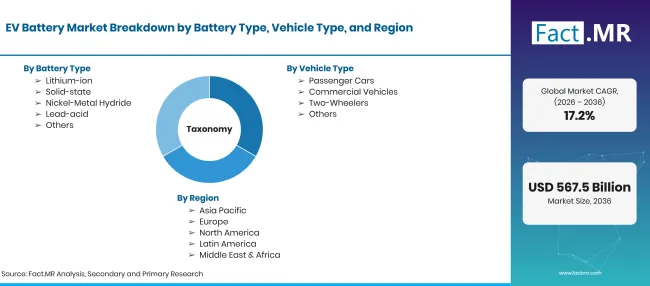
Ev Battery Market Taxonomy | Source: Fact.MR
| 속성 | 세부 사항 |
|---|---|
| 정량 단위 | USD 10억 |
| 시장 정의 | 충전식 견인 배터리는 셀과 조립된 팩으로 구성되어 전기 및 전기화된 도로 차량의 추진을 위해 에너지를 저장하고 전달합니다. |
| 배터리 종류 | 리튬이온; 고체 상태; 니켈 금속 수소화물; 납산; 기타 |
| 차량 종류 | 승용차; 상용차; 이륜차; 기타 |
| 적용 | 전기차; 하이브리드 전기차; 플러그인 하이브리드 전기차; |
| 배터리 용량 | 50 kWh 미만; 50-110 kWh; 111-200 kWh; 200 kWh 이상 |
| 다루는 지역 | 북미; 라틴 아메리카; 서유럽; 동유럽; 동아시아; 남아시아 및 태평양; 중동 및 아프리카 |
| 다루는 국가 | 독일; 브라질; 미국; 영국; 일본 |
| 소개된 기업들 | 캐트라엘; 비디드; LG 에너지 솔루션; 파나소닉 에너지; 삼성 SDI; 캘브; A123 시스템즈; GS 유아사 |
| 예측 기간 | 2026년부터 2036년까지 |
| 접근 방식 | 전기차 생산, 차량당 팩 용량, 화학 혼합, 셀 플랜트 용량을 기반으로 한 하이브리드 상향식 및 하향식 모델입니다. |
출처: Fact.MR 분석. 2026년 11월 5일 업데이트
시장은 어떻게 세분화되나요?
-
배터리 종류별
- 리튬이온
- 솔리드 스테이트
- 니켈 금속 수소화물
- 납산
- 기타
-
차량 유형별
- 여객차
- 상용차
- 이륜차
- 기타
-
적용 분야별
- 전기차
- 하이브리드 전기차
- 플러그인 하이브리드 전기차
-
배터리 용량별
- 50 kWh 미만
- 50-110 kWh
- 111-200 kWh
- 200 kWh 이상
-
지역별
- 북미
- 라틴 아메리카
- 서유럽
- 동유럽
- 동아시아
- 남아시아 및 태평양
- 중동 및 아프리카

