- Market Value (2025): USD 2.53 Bn
- Estimated Value (2026): USD 3.6 Bn
- Forecast Value (2036): USD 121.9 Bn
- CAGR (2026-2036): 42.2%
2036년까지 마이크로 LED 시장 가치는 얼마로 예상됩니다?
2026년에는 USD 3.6억 달러, 2036년에는 USD 121.9억 달러에 이르42.2% CAGR.
- Fact.MR 는 2025년 마이크로 LED 시장을 USD 2.53 억 달러로 추정하며, 이 기반은 주로 모듈형 비디오 월, 고급 텔레비전, 초기 웨어러블 스크린에 기반을 두고 있습니다.
- 패널 제조업체들이 대형 쇼피스에서 시계, 안경, 자동차 인테리어로 마이크로 LED를 옮기면서 2026년 USD 3.6억에서 2036년에는 USD 121.9억으로 가치 증가할 것입니다.
- 42.2% CAGR은 작은 기반에서 확장하는 젊은 기술을 반영하며, 이전 수율 증가가 모든 패널 크기의 비용을 한꺼번에 절감하는 방식입니다.
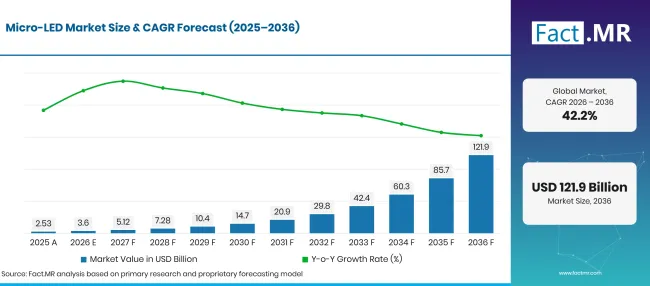
Micro Led Market Forecast Global | Source: Fact.MR
| 연도 | 기초 | 시장 가치 (USD 억) |
|---|---|---|
| 2025 | 실제 | 2.53 |
| 2026 | 추정치 | 3.6 |
| 2036 | 예보 | 121.9 |
| CAGR 2026년부터 2036년까지 | 예측 기간 | 42.2% |
출처: Fact.MR 분석. 2026년 11월 5일 업데이트
마이크로 LED 시장 성장의 결정적인 수치는 무엇인가요?
2026년부터 2036년까지는 소비자 전자제품 디스플레이 패널이 주도하며 USD 118.3 억 달러의 신규 가치를 창출할 것입니다.
- 시장 내 수요 동인들
- 연결된 기기들 전반에 걸쳐 화면 사용 시간이 계속 증가하고 있습니다. 국제전기통신연합(ITU)에 따르면 2025년에는 약 6 억 명이 온라인 상태에 있었으며, 이는 전 세계 인구의 약 4분의 3에 해당합니다 [1]. 이 지역 내 모든 휴대폰, 시계, 텔레비전은 더 밝고 오래 지속되는 디스플레이를 기대하고 있습니다.
- 차량 제조사들은 조명과 스크린을 통신 표면으로 전환하고 있습니다. Ennostar는 2026년 3월 마이크로 LED 기술을 활용해 사이드미러 모듈을 통해 지면에 풀컬러 그래픽을 투사하는 픽셀화된 자동차 조명 플랫폼을 공개했습니다 [2]. 조종석 디스플레이와 헤드업 시스템은 동일한 고밝도 칩을 사용합니다.
- 공공 자금은 동아시아를 넘어 공급원을 확장하고 있습니다. 2026년 5월 인도 내각은 구자라트 돌레라에 연간 72,000제곱미터의 미니/마이크로 LED 디스플레이 패널을 생산하는 Crystal Matrix Limited 시설을 승인했습니다 [3]. 새로운 지역 생산 능력은 텔레비전, 태블릿, 스마트워치 제조업체들의 공급망을 단축시킵니다.
- 질량 전달, 칩 본딩, 웨이퍼 레벨 검사의 발전으로 각 패널의 결함률이 낮아지고 있습니다. 더 나은 수율은 수리 단계를 단축시키며, 오늘날에는 각 유닛이 출하되는 모든 제품에 비용을 추가하고 있습니다.
- 확장 현실 안경은 야외에서도 선명하게 읽히는 작고 강한 밝기 방출기가 필요합니다. 마이크로 LED 마이크로디스플레이는 대부분의 경쟁 포맷보다 더 적은 전력 예산으로 이러한 요구를 충족합니다.
- 분석한 주요 세그먼트
- 제품 유형별: 디스플레이는 2026년에 68.4% 점유율을 유지할 것입니다. 텔레비전, 시계, 비디오 월이 마이크로 LED 칩을 완성된 화면으로 전환시키면서 명확한 가격 프리미엄이 붙기 때문입니다.
- 적용 분야별: 소비자 가전제품은 2026년 수요의 41.7% 을 차지할 것이며, 프리미엄 텔레비전 및 웨어러블 브랜드가 밝기에서 가장 먼저 이 포맷을 출시하기 때문입니다.
- 패널 크기별: 2026년에는 소형 모델이 37.5% 을 포착할 수 있습니다. 시계 화면과 안경은 몇 평방센티미터 두께의 높은 픽셀 밀도가 필요하기 때문입니다.
- 분석가 의견 Fact.MR
- Fact.MR의 수석 컨설턴트인 샴부 나트 자(Shambhu Nath Jha)는 "마이크로 LED는 화질을 입증했으며, 앞으로 10년은 수율, 비용, 공급 깊이에 관한 시기가 될 것입니다. 시계와 안경용 소형 패널이 먼저 부피를 유지하고, 대형 모듈러 벽이 프리미엄 엔드 기능을 유지할 것입니다. 수백만 개의 칩을 거의 결함 없이 백플레인에 옮길 수 있는 공급업체가 산업 전체의 비용 곡선을 결정할 것입니다."
- 전략적 함의
- 패널 제조업체들은 먼저 소형 마이크로 LED 라인을 인증해야 합니다. 이 라인은 패널당 칩 수가 적어 수리 비용을 감당할 수 있게 유지하면서 수율이 향상되는 곳입니다.
- 칩 및 에피택시 공급업체는 웨이퍼 균일성과 인라인 검사에 투자해야 합니다. 결함이 있는 이미터는 나중에 수리 작업으로 이어지기 때문입니다.
- 기기 브랜드들은 플래그십 시계나 헤드셋을 마이크로LED에 탑재하기 전에 최소 두 개의 패널 소스를 확보해야 합니다. 용량이 아직 부족하기 때문입니다.
- 투자자들은 장비와 디스플레이 개발자를 비교할 때 전시장 시연보다 이전 수익률 데이터와 서명된 고객 프로그램을 우선시해야 합니다.
브라질은 51.5%년 5개국 시각에서 선두를 달리고 있으며, 소규모 기반에서 성장하며 기기 소유가 증가하고 신규 전자 조립이 이루어지고 있습니다. 미국은 50.1%에 뒤를 이르며, 연방 마이크로일렉트로닉스 자금 지원과 확장현실 기기의 조기 도입을 이루고 있습니다. 일본은 48.6%디스플레이 노하우와 첨단 칩에 대한 새로운 국가 지원을 제공합니다. 영국은 42.1%패널 생산량보다는 연구와 설계에 강점이 있어 더 큰 격차가 벌어집니다. 독일은 41.6%0.5포인트 낮은 구간을 마감했습니다. 자동차 수요는 기존 디스플레이 시장의 증가로 균형을 이룹니다.
마이크로 LED 시장은 세그먼트별로 어떻게 나뉘나요?
디스플레이 부문이 제품 유형 부문에서 68.4%선두를 차지할 것입니다; 소비자 전자제품이 41.7%분야에서 응용 분야를 선도할 것입니다; 소형 부문이 패널 크기 부문에서 2026년 37.5% 부문에서 선두를 차지할 것입니다.
어떤 제품 유형이 리드를 제공하나요?
디스플레이는 2026년 판매량의 68.4% 를 보유하고 있습니다.
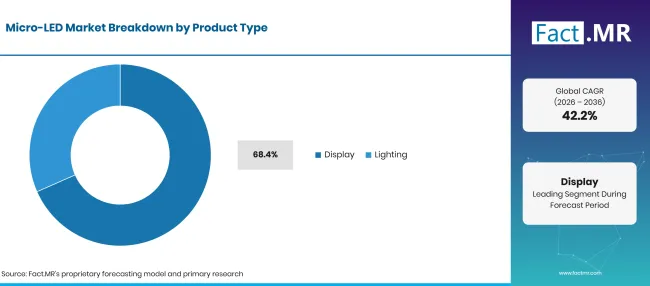
Micro Led Market Breakdown Product Type | Source: Fact.MR
| 제품 유형 | 쉐어 (2026) |
|---|---|
| 디스플레이 (선두 세그먼트) | 68.4% |
| 다른 구간들 합쳐 | 31.6%* |
| 총 | 100.0% |
출처: Fact.MR 분석. 2026년 11월 5일 업데이트
텔레비전 구매자, 시계 브랜드, 기업 로비가 완성된 화면에 비용을 지불하기 때문에, 대부분의 칩 가치는 백플레인에 장착되어 패널로 판매될 때 실현됩니다. 마이크로 LED 스크린은 유기물이 오래된 재료 없이 높은 피크 밝기와 픽셀당 제어를 제공합니다. 모바일 네트워크는 이제 더 풍부한 영상으로 더 많은 사람들에게 도달하고 있으며, 5G는 2025년 전 세계 인구의 약 55%1를 포함했습니다 [ ]. 이 포맷을 OLED 디스플레이 패널과 비교할 구매자들은 우선 수명과 야외 가독성을 봅니다. 조명은 적응형 차량 램프, 프로젝션 모듈, 광 링크 등 비디스플레이 용도를 포함합니다. Ennostar는 2026년 4월에 단거리 데이터 센터 인터커넥트용 GaN 기반 마이크로 LED 광원을 선보였으며, 30,000 시간 이상의 운영 가능 성능을 보였습니다 [4]. 많은 조명 구매자들은 마이크로 LED와 더 저렴하지만 제어가 더 어려운 미니 LED 백라이트를 비교하기도 합니다.
응용 분야에서 소비자 전자제품을 지원하는 것은 무엇인가요?
소비자 가전제품은 2026년 매출의 41.7% 를 차지합니다.
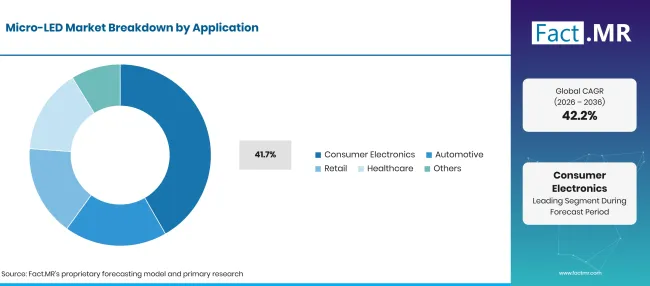
Micro Led Market Breakdown Application | Source: Fact.MR
| 적용 | 쉐어 (2026) |
|---|---|
| 소비자 전자제품 (선도 부문) | 41.7% |
| 다른 구간들 합쳐 | 58.3%* |
| 총 | 100.0% |
출처: Fact.MR 분석. 2026년 11월 5일 업데이트
텔레비전과 웨어러블 브랜드는 화질 경쟁이 치열하기 때문에, 밝기나 명암비의 눈에 띄는 변화가 더 높은 진열 가격을 정당화할 수 있습니다. 프리미엄 텔레비전, 스마트워치, 헤드셋이 최초의 상업용 대량 생산을 가능하게 합니다. 가상현실 분야에서 추적하는 헤드셋 제조사들은 안경에 적합할 만큼 작으면서도 낮에 충분히 밝은 방출기를 원합니다. 자동차 분야가 다음 응용 분야입니다. 자동차 제조사들은 헤드업 디스플레이, 조종석 스크린, 자동차 조명으로 덮인 외부 신호등에 마이크로 LED를 사용합니다. 소매업은 모듈형 벽과 간판을 사용합니다. 의료 분야는 수술용 디스플레이와 진단 화면을 중심으로 한 작은 틈새 시장입니다.
패널 크기 부문을 이끄는 것은 무엇인가요?
작음은 2026년 가치의 37.5% 을 나타냅니다.
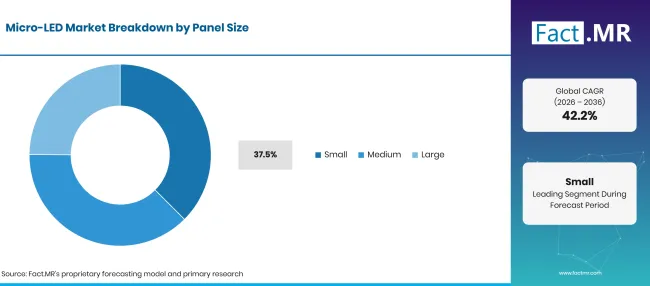
Micro Led Market Breakdown Panel Size | Source: Fact.MR
| 패널 크기 | 쉐어 (2026) |
|---|---|
| 소형(선두 세그먼트) | 37.5% |
| 다른 구간들 합쳐 | 62.5%* |
| 총 | 100.0% |
출처: Fact.MR 분석. 2026년 11월 5일 업데이트
시계 화면과 근거리 디스플레이는 인치당 수천 개의 픽셀이 필요하며, 마이크로 LED 칩은 그렇게 밀도 있게 포장하면서도 밝게 유지할 수 있습니다. 작은 패널은 텔레비전보다 훨씬 적은 칩을 사용하기 때문에 전송 결함 수리가 더 저렴합니다. 웨어러블 디스플레이 분야의 성장으로 이 패널들이 주요 볼륨 배출구가 되었습니다. 중간 크기 패널은 태블릿, 노트북, 차량 계기판에 사용되며, 이들 중 평방인치당 비용이 여전히 주요 장벽입니다. 대형 패널은 고급 TV와 모듈러 비디오 월을 덮으며, 타일로 조립할 수 있습니다. 더 나은 칩 배치와 빠른 수리는 세 가지 크기 모두에서 향상될 것입니다.
마이크로 LED 시장 도입을 가속화하는 요인은 무엇이며, 그 발목을 잡는 요인은 무엇일까요?
프리미엄 기기 출시, 자동차 디스플레이 프로그램, 새로운 칩 공장들이 마이크로 LED를 상업 제품에 끌어들이고 있습니다. 높은 칩 비용, 느린 질량 전송, 고가의 픽셀 수리 비용은 여전히 OLED와 LCD 가격보다 훨씬 높은 가격을 유지하고 있습니다. 수율이 상승하기 전까지는 대부분의 대량이 소형 패널과 고마진 비디오 월에 머물 것입니다.
운전자 영향 분석
| 운전사 | (~) CAGR에 미치는 영향 % | 지리적 중요성 | 영향 일정 |
|---|---|---|---|
| 프리미엄 텔레비전 및 웨어러블 기기가 마이크로 LED 스크린을 채택 | +2.4% | 글로벌 | 중기 (2년 -4 년) |
| 질량 전달, 접지 및 검사의 발전 | +2.0% | 동아시아, 북미, 서유럽 | 중기 기간(2년 -4 년) |
| 차량 조종석 내 마이크로 LED 디스플레이 및 램프 | +1.6% | 서유럽, 일본, 북미 | 장기 (>=4 년) |
| 칩 및 디스플레이 공장에 대한 공공 자금 지원 | +1.2% | 남아시아 및 태평양, 북아메리카, 라틴 아메리카 | 장기 (>=4 년) |
| 기업 및 소매 공간을 위한 모듈러 벽 | +0.9% | 글로벌 | 단기 (<=2 년) |
출처: Fact.MR 분석. 2026년 11월 5일 업데이트
기회 영향 분석
| 기회 | (~) CAGR에 미치는 영향 % | 지리적 중요성 | 영향 일정 |
|---|---|---|---|
| 확장 현실 안경용 마이크로디스플레이 | +1.3% | 북미, 동아시아, 서유럽 | 중기 기간(2년 -4 년) |
| 저비용 이송 및 수리 장비 | +1.0% | 동아시아, 북아메리카 | 중기 (2년 -4 년) |
| 데이터 센터용 마이크로 LED 광 링크 | +0.7% | 북아메리카, 동아시아 | 장기 (>=4 년) |
| 동아시아 외 지역 패널 용량 확대 | +0.5% | 남아시아 및 태평양, 라틴 아메리카 | 장기 (>=4 년) |
출처: Fact.MR 분석. 2026년 11월 5일 업데이트
구속 영향 분석
| 자제력 | (~) CAGR에 미치는 영향 % | 지리적 중요성 | 영향 일정 |
|---|---|---|---|
| 칩 제작 및 패널 조립의 높은 비용 | -1.2% | 글로벌 | 단기 (<=2 년) |
| 대형 패널에서의 낮은 질량 전달 수율 | -0.9% | 글로벌 | 중기 (2-4 년) |
| 비용이 많이 드는 점검과 결함 있는 픽셀 수리 | -0.6% | 글로벌 | 중기 (2년 -4 년) |
| 성숙한 대량 생산 라인의 부족한 공급. | -0.4% | 동유럽, 중동 및 아프리카 | 장기 (>=4 년) |
출처: Fact.MR 분석. 2026년 11월 5일 업데이트
2036년까지 마이크로 LED 시장을 확장하는 국가는 어디인가요?
| 국가 | CAGR (2026년부터 2036년까지) |
|---|---|
| 브라질 | 51.5% |
| 미국 | 50.1% |
| 일본 | 48.6% |
| 영국 | 42.1% |
| 독일 | 41.6% |
출처: Fact.MR 분석. 2026년 11월 5일 업데이트
브라질은 수요를 어떻게 발전시키고 있나요?
51.5% CAGR거의 보편적인 휴대전화 소유와 성장하는 지역 전자제품 조립 덕분에 도움이 되었습니다.
브라질의 기기 기반은 크고 여전히 업그레이드 중입니다. IBGE는 2025년에 10세 이상 연령대의 90.5%명이 인터넷을 사용했으며, 약 167.4백만 명이 개인용으로 휴대전화를 소유하고 있다고 보고했습니다 [5]. 대부분의 프리미엄 화면은 여전히 수입되어 있어 현지 수요는 작은 가치 기반에서 시작됩니다. 텔레비전과 휴대폰의 현지 조립은 가격이 하락하는 가운데 패널 공급업체들이 시장에 진입할 수 있는 경로를 제공합니다.
미국 입양을 지원하는 것은 무엇인가?
50.1% CAGR연방 마이크로일렉트로닉스 프로그램과 초기 헤드셋 수요에 의해 주도됩니다.
NIST는 2025년 9월 첨단 반도체, 프로토타이핑 및 상용화 연구 제안을 위한 CHIPS 광범위한 기관 공고를 개설했습니다 [6]. 2026년 9월 상무부는 첨단 포장 및 이기종 통합을 포함하는 GlobalFoundries와 함께 최대 USD 375 백만 달러의 CHIPS 연구 지원금을 최종 확정했습니다 [7]. 이는 마이크로 LED 백플레인이 필요로 하는 결합 및 통합 기술과 동일한 기술입니다. 국내에 기반을 둔 헤드셋 개발자와 시계 브랜드는 마이크로디스플레이의 초기 구매자 중 하나입니다.
일본의 채택을 뒷받침하는 요인은 무엇일까요?
48.6% CAGR, 딥 디스플레이 엔지니어링과 새로운 주 칩 자금 지원을 받는다.
일본 기업들은 수십 년간의 패널, 광학 및 정밀 장비 경험을 마이크로 LED에 제공합니다. METI는 2025년 11월 정보기술진흥청을 통해 2025 회계연도 예산에서 100 억 엔을 라피더스에 투자할 것이라고 발표했습니다 [8]. 이 규모에 대한 국가 지원은 국내 웨이퍼, 소재, 공구 공급업체를 강화합니다. 디스플레이 및 카메라 제조업체들은 이 기반을 자동차 스크린과 근접 디스플레이에 적용하고 있습니다.
영국은 수요를 어떻게 발전시키고 있나요?
42.1% CAGR연구 주도 화합물 반도체 기반을 반영합니다.
영국 정부는 2026년 부문 조사에서 703 개의 반도체 기업을 포함했으며, 헌신 기업들은 2025년에 약 10.6 억 파운드의 수익을 올렸습니다 [9]. 같은 연구에서는 글래스고의 스트래스클라이드 광자학 연구소에서 GaN 마이크로 LED 연구를 언급하고 있습니다. 플레시는 플리머스에서 증강현실과 웨어러블용 마이크로 LED 디스플레이를 개발하고 있습니다. 수요 측면에서는 2025년에 처음으로 473,000 제로 배출 차량이 등록되었습니다 [10]. 이 수치는 신규 등록 23% 과 같으며, 첨단 조종석 디스플레이용 차량 플랫폼도 추가됩니다.
독일은 어떻게 운영되고 있나요?
41.6% CAGR, 자동차 제조사들이 조종석과 램프용 마이크로 LED를 테스트하는 것처럼.
연방 내각은 2025년 10월 마이크로일렉트로닉스 전략을 채택했으며, 독일이 유럽 웨이퍼 용량의 약 30% 을 보유하고 있음을 언급했습니다 [11]. 이 전략은 연구 이전, 숙련 인력, 신규 생산 현장을 목표로 합니다. 차량 수요가 주요 유인력으로, 2025년에는 545,142 대의 신형 배터리 전기차가 19.1% 점유율로 등록되었습니다 [12]. 전기 모델은 대체로 더 큰 스크린과 디지털 조명을 탑재하는 경향이 있으며, 이는 마이크로 LED의 자연스러운 배출구입니다.
마이크로 LED 시장을 선도하는 곳은 누구인가요?
세 그룹이 경쟁을 형성합니다. 대형 패널 제조업체인 삼성전자, AUO, BOE 테크놀로지 그룹은 백플레인, 공장 규모, 브랜드 접근성을 통제합니다. 이들은 마이크로 LED가 벽에서 대중 기기로 전환되는 시기를 결정합니다. 삼성은 상업용 공간용 The Wall 라인을 판매하고, AUO는 Touch Taiwan 2026 쇼케이스 앞에 마이크로 LED를 배치해 대량 생산으로의 진전을 시사합니다 [13].
칩 및 에피택시 전문가인 Ennostar와 PlayNitride가 방출기와 전송 노하우를 공급합니다; Ennostar는 2026년 4월 AUO 및 Tyntek과 함께 마이크로 LED 광학 링크를 공동 개발했으며 [4] 며칠 전에 픽셀화된 차량 조명을 도입했습니다 [2]. 공정 및 마이크로디스플레이 개발사인 Plessey Semiconductors와 VueReal은 인쇄, 전송 및 근접 패널 기술을 기기 브랜드에 라이선스합니다. 성공은 누가 OLED에 가까운 중소형 패널 가격을 위해 전송 수율을 충분히 높게 높일 수 있는지, 그리고 누가 기기 제조업체와 다년간 공급 프로그램에 계약할 수 있느냐에 달려 있습니다.
주요 제공자는 어떤 회사들인가요?
마이크로 LED 시장의 주요 기업으로는 삼성전자, AUO, BOE 테크놀로지 그룹, 에노스타, 플레이니트라이드, 플레시 세미컨덕터스, 뷰리얼 등이 있습니다.
- 삼성전자
- 아우오
- BOE 테크놀로지 그룹
- 에노스타
- 플레이니트라이드
- 플레시 세미컨덕터
- 뷰리얼
참고문헌
- [1] 국제전기통신연합. (2025년 11월, 17년) 전 세계 인터넷 사용자 수는 증가하지만, 격차는 주요 디지털 격차를 심화시키고 있습니다.
- [2] Ennostar Inc. (2026년 3월 26일). Ennostar는 Touch Taiwan 2026에서 픽셀화된 자동차 LED 조명 플랫폼을 공개했습니다.
- [3] 인도 정부 총리실. (2026년 5월 5일). 내각은 누적 투자액이 3,900 크로어 루피 이상인 두 개의 반도체 제조 공장을 추가로 승인했다.
- [4] Ennostar Inc. (2026년 4월 1일). Ennostar는 AUO 및 Tyntek과의 고속 AI 데이터 센터 상호연결을 위한 마이크로 LED 광통신을 선보입니다.
- [5] 브라질지리학 및 통계학 연구소. (2026년 7월 2일) 2025년 브라질 인터넷 사용자 비율은 10세 이상 인구 90%을 초과했습니다.
- [6] 국립표준기술연구소. (2025년 9월 24일) NIST는 Advance Microelectronics Technologies에 제안을 위한 광범위한 기관 공지를 발표했습니다.
- [7] 국립표준기술연구소. (2026년 9월 8일) 상무부, GlobalFoundries와 함께 CHIPS R&D 수상 최종 확정을 발표함.
- [8] 경제산업성. (2025년 11월 21일). 아카자와 장관 기자회견 (발췌).
- [9] 상업무역부. (2026년 6월 8일). 반도체 부문 연구 2026.
- [10] 교통부. (2026년 4월 29일). 영국 차량 면허 통계: 2025.
- [11] 독일 연방 정부. (2025년 10월 15일). 연방 내각: 연방 정부 마이크로일렉트로닉스 전략 채택.
- [12] 크라프트파흐르트-연방 연방 (2026년 1월 6일). 2025년 10월에 파르제이그술라순겐: 야흐레스빌란츠.
- [13] AUO Display Plus Corp. (2026년 3월 24일). 세상을 드러내라. 미래를 드러내라..
이 보고서가 답합니다
- 마이크로 LED 수익은 디스플레이 패널과 조명 모듈 간에 어떻게 분배되나요?
- 왜 소비자 가전 브랜드가 자동차 및 소매 구매자보다 먼저 이 포맷을 채택할까요?
- 작은 패널이 마이크로 LED 칩의 첫 번째 볼륨 콘센트인 이유는 무엇인가요?
- 어떤 전도, 본딩, 수리 선지급이 패널 비용을 낮출 수 있을까요?
- 브라질, 미국, 일본, 영국, 독일의 성장률 차이는 얼마나 되나요?
- 패널 제작자, 반도체 전문가, 공정 개발자들은 각각 어디에서 경쟁하나요?
마이크로 LED 시장은 무엇을 다루나요?
이 연구는 각 픽셀이나 빛점이 일반적으로 100 마이크로미터 미만의 미세한 무기 LED 칩인 제품을 평가합니다. 완성된 디스플레이 패널, 디스플레이 모듈, 조명 모듈은 마이크로 LED 칩이 광원을 형성할 때 계산됩니다.
가치는 소비자, 자동차, 소매, 의료 및 기타 용도의 패널 및 모듈 수준에서 측정됩니다. 휴대폰, 시계, 차량, 텔레비전은 전체 평가가 이루어지지 않으므로 수치는 마이크로 LED 성분만 반영합니다.
범위에는 무엇이 포함되어 있나요?
텔레비전, 시계, 휴대폰, 안경, 비디오 월용 마이크로 LED 디스플레이 패널과 모듈.
차량 램프, 프로젝션 및 광학 링크용 마이크로 LED 조명 모듈, 그리고 이들 용도를 위해 제작된 GaN 반도체 소자 방출기를 포함합니다. 패널 또는 모듈 조립용으로 판매된 마이크로 LED 칩 및 에피택셜 웨이퍼. 브라질, 미국, 일본, 영국, 독일 국가 커버리지가 7개 지역 모두에 포함됩니다.
범위에서 제외되는 것은 무엇인가요?
마이크로 LED 픽셀이 없는 LCD, OLED 및 일반 LED 디스플레이(미니 LED 백라이트 LCD 패널 포함)가 있습니다.
마이크로 LED 스크린을 탑재한 텔레비전, 휴대폰, 차량 및 헤드셋의 전액 가치. 마이크로 LED 제품에 사용되지 않는 일반 반도체 제조 도구와 칩. 디스플레이 소프트웨어, 콘텐츠 제작 및 광고 서비스.
분석은 어떻게 구성되었나요?
분석은 120+ 출처, 35+ 기업 포트폴리오, 25+ 국가, 그리고 20 개 이상의 업계 인터뷰를 바탕으로 합니다.
- 1차 연구: 1차 조사는 제조업체, 서비스 제공자, 기술 개발자, 유통업체, 최종 사용자 및 주제 전문가들과의 논의를 포함합니다. 이 대화들은 구매 우선순위, 제품 채택, 운영 도전, 승인 요건, 경쟁 위치, 그리고 광범위한 시장 수용에 영향을 미치는 요인들을 다룹니다.
- 데스크 리서치: 데스크 리서치는 정부 통계, 규제 간행물, 회사 공고, 무역 데이터, 기술 연구, 산업 협회, 표준, 공공 정책 및 기타 권위 있는 출처를 포함합니다. 분석에 사용된 모든 출처는 참고문헌에 문서화되어 있습니다.
- 시장 규모 및 예측: 시장 추정치는 과거 실적, 수요 지표, 가격 및 물량 동향, 세그먼트 점유율, 기업 참여율, 국가별 성장, 채택 패턴, 투자 활동, 시장 확장의 장벽을 결합합니다.
- 데이터 검증 및 업데이트 주기: 주요 인터뷰를 공개 데이터, 기업 활동, 규제 변화, 거래 패턴, 산업 동향과 비교하여 결과를 검증합니다. 정기적인 업데이트는 신제품 출시, 용량 변화, 파트너십, 승인, 상업적 채택 변화를 검토합니다.
세분화
보고서의 범위와 범위는 무엇인가요?
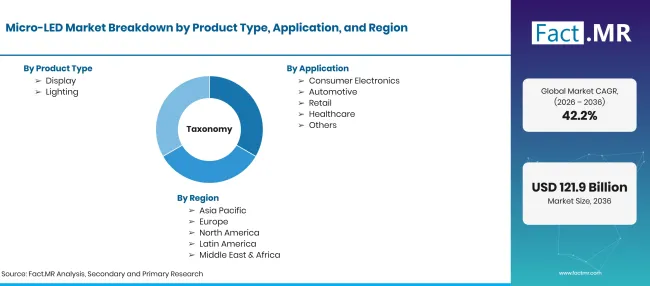
Micro Led Market Taxonomy | Source: Fact.MR
| 속성 | 세부 사항 |
|---|---|
| 정량 단위 | USD 10억 |
| 시장 정의 | 디스플레이, 조명 모듈 및 관련 부품으로, 미세한 무기 발광 다이오드를 개별 픽셀 또는 광원으로 사용합니다. |
| 제품 유형 | 전시; 조명 |
| 적용 | 소비자 전자제품; 자동차; 소매업; 의료; 기타 |
| 패널 크기 | 소형; 중형; 대형 |
| 산업 부문 | 소비자; 상업용; 산업용 |
| 다루는 지역 | 북미; 라틴 아메리카; 서유럽; 동유럽; 동아시아; 남아시아 및 태평양; 중동 및 아프리카 |
| 다루는 국가 | 브라질; 미국; 일본; 영국; 독일 |
| 소개된 기업들 | 삼성전자; AUO; BOE 테크놀로지 그룹; 에노스타; 플레이니트라이드; 플레시 세미컨덕터스; 뷰리얼 |
| 예측 기간 | 2026년부터 2036년까지 |
| 접근 방식 | 패널 및 칩 용량은 애플리케이션 및 패널 크기별로 기기 출시 대비 매핑되며, 이전 수익률과 가격은 국가별로 추적됩니다. |
출처: Fact.MR 분석. 2026년 11월 5일 업데이트
시장은 어떻게 세분화되나요?
-
제품 유형별
- 전시
- 조명
-
적용 분야별
- 가전 제품
- 자동차
- 소매업
- 의료
- 기타
-
패널 크기별
- 작다
- 매체
- 큰
-
산업 분야별
- 소비자
- 상업
- 산업
-
지역별
- 북미
- 라틴 아메리카
- 서유럽
- 동유럽
- 동아시아
- 남아시아 및 태평양
- 중동 및 아프리카

