- Market Value (2025): USD 4.86 Bn
- Estimated Value (2026): USD 5.79 Bn
- Forecast Value (2036): USD 33.6 Bn
- CAGR (2026-2036): 19.2%
Qual é a previsão do mercado de UAVs agrícolas até 2036?
USD 5.79 bilhões em 2026 para USD 33.6 bilhões até 2036, a um 19.2% CAGR.
- De acordo com Fact.MR análise, o mercado de UAVs agrícolas atingiu USD 4.86 bilhões em 2025.
- As vendas devem aumentar de USD 5.79 bilhões em 2026 para USD 33.6 bilhões até 2036.
- O mercado indica uma CAGR 19.2% entre 2026 e 2036, à medida que agricultores e operadores de serviços agrícolas expandem a inspeção aérea em campo e a pulverização.
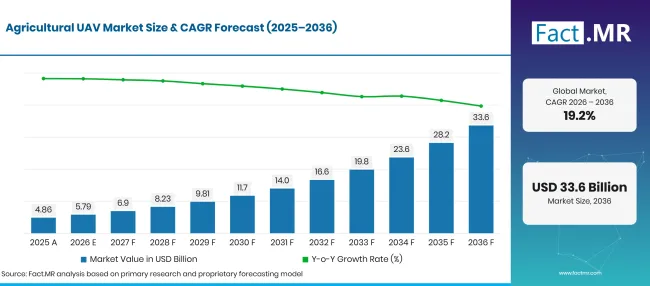
Agricultural Uav Market Forecast Global | Source: Fact.MR
| Ano | Base | Valor de Mercado (USD bilhões) |
|---|---|---|
| 2025 | Atual | 4.86 |
| 2026 | Estimativa | 5.79 |
| 2036 | Previsão | 33.6 |
| CAGR 2026 a 2036 | Período de previsão | 19.2% |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
Quais são os números definidores por trás do crescimento do Mercado de UAVs Agrícolas?
USD 27.8 bilhões de valor de mercado adicional entre 2026 e 2036, com sistemas de asa rotativa e monitoramento de culturas entre as principais áreas de gastos.
- Impulsionadores de Demanda no Mercado
- Os consultores de culturas usam imagens de UAVs de alta resolução para identificar diferenças na saúde das plantas antes de escolher quais campos precisam de uma inspeção mais detalhada. Voos repetidos ajudam a comparar as condições em diferentes estágios da estação de crescimento.
- Agricultores que escolhem drones de pulverização comparam a capacidade dos tanques, o tempo de voo utilizável e o acesso a campos individuais. Os drones também podem alcançar campos úmidos ou irregulares onde equipamentos terrestres são difíceis de operar.
- Empreiteiros agrícolas operam drones para várias fazendas, permitindo que os clientes compartilhem os custos dos pilotos e da manutenção. A cobertura de serviço local é útil para produtores sem tripulações de voo treinadas.
- Os operadores comparam cada vez mais a qualidade do hardware com softwares de mapeamento e suporte pós-venda. A DJI relatou mais de 600,000 drones agrícolas operando globalmente até o final de 2025 [1], mostrando a escala de sua base de equipamentos implantada.
- Segmentos-chave analisados
- Por Tipo de Produto: O Rotory-Wing detém 58.2% participação em 2026 em inspeção de montagem e pulverização em pairar e operação em baixa velocidade.
- Por Aplicação: O Monitoramento de Culturas lidera com 33.9% participação em 2026, já que os produtores utilizam imagens aéreas para identificar variações no campo.
- Por Componente: O hardware representa 52.9% participação em 2026 porque as aeronaves e sistemas de sensores são importantes para cada implantação.
- Por Usuário Final: Os agricultores conquistam 45.0% participação em 2026, à medida que os produtores escolhem equipamentos para suas próprias operações de campo.
- Opinião do Analista no Fact.MR
- Shambhu Nath Jha, Consultor Principal da Fact.MR, afirma: "As compras de UAVs agrícolas são moldadas pelo trabalho que uma fazenda espera que a aeronave realize. Missões de imagem exigem câmeras confiáveis e saídas práticas de mapeamento, enquanto missões de pulverização exigem capacidade de carga útil pronta para campo e um operador treinado."
- Implicações Estratégicas
- Os fabricantes de aeronaves devem adaptar as cargas úteis de pulverização e as escolhas de sensores às culturas e tamanhos de campo atendidos por cada modelo. Os arranjos locais de suporte são uma parte prática da seleção de equipamentos.
- Os operadores agrícolas precisam comparar o custo total de propriedade com o número de dias em que uma aeronave pode realmente trabalhar. Despesas de treinamento e tempo de inatividade da aeronave podem alterar o benefício da propriedade.
- Cooperativas podem organizar o acesso compartilhado de aeronaves quando os produtores precisam de mapeamento sazonal, mas não têm trabalho suficiente para uma frota dedicada. Um piloto qualificado continua sendo necessário para operações seguras.
- Os fornecedores de software devem simplificar como imagens aéreas se tornam mapas de campo viáveis. Exportações claras e limites consistentes dos campos ajudam os agrônomos a usar os resultados nas decisões diárias de cultivo.
Projeta-se que o Reino Unido registre 23.7% CAGR até 2036, à medida que empresas de serviços agrícolas avaliam o mapeamento aéreo. O Brasil segue em 23.0% enquanto extensas áreas agrícolas apoiam operações de contratados. Estima-se que o Japão cresça a 20.1% em meio à pressão trabalhista sobre as fazendas. Os Estados Unidos registram 16.6% crescimento à medida que os operadores consideram serviços de precisão, enquanto a Alemanha registra 13.6% como imagens de campo que se encaixam no manejo estabelecido das culturas.
Como o Mercado de UAVs Agrícolas se divide por segmento?
58.2%de asa rotativa; Monitoramento de Culturas 33.9%; Ferragens 52.9%; Agricultores 45.0% em 2026.
Qual Tipo de Produto domina?
A Rotary-Wing detém 58.2% participação em 2026.
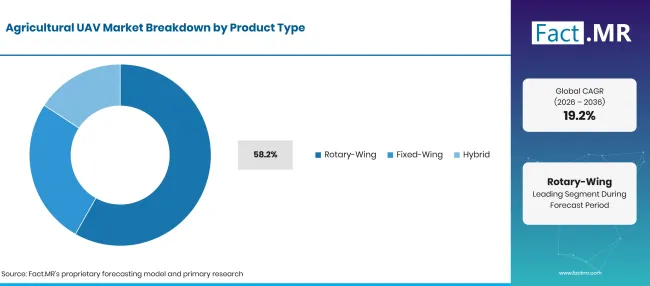
Agricultural Uav Market Breakdown Product Type | Source: Fact.MR
| Tipo de produto | Compartilhar (2026) |
|---|---|
| Asa rotativa (segmento líder) | 58.2% |
| Outros segmentos combinados | 41.8% |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
Aeronaves de asa rotativa podem pairar sobre um campo e voar em baixa velocidade quando o operador precisa de uma visão mais próxima de uma plantação. O mesmo comportamento de voo é útil ao colocar insumos agrícolas em uma área definida. Modelos de asa fixa são mais adequados para cobrir rotas longas onde o voo contínuo para frente ajuda a mapear vastas áreas agrícolas. Sistemas híbridos combinam aspectos de ambos os projetos, embora o suporte de serviço e o planejamento de voo ainda sejam importantes para cada configuração.
O que lidera o segmento de Aplicação?
A Crop Monitoring detém 33.9% participação em 2026.
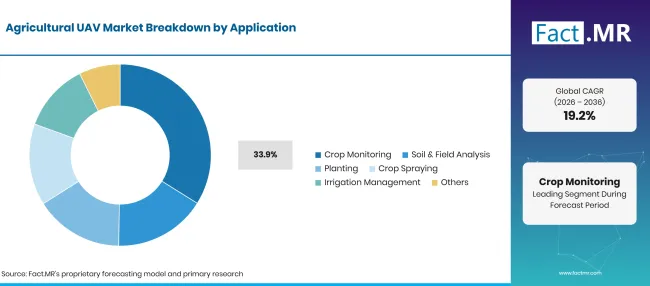
Agricultural Uav Market Breakdown Application | Source: Fact.MR
| Aplicação | Compartilhar (2026) |
|---|---|
| Monitoramento de Culturas (Segmento líder) | 33.9% |
| Outros segmentos combinados | 66.1% |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
O monitoramento das culturas começa com imagens tiradas em campos individuais. Agrônomos usam os resultados para identificar cobertura vegetal irregular e escolher locais para inspeção direta. A análise do solo e do campo depende de sensores e softwares de interpretação, enquanto o plantio utiliza arranjos de carga útil adequados para distribuir o material. A pulverização das culturas exige atenção às regras de aplicação e aos métodos de tratamento aprovados. O manejo da irrigação depende de observações repetidas que ajudam as equipes a decidir onde as verificações do solo são úteis.
Como as compras de componentes moldam o mercado?
Hardware detém 52.9% participação em 2026.
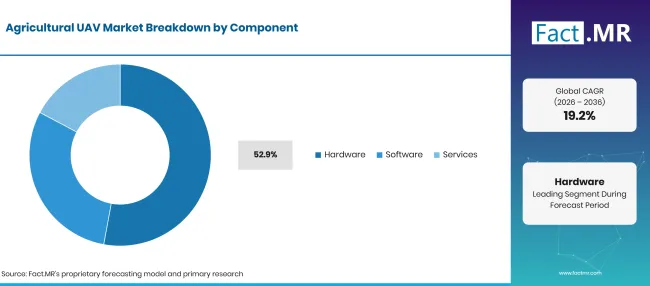
Agricultural Uav Market Breakdown Component | Source: Fact.MR
| Componente | Compartilhar (2026) |
|---|---|
| Hardware (Segmento líder) | 52.9% |
| Outros segmentos combinados | 47.1% |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
O hardware inclui o corpo da aeronave e os equipamentos transportados durante o voo. Os agricultores consideram a qualidade das câmeras para observação de culturas, enquanto os operadores de pulverização examinam a carga útil e o acesso ao serviço. O software tem um papel separado na organização de imagens e na transformação dos resultados de levantamentos em mapas de campo. Os provedores de serviços cuidam dos voos ou do processamento de dados para fazendas sem suas próprias aeronaves. A combinação correta depende se a fazenda precisa de seu próprio equipamento ou de um prestador de serviços.
Qual Usuário Final representa a maior parte?
Farmers detém 45.0% participação em 2026.
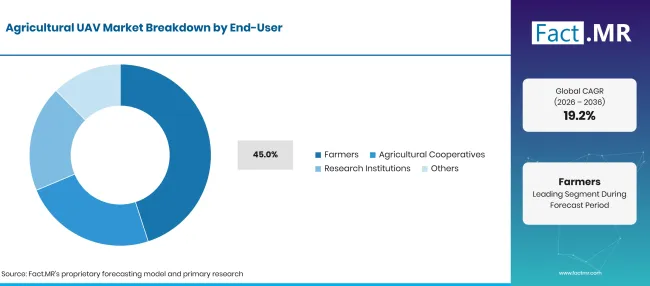
Agricultural Uav Market Breakdown End User | Source: Fact.MR
| Usuário Final | Compartilhar (2026) |
|---|---|
| Agricultores (Segmento líder) | 45.0% |
| Outros segmentos combinados | 55.0% |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
Agricultores compram ou usam VANTs agrícolas para examinar as condições do campo e apoiar decisões rotineiras de culturas. Cooperativas agrícolas podem organizar equipamentos compartilhados para que vários membros possam usar mapeamento em diferentes momentos. Instituições de pesquisa aplicam observações aéreas em testes de campo onde medições repetidas são úteis. Os contratados também atendem fazendas que preferem pagar voos. Portanto, as fazendas podem se beneficiar dos serviços de drones mesmo quando não possuem aeronaves.
O que está acelerando a adoção do mercado de UAVs agrícolas e o que está impedindo?
Imagens de campo e investimentos de suporte direcionados à pulverização, enquanto aprovação operacional e custo de serviço influenciam as decisões de compra.
Análise de Impacto dos Motoristas
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Necessidades de inspeção de culturas | +1.0% | Global | Médio prazo (2–4 anos) |
| Aplicação de entrada direcionada | +0.8% | Brasil, Estados Unidos, Japão | Médio prazo (2–4 anos) |
| Serviços de frota de empreiteiros | +0.7% | Global | Curto prazo (<= 2 anos) |
| Mapas de imagem e de campo | +0.5% | Europa, América do Norte | Médio prazo (2–4 anos) |
| Melhorias nos equipamentos | +0.4% | Global | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
Análise de Impacto de Oportunidade
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Pulverização sazonal por contrato | +0.8% | Brasil, Japão | Médio prazo (2–4 anos) |
| Serviços cooperativos de mapeamento | +0.6% | Europa | Curto prazo (<= 2 anos) |
| Serviços de interpretação de sensores | +0.5% | Global | Médio prazo (2–4 anos) |
| Redes de serviço e manutenção | +0.4% | Global | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
Análise de Impacto de Restrições
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Regras de voo e pulverização | -0.8% | Global | Curto prazo (<= 2 anos) |
| Despesas com treinamento de pilotos | -0.6% | Global | Médio prazo (2–4 anos) |
| Limites de bateria e carga útil | -0.5% | Global | Médio prazo (2–4 anos) |
| Padrões de uso sazonal | -0.4% | Global | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
Quais países estão escalando o mercado de UAVs agrícolas até 2036?
| País | CAGR (2026–2036) |
|---|---|
| Reino Unido | 23.7% |
| Brasil | 23.0% |
| Japão | 20.1% |
| Estados Unidos | 16.6% |
| Alemanha | 13.6% |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
Como o Reino Unido está expandindo o uso de VANTs agrícolas?
23.7% CAGR até 2036, refletindo necessidades específicas de monitoramento aéreo e aplicação da fazenda.
O Reino Unido deve registrar um 23.7% CAGR até 2036, à medida que os consultores de culturas desenvolvem serviços de reconhecimento aéreo para produtores que necessitam de verificações regulares de campo. O Departamento de Meio Ambiente, Alimentação e Assuntos Rurais registrou 16.8 milhão de hectares de área agrícola utilizada em dezembro de 2025 [4]. O mesmo comunicado do DEFRA relata 6.1 milhões de hectares de área cultivável em 2025, fornecendo uma medida mais específica da terra disponível para levantamentos de culturas e serviços de monitoramento de campo. O Fundo de Equipamentos e Tecnologia Agrícola 2025 ofereceu subsídios de £1,000 a £25,000 dentro de seus temas elegíveis [5].
O que sustenta as vendas de UAVs agrícolas no Brasil?
23.0% CAGR até 2036, refletindo necessidades específicas de monitoramento aéreo e aplicação da fazenda.
Espera-se que o Brasil registre uma 23.0% CAGR até 2036, à medida que produtores de soja consideram inspeção aérea em extensas áreas de cultivo. O Instituto Brasileiro de Geografia e Estatística (IBGE) registrou 47,621,662 hectares de soja colhidos em 2025 [6]. Os contratados de UAVs podem usar voos repetidos para identificar condições irregulares do campo e direcionar um agrônomo para o local correto antes da inspeção do solo. Em janeiro de 2026, o IBGE reportou uma estimativa de 346.1 milhões de toneladas para o Brasil' s 2025 colheita de grãos e oleaginosas [7].
Como o Japão usa VANTs para lidar com operações agrícolas?
20.1% CAGR até 2036, refletindo as necessidades específicas de monitoramento aéreo e aplicação da fazenda.
Projeta-se que o Japão alcance um 20.1% CAGR até 2036, à medida que operadores agrícolas buscam formas práticas de monitorar campos e concluir tratamentos agrícolas com pessoal limitado. O Ministério da Agricultura, Florestas e Pescas relatou 836,000 entidades de gestão agrícola em sua divulgação de março de 2026 do censo de 2025 [8]. Empresas de serviços agrícolas podem distribuir os custos dos operadores treinados entre fazendas que utilizam aeronaves apenas durante períodos selecionados da estação de crescimento. O mesmo censo relatou uma área cultivada gerenciada média de 3.6 hectares por entidade.
O que influencia a adoção de VANTs agrícolas nos Estados Unidos?
16.6% CAGR até 2036, refletindo necessidades específicas de monitoramento aéreo e aplicação da fazenda.
Os Estados Unidos devem publicar uma 16.6% CAGR até 2036, à medida que grandes fazendas comparam reconhecimento aéreo rotineiro com serviços pagos de solicitação de UAVs. A previsão aeroespacial da Administração Federal de Aviação (FAA) ' s 2025 registrou 1,079 novas isenções para grandes aeronaves agrícolas não tripuladas durante 2024 [9]. Essas aprovações documentam a atividade dos operadores na categoria agrícola e ajudam a explicar por que treinamento e conformidade continuam fazendo parte do planejamento do serviço. Em maio de 2026, a FAA emitiu orientações atualizadas para a certificação de UAS agrícolas sob a Parte 137 [3].
Por que a Alemanha é um mercado distinto de UAVs agrícolas?
13.6% CAGR até 2036, refletindo necessidades específicas de monitoramento aéreo e aplicação da fazenda.
Estima-se que a Alemanha registre um 13.6% CAGR até 2036, à medida que os consultores de culturas utilizam imagens aéreas junto com ferramentas estabelecidas de manejo de campo. O Escritório Federal de Estatística (FAA) relatou cerca de 16.59 milhões de hectares de terras agrícolas utilizadas em 2025 [10]. Essa base de terra oferece espaço para monitoramento das culturas, embora os agricultores geralmente avaliem se novas imagens de levantamento melhoram uma decisão já tomada por meio de caminhadas de campo ou registros de máquinas.
Quem lidera o Mercado de UAVs Agrícolas?
DJI e Yamaha Motor fornecem equipamentos de pulverização agrícola, enquanto Parrot e AgEagle Aerial Systems Inc. (dba EagleNXT) focam em aplicações de imagem aérea.
A DJI vende a série Agras para pulverização e espalhamento agrícola, enquanto a Yamaha Motor possui um negócio estabelecido de helicópteros não tripulados agrícolas. A avaliação de produtos difere entre essas categorias porque as equipes de pulverização precisam de uma operação confiável de carga útil, enquanto os usuários de imagens dão mais peso aos sensores e ao mapeamento da saída. A DJI descreveu o lançamento global de seu Agras T100, T70P e T25P em julho de 2025 [2].
A Parrot fornece drones e tecnologia de câmeras adequada para aplicações de observação de campo. AgEagle Aerial Systems Inc. (dba EagleNXT) comercializou aeronaves de mapeamento de asa fixa sob a família eBee. A Delair fornece sistemas profissionais de UAV, enquanto a Sentera (John Deere) foca em imagens agrícolas e serviços de dados relacionados. A Trimble participa da agricultura de precisão por meio de posicionamento e fluxos de trabalho agrícolas.
Quais empresas são as principais fornecedoras?
Empresas-chave incluem DJI; Parrot SA; AgEagle Aerial Systems Inc. (dba EagleNXT); Yamaha Motor Co. Ltd.; Trimble Inc.; Delair; Sentera (John Deere).
- DJI
- Parrot SA
- AgEagle Aerial Systems Inc. (dba EagleNXT)
- Yamaha Motor Co. Ltd.
- Trimble Inc.
- Delair
- Sentera (John Deere)
Bibliografia
- [1] DJI. (2026, abril 29). DJI Agriculture revela adoção global de drones agrícolas que reduz 51Mt nas emissões de carbono e economiza 410Mt de água para agricultores em todo o mundo.
- [2] DJI. (2025, julho 15). DJI Agras T100, T70P e T25P lançamento global.
- [3] Administração Federal de Aviação. (2026, maio 15). Aviso 8900.773: Título 14 CFR Parte 137 certificação de sistemas de aeronaves não tripuladas (UAS).
- [4] Departamento de Meio Ambiente, Alimentação e Assuntos Rurais. (2025, dezembro 17). Uso agrícola da terra no Reino Unido em 1 junho de 2025.
- [5] Departamento de Meio Ambiente, Alimentação e Assuntos Rurais. (2025, maio 7). Fundo de Equipamentos e Tecnologia Agrícola 2025.
- [6] Instituto Brasileiro de Geografia e Estatística. (s.d.). Produção de soja no Brasil.
- [7] Instituto Brasileiro de Geografia e Estatística. (2026, janeiro 15). Em dezembro, IBGE prevê safra de 346,1 milhões de toneladas para 2025 e de 339,8 milhões de toneladas para 2026.
- [8] Ministério da Agricultura, Florestas e Pescas. (2026, março 31). [Publicação do resumo final dos resultados do Censo de Agricultura e Silvicultura de 2025].
- [9] Administração Federal de Aviação. (2025). Compêndio da Previsão Aeroespacial da FAA para o ano fiscal 2025–2045: Novos entrantes na aviação — Sistemas de aeronaves não tripuladas e mobilidade aérea avançada.
- [10] Statistisches Bundesamt (Destatis). (2025, dezembro 5). Propriedades agrícolas e área agrícola utilizada por tamanho da área agrícola utilizada. https://www.destatis.de/EN/Themes/Economic-Sectors-Enterprises/Agriculture-Forestry-Fisheries/Agricultural-Holdings/Tables/agricultural-holdings-and-utilised-agricultural-areaby-size-of-the-utilised-agricultural-area.html
Este relatório responde
- O relatório examina como as fazendas escolhem aeronaves de monitoramento aéreo e tratamento de culturas para operações específicas de campo.
- A análise de produto compara projetos de asa rotativa com modelos de asa fixa e híbridos usados em missões agrícolas.
- A análise de aplicações separa o monitoramento de culturas da aplicação aérea e das tarefas de campo relacionadas.
- A perspectiva do país examina as condições agrícolas locais no Reino Unido, Brasil, Japão, Estados Unidos e Alemanha.
- A cobertura competitiva considera a produção de aeronaves e as capacidades de mapeamento agrícola sem atribuir cotas de mercado à empresa.
O que o Mercado de UAVs Agrícolas cobre?
O mercado abrange aeronaves usadas para imagens agrícolas e aplicações de campo, além dos softwares e serviços operacionais associados à atividade de UAVs agrícolas. Inclui modelos de asa rotativa e fixa, bem como aeronaves híbridas onde o uso agrícola declarado é central. O mercado também considera como empresas de serviços agrícolas e produtores individuais adquirem ou operam esses equipamentos.
O que está incluído no escopo?
As vendas de VANTs agrícolas incluem aeronaves fornecidas para reconhecimento de culturas e mapeamento de campo. Equipamentos de pulverização entram no escopo quando uma aeronave não tripulada realiza a aplicação agrícola. Sensores e softwares usados para processar dados de voo agrícola fazem parte da comparação de componentes associados. Serviços de voo pagos são cobertos como uma categoria separada de componentes. Propriedade agrícola e uso compartilhado são considerados porque ambos influenciam o equipamento adquirido e o trabalho realizado durante as temporadas de safra.
O que é excluído do escopo?
Drones com câmera de consumo usados fora da agricultura são excluídos. Aeronaves tripuladas de pulverização de culturas e tratores terrestres também estão fora do limite dos equipamentos de UAV. Serviços de dados de satélite independentes não se qualificam como atividade de UAV agrícola a menos que combinados com um produto ou serviço de UAV dentro do escopo. O relatório separa a receita da aeronave do valor das culturas cultivadas por observações aéreas.
Como foi construída a análise?
A análise se baseia em 120+ fontes, 35+ portfólios de empresas, 25+ países e mais de 20 entrevistas com o setor.
- Pesquisa Primária: A pesquisa primária inclui discussões com fabricantes, prestadores de serviços, desenvolvedores de tecnologia, distribuidores, usuários finais e especialistas no assunto. Essas conversas analisam prioridades de compra, adoção de produtos, desafios operacionais, requisitos de aprovação, posicionamento competitivo e os fatores que influenciam a aceitação mais ampla no mercado.
- Pesquisa de Mesa: A pesquisa de Mesa abrange estatísticas governamentais, publicações regulatórias, registros de empresas, dados comerciais, estudos técnicos, associações do setor, padrões, políticas públicas e outras fontes de referência. Cada fonte usada na análise está documentada na bibliografia.
- Dimensionamento e Previsão de Mercado: As estimativas de mercado combinam desempenho histórico, indicadores de demanda, tendências de preços e volume, cotações de segmento, participação das empresas, crescimento em nível nacional, padrões de adoção, atividade de investimento e barreiras à expansão do mercado.
- Ciclo de Validação e Atualização de Dados: Os resultados são validados comparando entrevistas primárias com dados públicos, atividade da empresa, mudanças regulatórias, padrões comerciais e desenvolvimentos do setor. Atualizações regulares revisam lançamentos de novos produtos, mudanças de capacidade, parcerias, aprovações e mudanças na adoção comercial.
Segmentação
Qual é o escopo e a cobertura do relatório?
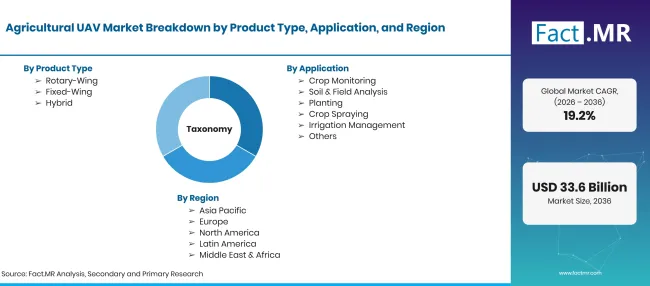
Agricultural Uav Market Taxonomy | Source: Fact.MR
| Atributo | Detalhes |
|---|---|
| Unidades Quantitativas | USD bilhões em 2026 para USD bilhões até 2036, a CAGR |
| Definição de Mercado | Veículos aéreos não tripulados e componentes e serviços associados usados para observação de culturas ou trabalho de campo agrícola. |
| Tipo de produto | Asa Rotativa; Asa Fixa; Híbrida |
| Aplicação | Monitoramento de Culturas; Análise de Solo e Campo; Plantio; Pulverização de Culturas; Gestão de Irrigação; Outros |
| Componente | Hardware; Software; Serviços |
| Usuário Final | Agricultores; Cooperativas Agrícolas; Instituições de Pesquisa; Outros |
| Regiões Cobertas | América do Norte; América Latina; Europa Ocidental; Europa Oriental; Ásia Oriental; Sul da Ásia e Pacífico; Oriente Médio & África |
| Países abrangidos | Alemanha; Brasil; Estados Unidos; Reino Unido; Japão |
| Empresas Perfiladas | DJI; Parrot SA; AgEagle Aerial Systems Inc. (dba EagleNXT); Yamaha Motor Co. Ltd.; Trimble Inc.; Delair; Sentera (John Deere) |
| Período de Previsão | 2026 a 2036 |
| Abordagem | Segmentação de mercado e pressupostos de previsão são considerados juntamente com dados oficiais de fazendas, regras de aviação civil e atividades publicadas da empresa. |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
Como o mercado é segmentado?
-
Tipo de Subproduto
- Asa Rotativa
- Asa Fixa
- Híbrido
-
Por Aplicação
- Monitoramento de Culturas
- Análise de Solo e Campos
- Plantio
- Pulverização de Culturas
- Gestão da irrigação
- Outros
-
Por Componente
- Hardware
- Software
- Serviços
-
Por Usuário Final
- Agricultores
- Cooperativas Agrícolas
- Instituições de Pesquisa
- Outros
-
Por região
- América do Norte
- América Latina
- Europa Ocidental
- Europa Oriental
- Leste Asiático
- Sul da Ásia e Pacífico
- Oriente Médio & África
Perguntas frequentes
Qual é o tamanho do mercado de UAVs agrícolas em 2026?
Qual é o CAGR de 2026 a 2036?
Que tipo de produto é o que lidera?
Qual aplicação lidera?
Quais empresas são as principais no mercado de UAVs agrícolas?
Quem elaborou este relatório


Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF