- Market Value (2025): USD 52.4 Bn
- Estimated Value (2026): USD 56.2 Bn
- Forecast Value (2036): USD 113.6 Bn
- CAGR (2026-2036): 7.3%
Qual a previsão de que o mercado de Soluções para Linha de Montagem terá valor até 2036?
USD 56.2 bilhões em 2026 para USD 113.6 bilhões em 2036, em um 7.3% CAGR.
- A receita de soluções em linha de montagem atingiu USD 52.4 bilhões em 2025, segundo Fact.MR números, com fábricas de automóveis e eletrônicos fazendo a maioria dos pedidos.
- Os gastos com automação de montagem mais que dobrarão, passando de USD 56.2 bilhões em 2026 para USD 113.6 bilhões até 2036, à medida que programas de veículos elétricos e eletrônicos reconfiguram suas linhas.
- Um 7.3% CAGR de 2026 a 2036 reflete atualizações constantes em plantas que estão trocando estações manuais por robôs e verificações de visão.
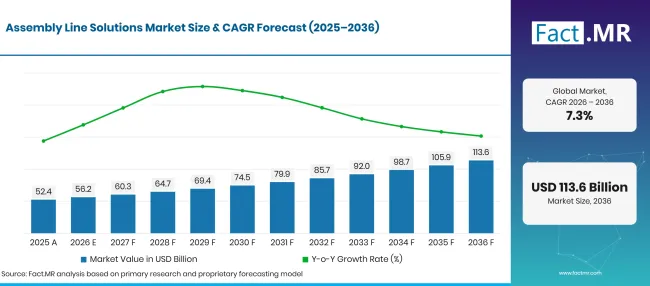
Factmr Assembly Line Solutions Market Forecast Global | Source: Fact.MR
| Ano | Base | Valor de Mercado (USD bilhões) |
|---|---|---|
| 2025 | Atual | 52.4 |
| 2026 | Estimativa | 56.2 |
| 2036 | Previsão | 113.6 |
| CAGR 2026 a 2036 | Período de previsão | 7.3% |
Fonte: análise da Fact.MR. Atualizado em 16 de outubro de 2026
Quais são os números definidores por trás do crescimento do mercado de Soluções para Linha de Montagem?
A década acrescentará USD 57.4 bilhões em valor entre 2026 e 2036, liderada pelas linhas automotivas e eletrônicas.
- Impulsionadores de Demanda no Mercado
- Linhas de montagem de veículos elétricos precisam de novas estações para pacotes de baterias, eixos elétricos e fiação de alta tensão. The International Agência de Energia informou que as vendas de carros elétricos ultrapassaram 17 milhão em 2024, uma fatia de mais de 20% das vendas globais de carros [1]. Cada nova plataforma traz novos pedidos para transportadores, células de união e testadores de fim de linha.
- A escassez de mão de obra no chão das fábricas empurra as fábricas para estações automatizadas. Trabalhadores qualificados da linha estão se aposentando na Alemanha e no Japão, e menos jovens se candidatam a trabalhos em turnos. Robôs e unidades automáticas de parafuso mantêm os tempos de ciclo estáveis com equipes menores.
- A produção definida por software está mudando a forma como as linhas são operadas. Em 2025, 20.0% das empresas da UE com 10 ou mais funcionários utilizaram tecnologias de inteligência artificial, segundo a Eurostat [2]. No chão de fábrica, a IA entra em inspeção de visão, manutenção preditiva e balanceamento de linhas.
- As regras de rastreabilidade na produção automotiva, de dispositivos médicos e farmacêutica exigem um registro para cada unidade construída. O software de linha registra valores de torque, resultados de testes e números de série de peças em cada estação, o que suporta recalls e auditorias.
- A produção de alta mistura está substituindo longas séries de um único modelo. Sistemas de transferência flexíveis com transportadores independentes permitem que uma linha construa várias variantes sem longas trocas.
- Segmentos-chave analisados
- Por Componente: O hardware representará 44.8% participação em 2026, já que cada nova linha precisa de transportadores, robôs e ferramentas antes que qualquer software seja executado.
- Por Aplicação: A indústria automotiva conquistará 32.6% participação em 2026, à medida que os fabricantes reestruturarem carrocerias, baterias e linhas finais de montagem para novas plataformas elétricas.
- Por Modo de Implantação: On-Premises comandará 63.4% compartilhamento em 2026, refletindo as regras da planta que mantêm controle em tempo real sobre servidores e controladores locais.
- Por Tamanho da Empresa: Grandes Empresas deterão 71.2% participação em 2026, devido a orçamentos de múltiplas plantas que financiam projetos completos com integração e contratos de serviço.
- Por Usuário Final: A manufatura representará 28.4% participação em 2026 por meio de compras repetidas de linhas por fabricantes de máquinas, equipamentos elétricos e componentes.
- Opinião de Analista no Fact.MR
- Shambhu Nath Jha, Consultor Principal da Fact.MR, afirma: "Fabricantes de automóveis e empresas de eletrônicos agora querem linhas que possam trocar de modelo em horas, não semanas. O hardware ainda representa a maior parte do orçamento de cada projeto, mas fornecedores que combinam controladores, simulação e serviço vencerão os pedidos repetidos. As lacunas de mão de obra na Alemanha e no Japão manterão os orçamentos de automação em vigor mesmo em anos em que o volume de veículos diminui."
- Implicações Estratégicas
- Os fornecedores de equipamentos devem oferecer estações modulares e sistemas de transferência que as usinas possam reconfigurar para um novo modelo sem precisar reconstruir toda a linha.
- Fabricantes de veículos e fornecedores Tier 1 devem planejar linhas de baterias e e-drive com espaço disponível para futuras químicas de células e formatos de embalagem.
- Integradores de sistemas devem incluir comissionamento virtual em cada licitação, desde que a simulação reduza o início e reduza o retrabalho no local.
- Fabricantes pequenos e médios devem começar com células automatizadas únicas e robôs colaborativos antes de se comprometerem com projetos de linha completa.
A Alemanha liderará em 8.4% CAGR, onde fábricas de carros e máquinas automatizam para compensar a redução da força de trabalho. O Brasil segue em 7.7%, ajudado pelo aumento da produção de carros e de máquinas. Os Estados Unidos crescerão a 6.9% à medida que fábricas de veículos e eletrônicos modernizam suas linhas internas. Um ritmo 6.2% no Reino Unido depende do financiamento público para a produção de veículos de emissão zero. O Japão completa a lista em 5.5%, com o uso de robôs se espalhando para pequenas fábricas que enfrentam lacunas de funcionários
Como o mercado de Soluções para Linha de Montagem se divide por segmento?
Hardware na 44.8%, Automotivo na 32.6%, On-premises na 63.4%, Grandes Empresas na 71.2% e Manufatura na 28.4% serão os principais subsegmentos em suas categorias em 2026.
Qual Componente domina?
O hardware representa 44.8% das vendas de 2026.
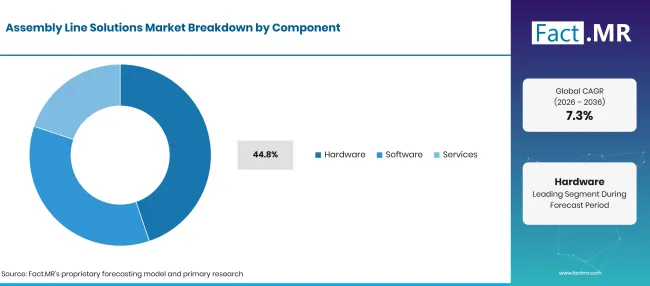
Factmr Assembly Line Solutions Market Breakdown Component | Source: Fact.MR
| Componente | Compartilhar (2026) |
|---|---|
| Hardware (Segmento líder) | 44.8% |
| Outros segmentos combinados | 55.2%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 16 de outubro de 2026
Hardware para linhas de montagem forma a base física de cada projeto. As fábricas compram transportadores, fixações e ferramentas de fixação para cada estação. Robôs industriais assumem a soldagem, manuseio e montagem de tarefas que antes exigiam trabalho manual. Controladores, servomotores e acionamentos definem o movimento e o tempo de cada etapa. O software de linha vai desde ferramentas de programação de PLCs até sistemas de execução de fabricação que agendam pedidos e registram dados de qualidade. Os serviços abrangem contratos de design, instalação e manutenção. A parte de serviços de cada projeto cresce à medida que as linhas dependem mais de software e suporte remoto.
O que lidera o segmento de Aplicação?
O setor automotivo representa 32.6% das vendas de 2026.
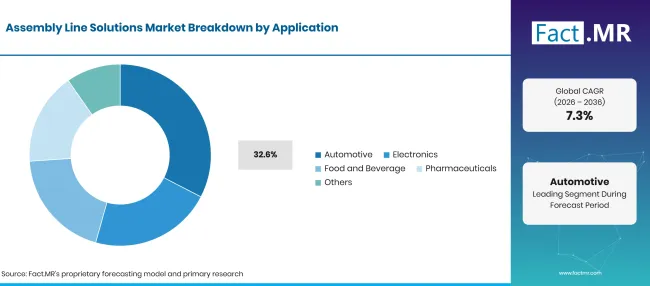
Factmr Assembly Line Solutions Market Breakdown Application | Source: Fact.MR
| Aplicação | Compartilhar (2026) |
|---|---|
| Automotivo (Segmento líder) | 32.6% |
| Outros segmentos combinados | 67.4%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 16 de outubro de 2026
Automação de montagem em fábricas automotivas abrange oficinas de funilaria, linhas de pacotes de baterias e acabamento final. As montadoras renovam essas linhas a cada troca de plataforma, e modelos elétricos adicionam novas estações para células e eletrônica de potência. A política europeia está direcionando fundos para a produção de baterias na região. O plano de ação automotiva da Comissão Europeia de março de 2025 prevê1.8 bilhões de € do Fundo de Inovação para um pacote de reforço de bateria [3]. A montagem eletrônica depende da rápida colocação, acionamento por rosca e inspeção de pequenas peças. Sistemas de visão robótica verificam a orientação e a qualidade da solda entre as estações. Produtores de alimentos e bebidas compram linhas higiênicas para embalagem e kitting. Empresas farmacêuticas investem na montagem de dispositivos para inaladores e seringas pré-preenchidas.
Como o Modo de Implantação molda a demanda?
On-Premises representa 63.4% dos gastos de 2026.
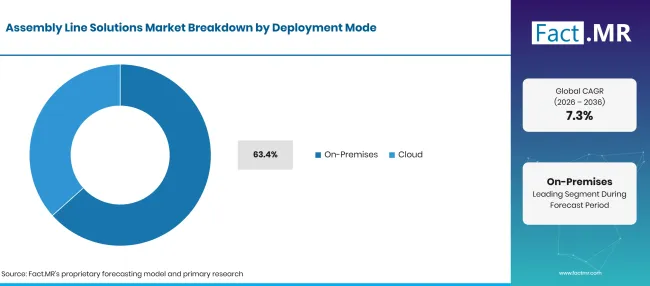
Factmr Assembly Line Solutions Market Breakdown Deployment Mode | Source: Fact.MR
| Modo de Implantação | Compartilhar (2026) |
|---|---|
| On-Premises (Segmento líder) | 63.4% |
| Outros segmentos combinados | 36.6%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 16 de outubro de 2026
O software de linha de montagem on-premises roda em servidores de fábrica e controladores de borda próximos às máquinas que dirige. O controle de linha precisa de respostas em milissegundos. Muitas fábricas também mantêm dados de produção dentro de sua própria rede por razões de segurança. Ferramentas de linha de montagem baseadas em nuvem estão ganhando espaço em análises, monitoramento remoto e atualizações de software entre os locais. A Eurostat informou que 52.7% das empresas da UE usaram serviços pagos de computação em nuvem em 2025, um aumento de 7.4 pontos percentuais em relação a 2023 [4]. A maioria das fábricas opera em uma configuração híbrida, com controle em tempo real no local e relatórios na nuvem.
O que apoia as Grandes Empresas dentro do Tamanho da Empresa?
Grandes Empresas respondem por 71.2% dos pedidos de 2026.
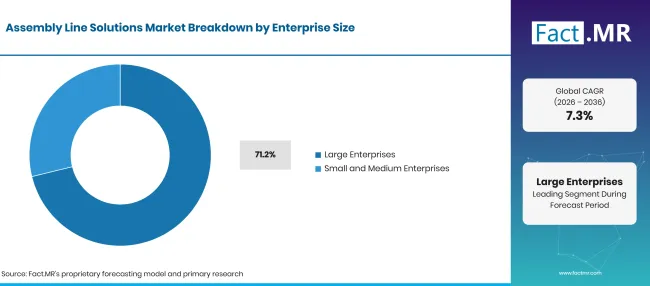
Factmr Assembly Line Solutions Market Breakdown Enterprise Size | Source: Fact.MR
| Tamanho da Empresa | Compartilhar (2026) |
|---|---|
| Grandes Empresas (Segmento líder) | 71.2% |
| Outros segmentos combinados | 28.8%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 16 de outubro de 2026
Grandes fabricantes financiam linhas completas em várias fábricas e assinam contratos de longo prazo com integradores. Dados da Eurostat mostram que grandes empresas representavam apenas 0.2% das empresas da UE em 2024, mas geraram 51.3% do faturamento líquido [5]. Empresas menores geralmente automatizam uma célula por vez. Sistemas portáteis colaborativos de robôs e modelos de aluguel reduzem o custo de entrada para oficinas com períodos curtos e equipe de engenharia limitada.
Qual grupo de usuários finais lidera?
A manufatura mantém 28.4% da demanda de 2026.
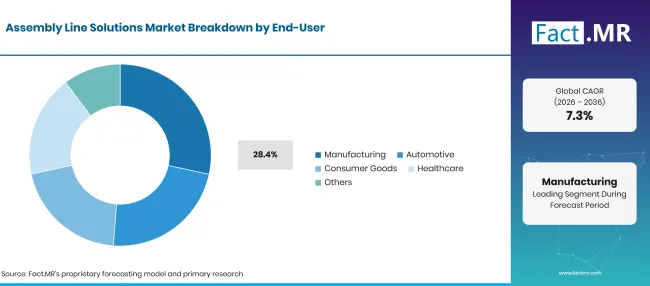
Factmr Assembly Line Solutions Market Breakdown End User | Source: Fact.MR
| Usuário Final | Compartilhar (2026) |
|---|---|
| Manufatura (Segmento líder) | 28.4% |
| Outros segmentos combinados | 71.6%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 16 de outubro de 2026
Fabricantes de máquinas, equipamentos elétricos e componentes montam uma ampla gama de produtos em volumes médios. Eles precisam de linhas flexíveis que lidam com trocas frequentes de produtos e pequenos lotes. Os usuários finais do setor automotivo compram grandes linhas integradas, enquanto empresas de bens de consumo querem kits rápidos e estações de embalagem. Compradores de serviços de saúde precisam de linhas validadas para dispositivos como inaladores e kits de diagnóstico, onde cada etapa deve ser documentada.
O que está acelerando a adoção no mercado de Soluções em Linha de Montagem e o que está impedindo?
A adoção aumentará com programas de veículos elétricos, escassez de mão de obra e o esforço por rastreabilidade total. Altos custos iniciais, longo retorno para usinas menores e escassez de engenheiros de automação vão frear o crescimento.
Análise de Impacto dos Motoristas
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Lançamento de plataforma para veículos elétricos exigem novas linhas de montagem de baterias e tração | +1.6% | Ásia Oriental, Europa Ocidental, América do Norte | Médio prazo (2-4 anos) |
| Escassez de mão de obra nas fábricas e uma força de trabalho qualificada envelhecida | +1.3% | Europa Ocidental, Ásia Oriental | Longo prazo (>= 4 anos) |
| Produção de alta mistura que exige sistemas de transferência flexíveis e células robóticas | +1.1% | Global | Curto prazo (<= 2 anos) |
| Requisitos de rastreabilidade na produção automotiva, de dispositivos médicos e de medicamentos | +0.8% | América do Norte, Europa Ocidental | Curto prazo (<= 2 anos) |
| Inspeção visual por IA e controle de linha definido por software | +0.7% | Global | Médio prazo (2-4 anos) |
Fonte: análise da Fact.MR. Atualizado em 16 de outubro de 2026
Análise de Impacto de Oportunidade
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Células robóticas colaborativas para fabricantes de pequeno e médio porte | +0.9% | Europa Ocidental, América do Norte, Leste Asiático | Médio prazo (2-4 anos) |
| Retrofit de linhas legadas com novos controladores e inspeção visual | +0.7% | América do Norte, Europa Ocidental | Curto prazo (<= 2 anos) |
| Montagem local de baterias e eletrônicos em novas fábricas | +0.6% | América do Norte, América Latina | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 16 de outubro de 2026
Análise de Impacto de Restrições
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Alto custo inicial e longo retorno para linhas completas | -0.7% | Global | Curto prazo (<= 2 anos) |
| Escassez de engenheiros de automação e integradores de sistemas | -0.5% | Europa Ocidental, América do Norte | Médio prazo (2-4 anos) |
| Demanda cíclica de veículos que atrasa pedidos de linha | -0.4% | Global | Curto prazo (<= 2 anos) |
Fonte: análise da Fact.MR. Atualizado em 16 de outubro de 2026
Quais países estão expandindo o mercado de Soluções em Linha de Montagem até 2036?
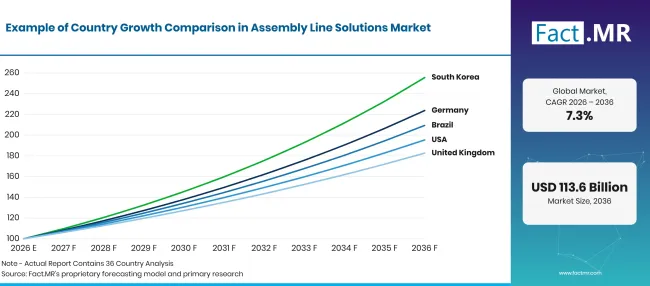
Factmr Assembly Line Solutions Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemanha | 8.4% |
| Brasil | 7.7% |
| Estados Unidos | 6.9% |
| Reino Unido | 6.2% |
| Japão | 5.5% |
Fonte: análise da Fact.MR. Atualizado em 16 de outubro de 2026
Como a Alemanha está escalando a demanda?
8.4% CAGR, impulsionada pela automação em fábricas de carros e máquinas que enfrentam uma força de trabalho em declínio.
As soluções de linha de montagem na Alemanha estão atreladas a uma indústria automobilística que está reduzindo funcionários enquanto tenta manter a produção. A Destatis relatou que a indústria automotiva empregava 721,400 pessoas no final do terceiro trimestre de 2025 [6]. Isso foi cerca de 48,700 menos do que um ano antes [6]. As fábricas estão substituindo estações manuais por robôs e acionamento automatizado para manter os tempos de ciclo.
O que sustenta o crescimento do Brasil?
7.7% CAGR, apoiado por maior produção de carros e aumento na produção de máquinas.
A demanda por montagem automatizada no Brasil segue suas fábricas de carros e máquinas. O IBGE informou que a indústria brasileira cresceu 0.6% em 2025, com a produção automobilística aumentando 3.3% e máquinas e equipamentos subindo 5.0% [7]. Fabricantes de veículos que adicionam modelos híbridos às linhas locais precisam de novas estações para montagem de baterias e propulsão elétrica.
O que apoia a adoção nos Estados Unidos?
6.9% CAGR, refletindo a modernização da linha em fábricas de veículos e eletrônicos.
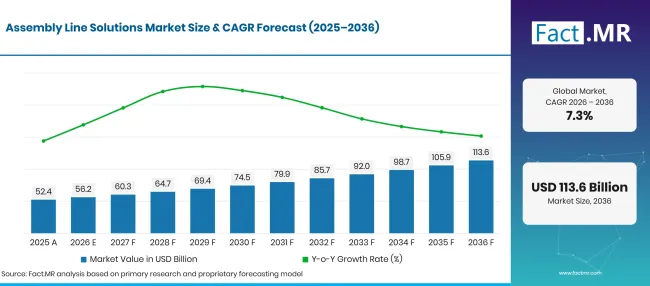
Factmr Assembly Line Solutions Market Forecast Global 1 | Source: Fact.MR
O investimento em linhas nos Estados Unidos acompanha a produção de veículos e as melhorias da fábrica. O Federal Reserve informou que as montagens de veículos automotores operaram a uma taxa anual ajustada sazonalmente de 10.43 milhões de unidades em agosto de 2026 [8]. A utilização da capacidade de fabricação ficou em 75.7% no mesmo mês [8]. Com capacidade sobrando, as fábricas podem reajustar uma linha enquanto outras continuam operando.
Como o Reino Unido está desenvolvendo a demanda?
6.2% CAGR, auxiliado pelo financiamento público para a produção de veículos com emissão zero.
A montagem robótica no Reino Unido está recebendo apoio de fundos públicos para fábricas de veículos. Em julho de 2025, o governo lançou o programa DRIVE35 de £2.5 bilhões para apoiar a fabricação de veículos com emissão zero e pesquisas relacionadas [9]. O programa abrange fábricas de veículos de alto volume e gigafábricas de baterias em um setor que emprega 132,000 pessoas [9]. Empresas aeroespaciais e eletrônicas aumentam a demanda constante por células de montagem de precisão.
Como o Japão se sai?
5.5% CAGR, à medida que as fábricas adicionam robôs para lidar com uma força de trabalho de manufatura em declínio.
A automação das fábricas no Japão é impulsionada pela oferta de mão de obra. O Livro Branco de 2026 sobre Manufacturing Industries relatou que o emprego na manufatura caiu de 10.46 milhões em 2024 para 10.33 milhões em 2025 [10]. O mesmo artigo apontou o índice de escassez de funcionários para pequenos e médios fabricantes em menos 17.9 em 2025 [10]. Com uma base de robôs madura, grande parte dos gastos do Japão vai para atualizações e células de produção de pequenos lotes.
Quem lidera o Mercado de Soluções para Linha de Montagem?
A concorrência se divide em três funções. Siemens, Rockwell Automation, Mitsubishi Electric e Schneider Electric vendem os controladores e softwares de linha que toda estação precisa.
Em março de 2025, a Siemens informou que a Audi estava usando seu controlador virtual Simatic S7-1500V para uma linha de montagem de carrocerias em Neckarsulm [11]. A Rockwell Automation anunciou um novo campus de fabricação em campo novo no sudeste de Wisconsin em novembro de 2025, adicionando automação e robótica à sua própria produção [12]. Especialistas em robôs e movimento formam o segundo grupo. A FANUC fornece robôs industriais e colaborativos. A B&R, membro do Grupo ABB, oferece transporte de produtos baseado em trilhos para linhas flexíveis. A Bosch Rexroth vende sistemas de transferência e automação ctrlX, e em março de 2026 introduziu o sistema TS 7plus para peças pesadas em produção automotiva e de baterias [13]. ATS Corporation trabalha como construtor turnkey que projeta sistemas completos de montagem em sua plataforma de transporte SuperTrak. A escolha do fornecedor vai ativar a velocidade de troca, a habilidade de integração e a cobertura de serviço próxima à fábrica.
Quais empresas são as principais fornecedoras?
Empresas-chave incluem Siemens AG; Rockwell Automation, Inc.; Mitsubishi Electric Corporation; Schneider Electric SE; ABB Ltd. (B&R); FANUC Corporation; Bosch Rexroth AG; e ATS Corporation.
- Siemens AG
- Rockwell Automation, Inc.
- Mitsubishi Electric Corporation
- Schneider Electric SE
- ABB Ltd. (B&R)
- FANUC Corporation
- Bosch Rexroth AG
- ATS Corporation
Bibliografia
- [1] Agência Internacional de Energia. (2025, maio). Perspectivas Globais de Veículos Elétricos 2025: Resumo executivo.
- [2] Eurostat. (2025, dezembro 11).20% das empresas da UE utilizam tecnologias de IA.
- [3] Comissão Europeia. (março de 2025). Plano de Ação sobre o futuro do setor automotivo (Ficha informativa).
- [4] Eurostat. (2026, fevereiro 3).53% empresas da UE utilizaram serviços pagos em nuvem em 2025.
- [5] Eurostat. (2025, dezembro 9). Grandes empresas na UE: pequeno número, alta rotatividade.
- [6] Statistisches Bundesamt (Destatis). (2025, novembro 20). Stellenabbau in der Automobilindustrie: 48 700 weniger Beschäftigte zum Ende des 3. Quartals 2025 als ein Jahr zuvor [Cortes de empregos na indústria automotiva: 48,700 menos funcionários no final do trimestre de3 de 2025 do que um ano antes].
- [7] Instituto Brasileiro de Geografia e Estatística (IBGE). (2026, fevereiro 3). Produção industrial recua 1,2% em dezembro [A produção industrial cai 1.2% em dezembro].
- [8] Conselho de Governadores do Sistema do Federal Reserve. (2026, setembro 18). Produção Industrial e Utilização de Capacidade (G.17).
- [9] Departamento de Negócios e Comércio, Reino Unido. (2025, julho 13). Apoiando a Indústria Britânica: Governo lança programa DRIVE35 de £2.5bilhões para impulsionar investimentos e empregos no setor automotivo do Reino Unido.
- [10] Ministério da Economia, Comércio e Indústria, Japão. (maio de 2026). 2026年版ものづくり白書 概要 [Livro Branco de 2026 sobre Manufacturing Industries: Resumo].
- [11] Siemens AG. (2025, março 27). Siemens e Audi estão levando o chão de fábrica a outro nível com automação potenciada por IA e TI em escala.
- [12] Rockwell Automation, Inc. (2025, novembro 18). Rockwell Automation construirá novo local de fabricação em campo aberto no sudeste de Wisconsin.
- [13] Bosch Rexroth. (2026, março 31). Bosch Rexroth anuncia esteira de próxima geração capaz de transportar cargas pesadas de até 3000kg.
Este relatório responde
- A receita das soluções de linha de montagem é prevista para 2025, 2026 e 2036, com o crescimento atribuído à demanda por componentes e aplicações.
- Cada um dos cinco segmentos carrega seu líder de 2026 e os requisitos da fábrica por trás dessa posição.
- Cinco países são comparados em tendências de força de trabalho, produção de veículos e apoio público à manufatura.
- A empresa perfila fornecedores de grupos em plataformas de controle, especialistas em robôs e movimento e construtores de linhas turnkey.
- Motoristas, oportunidades e restrições são avaliadas pelo impacto que têm na CAGR e no timing.
O que o mercado de Soluções para Linha de Montagem cobre?
Linhas automatizadas e semi-automatizadas para produtos discretos pertencem ao Mercado de Soluções para Linha de Montagem. Linhas típicas incluem montagem de carroceria e final em fábricas veiculares, montagem de eletrônicos e montagem de dispositivos médicos.
A receita é contabilizada no nível de equipamentos de linha, licenças de software e contratos de serviço vendidos aos fabricantes. Implantações on-premises e na nuvem são acompanhadas, assim como as compras por grandes empresas e PMEs.
O que está incluído no escopo?
Transportadores e sistemas de transferência, células robóticas, estações de união e estações de teste estão no escopo. Software para controle de linha, simulação e execução de produção está incluído, juntamente com serviços de integração e manutenção.
Robôs industriais móveis que alimentam peças para a linha são contabilizados quando vendidos como parte de um projeto de montagem.
O que é excluído do escopo?
Máquinas-ferramenta independentes e plantas de processo para produtos químicos ou refino são excluídas. Sistemas contínuos de controle de processos usados em petróleo, gás e energia também são deixados de fora.
Softwares gerais de TI corporativa e ERP usados fora do chão de fábrica não são contabilizados. Peças de reposição vendidas por distribuidores sem contrato de serviço também não são contabilizadas.
Como foi construída a análise?
A análise se baseia em 120+ fontes, 35+ portfólios de empresas, 25+ países e mais de 20 entrevistas com o setor.
- Pesquisa Primária: A pesquisa primária inclui discussões com fabricantes, prestadores de serviços, desenvolvedores de tecnologia, distribuidores, usuários finais e especialistas no assunto. Essas conversas analisam prioridades de compra, adoção de produtos, desafios operacionais, requisitos de aprovação, posicionamento competitivo e os fatores que influenciam a aceitação mais ampla no mercado.
- Pesquisa de Mesa: A pesquisa de mesa abrange estatísticas governamentais, publicações regulatórias, registros de empresas, dados comerciais, estudos técnicos, associações do setor, padrões, políticas públicas e outras fontes autoritativas. Cada fonte usada na análise está documentada na bibliografia.
- Dimensionamento e Previsão de Mercado: As estimativas de mercado combinam desempenho histórico, indicadores de demanda, tendências de preços e volume, participação de segmentos, participação da empresa, crescimento em nível de país, padrões de adoção, atividade de investimento e barreiras à expansão do mercado.
- Ciclo de Validação e Atualização de Dados: Os achados são validados comparando entrevistas primárias com dados públicos, atividade da empresa, mudanças regulatórias, padrões de negociação e desenvolvimentos do setor. Atualizações regulares revisam lançamentos de novos produtos, mudanças de capacidade, parcerias, aprovações e mudanças na adoção comercial.
Segmentação
Qual é o escopo e a cobertura do relatório?
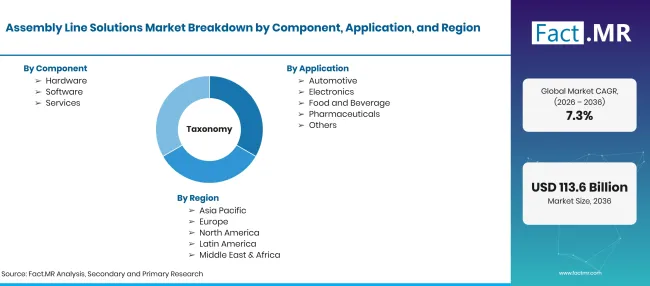
Factmr Assembly Line Solutions Market Taxonomy | Source: Fact.MR
| Atributo | Detalhes |
|---|---|
| Unidades Quantitativas | USD bilhões em 2026 para USD bilhões até 2036 em CAGR |
| Definição de Mercado | Hardware, software e serviços usados para projetar, construir, controlar e manter linhas de montagem automatizadas e semi-automatizadas para produtos discretos. A receita abrange equipamentos de linha, software de controle e execução, integração e serviço pós-venda. |
| Componente | Hardware; Software; Serviços |
| Aplicação | Automotivo; Eletrônicos; Alimentos e Bebidas; Farmacêuticos; Outros |
| Modo de Implantação | On-Premises; Cloud |
| Tamanho da Empresa | Grandes Empresas; Pequenas e Médias Empresas |
| Usuário Final | Manufatura; Automotiva; Bens de Consumo; Saúde; Outros |
| Regiões Cobertas | América do Norte; América Latina; Europa Ocidental; Europa Oriental; Ásia Oriental; Sul da Ásia e Pacífico; Oriente Médio & África |
| Países abrangidos | Alemanha; Brasil; Estados Unidos; Reino Unido; Japão |
| Empresas Perfiladas | Siemens AG; Rockwell Automation, Inc.; Mitsubishi Electric Corporation; Schneider Electric SE; ABB Ltd. (B&R); FANUC Corporation; Bosch Rexroth AG; ATS Corporation |
| Período de Previsão | 2026 a 2036 |
| Abordagem | Contagem bottom-up dos projetos por indústria, cruzada com investimento em manufatura; produção de veículos e eletrônicos; componentes e implantação divididos por país; e revisão do portfólio de fornecedores. |
Fonte: análise da Fact.MR. Atualizado em 16 de outubro de 2026
Como o mercado é segmentado?
-
Por Componente
- Hardware
- Software
- Serviços
-
Por Aplicação
- Automotivo
- Eletrônica
- Alimentação e Bebidas
- Farmacêuticos
- Outros
-
Por Modo de Implantação
- Nas instalações
- Cloud
-
Por Tamanho da Empresa
- Grandes Empresas
- Pequenas e Médias Empresas
-
Por Usuário Final
- Manufatura
- Automotivo
- Bens de Consumo
- Saúde
- Outros
-
Por região
- América do Norte
- América Latina
- Europa Ocidental
- Europa Oriental
- Leste Asiático
- Sul da Ásia e Pacífico
- Oriente Médio & África
Perguntas frequentes
Qual é o tamanho do mercado de soluções para linha de montagem em 2026?
Qual é a CAGR do mercado de soluções para linha de montagem de 2026 a 2036?
Qual componente lidera o mercado de soluções para linha de montagem?
Qual aplicação lidera o mercado de soluções para linha de montagem?
Qual modo de implantação lidera o mercado de soluções para linha de montagem?
Qual tamanho de empresa lidera o mercado de soluções para linha de montagem?
Qual usuário final lidera o mercado de soluções de linha de montagem?
Qual país crescerá mais no mercado de soluções em linha de montagem?
Quais são as principais empresas no mercado de soluções para linha de montagem?
Quem elaborou este relatório


Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF