- Market Value (2025): USD 34.3 Bn
- Estimated Value (2026): USD 38.1 Bn
- Forecast Value (2036): USD 107.0 Bn
- CAGR (2026-2036): 10.9%
Qual a previsão de que o mercado do sistema PreCash Automotivo deve valer até 2036?
USD 38.1 bilhões em 2026 para USD 107.0 bilhões em 2036, em um 10.9% CAGR.
- De acordo com Fact.MR análise, o mercado de Sistemas Pré-Colisão Automotivas foi avaliado em USD 34.3 bilhões em 2025.
- A demanda crescerá de USD 38.1 bilhões em 2026 para USD 107.0 bilhões até 2036.
- A previsão é registrar um 10.9% CAGR de 2026 a 2036, impulsionada pela crescente demanda por tecnologias avançadas de segurança veicular e melhor proteção aos ocupantes.
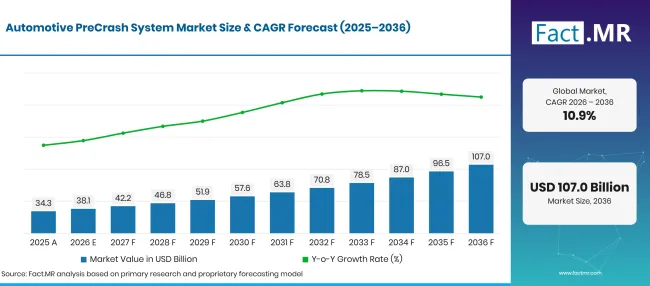
Factmr Automotive Precrash System Market Forecast Global | Source: Fact.MR
| Ano | Base | Valor de Mercado (USD bilhões) |
|---|---|---|
| 2025 | Atual | 34.3 |
| 2026 | Estimativa | 38.1 |
| 2036 | Previsão | 107.0 |
| CAGR 2026 a 2036 | Período de previsão | 10.9% |
Fonte: análise da Fact.MR. Atualizado em 19 de outubro de 2026
Quais são os números definidores por trás do crescimento do mercado de Sistemas Automotivos Pré-Colisão?
USD 68.9 bilhões de oportunidade absoluta entre 2026 e 2036
- Impulsionadores de Demanda no Mercado
- Os fabricantes de automóveis estão dando maior ênfase à prevenção de colisões e à segurança dos ocupantes, à medida que sistemas avançados de assistência ao motorista se tornam mais importantes no projeto de veículos. Sistemas pré-colisão utilizam sensores e outras tecnologias para detectar colisões potenciais e apoiar avisos ou intervenções do veículo em tempo hábil. A regra de segurança da NHTSA sobre frenagem automática de emergência de 29de abril de 2024 destaca o papel das tecnologias de prevenção de colisões na melhoria da segurança no trânsito [1].
- Os requisitos de segurança veicular e as expectativas dos consumidores estão incentivando a integração de tecnologias avançadas de detecção de colisão.
- Montadoras e fornecedores de tecnologia estão desenvolvendo tecnologias autônomas de frenagem de emergência, detecção de pedestres e prevenção de colisão para ajudar a reduzir riscos de colisão. Esses sistemas dependem de sensores ambientais precisos, software confiável e integração com sistemas de controle e contenção do veículo.
- Fabricantes de equipamentos originais (OEMs) continuam centrais para a adoção no mercado porque as tecnologias pré-colisão estão cada vez mais integradas durante o projeto e a produção dos veículos.
- Segmentos-chave analisados
- Por Componente: Os sensores representarão 32.4% participação em 2026, refletindo seu papel na detecção de veículos próximos, obstáculos e potenciais riscos de colisão.
- Por tipo de veículo: Os carros de passeio representarão 72.3% participação em 2026, apoiados pela integração de recursos avançados de segurança em veículos particulares.
- Por Tecnologia: A Freia de Emergência Autônoma representará 41.2% participação em 2026, refletindo a demanda por tecnologias projetadas para intervir quando um risco de colisão for detectado.
- Por canal de vendas: OEMs representará 88.4% participação em 2026, já que as tecnologias pré-colisão são comumente integradas aos veículos durante a fabricação.
- Opinião de Analista no Fact.MR
- Shambhu Nath Jha, Consultor Principal da Fact.MR, afirma: "Sistemas pré-colisão automotiva provavelmente atrairão maior interesse à medida que os fabricantes priorizam a prevenção de colisões e a proteção dos ocupantes. As montadoras ainda precisam de desempenho confiável de detecção, integração eficaz do sistema e validação rigorosa sob diferentes condições de direção antes de adotar essas tecnologias em larga escala."
- Implicações Estratégicas
- Os fabricantes devem priorizar a precisão dos sensores, a confiabilidade do sistema e a compatibilidade com arquiteturas de segurança veicular para apoiar uma adoção mais ampla.
- Os fornecedores automotivos precisam fortalecer a colaboração com OEMpara integrar tecnologias de detecção de colisão e frenagem durante o desenvolvimento do veículo.
- Desenvolvedores de tecnologia devem focar em melhorar o desempenho dos sistemas autônomos de frenagem de emergência e detecção de pedestres sob diversas condições de estrada, clima e trânsito.
- Os fabricantes de veículos devem avaliar os custos dos sistemas junto com o desempenho de segurança, os requisitos regulatórios e a demanda do consumidor ao selecionar tecnologias pré-colisão.
A Alemanha deve registrar um 12.1% CAGR até 2036. O Brasil deve registrar 11.0%, seguido pelos EUA em 10.0%. Estima-se que o Reino Unido avance em 8.9%, enquanto o Japão está previsto para 7.9%. Diferenças na produção de veículos, requisitos de segurança automotiva e a adoção de tecnologias avançadas de assistência ao motorista criam caminhos distintos para o crescimento do mercado nesses países.
Como o mercado de Sistemas Pré-Colisão Automotivas se divide por segmento?
Fact.MR constata que Sensores lidera Componentes em 32.4%; Carros de Passeio lidera Tipo de Veículo em 72.3%; Freio de Emergência Autônoma lidera Tecnologia em 41.2%; OEM lidera o Canal de Vendas em 88.4%.
Qual tipo de veículo domina?
Os carros de passeio detêm 72.3% participação em 2026.
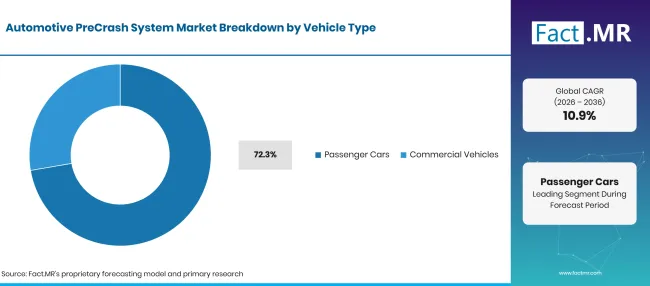
Factmr Automotive Precrash System Market Breakdown Vehicle Type | Source: Fact.MR
| Tipo de veículo | Compartilhar (2026) |
|---|---|
| Carros de Passageiros (Segmento Líder) | 72.3% |
| Outros segmentos combinados | 27.7%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 19 de outubro de 2026
Os carros de passeio representam a participação declarada em tipos de veículos, à medida que as montadoras integram cada vez mais tecnologias de segurança pré-colisão em veículos de passeio para apoiar a prevenção de colisões e a proteção dos ocupantes.
O que lidera o segmento de Componentes?
Sensores representa 32.4% participação em 2026.
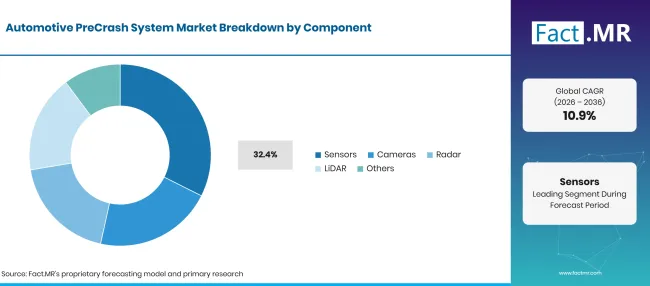
Factmr Automotive Precrash System Market Breakdown Component | Source: Fact.MR
| Componente | Compartilhar (2026) |
|---|---|
| Sensores (segmento líder) | 32.4% |
| Outros segmentos combinados | 67.6%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 19 de outubro de 2026
Os sensores representam a participação de componentes mencionada porque os sistemas pré-colisão dependem da detecção confiável de veículos ao redor, pedestres, obstáculos e mudanças nas condições das estradas. Esses componentes fornecem dados que suportam alertas oportunos e respostas automatizadas de segurança.
Como a tecnologia molda a demanda?
A Freagem de Emergência Autônoma representa 41.2% participação em 2026.
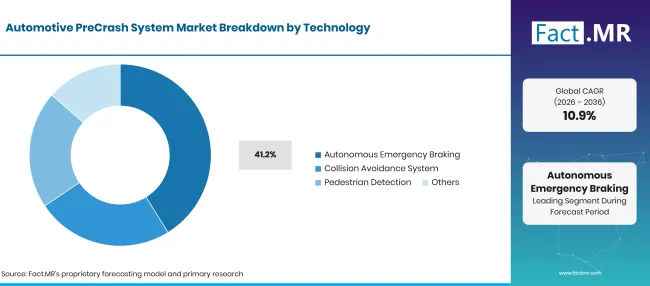
Factmr Automotive Precrash System Market Breakdown Technology | Source: Fact.MR
| Tecnologia | Compartilhar (2026) |
|---|---|
| Freio de Emergência Autônomo (segmento líder) | 41.2% |
| Outros segmentos combinados | 58.8%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 19 de outubro de 2026
A Frenagem de Emergência Autônoma detém a participação dominante no mercado, à medida que a demanda por tecnologias que acionam automaticamente os freios quando riscos de colisão são detectados. A adoção da Frenagem de Emergência Autônoma está aumentando, à medida que as montadoras priorizam a prevenção de colisões e a segurança dos pedestres. Avanços em radar, câmeras e reconhecimento de objetos permitem detecção de perigos e respostas de frenagem mais rápidas. Requisitos regulatórios e a crescente integração de sistemas avançados de assistência ao motorista apoiam ainda mais a expansão do mercado.
Como o segmento de Canais de Vendas molda a demanda do mercado?
OEM conquista 88.4% participação em 2026.
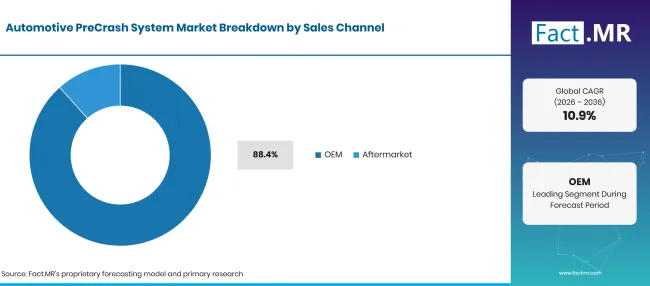
Factmr Automotive Precrash System Market Breakdown Sales Channel | Source: Fact.MR
| Canal de Vendas | Compartilhar (2026) |
|---|---|
| OEM (Segmento principal) | 88.4% |
| Outros segmentos combinados | 11.6%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 19 de outubro de 2026
OEMexplicam a participação declarada no canal de vendas porque sistemas pré-colisão são comumente integrados aos veículos durante a fabricação. A instalação de fábrica permite que as montadoras coordenem sensores, câmeras, radar, controles de frenagem e software do veículo dentro de uma arquitetura de segurança unificada. O mercado de reposição atende proprietários de veículos que buscam adicionar ou atualizar tecnologias de segurança após a compra, embora a instalação possa depender da compatibilidade do veículo, complexidade do sistema e requisitos de integração.
O que está acelerando a adoção do mercado de Sistemas Pré-Colisão Automotiva e o que está impedindo?
A crescente demanda por segurança veicular e sistemas avançados de assistência ao motorista impulsiona a adoção, mas os altos custos de integração de sistemas e a complexidade técnica retardam a expansão do mercado.
Análise de Impacto dos Motoristas
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Integração crescente de sistemas avançados de assistência ao motorista (ADAS) | +1.0% | Europa, Américas | Médio prazo (2–4 anos) |
| Aumento das regulamentações de segurança vetânica | +0.9% | Global | Curto prazo (≤ 2 anos) |
| Crescente demanda por frenagem autônoma de emergência | +0.7% | Global | Médio prazo (2–4 anos) |
| Avanços em tecnologias de sensores e câmeras | +0.5% | Global | Curto prazo (≤ 2 anos) |
| OEM investimento em sistemas integrados de segurança veicular | +0.4% | Ásia, Europa | Longo prazo (≥ 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 19 de outubro de 2026
Análise de Impacto de Oportunidade
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Integração de sistemas de previsão de colisões baseados em IA | +0.8% | Global | Médio prazo (2–4 anos) |
| Expansão das tecnologias pré-crise em mercados emergentes | +0.6% | Ásia, Américas | Médio prazo (2–4 anos) |
| Desenvolvimento de sistemas avançados de radar e LiDAR | +0.5% | Europa, Ásia | Longo prazo (≥ 4 anos) |
| Soluções de retrofit e de segurança aftermarket | +0.4% | Global | Curto prazo (≤ 2 anos) |
Fonte: análise da Fact.MR. Atualizado em 19 de outubro de 2026
Análise de Impacto de Restrições
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Altos custos de desenvolvimento e integração do sistema | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Integração complexa com arquiteturas de veículos existentes | -0.6% | Global | Médio prazo (2–4 anos) |
| Limitações de desempenho dos sensores em condições climáticas adversas | -0.5% | Global | Curto prazo (≤ 2 anos) |
| Compatibilidade limitada no mercado de reposição e complexidade de instalação | -0.4% | Global | Médio prazo (2–4 anos) |
Fonte: análise da Fact.MR. Atualizado em 19 de outubro de 2026
Quais países estão escalando o Mercado de Quelatos Metálicos até 2036?
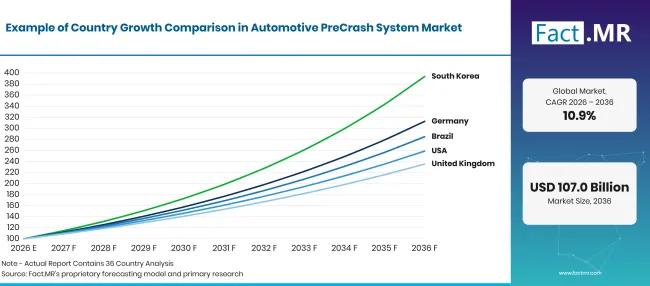
Factmr Automotive Precrash System Market Growth Index | Source: Fact.MR
| País | CAGR (2026-2036) |
|---|---|
| Alemanha | 12.1% |
| Brasil | 11.0% |
| EUA | 10.0% |
| Reino Unido | 8.9% |
| Japão | 7.9% |
Fonte: análise da Fact.MR. Atualizado em 19 de outubro de 2026
O que apoia a adoção da Alemanha?
12.1% CAGR, liderada por rigorosos padrões de segurança veicular e manufatura automotiva avançada.
A demanda por sistemas pré-colisão automotiva na Alemanha se beneficia de sua indústria de fabricação de veículos estabelecida e foco em tecnologias avançadas de assistência ao motorista. O Regulamento Geral de Segurança da União Europeia introduziu recursos obrigatórios adicionais de segurança para novos veículos, incluindo frenagem de emergência avançada e sistemas para detectar usuários vulneráveis da via em categorias de veículos relevantes. Esses requisitos apoiam OEM integração de sensores, câmeras, radar e sistemas autônomos de frenagem de emergência. [2]
Como o Brasil está desenvolvendo a adoção?
11.0% CAGR, apoiado por requisitos de segurança veicular em evolução e pela integração mais ampla das tecnologias de alerta de colisão.
O mercado brasileiro pode se beneficiar de esforços regulatórios para melhorar a segurança veicular e do crescente interesse em recursos avançados de assistência ao motorista. A Resolução CONTRAN nº 759 estabelecida exigências para sistemas de alerta traseiro ou monitoramento em categorias específicas de veículos, com implementação iniciada para novos projetos de veículos em 2025 e estendendo-se a todos os veículos em produção a partir de 2027. Essas medidas podem apoiar a demanda por câmeras, sensores e outros sistemas que ajudem os motoristas a detectar obstáculos próximos. [3]
O que apoia a adoção nos Estados Unidos?
10.0% CAGR, moldado pelos requisitos obrigatórios de frenagem automática de emergência e pela crescente integração do ADAS.
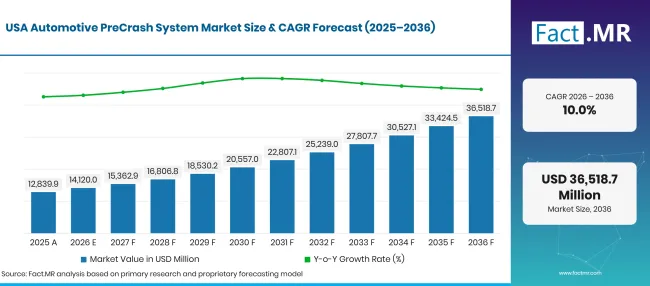
Factmr Automotive Precrash System Market Forecast Usa | Source: Fact.MR
O mercado de sistemas automotivos pré-colisão nos Estados Unidos está projetado para crescer em um 10.0% CAGR até 2036. O crescimento é apoiado por exigências obrigatórias de frenagem automática de emergência, regras federais de segurança mais rigorosas e uso mais amplo dos recursos ADAS em veículos novos. As montadoras estão adicionando mais funções de segurança baseadas em sensores para atender aos requisitos regulatórios e melhorar a prevenção de colisões em modelos de veículos de passeio e comerciais.
Como o Reino Unido está promovendo a adoção?
8.9% CAGR, moldado por iniciativas de segurança no trânsito e pela crescente integração de tecnologias de prevenção de colisões.
O mercado britânico fortalece os padrões de segurança veicular e reduz acidentes no trânsito. O governo tem consultado sobre a introdução de tecnologias adicionais de segurança no marco de aprovação de tipos de veículos da Grã-Bretanha, incluindo frenagem de emergência e outros sistemas de assistência ao motorista. Essas iniciativas podem apoiar a adoção mais ampla de sensores, câmeras e frenagem autônoma de emergência, especialmente por meio de instalações OEM em carros de passeio. [4]
O que apoia a adoção no Japão?
7.9% CAGR, apoiado por capacidades tecnológicas automotivas estabelecidas e ênfase na prevenção de colisões.
As vendas de sistemas pré-colisão automotiva no Japão se beneficiam de sua indústria avançada de fabricação de veículos e foco na prevenção de colisões envolvendo veículos e pedestres. O Ministério da Terra, Infraestrutura, Transporte e Turismo introduziu requisitos para sistemas de freios de mitigação de danos por colisão em veículos novos, com implementação faseada em diferentes categorias de veículos e prazos de produção. Essas medidas apoiam a demanda por radares, câmeras, sensores e sistemas autônomos de frenagem de emergência, especialmente por meio de tecnologias de segurança instaladas de fábrica. [5]
Quem lidera o Mercado de Sistemas Pré-Colisão Automotiva?
Fact.MR perfis Robert Bosch GmbH, ZF Friedrichshafen AG, DENSO Corporation e Aptiv PLC no mercado de sistemas pré-colisão automotivos.
As empresas incluídas no mercado atuam em sistemas avançados de segurança automotiva e assistência ao motorista (ADAS), incluindo sensoriamento baseado em radar, sistemas de câmeras, detecção de objetos e avaliação de risco de colisão. Suas tecnologias suportam aplicações como Frenagem Autônoma de Emergência (AEB), alerta de colisão frontal, prevenção de colisão e detecção de pedestres. A transferência planejada de ADAS para carros de passeio para a HARMAN pela ZF Friedrichshafen AGé um desenvolvimento relevante, abrangendo radar, câmeras inteligentes, soluções de computação e software ADAS. Outros desenvolvimentos no ecossistema mais amplo de sensores incluem a aquisição da Fusionride pela Zadar Labs em fevereiro de 2026 e o acordo da indie Semiconductor para adquirir uma linha de produtos de sensores de imagem da ams OSRAM em maio de 2026 [6] [7][8].
A concorrência comercial depende da precisão da detecção, confiabilidade dos sensores, integração de software e tempo de resposta. As montadoras priorizam sistemas validados e econômicos, enquanto desenvolvedores de ADAS exigem hardware e software compatíveis para tomada de decisões em tempo real. Comparações de fornecedores devem considerar capacidades específicas pré-colisão, escalabilidade de produção e suporte técnico.
Quais empresas são as principais fornecedoras?
As principais empresas no mercado de Sistemas Pré-Colisão Automotivas incluem Robert Bosch GmbH, ZF Friedrichshafen AG, DENSO Corporation e Aptiv PLC.
- Robert Bosch GmbH
- ZF Friedrichshafen AG
- DENSO Corporation
- Aptiv PLC
Bibliografia
- [1] Administração Nacional de Segurança no Trânsito Rodoviário. (2024, abril 29). A NHTSA finaliza a principal regra de segurança para reduzir acidentes e salvar vidas.
- [2] Comissão Europeia. (2026, julho 8). Carros mais seguros, estradas mais seguras: Novas regras entram em vigor.
- [3] Ministério dos Transportes. (2022, dezembro 22). Resolução CONTRAN nº 759, de 20 de dezembro de 2018.
- [4] Departamento de Transportes. (2026, julho 16). Exigência de tecnologias de segurança veicular na aprovação de tipo GB: resposta do governo.
- [5] Ministério de Terras, Infraestrutura, Transportes e Turismo. (2020, janeiro 31). Introdução de normas internacionais para mitigação de danos por colisão, sistemas de freios e requisitos obrigatórios para veículos novos.
- [6] ZF Friedrichshafen AG. (2025, dezembro 23). ZF vende negócios de ADAS para o líder de eletrônicos em cabine, Harman.
- [7] Zadar Labs. (2026, fevereiro 25). Zadar Labs conclui a aquisição da Fusionride, introduzindo o zSIGNAL 2.0.
- [8] Samsung Electronics. (2025, dezembro 23). HARMAN para adquirir o negócio ADAS da ZF.
Este relatório responde
- O relatório descreve como os sistemas pré-colisão automotiva suportam a detecção de colisões, prevenção de acidentes e segurança veicular entre os tipos de veículos especificados.
- A análise segmentada compara as categorias de componentes especificadas, tipos de veículos, tecnologias e canais de vendas, incluindo suas participações de mercado em 2026 quando forem apresentadas.
- A análise por país discute Alemanha, Brasil, EUA, Reino Unido e Japão juntamente com suas respectivas taxas de crescimento de mercado.
- Os perfis de visão geral competitiva Robert Bosch GmbH, ZF Friedrichshafen AG, DENSO Corporation e Aptiv PLC.
- A análise tecnológica distingue a Frenagem de Emergência Autônoma, sistemas de prevenção de colisão e detecção de pedestres, enquanto a análise do canal de vendas separa OEM vendas do mercado de reposição.
O que o mercado de sistemas pré-colisão automotivas cobre?
O mercado abrange sistemas pré-colisão automotiva projetados para detectar colisões potenciais e apoiar a segurança preventiva dos veículos. Ele acompanha aplicações em carros de passeio e veículos comerciais. A cobertura do produto inclui sensores, câmeras, radar, LiDAR e outros componentes, enquanto a cobertura tecnológica distingue frenagem autônoma de emergência, sistemas de prevenção de colisão e detecção de pedestres. Os requisitos de segurança veicular e a adoção de sistemas avançados de assistência ao motorista influenciam as decisões de compra.
O que está incluído no escopo?
Os produtos e tecnologias incluídos estão associados à detecção de acidentes automotivos pré-colisão e à prevenção de colisões. A cobertura do mercado inclui sistemas que incorporam os componentes e tecnologias especificados, com canais de venda divididos entre OEM e pós-venda. A segmentação também abrange carros de passeio e veículos comerciais, juntamente com os países identificados: Alemanha, Brasil, EUA, Reino Unido e Japão.
O que é excluído do escopo?
A análise exclui tecnologias automotivas não relacionadas à detecção pré-colisão ou prevenção de colisão. Componentes gerais de veículos sem papel direto na categoria definida de sistemas pré-colisão estão fora do escopo. Equipamentos automotivos independentes e acessórios veículos não relacionados também são excluídos. A receita de sistemas automotivos não relacionados não deve ser incluída, a menos que esteja dentro do limite definido do mercado pré-colisão.
Como foi construída a análise?
A análise se baseia em 120+ fontes, 35+ portfólios de empresas, 25+ países e mais de 20 entrevistas com o setor.
- Pesquisa Primária: A pesquisa primária inclui discussões com fabricantes, prestadores de serviços, desenvolvedores de tecnologia, distribuidores, usuários finais e especialistas no assunto. Essas conversas analisam prioridades de compra, adoção de produtos, desafios operacionais, requisitos de aprovação, posicionamento competitivo e os fatores que influenciam a aceitação mais ampla no mercado.
- Pesquisa de Mesa: A pesquisa de mesa abrange estatísticas governamentais, publicações regulatórias, registros de empresas, dados comerciais, estudos técnicos, associações do setor, padrões, políticas públicas e outras fontes autoritativas. Cada fonte usada na análise está documentada na bibliografia.
- Dimensionamento e Previsão de Mercado: As estimativas de mercado combinam desempenho histórico, indicadores de demanda, tendências de preços e volume, participação de segmentos, participação da empresa, crescimento em nível de país, padrões de adoção, atividade de investimento e barreiras à expansão do mercado.
- Ciclo de Validação e Atualização de Dados: Os achados são validados comparando entrevistas primárias com dados públicos, atividade da empresa, mudanças regulatórias, padrões de negociação e desenvolvimentos do setor. Atualizações regulares revisam lançamentos de novos produtos, mudanças de capacidade, parcerias, aprovações e mudanças na adoção comercial.
Segmentação
Qual é o escopo e a cobertura do relatório?
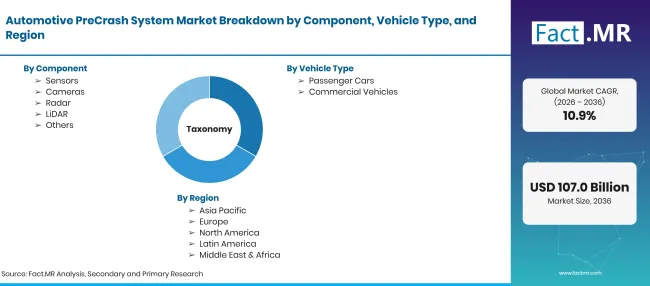
Factmr Automotive Precrash System Market Taxonomy | Source: Fact.MR
| Atributo | Detalhes |
|---|---|
| Unidades Quantitativas | USD bilhões: avaliação de 2026, previsão e CAGR para 2036 |
| Definição de Mercado | Sistemas automotivos pré-colisão que utilizam tecnologias de detecção, detecção e segurança para identificar possíveis colisões e apoiar medidas preventivas de segurança veicular. |
| Componente | Sensores; Câmeras; Radar; LiDAR; Outros |
| Tipo de veículo | Carros de Passeio; Veículos Comerciais |
| Tecnologia | Frenagem Autônoma de Emergência; Sistema de Prevenção de Colisões; Detecção de Pedestres; Outros |
| Canal de Vendas | OEM; Mercado de reposição |
| Regiões Cobertas | América do Norte; América Latina; Europa Ocidental; Europa Oriental; Ásia Oriental; Sul da Ásia e Pacífico; Oriente Médio & África |
| Países abrangidos | Alemanha; Brasil; EUA; Reino Unido; Japão |
| Empresas Perfiladas | Robert Bosch GmbH; ZF Friedrichshafen AG; DENSO Corporation; Aptiv PLC |
| Período de Previsão | 2026 a 2036 |
| Abordagem | Segmentação de mercado e análise de previsão baseada em componentes, tipos de veículo, tecnologia, canal de vendas e taxas de crescimento em nível nacional. |
Fonte: análise da Fact.MR. Atualizado em 19 de outubro de 2026
Como o mercado é segmentado?
-
Por Componente
- Sensores
- Câmeras
- Radar
- LiDAR
- Outros
-
Por tipo de veículo
- Carros de Passageiros
- Veículos Comerciais
-
Por tecnologia
- Frenagem Autônoma de Emergência
- Sistema de Evitação de Colisões
- Detecção de Pedestres
- Outros
-
Por Canal de Vendas
- OEM
- Pós-venda
-
Por região
- América do Norte
- América Latina
- Europa Ocidental
- Europa Oriental
- Leste Asiático
- Sul da Ásia e Pacífico
- Oriente Médio & África
Perguntas frequentes
Qual é o tamanho do mercado de sistemas automotivos PreCrash em 2026?
Qual é o CAGR de 2026 a 2036?
Qual componente tem a maior participação declarada?
Qual tipo de veículo lidera?
Quais empresas estão cobertas?
Quem elaborou este relatório


Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF