- Market Value (2025): USD 417.8 Mn
- Estimated Value (2026): USD 445.0 Mn
- Forecast Value (2036): USD 1,150 Mn
- CAGR (2026-2036): 10.0%
Qual a previsão de que o mercado de dispositivos de tratamento para insuficiência cardíaca congestiva (LCC) deve valer até 2036?
USD 17.0 bilhões em 2026 para USD 37.5 bilhões até 2036, em um 8.2% CAGR.
- De acordo com Fact.MR análise, o mercado de dispositivos de tratamento de insuficiência cardíaca congestiva (ICC) atingiu USD 15.7 bilhões em 2025.
- A demanda aumentará de USD 17.0 bilhões em 2026 para USD 37.5 bilhões até 2036.
- O mercado de dispositivos para tratamento de insuficiência cardíaca congestiva (ICC) registrará 8.2% CAGR de 2026 a 2036.
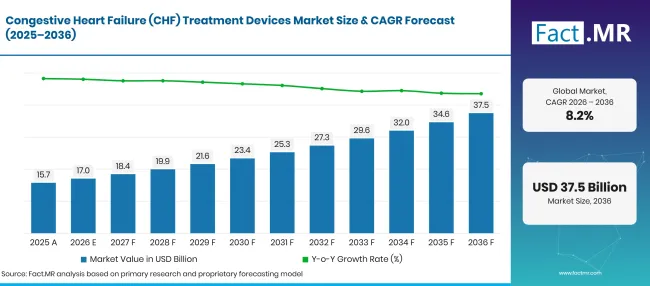
Factmr Congestive Heart Failure Chf Treatment Devices Market Forecast Global | Source: Fact.MR
| Ano | Base | Valor de Mercado (USD Bilhões) |
|---|---|---|
| 2025 | Atual | 15.7 |
| 2026 | Estimativa | 17.0 |
| 2036 | Previsão | 37.5 |
| CAGR 2026 a 2036 | Período de previsão | 8.2% |
Fonte: análise da Fact.MR. Atualizado em 13 de outubro de 2026
Quais são os números definidores por trás do crescimento do mercado de Dispositivos de Tratamento para Insuficiência Cardíaca Congestiva (LCC)?
Uma oportunidade absoluta de USD 20.5 bilhões será criada entre 2026 e 2036.
- Impulsionadores de Demanda no Mercado
- A base de pacientes para insuficiência cardíaca é grande e está crescendo. Estima-se que 64 milhões de pessoas vivam com insuficiência cardíaca no mundo todo, e a prevalência aumenta com a idade [1]. Uma população maior de pacientes de longo prazo precisará de cuidados baseados em dispositivos.
- As diretrizes clínicas endossam a terapia com dispositivos. A diretriz AHA/ACC/HFSA de 2022 recomenda desfibriladores cardioversores implantáveis e terapia de ressincronização cardíaca para pacientes elegíveis com fração de ejeção reduzida [2]. A diretriz da Sociedade Europeia de Cardiologia emite recomendações comparáveis [3].
- A adoção do monitoramento remoto está aumentando. Sensores de pressão das artérias pulmonares implantáveis e implantes conectados permitem que os profissionais ajustem a terapia antes que os sintomas piorem, reduzindo o risco de readmissão.
- As opções de tratamento para pacientes com sintomas persistentes apesar da medicação estão se expandindo. A modulação da contratilidade cardíaca, a terapia de ativação barorreflexa e os shunts interauriculares atendem pacientes para os quais a terapia medicamentosa isolada se mostrou insuficiente.
- Segmentos-chave analisados
- Por Tipo de Produto: Dispositivos Implantáveis terão 42.3% participação em 2026, já que desfibriladores, sistemas de ressincronização e dispositivos de assistência ventricular tratam os principais riscos na insuficiência cardíaca avançada.
- Por Usuário Final: Os hospitais representarão 56.8% participação em 2026, apoiados pela necessidade de laboratórios de cateterismo, equipes cirúrgicas e cuidados intensivos para implantação.
- Por canal de distribuição: Vendas Diretas garantirá 48.2% participação em 2026 devido à venda de fabricantes para hospitais com especialistas clínicos e treinamento.
- Opinião do Analista na Fact.MR
- Shambhu Nath Jha, Consultor Principal da Fact.MR, afirma: "Dispositivos para insuficiência cardíaca congestiva agora são adquiridos como uma ferramenta mensurável para reduzir readmissões em programas de cuidados cardíacos baseados em valor. Os clínicos vão preferir sistemas conectados com dados de desfechos de longo prazo e monitoramento remoto que detecte a deterioração clínica antes que a hospitalização seja necessária. Fabricantes que combinam dispositivos implantáveis com serviços de dados e suporte clínico dedicado serão os que mais se beneficiarão dos hospitais e sistemas de saúde integrados até 2036."
- Implicações Estratégicas
- Os fabricantes de dispositivos precisarão reportar os resultados clínicos das admissões hospitalares e sobrevivência, já que pagadores e compradores hospitalares comparam as terapias com o custo por admissão evitada.
- Os fornecedores de monitoramento e implantes são aconselhados a incorporar dados remotos nos fluxos de trabalho clínicos e nos prontuários eletrônicos, para que os alertas atuem rapidamente sem adicionar carga administrativa.
- Os sistemas hospitalares são incentivados a estabelecer caminhos de acompanhamento ambulatorial e domiciliar para pacientes implantados, dado que as limitações de capacidade favorecem a intervenção precoce.
Projeta-se que o Reino Unido lidere o grupo em 10.5% CAGR à medida que os serviços de saúde ampliam o monitoramento remoto e o atendimento virtual em enfermarias. Espera-se que o Japão venha em seguida em 9.3% graças à população mais velha do mundo. Espera-se que os Estados Unidos entreguem 8.7% em uma grande base de pacientes implantados e adoção precoce de novas terapias. O Brasil deve expandir-se em 8.2% à medida que o acesso ao cuidado cardíaco melhorar, enquanto a Alemanha deve concluir a faixa de 7.2% em um mercado de dispositivos já maduro.
Como o mercado de Dispositivos de Tratamento para Insuficiência Cardíaca Congestiva (LCC) se divide por segmento?
Dispositivos implantáveis liderarão o Tipo de Produto em 42.3%; Hospitais liderarão o Usuário Final em 56.8%; Vendas Diretas liderará o Canal de Distribuição em 48.2%.
Qual Tipo de Produto domina?
A Implantable Devices terá 42.3% participação em 2026.
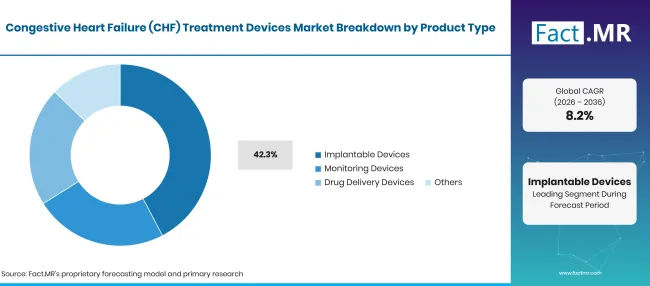
Factmr Congestive Heart Failure Chf Treatment Devices Market Breakdown Product Type | Source: Fact.MR
| Tipo de produto | Compartilhar (2026) |
|---|---|
| Dispositivos Implantáveis (Segmento líder) | 42.3% |
| Outros segmentos combinados | 57.7% |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 13 de outubro de 2026
Dispositivos implantáveis lideram porque abordam os dois principais riscos na insuficiência cardíaca avançada: arritmias potencialmente fatais e contração ventricular dissíncrona. Desfibriladores cardioversores implantáveis, dispositivos de terapia de ressincronização cardíaca e dispositivos de assistência ventricular formam o núcleo desse grupo, juntamente com novos sistemas de modulação de contratilidade cardíaca e terapia de ativação do barorreflexo.
Os dispositivos de monitoramento incluem sensores de pressão das artérias pulmonares implantáveis, dispositivos vestíveis e balanças conectadas que permitem o acompanhamento de congestão entre as consultas. Os dispositivos de administração de medicamentos incluem infusores integrados que administram diuréticos subcutâneos, permitindo tratamentos selecionados de descongestão fora dos hospitais. O grupo Outros cobre sistemas de suporte externos e desfibriladores vestíveis.
O que apoia os hospitais dentro do usuário final?
Os hospitais representarão 56.8% participação em 2026.
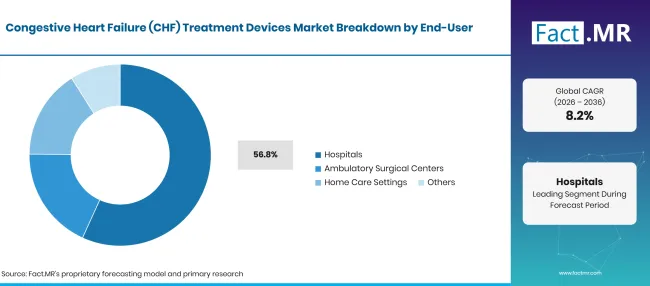
Factmr Congestive Heart Failure Chf Treatment Devices Market Breakdown End User | Source: Fact.MR
| Usuário Final | Compartilhar (2026) |
|---|---|
| Hospitais (segmento principal) | 56.8% |
| Outros segmentos combinados | 43.2% |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 13 de outubro de 2026
Os hospitais liderarão já que implantes, cirurgia de dispositivos de assistência ventricular e programas avançados de insuficiência cardíaca contam com laboratórios de cateterismo, equipes cirúrgicas e suporte de terapia intensiva. Os hospitais também servem como ponto de atendimento onde a maioria dos pacientes recebe a terapia com dispositivo pela primeira vez após um evento de descompensação.
Centros cirúrgicos ambulatoriais estão lidando com procedimentos selecionados de dispositivos de menor risco. Os ambientes de cuidados domiciliares estão aplicando dispositivos de monitoramento remoto e infusão para gerenciar os pacientes entre as consultas, e ganharão importância à medida que o acompanhamento for transferido para fora dos hospitais.
O que lidera o segmento de Canal de Distribuição?
Vendas Diretas conquistará 48.2% participação em 2026.
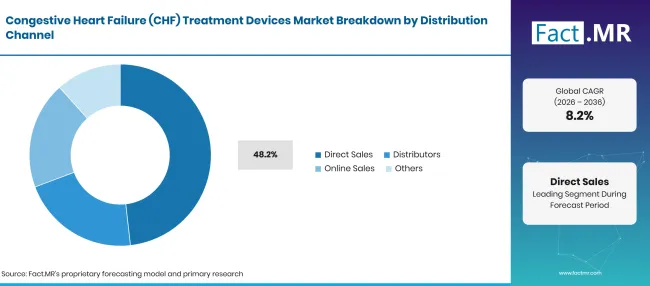
Factmr Congestive Heart Failure Chf Treatment Devices Market Breakdown Distribution Channel | Source: Fact.MR
| Canal de Distribuição | Compartilhar (2026) |
|---|---|
| Vendas Diretas (segmento líder) | 48.2% |
| Outros segmentos combinados | 51.8% |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 13 de outubro de 2026
As vendas diretas liderarão enquanto os fabricantes fornecem implantes e sistemas de assistência ventricular diretamente para hospitais, apoiados por especialistas clínicos na sala de procedimentos e treinamento para equipes de cuidados. Os contratos frequentemente incluem dispositivos, programadores e serviços de monitoramento remoto.
Os distribuidores atendem hospitais menores e regiões onde os fabricantes não têm presença local. As vendas online permanecerão modestas e estão focadas em acessórios e consumíveis para monitoramento residencial.
O que está acelerando a adoção de dispositivos de tratamento para insuficiência cardíaca congestiva (LCC) no mercado e o que está impedindo isso?
A demanda será fortalecida devido ao envelhecimento populacional, à aprovação de diretrizes e à expansão do monitoramento remoto. O crescimento é limitado pelos altos custos de dispositivos e procedimentos e pelo acesso restrito a cuidados especializados em regiões de baixa renda.
Análise de Impacto dos Motoristas
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Envelhecimento populacional e aumento da prevalência de insuficiência cardíaca | +2.0% | Global | Longo prazo (>= 4 anos) |
| Recomendação clínica de desfibriladores implantáveis e terapia de ressincronização | +1.6% | América do Norte, Europa Ocidental | Médio prazo (2-4 anos) |
| Ampliando a adoção do monitoramento remoto de pacientes | +1.2% | América do Norte, Europa Ocidental, Leste Asiático | Curto prazo (<= 2 anos) |
| Melhorando o acesso ao cuidado cardíaco em economias emergentes | +0.8% | América Latina, Sul da Ásia e Pacífico | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 13 de outubro de 2026
Análise de Impacto de Oportunidade
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Sensores implantáveis e dispositivos conectados para detecção precoce de congestionamento | +1.2% | Global | Médio prazo (2-4 anos) |
| Terapias baseadas em dispositivos para insuficiência cardíaca com fração de ejeção preservada | +0.9% | América do Norte, Europa Ocidental | Longo prazo (>= 4 anos) |
| Monitoramento domiciliar e sistemas de administração subcutânea de medicamentos | +0.6% | América do Norte, Europa Ocidental | Médio prazo (2-4 anos) |
| Previsão de risco baseada em análises a partir de dados de dispositivos conectados | +0.4% | América do Norte, Leste Asiático | Curto prazo (<= 2 anos) |
Fonte: análise da Fact.MR. Atualizado em 13 de outubro de 2026
Análise de Impacto de Restrições
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Custos elevados de dispositivos e procedimentos de implantação | -0.9% | Global | Curto prazo (<= 2 anos) |
| Riscos processuais e complicações relacionadas ao dispositivo, incluindo infecções | -0.6% | Global | Médio prazo (2-4 anos) |
| Disponibilidade limitada de centros especializados em insuficiência cardíaca e clínicos treinados | -0.4% | América Latina, Sul da Ásia e Pacífico, Oriente Médio e África | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 13 de outubro de 2026
Quais países estão escalando o mercado de Dispositivos de Tratamento para Insuficiência Cardíaca Congestiva (CHF) até 2036?
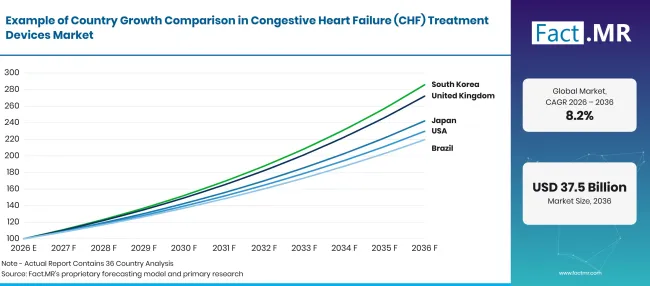
Factmr Congestive Heart Failure Chf Treatment Devices Market Growth Index | Source: Fact.MR
| País | CAGR (2026-2036) |
|---|---|
| Reino Unido | 10.5% |
| Japão | 9.3% |
| Estados Unidos | 8.7% |
| Brasil | 8.2% |
| Alemanha | 7.2% |
Fonte: análise da Fact.MR. Atualizado em 13 de outubro de 2026
O que apoia a adoção no Reino Unido?
10.5% CAGR, apoiado pela expansão do monitoramento remoto e do atendimento virtual na ala.
O Serviço Nacional de Saúde está expandindo as alas virtuais e o monitoramento remoto para que pacientes com insuficiência cardíaca possam ser tratados em casa. A orientação do NICE já apoia desfibriladores implantáveis e terapias de ressincronização para pacientes elegíveis, e os hospitais adicionarão implantes conectados e sensores de pressão à medida que essas vias amadurecerem.
Como o Japão está escalando a demanda?
9.3% CAGR, impulsionado pela população mais antiga do mundo.
O Japão tem uma das maiores proporções de pessoas com 65 anos ou mais em qualquer grande economia, e as admissões por insuficiência cardíaca aumentam drasticamente com a idade. A escassez crônica de doadores de coração sustenta a demanda por programas de assistência ventricular, enquanto o seguro de saúde universal apoia o acesso à terapia de ressincronização.
O que apoia a adoção nos Estados Unidos?
8.7% CAGR, apoiado por uma grande base de pacientes implantados e pela adoção precoce de novas terapias.
Os Estados Unidos abrigam muitos dos principais fabricantes de dispositivos e uma grande população de pacientes com insuficiência cardíaca. A Food and Drug Administration dos EUA aprovou a modulação de contratilidade cardíaca e a terapia de ativação por barorreflexo em 2019 e o monitoramento da pressão arterial pulmonar em 2014, enquanto a cobertura do Medicare para desfibriladores implantáveis mantém volumes de procedimentos.
Como o Brasil está desenvolvendo a demanda?
8.2% CAGR, apoiado por um acesso mais amplo ao cuidado cardíaco.
A doença de Chagas continua sendo uma causa notável de insuficiência cardíaca no Brasil, junto com hipertensão e doença cardíaca isquêmica, sustentando a demanda por dispositivos de ritmo e ressincronização. Hospitais privados nas grandes cidades estão adotando dispositivos avançados mais rapidamente do que o Sistema Unificado de Saúde público, enquanto o registro ANVISA governa a entrada no mercado.
Como a Alemanha se sai?
7.2% CAGR, moldado por uma base de dispositivo já madura.
A Alemanha tem uma grande população envelhecida, uma rede densa de centros de cardiologia e um seguro de saúde estatutário que cobre a terapia com dispositivos, então o uso de dispositivos já é generalizado. O crescimento virá principalmente dos ciclos de renovação de dispositivos, atualizações em sistemas conectados e terapias mais recentes, o que deixa menos espaço para o crescimento inicial de implantes.
Quem lidera o mercado de Dispositivos de Tratamento para Insuficiência Cardíaca Congestiva (ICC)?
A concorrência se divide em dois grupos. Grandes grupos diversificados de dispositivos médicos competem em portfólio, contratos hospitalares e redes de serviços: a Medtronic oferece sistemas Claria MRI Quad CRT-D com monitoramento OptiVol, a Abbott vende o Sistema HF CardioMEMS e o HeartMate 3, a Boston Scientific comercializa desfibriladores Resonate e HeartLogic, e a Biotronik fornece monitoramento domiciliar para desfibriladores Rivacor.
A Johnson & Johnson MedTech, que adquiriu a Abiomed em 2022, fornece bombas cardíacas Impella, enquanto Zoll Medical Corporation oferece o desfibrilador vestível LifeVest. A Edwards Lifesciences compete por meio de terapias cardíacas estruturais transcateter, incluindo PASCAL e EVOQUE. Inovadores especialistas competem em novas categorias de terapia. A CVRx vende Barostim, a Impulse Dynamics oferece o sistema Optimizer e a Corvia Medical desenvolve um shunt interatrial. Evidências de ensaios clínicos, cobertura de reembolso e integração de monitoramento remoto decidirão a concorrência até 2036.
Quais empresas são as principais fornecedoras?
As principais empresas incluem Medtronic plc; Abbott Laboratories; Boston Scientific Corporation; Biotronik SE & Co. KG; Johnson & Johnson (Abiomed Impella); Zoll Medical Corporation; Edwards Lifesciences Corporation; CVRx, Inc.; Impulse Dynamics; e Corvia Medical, Inc.
- Medtronic plc
- Laboratórios Abbott
- Boston Scientific Corporation
- Biotronik SE & Co. KG
- Johnson & Johnson (Abiomed Impella)
- Zoll Medical Corporation
- Edwards Lifesciences Corporation
- CVRx, Inc.
- Dinâmica de Impulso
- Corvia Medical, Inc..
Bibliografia
- [1] Associação Americana do Coração. (2025, janeiro de 27). Estatísticas de Doenças Cardíacas e AVC 2025: Um relatório de dados dos EUA e globais da American Heart Association. Circulação, 151(8), e41–e660.
- [2] Administração de Alimentos e Medicamentos dos EUA. (2022, fevereiro de 18). Sistema CardioMEMS HF—P100045/S056.
- [3] Heidenreich, P. A., Bozkurt, B., Aguilar, D., Allen, L. A., Byun, J. J., Colvin, M. M., Deswal, A., Drazner, M. H., Dunlay, S. M., Evers, L. R., Fang, J. C., Fedson, S. E., Fonarow, G. C., Hayek, S. S., Hernandez, A. F., Khazanie, P., Kittleson, M. M., Lee, C. S., Link, M. S., ... Yancy, C. W. (2022). Diretriz AHA/ACC/HFSA de 2022 para o manejo da insuficiência cardíaca: Um relatório do Comitê Conjunto de Diretrizes de Prática Clínica do American College of Cardiology/American Heart Association. Circulation, 145(18), e895–e1032.
- [4] McDonagh, T. A., Metra, M., Adamo, M., Gardner, R. S., Baumbach, A., Böhm, M., Burri, H., Butler, J., Čelutkienė, J., Chioncel, O., Cleland, J. G. F., Coats, A. J. S., Crespo-Leiro, M. G., Farmakis, D., Gilard, M., Heymans, S., Hoes, A. W., Jaarsma, T., Jankowska, E. A., ... Skibelund, A. K. (2021). Diretrizes ESC 2021 para diagnóstico e tratamento de insuficiência cardíaca aguda e crônica. European Heart Journal, 42(36), 3599–3726.
- [5] Administração de Alimentos e Medicamentos dos EUA. (s.d.). Avaliações de desfechos clínicos informam indicações para uso em dispositivos de sintomas de insuficiência cardíaca de insuficiência cardíaca.
Este relatório responde
- O relatório explica como os dispositivos de tratamento de insuficiência cardíaca congestiva são usados em diferentes tipos de produtos, usuários finais e canais de distribuição.
- A análise por segmento identifica o subsegmento que lidera cada segmento e as necessidades clínicas e de compras por trás de sua participação em 2026.
- A análise por país compara os cinco países listados por meio da demografia dos pacientes, modelos de prestação de cuidados e adoção de dispositivos.
- Análises competitivas de grandes grupos de dispositivos médicos e desenvolvedores especializados em terapias.
- A análise regulatória acompanha aprovações de dispositivos, diretrizes clínicas e cobertura de reembolso para terapias para insuficiência cardíaca.
O que cobre o mercado de Dispositivos de Tratamento para Insuficiência Cardíaca Congestiva (ICC)?
O mercado de dispositivos de tratamento para insuficiência cardíaca congestiva (LCC) cobre dispositivos médicos que tratam insuficiência cardíaca ou apoiam profissionais na sua condução. Desfibriladores cardioversores implantáveis e sistemas de ressincronização são a base da demanda estabelecida, enquanto dispositivos de assistência ventricular e sensores de pressão implantáveis estão ganhando espaço entre pacientes de alto risco. Categorias mais recentes, incluindo modulação de contratilidade cardíaca, terapia de ativação barorreflexa e derivações interauriculares, estão se expandindo constantemente e espera-se que ampliem as opções para pacientes que respondem mal à terapia convencional.
O que está incluído no escopo?
O escopo inclui dispositivos implantáveis para controle do ritmo, ressincronização, suporte circulatório mecânico e monitoramento hemodinâmico. Também abrange dispositivos externos de monitoramento e dispositivos de administração de medicamentos no corpo destinados ao atendimento de insuficiência cardíaca. Categorias implantáveis devem exigir supervisão clínica mais próxima e caminhos de aprovação mais longos do que categorias externas, que provavelmente alcançam os pacientes mais rapidamente.
Produtos combinados são incluídos quando o dispositivo serve como componente principal da terapia. Programadores, acessórios e softwares de monitoramento remoto são contabilizados apenas quando estão sendo vendidos com um dispositivo coberto.
O que é excluído do escopo?
O escopo exclui medicamentos para insuficiência cardíaca que estão sendo vendidos sem dispositivo de entrega, como betabloqueadores, inibidores de ECA, inibidores de receptor de angiotensina-neprilisina e inibidores de SGLT2 . Ao contrário das terapias lideradas por dispositivos, que estão sendo acompanhadas por meio de procedimentos e vendas unitárias, esses medicamentos seguem modelos de receita farmacêutica e ficam fora da avaliação. Serviços de transplante cardíaco e logística de órgãos doadores também estão sendo excluídos.
Marcapassos independentes para ritmos cardíacos lentos, dispositivos de válvula cardíaca sem sintoma de insuficiência cardíaca e wearables de fitness para consumidores estão ficando fora do limite de receita. Serviços hospitalares, taxas clínicas e receitas provenientes apenas de medicamentos também estão sendo excluídos.
Como foi construída a análise?
A análise se baseia em 120+ fontes, 35+ portfólios de empresas, 25+ países e mais de 20 entrevistas com o setor.
- Pesquisa Primária: A pesquisa primária inclui discussões com fabricantes, provedores de serviços, desenvolvedores de tecnologia, distribuidores, usuários finais e especialistas no assunto. Essas conversas examinam prioridades de compra, adoção de produtos, desafios operacionais, requisitos de aprovação, posicionamento competitivo e os fatores que estão moldando a aceitação de mercado mais ampla. As opiniões de fabricantes e usuários clínicos estão sendo comparadas para mostrar onde as expectativas dos fornecedores e a adoção no mundo real estão divergindo.
- Pesquisa Documental: A pesquisa documental abrange estatísticas governamentais, publicações regulatórias, registros de empresas, dados comerciais, estudos técnicos, associações industriais, padrões, políticas públicas e outras fontes autoritativas. Cada fonte usada na análise está sendo documentada na bibliografia, e novas publicações serão adicionadas conforme forem surgindo.
- Dimensionamento do Mercado e Previsão: As estimativas de mercado combinam desempenho histórico, indicadores de demanda, tendências de preços e volume, cotações de segmento, participação das empresas, crescimento em nível de país, padrões de adoção, atividade de investimento e barreiras à expansão do mercado. Segmentos estabelecidos estão sendo ponderados em relação aos emergentes, e regiões maduras em relação às que se movem mais rápido, de modo que as previsões refletem o ritmo diferente de crescimento em todo o mercado.
- Ciclo de Validação e Atualização de Dados: Os achados estão sendo validados comparando entrevistas primárias com dados públicos, atividade da empresa, mudanças regulatórias, padrões comerciais e desenvolvimentos do setor. Atualizações regulares são agendadas para revisar lançamentos de novos produtos, mudanças de capacidade, parcerias, aprovações e mudanças na adoção comercial, e as estimativas serão revisadas sempre que novas evidências mudarem a perspectiva.
Segmentação
Qual é o escopo e a cobertura do relatório?
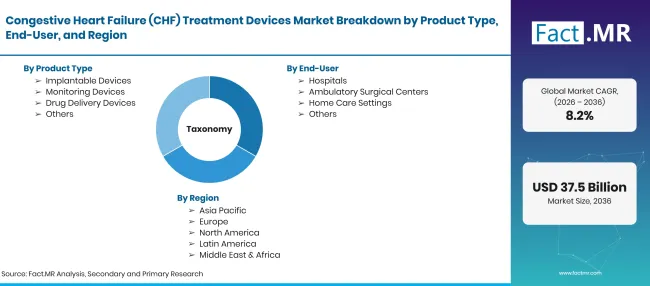
Factmr Congestive Heart Failure Chf Treatment Devices Market Taxonomy 2 | Source: Fact.MR
| Atributo | Detalhes |
|---|---|
| Unidades Quantitativas | USD 17.0 bilhões em 2026 para USD 37.5 bilhões até 2036 em um 8.2% CAGR |
| Definição de Mercado | Dispositivos médicos que tratam ou ajudam a controlar insuficiência cardíaca congestiva, como desfibriladores implantáveis, sistemas de ressincronização cardíaca, dispositivos de assistência ventricular, sistemas de monitoramento implantáveis e vestíveis, e dispositivos de administração de medicamentos no corpo usados em hospitais, centros cirúrgicos ambulatoriais e ambientes de cuidados domiciliares. |
| Tipo de produto | Dispositivos Implantáveis; Dispositivos de Monitoramento; Dispositivos de Administração de Medicamentos; Outros |
| Usuário Final | Hospitais; Centros Cirúrgicos Ambulatoriais; Ambientes de Cuidados Domiciliares; Outros |
| Canal de Distribuição | Vendas Diretas; Distribuidores; Vendas Online; Outros |
| Regiões Cobertas | América do Norte; América Latina; Europa Ocidental; Europa Oriental; Ásia Oriental; Sul da Ásia e Pacífico; Oriente Médio & África |
| Países abrangidos | Reino Unido; Japão; Estados Unidos; Brasil; Alemanha |
| Empresas-chave perfiladas | Medtronic plc; Laboratórios Abbott; Boston Scientific Corporation; Biotronik SE & Co. KG; Johnson & Johnson (Abiomed Impella); Zoll Medical Corporation; Edwards Lifesciences Corporation; CVRx, Inc.; Impulse Dynamics; Corvia Medical, Inc. |
| Período de Previsão | 2026 a 2036 |
| Abordagem | Abordagem híbrida de cima para baixo e de baixo para cima usando populações de pacientes com insuficiência cardíaca; taxas de implantação de dispositivos; revisão de diretrizes clínicas e reembolso; mix de usuários finais e canais; crescimento por país; e revisão do portfólio de fornecedores. |
Fonte: análise da Fact.MR. Atualizado em 13 de outubro de 2026
Como o mercado é segmentado?
-
Tipo de Subproduto
- Dispositivos Implantáveis
- Dispositivos de Monitoramento
- Dispositivos de Liberação de Drogas
- Outros
-
Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Configurações de Cuidados Domiciliares
- Outros
-
Por canal de distribuição
- Vendas Diretas
- Distribuidores
- Vendas Online
- Outros
-
Por região
- América do Norte
- América Latina
- Europa Ocidental
- Europa Oriental
- Leste Asiático
- Sul da Ásia e Pacífico
- Oriente Médio & África
Perguntas frequentes
Qual é o tamanho do mercado de dispositivos para o tratamento de insuficiência cardíaca congestiva (ICC) em 2026?
Qual é a CAGR do mercado de dispositivos para tratamento de insuficiência cardíaca congestiva (ICC) de 2026 a 2036?
Qual tipo de produto lidera o mercado de dispositivos para tratamento de insuficiência cardíaca congestiva (ICC)?
Qual usuário final lidera o mercado de dispositivos para tratamento de insuficiência cardíaca congestiva (ICC)?
Qual canal de distribuição lidera o mercado de dispositivos para tratamento de insuficiência cardíaca congestiva (ICC)?
Qual país deve crescer mais no mercado de dispositivos para tratamento de insuficiência cardíaca congestiva (ICC)?
Quem são as principais empresas no mercado de dispositivos para tratamento de insuficiência cardíaca congestiva (ICC)?
Quem elaborou este relatório


Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF