- Market Value (2025): USD 98.6 Bn
- Estimated Value (2026): USD 115.6 Bn
- Forecast Value (2036): USD 567.5 Bn
- CAGR (2026-2036): 17.2%
Qual a previsão do mercado de baterias para veículos elétricos vale até 2036?
USD 115.6 bilhões em 2026 para USD 567.5 bilhões em 2036, em um 17.2% CAGR.
- A avaliação do mercado de baterias para veículos elétricos foi deUSD 98.6 bilhões em 2025, com pacotes para carros de passeio elétricos a bateria formando a base de receita.
- A receita crescerá de USD 115.6 bilhões em 2026 para USD 567.5 bilhões até 2036, à medida que novas usinas celulares entrem em operação na Europa, América do Norte e Ásia.
- Um CAGR 17.2% reflete maior produção de veículos elétricos, maior variedade de modelos e ganhos constantes na densidade energética por pacote.
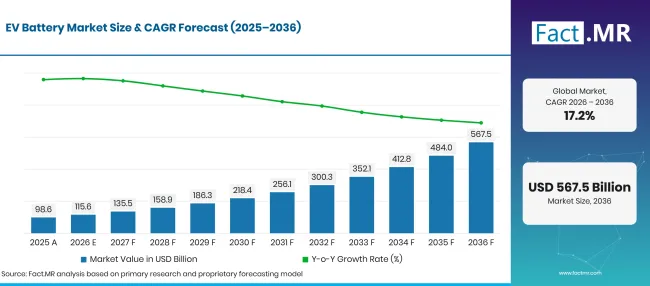
Ev Battery Market Forecast Global | Source: Fact.MR
| Ano | Base | Valor de Mercado (USD bilhões) |
|---|---|---|
| 2025 | Atual | 98.6 |
| 2026 | Estimativa | 115.6 |
| 2036 | Previsão | 567.5 |
| CAGR 2026 a 2036 | Período de previsão | 17.2% |
Fonte: análise da Fact.MR. Atualizado em 5 de novembro de 2026
Quais são os números definidores por trás do crescimento do mercado de baterias elétricas?
O período de 2026 a 2036 adicionará USD 451.9 bilhões em novo valor, liderados por células de íon-lítio instaladas em carros de passeio na faixa de 50a110 kWh.
- Impulsionadores de Demanda no Mercado
- As vendas de carros elétricos cresceram 20% mundialmente, ultrapassando 20 milhão de unidades em 2025, então um em cada quatro carros novos vendidos foi elétrico [1]. Cada um desses veículos precisa de uma bateria de tração, que vincula diretamente a receita da bateria à produção do veículo.
- O financiamento público tem como alvo a cadeia de suprimentos de baterias. O Plano de Ação Industrial da Comissão Europeia para o setor automotivo, publicado em março de 2025, destina 1.8 bilhões de euros para uma cadeia de suprimentos segura de matérias-primas para baterias [2].
- As regras de rastreabilidade estão aumentando o valor de cada pacote. De acordo com o Regulamento de Baterias da UE, baterias de veículos elétricos devem portar um código QR vinculado a um passaporte digital de baterias a partir de 18 fevereiro de 2027 [3].
- Frotas de caminhões e ônibus estão migrando para a transmissão elétrica, e esses veículos usam pacotes várias vezes maiores que um carro de passeio. Maior capacidade por veículo aumenta a receita mesmo onde o volume de unidades permanece modesto.
- Segmentos-chave analisados
- Por tipo de bateria: O íon-lítio manterá 71.4% participação em 2026, já que sua densidade energética e linhas de produção maduras atendem a quase todas as plataformas de veículos elétricos.
- Por Tipo de Veículo: Carros de Passeio representarão 58.3% do valor de 2026, já que compradores particulares e frotas de transporte migrador migram para modelos elétricos a bateria.
- Por Aplicação: Veículos Elétricos conquistarão 40.5% em 2026, já que a propulsão totalmente elétrica precisa da maior capacidade de bateria por veículo.
- Por capacidade de bateria: 50-110 kWh representarão 42.6% da receita de 2026, pois essa faixa oferece aos carros mainstream uma autonomia utilizável sem peso extra no pack.
- Opinião do Analista no Fact.MR
- Shambhu Nath Jha, Consultor Principal da Fact.MR, afirma: "O custo da bateria por quilowatt-hora vai definir o ritmo pelo qual os carros elétricos igualarão os modelos de combustão em preço. Fabricantes de células que podem alternar entre LFP e químicas ricas em níquel na mesma linha ganharão mais programas de montadoras. As células de estado sólido entrarão primeiro nos modelos premium, enquanto os pacotes de íon-lítio manterão volume até 2036."
- Implicações Estratégicas
- Os fabricantes de células devem colocar nova capacidade próxima às fábricas de montagem, reduzindo custos de frete e cumprindo as regras de conteúdo local.
- As montadoras devem qualificar pelo menos duas químicas de células por plataforma para que a oferta de embalagens acompanhe as variações nos preços dos minerais.
- Os fornecedores de materiais devem garantir uma compra de longo prazo para lítio, níquel e grafite, já que as fábricas de células garantem o fornecimento anos antes do início da produção.
- Os investidores devem ponderar a reciclagem e a capacidade de segunda vida, já que as regras de passaporte e recuperação de baterias transformarão os pacotes usados em um recurso rastreado.
O crescimento será mais amplo na Alemanha em 19.8%, onde uma grande indústria automobilística está convertendo suas linhas de modelos para propulsão elétrica a bateria. O Brasil vem em 18.1%, ajudado por um novo programa de veículos que vincula o tratamento fiscal à eficiência e reciclabilidade. Os Estados Unidos crescerão em 16.3%, à medida que uma grande base de veículos enfrenta incentivos desiguais para compradores. O Reino Unido crescerá a 14.6% à medida que a capacidade de gigafábrica chega mais tarde do que na Europa continental. O Japão fecha a linha em 12.9%, já que os híbridos ainda representam grande parte de suas vendas de carros novos e a adoção de veículos totalmente elétricos começa de uma base baixa.
Como o mercado de baterias para veículos elétricos se divide por segmento?
Íon-lítio liderará o tipo de bateria em 71.4%; Carros de passeio liderarão o tipo de veículo em 58.3%; Veículos elétricos liderarão a aplicação em 40.5%; 50-110 kWh manterão a capacidade de bateria em 42.6% em 2026.
Qual Tipo de Bateria Termina?
O íon-lítio detém 71.4% das vendas de 2026.
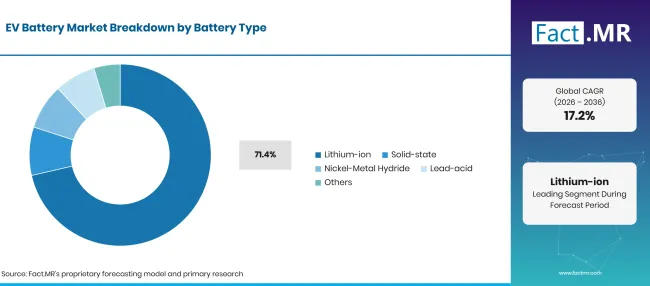
Ev Battery Market Breakdown Battery Type | Source: Fact.MR
| Tipo de Bateria | Compartilhar (2026) |
|---|---|
| Íon-lítio (segmento líder) | 71.4% |
| Outros segmentos combinados | 28.6%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 5 de novembro de 2026
As montadoras escolhem células de íon-lítio porque armazenam mais energia por quilograma do que as químicas mais antigas e são fabricadas em escala global. Dentro desse grupo, as células de fosfato de ferro e lítio estão ganhando participação nos modelos de entrada, pois custam menos e resistem ao superaquecimento. Células ricas em níquel mantêm seu lugar em carros de longo alcance e de alto desempenho. A escolha do cátodo é uma grande parte do custo das células, razão pela qual a demanda por cátodos de baterias de íon-lítio acompanha de perto a mistura química. A produção é fortemente concentrada, já que a China representou mais de 80% da produção de células de bateria em 2025 [1]. Pacotes de níquel-hidreto metálico permanecem em alguns híbridos, e unidades de chumbo-ácido atendem veículos de baixa velocidade. O interesse pela tecnologia de baterias de estado sólido está aumentando, embora a produção em volume ainda seja limitada.
O que suporta carros de passeio dentro do tipo de veículo?
Os carros de passeio representam 58.3% da receita de 2026.
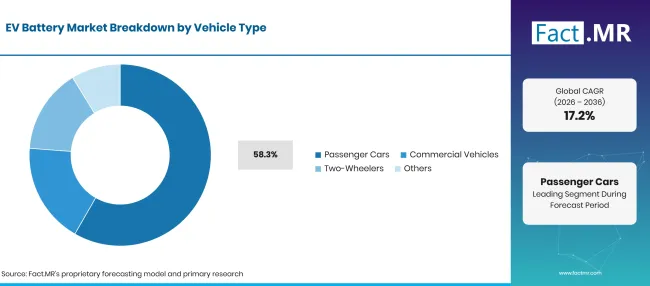
Factmr Ev Battery Market Breakdown Vehicle Type | Source: Fact.MR
| Tipo de veículo | Compartilhar (2026) |
|---|---|
| Carros de Passageiros (Segmento Líder) | 58.3% |
| Outros segmentos combinados | 41.7%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 5 de novembro de 2026
Compradores particulares de carros agora encontram modelos elétricos em quase todas as categorias de tamanho, desde pequenos hatchbacks até SUVs de sete lugares. Cada novo modelo traz um design dedicado para o pacote, e as montadoras frequentemente adquirem as células de dois fornecedores. O crescimento na indústria de veículos elétricos , portanto, alimenta os pedidos de baterias muito antes dos carros chegarem às concessionárias. Veículos comerciais são a próxima fonte de volume. Caminhões elétricos alcançaram 9% das vendas de caminhões no mundo em 2025 [1], e os operadores municipais continuam adicionando unidades à frota de ônibus elétricos. Veículos de duas rodas usam mochilas pequenas, mas vendem em grande número no Sul e Sudeste Asiático, o que torna o segmento de veículos elétricos de duas rodas uma importante válvula de escape para células compactas.
Como a aplicação molda a demanda?
Veículos Elétricos representam 40.5% do valor de 2026.
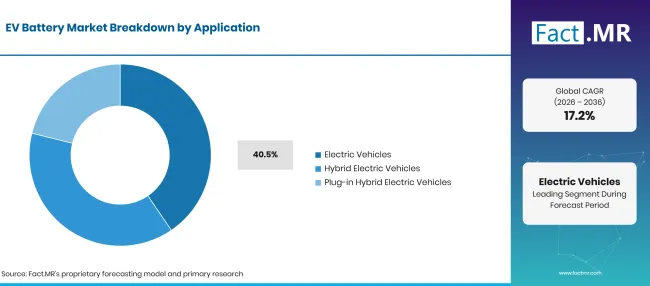
Ev Battery Market Breakdown Application | Source: Fact.MR
| Aplicação | Compartilhar (2026) |
|---|---|
| Veículos Elétricos (Segmento líder) | 40.5% |
| Outros segmentos combinados | 59.5%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 5 de novembro de 2026
Veículos totalmente elétricos não possuem motor de combustão, então a bateria fornece toda a energia de propulsão. Esse design exige a maior capacidade por veículo e o controle térmico mais exigente. Os packs também dependem de um sistema de gerenciamento de bateria para equilibrar células, acompanhar a saúde e proteger contra sobrecarga. Veículos híbridos e plug-in híbridos usam packs menores, mas continuam vendendo em volume. Modelos híbridos, elétricos a bateria e híbridos plug-in representaram cerca de 22% das vendas de veículos leves nos Estados Unidos em 2025, acima de 20% em 2024 [4]. Os requisitos de bateria nesses veículos dependem de até onde cada modelo pode percorrer apenas com eletricidade.
O que lidera o segmento de Capacidade de Baterias?
50-110 kWh ocupa 42.6% da demanda de 2026.
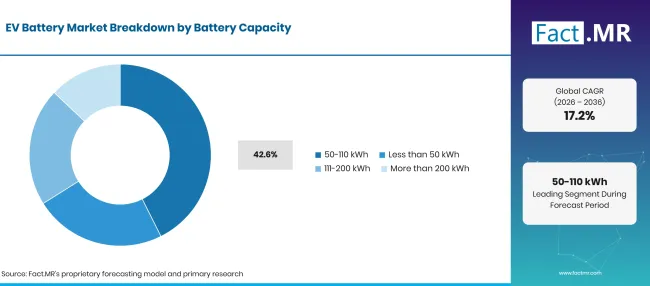
Ev Battery Market Breakdown Battery Capacity | Source: Fact.MR
| Capacidade da Bateria | Compartilhar (2026) |
|---|---|
| 50-110 kWh (Segmento principal) | 42.6% |
| Outros segmentos combinados | 57.4%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 5 de novembro de 2026
Carros elétricos convencionais precisam de energia armazenada suficiente para um dia inteiro de condução mista, e os pacotes nessa faixa entregam isso. Ir maior aumenta o peso do que se passa e o tempo de carregamento. Muitas montadoras oferecem dois tamanhos de pacotes dentro dessa faixa no mesmo modelo. Pacotes abaixo de 50 kWh atendem carros urbanos, híbridos plug-in e plataformas de duas rodas. As faixas de 111 200 kWh e acima de 200 kWh pertencem principalmente a vans, caminhões e ônibus, onde a quilometragem diária justifica a capacidade extra.
O que está acelerando a adoção do mercado de baterias elétricas e o que está impedindo?
O aumento das vendas de veículos elétricos, novas fábricas de células e ganhos constantes em produtos químicos estão impulsionando a demanda. As restrições vêm do capital necessário para uma gigafábrica e das oscilações nos preços do lítio e do níquel. A concentração da produção de células e materiais em alguns países aumenta o risco de oferta para montadoras na Europa e América do Norte.
Análise de Impacto dos Motoristas
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Mais carros de passeio elétricos a bateria saindo das linhas de produção no mundo todo | +4.2% | Global | Médio prazo (2-4 anos) |
| Novas fábricas de células de íon-lítio próximas a locais de montagem de montadoras | +3.1% | Ásia Oriental, Europa, América do Norte | Médio prazo (2-4 anos) |
| Pacotes com maior densidade de energia e carregamento mais rápido | +2.4% | Global | Longo prazo (>=4 anos) |
| Vans, ônibus e caminhões de entrega mudando para tração elétrica | +1.8% | Global | Médio prazo (2-4 anos) |
Fonte: análise da Fact.MR. Atualizado em 5 de novembro de 2026
Análise de Impacto de Oportunidade
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Células de estado sólido entrando em produção para modelos premium | +1.2% | Japão, Coreia do Sul, Europa | Longo prazo (>=4 anos) |
| Pacotes de LFP de menor custo trazem carros elétricos para os pontos de entrada | +0.9% | Global | Médio prazo (2-4 anos) |
| Dados de passaportes de bateria que apoiam serviços de segunda vida e reciclagem | +0.6% | Europa, América do Norte, Leste Asiático | Longo prazo (>=4 anos) |
| Mochilas pesadas projetadas para caminhões e ônibus elétricos | +0.4% | Global | Médio prazo (2-4 anos) |
Fonte: análise da Fact.MR. Atualizado em 5 de novembro de 2026
Análise de Impacto de Restrições
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Investimento elevado em capital para uma nova fábrica de células | -1.2% | Global | Curto prazo (<=2 anos) |
| O preço oscila no lítio, níquel e outros minerais de baterias | -1.0% | Global | Médio prazo (2-4 anos) |
| A produção de células e materiais concentrou-se em alguns poucos países | -0.7% | Global | Longo prazo (>=4 anos) |
| Riscos de segurança térmica em pacotes de alta capacidade | -0.4% | Global | Médio prazo (2-4 anos) |
Fonte: análise da Fact.MR. Atualizado em 5 de novembro de 2026
Quais países estão escalando o mercado de baterias para veículos elétricos até 2036?
| País | CAGR (2026 a 2036) |
|---|---|
| Alemanha | 19.8% |
| Brasil | 18.1% |
| Estados Unidos | 16.3% |
| Reino Unido | 14.6% |
| Japão | 12.9% |
Fonte: análise da Fact.MR. Atualizado em 5 de novembro de 2026
O que apoia a adoção de baterias de veículos elétricos na Alemanha?
19.8% CAGR, apoiado por conversões de modelos de montadoras e novas fábricas de células domésticas.
As montadoras alemãs estão transferindo linhas inteiras de modelos para plataformas elétricas a bateria, e fornecedores estão adicionando montagem de pacotes perto de suas fábricas. Pouco mais de 545,100 carros elétricos a bateria foram registrados novamente na Alemanha em 2025, equivalente a 19.1% de todos os novos carros [5]. Carros elétricos a bateria e híbridos plug-in juntos ocuparam 30.0% de novos registros, em relação a 20.3% em 2024 [5]. Esse salto em um ano mostra o quão rápido a demanda local por pacotes está crescendo.
Como o Brasil está desenvolvendo a demanda?
18.1% CAGR, impulsionado pelo programa MOVER e por novos investimentos em linhas de veículos eletrificados.
A indústria automobilística brasileira está adicionando modelos híbridos e elétricos às linhas de produção locais. O Decreto nº 12,435 de 15 de abril de 2025 regula o Programa de Mobilidade Verde e Inovação (MOVER) e estabelece requisitos de eficiência energética e reciclabilidade para veículos novos vendidos ou importados a partir de 1 de junho de 2025 [6]. Exigências de pegada de carbono do berço ao túmulo se aplicarão a partir de 1 de janeiro de 2027 sob o mesmo decreto [6].
O que está apoiando a adoção pelos Estados Unidos?
16.3% CAGR, apoiado por uma grande base de veículos e nova capacidade de celulares domésticas.
Os Estados Unidos possuem uma grande frota de veículos leves e uma rede crescente de fábricas de células no Meio-Oeste e no Sul. Veículos elétricos a bateria foram 7.2% da produção do ano-modelo 2024, e híbridos plug-in adicionados 2.5%, segundo a EPA [7]. A demanda dos compradores enfraqueceu após o vencimento dos créditos fiscais no final de 2025, o que diminui o crescimento de curto prazo [4]. As vendas de híbridos continuam aumentando, e isso ainda aumenta a demanda por pacotes menores.
Como o Reino Unido está desenvolvendo a demanda?
14.6% CAGR, refletindo uma frota crescente de emissões zero e uma nova capacidade de gigafábrica.
O Reino Unido tinha 1,505,000 carros de emissão zero licenciados no final de junho de 2025, o que foi 38% mais de um ano antes [8]. O fornecimento de células locais também está se expandindo. Em maio de 2025, o governo anunciou 1 bilhões de libras esterlinas em financiamento para uma nova gigafábrica da AESC em Sunderland, capaz de fornecer baterias para até 100,000 veículos elétricos por ano [9]. A usina criará 1,000 empregos e aumentará a capacidade nacional seis vezes [9].
O que sustenta o crescimento das baterias de veículos elétricos no Japão?
12.9% CAGR, devido a alvos nacionais de baterias e pesquisas em estado sólido.
O Japão tem ampla experiência em química de células e fornece baterias para montadoras em todo o mundo. Os híbridos ainda ocupam grande parte do mercado interno, então a demanda por veículos totalmente elétricos cresce a partir de uma base menor. Em junho de 2026, a METI revisou sua estratégia de baterias como Estratégia da Indústria de Baterias e Energia, que mira uma base de fabricação doméstica de 150 GWh por ano entre 2030 e meados da década de 2030 [10]. Também visa a comercialização em larga escala de baterias totalmente de estado sólido por volta de 2030 [10].
Quem lidera o Mercado de Baterias para EVs?
A concorrência é de três frentes: custo por quilowatt-hora, densidade energética e a capacidade de construir fábricas onde montam carros. As fabricantes chinesas de células CATL, BYD e CALB competem em escala e custo de LFP, e agora levam esse modelo para o exterior. A CATL iniciou operações de teste em seu novo prédio de células em Debrecen, Hungria, em setembro de 2026 [11].
A planta foi projetada para 100 GWh uma vez concluída [11]. Fornecedores coreanos e japoneses como LG Energy Solution, Samsung SDI e Panasonic Energy consolidaram suas posições em células ricas em níquel para carros de longo alcance e contratos de fornecimento de longo prazo com montadoras ocidentais. A LG Energy Solution ampliou sua oferta com células de bolso LFP para a Ampere, a unidade de EVs do Grupo Renault, seu primeiro contrato de fornecimento em grande escala de LFP para veículos elétricos [12]. A123 Systems e GS Yuasa atendem nichos mais restritos, incluindo pacotes híbridos de alta voltagem e sistemas 48V. Até 2036, a vantagem será para fornecedores que possam operar várias químicas em uma única linha e manter os custos de embalagem baixos.
Quais empresas são as principais fornecedoras?
As principais empresas no mercado de baterias para veículos elétricos incluem CATL, BYD, LG Energy Solution, Panasonic Energy, Samsung SDI, CALB, A123 Systems e GS Yuasa.
- CATL
- BYD
- Solução de Energia LG
- Energia Panasonic
- Samsung SDI
- CALB
- Sistemas de123
- GS Yuasa
Bibliografia
- [1] Agência Internacional de Energia. (2026). Perspectiva Global de EVs 2026: Resumo executivo.
- [2] Comissão Europeia. (2025, março 5). Comissão impulsiona a competitividade global da indústria automotiva europeia.
- [3] Parlamento Europeu e Conselho da União Europeia. (2025, julho 31). Regulamento (UE) 2023/1542 sobre baterias e baterias residuais, versão consolidada.
- [4] Administração de Informação de Energia dos EUA. (2026, fevereiro 9). As vendas de veículos elétricos caíram enquanto as vendas de veículos híbridos continuaram a crescer em 2025.
- [5] Statistisches Bundesamt (Destatis). (2026, janeiro 22). E-Autos und Plug-in-Hybride: Ausstattung in Haushalten hängt stark vom Einkommen ab.
- [6] Senado Federal. (2025, abril 15). Decreto nº 12.435, de 15 de abril de 2025.
- [7] Agência de Proteção Ambiental dos EUA. (2026, fevereiro). O Relatório de Tendências Automotivas da EPA 2025: Economia de Combustível e Tecnologia desde 1975.
- [8] Departamento de Transportes. (2025, outubro 15). Estatísticas de licenciamento de veículos: abril a junho de 2025.
- [9] Tesouro de Sua Majestade. (2025, maio 9). Mais um impulso para a indústria automobilística britânica, com £1 bilhões garantidos para a nova gigafábrica de Sunderland.
- [10] Ministério da Economia, Comércio e Indústria. (2026, junho 2). "Estratégia da Indústria de Baterias" Revisada como "Estratégia da Indústria de Baterias e Energia".
- [11] CATL. (2026, setembro 22). CATL Debrecen inicia operações de teste em seu novo prédio de células.
- [12] Solução de Energia LG. (2026, outubro 15). Análise Profunda da Bateria LFP: Avançando a Inovação em Baterias para Aplicações de EV e ESS.
Este relatório responde
- Como a receita é dividida entre baterias de íon-lítio, estado sólido, níquel-hidreto metálico e chumbo-ácido?
- Por que os carros de passeio carregam a maior parte dos gastos com baterias, e quão rápido caminhões e ônibus estão alcançando?
- O que separa a demanda por baterias em veículos totalmente elétricos dos híbridos e híbridos plug-in?
- Quais tamanhos de mochila combinam com carros urbanos, modelos convencionais e veículos pesados?
- Como a química dos LFP, as células de estado sólido e as regras de passaporte de bateria estão mudando a escolha do fornecedor?
- Onde na Alemanha, Brasil, Estados Unidos, Reino Unido e Japão a demanda por baterias vai crescer, e quais medidas políticas a apoiam?
O que o mercado de baterias para veículos elétricos cobre?
Este estudo acompanha baterias recarregáveis que alimentam veículos rodoviários por meio de energia elétrica armazenada. Baterias de íon-lítio, estado sólido, níquel-metal hidreto e chumbo-ácido formam os principais grupos químicos.
O valor é medido no nível de células e pacotes completos vendidos aos fabricantes de veículos. A receita é dividida por tipo de veículo, por aplicação e por quatro faixas de capacidade, de menos de 50 kWh até acima de 200 kWh.
O que está incluído no escopo?
Células e módulos de bateria de tração vendidos para montadoras para veículos elétricos a bateria, híbridos e híbridos plug-in.
Pacotes completos de baterias instalados em carros de passeio, veículos comerciais, ônibus e veículos de duas rodas. Componentes de gerenciamento de bateria e controle térmico quando vendidos como parte integrante de um pacote de tração. Pacotes de tração de reposição vendidos por meio de redes de serviços de montadoras.
O que é excluído do escopo?
Minerais brutos e refinados de bateria, como lítio, níquel, cobalto, grafite e manganês. Baterias estacionárias de armazenamento de energia e células de eletrônicos de consumo não construídas para propulsão de veículos.
Estações de recarga, motores elétricos, inversores e serviços de montagem de veículos. Reciclagem de baterias independentes e serviços de segunda vida.
Como foi construída a análise?
A análise se baseia em 120+ fontes, 35+ portfólios de empresas, 25+ países e mais de 20 entrevistas com o setor.
- Pesquisa Primária: A pesquisa primária inclui discussões com fabricantes, prestadores de serviços, desenvolvedores de tecnologia, distribuidores, usuários finais e especialistas no assunto. Essas conversas analisam prioridades de compra, adoção de produtos, desafios operacionais, requisitos de aprovação, posicionamento competitivo e os fatores que influenciam a aceitação mais ampla no mercado.
- Pesquisa de Mesa: A pesquisa de Mesa abrange estatísticas governamentais, publicações regulatórias, registros de empresas, dados comerciais, estudos técnicos, associações do setor, padrões, políticas públicas e outras fontes de referência. Cada fonte usada na análise está documentada na bibliografia.
- Dimensionamento e Previsão de Mercado: As estimativas de mercado combinam desempenho histórico, indicadores de demanda, tendências de preços e volume, cotações de segmento, participação das empresas, crescimento em nível nacional, padrões de adoção, atividade de investimento e barreiras à expansão do mercado.
- Ciclo de Validação e Atualização de Dados: Os resultados são validados comparando entrevistas primárias com dados públicos, atividade da empresa, mudanças regulatórias, padrões comerciais e desenvolvimentos do setor. Atualizações regulares revisam lançamentos de novos produtos, mudanças de capacidade, parcerias, aprovações e mudanças na adoção comercial.
Segmentação
Qual é o escopo e a cobertura do relatório?
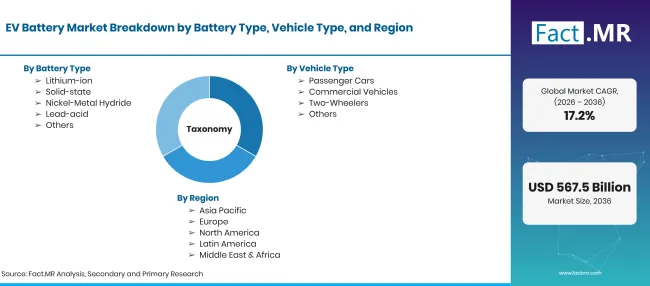
Ev Battery Market Taxonomy | Source: Fact.MR
| Atributo | Detalhes |
|---|---|
| Unidades Quantitativas | USD bilhões |
| Definição de Mercado | Baterias de tração recarregáveis, como células e conjuntos montados, que armazenam e fornecem energia para a propulsão de veículos rodoviários elétricos e eletrificados. |
| Tipo de Bateria | Íon-lítio; Estado sólido; Hidreto de níquel-metal; Chumbo-ácido; Outros |
| Tipo de veículo | Carros de Passeio; Veículos Comerciais; Veículos de Duas Rodas; Outros |
| Aplicação | Veículos Elétricos; Veículos Elétricos Híbridos; Veículos Elétricos Híbridos Plug-In |
| Capacidade da Bateria | Menos de 50 kWh; 50-110 kWh; 111-200 kWh; Mais de 200 kWh |
| Regiões Cobertas | América do Norte; América Latina; Europa Ocidental; Europa Oriental; Ásia Oriental; Sul da Ásia e Pacífico; Oriente Médio & África |
| Países abrangidos | Alemanha; Brasil; Estados Unidos; Reino Unido; Japão |
| Empresas Perfiladas | CATL; BYD; Solução de Energia LG; Panasonic Energy; Samsung SDI; CALB; Sistemas A123 ; GS Yuasa |
| Período de Previsão | 2026 a 2036 |
| Abordagem | Modelo híbrido top-down e bottom-up, construído a partir da produção de veículos elétricos por país, capacidade de embalagem por veículo, mistura química e capacidade de plantas de células. |
Fonte: análise da Fact.MR. Atualizado em 5 de novembro de 2026
Como o mercado é segmentado?
-
Por tipo de bateria
- Íon-lítio
- Estado sólido
- Níquel-Hidreto de Metais
- Chumbo-ácido
- Outros
-
Por tipo de veículo
- Carros de Passageiros
- Veículos Comerciais
- Motocicletas
- Outros
-
Por Aplicação
- Veículos Elétricos
- Veículos Híbridos Elétricos
- Veículos Híbridos Elétricos Plug-In
-
Por capacidade da bateria
- Menos de 50 kWh
- 50-110 kWh
- 111-200 kWh
- Mais de 200 kWh
-
Por região
- América do Norte
- América Latina
- Europa Ocidental
- Europa Oriental
- Leste Asiático
- Sul da Ásia e Pacífico
- Oriente Médio & África
Perguntas frequentes
Qual é o tamanho do mercado de baterias para veículos elétricos em 2026?
Qual será a taxa de crescimento que o mercado de baterias para veículos elétricos registrará?
Que tipo de bateria é o que se conecta?
Qual tipo de veículo lidera?
Qual aplicação lidera?
Qual é a capacidade da bateria que conduz a algema?
Qual país crescerá mais rápido?
Quem são as principais empresas?
O que impede o mercado?
Quem elaborou este relatório


Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF