- Market Value (2025): USD 19.0 Bn
- Estimated Value (2026): USD 20.3 Bn
- Forecast Value (2036): USD 37.9 Bn
- CAGR (2026-2036): 6.5%
Qual a previsão de que o mercado de dispositivos de gastroenterologia deve valer até 2036?
USD 20.3 bilhões em 2026 para USD 37.9 bilhões em 2036, em um 6.5% CAGR.
- De acordo com Fact.MR análise, o mercado de dispositivos de gastroenterologia foi avaliado em USD 19.0 bilhões em 2025.
- A demanda crescerá de USD 20.3 bilhões em 2026 para USD 37.9 bilhões até 2036.
- A previsão projeta um 6.5% CAGR de 2026 a 2036, impulsionado pela crescente demanda por diagnósticos gastrointestinais avançados, procedimentos minimamente invasivos e tratamento eficaz de distúrbios digestivos.
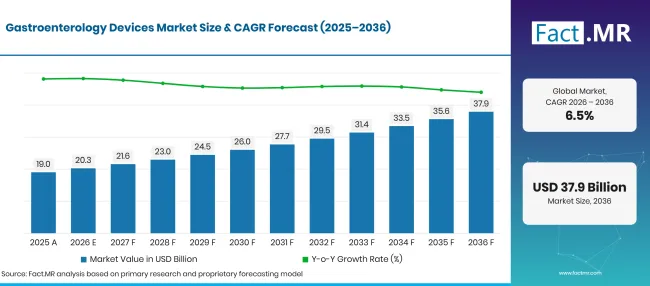
Factmr Gastroenterology Devices Market Forecast Global | Source: Fact.MR
| Ano | Base | Valor de Mercado (USD bilhões) |
|---|---|---|
| 2025 | Atual | 19.0 |
| 2026 | Estimativa | 20.3 |
| 2036 | Previsão | 37.9 |
| CAGR 2026 a 2036 | Período de previsão | 6.5% |
Fonte: análise da Fact.MR. Atualizado em 17 de outubro de 2026
Quais são os números definidores por trás do crescimento do mercado de Dispositivos de Gastroenterologia?
USD 17.6 bilhões de oportunidades absolutas entre 2026 e 2036.
- Impulsionadores de Demanda no Mercado
- A crescente demanda por procedimentos diagnósticos minimamente invasivos está apoiando a adoção de dispositivos de gastroenterologia. O Instituto Nacional de Diabetes e Doenças Digestivas e Renais (NIDDK), em sua revisão histórica da endoscopia gastrointestinal, estimou que mais de 20 milhões de endoscopias gastrointestinais eram realizadas anualmente nos Estados Unidos [2].
- A crescente carga dos distúrbios gastrointestinais está aumentando a necessidade de diagnóstico preciso e tratamento oportuno. Hospitais e centros de diagnóstico precisam de sistemas avançados de imagem, dispositivos de biópsia e equipamentos endoscópicos para apoiar a detecção e avaliação de condições do trato digestivo. As estatísticas históricas de doenças digestivas do NIDDK estimaram que 60–70 milhões de pessoas nos Estados Unidos foram afetadas por doenças digestivas. Essa carga substancial de doenças apoia a necessidade de equipamentos diagnósticos, incluindo endoscópios, sistemas de imagem e dispositivos de biópsia. [1].
- Os profissionais de saúde estão adotando cada vez mais procedimentos endoscópicos terapêuticos para gerenciar condições gastrointestinais, ao mesmo tempo em que reduzem a necessidade de cirurgia convencional em casos adequados. Dispositivos de hemostásia e outros instrumentos especializados apoiam intervenções como o controle de sangramentos gastrointestinais e o tratamento de determinadas anormalidades do trato digestivo.
- A ampliação do acesso às instalações de saúde e o uso crescente de centros cirúrgicos ambulatoriais estão criando oportunidades para fabricantes de dispositivos de gastroenterologia. A Comissão Consultiva de Pagamentos do Medicare dos EUA (MedPAC), em seu relatório de março de 2026 ao Congresso, informou que aproximadamente 6,400 centros cirúrgicos ambulatoriais trataram 3.4 milhão de beneficiários do Medicare por pagamento em 2024. Também informou que o número de centros cresceu em média mais de 2% anualmente entre 2019 e 2024 [3].
- Segmentos-chave analisados
- Por Tipo de Produto: Os endoscópios representarão 42.3% participação em 2026, refletindo seu papel central em exames gastrointestinais, detecção de doenças, amostragem de tecidos e intervenções minimamente invasivas.
- Por Aplicação: Os diagnósticos representarão 58.7% participação em 2026, apoiados pela demanda por detecção precoce de doenças, triagem e avaliação de condições gastrointestinais.
- Por Usuário Final: Os hospitais terão 52.1% participação em 2026, refletindo seu acesso a departamentos especializados de gastroenterologia, profissionais médicos treinados e infraestrutura avançada de diagnóstico e terapêutica.
- Opinião de Analista no Fact.MR
- Shambhu Nath Jha, Consultor Principal da Fact.MR, afirma: "Dispositivos de gastroenterologia provavelmente despertarão interesse, pois os profissionais de saúde buscam ferramentas eficazes para diagnosticar e tratar distúrbios do sistema digestivo. Hospitais e clínicas ainda precisam de orientações específicas para procedimentos e de um plano prático de implementação antes de selecionar dispositivos adequados."
- Implicações Estratégicas
- Os fabricantes podem enfatizar as capacidades dos dispositivos, aplicações clínicas e eficiência operacional para apoiar decisões de compra informadas.
- Os distribuidores desempenham um papel fundamental na combinação de dispositivos de gastroenterologia com as necessidades diagnósticas e terapêuticas em ambientes de saúde.
- Os profissionais de saúde podem priorizar condições do paciente e objetivos processuais ao selecionar dispositivos para diagnóstico e tratamento.
- As unidades de saúde podem equilibrar os custos de equipamentos com os resultados clínicos esperados, melhorias no fluxo de trabalho e necessidades de cuidados de longo prazo ao paciente.
A Alemanha deve registrar um 4.9%CAGR até 2036. O Brasil deve registrar 5.7%, seguido pelos EUA em 5.2%. Estima-se que o Reino Unido avance em 8.0%, enquanto o Japão está previsto para 6.3%. Diferenças na infraestrutura de saúde, capacidades diagnósticas e demanda clínica criam caminhos distintos para a adoção de dispositivos de gastroenterologia nesses mercados.
Como o mercado de Dispositivos de Gastroenterologia se divide por segmento?
Fact.MR constata que Endoscópios lidera o Tipo de Produto em 42.3%; Diagnóstico lidera a Aplicação em 58.7%; Hospitais lidera o Usuário Final em 52.1%.
Qual Tipo de Produto domina?
Os endoscópios detêm 42.3% participação no mercado de Dispositivos de Gastroenterologia em 2026.
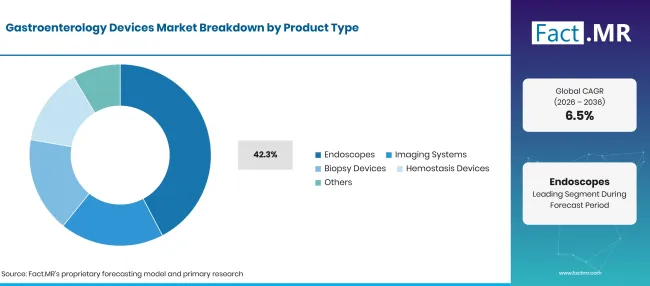
Factmr Gastroenterology Devices Market Breakdown Product Type | Source: Fact.MR
| Tipo de produto | Compartilhar (2026) |
|---|---|
| Endoscópios (segmento líder) | 42.3% |
| Outros segmentos combinados | 57.7%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 17 de outubro de 2026
Endoscópios representam a participação declarada em tipos de produto no mercado de dispositivos de gastroenterologia, apoiados por seu papel na visualização do trato digestivo e na possibilitade de exames minimamente invasivos. Sistemas de imagem apoiam a identificação e avaliação de condições gastrointestinais, enquanto dispositivos de biópsia facilitam a amostragem de tecido para avaliação diagnóstica. Dispositivos de hemostásia ajudam a controlar sangramentos gastrointestinais, e outros dispositivos atendem a necessidades procedimentais especializadas. O CDC atualizou suas orientações de rastreamento de câncer colorretal em 17de junho de 2026, explicando que a Força-Tarefa de Serviços Preventivos dos EUA recomenda triagem rotineira para adultos de 45a75 [4].
O que lidera o segmento de Aplicação?
A área de diagnóstico lidera com 58.7% participação no mercado de Dispositivos de Gastroenterologia em 2026.
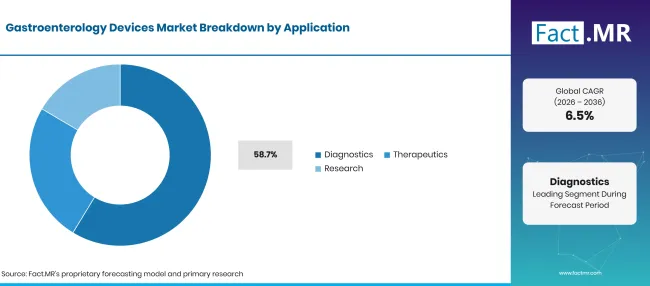
Factmr Gastroenterology Devices Market Breakdown Application | Source: Fact.MR
| Aplicação | Compartilhar (2026) |
|---|---|
| Diagnóstico (Segmento principal) | 58.7% |
| Outros segmentos combinados | 41.3%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 17 de outubro de 2026
O diagnóstico representa a participação dominante de aplicações, já que dispositivos de gastroenterologia são amplamente utilizados para examinar o trato digestivo, identificar anomalias e apoiar a avaliação de doenças. Visualização endoscópica, sistemas de imagem e procedimentos de biópsia contribuem para avaliações diagnósticas em condições gastrointestinais. Aplicações terapêuticas utilizam esses dispositivos para intervenções como controle de hemorragias e outros procedimentos minimamente invasivos, enquanto aplicações de pesquisa apoiam investigações clínicas e o desenvolvimento de abordagens diagnósticas e terapêuticas.
Qual usuário final domina?
Os hospitais representam 52.1% participação no mercado de Dispositivos de Gastroenterologia em 2026.
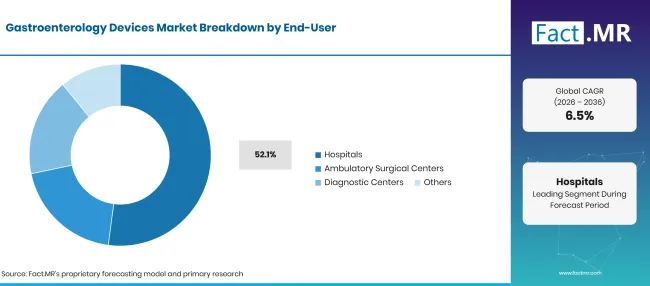
Factmr Gastroenterology Devices Market Breakdown End User | Source: Fact.MR
| UsuárioFinal | Share (2026) |
|---|---|
| Hospitais (Segmento principal) | 52.1% |
| Outros segmentos combinados | 47.9%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 17 de outubro de 2026
Os hospitais detêm a maior participação de usuários finais devido à sua capacidade de oferecer serviços abrangentes de gastroenterologia, incluindo exames diagnósticos, intervenções endoscópicas e procedimentos gastrointestinais complexos. Centros cirúrgicos ambulatoriais apoiam intervenções e procedimentos ambulatoriais que não exigem internações hospitalares prolongadas. Centros de diagnóstico contribuem por meio de serviços especializados de exame e testes, enquanto outros usuários finais atendem a requisitos clínicos e procedimentais adicionais.
O que está acelerando a adoção do mercado de Dispositivos de Gastroenterologia e o que está impedindo?
A crescente demanda por cuidados digestivos avançados impulsiona o mercado de dispositivos de gastroenterologia, mas os altos custos de equipamentos e o acesso limitado a instalações de saúde especializadas retardam a adoção.
Análise de Impacto dos Motoristas
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Aumento da prevalência de distúrbios gastrointestinais | +1.0% | Global | Médio prazo (2–4 anos) |
| Crescente demanda por procedimentos minimamente invasivos | +0.9% | Global | Curto prazo (≤ 2 anos) |
| Avanços nas tecnologias de imagem endoscópica | +0.7% | Europa, Américas, Ásia | Médio prazo (2–4 anos) |
| Expansão das capacidades diagnósticas hospitalares | +0.5% | Global | Curto prazo (≤ 2 anos) |
| Crescente adoção de endoscopia terapêutica avançada | +0.4% | Global | Longo prazo (≥ 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 17 de outubro de 2026
Análise de Impacto de Oportunidade
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Desenvolvimento de sistemas endoscópicos assistidos por IA | +0.8% | Global | Médio prazo (2–4 anos) |
| Expansão dos centros cirúrgicos ambulatoriais | +0.6% | Américas, Europa | Médio prazo (2–4 anos) |
| Integração de tecnologias de imagem de alta resolução | +0.5% | Europa, Ásia | Longo prazo (≥ 4 anos) |
| Crescente demanda por dispositivos endoscópicos descartáveis | +0.4% | Global | Curto prazo (≤ 2 anos) |
Fonte: análise da Fact.MR. Atualizado em 17 de outubro de 2026
Análise de Impacto de Restrições
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Altos custos de aquisição e manutenção de dispositivos avançados | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Risco de infecção e contaminação cruzada | -0.6% | Global | Médio prazo (2–4 anos) |
| Escassez de profissionais treinados em endoscopia | -0.5% | Ásia, mercados emergentes | Curto prazo (≤ 2 anos) |
| Requisitos regulatórios complexos e limitações de reembolso | -0.4% | Global | Médio prazo (2–4 anos) |
Fonte: análise da Fact.MR. Atualizado em 17 de outubro de 2026
Quais países estão escalando o mercado de Dispositivos de Gastroenterologia até 2036?
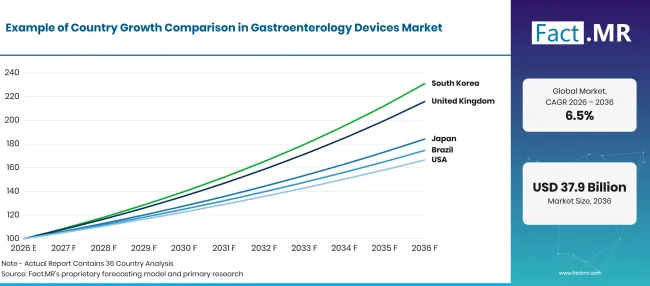
Factmr Gastroenterology Devices Market Growth Index | Source: Fact.MR
| País | CAGR (2026-2036) |
|---|---|
| Alemanha | 4.9% |
| Brasil | 5.7% |
| EUA | 5.2% |
| Reino Unido | 8.0% |
| Japão | 6.3% |
Fonte: análise da Fact.MR. Atualizado em 17 de outubro de 2026
O que apoia a adoção da Alemanha?
4.9% CAGR, apoiado por infraestrutura avançada de saúde e serviços estabelecidos de endoscopia.
O mercado alemão de dispositivos de gastroenterologia se beneficia de sua rede hospitalar desenvolvida, capacidades diagnósticas e demanda por procedimentos minimamente invasivos. Hospitais e clínicas especializadas utilizam endoscópios, sistemas de imagem, dispositivos de biópsia e equipamentos de hemostasia para diagnóstico e tratamento gastrointestinal. O investimento contínuo em tecnologia clínica e detecção precoce de doenças pode apoiar a demanda por dispositivos avançados.
Como o Brasil está desenvolvendo a adoção?
5.7% CAGR, impulsionada pela expansão das capacidades diagnósticas e pelo acesso crescente ao cuidado gastrointestinal.
O mercado brasileiro é sustentado pela demanda por procedimentos diagnósticos e terapêuticos em instituições de saúde públicas e privadas. Equipamentos de endoscopia podem ajudar os profissionais de saúde a investigar distúrbios digestivos, detectar anomalias e realizar intervenções minimamente invasivas. O investimento em infraestrutura médica e o acesso mais amplo a serviços especializados podem apoiar a adoção em hospitais, centros cirúrgicos ambulatoriais e centros de diagnóstico.
O que apoia a adoção nos Estados Unidos?
5.2% CAGR, apoiado pelo rastreamento estabelecido do câncer colorretal e pela demanda por procedimentos diagnósticos avançados.
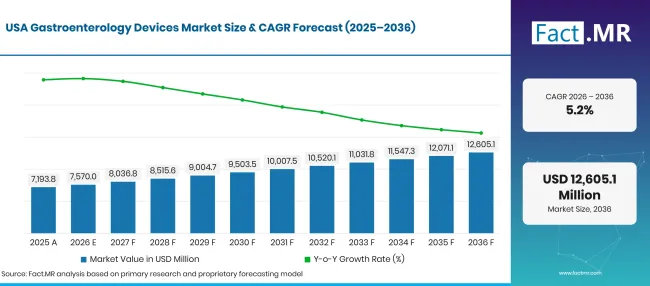
Factmr Gastroenterology Devices Market Forecast Usa | Source: Fact.MR
O mercado dos EUA se beneficia de práticas estabelecidas de rastreamento gastrointestinal e do uso da endoscopia para diagnosticar distúrbios digestivos e detectar anomalias colorretais. O CDC informou em junho de 2025 que aproximadamente sete em cada dez adultos de 50a75 estavam atualizados com a triagem do câncer colorretal. A colonoscopia pode identificar e remover pólipos pré-cancerosos, apoiando a demanda por endoscópios, sistemas de imagem e dispositivos de biópsia. [5]
Como o Reino Unido está promovendo a adoção?
8.0% CAGR, impulsionada pela expansão do rastreamento do câncer de cólon e pela demanda por endoscopia diagnóstica.
O mercado do Reino Unido é apoiado pela expansão do rastreamento do câncer de cólon e pela necessidade de procedimentos diagnósticos de acompanhamento. O NHS England relatou que quase 7 milhões de pessoas participaram do rastreamento intestinal durante 2024/25, em comparação com aproximadamente 4.7 milhões em 2014/15. Resultados positivos de triagem e requisitos de vigilância podem apoiar a demanda por colonoscópios, dispositivos de biópsia e tecnologias de imagem relacionadas. [6]
O que apoia a adoção no Japão?
6.3% CAGR, moldado pela detecção de câncer gastrointestinal e pela demanda por procedimentos endoscópicos precisos.
O mercado japonês de dispositivos de gastroenterologia se beneficia da importância da detecção precoce do câncer gastrointestinal e das práticas estabelecidas de diagnóstico endoscópico. Hospitais e centros especializados podem utilizar endoscópios avançados, sistemas de imagem e dispositivos de biópsia para examinar anomalias gastrointestinais e orientar decisões clínicas. A ênfase contínua no diagnóstico precoce e no tratamento minimamente invasivo pode atender à demanda por equipamentos de gastroenterologia tecnologicamente avançados.
Quem lidera o Mercado de Dispositivos de Gastroenterologia?
Fact.MR perfilha FUJIFILM, Boston Scientific, Medtronic, Olympus, Cook Medical, CONMED e PENTAX Medical (HOYA Group) no mercado de dispositivos de gastroenterologia.
Olympus e FUJIFILM são participantes de destaque em tecnologias de endoscopia e imagem gastrointestinal. Boston Scientific e Medtronic oferecem tecnologias usadas em procedimentos terapêuticos e minimamente invasivos, enquanto Cook Medical e CONMED fornecem dispositivos médicos especializados e soluções procedimentais. A PENTAX Medical, parte do Grupo HOYA, foca em sistemas de endoscopia e tecnologias relacionadas para exames gastrointestinais.
A concorrência no mercado de dispositivos de gastroenterologia depende do desempenho do produto, capacidades de visualização, eficiência procedimental, usabilidade clínica e compatibilidade com instalações de saúde e39; equipamentos existentes. Hospitais e centros cirúrgicos ambulatoriais avaliam a confiabilidade dos dispositivos e os requisitos de manutenção.
Quais empresas são as principais fornecedoras?
Empresas-chave no mercado de dispositivos de gastroenterologia incluem FUJIFILM; Boston Scientific Corporation; Medtronic plc; Olympus Corporation; Cook Medical; CONMED Corporation; e PENTAX Medical (Grupo HOYA).
- FUJIFILM
- Boston Scientific Corporation
- Medtronic plc
- Olympus Corporation
- Cook Medical
- CONMED Corporation
- PENTAX Medical (Grupo HOYA)
Bibliografia
- [1] Instituto Nacional de Diabetes e Doenças Digestivas e Renais. (novembro de 2014). Estatísticas de doenças digestivas dos Estados Unidos. Institutos Nacionais de Saúde.
- [2] Ruhl, C. E., & Everhart, J. E. (2008). Capítulo 24: Indicações e resultados da endoscopia gastrointestinal. Em O peso das doenças digestivas nos Estados Unidos. Instituto Nacional de Diabetes e Doenças Digestivas e Renais.
- [3] Comissão Consultiva de Pagamentos do Medicare. (2026, março 12). Capítulo 11: Serviços de centro cirúrgico ambulatorial: Relatório de status. Em março de 2026, relatório ao Congresso: política de pagamento do Medicare.
- [4] Centros de Controle e Prevenção de Doenças. (2026, junho 17). Conversando com seu médico sobre rastreamento do câncer colorretal. https://www.cdc.gov/colorectal-cancer/talking-to-doctor/
- [5] Centros de Controle e Prevenção de Doenças. (2025, junho 11). Uso de exames de rastreamento do câncer colorretal.
- [6] NHS England. (2026, abril 20). O NHS detecta dezenas de milhares de cânceres de colono graças a programas de triagem.
Este relatório responde
- O relatório descreve como dispositivos de gastroenterologia são usados para diagnosticar, visualizar, investigar e tratar distúrbios gastrointestinais.
- A análise por segmentos compara as categorias de produtos especificadas, incluindo a participação declarada de endoscópios em 2026.
- A análise por país aborda Alemanha, Brasil, EUA, Reino Unido e Japão, além de estatísticas oficiais relevantes em saúde.
- A visão geral competitiva apresenta FUJIFILM, Boston Scientific, Medtronic, Olympus, Cook Medical, CONMED e PENTAX Medical (Grupo HOYA).
- A análise de aplicações separa procedimentos diagnósticos das intervenções terapêuticas e das atividades de pesquisa.
O que o mercado de dispositivos de gastroenterologia cobre?
O mercado abrange dispositivos médicos usados para examinar, diagnosticar e tratar condições que afetam o trato gastrointestinal. Ele acompanha o uso de endoscópios, sistemas de imagem, dispositivos de biópsia, dispositivos de hemostásia e outros instrumentos especializados. A cobertura de aplicações distingue diagnóstico, terapêutica e pesquisa, enquanto a segmentação por usuários finais inclui hospitais, centros cirúrgicos ambulatoriais, centros de diagnóstico e outras unidades de saúde. As decisões de compra de dispositivos dependem dos requisitos clínicos, capacidades procedimentais, segurança do paciente e custos de equipamentos.
O que está incluído no escopo?
Os produtos incluídos incluem dispositivos médicos destinados à visualização gastrointestinal, investigação diagnóstica, amostragem de tecidos, controle de hemorragias e procedimentos terapêuticos. O limite de valor de mercado abrange as categorias de produtos especificadas usadas em aplicações e pesquisas diagnósticas e terapêuticas. A análise também inclui a adoção de dispositivos em hospitais, centros cirúrgicos ambulatoriais, centros diagnósticos e outros ambientes de saúde relevantes.
O que é excluído do escopo?
A análise exclui dispositivos médicos usados exclusivamente para especialidades médicas não relacionadas, sem uma aplicação de gastroenterologia relevante. Produtos farmacêuticos, medicamentos diagnósticos e tratamentos que não constituem dispositivos de gastroenterologia estão fora do limite de receita definido por dispositivos. Equipamentos hospitalares gerais sem uma aplicação específica de gastroenterologia também são excluídos. A receita de serviços médicos não relacionados e procedimentos clínicos independentes não está incluída no valor de mercado, a menos que explicitamente coberta pela metodologia de pesquisa de mercado subjacente.
Como foi construída a análise?
A análise se baseia em 120+ fontes, 35+ portfólios de empresas, 25+ países e mais de 20 entrevistas com o setor.
- Pesquisa Primária: A pesquisa primária inclui discussões com fabricantes, prestadores de serviços, desenvolvedores de tecnologia, distribuidores, usuários finais e especialistas no assunto. Essas conversas analisam prioridades de compra, adoção de produtos, desafios operacionais, requisitos de aprovação, posicionamento competitivo e os fatores que influenciam a aceitação mais ampla no mercado.
- Pesquisa de Mesa: A pesquisa de mesa abrange estatísticas governamentais, publicações regulatórias, registros de empresas, dados comerciais, estudos técnicos, associações do setor, padrões, políticas públicas e outras fontes autoritativas. Cada fonte usada na análise está documentada na bibliografia.
- Dimensionamento e Previsão de Mercado: As estimativas de mercado combinam desempenho histórico, indicadores de demanda, tendências de preços e volume, participação de segmentos, participação da empresa, crescimento em nível de país, padrões de adoção, atividade de investimento e barreiras à expansão do mercado.
- Ciclo de Validação e Atualização de Dados: Os achados são validados comparando entrevistas primárias com dados públicos, atividade da empresa, mudanças regulatórias, padrões de negociação e desenvolvimentos do setor. Atualizações regulares revisam lançamentos de novos produtos, mudanças de capacidade, parcerias, aprovações e mudanças na adoção comercial.
Segmentação
Qual é o escopo e a cobertura do relatório?
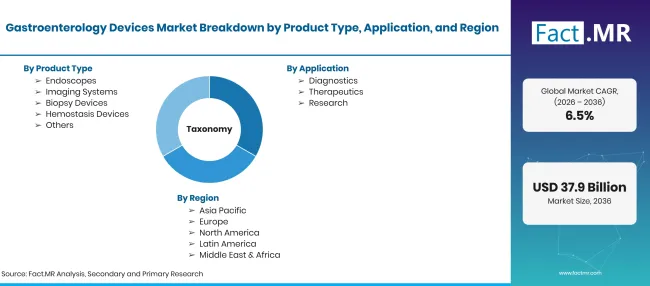
Factmr Gastroenterology Devices Market Taxonomy | Source: Fact.MR
| Atributo | Detalhes |
|---|---|
| Unidades Quantitativas | USD bilhões: avaliação de 2026, previsão e CAGR para 2036 |
| Definição de Mercado | Dispositivos médicos usados para diagnosticar, visualizar, investigar e tratar distúrbios gastrointestinais por meio de procedimentos endoscópicos, de imagem, biópsia, hemostase e outros procedimentos especializados. |
| Tipo de produto | Endoscópios; Sistemas de Imagem; Dispositivos de Biópsia; Dispositivos de Hemostase; Outros |
| Aplicação | Diagnóstico; Terapêutica; Pesquisa |
| Usuário Final | Hospitais; Centros Cirúrgicos Ambulatoriais; Centros de Diagnóstico; Outros |
| Regiões Cobertas | América do Norte; América Latina; Europa Ocidental; Europa Oriental; Ásia Oriental; Sul da Ásia e Pacífico; Oriente Médio & África |
| Países abrangidos | Alemanha; Brasil; EUA; Reino Unido; Japão |
| Empresas Perfiladas | FUJIFILM; Boston Scientific; Medtronic; Olympus; Cook Medical; CONMED; PENTAX Medical (Grupo HOYA) |
| Período de Previsão | 2026 a 2036 |
| Abordagem | Segmentação de mercado e análise baseada em cenários apoiados por estatísticas oficiais de saúde, informações regulatórias, dados sobre carga de doenças e fontes da indústria de dispositivos médicos. |
Fonte: análise da Fact.MR. Atualizado em 17 de outubro de 2026
Como o mercado é segmentado?
-
Tipo de Subproduto
- Endoscópios
- Sistemas de Imagem
- Dispositivos de Biópsia
- Hemostase
- Outros
-
Por Aplicação
- Diagnósticos
- Terapêuticas
- Pesquisa
-
Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Centros de Diagnóstico
- Outros
-
Por região
- América do Norte
- América Latina
- Europa Ocidental
- Europa Oriental
- Leste Asiático
- Sul da Ásia e Pacífico
- Oriente Médio & África
Perguntas frequentes
Qual é o tamanho do mercado de Dispositivos de Gastroenterologia em 2026?
Qual é o CAGR de 2026 a 2036?
Qual Tipo de Produto tem a maior participação declarada?
Qual Aplicação lidera?
Quais empresas estão cobertas?
Quem elaborou este relatório


Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF