- Market Value (2025): USD 58.4 Bn
- Estimated Value (2026): USD 62.2 Bn
- Forecast Value (2036): USD 116.4 Bn
- CAGR (2026-2036): 6.5%
Qual a previsão de valor do mercado de monitores para aparelhos de telefones até 2036?
USD 62.2 bilhões em 2026 para USD 116.4 bilhões em 2036, em um 6.5% CAGR.
- De acordo com Fact.MR análise, o mercado de monitores para aparelhos foi avaliado em USD 58.4 bilhões em 2025.
- A demanda deve crescer de USD 62.2 bilhões em 2026 para USD 116.4 bilhões até 2036.
- A previsão indica um 6.5% CAGR de 2026 a 2036, apoiado por atualizações nas telas, adoção de painéis OLED avançados e demanda contínua por telas substitutas.
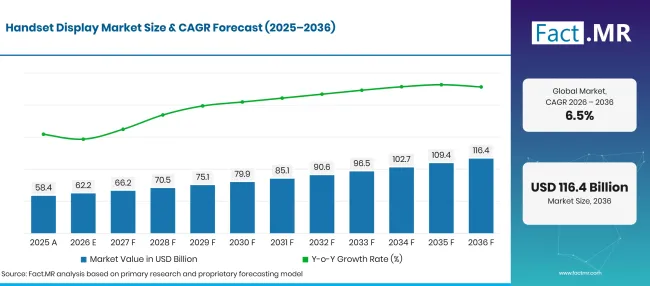
Handset Display Market Forecast Global | Source: Fact.MR
| Ano | Base | Valor de Mercado (USD bilhões) |
|---|---|---|
| 2025 | Atual | 58.4 |
| 2026 | Estimativa | 62.2 |
| 2036 | Previsão | 116.4 |
| CAGR 2026 a 2036 | Período de previsão | 6.5% |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
Quais são os números definidores por trás do crescimento do mercado de displays de aparelho?
USD 54.2 bilhões de oportunidades absolutas entre 2026 e 2036.
- Impulsionadores de Demanda no Mercado
- A crescente adoção de OLED e AMOLED está apoiando o crescimento do mercado de monitores para aparelhos. As atualizações na tecnologia de displays atendem a demanda por painéis com melhor contraste, brilho, reprodução de cores e eficiência energética. A Omdia relatou que smartphones equipados com AMOLED representaram 63% das remessas globais de smartphones no primeiro trimestre de 2025, acima de 51% um ano antes [1].
- Novos recursos de tela em aparelhos premium impulsionaram o crescimento do mercado. A Samsung Display apresentou sua tecnologia de privacidade Flex Magic Pixel no Mobile World Congress em março de 2026. A tecnologia utiliza recursos de privacidade em nível de painel para restringir ângulos de visualização, ilustrando como os fornecedores de displays estão desenvolvendo recursos além da qualidade de imagem convencional [2].
- A demanda contínua por painéis LCD é sustentada pelo uso contínuo em aparelhos de menor custo e mercados de substituição. A TrendForce estimou em agosto de 2026 que os painéis LCD para smartphones responderiam por aproximadamente 59% dos envios globais de painéis para smartphones em 2026, enquanto o AMOLED representaria cerca de 41% [3]. Isso ilustra a importância contínua da acessível e da base de aparelhos instalada.
- O investimento em fabricação de displays apoia a expansão da capacidade de produção e o desenvolvimento de tecnologia avançada de displays. A BOE anunciou o lançamento em massa de sua linha de produção de AMOLED Gen 8.6 em Chengdu em 17de junho de 2026, destacando investimentos em capacidade avançada de fabricação de displays [4]. Embora a linha atenda aplicações OLED de médio a grande porte, e não apenas painéis de aparelhos, ela reflete um investimento mais amplo em tecnologia de produção OLED.
- Segmentos-chave analisados
- Por Tecnologia: O LCD representará 36.5% do mercado em 2026. A categoria OLED inclui implementações AMOLED, então qualquer relatório AMOLED separado requer definições mutuamente exclusivas.
- Por tamanho: Mais de 6 polegadas ocupam 44.7% do mercado em 2026, refletindo a importância de telas maiores nos designs contemporâneos de aparelhos.
- Por Resolução: A HD lidera com 46.2% do mercado em 2026.
- Por Aplicação: Os smartphones representam 89.4% do mercado em 2026, tornando-se o aplicativo de aparelho especificado dominante.
- Opinião do Analista no Fact.MR
- Shambhu Nath Jha, Consultor Principal da Fact.MR, afirma: "A demanda por displays de aparelhos é moldada por um equilíbrio entre recursos premium e controle de custos. Painéis OLED e AMOLED permitem que os fabricantes diferenciem dispositivos por meio de contraste, brilho, formato e recursos relacionados à privacidade, enquanto o LCD continua sendo importante nos segmentos sensíveis a preços e substituição. Fornecedores que conseguem oferecer qualidade consistente de painéis, melhorar a produtividade de fabricação e gerenciar custos estão melhor posicionados para atender a diferentes categorias de aparelhos. A perspectiva de mercado também dependerá dos ciclos de substituição de smartphones e da capacidade de recursos avançados de tela justificarem preços mais altos dos dispositivos."
- Implicações Estratégicas
- Os fabricantes de displays precisam equilibrar a inovação OLED com a produção de LCDs econômica para a demanda de entrada e substituição.
- As marcas de aparelhos podem vincular as atualizações na tela a benefícios claros para o consumidor, como legibilidade, eficiência energética, privacidade, brilho e durabilidade.
- Os fornecedores de painéis devem priorizar a melhoria do rendimento, a eficiência da fabricação e o fornecimento confiável para gerenciar a pressão de preços.
- As equipes de compras são aconselhadas a avaliar a qualidade do painel, a vida útil, o consumo de energia e a continuidade do fornecimento junto com o preço de compra.
- Investidores e participantes do mercado se beneficiam ao distinguir os envios de painéis da receita dos painéis, pois mudanças na composição dos painéis e nos preços médios de venda podem afetar a receita de forma diferente da demanda unitária.
A Alemanha deve registrar um 7.5% CAGR até 2036. O Brasil deve registrar 6.8%, seguido pelos EUA em 6.2%. Estima-se que o Reino Unido avance em 5.5%, enquanto o Japão está previsto para 4.9%.
Como o mercado de monitores de aparelhos se divide por segmento?
A segmentação do Fact.MRidentifica LCD em 36.5% da categoria de tecnologia, exibições acima de 6 polegadas em 44.7% da categoria de tamanho, HD em 46.2% da categoria de resolução e smartphones em 89.4% da categoria de aplicação.
Qual tecnologia lidera?
O LCD deve manter 36.5% participação em 2026.
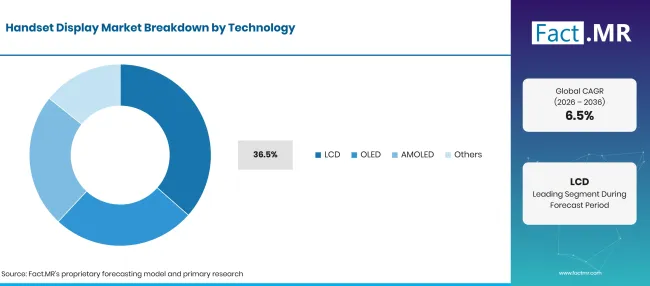
Handset Display Market Breakdown Technology | Source: Fact.MR
| Tecnologia | Compartilhar (2026) |
|---|---|
| LCD | 36.5% |
| Outros segmentos combinados | 63.5%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
Painéis LCD continuam importantes para aparelhos onde custo de fabricação, acessibilidade e demanda por substituição são considerações centrais de compra. Eles são usados em dispositivos de entrada e de médio porte, onde os compradores podem priorizar a disponibilidade e o preço da tela em detrimento dos recursos de contraste e design associados aos painéis OLED premium. A tecnologia OLED produz luz no nível dos pixels, permitindo pretos profundos e alto contraste. AMOLED é uma forma de matriz ativa de OLED comumente usada em telas de smartphones. OLED flexível e outras implementações avançadas também podem suportar painéis mais finos e designs de dispositivos curvos ou dobráveis.
O que lidera o segmento de Tamanho?
Displays acima de 6 polegadas devem representar 44.7% participação em 2026.
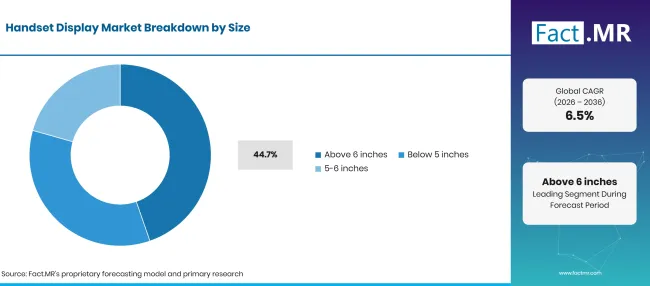
Handset Display Market Breakdown Size | Source: Fact.MR
| Tamanho da Tela | Compartilhar (2026) |
|---|---|
| Acima de 6 polegadas (segmento líder) | 44.7% |
| Outros segmentos combinados | 55.3%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
Monitores acima de 6 polegadas suportam streaming de vídeo, jogos, leitura, navegação e multitarefa. Fabricantes de aparelhos podem usar telas maiores para melhorar a experiência de visualização e diferenciar produtos entre categorias intermediárias e premium. No entanto, as dimensões dos painéis devem ser equilibradas com o peso do dispositivo, capacidade da bateria, conforto de manuseio e custo de fabricação. Telas menores continuam relevantes em dispositivos compactos, telefones básicos e aparelhos especializados selecionados. A participação de mercado de cada faixa de tamanho depende da matriz de produtos, da sensibilidade regional ao preço e do ritmo com que os fabricantes introduzem modelos com telas maiores.
Como a Resolução molda a demanda?
As telas HD provavelmente representarão 46.2% participação em 2026.
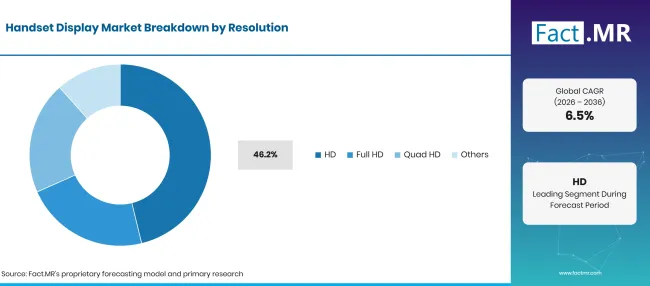
Handset Display Market Breakdown Resolution | Source: Fact.MR
| Resolução | Compartilhar (2026) |
|---|---|
| HD (Segmento principal) | 46.2% |
| Outros segmentos combinados | 53.8%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
Painéis HD continuam relevantes em smartphones acessíveis, onde os fabricantes precisam gerenciar os custos dos componentes enquanto proporcionam uma experiência de visualização adequada. A seleção da resolução também depende do tamanho da tela, densidade de pixels, consumo de energia e o preço-alvo do dispositivo. Painéis Full HD oferecem mais detalhes e podem ser adequados para telas maiores, enquanto o Quad HD é usado em dispositivos premium selecionados. A demanda real depende do portfólio de aparelhos e do equilíbrio entre qualidade de imagem percebida, custo de fabricação e eficiência energética.
Como a aplicação molda a demanda?
Os smartphones provavelmente representarão 89.4% participação em 2026.
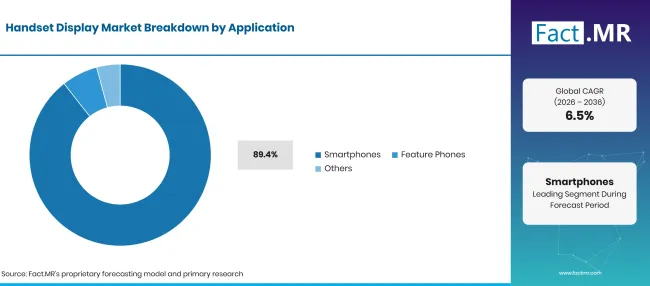
Handset Display Market Breakdown Application | Source: Fact.MR
| Aplicação | Compartilhar (2026) |
|---|---|
| Smartphones (Segmento líder) | 89.4% |
| Outros segmentos combinados | 10.6%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
Smartphones dominam a demanda por monitores porque exigem telas que suportem comunicação, fotografia, entretenimento, navegação e aplicações. Atualizações na tela podem ajudar os fabricantes de aparelhos a diferenciar produtos por brilho, taxa de atualização, resolução, consumo de energia e recursos de privacidade. Telefones básicos e outros aparelhos representam uma parte menor da matriz de aplicações fornecidas. Seus monitores geralmente enfrentam restrições de custo mais fortes, tornando configurações de LCD e painéis mais simples comercialmente relevantes. A demanda por substituição e reparo também cria um mercado para painéis compatíveis além da produção de novos aparelhos.
O que está acelerando a adoção do mercado de monitores para aparelhos e o que está impedindo?
Recursos avançados de OLED, telas maiores e demanda por substituição apoiam o mercado, enquanto a pressão sobre o custo dos componentes, a concorrência de preços e as atualizações mais lentas dos aparelhos podem conter o crescimento.
Análise de Impacto dos Motoristas
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Crescente demanda por monitores OLED | +1.0% | Ásia, Américas | Médio prazo (2–4 anos) |
| Crescente demanda por substituição de smartphones | +0.9% | Global | Curto prazo (≤ 2 anos) |
| Crescente adoção de telas de alta taxa de atualização | +0.7% | Global | Médio prazo (2–4 anos) |
| Demanda por telas maiores e de resolução mais alta | +0.5% | Ásia, Europa | Médio prazo (2–4 anos) |
| Expansão das telas dobráveis para smartphones | +0.4% | Ásia, Américas | Longo prazo (≥ 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
Análise de Impacto de Oportunidade
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Desenvolvimento avançado de displays OLED e AMOLED | +0.8% | Global | Médio prazo (2–4 anos) |
| Tecnologias de exibição de baixo consumo | +0.6% | Ásia, Europa | Médio prazo (2–4 anos) |
| Integração de telas flexíveis e dobráveis | +0.5% | Ásia, Américas | Longo prazo (≥ 4 anos) |
| Soluções de exibição de alto brilho e duráveis | +0.4% | Global | Curto prazo (≤ 2 anos) |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
Análise de Impacto de Restrições
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Altos custos de fabricação de displays avançados | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Sensibilidade de preço nos segmentos de smartphones de entrada | -0.6% | Ásia, África | Médio prazo (2–4 anos) |
| Desafios na produção e rendimento dos painéis OLED | -0.5% | Global | Curto prazo (≤ 2 anos) |
| Interrupções na cadeia de suprimentos e disponibilidade de componentes | -0.4% | Global | Médio prazo (2–4 anos) |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
Quais países estão expandindo o mercado de monitores de celulares até 2036?
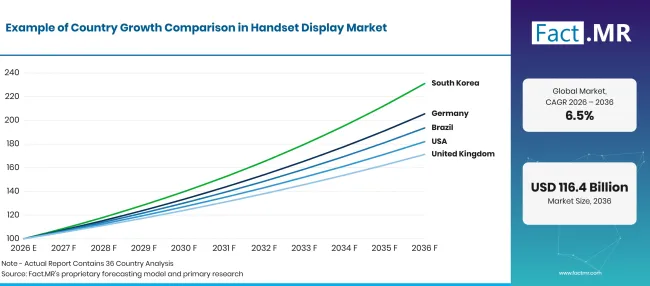
Handset Display Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Alemanha | 7.5% |
| Brasil | 6.8% |
| EUA | 6.2% |
| Reino Unido | 5.5% |
| Japão | 4.9% |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
O que apoia a adoção da Alemanha?
7.5% CAGR, suportado pela demanda por aparelhos premium e recursos avançados de exibição.
A demanda alemã por displays de aparelhos está ligada à substituição de smartphones, compras de dispositivos premium e à disponibilidade de dispositivos com brilho, resolução e eficiência energética aprimorados. Painéis OLED avançados podem se beneficiar dos esforços dos fabricantes para diferenciar aparelhos de preço mais alto
Como o Brasil está desenvolvendo a adoção de displays de aparelhos?
6.8% CAGR, apoiada pela demanda por smartphones e escolhas de dispositivos que cuidam do custo.
A oportunidade de mercado do Brasil depende do equilíbrio entre smartphones acessíveis e modelos premium. Painéis LCD continuam relevantes em categorias sensíveis a preços, enquanto a adoção de OLED pode se expandir quando os fabricantes oferecem telas avançadas por preços acessíveis. Telas de reposição também apoiam a demanda por painéis quando os consumidores reparam dispositivos existentes em vez de comprar novos aparelhos.
O que apoia a adoção nos Estados Unidos?
6.2% CAGR, moldado por recursos premium de smartphones e demanda por substituições.
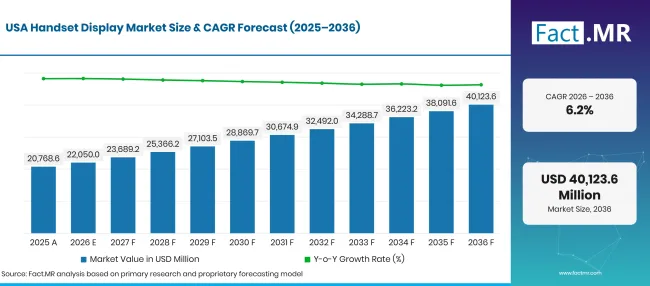
Handset Display Market Forecast Usa | Source: Fact.MR
O mercado dos EUA inclui a demanda por smartphones premium com telas de alta qualidade, recursos avançados de privacidade e melhor desempenho de visualização. O crescimento do mercado dependerá se os consumidores valorizam essas melhorias o suficiente para suportar atualizações de dispositivos e preços mais altos dos painéis.
Como o Reino Unido está promovendo a adoção?
5.5% CAGR, impulsionada pela substituição de aparelhos e pela demanda por especificações variadas dos dispositivos.
A demanda por telas de aparelhos no Reino Unido reflete uma mistura de smartphones premium, dispositivos de gama média e telas de reposição. Painéis OLED podem suportar diferenciação por meio de contraste, brilho e flexibilidade de design, enquanto painéis LCD continuam sendo importantes onde o custo é prioridade.
O que apoia a adoção no Japão?
4.9% CAGR, apoiado pelo desenvolvimento de tecnologia de displays e por experiência estabelecida em eletrônica.
O Japão possui uma indústria estabelecida de displays e eletrônicos, com empresas como Japan Display Inc. e Sharp Corporation participando de tecnologias de display. A oportunidade de mercado inclui painéis avançados, dispositivos compactos e aplicações especializadas em displays.
Quem lidera o mercado de displays de aparelhos?
Fact.MR constata que Samsung Display Co., LG Display Co., BOE Technology Group Co., Tianma Microelectronics Co., Ltd., Visionox Technology Inc., Japan Display Inc., Sharp Corporation, TCL CSOT, AUO Corporation e Innolux Corporation.
Samsung Display, LG Display, BOE, Tianma e Visionox participam da fabricação de telas móveis, incluindo tecnologias OLED. Japan Display e Sharp são relevantes para a cadeia de suprimentos de monitores mais ampla, enquanto TCL CSOT, AUO e Innolux atuam na fabricação de painéis de tela em diferentes categorias de produtos. A exposição dos aparelhos e suas posições competitivas variam conforme a tecnologia, tamanho do painel, cliente e aplicação. A BOE Technology Group Co anunciou o lançamento em massa de sua linha de produção de AMOLED Gen 8.6 em Chengdu em junho de 2026, refletindo investimento em fabricação avançada de OLED [4]. Além disso, a LG Display anunciou sua tecnologia de padrão OLED FLiPP sem máscara de metal fino em agosto de 2026. A empresa relatou melhorias em brilho, vida útil dos painéis e consumo de energia sob suas condições de comparação declaradas [5].
A concorrência depende da qualidade dos painéis, rendimento de fabricação, eficiência energética, brilho, vida útil, preços e entrega confiável. Os fornecedores devem equilibrar o investimento em produção avançada de OLED com a competitividade de custo dos painéis LCD. Fabricantes de dispositivos também precisam de fornecimento estável de componentes e desempenho consistente dos painéis entre os modelos de aparelhos.
Quais empresas são as principais fornecedoras?
Empresas-chave incluem Samsung Display Co., Ltd.; LG Display Co., Ltd.; BOE Technology Group Co., Ltd.; Tianma Microelectronics Co., Ltd.; Visionox Technology Inc.; Japan Display Inc.; Sharp Corporation; TCL China Star Optoelectronics Technology Co., Ltd. (TCL CSOT); AUO Corporation; e Innolux Corporation.
- Samsung Display Co.
- LG Display Co.
- BOE Technology Group Co.
- Tianma Microelectronics Co., Ltd.
- Visionox Technology Inc.
- Japan Display Inc.
- Sharp Corporation
- TCL CSOT
- AUO Corporation
- Innolux Corporation
Bibliografia
- [1] Omdia. (2025, junho 12). Omdia: Exibições AMOLED flexíveis que 51% de energia dos envios globais de smartphones.
- [2] Samsung Display. (2026, março 2). Samsung Display apresenta tecnologias OLED otimizadas para IA no MWC26.
- [3] TrendForce. (2026, agosto 31). Mercados secundários e de reparo oferecem suporte; remessas globais de painéis para smartphones caem apenas 2.5% em 2026, diz a TrendForce.
- [4] Grupo de Tecnologia BOE. (2026, junho 17). BOE lança a primeira linha de produção de AMOLED de geração 8.6 da China, inaugurando uma nova era para displays de alto padrão.
- [5] LG Display. (2026, agosto 19). LG Display revela FLiPP, alcançando sonhos de OLED de próxima geração.
Este relatório responde
- O relatório descreve o mercado de monitores para aparelhos telefônicos em todas as tecnologias, tamanhos, resoluções e aplicações especificadas.
- A análise por segmentos compara tecnologias LCD, OLED e AMOLED, tamanhos de tela, categorias de resolução e aplicações de aparelho.
- A análise por país discute Alemanha, Brasil, EUA, Reino Unido e Japão, além dos desenvolvimentos relevantes da indústria de displays.
- A visão geral competitiva apresenta dez fabricantes de displays nomeados.
- A análise de demanda examina a adoção de OLED, recursos premium de displays, demanda por substituição, investimento em fabricação de painéis e pressões de preços.
O que o Mercado de Monitores de Aparelhos Abrange?
O mercado abrange painéis de exibição usados em smartphones, telefones básicos e outras categorias de aparelhos. Ele acompanha tecnologias, tamanhos, resoluções e aplicações de painéis. As decisões de compra dependem da qualidade da imagem, brilho, consumo de energia, durabilidade dos painéis, custo de fabricação e compatibilidade com projetos de aparelhos.
O que está incluído no escopo?
Os produtos incluídos são painéis de LCD, OLED, AMOLED e outros painéis de monitores de aparelhos vendidos para uso em smartphones, telefones básicos e outras categorias definidas de aparelhos. O escopo inclui painéis de todas as categorias especificadas de tamanho e resolução e considera fabricantes relevantes de displays e desenvolvimentos tecnológicos.
O que é excluído do escopo?
A análise exclui televisores, monitores de mesa, notebooks e tablets, a menos que estejam explicitamente incluídos na definição subjacente de mercado. Componentes gerais de semicondutores, baterias de aparelhos, câmeras, controles de toque e smartphones acabados são excluídos da receita de painéis de monitores, a menos que o modelo original de mercado os inclua especificamente. Equipamentos de fabricação de displays e serviços de exibição não relacionados também são excluídos.
Como foi construída a análise?
A análise se baseia em 120+ fontes, 35+ portfólios de empresas, 25+ países e mais de 20 entrevistas com o setor.
- Pesquisa Primária: A pesquisa primária inclui discussões com fabricantes, prestadores de serviços, desenvolvedores de tecnologia, distribuidores, usuários finais e especialistas no assunto. Essas conversas analisam prioridades de compra, adoção de produtos, desafios operacionais, requisitos de aprovação, posicionamento competitivo e os fatores que influenciam a aceitação mais ampla no mercado.
- Pesquisa de Mesa: A pesquisa de mesa abrange estatísticas governamentais, publicações regulatórias, registros de empresas, dados comerciais, estudos técnicos, associações do setor, padrões, políticas públicas e outras fontes autoritativas. Cada fonte usada na análise está documentada na bibliografia.
- Dimensionamento e Previsão de Mercado: As estimativas de mercado combinam desempenho histórico, indicadores de demanda, tendências de preços e volume, participação de segmentos, participação da empresa, crescimento em nível de país, padrões de adoção, atividade de investimento e barreiras à expansão do mercado.
- Ciclo de Validação e Atualização de Dados: Os achados são validados comparando entrevistas primárias com dados públicos, atividade da empresa, mudanças regulatórias, padrões de negociação e desenvolvimentos do setor. Atualizações regulares revisam lançamentos de novos produtos, mudanças de capacidade, parcerias, aprovações e mudanças na adoção comercial.
Segmentação
Qual é o escopo e a cobertura do relatório?
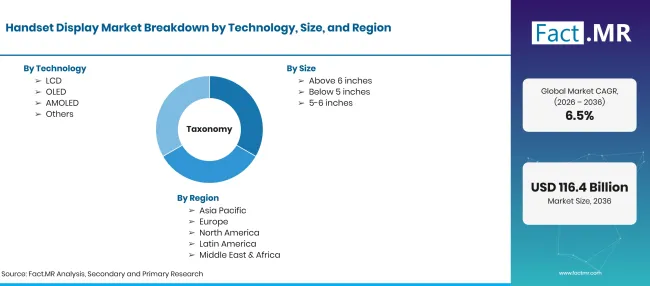
Handset Display Market Taxonomy | Source: Fact.MR
| Atributo | Detalhes |
|---|---|
| Unidades Quantitativas | USD bilhões em 2026 para USD bilhões até 2036, a CAGR |
| Definição de Mercado | Painéis de exibição usados em smartphones, telefones básicos e outras categorias de aparelhos |
| Tecnologia | LCD; OLED; AMOLED; Outros |
| Tamanho | Acima de 6 polegadas; Abaixo de 5 polegadas; 5–6 polegadas |
| Resolução | HD; Full HD; Quad HD; Outros |
| Aplicação | Smartphones; Telefones Funcionais; Outros |
| Regiões Cobertas | América do Norte; América Latina; Europa Ocidental; Europa Oriental; Ásia Oriental; Sul da Ásia e Pacífico; Oriente Médio & África |
| Países abrangidos | Alemanha; Brasil; EUA; Reino Unido; Japão |
| Empresas Perfiladas | Samsung Display; LG Display; BOE; Tianma; Visionox; Japan Display; Sharp; TCL CSOT; AUO; Innolux |
| Período de Previsão | 2026 a 2036 |
| Abordagem | Estatísticas da indústria de exibição pública e anúncios de empresas |
Fonte: análise da Fact.MR. Atualizado em 23 de outubro de 2026
Como o mercado é segmentado?
-
Por tecnologia
- LCD
- OLED
- AMOLED
- Outros
-
Por tamanho
- Acima de 6 polegadas
- Abaixo de 5 polegadas
- 5–6 polegadas
-
Por Resolução
- HD
- Full HD
- Quad HD
- Outros
-
Por Aplicação
- Smartphones
- Telefones Característicos
- Outros
-
Por região
- América do Norte
- América Latina
- Europa Ocidental
- Europa Oriental
- Leste Asiático
- Sul da Ásia e Pacífico
- Oriente Médio & África
Perguntas frequentes
Qual é o tamanho do mercado de displays de aparelhos em 2026?
Qual é o valor de mercado calculado para 2025?
Qual é o CAGR de 2026 a 2036?
Qual tecnologia tem a maior participação?
Qual tamanho de tela faz os leads?
Qual resolução lidera?
Qual aplicativo tem a maior parcela?
Quais países têm as maiores taxas de crescimento?
Quais empresas estão cobertas?
Quem elaborou este relatório


Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF