- Market Value (2025): USD 82.6 Mn
- Estimated Value (2026): USD 88.0 Mn
- Forecast Value (2036): USD 164.5 Mn
- CAGR (2026-2036): 6.5%
Qual a previsão de valor do mercado de Microcomponentes para Semicondutores até 2036?
USD 87.96 bilhões em 2026 para USD 164.49 bilhões até 2036, a um 6.5% CAGR.
- Fact.MR coloca o mercado de microcomponentes semicondutores em USD 82.6 bilhões em 2025, fornecendo a base para o ciclo atual de expansão.
- Espera-se que a receita suba de USD 88.0 bilhões em 2026 para USD 164.5 bilhões até 2036, à medida que mais processamento migra para veículos, equipamentos conectados e nós de computação distribuída.
- Isso se traduz em um 6.5% CAGR entre 2026 e 2036. O crescimento está sendo sustentado por maior conteúdo de silício por sistema, em vez de envios unitários sozinhos, especialmente em servidores de borda, veículos definidos por software e data centers ricos em aceleradores.
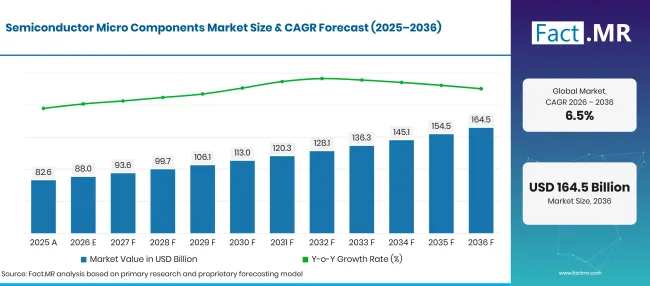
Factmr Semiconductor Micro Components Market Forecast Global | Source: Fact.MR
| Valor de Mercado (USD bilhões) | ||
|---|---|---|
| 2025 | Atual | 82.6 |
| 2026 | Estimativa | 88.0 |
| 2036 | Previsão | 164.5 |
| CAGR 2026 a 2036 | Período de previsão | 6.5% |
Fonte: análise da Fact.MR. Atualizado em 19 de outubro de 2026
Quais são os números definidores por trás do crescimento do mercado de Microcomponentes para Semicondutores?
A previsão adiciona USD 76.53 bilhões em valor anual de mercado entre 2026 e 2036. Microprocessadores e lógica de silício continuam sendo o núcleo de fabricação, enquanto controladores específicos para aplicações e dispositivos de processamento de sinal ampliam o pool de receita endereçável.
- Impulsionadores de Demanda no Mercado
- Operadores de infraestrutura de dados em hiperescala cada vez mais adquirem microprocessadores de alta densidade para acelerar cargas de trabalho de computação paralela e modelagem algorítmica em redes distribuídas. A Semiconductor Industry Association relatou que as vendas mundiais da indústria de semicondutores atingiram USD 630.5 bilhões em 2024, expandindo- 19.1% se ano após ano à medida que os investimentos em infraestrutura digital dispararam [1]. Operadores de nuvem preferem plataformas de microcomponentes que oferecem desempenho elevado em ponto flutuante por watt para conter os orçamentos térmicos dos datacenters.
- Fabricantes de equipamentos originais automotivos integram microcontroladores especializados e processadores digitais de sinal para coordenar a eletrificação do trem motriz e suítes avançadas de assistência ao motorista. Arquiteturas elétricas modernas de veículos exigem plataformas de silício com conformidade funcional em nível de hardware e durabilidade operacional estendida sob ciclos térmicos extremos. Fornecedores de componentes alinham os cronogramas de fabricação de wafers com calendários de produção de primeiro nível automotivo para evitar interrupções na linha de montagem.
- Arquitetos de dispositivos eletrônicos de consumo especificam componentes micro de ultra baixo consumo para prolongar a durabilidade da bateria em portáteis conectados e terminais de computação pessoais. Os projetistas priorizam arranjos sistema multi-núcleo no chip que unificam processamento central, renderização gráfica e percepção da máquina em pegagens compactas de chips. Especialistas em embalagem implementam técnicas de escala em nível de wafer para minimizar parasitas e conservar a área de superfície da placa de circuito impresso.
- Fornecedores de hardware de telecomunicações incorporam microcomponentes robustos em estações base de próxima geração e switches de transporte óptico para suportar transmissão de alta potência. A infraestrutura de rede exige microcircuitos integrados capazes de processar fluxos de pacotes com jitter mínimo, suportando condições rigorosas de armários externos. Rigorosa triagem ambiental garante continuidade ininterrupta do serviço entre os locais de celular metropolitanos.
- Segmentos-chave analisados
- A combinação de componentes continuará liderada pelo processador, mas a razão é estrutural: servidores empresariais e plataformas industriais de controle precisam de tratamento de instruções de alta produtividade, enquanto microcontroladores absorvem volumes muito maiores de unidades criados por funções embarcadas. Essa combinação mantém os microprocessadores à frente em valor mesmo com a proliferação de controladores entre veículos e aparelhos.
- Espera-se que a eletrônica de consumo contribua com 32.5% da demanda de 2026, pois dispositivos compactos exigem funções de processamento, conectividade e gerenciamento de energia cada vez mais densas. A eletrônica automotiva é a oportunidade de mudança mais rápida, já que computação centralizada e controle de domínio substituem múltiplas unidades de controle eletrônico independentes.
- O silício mantém uma participação 81.4% em 2026 porque seu ecossistema de fabricação, bibliotecas de design e infraestrutura de embalagem são difíceis de substituir em larga escala. Arseneto de gálio e carboneto de silício continuam sendo alternativas seletivas, em vez de universais, ganhando onde o comportamento de radiofrequência, a tolerância à voltagem ou o desempenho térmico superam o custo.
- Fabricantes de dispositivos integrados lideram com uma participação 58.2% em 2026 porque a propriedade do design, fabricação e qualificação reduz os ciclos de controle para programas de alto valor. Fornecedores sem fábricas continuam influentes em projetos digitais de ciclo rápido, mas dependem da capacidade da fundição e da disponibilidade avançada de embalagens.
- Opinião do Analista no Fact.MR
- Shambhu Nath Jha, Consultor Líder da Fact.MR, afirma: "O consumo de microcomponentes semicondutores está passando por uma mudança estrutural transformadora à medida que as cargas de trabalho passam de salas de servidores centralizadas para nós de computação de borda. Arquitetos de sistemas estão fazendo a transição de chips monolíticos para topologias modulares multi-chiplet interconectadas por meio de tecidos de embalagem de alta densidade. Fundições que escalam com sucesso soluções avançadas de embalagem e entregam melhorias comprovadas de desempenho energético conquistarão conquistas substanciais em projetos nos setores de eletrônicos de consumo, redes de telecomunicações e plataformas automotivas."
- Implicações Estratégicas
- Fabricantes de semicondutores estão investindo pesadamente em embalagens avançadas multi-die, utilizando interponentes de silício 2.5D e 3D para contornar os limites convencionais dos retículos físicos. O Instituto Nacional de Padrões e Tecnologia e o Departamento de Comércio dos EUA destinaram USD 1.4 bilhões em prêmios do programa CHIPS para escalar substratos avançados de embalagem e instalações piloto [2].
- Operadores de fundições e consórcios de pesquisa estão implantando modelagem de gêmeos digitais em linhas de fabricação de pastilhas para otimizar o escalonamento de ferramentas e a redução de defeitos durante sequências litográficas complexas. O NIST concedeu Semiconductor Research Corporation USD 285 milhões para estabelecer institutos nacionais de pesquisa em gêmeos digitais com o objetivo de comprimir os ciclos de desenvolvimento de protótipos físicos [3].
- Fabricantes de dispositivos de primeiro nível estão ampliando as reservas de capacidade de fundição de longo prazo para garantir alocações críticas de wafers antes do lançamento da plataforma de próxima geração. O planejamento proativo de capacidade a longo de vários anos protege a disponibilidade dos componentes contra choques regionais inesperados de fornecimento e gargalos de materiais de embalagem.
- Centros de engenharia de semicondutores estão construindo ambientes de teste colaborativos para validar padrões emergentes de interconexão de chiplets entre módulos de silício de múltiplos fabricantes. O NIST confirmou a escolha do Arizona State University Research Park como local para a terceira instalação principal de P&D do CHIPS for America, para acelerar transições de prototipagem [4].
Projeta-se que o Japão avance a 8.4% CAGR, enquanto o Reino Unido sobe a 8.0%, impulsionado por design especializado de microcomponentes e montagem regional de eletrônicos automotivos. O Brasil registra crescimento 6.6% , apoiado pela integração de hardware de consumo local e modernização regional de telecomunicações. Os Estados Unidos registram um 5.9% CAGR, sustentado por expansões de infraestrutura em nuvem corporativa e investimentos domésticos em fabricação de wafers. A Alemanha cresce em 4.9%, apoiada por controles de automação industrial e fabricação de eletrônicos automotivos de precisão.
O que está acelerando a adoção do mercado de Microcomponentes para Semicondutores e o que está impedindo?
A proliferação de hardware de borda habilitado por IA, eletrificação veicular e migração contínua para nuvem corporativa impulsiona forte demanda por componentes. Gastos elevados em fabricação de wafers, restrições de ferramentas de litografia e restrições geopolíticas ao comércio impedem a escalabilidade de mercado sem atritos.
Análise de Impacto dos Motoristas
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Escalabilidade paralela de computação em centros de dados em nuvem | +1.2% | América do Norte, Leste Asiático | Curto prazo (<= 2 anos) |
| Eletrificação por controlador zonal automotivo | +1.0% | Europa, Leste Asiático, EUA | Médio prazo (2–4 anos) |
| Integração de IA de borda em portáteis móveis | +0.9% | Global | Médio prazo (2–4 anos) |
| Adoção de embalagens heterogêneas multi-chiplets | +0.7% | EUA, Leste Asiático | Médio prazo (2–4 anos) |
| Atualizações avançadas de estações de rede 5G | +0.5% | Global | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 19 de outubro de 2026
Análise de Impacto de Oportunidade
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Dies dedicados de acelerador de processamento neural | +1.1% | Global | Curto prazo (<= 2 anos) |
| Integração de óptica co-embalada em fotônica de silício | +0.8% | EUA, Europa | Médio prazo (2–4 anos) |
| Módulos híbridos de energia e lógica de banda larga | +0.6% | Europa, Japão | Médio prazo (2–4 anos) |
| Arquiteturas embarcadas RISC-V em padrão aberto | +0.5% | Ásia-Pacífico, Global | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 19 de outubro de 2026
Análise de Impacto de Restrições
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Custos extremos de ferramentas de fabricação sub-nanométricas | -0.9% | Global | Curto prazo (<= 2 anos) |
| Estanqueidade avançada de fornecimento de substrato de embalagem | -0.7% | Leste Asiático, América do Norte | Médio prazo (2–4 anos) |
| Regulamentações globais de exportação de fornecimento de semicondutores | -0.6% | EUA, Europa, Ásia | Médio prazo (2–4 anos) |
| Limites de gerenciamento térmico em chassis compactos | -0.4% | Global | Longo prazo (>= 4 anos) |
Fonte: análise da Fact.MR. Atualizado em 19 de outubro de 2026
Quais países estão expandindo o mercado de Microcomponentes para Semicondutores até 2036?
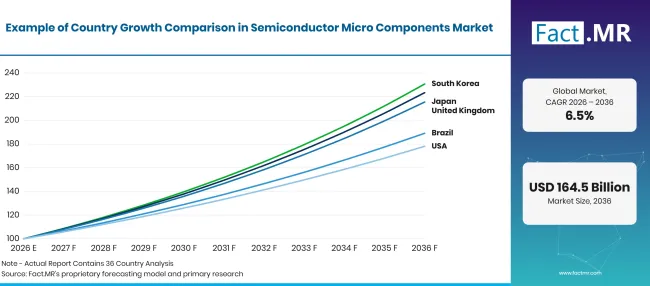
Factmr Semiconductor Micro Components Market Growth Index | Source: Fact.MR
| País | CAGR (2026–2036) |
|---|---|
| Japão | 8.4% |
| Reino Unido | 8.0% |
| Brasil | 6.6% |
| Estados Unidos | 5.9% |
| Alemanha | 4.9% |
Fonte: análise da Fact.MR. Atualizado em 19 de outubro de 2026
Por que o Japão está acelerando a implantação de microcomponentes semicondutores?
8.4% CAGR, impulsionada por atualizações em automação industrial, centralização de controle eletrônico automotivo e iniciativas domésticas de fabricação de semicondutores.
Fabricantes japoneses de máquinas de precisão e fornecedores de primeira linha automotiva estão integrando ativamente microcontroladores avançados e processadores de sinais de imagem em robótica industrial e plataformas de veículos de próxima geração. O governo e consórcios privados estão investindo fortemente em fundições avançadas de semicondutores e laboratórios de pesquisa para garantir cadeias de suprimentos nacionais de componentes para aplicações automotivas e de automação. Distribuidores de componentes relatam pedidos crescentes de microcomponentes eficientes em energia, adaptados para linhas de automação de fábricas e robótica inteligente.
Como o Reino Unido está expandindo a adoção de microcomponentes semicondutores?
8.0% CAGR, apoiado por clusters de design de propriedade intelectual de semicondutores, investimentos em infraestrutura de telecomunicações e desenvolvimento de eletrônica aeroespacial.
As casas britânicas de design sem fábrica e centros de pesquisa técnica lideram a inovação em arquitetura de processadores, configurações de núcleos de baixo consumo e hardware de segurança embarcado. Integradores de sistemas nos setores aeroespacial, de defesa e de telecomunicações do Reino Unido exigem microcomponentes de alta confiabilidade certificados para operação contínua sob severo estresse ambiental. Investimentos crescentes em redes nacionais de comunicações sem fio e equipamentos terrestres via satélite impulsionam a aquisição de unidades especializadas de processamento digital de sinais.
Quais fatores apoiam o crescimento no Brasil?
6.6% CAGR, impulsionada pela montagem de eletrônicos de consumo em zonas francas e pela expansão da infraestrutura de telecomunicações.
Fabricantes brasileiros de eletrônica contratada localizados em Manaus e nas faixas industriais do sudeste consomem grandes quantidades de microprocessadores e microcontroladores para eletrodomésticos de consumo, televisores e smartphones. As operadoras de rede móvel estão expandindo a infraestrutura celular para ampliar a cobertura de dados de alta velocidade, gerando demanda constante por microcomponentes baseband. As fábricas locais de montagem automotiva também estão incorporando mais unidades de controle eletrônico em veículos de passeio para atender às mandatos regionais de segurança.
O que mantém as vendas estáveis nos Estados Unidos?
5.9% CAGR, sustentado por investimentos em nuvem em hiperescala, aquisição de eletrônicos aeroespaciais e expansão na fabricação doméstica de pastilhas.
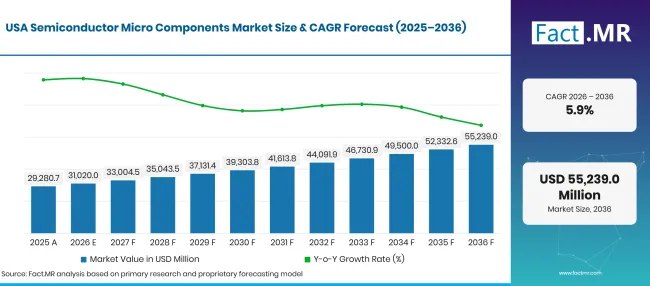
Factmr Semiconductor Micro Components Market Forecast Usa | Source: Fact.MR
Provedores de serviços em nuvem dos Estados Unidos e operadores de servidores corporativos representam o segmento de clientes mais lucrativo do mundo e39; s para microprocessadores avançados de servidores e chips aceleradores. Intel Corporation fatura reportada para o ano inteiro de 2024 de USD 53.1 bilhões, enquanto investe substancialmente em linhas de fabricação e embalagem de wafers de próxima geração para suportar arquiteturas lógicas de alta densidade [5]. Contratados de defesa e fabricantes aeroespaciais adquirem continuamente microcomponentes tolerantes à radiação e de alta confiabilidade para sistemas aviônicos críticos para a missão.
Por que a Alemanha mantém a demanda industrial por microcomponentes?
4.9% CAGR, orientado por atualizações na arquitetura eletrônica automotiva e programas de automação industrial 4.0 fábrica.
Fabricantes alemães de equipamentos originais automotivos e fabricantes de máquinas industriais exigem microcomponentes certificados que cumpram rigorosos padrões de segurança funcional e compatibilidade eletromagnética. Plantas industriais em toda a Baviera e Baden-Württemberg integram microcontroladores embarcados em unidades de acionamento automatizadas, gateways de sensores e nós de monitoramento de fábrica. As equipes de engenharia enfatizam ciclos de vida previsíveis de componentes de vários anos e documentação transparente da cadeia de suprimentos para garantir a fabricação ininterrupta de equipamentos industriais.
Quem lidera o Mercado de Microcomponentes para Semicondutores?
Intel Corporation e Samsung Electronics mantêm posições dominantes em computação comercial e produção de microcomponentes integrados com memória, aproveitando linhas avançadas de litografia e programas de P&D de bilhões de dólares. A Taiwan Semiconductor Manufacturing Company (TSMC) atua como principal parceira fundição para inovadores globais de lógica fabless, fabricando matrizes de processador de ponta usando litografia ultravioleta extrema de última geração. Qualcomm Incorporated e Broadcom Inc. lideram o fornecimento de sistemas móveis de alto desempenho para chips, processadores de comunicação sem fio e silício de roteamento.
Texas Instruments Incorporated oferece um extenso portfólio de microcontroladores analógicos integrados e processadores digitais de sinal, atendendo aplicações industriais e automotivas. NVIDIA Corporation e Advanced Micro Devices (AMD) dominam arquiteturas de processamento paralelo, motores gráficos de alto desempenho e microprocessadores especializados em data centers. Micron Technology e SK Hynix entregam arquiteturas de memória de alta largura de banda integradas de forma estreita que se conectam diretamente com pilhas avançadas de microcomponentes lógicos. Revisões abrangentes de Fact.MR do mercado de empacotamento de semicondutores, do mercado de processadores embarcados e do mercado de semicondutores industriais detalham como alianças estratégicas de empacotamento ditam o posicionamento no mercado.
Quais empresas são as principais fornecedoras?
As principais empresas incluem Intel Corporation; Samsung Electronics; TSMC; Qualcomm; Broadcom; Texas Instruments; NVIDIA; AMD; Micron Technology; e SK Hynix.
- Intel Corporation
- Samsung Electronics
- TSMC
- Qualcomm
- Broadcom
- Texas Instruments
- NVIDIA
- AMD
- Tecnologia Micron
- SK Hynix
Bibliografia
- [1] Associação da Indústria de Semicondutores. (2025, fevereiro 7). Vendas globais de semicondutores aumentam 19.1% em 2024; crescimento de dois dígitos projetado para 2025.
- [2] Instituto Nacional de Padrões e Tecnologia. (2025, janeiro 16). O Departamento de Comércio dos EUA anuncia US$1.4 bilhões em prêmios finais para apoiar a próxima geração de embalagens avançadas de semicondutores dos EUA.
- [3] Instituto Nacional de Padrões e Tecnologia. (2025, janeiro 14). Administração Biden-Harris concede Semiconductor Research Corporation Manufacturing Consortium Corporation 285milhões de dólares para o novo instituto CHIPS Manufacturing USA para gêmeos digitais.
- [4] Instituto Nacional de Padrões e Tecnologia. (2025, janeiro 10). A administração Biden-Harris anuncia o Parque de Pesquisa da Universidade Estadual do Arizona como local planejado para a terceira principal instalação de P&D do CHIPS for America.
- [5] Intel Corporation. (2025, janeiro de 30). A Intel reporta resultados financeiros do quarto trimestre e do ano inteiro de 2024.
Este relatório responde
- O relatório avalia a adoção de tecnologia em microprocessadores, microcontroladores e processadores digitais de sinal.
- Avaliações de aplicações detalham por que eletrônicos de consumo e eletrônicos automotivos absorvem a maior fatia da produção de microcomponentes.
- A análise em nível de país investiga os fatores que permitem que Japão e Reino Unido alcancem taxas de crescimento mais rápidas.
- Comparações de materiais examinam por que o silício mantém uma dominância estrutural de longo prazo sobre semicondutores compostos na fabricação lógica.
- O perfil competitivo avalia a capacidade de fabricação, os roadmaps de embalagem de chiplets e as parcerias de fundição entre os principais fornecedores de semicondutores.
O que cobre o Mercado de Microcomponentes de Semicondutores?
O mercado abrange circuitos integrados monolíticos e baseados em chiplets, projetados para executar lógica de programas, processar sinais em tempo real e controlar funções eletrônicas periféricas. Ele rastreia dispositivos lógicos instalados em computadores pessoais, servidores em nuvem, unidades de controle eletrônico automotivo, telefones celulares e máquinas industriais. A análise incorpora pesquisas relacionadas Fact.MR semicondutoras em hardware computacional e dispositivos microeletrônicos.
O que está incluído no escopo?
O escopo abrange remessas comerciais e cativas de microprocessadores, microcontroladores e processadores digitais de sinal vendidos como componentes embalados ou módulos multichip. As receitas refletem vendas de componentes semicondutores acabados reconhecidas por fabricantes e fábricas de dispositivos. Estruturas avançadas de embalagem, incluindo interposadores 2.5D e pacotes em nível de wafer com fan-out, são avaliadas dentro dos limites da receita de componentes.
O que é excluído do escopo?
O escopo exclui componentes semicondutores discretos, como diodos individuais, transistores e resistores ou capacitores passivos. Módulos de memória comuns (DRAM e flash NAND) vendidos como unidades de armazenamento independentes são excluídos do total de microcomponentes. Equipamentos de fabricação de pastilhas de silício, taxas de licenciamento de software de automação de projetos eletrônicos e lingotes de silício brutos não processados estão fora do limite do relatório.
Como foi construída a análise?
A análise se baseia em 120+ fontes, 35+ portfólios de empresas, 25+ países e mais de 20 entrevistas com o setor.
- Pesquisa Primária: A pesquisa primária inclui discussões com fabricantes, prestadores de serviços, desenvolvedores de tecnologia, distribuidores, usuários finais e especialistas no assunto. Essas conversas analisam prioridades de compra, adoção de produtos, desafios operacionais, requisitos de aprovação, posicionamento competitivo e os fatores que influenciam a aceitação mais ampla no mercado.
- Pesquisa de Mesa: A pesquisa de mesa abrange estatísticas governamentais, publicações regulatórias, registros de empresas, dados comerciais, estudos técnicos, associações do setor, padrões, políticas públicas e outras fontes autoritativas. Cada fonte usada na análise está documentada na bibliografia.
- Dimensionamento e Previsão de Mercado: As estimativas de mercado combinam desempenho histórico, indicadores de demanda, tendências de preços e volume, participação de segmentos, participação da empresa, crescimento em nível de país, padrões de adoção, atividade de investimento e barreiras à expansão do mercado.
- Ciclo de Validação e Atualização de Dados: Os achados são validados comparando entrevistas primárias com dados públicos, atividade da empresa, mudanças regulatórias, padrões de negociação e desenvolvimentos do setor. Atualizações regulares revisam lançamentos de novos produtos, mudanças de capacidade, parcerias, aprovações e mudanças na adoção comercial.
Segmentação
Qual é o escopo e a cobertura do relatório?
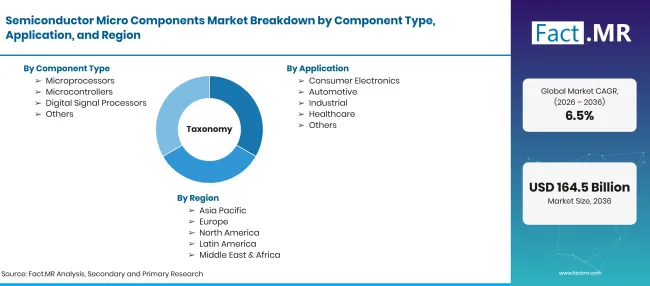
Factmr Semiconductor Micro Components Market Taxonomy | Source: Fact.MR
| Atributo | Detalhes |
|---|---|
| Unidades Quantitativas | USD bilhões em 2026 para USD bilhões até 2036 em 6.5% CAGR |
| Definição de Mercado | Circuitos lógicos semicondutores integrados, incluindo microprocessadores, microcontroladores e processadores digitais de sinais, projetados para computação e controle. |
| Tipo de Componente | Microprocessadores; Microcontroladores; Processadores de Sinal Digital; Outros |
| Aplicação | Eletrônicos de Consumo; Automotivo; Industrial; Saúde; Outros |
| Material | Silício; Arseneto de Gálio; Carbonato de Silício; Outros |
| Usuário Final | TI e Telecomunicações; BFSI; Saúde; Automotiva; Outros |
| Regiões Cobertas | América do Norte; América Latina; Europa Ocidental; Europa Oriental; Ásia Oriental; Sul da Ásia e Pacífico; Oriente Médio & África |
| Países abrangidos | Japão; Reino Unido; Brasil; Estados Unidos; Alemanha |
| Empresas Perfiladas | Intel Corporation; Samsung Electronics; TSMC; Qualcomm; Broadcom; Texas Instruments; NVIDIA; AMD; Micron Technology; SK Hynix |
| Período de Previsão | 2026 a 2036 |
| Abordagem | Análise de dados de envio de wafers foundry, índices de capacidade de embalagem, estatísticas comerciais e discussões primárias com projetistas de fabless e OEM |
Fonte: análise da Fact.MR. Atualizado em 19 de outubro de 2026
Como o mercado é segmentado?
-
Por tipo de componente
- Microprocessadores
- Microcontroladores
- Processadores de Sinal Digitais
- Outros
-
Por Aplicação
- Eletrônicos de Consumo
- Automotivo
- Industrial
- Saúde
- Outros
-
Por Material
- Silício
- Arseneto de Gálio
- Carboneto de Silício
- Outros
-
Por Usuário Final
- TI e Telecomunicações
- BFSI
- Saúde
- Automotivo
- Outros
-
Por região
- América do Norte
- América Latina
- Europa Ocidental
- Europa Oriental
- Leste Asiático
- Sul da Ásia e Pacífico
- Oriente Médio & África
Perguntas frequentes
Qual é o tamanho do mercado de microcomponentes semicondutores em 2026?
Qual é o CAGR de 2026 a 2036?
Que tipo de componente é o lead?
Qual material conduz?
Quais empresas participam de componentes microcondutores de semicondutores?
Quem elaborou este relatório


Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF