- Market Value (2025): USD 2.66 Bn
- Estimated Value (2026): USD 2.83 Bn
- Forecast Value (2036): USD 5.32 Bn
- CAGR (2026-2036): 6.5%
Qual a previsão de que o mercado de sistemas de alimentação RF vale até 2036?
USD 2.8 bilhões em 2026 para USD 5.3 bilhões em 2036, em um 6.5% CAGR.
- Em 2025, o mercado de sistemas alimentadores RF valia USD 2.66 bilhões, construído sobre linhas alimentadoras instaladas em torres de celular, transmissores de transmissão e locais especializados sem fio.
- A receita crescerá de USD 2.83 bilhão em 2026 para USD 5.32 bilhões até 2036, à medida que os operadores adicionam 5unidades G e substituem as envelhecidas linhas coaxiais em torres existentes.
- Um 6.5% CAGR reflete uma densificação constante da rede, com sistemas de cobertura interna e antenas de banda mais alta adicionando novo conteúdo de cabos e conectores por local.
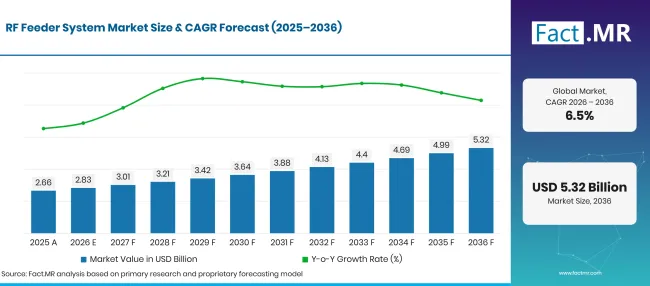
Rf Feeder System Market Forecast Global | Source: Fact.MR
| Ano | Base | Valor de Mercado (USD bilhões) |
|---|---|---|
| 2025 | Atual | 2.66 |
| 2026 | Estimativa | 2.83 |
| 2036 | Previsão | 5.32 |
| CAGR 2026 a 2036 | Período de previsão | 6.5% |
Fonte: análise da Fact.MR. Atualizado em 9 de novembro de 2026
Quais são os números definidores por trás do crescimento do mercado de sistemas de alimentação RF?
O período de 2026 a 2036 adiciona USD 2.5 bilhões em novo valor, concentrado em redes de operadoras de telecomunicações e na compra de cabos alimentadores e conectores.
- Impulsionadores de Demanda no Mercado
- A cobertura 5G ainda tem espaço para se espalhar, o que mantém a construção de novos locais ativa. The International União de Telecomunicações relata que as redes 5G cobriram 55% da população mundial em 2025, contra 84% em países de alta renda e 4% em países de baixa renda [1]. Cada nova área coberta precisa de cabos alimentadores, puentes e conectores em todos os locais.
- O crescimento do tráfego está levando os operadores a aumentar a capacidade das torres existentes. A ITU estima que o tráfego de banda larga móvel estará em 1.5 ZB em 2025, com o tráfego móvel crescendo cerca de 19% um ano desde 2021 [2]. Operadoras extras e setores de antena no mesmo mastro adicionam conteúdo de jumpers e conectores.
- A migração de assinantes para 5G está aumentando a participação de locais que precisam de novos equipamentos de rádio e antenas. Dados da ITU mostram 5G contabilizando 36% de todas as assinaturas de banda larga móvel em 2025 [3]. Os operadores respondem reequipando os locais com antenas multibanda e interconexões de baixa perda.
- Projetos de cobertura interna e urbana estão ampliando a gama de produtos. Pequenas células, sistemas de antenas distribuídas e cabos radiantes em túneis, estádios e escritórios criam demanda por linhas de alimentação mais finas e flexíveis e conectores compactos.
- Usuários de radiodifusão, aeroespacial e defesa mantêm uma base constante de pedidos de substituição. Esses compradores especificam cabos e conectores RF que mantenham a estabilidade da frequência sob vibração, calor e umidade, e os substituem em ciclos de manutenção fixos.
- Segmentos-chave analisados
- Por Componente: Os cabos terão 38.5% participação em 2026, já que cada par de antena e rádio em um local precisa de um conector ou jumper entre eles.
- Por Aplicação: As telecomunicações representarão 42.3% da receita de 2026, já que as adições 5G Site e as melhorias de capacidade geram a maior parte das novas instalações alimentadoras.
- Por Usuário Final: As Operadoras de Telecomunicações capturarão 44.9% do valor de 2026, desde que possuem, atualizem e mantenham as torres e os locais no telhado onde os sistemas alimentadores são instalados.
- Opinião do Analista no Fact.MR
- Shambhu Nath Jha, Consultor Principal da Fact.MR, afirma: "O conteúdo alimentador por site continuará crescendo mesmo com os rádios se aproximando da antena, porque os operadores estão adicionando bandas, setores e camadas internas à mesma área. Fornecedores que combinam cabos de baixa perda com conectores que instaladores podem instalar rapidamente ganharão os contratos de reforma que agora superam em número as construções greenfield em redes maduras. Mercados emergentes que ainda estendem a cobertura 5G aumentarão o volume, enquanto Europa e Japão recompensarão a durabilidade e o desempenho passivo de intermodulação."
- Implicações Estratégicas
- Os fabricantes de cabos devem focar em projetos de baixa atenuação, blindagem forte e jaquetas resistentes aos raios UV, já que as viagens externas dos alimentadores são avaliadas pela perda de sinal e vida útil.
- Os fornecedores de conectores devem priorizar projetos classificados para frequências e níveis de potência mais altos, que os instaladores possam terminar no campo sem ferramentas especiais.
- Fornecedores de antenas e soluções no local devem oferecer kits pré-combinados de cabos, conectores e antenas que reduzam o tempo de instalação em torres lotadas.
- Operadoras de telecomunicações e empresas de torres devem padronizar interfaces entre gerações de rede para reduzir sobressalentes, simplificar a manutenção e proteger a qualidade do sinal durante as atualizações.
A Alemanha lidera o país estabelecido em 7.8%, onde a cobertura quase completa da área 5G está direcionando os gastos para reajustes de capacidade e preenchimento rural. O Brasil segue em 7.1%, 0.7 pontos atrás, porque sua implementação de 5G ainda está se movendo das capitais estaduais para municípios menores. Os Estados Unidos, em 6.5%, estão atrás do Brasil por 0.6 pontos, com a reforma de localização e o crescimento de pequenas células apoiando atualizações constantes em uma grande base instalada. O Reino Unido registra 5.8%, como trabalho 5G independente focado na modernização de mastros existentes. O Japão fecha o alcance em 5.1%, já que a cobertura populacional já está próxima da universal e a demanda depende da substituição e densificação.
Como o mercado de sistemas de alimentação RF se divide por segmento?
A Cable liderará o Componente no 38.5%; Telecomunicações liderará a Aplicação no 42.3%; Os Operadores de Telecomunicações manterão o Usuário Final no 44.9% em 2026.
Qual componente lidera?
Os cabos representam 38.5% das vendas de 2026.
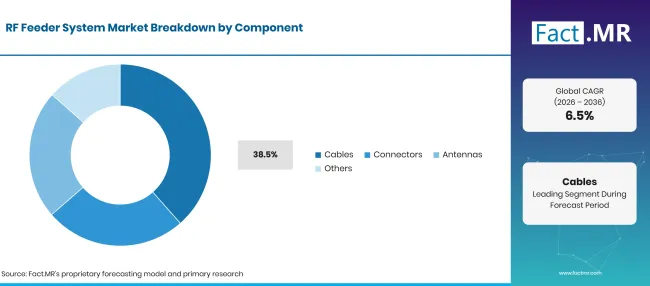
Rf Feeder System Market Breakdown Component | Source: Fact.MR
| Componente | Compartilhar (2026) |
|---|---|
| Cabos (Segmento líder) | 38.5% |
| Outros segmentos combinados | 61.5%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 9 de novembro de 2026
Cada unidade de rádio e antena em uma torre precisa de um caminho de transmissão, então linhas alimentadoras e jumpers são comprados em volume em cada novo local ou remodelado. Perda de sinal, estabilidade de impedância e durabilidade da jaqueta decidem qual cabo é especificado, e os operadores substituem as linhas desgastadas em ciclos planejados. A demanda por produtos de fio e cabo de baixa perda com condutores externos de cobre corrugado permanece firme em locais macro onde longas tiradas permanecem. Conectores, antenas e outros componentes formam o restante da mistura de componentes. A demanda por conectores aumenta a cada banda e setor extra, enquanto antenas multibanda absorvem uma parcela crescente dos orçamentos do local durante reformas 5G. Maior potência de saída de rádios construídos em torno de um estágio amplificador de potência RF também eleva o padrão para o manejo de calor do conector e desempenho passivo em intermodulação.
O que apoia as Telecomunicações dentro da Aplicação?
As telecomunicações representam 42.3% da receita de 2026.
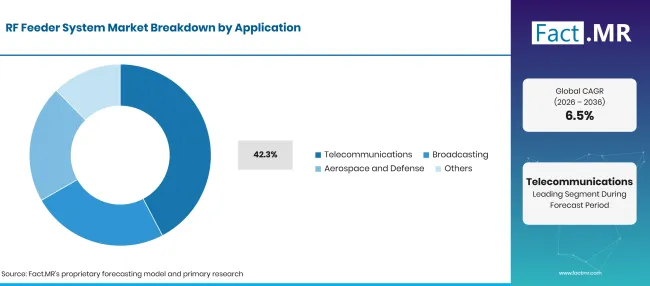
Rf Feeder System Market Breakdown Application | Source: Fact.MR
| Aplicação | Compartilhar (2026) |
|---|---|
| Telecomunicações (segmento líder) | 42.3% |
| Outros segmentos combinados | 57.7%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 9 de novembro de 2026
A construção de redes móveis gera a maioria das novas instalações alimentadoras, porque cada 5local G adiciona portas de antena e conexões de rádio. O relatório da Comissão Europeia sobre o Estado da Década Digital 2025 observa que a UE avançou na cobertura básica 5G, mas ainda está longe de suas metas para 5G autônomos [4]. Reduzir essa lacuna exigirá novas atualizações no local, e fornecedores de equipamentos de rede5G e interconexões passivas serão beneficiados. A radiodifusão depende de linhas coaxiais de alta potência para transmissores de TV e rádio, e as substitui em longos ciclos de manutenção. Compradores aeroespaciais e de defesa encomendam cabos e conectores RF especializados para sistemas de radar, satélite e rádio tático, incluindo programas ligados a antenas de radar. Outras aplicações incluem comunicações ferroviárias, redes de segurança pública e redes industriais privadas.
Como o Usuário Final forma a demanda?
Operadoras de Telecomunicações representam 44.9% do valor de 2026.
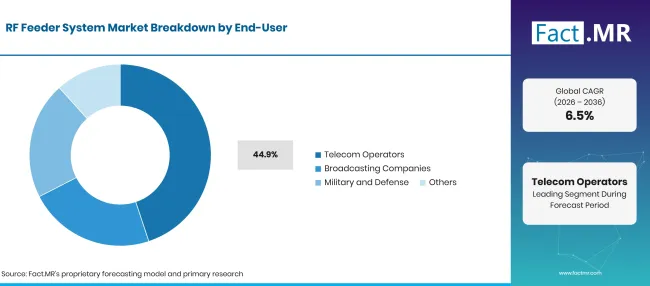
Rf Feeder System Market Breakdown End User | Source: Fact.MR
| Usuário Final | Compartilhar (2026) |
|---|---|
| Operadores de Telecomunicações (Segmento líder) | 44.9% |
| Outros segmentos combinados | 55.1%* |
| Total | 100.0% |
Fonte: análise da Fact.MR. Atualizado em 9 de novembro de 2026
Os operadores carregam os orçamentos de capital para cobertura, capacidade e manutenção do local, então seus planos de compra determinam o ritmo da demanda por feeders. Agora eles preferem conjuntos de componentes combinados que reduzem o tempo de instalação e reduzem falhas em locais lotados. Operadores que implantam acesso sem fio fixo5G também adicionam capacidade nas torres existentes, o que traz novos pedidos de jumpers e conectores. Empresas de radiodifusão compram linhas de transmissão rígidas e semi-flexíveis para os locais de transmissores. Organizações militares e de defesa especificam conjuntos robustos que atendem a rigorosos padrões de qualificação, frequentemente para plataformas que também utilizam sistemas de antenas militares. Outros usuários finais incluem empresas de torres, provedores de host neutro e empresas que operam redes privadas.
O que está acelerando a adoção do Mercado de Sistemas Alimentadores RF e o que está impedindo?
O aumento do tráfego móvel e a contínua implantação 5G estão levando os operadores a reformar os locais com novas linhas alimentadoras, jumpers e conectores. Custos de instalação e a transição para unidades de rádio remotas com fronthaul de fibra limitam longos trechos coaxiais em novas torres. Oscilações no preço do cobre reduzem as margens dos fornecedores, e a escassez de equipes qualificadas pode atrasar projetos.
Análise de Impacto dos Motoristas
| PILOTO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Expansão da infraestrutura 5G e implantação de novas estações base | +2.0% | Global | Médio prazo (2-4 anos) |
| Aumento do tráfego de dados móveis e aumento de capacidade em locais existentes | +1.6% | Global | Médio prazo (2-4 anos) |
| Modernização da infraestrutura de wireless e antenas existentes | +1.2% | América do Norte, Europa Ocidental, Leste Asiático | Longo prazo (>=4 anos) |
| Densificação da rede por meio de pequenas células e sistemas de antenas distribuídas | +1.0% | América do Norte, Leste Asiático, Europa Ocidental | Médio prazo (2-4 anos) |
| Necessidades confiáveis de conectividade RF em radiodifusão e defesa | +0.7% | Global | Longo prazo (>=4 anos) |
Fonte: análise da Fact.MR. Atualizado em 9 de novembro de 2026
Análise de Impacto de Oportunidade
| OPORTUNIDADE | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Cabos alimentadores de baixa perda para sites 5G de banda superior | +0.5% | Global | Médio prazo (2-4 anos) |
| Implantação do 5G em mercados emergentes de telecomunicações | +0.4% | Sul da Ásia e Pacífico, América Latina, Oriente Médio e África | Longo prazo (>=4 anos) |
| Antenas multibanda com kits de conectividade RF combinados | +0.3% | América do Norte, Europa Ocidental, Leste Asiático | Médio prazo (2-4 anos) |
| Conjuntos RF especializados para plataformas aeroespaciais e de defesa | +0.2% | América do Norte, Europa Ocidental, Leste Asiático | Longo prazo (>=4 anos) |
Fonte: análise da Fact.MR. Atualizado em 9 de novembro de 2026
Análise de Impacto de Restrições
| RESTRIÇÃO | (~) % IMPACTO SOBRE CAGR | RELEVÂNCIA GEOGRÁFICA | LINHA DO TEMPO DO IMPACTO |
|---|---|---|---|
| Altos custos de instalação e modernização do local | -0.9% | Global | Curto prazo (<=2 anos) |
| Unidades de rádio remotas e fronthaul de fibra encurtando as linhas coaxiais | -0.7% | América do Norte, Europa Ocidental, Leste Asiático | Médio prazo (2-4 anos) |
| Perda de sinal, adaptação de impedância e desafios de desempenho de conectores | -0.4% | Global | Médio prazo (2-4 anos) |
| Oscilações nos preços do cobre e das matérias-primas | -0.3% | Global | Curto prazo (<=2 anos) |
Fonte: análise da Fact.MR. Atualizado em 9 de novembro de 2026
Quais países estão expandindo o mercado de sistemas de alimentação RF até 2036?
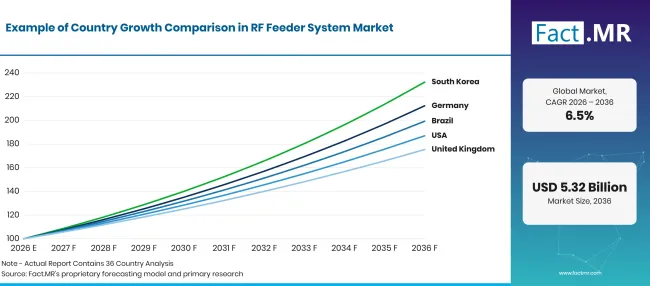
Rf Feeder System Market Growth Index | Source: Fact.MR
| País | CAGR (2026 a 2036) |
|---|---|
| Alemanha | 7.8% |
| Brasil | 7.1% |
| Estados Unidos | 6.5% |
| Reino Unido | 5.8% |
| Japão | 5.1% |
Fonte: análise da Fact.MR. Atualizado em 9 de novembro de 2026
O que apoia a adoção na Alemanha?
7.8% CAGR, impulsionado por reformas de capacidade e preenchimento rural de 5G.
Operadores alemães alcançaram ampla cobertura 5área G e agora estão aumentando capacidade e fechando lacunas remanescentes ao longo de estradas, linhas ferroviárias e distritos rurais. A Bundesnetzagentur informou em maio de 2025 que o 5G estava disponível em mais de 93.85% da área alemã por pelo menos um operador de rede [5]. Passar da cobertura para a capacidade significa mais faixas por local, o que aumenta a contagem de jumpers e conectores e favorece linhas alimentadoras de baixa perda em mastros compartilhados.
Como o Brasil está desenvolvendo a demanda?
7.1% CAGR, apoiado pela expansão 5G para municípios menores.
A construção do 5G no Brasil ainda está se espalhando além das grandes cidades, o que mantém a construção de novos locais ativa. O governo federal informou em julho de 2025 que o 5G havia alcançado 1,507 municípios, e que mais de 1,000 cidades haviam atualizado suas leis de antena municipal até maio de 2025 [6]. Permissões locais mais simples reduzem os tempos de aprovação dos locais, e cada nova instalação de torre ou telhado exige um conjunto completo de alimentador do rádio à antena.
O que está moldando a adoção pelos Estados Unidos?
6.5% CAGR, ajudado pela reforma do local e pelo crescimento de pequenas células.
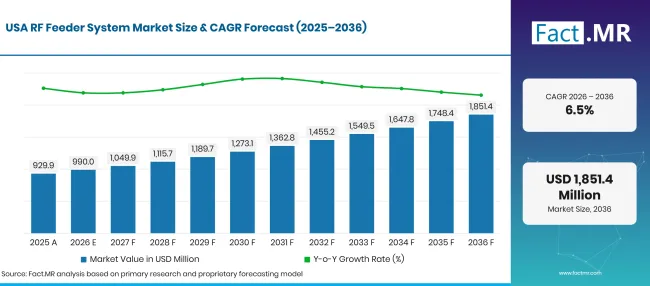
Rf Feeder System Market Forecast Usa | Source: Fact.MR
Operadores americanos estão aumentando a capacidade em áreas metropolitanas densas enquanto atualizam uma base de torres instalada muito grande. Em um aviso de regulamentação de setembro de 2025, a Comissão Federal de Comunicações observou que os sites de células operacionais cresceram 24% e as células pequenas 110% desde que as reformas de localização entraram em vigor em 2018 [7]. Células pequenas e sistemas internos precisam de jumpers compactos e flexíveis, enquanto as reformas macro mantêm a demanda por cabos alimentadores maiores e conectores à prova de intempéries.
O que apoia a adoção no Reino Unido?
5.8% CAGR, refletindo atualizações 5G independentes em mastros existentes.
As operadoras do Reino Unido estão convertendo os sites para 5G independentes e aumentando capacidade para acompanhar o tráfego. A Ofcom informou em novembro de 2025 que 83% do Reino Unido poderia acessar 5G independente a partir de pelo menos uma rede, e que o uso mensal de dados móveis ultrapassou 1.2 bilhões de GB, um aumento de 18% em relação ao ano anterior [8]. Essas atualizações ocorrem principalmente em mastros existentes, então cabos de substituição, novos jumpers e kits de conectores representam grande parte dos gastos.
Como o Japão se sai?
5.1% CAGR, como substituição e densificação para compras de leads.
As redes japonesas já alcançam quase toda a população, então a demanda vem da densificação, maior capacidade de banda e substituição de linhas antigas. O Ministério do Interior e Comunicações relatou 5cobertura populacional G de 98.4% no final do ano fiscal de 2024, com estações base 5G instaladas em todos os 1,741 municípios [9]. Sistemas internos em estações, escritórios e locais adicionam pedidos constantes para cabos finos de alimentação e conectores compactos.
Quem lidera o mercado de sistemas de alimentação RF?
A concorrência se divide em três grupos. Provedores completos de soluções para o local, como a Amphenol, por meio da marca ANDREW, e a RFS vendem cabos alimentadores, jumpers, conectores e antenas como um único pacote, permitindo que os operadores adquiram um site inteiro de um único fornecedor.
A ANDREW ganhou dois prêmios Small Cell Forum em junho de 2026 por sua tecnologia digital DAS e metaLens CleanBeam [10]. A RFS lançou cabos radiantes brancos RADIAFLEX para cobertura interna em edifícios em novembro de 2026 [11]. Um segundo grupo, incluindo Rosenberger, HUBER+SUHNER e TE Connectivity, compete em conectores de precisão, conjuntos de cabos e antenas, onde o desempenho passivo de intermodulação e a instalação rápida decidem os pedidos. Radiall e Pasternack atendem compradores aeroespaciais, de defesa e de teste com conectores e conjuntos RF especializados, e a Radiall introduziu conectores Space SMPM classificados de até 40 GHz em julho de 2026 [12]. Até 2036, a escolha dos fornecedores irá ativar conjuntos de componentes combinados, confiabilidade em campo e velocidade de entrega para programas de reforma.
Quais empresas são as principais fornecedoras?
As principais empresas no mercado de Sistemas Alimentadores RF incluem Amphenol, RFS, Rosenberger, HUBER+SUHNER, TE Connectivity, Radiall e Pasternack.
- Amphenol
- RFS
- Rosenberger
- HUBER+SUHNER
- Conectividade TE
- Radiall
- Pasternack
Bibliografia
- [1] União Internacional de Telecomunicações. (2025, outubro 15). Mais da metade da população mundial é coberta por 5G.
- [2] União Internacional de Telecomunicações. (2025, outubro 15). O tráfego de banda larga móvel está crescendo mais rápido, mas as redes fixas ainda transportam a maior parte dos dados da Internet.
- [3] União Internacional de Telecomunicações. (2025, outubro 15). As assinaturas5G já representam mais de um terço de todas as assinaturas de banda larga móvel.
- [4] Comissão Europeia. (2025, junho 16). Relatório Estado da Década Digital 2025.
- [5] Bundesnetzagentur. (2025, maio 23). Semana de medição de redes móveis em todo o país.
- [6] Agência Gov. (julho de 2de 2025). Tecnologia 5G já chega a mais de 1.500 cidades e alcança 70% da população.
- [7] Comissão Federal de Comunicações. (2025, setembro 30). Build America: Eliminando Barreiras para Implantações de Wireless, Aviso de Proposta de Regulamentação.
- [8] Ofcom. (2025, novembro 19). Britânicos devoram dados em níveis recordes enquanto redes móveis correm para melhorar 5G.
- [9] Ministério do Interior e Comunicações. (2025, setembro 19).5G Status de Desenvolvimento (no final do ano fiscal de 2024).
- [10] ANDREW, uma empresa de Amphenol. (2026, junho 4). ANDREW homenageado por inovação com dois prêmios SCF Mobile Network.
- [11] Sistemas de Radiofrequência. (2026, novembro 5). O RFS lança cabos brancos RADIAFLEX para atender à demanda por soluções discretas dentro do prédio.
- [12] Radiall. (2026, julho 13). SMPM e SMPM-Lock Espacial por Radiall.
Este relatório responde
- Como os gastos são divididos entre cabos, conectores, antenas e outros componentes, e por que os cabos conduzem?
- Quais projetos de rede fazem das telecomunicações a principal aplicação, e como a radiodifusão e a defesa aumentam a demanda?
- Quais padrões de compra as operadoras de telecomunicações seguem ao reformar os locais para 5capacidade G?
- Como as pequenas células, sistemas de antenas distribuídas e o fronthaul de fibra vão mudar o conteúdo dos alimentadores por local?
- Por que o crescimento difere entre Alemanha, Brasil, Estados Unidos, Reino Unido e Japão?
- Quais grupos de fornecedores competem por contratos de solução no local, conectores e RF especializados, e em quais termos?
O que o mercado de sistemas de alimentação RF cobre?
Este estudo acompanha os componentes que transportam sinais de radiofrequência entre equipamentos de rádio e antenas. Cabos alimentadores, jumpers, conectores, antenas e conjuntos de transmissão relacionados formam os grupos principais de produtos.
A receita é medida pelo valor de venda do fabricante em telecomunicações, radiodifusão, uso aeroespacial e de defesa. A cobertura para usuários finais abrange operadores de telecomunicações, empresas de radiodifusão, organizações militares e de defesa e outros proprietários de redes.
O que está incluído no escopo?
Cabos alimentadores coaxiais RF, conjuntos de jumpers e cabos radiantes usados na infraestrutura sem fio.
Conectores RF, adaptadores e kits de conectores instaláveis em campo usados em estações base e locais internos.
Antenas de estação base, small cell e DAS vendidas como parte das instalações do sistema alimentador.
Cabos e conectores RF especializados para transmissores de transmissão, radar, satélite e sistemas de rádio tático.
O que é excluído do escopo?
Cabos de fibra óptica de uso geral e equipamentos de rede óptica independentes.
Cabos elétricos de energia e componentes eletrônicos gerais não utilizados em um caminho de transmissão RF.
Unidades de rádio, equipamentos de banda base e dispositivos sem fio independentes.
Mão de obra de instalação, serviços de telecomunicações, licenciamento de espectro e receita de assinaturas.
Como foi construída a análise?
A análise se baseia em 120+ fontes, 35+ portfólios de empresas, 25+ países e mais de 20 entrevistas com o setor.
- Pesquisa Primária: A pesquisa primária inclui discussões com fabricantes, prestadores de serviços, desenvolvedores de tecnologia, distribuidores, usuários finais e especialistas no assunto. Essas conversas analisam prioridades de compra, adoção de produtos, desafios operacionais, requisitos de aprovação, posicionamento competitivo e os fatores que influenciam a aceitação mais ampla no mercado.
- Pesquisa de Mesa: A pesquisa de Mesa abrange estatísticas governamentais, publicações regulatórias, registros de empresas, dados comerciais, estudos técnicos, associações do setor, padrões, políticas públicas e outras fontes de referência. Cada fonte usada na análise está documentada na bibliografia.
- Dimensionamento e Previsão de Mercado: As estimativas de mercado combinam desempenho histórico, indicadores de demanda, tendências de preços e volume, participação de segmentos, participação da empresa, crescimento em nível de país, padrões de adoção, atividade de investimento e barreiras à expansão do mercado.
- Ciclo de Validação e Atualização de Dados: Os achados são validados comparando entrevistas primárias com dados públicos, atividade da empresa, mudanças regulatórias, padrões de negociação e desenvolvimentos do setor. Atualizações regulares revisam lançamentos de novos produtos, mudanças de capacidade, parcerias, aprovações e mudanças na adoção comercial.
Segmentação
Qual é o escopo e a cobertura do relatório?
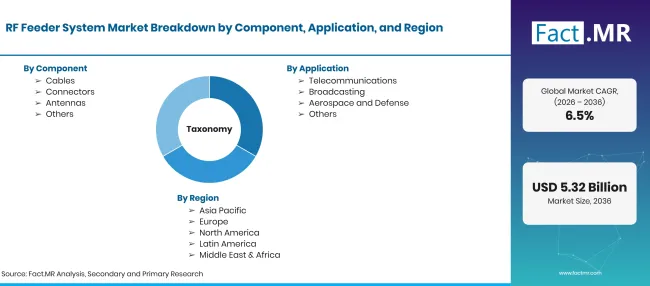
Rf Feeder System Market Taxonomy | Source: Fact.MR
| Atributo | Detalhes |
|---|---|
| Unidades Quantitativas | USD bilhões em 2026 para USD bilhões até 2036 em CAGR |
| Definição de Mercado | Sistemas alimentadores de RF são os cabos, conectores, antenas e componentes relacionados de transmissão que transportam sinais de radiofrequência entre equipamentos de rádio e antenas em redes de telecomunicações, radiodifusão, aeroespacial e defesa. |
| Componente | Cabos; Conectores; Antenas; Outros |
| Aplicação | Telecomunicações; Radiodifusão; Aeroespacial e Defesa; Outros |
| Usuário Final | Operadores de Telecomunicações; Empresas de Transmissão; Militares e de Defesa; Outros |
| Regiões Cobertas | América do Norte; América Latina; Europa Ocidental; Europa Oriental; Ásia Oriental; Sul da Ásia e Pacífico; Oriente Médio & África |
| Países abrangidos | Alemanha; Brasil; Estados Unidos; Reino Unido; Japão |
| Empresas Perfiladas | Amphenol; RFS; Rosenberger; HUBER+SUHNER; Conectividade TE; Radial; Pasternack |
| Período de Previsão | 2026 a 2036 |
| Abordagem | A construção em nível de local combinando adições de estações base, ciclos de reforma, conteúdo de alimentadores e conectores por local, e mix de aplicações e usuários finais, foi verificada em relação aos portfólios dos fabricantes. |
Fonte: análise da Fact.MR. Atualizado em 9 de novembro de 2026
Como o mercado é segmentado?
-
Por Componente
- Cabos
- Conectores
- Antenas
- Outros
-
Por Aplicação
- Telecomunicações
- Transmissão
- Aeroespacial e Defesa
- Outros
-
Por Usuário Final
- Operadores de Telecomunicações
- Empresas de Radiodifusão
- Militar e Defesa
- Outros
-
Por região
- América do Norte
- América Latina
- Europa Ocidental
- Europa Oriental
- Leste Asiático
- Sul da Ásia e Pacífico
- Oriente Médio & África
Perguntas frequentes
Qual o tamanho do mercado de sistemas de alimentação RF em 2026?
Qual taxa de crescimento o mercado de sistemas alimentadores RF registrará?
Qual componente lidera?
Qual aplicação lidera?
Quais leads de usuários finais?
Qual país crescerá mais rápido?
Quem são as principais empresas?
O que impede o mercado?
Quem elaborou este relatório


Conheça o relatório em primeira mão - solicite uma amostra gratuita
Amostra gratuitaReceba o folheto com preços e detalhes de compra
Baixar PDF