- Market Value (2025): USD 19.8 Bn
- Estimated Value (2026): USD 21.1 Bn
- Forecast Value (2036): USD 39.0 Bn
- CAGR (2026-2036): 6.3%
Какова прогнозируемая стоимость рынка Airside Services к 2036 году?
USD 21.1 миллиарда в 2026 году до USD 39.0 миллиарда к 2036 году в 6.3% CAGR.
- Согласно Fact.MR анализу, рынок воздушных услуг достиг USD 19.8 миллиардов в 2025 году.
- Спрос вырастет с USD 21.1 миллиарда в 2026 году до USD 39.0 миллиардов к 2036 году.
- Рынок воздушных услуг зафиксирует 6.3% CAGR с 2026 по 2036 год.
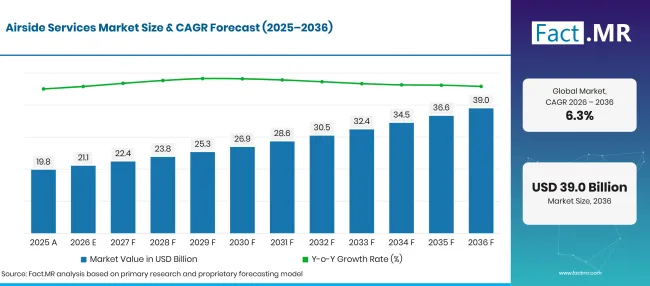
Factmr Airside Services Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиардов) |
|---|---|---|
| 2025 | Актуальные | 19.85 |
| 2026 | Оценка | 21.10 |
| 2036 | Прогноз | 39.00 |
| CAGR 2026–2036 | Прогнозный период | 6.3% |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Каковы определяющие показатели роста рынка услуг воздушной зоны?
Абсолютная возможность в размере USD 17.9 миллиардов будет создана в период с 2026 по 2036 год по мере роста спроса на наземные операции самолётов, обслуживание рамп, заправку, техническое обслуживание и услуги вспомогательного оборудования.
- Драйверы спроса на рынке
- Увеличение воздушного движения и использования аэропортов: Рост пассажирских и грузовых перевозок может увеличить спрос на обслуживание рамп, поддержку разворота воздушных судов и другие важные услуги на воздушных линиях. Аэропортам и авиакомпаниям потребуется надёжная сервисная мощность для адаптации к меняющимся расписаниям рейсов.
- Сосредоточение на более быстром обслуживании самолётов: авиакомпании стремятся сократить время на земле, сохраняя при этом стандарты безопасности и обслуживания. Эффективное обращение с багажом, позиционирование самолётов, развертывание наземного оборудования и координация между командами на стороне останутся важными аспектами закупок.
- Операционная эффективность и контроль затрат: Авиакомпании и операторы аэропортов сталкиваются с давлением управлять операционными расходами, сохраняя при этом надёжность сервиса. Аутсорсинговые услуги на стороне могут обеспечить доступ к специализированному персоналу, оборудованию и операционной экспертизе.
- Модернизация наземного оборудования: модернизация оборудования и более эффективные операционные процессы могут повысить стабильность обслуживания, доступность оборудования и использование ресурсов. Поставщики, инвестирующие в подходящее оборудование и кадровые ресурсы, будут лучше подготовлены для обслуживания сложных операций аэропорта.
- Расширение специализированных воздушных услуг: заправка самолётов, техническое обслуживание и другие специализированные услуги останутся важными, поскольку аэропорты обслуживают различные типы воздушных судов, графики эксплуатации и требования клиентов.
- Ключевые сегменты, проанализированные
- По типу обслуживания: В 2026 году Ramp Handling будет занимать 32.5% долю в условиях обслуживания воздушных судов, включая обработку багажа, погрузку и наземную поддержку.
- По применению: Коммерческие аэропорты будут занимать 78.4% рынка в 2026 году, благодаря высокому пассажиропотоку и обширным требованиям к наземному обслуживанию коммерческой авиации.
- По конечным пользователям: авиакомпании получат 54.3% долю в 2026 году, что отражает их зависимость от наземных сервисов для поддержания операционной эффективности и своевременного выполнения воздушных судов.
- Мнение аналитика
- Шамбу Натх Джа, главный консультант Fact.MR, заявляет: «Поставщикам услуг на уровне аэропорта необходимо будет балансировать между оперативной надёжностью, эффективностью выполнения и управлением затратами по мере расширения деятельности аэропорта. Компании с широким спектром сервисов, устоявшимися отношениями с аэропортами и способностью координировать обработку рампы, заправку, техническое обслуживание и поддержку оборудования будут готовы конкурировать за контракты авиакомпаний и операторов аэропортов.»
- Стратегические последствия
- Поставщикам, обслуживающим коммерческие аэропорты, следует разрабатывать масштабируемые операционные модели, учитывающие меняющиеся объёмы рейсов, расписания авиакомпаний и требования к обороту самолётов.
- Компаниям следует инвестировать в техническое обслуживание оборудования, доступность автопарков, обучение сотрудников и стандартизированные операционные процедуры для поддержки надёжности сервиса.
- Поставщикам услуг следует укреплять отношения с авиакомпаниями и операторами аэропортов через последовательные показатели, прозрачные стандарты обслуживания и гибкие операционные условия.
- Компаниям, предлагающим несколько воздушных сервисов, следует оценить возможности объединения обслуживания рамп, заправки, технического обслуживания и наземного оборудования, где требования клиентов поддерживают интегрированные контракты.
Германия будет лидировать на рынках листинга стран с показателем 7.8% CAGR с 2026 по 2036 год. Бразилия пойдёт 7.1%, поддерживаемая возможностями, связанными с деятельностью аэропортов и авиационной эксплуатации. США зафиксируют 6.5% CAGR, а Великобритания вырастет 5.8%. Япония зарегистрирует 5.1% CAGR за тот же период.
Как рынок услуг воздушного обслуживания делится по сегментам?
Обслуживание рампы будет лидировать по типу обслуживания на 32.5%; коммерческие аэропорты — по заявкам на 78.4%; Авиакомпании будут лидировать по категории конечных пользователей на 54.3%.
Какой тип службы доминирует?
Ramp Handling будет занимать 32.5% долю в 2026 году.
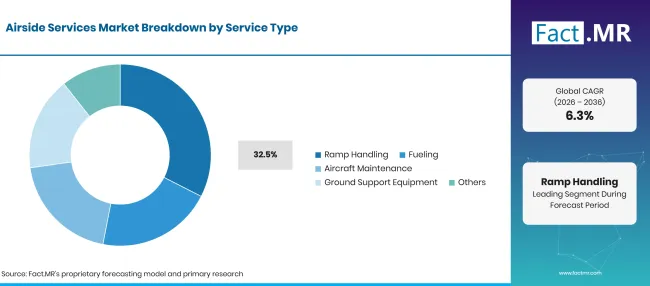
Factmr Airside Services Market Breakdown Service Type | Source: Fact.MR
| Тип сегмента | Поделиться (2026) |
|---|---|
| Тип службы | |
| Управление рампой (ведущий сегмент) | 32.5% |
| Другие объединённые сегменты | 67.5% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Обслуживание по рампам является ведущим в этом сегменте. Эти услуги поддерживают операции по развороту воздушных судов и могут включать позиционирование воздушных судов, обработку багажа и груза, координацию погрузки и разгрузки, а также связанные наземные операции, в зависимости от поставщика и#39; с контрактным объёмом. Эффективная работа на рампе важна, поскольку задержки в наземном обслуживании могут повлиять на графики вылета самолётов и последующие рейсы.
Службы заправки поддерживают вылеты самолётов, предоставляя необходимое топливо в рамках установленных процедур эксплуатации и безопасности. Службы технического обслуживания воздушных судов обеспечивают инспекцию, обслуживание и технические требования, включённые в состав поставщика ' услуги по обслуживанию наземного оборудования. Услуги наземного оборудования охватывают оборудование, используемое для поддержки воздушных судов и наземных операций.
Что поддерживает коммерческие аэропорты внутри приложения?
Коммерческие аэропорты составят 78.4% рынка в 2026 году.
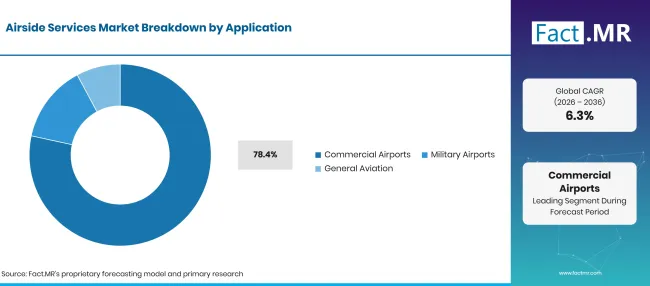
Factmr Airside Services Market Breakdown Application | Source: Fact.MR
| Тип сегмента | Поделиться (2026) |
|---|---|
| Применение | |
| Коммерческие аэропорты (ведущий сегмент) | 78.4% |
| Другие объединённые сегменты | 21.6% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Коммерческие аэропорты будут лидировать в сегменте приложений. Их деятельность требует скоординированной поддержки плановых пассажирских перевозок, перевозок грузов, разворота самолётов и операционных требований на территории аэропорта.
Поставщики услуг, работающие в коммерческих аэропортах, должны координировать действия с авиакомпаниями, командами управления аэропортами, персоналом наземных операций и другими партнерами по обслуживанию. Расписания полётов, перемещения воздушных судов, требования к уровню обслуживания и доступность оборудования влияют на операционные требования к операторам воздушных сервисов.
Что ведёт сегмент конечных пользователей?
Авиакомпании получат 54.3% долю в 2026 году.
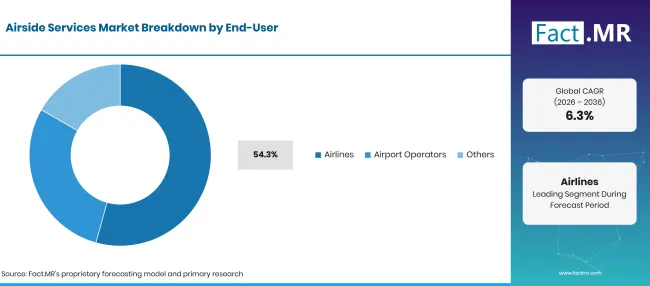
Factmr Airside Services Market Breakdown End User | Source: Fact.MR
| Тип сегмента | Поделиться (2026) |
|---|---|
| КОНЕЧНЫЙ ПОЛЬЗОВАТЕЛЬ | |
| Авиакомпании (ведущий сегмент) | 54.3% |
| Другие объединённые сегменты | 45.7% |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Авиакомпании будут лидировать в сегменте конечных пользователей, поскольку обслуживание на стороне воздушных поездов является важной частью разворота и операций полётов. Авиакомпании зависят от поставщиков услуг для координации наземных операций, поддержки расписаний вылетов и поддержания доступности необходимых услуг по обслуживанию.
Согласованность сервиса, эффективность выполнения работ, процедуры безопасности и контроль затрат могут влиять на решения о покупке авиакомпаний. Поставщики, демонстрирующие надёжное выполнение и способность выполнять контрактные операционные требования, могут быть лучше подготовлены для поддержания отношений с авиакомпаниями.
Операторам аэропортов также необходимы услуги на стороне аэропортов для поддержки операций аэропортов и координации деятельности между аэропортовыми объектами. Другие конечные пользователи способствуют спросу, когда их модели эксплуатации требуют специализированной поддержки на уровне воздушных лет. Их индивидуальная доля рынка не предоставлялась.
Что ускоряет внедрение Airside Services Market и что его сдерживает?
Спрос будет поддерживаться деятельностью аэропортов, необходимостью эффективного ремонта воздушных средств и постоянной потребностью в надёжных наземных операциях. Рост может быть ограничен эксплуатационными расходами, потребностями в персонале, инвестициями в оборудование и операционной сложностью обслуживания нескольких авиакомпаний и аэропортовых объектов.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Рост воздушного пассажирского и грузового трафика увеличивает спрос на обслуживание рамп, заправку и наземную поддержку | +2.0% | Глобальный | Краткосрочное (≤ 2 года) |
| Сосредоточение авиакомпаний на сокращении времени выполнения самолетов и повышении операционной эффективности | +1.6% | Глобальный | Среднесрочный период (2–4 лет) |
| Расширение инфраструктуры аэропорта и увеличение вместимости увеличивают спрос на специализированные услуги на стороне воздушных перевозок | +1.2% | Германия, США, Бразилия | Краткосрочное (≤ 2 лет) |
| Растущее внедрение современного наземного оборудования для повышения производительности рабочей силы и надёжности сервиса | +0.8% | Европа, Северная Америка, Восточная Азия | Долгосрочная перспектива (≥ 4 лет) |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Электрификация наземного вспомогательного оборудования для снижения эксплуатационных расходов и выбросов в аэропортах | +1.2% | Европа, Северная Америка, Япония | Среднесрочный (2–4 года) |
| Цифровые системы координации воздушных станций для улучшения распределения ресурсов и планирования разворота самолетов | +0.9% | Германия, США, Великобритания | Долгосрочная перспектива (≥ 4 лет) |
| Передача операций на уровне воздуха специализированным сервисным провайдерам для повышения экономической эффективности и стабильности обслуживания | +0.6% | Бразилия, США, Германия | Среднесрочный (2–4 года) |
| Расширение вместимости аэропорта и развитие новой авиационной инфраструктуры | +0.4% | Бразилия, Германия, Япония | Краткосрочное (≤ 2 года) |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Высокие капитальные требования к наземному оборудованию, инфраструктуре технического обслуживания и модернизации парка | −0.8% | Глобальный | Краткосрочное (≤ 2 года) |
| Нехватка обученного авиационного персонала и рост затрат на рабочую силу увеличивают операционную сложность | −0.6% | Европа, Северная Америка, Япония | Среднесрочное (2–4 лет) |
| Строгие требования к безопасности на территории воздуха и правила доступа в аэропорты увеличивают соблюдение требований и расходы на обучение | −0.4% | Глобальный | Долгосрочная (≥ 4 года) |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
В каких странах рынок услуг воздушного обслуживания будет масштабироваться до 2036 года?
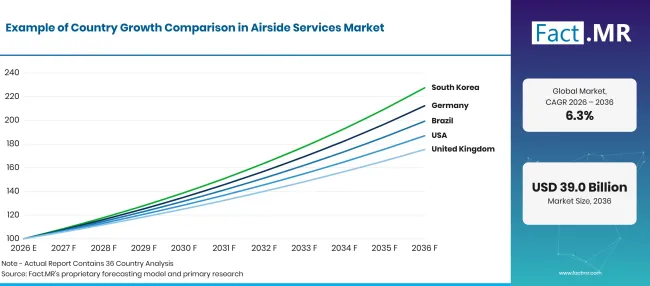
Factmr Airside Services Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 7.8% |
| Бразилия | 7.1% |
| Соединённые Штаты | 6.5% |
| Великобритания | 5.8% |
| Япония | 5.1% |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Что поддерживает Германию и #39; с усыновлением?
7.8% CAGR— самый высокий среди зарегистрированных рынков стран.
Ожидается, что Германия зафиксирует самый быстрый рост среди пяти стран. Её рынок услуг на стороне воздушных услуг потребует от поставщиков поддержки операций аэропортов, операций по ремонту самолётов и операционных потребностей авиакомпаний и операторов аэропортов.
Поставщики услуг, стремящиеся к росту в Германии, должны оценить требования к контрактам с клиентами, потребности в персонале, доступность оборудования и возможности предоставления различных услуг.
Как Бразилия масштабирует спрос?
7.1% CAGRподдерживается прогнозируемым ростом, приписанным бразильскому рынку.
Прогнозируется, что Бразилия зафиксирует второй по величине CAGR среди перечисленных стран. Поставщики услуг на уровне воздушного обслуживания могут оценивать возможности, связанные с коммерческими операциями аэропортов, требованиями авиакомпаний, а также координацией обслуживания рамп и сопутствующих мероприятий.
Что поддерживает усыновление в Соединённых Штатах?
6.5% CAGR, отражая прогноз для Соединённых Штатов.
В США ожидается 6.5% CAGR в период с 2026 по 2036 год. Рынок предоставляет возможности для поставщиков, обслуживающих коммерческие аэропорты, авиакомпании и других пользователей аэропортов с требованиями к воздушному обслуживанию.
Надёжность эксплуатации, доступность оборудования, управление трудом и способность соответствовать требованиям обслуживания клиентов будут важными конкурентными факторами.
Как развивается спрос в Великобритании?
5.8% CAGR, обусловленной эксплуатацией обслуживания для эксплуатации авиакомпаний и аэропортов.
Ожидается, что Великобритания будет расти 5.8% CAGR в прогнозируемый период. Поставщикам придётся реагировать на требования авиакомпаний и операторов аэропортов, сохраняя при этом надёжные операции по обслуживанию и эффективному развертыванию персонала и наземного оборудования.
Что такое поддержка Японии и#39; с усыновлением?
5.1% CAGR— самый низкий из пяти зарегистрированных рынков страны.
Ожидается, что Япония зафиксирует 5.1% CAGR с 2026 по 2036 год. Спрос будет продолжать зависеть от эксплуатационных требований коммерческих аэропортов, авиакомпаний и других пользователей авиасервисов. Поставщикам услуг следует оценить возможности повышения использования оборудования, координации и надёжности операций.
Кто возглавляет рынок услуг на стороне воздушных услуг?
Конкуренция делится на две группы. Широкие группы соревнуются по сетевому покрытию и комплексным программам: Swissport International Ltd. предоставляет услуги пассажирам, рампам, грузу и лаунжу, Menzies Aviation — наземное обслуживание, грузовые перевозки и заправку в самолёте.
Celebi Aviation Holding предлагает наземную и грузовую обработку, SATS Ltd. сочетает наземное обслуживание, грузы и кейтеринг, а Aviapartner — пассажирские, рампы и грузовые перевозки. Специализированные поставщики конкурируют по определённым направлениям деятельности и отношениям с аэропортами: Air General Inc. предоставляет наземное обслуживание и заправку, PrimeFlight Aviation Services — помощь на рампе и пассажирам, Jet Aviation AG обслуживает бизнес-авиацию по обслуживанию, FBO и техническому обслуживанию, а BBA Aviation plc — FBO и наземную поддержку. У Swissport, по сообщениям, доля 11% ; акции других компаний не были предоставлены, поэтому рейтинг не подтверждается. Сохранение контрактов и согласованность обслуживания определят конкуренцию до 2036 года.
Какие компании являются ключевыми поставщиками?
Ключевые компании, выделенные на рынке воздушных услуг, включают:
- Swissport International Ltd.
- Menzies Aviation
- Celebi Aviation Holding
- SATS Ltd.
- Aviapartner
- Air General Inc.
- Авиационные услуги PrimeFlight
Библиография
- [1] Airports Council International. (2026, январь 28). ACI World публикует глобальные прогнозы по трафику аэропортов, поскольку долгосрочный рост спроса продолжает менять авиацию.
- [2] Международная ассоциация воздушного транспорта. (июнь 2025). Глобальные перспективы воздушного транспорта: июнь 2025.
- [3] Европейская комиссия. (2025). Делегированный регламент Комиссии (ЕС) 2025/20 от 19 декабря 2024 года, дополняющий Регламент (ЕС) 2018/1139 Европейского парламента и Совета, устанавливая требования к безопасному предоставлению наземных услуг и для организаций, предоставляющих их. Официальный журнал Европейского союза.
- [4] Агентство по безопасности авиации Европейского союза. (2025, ноябрь 5года). Правила легкого доступа для наземного обслуживания (Регламенты (ЕС) 2025/23 и 2025/20).
- [5] Swissport International AG. (2026). Отчет компании за 2025 год.
- [6] Международная ассоциация воздушного транспорта. (2026, июль 16года). IATA публикует Всемирную статистику воздушного транспорта за 2025 год.
Ответы на этот отчёт
- В отчете объясняется, как рынок воздушных услуг структурирован по типу услуг, применению и конечному пользователю.
- Анализ сегментов выделяет обслуживание рампы, коммерческие аэропорты и авиакомпании как ведущие категории в их соответствующих разбивках за 2026 год.
- Анализ страны сравнивает пять листинговых рынков с использованием CAGRс до 2036 года.
- Прогнозирование рынка показывает годовые значения с 2021 по 2036 год, включая рост с USD 21.1 миллиарда в 2026 году до USD 39.0 миллиардов в 2036 году.
- Стратегический анализ определяет потенциальные факторы спроса, возможности роста, операционные ограничения и конкурентные факторы, влияющие на услуги на уровне воздушных лет.
Что охватывает рынок услуг на аэрозоте?
Рынок воздушных услуг охватывает услуги, поддерживающие операции воздушных судов в аэродромных условиях. К этим услугам относятся обслуживание рамп, заправка самолётов, техническое обслуживание воздушных судов, обслуживание наземного оборудования и другие связанные виды деятельности.
Оценка учитывает спрос со стороны коммерческих аэропортов, военных аэропортов и авиационных организаций. Также оценивается требования конечных пользователей авиакомпаний, операторов аэропортов и других клиентов, закупающих услуги на уровне полётов.
Что входит в область применения?
Область включает обслуживание на рампах, заправку, техническое обслуживание воздушных судов, наземное оборудование поддержки и другие воздушные услуги, выявленные в сегментации рынка.
Она охватывает услуги, предоставляемые коммерческим аэропортам, военным аэропортам и объектам общей авиации, а также услуги, приобретённые авиакомпаниями, операторами аэропортов и другими конечными пользователями.
Что исключено из сферы применения?
Для аналитической согласованности область действия следует ограничивать категориями сервисов и приложениями конечных пользователей, явно выделенными в наборе данных.
Услуги вне этих категорий не должны добавляться в рыночную оценку, если базовое определение рынка не подтверждает их включение. Отдельные проекты по строительству инфраструктуры аэропортов, производство самолетов и другие виды деятельности не должны автоматически учитываться как доходы от рынка воздушных услуг без подтверждения их соответствия базовому рыночному определению.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Офисные исследования: Кабинетные исследования охватывают государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, задокументирован в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, ценообразование и тенденции объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и барьеры для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
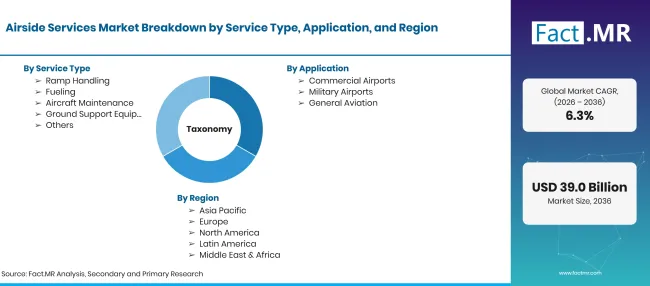
Factmr Airside Services Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиардов |
| Определение рынка | Воздушные услуги, поддерживающие наземные операции на воздушных и аэропортах, включая обработку пандусов, заправку, техническое обслуживание самолётов, наземное оборудование и другие связанные услуги |
| Тип службы | Управление рампами; Заправка; Техническое обслуживание самолётов; Наземное вспомогательное оборудование; Прочее |
| Применение | Коммерческие аэропорты; Военные аэропорты; Общая авиация |
| Конечный пользователь | Авиакомпании; Операторы аэропортов; Другие |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; Соединённые Штаты; Великобритания; Япония |
| Профиль ключевых компаний | Swissport International Ltd.; Menzies Aviation; Celebi Aviation Holding; SATS Ltd.; Aviapartner; Air General Inc.; PrimeFlight Aviation Services |
| Прогнозный период | 2026–2036 годы |
| Исторические и прогнозные данные | Годовая рыночная стоимость с 2021 по 2036 год |
| Подход | Анализ на основе прогноза рынка, стран CAGR, доли сегментов, доли компаний и списка конкурентов. Базовая методология прогнозирования не была предоставлена. |
Источник: анализ Fact.MR. Обновлено 14 октября 2026 г.
Как сегментируется рынок?
-
По типу службы
- Управление пандусом
- Заправка
- Техническое обслуживание самолётов
- Наземное вспомогательное оборудование
- Другие
-
По применению
- Коммерческие аэропорты
- Военные аэропорты
- Общая авиация
- По конечному пользователю
- Авиакомпании
- Операторы аэропортов
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок обслуживания воздушных услуг в 2026 году?
Какова CAGR рынка обслуживания воздушных услуг с 2026 по 2036 год?
Какой тип обслуживания лидирует на рынке обслуживания воздушной зоны?
Какое приложение лидирует на рынке услуг воздушного обслуживания?
Какой сегмент конечных пользователей лидирует на рынке услуг на территории аэропорта?
В какой стране будет наибольший рост на рынке обслуживания воздушных услуг?
Кто основные компании на рынке услуг воздушного обслуживания?
Какова абсолютная возможность роста на рынке обслуживания воздушных услуг?
Кто работал над этим отчётом

Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF