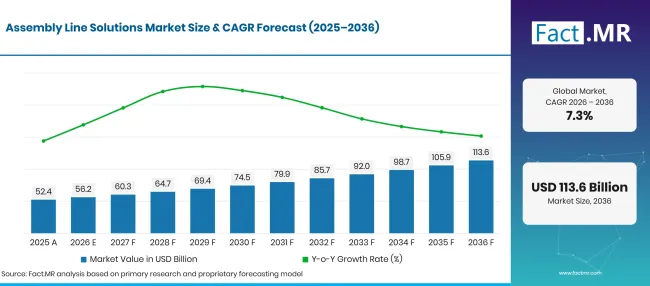
- Market Value (2025): USD 52.4 Bn
- Estimated Value (2026): USD 56.2 Bn
- Forecast Value (2036): USD 113.6 Bn
- CAGR (2026-2036): 7.3%
Какова прогнозируемая стоимость рынка конвейерных решений к 2036 году?
USD 56.2 миллиарда в 2026 году до USD 113.6 миллиарда к 2036 году в 7.3% CAGR.
- Доходы от конвейерных решений достигли USD 52.4 миллиарда в 2025 году по Fact.MR данным, при этом большинство заказов сделали автомобильные и электронные заводы.
- Расходы на автоматизацию сборки более чем удвоятся — с USD 56.2 миллиарда в 2026 году до USD 113.6 миллиардов к 2036 году, поскольку программы электромобилей и электроники будут перерабатывать свои линии.
- 7.3% CAGR с 2026 по 2036 год отражает постепенное обновление линии на заводах, которые меняют ручные станции на роботов и проверки зрения.
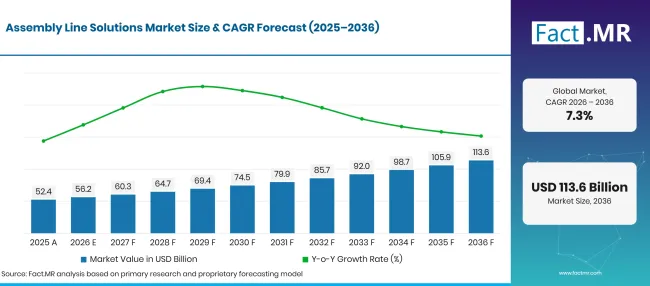
Factmr Assembly Line Solutions Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 52.4 |
| 2026 | Оценка | 56.2 |
| 2036 | Прогноз | 113.6 |
| CAGR 2026–2036 | Прогнозный период | 7.3% |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Каковы определяющие показатели роста рынка конвейерных решений?
Десятилетие добавит USD 57.4 миллиарда в стоимость в период с 2026 по 2036 год, во главе с автомобильными и электронными линиями.
- Драйверы спроса на рынке
- Линии сборки электромобилей нуждаются в новых станциях для аккумуляторных блоков, электроосей и высоковольтной проводки. The International Энергетическое агентство сообщило, что продажи электромобилей превысили 17 миллиона в 2024 году, что составляет более 20% мировых продаж автомобилей [1]. Каждая новая платформа приносит новые заказы на конвейеры, соединительные ячейки и конечные тестеры.
- Нехватка рабочей силы на заводских цехах сталкивает заводы к автоматизированным станциям. Квалифицированные рабочие на линии выходят на пенсию в Германии и Японии, и всё меньше молодых людей подаёт заявки на сменную работу. Роботы и автоматические установки с отвертками поддерживают стабильное время циклов с меньшими бригадами.
- Программно-определяемое производство меняет способ управления линиями. В 2025 году 20.0% предприятий ЕС с 10 и более сотрудниками использовали технологии искусственного интеллекта, согласно данным Eurostat [2]. На производстве ИИ занимается инспекцией зрения, предиктивным обслуживанием и балансировкой линий.
- Правила отслеживаемости в автомобильной, медицинской и фармацевтической промышленности требуют ведения записи по каждому построенному устройству. Линейное программное обеспечение фиксирует значения крутящего момента, результаты тестов и серийные номера деталей на каждой станции, что поддерживает отзывы и аудиты.
- Высокосортное производство заменяет длинные партии одной модели. Гибкие системы передачи с независимо движущимися носителями позволяют одной линии создавать несколько вариантов без длительных смен.
- Ключевые сегменты, проанализированные
- По компонентам: В 2026 году аппаратное обеспечение будет составлять 44.8% долю, поскольку для каждой новой линии нужны конвейеры, роботы и инструменты перед запуском любого программного обеспечения.
- По применению: В 2026 году автомобиль займет 32.6% долю по мере того, как производители будут перерабатывать кузова, аккумуляторы и конечную сборку для новых электрических платформ.
- По режиму развертывания: Локальный режим будет командовать 63.4% share в 2026 году, отражая правила завода, которые обеспечивают управление линиями в реальном времени на локальных серверах и контроллерах.
- По размеру предприятия: крупные предприятия будут занимать 71.2% долю в 2026 году благодаря многофункциональным бюджетам, которые финансируют полноценные линейные проекты с интеграцией и сервисными контрактами.
- По конечным пользователям: Производство будет составлять 28.4% долю в 2026 году за счёт повторных закупок оборудования, электрооборудования и компонентов.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, отмечает: «Автопроизводители и электронные компании теперь хотят линии, которые могут менять модели за часы, а не недели. Оборудование по-прежнему занимает большую часть бюджета каждого проекта, но поставщики, объединяющие контроллеры, симуляцию и сервис, выиграют повторные заказы. Дефицит в рабочей силе в Германии и Японии позволит сохранить бюджеты автоматизации даже в годы, когда объёмы автомобилей снижаются.»
- Стратегические последствия
- Поставщики оборудования должны предлагать модульные станции и системы передачи, которые заводы могут перестраивать для новой модели без перестройки всей линии.
- Производители автомобилей и поставщики Tier 1 должны планировать линии аккумуляторов и электроприводов с запасным пространством для будущих химических элементов и форматов пакетов.
- Системные интеграторы должны включать виртуальное введение в эксплуатацию в каждую заявку, учитывая, что симуляция сокращает время запуска и сокращает переработку на месте.
- Малые и средние производители должны начинать с единых автоматизированных ячеек и совместных роботов, прежде чем приступать к полноценным проектам.
Германия возглавит 8.4% CAGR, где автомобильные и машиностроительные заводы автоматизируются, чтобы компенсировать сокращение рабочей силы. Бразилия идёт следом 7.7%, чему способствует рост производства автомобилей и оборудования. США будут расти 6.9% , поскольку заводы по продаже автомобилей и электроники модернизируют свои линии внутри страны. Темп 6.2% в Великобритании зависит от государственного финансирования производства автомобилей с нулевым уровнем выбросов. Япония завершает список в 5.5%, при этом использование роботов распространяется на небольшие заводы, сталкивающиеся с нехваткой персонала
Как рынок конвейерных решений делится по сегментам?
Оборудование в 44.8%, автомобилестроение в 32.6%, локальное производство в 63.4%, крупные предприятия в 71.2% и производство в 28.4% станут ведущими подсегментами в своих категориях в 2026 году.
Какой компонент доминирует?
Железо составляет 44.8% продаж 2026 года.
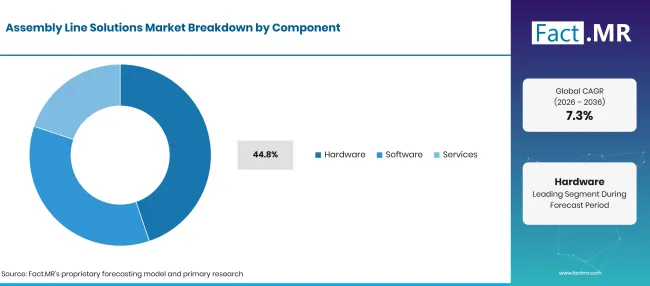
Factmr Assembly Line Solutions Market Breakdown Component | Source: Fact.MR
| Компонент | Поделиться (2026) |
|---|---|
| Аппаратное обеспечение (ведущий сегмент) | 44.8% |
| Другие объединённые сегменты | 55.2%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Оборудование для сборочных линий составляет физическую основу каждого проекта. Заводы закупают конвейеры, крепление и крепежные инструменты для каждой станции. Промышленные роботы берут на себя задачи по сварке, обработке и соединению, которые раньше требовали ручного труда. Контроллеры, сервомоторы и приводы регулируют движение и тайминг каждого этапа. Программное обеспечение для линий варьируется от инструментов программирования ПЛК до производственных систем исполнения, которые планируют заказы и записывают данные о качестве. Услуги охватывают проектирование, установку и обслуживание. Сервисная часть каждого проекта расширяется, поскольку линии всё больше полагаются на программное обеспечение и удалённую поддержку.
Что ведёт в сегменте «Приложения»?
Автомобильный сектор занимает 32.6% продаж в 2026 году.
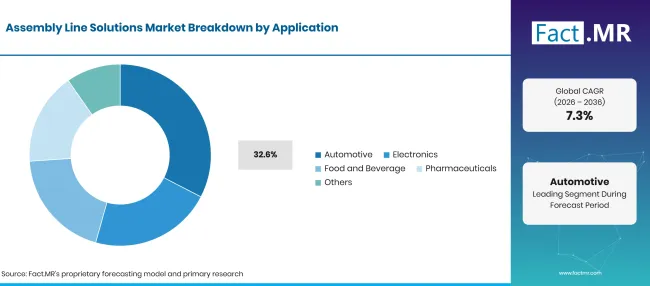
Factmr Assembly Line Solutions Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Автомобильная промышленность (ведущий сегмент) | 32.6% |
| Другие объединённые сегменты | 67.4%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Автоматизация сборки на автомобильных заводах охватывает кузовные цехи, линии аккумуляторных блоков и финальную отделку. Автопроизводители обновляют эти линии при каждой смене платформы, а электрические модели добавляют новые станции для элементов и силовой электроники. Европейская политика направляет средства на производство аккумуляторов в регионе. План действий Европейской комиссии по автомобильной отрасли от марта 2025 года предусматривал1.8 миллиарда евро из Фонда инноваций для пакета аккумуляторных усилителей [3]. Сборка электроники зависит от быстрого размещения, закрутки винтов и проверки мелких деталей. Системы зрения роботов проверяют ориентацию и качество пайки между станциями. Производители продуктов питания и напитков закупают гигиенические линии для упаковки и упаковки. Фармацевтические компании инвестируют в сборку устройств для ингаляторов и предварительно заполненных шприцев.
Как режим развертывания формирует спрос?
On-Premises представляет собой 63.4% расходов 2026 года.
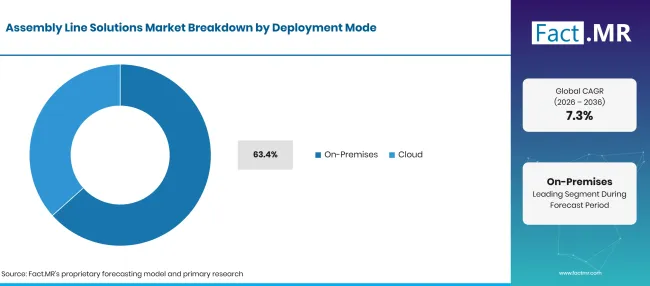
Factmr Assembly Line Solutions Market Breakdown Deployment Mode | Source: Fact.MR
| Режим развертывания | Поделиться (2026) |
|---|---|
| On-premises (ведущий сегмент) | 63.4% |
| Другие объединённые сегменты | 36.6%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Локальное конвейерное программное обеспечение работает на серверах завода и на периферийных контроллерах рядом с управляемыми машинами. Управление линиями требует реагирования в течение миллисекунд. Многие предприятия также хранят производственные данные внутри собственной сети по соображениям безопасности. Облачные инструменты сборочной линии набирают популярность для аналитики, удалённого мониторинга и обновления программного обеспечения на разных площадках. Eurostat сообщил, что 52.7% предприятий из ЕС в 2025 году использовали платные облачные вычисления, что на 7.4 процентных пунктов больше, чем в 2023 году [4]. Большинство предприятий работают в гибридной системе с управлением в реальном времени на месте и отчётностью в облаке.
Что поддерживает крупные предприятия в рамках размера предприятия?
Крупные предприятия обеспечивают 71.2% заказов в 2026 году.
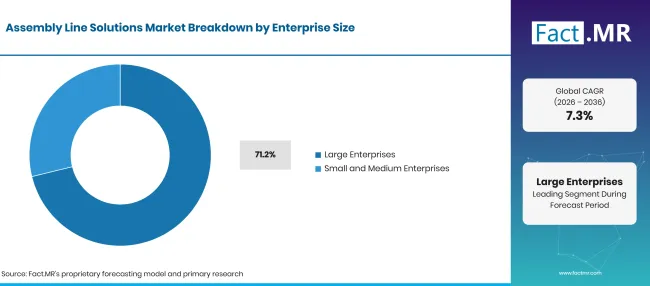
Factmr Assembly Line Solutions Market Breakdown Enterprise Size | Source: Fact.MR
| Размер предприятия | Поделиться (2026) |
|---|---|
| Крупные предприятия (ведущий сегмент) | 71.2% |
| Другие объединённые сегменты | 28.8%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Крупные производители финансируют полные линии на нескольких заводах и заключают контракты на долгосрочное обслуживание с интеграторами. Данные Eurostat показывают, что крупные предприятия составляли лишь 0.2% предприятий ЕС в 2024 году, но при этом обеспечили 51.3% чистого оборота [5]. Небольшие компании обычно автоматизируют одну ячейку за раз. Портативные совместные роботизированные системы и модели аренды снижают стоимость входа в мастерские с короткими тиражами и ограниченным инженерным персоналом.
Какие группы конечных пользователей лидуют?
Производство удерживает 28.4% спроса 2026 года.
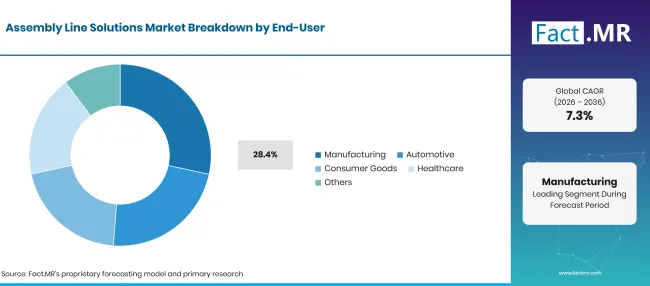
Factmr Assembly Line Solutions Market Breakdown End User | Source: Fact.MR
| Конечный пользователь | Поделиться (2026) |
|---|---|
| Производство (ведущий сегмент) | 28.4% |
| Другие объединённые сегменты | 71.6%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Производители оборудования, электрического оборудования и компонентов собирают широкий ассортимент продукции в средних объёмах. Им нужны гибкие линии, способные справляться с частыми изменениями продукции и небольшими партиями. Конечные потребители автомобилей покупают крупные интегрированные линии, тогда как компании потребительских товаров хотят быструю установку и упаковку. Покупатели в сфере здравоохранения требуют валидированные линии для устройств, таких как ингаляторы и диагностические наборы, где каждый шаг должен быть задокументирован.
Что ускоряет внедрение решений для конвейерных конвейеров на рынке и что его сдерживает?
Внедрение будет расти благодаря программам по электромобилям, нехватке рабочей силы и стремлению к полной отслеживаемости. Высокие первоначальные затраты, долгосрочная окупаемость для небольших предприятий и нехватка инженеров по автоматизации будут тормозить рост.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Запуск платформы электромобилей, требующий новых линий по сборке аккумуляторов и приводов | +1.6% | Восточная Азия, Западная Европа, Северная Америка | Среднесрочное (2-4 лет) |
| Нехватка рабочей силы на заводах и старение квалифицированной рабочей силы | +1.3% | Западная Европа, Восточная Азия | Долгосрочная перспектива (> = 4 года) |
| Производство с высокой смесью, требующее гибких систем переноса и роботизированных ячеек | +1.1% | Глобальный | Краткосрочная (< = 2 года) |
| Требования к отслеживаемости в автомобильном, медицинском оборудовании и производстве лекарств | +0.8% | Северная Америка, Западная Европа | Краткосрочное (< = 2 года) |
| Визуализация с помощью ИИ и программно-определённое управление линиями | +0.7% | Глобальный | Среднесрочное (2-4 лет) |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Совместные ячейки роботов для малых и средних производителей | +0.9% | Западная Европа, Северная Америка, Восточная Азия | Среднесрочное (2-4 лет) |
| Модернизация устаревших линий с добавлением новых контроллеров и визуальной инспекции | +0.7% | Северная Америка, Западная Европа | Краткосрочный срок (< = 2 лет) |
| Местная сборка аккумуляторов и электроники на новых заводах | +0.6% | Северная Америка, Латинская Америка | Долгосрочная (> = 4 года) |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Высокая первоначальная стоимость и длительная окупаемость за полные линии | -0.7% | Глобальный | Краткосрочное (<= 2 года) |
| Нехватка инженеров по автоматизации и системных интеграторов | -0.5% | Западная Европа, Северная Америка | Среднесрочное (2-4 лет) |
| Циклический спрос на транспортные средства, задерживающий линейные заказы | -0.4% | Глобальный | Краткосрочная (< = 2 года) |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Какие страны будут масштабировать рынок решений для конвейерных конвейеров до 2036 года?
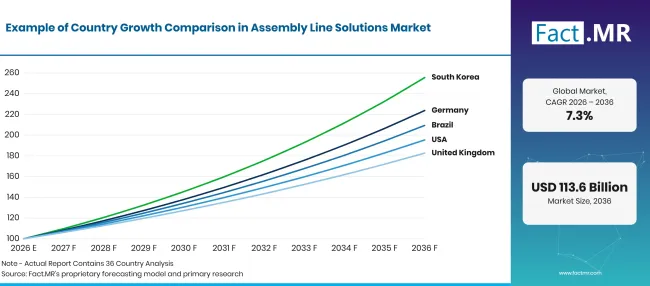
Factmr Assembly Line Solutions Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 8.4% |
| Бразилия | 7.7% |
| Соединённые Штаты | 6.9% |
| Великобритания | 6.2% |
| Япония | 5.5% |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Как Германия масштабирует спрос?
8.4% CAGR, обеспечивается автоматизацией на автомобильных и машиностроительных предприятиях, столкнувшихся с сокращением рабочей силы.
Решения по сборке в Германии связаны с автомобильной промышленностью, которая сокращает персонал, пытаясь удержать выпуск. Destatis сообщил, что в конце третьего квартала 2025 года в автомобильной отрасли было занято 721,400 человек [6]. Это было примерно 48,700 меньше, чем год назад [6]. Заводы заменяют ручные станции на роботов и автоматизированную винтовую тягу для поддержания времени цикла.
Что способствует росту Бразилии?
7.7% CAGR, поддерживаемый ростом выпуска автомобилей и увеличением производства техники.
Спрос на автоматизированную сборку в Бразилии сопровождается автомобильными и машиностроительными заводами. IBGE сообщила, что бразильская промышленность выросла 0.6% в 2025 году: выпуск автомобилей вырос на 3.3% , а оборудование и оборудование — 5.0% [7]. Производители автомобилей, добавляющие гибридные модели на местные линии, нуждаются в новых станциях для сборки аккумуляторов и электрических приводов.
Что поддерживает усыновление в Соединённых Штатах?
6.9% CAGR, отражая модернизацию линий на заводах по производству автомобилей и электроники.
Factmr Assembly Line Solutions Market Forecast Global 1 | Source: Fact.MR
Инвестиции в линии в США отслеживают выпуск автомобилей и модернизацию заводов. Федеральная резервная система сообщила, что сборки автомобилей в августе 2026 года были сезонно скорректированы в годовом темпе 10.43 миллионов единиц [8]. Использование производственных мощностей составило 75.7% в том же месяце [8]. Имея в наличии запасные мощности, заводы могут переоборудовать одну линейку, пока другие продолжают работать.
Как развивается спрос в Великобритании?
6.2% CAGRспособствует государственное финансирование производства автомобилей с нулевым уровнем выбросов.
Сборка роботов в Великобритании получает поддержку от государственных средств для автомобильных заводов. В июле 2025 года правительство запустило программу DRIVE35 стоимостью2.5 миллиардов фунтов стерлингов для поддержки производства автомобилей с нулевыми выбросами и соответствующих исследований [9]. Программа охватывает крупнообъёмные автомобильные заводы и гигафабрики аккумуляторов в секторе, где занято 132,000 людей [9]. Аэрокосмические и электронные компании увеличивают постоянный спрос на элементы точной сборки.
Как выступает Япония?
5.5% CAGR, поскольку фабрики добавляют роботов, чтобы справляться с сокращением производственной рабочей силы.
Автоматизация фабрик в Японии обусловлена предложением рабочей силы. В Белой книге по Manufacturing Industries года 2026 года сообщалось, что занятость в производстве снизилась с 10.46 миллиона в 2024 году до 10.33 миллионов в 2025 году [10]. В той же статье индекс нехватки персонала для малых и средних производителей в 2025 году оценивается как минус 17.9 [10]. С развитой базой роботов значительная часть расходов Японии уходит на модернизацию и производственные ячейки для мелких партий.
Кто возглавляет рынок решений для конвейера?
Конкуренция делится на три роли. Siemens, Rockwell Automation, Mitsubishi Electric и Schneider Electric продают контроллеры и линейное программное обеспечение, необходимые каждой станции.
В марте 2025 года Siemens сообщила, что Audi использует виртуальный контроллер Simatic S7-1500V для сборочной линии кузова автомобилей в Неккарсульме [11]. Rockwell Automation объявила о новом производственном кампусе на юго-востоке Висконсина в ноябре 2025 года, добавив автоматизацию и робототехнику к собственному производству [12]. Специалисты по роботам и движению составляют вторую группу. FANUC поставляет промышленных и совместных роботов. B&R, входящий в состав группы ABB, предлагает транспортировку изделий на основе гусениц для гибких линий. Bosch Rexroth продаёт системы передачи и автоматизацию ctrlX, а в марте 2026 года представила систему передачи TS 7plus для тяжёлых деталей в автомобильной и аккумуляторной промышленности [13]. ATS Corporation работает как комплексный конструктор, проектирующий комплексные сборочные системы на своей платформе SuperTrak. Выбор поставщика зависит от скорости перехода, интеграционных навыков и сервисного покрытия рядом с заводом.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают Siemens AG; Rockwell Automation, Inc.; Mitsubishi Electric Corporation; Schneider Electric SE; ABB Ltd. (B&R); FANUC Corporation; Bosch Rexroth AG; и ATS Corporation.
- Siemens AG
- Rockwell Automation, Inc.
- Mitsubishi Electric Corporation
- Schneider Electric SE
- ABB Ltd. (B&R)
- FANUC Corporation
- Bosch Rexroth AG
- ATS Corporation
Библиография
- [1] Международное энергетическое агентство. (2025, май). Глобальный обзор электромобилей 2025: Резюме.
- [2] Евростат. (2025, декабрь 11года).20% предприятий ЕС используют технологии ИИ.
- [3] Европейская комиссия. (2025, март). План действий по будущему автомобильного сектора (Информационный лист).
- [4] Евростат. (2026, февраль 3года).53% предприятия ЕС использовали платные облачные сервисы в 2025 году.
- [5] Евростат. (2025, декабрь 9года). Крупные предприятия в ЕС: малое число, высокая текучесть кадров.
- [6] Statistisches Bundesamt (Destatis). (2025, ноябрь 20). Stellenabbau in der Automobilindustrie: 48 700 Weniger Beschäftigte zum Ende des 3. Quartals 2025 als ein Jahr zuvor [Сокращения рабочих мест в автомобильной промышленности: 48,700 меньше сотрудников к концу квартала3 2025 года, чем годом ранее].
- [7] Instituto Brasileiro de Geografia e Estatística (IBGE). (2026, февраль 3года). Produção industrial recua 1,2% em dezembro [Промышленное производство падает 1.2% в декабре].
- [8] Совет управляющих Федеральной резервной системы. (2026, сентябрь 18). Промышленное производство и использование мощностей (G.17).
- [9] Министерство бизнеса и торговли, Великобритания. (2025, июль 13г.). Поддержка британской промышленности: правительство запускает программу DRIVE35 2.5млрд фунтов стерлингов для поддержки инвестиций в автомобиль и создания рабочих мест в Великобритании.
- [10] Министерство экономики, торговли и промышленности Японии. (2026, май). 2026年版ものづくり白書 概要 [Белая книга по Manufacturing Industries2026 : Краткое содержание].
- [11] Siemens AG. (2025, март 27года). Siemens и Audi выводят производство на новый уровень с автоматизацией с помощью ИИ и ИТ-технологий в масштабах.
- [12] Rockwell Automation, Inc. (2025, ноябрь 18). Rockwell Automation построит новый новый производственный объект на юго-востоке Висконсина.
- [13] Bosch Rexroth. (2026, март 31). Bosch Rexroth объявляет о конвейере следующего поколения, способном перевозить тяжёлые грузы до 3000кг.
Ответы на этот отчёт
- Доход от решений на конвейере рассчитан на 2025, 2026 и 2036 годы, при этом рост связан с спросом на компоненты и приложения.
- Каждый из пяти сегментов несёт своего лидера 2026 года и требования к заводу, лежащие за этой позицией.
- Сравниваются пять стран по тенденциям рабочей силы, выпуску автомобилей и общественной поддержке производства.
- Компания объединяет поставщиков на управляющие платформы, специалистов по роботам и движению, а также готовых конструкторов линий.
- Водители, возможности и ограничения оцениваются за их влияние на CAGR и время.
Что охватывает рынок решений для конвейера?
Автоматизированные и полуавтоматизированные линии для отдельных товаров входят в рынок решений для конвейерной линии. Типичные направления включают кузов и финальную сборку на автомобильных заводах, сборку электроники и сборку медицинских изделий.
Доход учитывается на уровне линейного оборудования, лицензий на программное обеспечение и сервисных контрактов, продаваемых производителям. Отслеживаются локальные и облачные развертывания, как и покупки крупными предприятиями и малыми и средними предприятиями.
Что входит в область применения?
В сфере деятельности входят конвейеры и системы передачи, роботизированные ячейки, соединительные станции и тестовые станции. Включено программное обеспечение для управления линиями, моделирования и выполнения производства, а также услуги интеграции и технического обслуживания.
Мобильные промышленные роботы, которые подают детали на линейку, учитываются при продаже в рамках сборочного проекта.
Что исключено из сферы применения?
Автономные станки и технологические заводы по химической или переработке не включаются. Системы непрерывного управления процессами, используемые в нефти, газе и энергетике, также исключены.
Общее корпоративное ИТ и ERP-программное обеспечение, используемое вне завода, не учитывается. Запчасти, продаваемые через дистрибьюторов без сервисного контракта, также не учитываются.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Desk Research: Desk research охватывает государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, документируется в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, тенденции ценообразования и объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и препятствия для расширения рынка.
- Цикл проверки и обновления данных: результаты проверяются путём сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
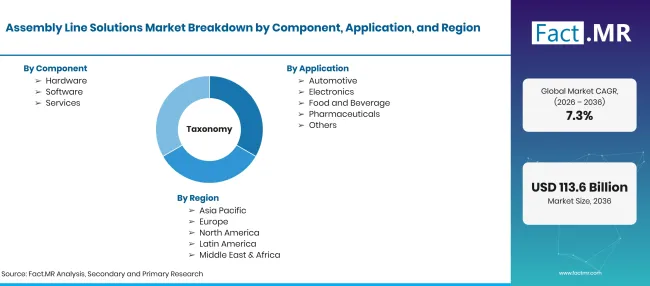
Factmr Assembly Line Solutions Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда в 2026 году до USD миллиарда к 2036 году на CAGR |
| Определение рынка | Аппаратное обеспечение, программное обеспечение и услуги, используемые для проектирования, строительства, управления и обслуживания автоматизированных и полуавтоматизированных конвейеров для отдельных продуктов. Доходы охватывают линейное оборудование, программное обеспечение для управления и выполнения, интеграцию и послепродажное обслуживание. |
| Компонент | Аппаратное обеспечение; Программное обеспечение; Сервисы |
| Применение | Автомобильная промышленность; Электроника; Пищевая промышленность и напитки; Фармацевтика; Прочие |
| Режим развертывания | Локально; Облако |
| Размер предприятия | Крупные предприятия; Малые и средние предприятия |
| Конечный пользователь | Производство; Автомобильная промышленность; Потребительские товары; Здравоохранение; Прочие |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; Соединённые Штаты; Великобритания; Япония |
| Профилируемые компании | Siemens AG; Rockwell Automation, Inc.; Mitsubishi Electric Corporation; Schneider Electric SE; ABB Ltd. (B&R); FANUC Corporation; Bosch Rexroth AG; ATS Corporation |
| Прогнозный период | 2026–2036 годы |
| Подход | Снизу вверх подсчёт линейных проектов по отраслям, сверяемый с инвестициями в производство; выпуск автомобилей и электроники; компоненты и внедрение, разделённые по странам; и обзор портфеля поставщиков. |
Источник: анализ Fact.MR. Обновлено 16 октября 2026 г.
Как сегментируется рынок?
-
По компонентам
- Аппаратное обеспечение
- Программное обеспечение
- Услуги
-
ByApplication
- Автомобильная промышленность
- Электроника
- Питание и напитки
- Фармацевтика
- Другие
-
По режиму развертывания
- На территории
- Облако
-
По размеру предприятия
- Крупные предприятия
- Малые и средние предприятия
-
По конечному пользователю
- Производство
- Автомобильная промышленность
- Потребительские товары
- Здравоохранение
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок конвейерных решений в 2026 году?
Какова CAGR рынка конвейерных решений с 2026 по 2036 год?
Какой компонент лидирует на рынке решений для сборочной линии?
Какое применение лидирует на рынке решений для конвейера?
Какой режим развертывания лидирует на рынке решений для конвейера?
Какой размер предприятия лидирует на рынке решений для конвейера?
Какой конечный пользователь лидирует на рынке решений для конвейера?
В какой стране будет наибольший рост на рынке решений для конвейера?
Кто основные компании на рынке конвейерных решений?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF