- Market Value (2025): USD 1.77 Bn
- Estimated Value (2026): USD 1.87 Bn
- Forecast Value (2036): USD 3.16 Bn
- CAGR (2026-2036): 5.4%
Какова прогнозируемая стоимость рынка ортезов к 2036 году?
USD 1.9 миллиарда в 2026 году до USD 3.2 миллиарда к 2036 году, что составляет 5.4% CAGR.
- Согласно Fact.MR анализу, рынок задней опоры в 2025 году оценивался в USD 1.77 миллиарда.
- Ожидается, что продажи вырастут с USD 1.87 миллиарда в 2026 году до USD 3.16 миллиардов к 2036 году.
- Прогнозируется, что рынок зафиксирует 5.4% CAGR в период с 2026 по 2036 годы, поскольку пациенты будут получать спинномозговую поддержку для восстановления и ежедневного движения.
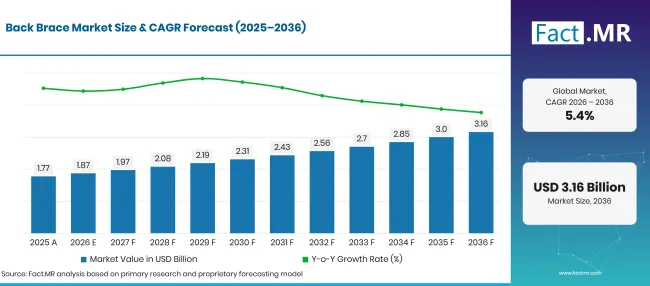
Factmr Back Brace Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиарда) |
|---|---|---|
| 2025 | Актуальные | 1.77 |
| 2026 | Оценка | 1.87 |
| 2036 | Прогноз | 3.16 |
| CAGR 2026–2036 | Прогнозный период | 5.4% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Каковы определяющие показатели роста рынка Back Brace?
USD 1.3 миллиард абсолютных возможностей с 2026 по 2036 год, при этом мягкие брекеты и розничные аптеки формируют покупки.
- Драйверы спроса на рынке
- Ортопедические клиницисты выбирают поддержку в зависимости от части позвоночника, требующей контроля. Регулируемые поясничные брекеты подходят для пациентов, у которых планы восстановления требуют измеренной поддержки туловища.
- Взрослые, испытывающие повторяющиеся симптомы спины, часто сравнивают гибкие ремни для удобства при рутинных движениях. Процесс отбора зависит от индивидуальной оценки, поскольку мягкая поддержка отличается от ортеза, предназначенного для иммобилизации позвоночника.
- Выписывающие бригады организуют позвоночные ортозы, когда послеоперационные инструкции требуют контролируемых движений. Чёткие рекомендации по посадке позволяют пациентам следовать назначенному графику ношения после выписки из клиники.
- Клиенты аптек оценивают размер и простоту застёжки перед покупкой повседневных брекетов. Продукт, который трудно затянуть или неудобен на одежде, подвергается повышенному риску быть отложенным.
- Ключевые сегменты, проанализированные
- По типу продукта: Мягкие брекеты занимают 42.3% долю в 2026 году, что отражает использование там, где удобна гибкая поддержка поясничного отдела.
- По применению: Послеоперационное восстановление составляет 38.7% долю в 2026 году, привязанное к планам восстановления, требующим поддержки транков.
- По каналам распространения: розничные аптеки занимают 67.2% долю в 2026 году, чему способствуют доступные советы по закупкам и размеру.
- По конечному пользователю: Взрослые составляют 71.8% долю в 2026 году, охватывая широкую группу предписанных и ежедневных пользователей.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, отмечает: «Продажи ортезов тесно связаны с правильной посадкой и уровнем поддержки, необходимой для каждого пользователя. Производители, которые делают размер, крепление и использование простыми для понимания, могут сократить количество неподходящих покупок.»
- Стратегические последствия
- Производители должны предоставлять чёткие таблицы размеров и инструкции по посадке каждого поясничного ортеза, чтобы пользователи понимали, как носить продукт регулярно.
- Ортопедические клиники должны соответствовать жёсткости ортеза с планом лечения и объяснять, когда пациенту требуется профессиональная коррекция.
- Розничные аптеки должны отделять гибкие повседневные опоры от назначенных стабилизирующих брекетов при объяснении доступных продуктов.
- Дистрибьюторам следует держать общие размеры в наличии и предоставлять клиницистам чёткие спецификации продукции для сравнения уровней поддержки перед заказом.
Ожидается, что Германия будет расти 6.7% CAGR, поддерживаемой её устоявшейся системой ортопедической помощи и пожилой базой пациентов. Ожидается, что Бразилия будет расширяться в 6.1% по мере улучшения доступа к реабилитации. США занимают 5.5%, за ней следуют Великобритания по 4.9% и Япония по 4.4%.
Как рынок ортеза для спины делится по сегментам?
Soft Braces лидируют с долей 42.3% в 2026 году, а Post-Opative Recovery составляет 38.7% долю в 2026 году.
Какой тип продукта доминирует?
Soft Braces занимает 42.3% долю в 2026 году.
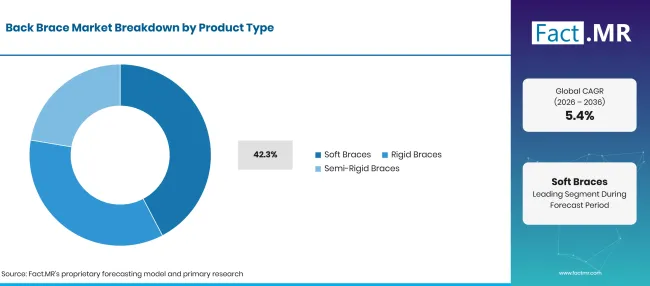
Factmr Back Brace Market Breakdown Product Type | Source: Fact.MR
| Какой тип продукта доминирует | Поделиться (2026) |
|---|---|
| Мягкие корсеты (ведущий сегмент) | 42.3% |
| Другие объединённые сегменты | 57.7%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Мягкие брекеты, по оценкам, занимают значительную долю покупок, где гибкая поясничная повязка соответствует потребностям пользователя в поддержке. Их тканевая конструкция и регулируемые застёжки позволяют владельцам контролировать давление и посадку во время рутинных задач. Жёсткие брекеты служат более узким клиническим инструкциям, требующим более строгого контроля корпуса. Полужёсткие конструкции расположены между этими группами для пациентов, чей план лечения требует более структурированной поддержки без полной иммобилизации.
Что ведёт в сегменте «Приложения»?
В 2026 году 38.7% доля составляет послеоперационное восстановление.
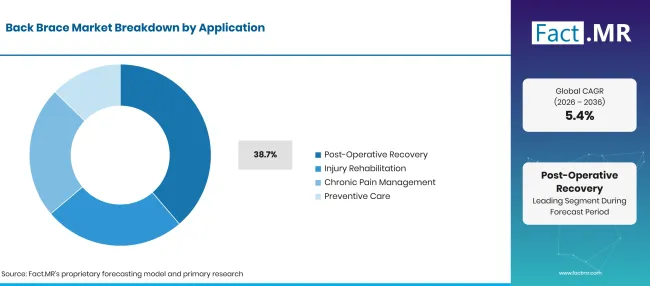
Factmr Back Brace Market Breakdown Application | Source: Fact.MR
| Что ведёт в сегменте приложений | Поделиться (2026) |
|---|---|
| Послеоперационное восстановление (ведущий сегмент) | 38.7% |
| Другие объединённые сегменты | 61.3%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Ожидается, что восстановление после операции станет основой значительной части продаж ортезов, поскольку выбор поддержки является частью определённого плана ухода. Клиницисты могут указывать ортоз поясничного или тораколумбарного ортеза в зависимости от оперируемой области. Реабилитация после травм требует аналогичного внимания к расположению и устойчивости травмы. Управление хронической болью придаёт разные покупательские привычки, поскольку использование ортеза должно основываться на индивидуальной оценке.
Какой канал распространения обслуживает наибольшую долю?
Розничные аптеки лидируют с долей 67.2% в 2026 году.
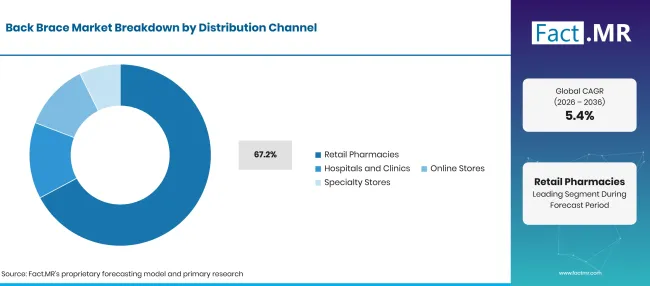
Factmr Back Brace Market Breakdown Distribution Channel | Source: Fact.MR
| Какой канал распространения занимает наибольшую долю | Поделиться (2026) |
|---|---|
| Розничные аптеки (ведущий сегмент) | 67.2% |
| Другие объединённые сегменты | 32.8%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Ожидается, что розничные аптеки останутся основным каналом продаж широко доступных защитных средств. Клиенты часто хотят проверить размер и крепление перед покупкой, поэтому чёткая информация о упаковке помогает избежать неподходящей покупки. Больницы и клиники обрабатывают более специализированные приспособления, когда лечение требует назначенного ортоза. Онлайн-магазины обслуживают людей, которые уже знают необходимую модель или размеры.
Как конечные покупатели формируют продажи?
Взрослые особи захватывают 71.8% долю в 2026 году.
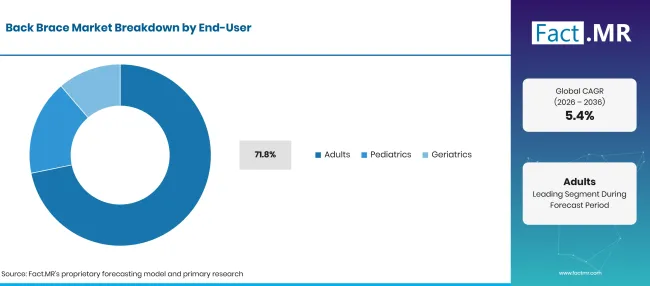
Factmr Back Brace Market Breakdown End User | Source: Fact.MR
| Как закупки конечных пользователей формируют продажи | Поделиться (2026) |
|---|---|
| Взрослые (ведущий сегмент) | 71.8% |
| Другие объединённые сегменты | 28.2%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Ожидается, что взрослые пользователи будут отвечать за основную часть расходов на ортезы на восстановление и повседневную поддержку. Их закупки варьируются от гибких поясничных ремней до брекетов, выбранных клиницистами, предназначенных для более контролируемого движения. Детям требуется разный процесс подгонки, поскольку размер тела и инструкции по лечению меняются в зависимости от роста.
Что ускоряет внедрение Back Brace Market и что его сдерживает?
Послеоперационные потребности стимулируют продажи; ошибки в подборе и лимиты расходов ограничивают покупки.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Планы клинического восстановления | +1.0% | Глобальный | Среднесрочные (2–4 года) |
| Доступ к аптекам | +0.8% | Северная Америка, Европа | Краткосрочная (< = 2 года) |
| Пожилое население | +0.7% | Германия, Япония | Долгосрочный срок (> = 4 лет) |
| Дизайн, ориентированный на комфорт | +0.5% | Глобальный | Среднесрочные (2–4 года) |
| Доступность повторного размера | +0.4% | Глобальный | Краткосрочная (< = 2 года) |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Лучшие регулируемые закрышки | +0.8% | Глобальный | Среднесрочный (2–4 года) |
| Клиническое обучение по подбору | +0.6% | Европа, Северная Америка | Среднесрочное (2–4 года) |
| Прозрачный размер аптеки | +0.5% | Глобальный | Краткосрочный период (< = 2 лет) |
| Доступ после разрядки | +0.4% | Глобальный | Среднесрочное (2–4 лет) |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Неправильный выбор распор | -0.8% | Глобальный | Краткосрочно (< = 2 года) |
| Комфорт и тепло | -0.6% | Глобальный | Среднесрочное (2–4 года) |
| Лимиты стоимости рецептов | -0.5% | Соединённые Штаты, Европа | Среднесрочное (2–4 года) |
| Ограниченные услуги по подборке | -0.4% | Латинская Америка | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
В каких странах рынок ортезов для спины сокращается до 2036 года?
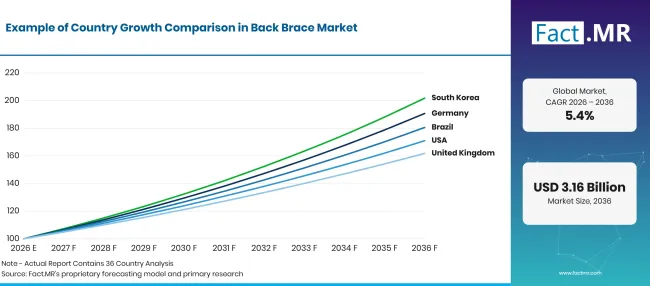
Factmr Back Brace Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 6.7% |
| Бразилия | 6.1% |
| Соединённые Штаты | 5.5% |
| Великобритания | 4.9% |
| Япония | 4.4% |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Почему Германия лидирует в использовании ортеза для спины?
6.7% CAGR, под влиянием устоявшейся сети ортопедических стелей и пожилых пациентов.
Немецкие ортопедические мастерские и медицинские учреждения создали маршруты установки спинальных опор после лечения. В августе 2026 года Destatis сообщил, что в 2025 году 19.3 миллионов жителей были в возрасте 65 и старше [1]. Пожилые пациенты составляют важную группу для оценки подвижности, а молодые также используют брекеты для травм и восстановления. Производители, такие как Bauerfeind, обслуживают пациентов специализированными продуктами и подбором.
Как Бразилия развивает продажи ортезов?
6.1% CAGR, формируется за счёт изменения возрастных профилей и доступа к ортопедическим опорам.
Бразильские аптеки обслуживают взрослых, выбирающих гибкие поясничные опоры, а ортопедические специалисты организуют более специализированные примерки для пациентов, восстанавливающихся после травмы. В декабре 2025 года IBGE сообщила, что в 2024 году в Бразилии насчитывалось 34.1 миллионов человек в возрасте 60 и старше [2]. Пожилое население предоставляет контекст для реабилитационных услуг и долгосрочных потребностей в мобильности. Местные ортопедические магазины помогают клиентам сравнивать размеры, а медицинские специалисты оценивают, когда уместен твёрдый ортез.
Что формирует перспективы США на спину?
5.5% CAGR, связанный с клиническими ортозами и устоявшимся розничным каналом.
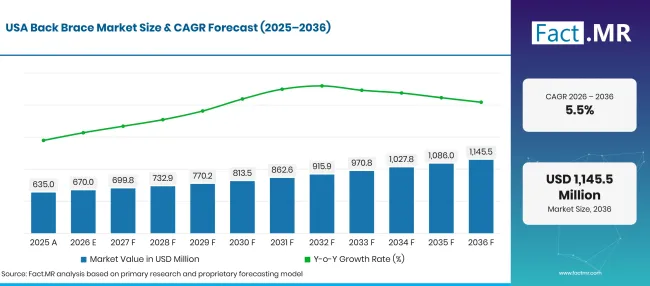
Factmr Back Brace Market Forecast Usa | Source: Fact.MR
В Соединённых Штатах спинальные ортозы выбираются клиницистами, когда инструкции по восстановлению требуют поддержки или контролируемого движения туловища. Центры услуг Medicare и Medicaid опубликовали расписание оплаты DMEPOS на октябрь 2026 года в октябре 2026 года [3]. В обновлении за февраль 2026 года CMS подтвердила корректировку 2% для некоторых размеров тарифов DMEPOS, которые не были скорректированы с использованием информации Программы конкурсных торгов [7]. Аптеки и онлайн-магазины обслуживают взрослых, приобретающих гибкие ремни для повседневного использования.
Как Великобритания поддерживает доступ к задним корсетам?
4.9% CAGR, отражая потребности в реабилитации и выбор пациента.
Реабилитационные команды Великобритании оценивают способность пациента двигаться и необходимую поддержку после травмы или лечения. Департамент труда и пенсий сообщил в публикации 2025 года, что проблемы со спиной или шеей были причинены 41.1% людей с инвалидностью, чьё основное состояние было опорно-двигательным аппаратом в 2024/25 [4]. Специализированные ортопедические службы выбирают жёсткие брекеты, когда план лечения требует контролируемых движений. Аптеки предоставляют доступ к более простым поясничным поддержкам для соответствующего повседневного использования.
Почему Япония сохраняет стабильный рост ортеза?
4.4% CAGR, под влиянием старшего населения и тщательного отбора поддержки.
Японские ортопедические специалисты работают с пожилыми пациентами, которые могут нуждаться в поддержке после лечения, а также со взрослыми, которые справляются с отдельными заболеваниями позвоночника. Статистическое бюро сообщило в сентябре 2026 года, что 36.24 миллионов человек были в возрасте 65 лет и старше [6]. Местные врачи оценивают степень необходимого контроля движений перед выбором гибких или жёстких опор. Реабилитационные услуги помогают пациентам научиться правильно носить назначенный ортез.
Кто возглавляет рынок ортеза для спины?
Bauerfeind поставляет опоры для поясницы, а Össur, входящая в Embla Medical, продаёт спинальные ортозы, включая Miami LSO. Miami LSO предназначен для поддержки поясничного отдела и выбранных применений восстановления [5]. Aspen Medical Products разрабатывает позвоночные брекеты, подходящие для определённого уровня поддержки.
Enovis и Breg предоставляют ортопедическую поддержку, включая средства для позвоночника в более широких реабилитационных диапазонах. DeRoyal Industries и Thuasne обслуживают клиницистов и пользователей, нуждающихся в определённом уровне поддержки. Medi предлагает спинные ортозы через свою линейку медицинских продуктов. Медицинская продукция BSN связана с Essity, поэтому портфель выделен под брендом материнской компании.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают Bauerfeind AG; Embla Medical hf. (Össur); Enovis Corporation; Breg Inc.; Essity AB (Actimove); DeRoyal Industries; Aspen Medical Products; Thuasne Group; medi GmbH.
- Bauerfeind AG
- Embla Medical hf. (Össur)
- Enovis Corporation
- Breg Inc.
- Essity AB (Actimove)
- DeRoyal Industries
- Aspen Medical Products
- Группа Thuasne
- medi GmbH
Библиография
- [1] Statistisches Bundesamt (Destatis). (2026, август 18). Ältere Menschen.
- [2] Институт Бразилии географии и статистики. (2025, декабрь 3года). Сводка социальных индикаторов 2025 года.
- [3] Центры услуг Medicare и Medicaid. (без даты). Файлы расписания оплаты DMEPOS.
- [4] Департамент труда и пенсий. (2025, ноябрь 4). Занятость инвалидов 2025. GOV.UK.
- [5] Össur. (n.d.). Майами LSO™.
- [6] Статистическое бюро Японии. (2026, сентябрь 20года). [Статистика пожилых людей в Японии — в связи с Днём уважения к пожилым] (Статистические темы No 149).
- [7] Центры услуг Medicare и Medicaid. (2026, февраль 2). Расписание оплаты DMEPOS: обновление за 2026 год (MM14326).
Ответы на этот отчёт
- В отчёте рассматривается, как гибкость ортеза влияет на клинический отбор и повседневную поддержку поясничного отдела.
- Сегментация описывает роль мягких брекетов и послеоперационного восстановления в продажах 2026 года.
- Сравнение стран охватывает Германию, Бразилию, США, Великобританию и Японию.
- Анализ распределения объясняет доступ в аптеки наряду с профессиональной подборкой назначенных приборов.
- Конкурентная оценка отделяет специалистов по позвоночному ортозу от более широких ортопедических поставщиков.
Что покрывает рынок задних корсетов?
Рынок охватывает внешние опоры, носящиеся вокруг поясницы или туловища. Продукция варьируется от гибких тканевых брекетов до жёстких и полужёстких позвоночных ортоз, используемых под клиническим руководством. Соседние ортопедические брекеты и системы поддержки включают оборудование для других суставов, а также для позвоночника. Область применения ограничена стороной спины в этой более широкой категории.
Что входит в область применения?
Область включает поясничные опорные пояса, предлагаемые аптеками, а также продукты, установленные в ортопедических учреждениях. Брекеты, используемые при послеоперационном восстановлении и реабилитации травм, учитываются, когда они являются коммерческими внешними опорами. Хроническое управление болью и профилактика включаются только в тех случаях, когда продукт соответствует определённой категории ортеза. Оценка также сравнивает информацию о размере и способ получения ортеза.
Что исключено из сферы применения?
Этот телескоп исключает хирургические имплантаты позвоночника и оборудование для внутренней фиксации. Он также исключает общую одежду без определённой функции поддержки спины. Ошейники, предназначенные только для шеи, не входят в основную категорию, если не включены в состав комбинированного ортеза туловища. Клинические услуги по лечению отделены от продажи физического ортеза.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Desk Research: Desk research охватывает государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, документируется в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, тенденции ценообразования и объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и препятствия для расширения рынка.
- Цикл проверки и обновления данных: результаты проверяются путём сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
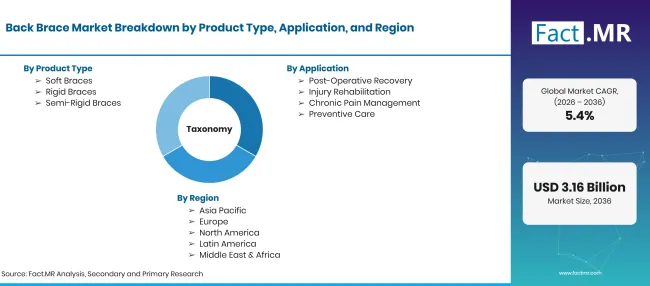
Factmr Back Brace Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллиарда в 2026 году до USD миллиарда в 2036 году, что составляет CAGR |
| Определение рынка | Внешние опоры для спины и туловища продаются для назначенной стабилизации или повседневной поддержки поясничного отдела. |
| Тип продукта | мягкие брекеты; жёсткие брекеты; полужёсткие брекеты |
| Применение | Послеоперационное восстановление; Реабилитация после травм; Управление хронической болью; Профилактическая помощь |
| Канал распространения | розничные аптеки; больницы и клиники; интернет-магазины; специализированные магазины |
| Конечный пользователь | Взрослые; Педиатрия; Гериатрия |
| Охватываемые регионы | Северная Америка; Латинская Америка; Европа; Восточная Азия; другие мировые регионы |
| Охватываемые страны | Германия; Бразилия; Соединённые Штаты; Великобритания; Япония |
| Профилируемые компании | Бауэрфайнд; Эссур; Эновис; Брег; Эссити/BSN; ДеРойал; Аспен; Туасне; Меди |
| Прогнозный период | 2026–2036 годы |
| Подход | Обзор клинических применений, спецификаций продукции, демографических данных и маршрутов распространения |
Источник: анализ Fact.MR. Обновлено 19 октября 2026 г.
Как сегментируется рынок?
-
По типу продукта
- Мягкие корсеты
- Жёсткие скобы
- Полужёсткие скобы
-
По применению
- Послеоперационное восстановление
- Реабилитация после травм
- Управление хронической болью
- Профилактическая помощь
-
По каналам распространения
- Розничные аптеки
- Больницы и клиники
- Онлайн-магазины
- Специализированные магазины
-
По конечному пользователю
- Взрослые
- Педиатрия
- Гериатрия
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок корсетов для спины в 2026 году?
Каков CAGR рынка ортезов для спины с 2026 по 2036 год?
Какой тип продукта лидирует на рынке ортеза для спины?
Какое приложение лидирует на рынке ортезов для спины?
Кто являются ведущими компаниями на рынке ортеза для спины?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF