- Market Value (2025): USD 490.3 Mn
- Estimated Value (2026): USD 523.0 Mn
- Forecast Value (2036): USD 997.6 Mn
- CAGR (2026-2036): 6.7%
Какова прогнозируемая стоимость рынка катионного водного полиуретана к 2036 году?
USD 523.1 миллиона в 2026 году до USD 997.6 миллионов к 2036 году по 6.7% CAGR.
- По данным Fact.MR, рынок катионного водного полиуретана достиг USD 490.3 миллионов в 2025 году, при этом покрытия и автомобильные программы составляют основную часть объёма.
- Выручка почти удвоится за десятилетие: с USD 523.0 миллионов в 2026 году до USD 997.6 миллионов к 2036 году, поскольку связующие вещества на растворителях теряют позиции.
- С 2026 по 2036 год на рынке будет6.7% CAGR, чему способствуют более строгие ограничения по ЛОС и более широкое использование в текстильной и кожаной отделке.
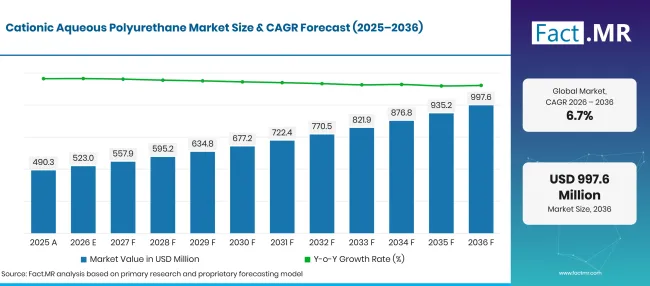
Factmr Cationic Aqueous Polyurethane Market Forecast Global | Source: Fact.MR
| Год | Базис | Рыночная стоимость (USD миллиона) |
|---|---|---|
| 2025 | Актуальные | 490.3 |
| 2026 | Оценка | 523.0 |
| 2036 | Прогноз | 997.6 |
| CAGR 2026–2036 | Прогнозный период | 6.7% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Каковы определяющие показатели роста рынка катионного водного полиуретана?
Период с 2026 по 2036 год добавит USD 474.5 миллиона новых затрат, благодаря покрывам и автомобильным использованиям.
- Драйверы спроса на рынке
- Ограничения выбросов растворителей продолжают подталкивать производителей покрытий и клеев к водным дисперсиям. Европейское агентство по охране окружающей среды сообщило, что выбросы ЕС неметановых летучих органических соединений сократились на 35% с 2005 по 2023 год [1]. Краски и клеи остаются среди рассматриваемых растворителей, а водные связующие вещества дают формулировщикам прямой способ сокращать содержание ЛОС.
- Производители автомобилей определяют низкоэмиссные связующие средства для внутренней отделки, тканей сидений, сцепления и герметизации. Катионные дисперсии достигают целей по долговечности и внешнему виду, при этом сохраняя низкое использование растворителей на предприятиях, работающих по строгим воздушным разрешениям.
- Текстильные и кожные переработчики используют катионные сорта для того, как их положительный заряд связывается с отрицательно заряженными волокнами и шкурами. Такое совпадение заряда улучшает поглощение связующего вещества и эффективность стирки при обработке и отделке волокон.
- Политика по качеству воздуха сохраняет давление на выбросы растворителей из зданий и заводов. ВОЗ/Европа оценила в ноябре 2025 года, что загрязнение воздуха ежегодно убивает более 500,000 человек в Европейском регионе ВОЗ [2]. Спецификаторы отвечают, выбирая краски с низким содержанием ЛОС и шпаклевки для помещений в помещениях.
- Инновации в продукте расширяют выбор покупателей. Дисперсии без растворителей, самоскрепляющие и био-основанные дисперсии теперь позволяют клиентам достигать целей устойчивого развития, не теряя качество плёнки.
- Ключевые сегменты, проанализированные
- По типу продукта: Водные полиуретановые дисперсии составят 66.2% долю в 2026 году, поскольку вода, являющаяся носителем, снижает выбросы растворителей для большинства производителей покрытий, клея и текстиля.
- По применению: в 2026 году покрытия будут занимать 42.3% долю за счёт постоянного использования катионных дисперсий в прочных, низкоэмиссионных покрытиях.
- По отраслям конечных потребителей: Автомобильная промышленность займет 38.6% долю в 2026 году, поскольку автомобильным заводам нужны покрытия с низким уровнем выбросов, клеи и герметики.
- Аналитическое мнение на Fact.MR
- Шамбху Натх Джа, главный консультант Fact.MR, отмечает: «Покупатели теперь оценивают катионный полиуретан по двум параметрам: насколько хорошо он держится на сложных подложках и насколько мало растворителя в нём. Формулировщики автомобильной, текстильной и строительной промышленности будут продолжать перемещать объёмы на дисперсии, которые проходят квалификационные тесты, не вынуждая вносить изменения в остальную систему. Поставщики, которые сочетают катионные сорта без растворителей и биобазирующиеся с местным техническим сервисом, будут выигрывать всё больше программ для клиентов до 2036 года.»
- Стратегические последствия
- Производители дисперсии должны расширить свои диапазоны катионов без растворителей и с низким содержанием ЛОС, поскольку формулировщики выводят из эксплуатации системы на растворителях из-за ужесточения правил по выбросам.
- Разработчики смолы должны выводить на рынок био-основанные и самоскрепляющиеся химические компоненты, чтобы клиенты могли достичь целей по устойчивому развитию без более слабых пленок.
- Поставщикам для автомобильных, текстильных и кожаных клиентов следует планировать длительные циклы квалификации, поскольку эти покупатели проверяют адгезию и долговечность перед одобрением нового поставщика.
- Производители покрытий и клеев должны раннее открывать катионные сорта на анионные добавки и пигменты, поскольку конфликт зарядов может дестабилизировать партию.
Германия лидирует в 7.8% по глубоким химическим запасам и строгим ограничениям по растворителям для покрытий. Бразилия следует за 7.1% по мере расширения производства автомобилей, строительства и кожи. США будут 6.5%, опираясь на широкую индустрию покрытий и клеев. В Великобритании специализированные покрытия и строительные работы 5.8%. Япония завершает группу 5.1% с спросом, связанным с производителями автомобилестроения, электроники и текстиля.
Как рынок катионного водного полиуретана делится по сегментам?
Водные полиуретановые дисперсии будут лидировать по типам продукции на 66.2%; Покрытия станут лучшими по применению в 42.3%году; Автомобильная промышленность возглавит конечную потребительскую отрасль в 38.6%.
Какой тип продукта занимает первое место?
Водные полиуретановые дисперсии составляют 66.2% продаж 2026 года.
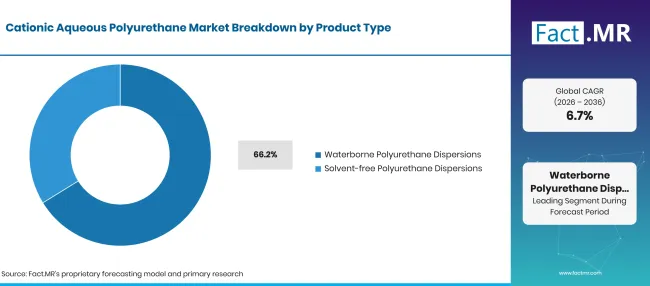
Factmr Cationic Aqueous Polyurethane Market Breakdown Product Type | Source: Fact.MR
| Тип продукта | Поделиться (2026) |
|---|---|
| Водные полиуретановые дисперсии (ведущий сегмент) | 66.2% |
| Другие объединённые сегменты | 33.8%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Формулировщики по умолчанию используют дисперсии, переносимые водой, поскольку их существующие линии смешивания, покрытия и отверждения справляются с ними с незначительными изменениями. Вода, являющаяся основной носителем, снижает выбросы растворителей и соответствует требованиям обработчиков покрытий, клея и текстиля. Более широкий спектр полиуретановых дисперсий также даёт катионным сортам общие материалы и технологии. Полиуретановые дисперсии без растворителей добавят растущий спрос. Они полностью избегают ко-растворителей, таких как NMP, что привлекает поставщиков автомобильных интерьеров и пользователей внутреннего строительства, сталкивающихся с самыми жёсткими ограничениями выбросов. Производители часто сочетают эти сорта с самосшивающей химией для поддержания высокой водостойкости.
Что ведёт в сегменте «Приложения»?
Покрытия занимают 42.3% от продаж 2026 года.
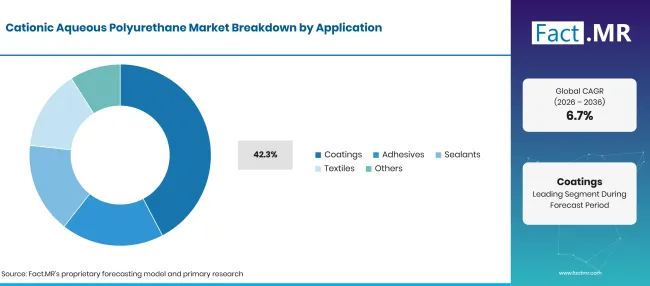
Factmr Cationic Aqueous Polyurethane Market Breakdown Application | Source: Fact.MR
| Применение | Поделиться (2026) |
|---|---|
| Покрытия (ведущий сегмент) | 42.3% |
| Другие объединённые сегменты | 57.7%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Покрытие переходит к катионным дисперсиям, когда плёнка должна захватывать поверхности стекла, минералов, металла или волокна с отрицательным зарядом. Связующие материалы формируют твёрдые, прилипшие слои с низким содержанием растворителей, что подходит для деревянных покрытий и промышленных покрытий. Рост автомобильной, строительной и промышленной отделки заставляет формулировщиков заказывать эти сорта. Регулирование поддерживает отказ от растворителей. Послевнедельный обзор, оценённый Комитетом по политике регулирования Великобритании в марте 2025 года, установил снижение ЛОС по сравнению с регламентами по краскам и ремонту автомобилей на 364 килотонн в период с 2007 по 2021 год [3]. Клеи зависят от катионных дисперсий для соединения с заряженными поверхностями. Герметики используют их для гибких соединений, а текстильные фабрики применяют их для отделки волокна.
Как индустрия конечных пользователей формирует спрос?
Автомобили составляют 38.6% продаж в 2026 году.
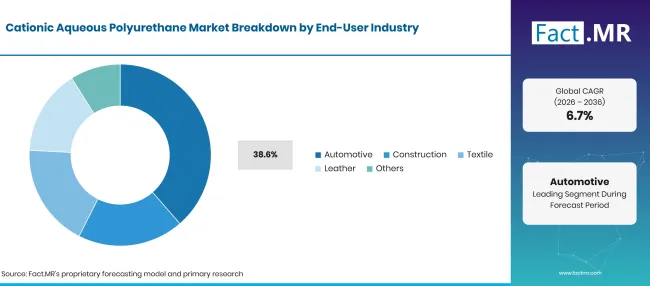
Factmr Cationic Aqueous Polyurethane Market Breakdown End User Industry | Source: Fact.MR
| Индустрия конечных пользователей | Поделиться (2026) |
|---|---|
| Автомобильная промышленность (ведущий сегмент) | 38.6% |
| Другие объединённые сегменты | 61.4%* |
| Total | 100.0% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Производители автомобилей и поставщики Tier 1 используют покрытия на водной основе, автомобильные клеи и герметики, чтобы соответствовать разрешённым выбросам без потери долговечности и внешнего вида. Внутренние детали, текстиль для сидений и отделка добавляют стабильный объём. В 2025 году Kraftfahrt-Bundesamt насчитал 545,142 новых аккумуляторных электромобилей в Германии, что составило 19.1% долю новых регистраций и 43.2% более чем годом ранее [4]. Каждая новая платформа открывает новое окно квалификации для низкоэмиссионных биндеров. В строительстве используются катионные дисперсии в покрытиях пола, гидроизоляционных химикатах и герметиках для соединений. Обработчики кожи наносят их в качестве базовых слоёв и отделочных связующих материалов, где ценится прилипывание к шкуре. Оставшийся спрос составляют бумага и упаковочные конвертеры.
Что ускоряет внедрение рынка катионного водного полиуретана и что его сдерживает?
Более строгие правила по ЛОС, автомобильные программы, а также отделка текстиля и кожи будут поддерживать внедрение. Колебания цен на сырье и премия за специальные катионные сорта остаются основными факторами при более широком использовании.
Анализ воздействия драйверов
| ВОДИТЕЛЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Ужесточение выбросов растворителя ограничивает, ускоряя переход к водным дисперсиям | +2.0% | Глобальный | Краткосрочный срок (< = 2 лет) |
| Растущий спрос на автомобильные покрытия, клеи и герметики с низким уровнем выбросов | +1.5% | Западная Европа, Северная Америка, Восточная Азия | Среднесрочное (2-4 лет) |
| Растущее использование катионных сортов в отделке текстиля и кожи | +1.2% | Южная Азия и Тихоокеанский регион, Восточная Азия, Латинская Америка | Среднесрочное (2-4 лет) |
| Рост использования покрытий и герметиков с низким содержанием ЛОС для внутреннего строительства | +0.8% | Глобальный | Долгосрочная перспектива (> = 4 лет) |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Анализ воздействия возможностей
| OPPORTUNITY | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Коммерциализация дисперсий без растворителей и на биооснове | +1.2% | Глобальный | Среднесрочное (2-4 лет) |
| Самосшивающие сортировки обеспечивают повышенную долговечность пленки | +0.8% | Западная Европа, Восточная Азия | Долгосрочная (> = 4 года) |
| Партнёрства между производителями дисперсий и автомобильными OEMдля соответствующих формул | +0.6% | Северная Америка, Западная Европа | Среднесрочное (2-4 года) |
| Внедрение на развивающихся рынках с более строгими стандартами качества воздуха | +0.4% | Латинская Америка, Южная Азия и Тихоокеанский регион | Краткосрочно (<= 2 года) |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Анализ воздействия ограничений
| СДЕРЖАННОСТЬ | (~) % ВЛИЯНИЕ НА CAGR | ГЕОГРАФИЧЕСКАЯ ЗНАЧИМОСТЬ | ХРОНОЛОГИЯ ВОЗДЕЙСТВИЯ |
|---|---|---|---|
| Более высокая стоимость по сравнению с растворителями и традиционными анионными системами | -0.8% | Глобальный | Краткосрочное (< = 2 года) |
| Волатильность цен на сырье для изоцианатов и полиолов | -0.6% | Глобальный | Среднесрочное (2-4 лет) |
| Ограничения совместимости формул с анионными добавками и пигментами | -0.4% | Глобальный | Долгосрочная (> = 4 года) |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Какие страны масштабируют рынок катионного водного полиуретана до 2036 года?
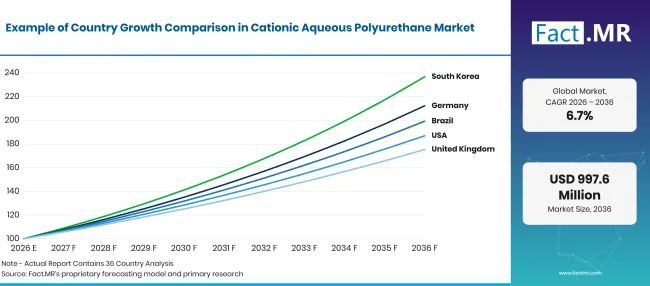
Factmr Cationic Aqueous Polyurethane Market Growth Index | Source: Fact.MR
| Кантри | CAGR (2026–2036) |
|---|---|
| Германия | 7.8% |
| Бразилия | 7.1% |
| Соединённые Штаты | 6.5% |
| Великобритания | 5.8% |
| Япония | 5.1% |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Что поддерживает принятие Германией?
7.8% CAGR, подкреплённой сильной химической и автомобильной базой и строгими ограничениями по растворителям.
Германия объединяет крупную химическую производственную базу с крупными автомобильными и промышленными отраслями покрытий. Umweltbundesamt сообщил, что национальные выбросы NMVOC в 2024 году упали чуть менее 1 миллионов тонн, что на 75.8% меньше по сравнению с 1990 годом [5]. Промышленные процессы и использование продукции, включая применение растворителей, по-прежнему составляют 49% от этого общего объема [5]. Местные производители будут продолжать переводить работы с текстильными, волокнами, волокнами и покрытиями на катионные водные сорта.
Как Бразилия масштабирует спрос?
7.1% CAGR— на фоне растущей активности в автомобильной, строительной и кожевенной промышленности.
Автомобильная, строительная, кожевенная и текстильная отрасли Бразилии увеличивают спрос на водные покрытия и клеи. IBGE сообщила, что в четвертом квартале 2025 года кожевенные заводы приобрели 11.13 миллионов сырых шкур крупного рогатого скота, что на 11.8% больше, чем годом ранее [6]. Больше шкур в процессе означает больше заказов на готовые связующие материалы. Более строгие экологические нормы также отведут местных переработчиков от систем на основе растворителей.
Что поддерживает усыновление в Соединённых Штатах?
6.5% CAGR, отражая большую автомобильную, строительную и покрывающую базу.
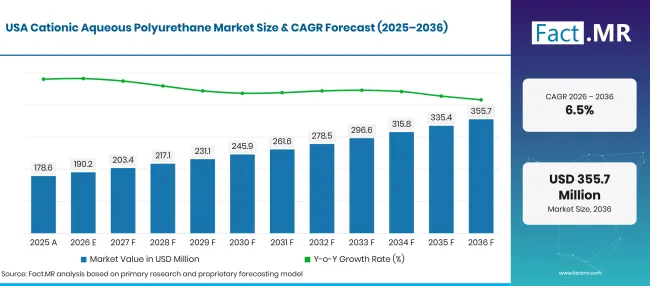
Factmr Cationic Aqueous Polyurethane Market Forecast Usa | Source: Fact.MR
Бюро переписи населения оценило строительные расходы на 2025 год в США в USD 2.16 триллионов, что 1.4% ниже 2024 года [7]. Эта база по-прежнему поглощает большие объемы архитектурных и промышленных покрытий. В январе 2025 года EPA внесло изменения в свои национальные стандарты ЛОС для аэрозольных покрытий, добавив коэффициенты реактивности и обновив лимиты выбросов категорий [8]. Новые объёмы будут поступать в основном из сортов без растворителей, высокопроизводительных и био-основанных на базе.
Как выступает Великобритания?
5.8% CAGRспособствует спрос на специализированные покрытия и строительные химикаты.
В Великобритании промышленная база небольшая, поэтому спрос на специализированные покрытия, клеи и строительные химикаты растёт. Управление национальной статистики сообщило, что выпуск в строительстве вырос 1.8% в 2025 году по сравнению с 2024 годом [9]. Требования к низким выбросам в строительстве благоприятствуют продуктам на основе воды. Прирост будет зависеть от более ценных сортов, предназначенных для конкретных целей.
Как развивается спрос в Японии?
5.1% CAGR, поскольку пользователи автомобильной и текстильной отрасли переходят на высокопроизводительные классы.
В Японии развитая база производителей автомобилей, электроники и текстиля, которым нужны точные, высокоэффективные покрытия и клеи. Министерство земельных ресурсов и транспорта Японии (MLIT) прогнозирует инвестиции в строительство в 2025 финансовом году примерно в 75.6 триллионов иен, что на 3.2% больше по сравнению с 2024 финансовым годом [10]. Строительные работы дают второй выход для использования водосодержащих герметиков и покрытий для пола. Будущие приросты будут получены от безрастворителей, высокопрочных и специализированных катионных сортов.
Кто возглавляет рынок катионного водного полиуретана?
Должности поставщиков делятся на три уровня.
Интегрированные химические группы производят дисперсии из собственных изоцианатов и полиолов, что обеспечивает им контроль затрат и глобальный охват. BASF продаёт дисперсии на водной основе полиуретана Luphen для клеев. В октябре 2025 года компания расширила дисперсионные мощности на заводе Dilovası в Турции для архитектурных и строительных целей с низким содержанием ЛОС [11]. Covestro предлагает сорта Bayhydrol и Impranil и выпустила Bayhydrol UH 2896 и UH 2897 для рынка гидроизоляции Китая в ноябре 2025 года [12]. Группа Wanhua Chemical предлагает водные полиуретановые дисперсии Lacper для покрытий. Специалисты по смоле составляют второй уровень и конкурируют по ноу-хау по формулированию. Группа Allnex запланировала семинары по дисперсиям с высоким содержанием био-основания полиуретана для China Coat 2025 [13]. Lubrizol (Sancure), Alberdingk Boley и Mitsui Chemicals (Takelac W) обслуживают покрытия по дереву, упаковке и текстилю. Эксперты по коже и тканям составляют третий уровень. DIC Corporation ставит катионную водную уретановую смолу рядом с линейкой HYDRAN, а Stahl продаёт полиуретановые дисперсионные базовые слои для кожевенных заводов. Устойчивость заряда с помощью анионных добавок, вариантов без растворителей и местные лаборатории определят, какие поставщики выиграют новые программы.
Какие компании являются ключевыми поставщиками?
Ключевые компании включают BASF SE; Covestro AG; Wanhua Chemical Group Co., Ltd.; Mitsui Chemicals, Inc.; DIC Corporation; Lubrizol Corporation; Allnex Group; Alberdingk Boley GmbH; и Stahl Holdings B.V.
- BASF SE
- Covestro AG
- Wanhua Chemical Group Co., Ltd.
- Mitsui Chemicals, Inc.
- DIC Corporation
- Lubrizol Corporation
- Группа Allnex
- Alberdingk Boley GmbH
- Stahl Holdings B.V.
Библиография
- [1] Европейское агентство по охране окружающей среды. (2025, сентябрь 23года). Выбросы основных загрязнителей воздуха в Европе.
- [2] Всемирная организация здравоохранения, Региональное представительство по Европе. (2025, ноябрь 27года). ВОЗ обновляет рекомендации для лучшего обоснования принятия решений по чистому воздуху и политике смягчения последствий изменения климата.
- [3] Комитет по регуляторной политике. (2025, март 11года). Мнение RPC: Положения о летучих органических соединениях в красках, лаках и продуктах для ремонта автомобилей 2012 года, обзор после внедрения.
- [4] Kraftfahrt-Bundesamt. (2026, январь 6). Fahrzeugzulassungen im Dezember 2025: Jahresbilanz [Регистрация транспортных средств в декабре 2025: ежегодный обзор].
- [5] Umweltbundesamt. (2026, июнь 25). Выбросы неметановых летучих органических соединений (NMVOC)].
- [6] Instituto Brasileiro de Geografia e Estatístia (IBGE). (2026, февраль 12г.). Trimestrais da pecuária: abate de bovinos, suínos e frangos cresce no 4° trimestre [Ежеквартальные обследования скота: убой крупного рогатого скота, свиней и кур растёт в 4-м квартале].
- [7] Бюро переписи населения США. (2026, февраль 27). Ежемесячные строительные расходы, декабрь 2025.
- [8] Агентство по охране окружающей среды США. (2025, январь 17). Национальные стандарты выбросов летучих органических соединений для внесения изменений в аэрозольные покрытия.
- [9] Управление национальной статистики. (2026, февраль 12года). Выпуск строительства в Великобритании: декабрь 2025 года, новые заказы и индексы цен на строительную продукцию, октябрь–декабрь 2025 года.
- [10] Министерство земельных ресурсов, инфраструктуры, транспорта и туризма Японии. (2025, август 29). 令和7年度(2025年度)建設投資見通し [Прогноз инвестиций в строительство 2025 финансового года].
- [11] BASF. (2025, октябрь 7). BASF расширяет производственные мощности для дисперсий для архитектурных покрытий и строительной промышленности в Диловаси, Турция.
- [12] Covestro. (2025, ноябрь 18). Covestro запускает новые решения для покрытий и лабораторную автоматизацию в Азиатско-Тихоокеанском регионе.
- [13] Allnex. (2025, ноябрь 25). Allnex представит устойчивые инновации в области покрытий на China Coat 2025.
Ответы на этот отчёт
- Как распределены продажи катионно-водного полиуретана по типу продукта, применению и отрасли конечного потребителя?
- Какой подсегмент занимает первое место в каждом сегменте и какие потребности клиентов формируют его долю в 2026 году?
- Чем различаются промышленная база, правила по выбросам и перспективы роста в Германии, Бразилии, США, Великобритании и Японии?
- Кто обеспечивает рынок — от интегрированных производителей химикатов до специалистов по смоле, а также специалистов по коже и тканям?
- Как быстро ограничения по выбросам растворителей и требованиям к низкому содержанию ЛОС переведут покупателей с растворителей на водные системы?
Что охватывает рынок катионного водного полиуретана?
Водные полиуретановые дисперсии, несущие положительно заряженные группы, образуют рынок катионного водного полиуретана. Заряд улучшает адгезию к отрицательно заряженным поверхностям, таким как текстильные волокна, стекловолокна, бумага и кожа.
Водные и без растворителей катионные дисперсии отслеживаются в использовании покрытий, клеев и герметиков, а также в текстильной и других сферах. Доход измеряется на уровне дисперсии для автомобильной, строительной, кожевенной и других конечных отраслей.
Что входит в область применения?
Катионные полиуретановые дисперсии в водных и без растворителей формы учитываются, включая самосшивающие и био-основанные сорта. Продажи формулировщикам и промышленным переработчикам, использующим их в качестве связующих веществ, пленочных формировщиков и средств обработки, рассматриваются в сфере охвата.
Сорта, продаваемые в отделке волокон вместе с другими текстильными химикатами , учитываются по значения дисперсии. Катионные связующие вещества, используемые в автомобильных покрытиях и отделке интерьера, также включаются. Смеси учитываются, когда катионный полиуретан образует активную основу.
Что исключено из сферы применения?
В данной оценке исключены анионные и неионные полиуретановые дисперсии, а также полиуретановые системы, содержащиеся на растворителях. Акриловые и другие неполиуретановые дисперсии также исключаются.
Готовые покрытия, клеи, герметики, а также обработанные текстильные или кожаные изделия здесь не ценятся. Только распределение, продаваемое формулировщику или процессору, засчитывается в рыночную выручку.
Как был построен анализ?
Анализ опирается на 120+ источников, 35+ портфелей компаний, 25+ стран и более 20 интервью с отраслью.
- Первичные исследования: Первичные исследования включают обсуждения с производителями, поставщиками услуг, разработчиками технологий, дистрибьюторами, конечными пользователями и экспертами по предмету. Эти беседы рассматривают приоритеты закупок, внедрение продуктов, операционные сложности, требования к одобрению, конкурентное положение и факторы, влияющие на более широкое рыночное принятие.
- Desk Research: Desk research охватывает государственную статистику, нормативные публикации, корпоративные документы, торговые данные, технические исследования, отраслевые ассоциации, стандарты, государственную политику и другие авторитетные источники. Каждый источник, используемый в анализе, документируется в библиографии.
- Размер рынка и прогнозирование: Оценки рынка объединяют исторические показатели, индикаторы спроса, тенденции ценообразования и объёмов, доли сегментов, участие компаний, рост на уровне страны, модели внедрения, инвестиционную активность и препятствия для расширения рынка.
- Валидация и цикл обновления данных: Результаты подтверждаются путем сравнения первичных интервью с публичными данными, деятельностью компании, изменениями в регулировании, торговыми тенденциями и развитием отрасли. Регулярные обновления рассматривают запуски новых продуктов, изменения мощностей, партнерства, одобрения и изменения в коммерческом внедрении.
Сегментация
Каков объём и охват отчёта?
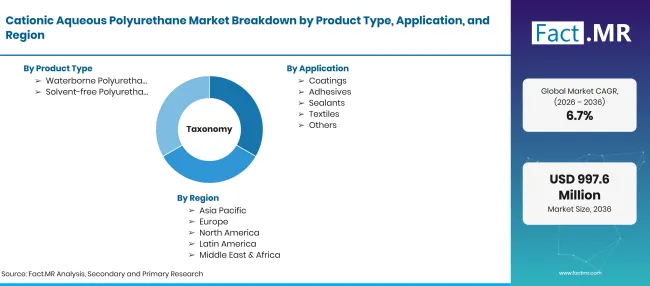
Factmr Cationic Aqueous Polyurethane Market Taxonomy | Source: Fact.MR
| Атрибут | Подробности |
|---|---|
| Количественные единицы | USD миллионов в 2026 году до USD миллионов к 2036 году на CAGR |
| Определение рынка | Водные полиуретановые дисперсии, несущие катионные (положительно заряженные) группы, используемые в качестве связующих и пленочных формировщиков в покрытиях, клеях, герметиках, текстильных и смежных промышленных приложениях. |
| Тип продукта | Водные полиуретановые дисперсии; Полиуретановые дисперсии без растворителей; |
| Применение | Покрытия; Клеи; Герметики; Текстиль; Прочие |
| Индустрия конечных пользователей | Автомобильная; Строительная; Кожа; Прочие |
| Охватываемые регионы | Северная Америка; Латинская Америка; Западная Европа; Восточная Европа; Восточная Азия; Южная Азия и Тихоокеанский регион; Ближний Восток и Африка |
| Охватываемые страны | Германия; Бразилия; Соединённые Штаты; Великобритания; Япония |
| Профилируемые компании | BASF SE; Covestro AG; Wanhua Chemical Group Co., Ltd.; Mitsui Chemicals, Inc.; DIC Corporation; Lubrizol Corporation; Allnex Group; Alberdingk Boley GmbH; Stahl Holdings B.V. |
| Прогнозный период | 2026–2036 годы |
| Подход | гибридный подход сверху вниз и снизу вверх с использованием спроса на покрытия, клеи и текстиль по применению; типу продукции; производству автомобилей, строительства и кожи; правилам по выбросам в странах; и обзору портфеля поставщиков. |
Источник: анализ Fact.MR. Обновлено 21 октября 2026 г.
Как сегментируется рынок?
-
По типу продукта
- Водные дисперсии полиуретана
- Дисперсии полиуретана без растворителей
-
По применению
- Покрытия
- Клеи
- Герметики
- Текстиль
- Другие
-
По отрасли конечных пользователей
- Автомобильная промышленность
- Строительство
- Кожа
- Другие
-
По регионам
- Северная Америка
- Латинская Америка
- Западная Европа
- Восточная Европа
- Восточная Азия
- Южная Азия и Тихоокеанский регион
- Ближний Восток и Африка
Часто задаваемые вопросы
Насколько велик рынок катионного водного полиуретана в 2026 году?
Каков CAGR рынка катионного водного полиуретана с 2026 по 2036 год?
Какой тип продукта лидирует на рынке катионного водного полиуретана?
Какое применение лидирует на рынке катионного водного полиуретана?
Какая конечная потребительская отрасль лидирует на рынке катионного водного полиуретана?
Какая страна будет расти больше всего на рынке катионного водного полиуретана?
Кто основные компании на рынке катионного водного полиуретана?
Кто работал над этим отчётом


Ознакомьтесь с отчётом лично - запросите бесплатный образец
Бесплатный образецПолучить брошюру с ценами и условиями покупки
Скачать PDF